


Castle リサーチレポート:トークン化はあくまで起点。オンチェーン上の現実世界資産を真に「有用にする」へ
著者:Castle Labs Research
翻訳:TechFlow
TechFlow 解説:すべてのパブリックチェーンが RWA の数と規模を競い合っている中で、真の競争はまだ始まったばかりだ。この記事は Mantle を事例として取り上げ、重要な課題を分解している。それは何か。資産がチェーン上に上げられた後、どのようにしてそれを実効性のある資本に変え、単にチェーン上に眠るだけの別のラップ(包装)にならないようにするのかという問いである。

すべては有用性にかかっている
現在、ほぼすべてのプロトコルとエコシステムが RWA に殺到し、新資産のリストアップを急ぎ、自社の市場規模や資産数を誇示しようとしている。
しかし、文脈から切り離して見れば、これらの数字にはほとんど意味がない。
誰も使わないのに、何千もの RWA を保有し、流動性をバラバラに切り刻んでも、何の意味があるのか?
究極的には、RWA が広く採用されるためには、付加価値を通じて、それに対応する伝統的な金融資産との差別化を図らなければならない。
本レポートでは RWA の本質について論じる。実用的な視点から、機能 Complete なエコシステムをどのように構築するかを探り、有用性とコンポザビリティ(相互操作性)に焦点を当てる。
そこで、私たちは Mantle を事例として取り上げる。
私たちが継続して発信していることに気づいている読者であれば、以前より Mantle の RWA 分野における初期の展開について多数議論しており、前回のレポートでその進捗を記録したことを知っているだろう。
RWA ロードマップにおいて本当に興味深いのは、トークン化された株式へのアクセスが可能かどうかではない。
現在、資産のリストアップは最も簡単なステップである。Kraken、Robinhood、Crypto.com、xStocks、Backed、Securitize、Ondo、Franklin Templeton、BlackRock、そして多くの取引所、カストディアン、トークン化プラットフォームが、各々のバージョンのトークン化資産アクセスソリューションを出荷している。
より難しい問題はこうだ。これらの資産がチェーン上に上げられた後、本当に効率的な資本になり得るかということである。
今回はさらに一歩踏み込み、単なる資産数やトークン化資産の規模を見るだけでなく、それらが生産的な資本となり得るかをより実践的に分析する。
鍵となるのは有用性である
RWA は歴史的に、暗号資産業界が機関投資家の正規化へ至るための道筋として説明されてきた。国債、プライベートクレジット、ファンド、株式、または商品などの伝統的金融資産をチェーン上に移し、その後、機関投資家が殺到するのを見るのである。
この物語は初期段階では確かに有効だったが、今ではトークン化資産はもはや希少ではなく、新しい資産が一つ上板されるたびに増分的な効用は減少している。その結果、市場はさまざまなパッケージ製品、インデックス追跡製品、ファンドシェア、ステーブルコイン、トークン化ノート、株式類似の合成エクスポージャーで溢れている。
チェーン間の競争は、今や誰もがこれを行えるため、単純に資産を重ねるだけでは勝利できなくなる。
その代わりに、この問題を議論する際の最大の入り口は有用性である。
新しい資産が一つ上板されるたびに、プロトコル側は自分に問いかけなければならない。「それで?」と。
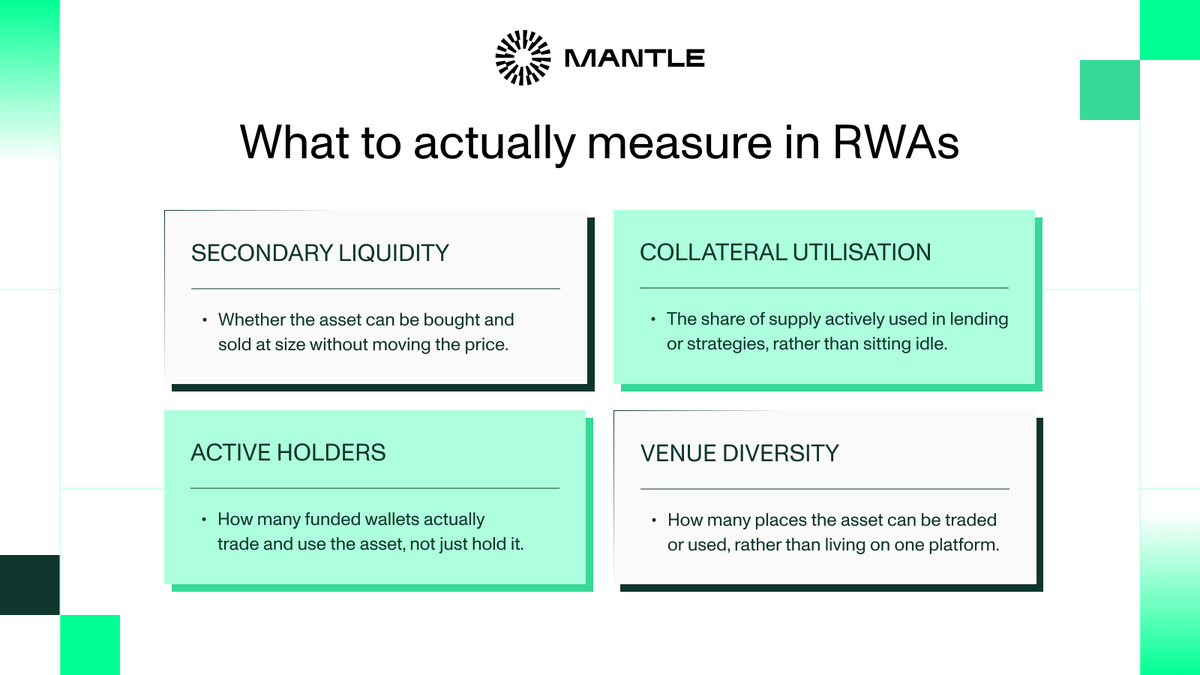
RWA セクターは進化しており、次の段階の競争は、資産数ではなく有用性を中心に展開されるだろう。
トークン化資産が真に生産性を発揮するのは、以下の条件を満たした場合に限られる。すなわち、深層流動性に接続可能であり、担保として使用でき、また様々な場所間でのコンポザビリティを持ち、誰に対しても開放されている場合である。そうでなければ、逆効果になる。それらはフラグメンテーション(分散化)を助長するだけで、何らのバリューイノベーションももたらさない。
我々はこの点を先ほど提及したが、もう一度強調する価値がある。RWA が広く採用されるためには、差別化を図り、伝統的金融対応資産の上に追加的なユーティリティをもたらすのが唯一の道なのだ。
我々は主に以下の2つの次元に焦点を当てる:
アクセシビリティ(アクセス可能性)
コンポザビリティ(相互操作性)
資本へのアクセスは歴史的に見て均一に分配されたことはなく、地理的位置、規制環境、証券会社との関係、最低投資額のハードルによって決まることが多く、情報や研究決定によるものではなかった。
デジタル資産はこの状況を大きく変えており、ステーブルコインがその典型例である。ハイパーインフレ地域に住む多くの人々は、現在、弱体化する自国の法定通貨を保有するよりも、ステーブルコインに預金を置く方を望んでいる。
トークン化は伝統的金融資産に対しても同様の約束を果たす。国債、株式、ETF、IPO前の割当枠などが、オンチェーン用のデジタルツールとして再設計されつつある。
その結果、これら資産へのより広範なグローバルアクセスが推進されており、NASDAQ も 7×24時間取引への移行を進めている。
RWA ブームの第一段階では、親和的な規制プロセスの後押しを受けながら、こうした転換を可能にするための初期インフラストラクチャ構築に重点が置かれてきた。
ステーブルコインのフレームワーク、マーケット構造の提案案、欧州の MiCA、そして大規模な金融機関によるトークン化パイロットプロジェクトは、この分野が辺境地化しないようにする役割を果たしてきた。
これにより、オンチェーンのトークン化資産規模は 380 億ドルを超えるに至った。
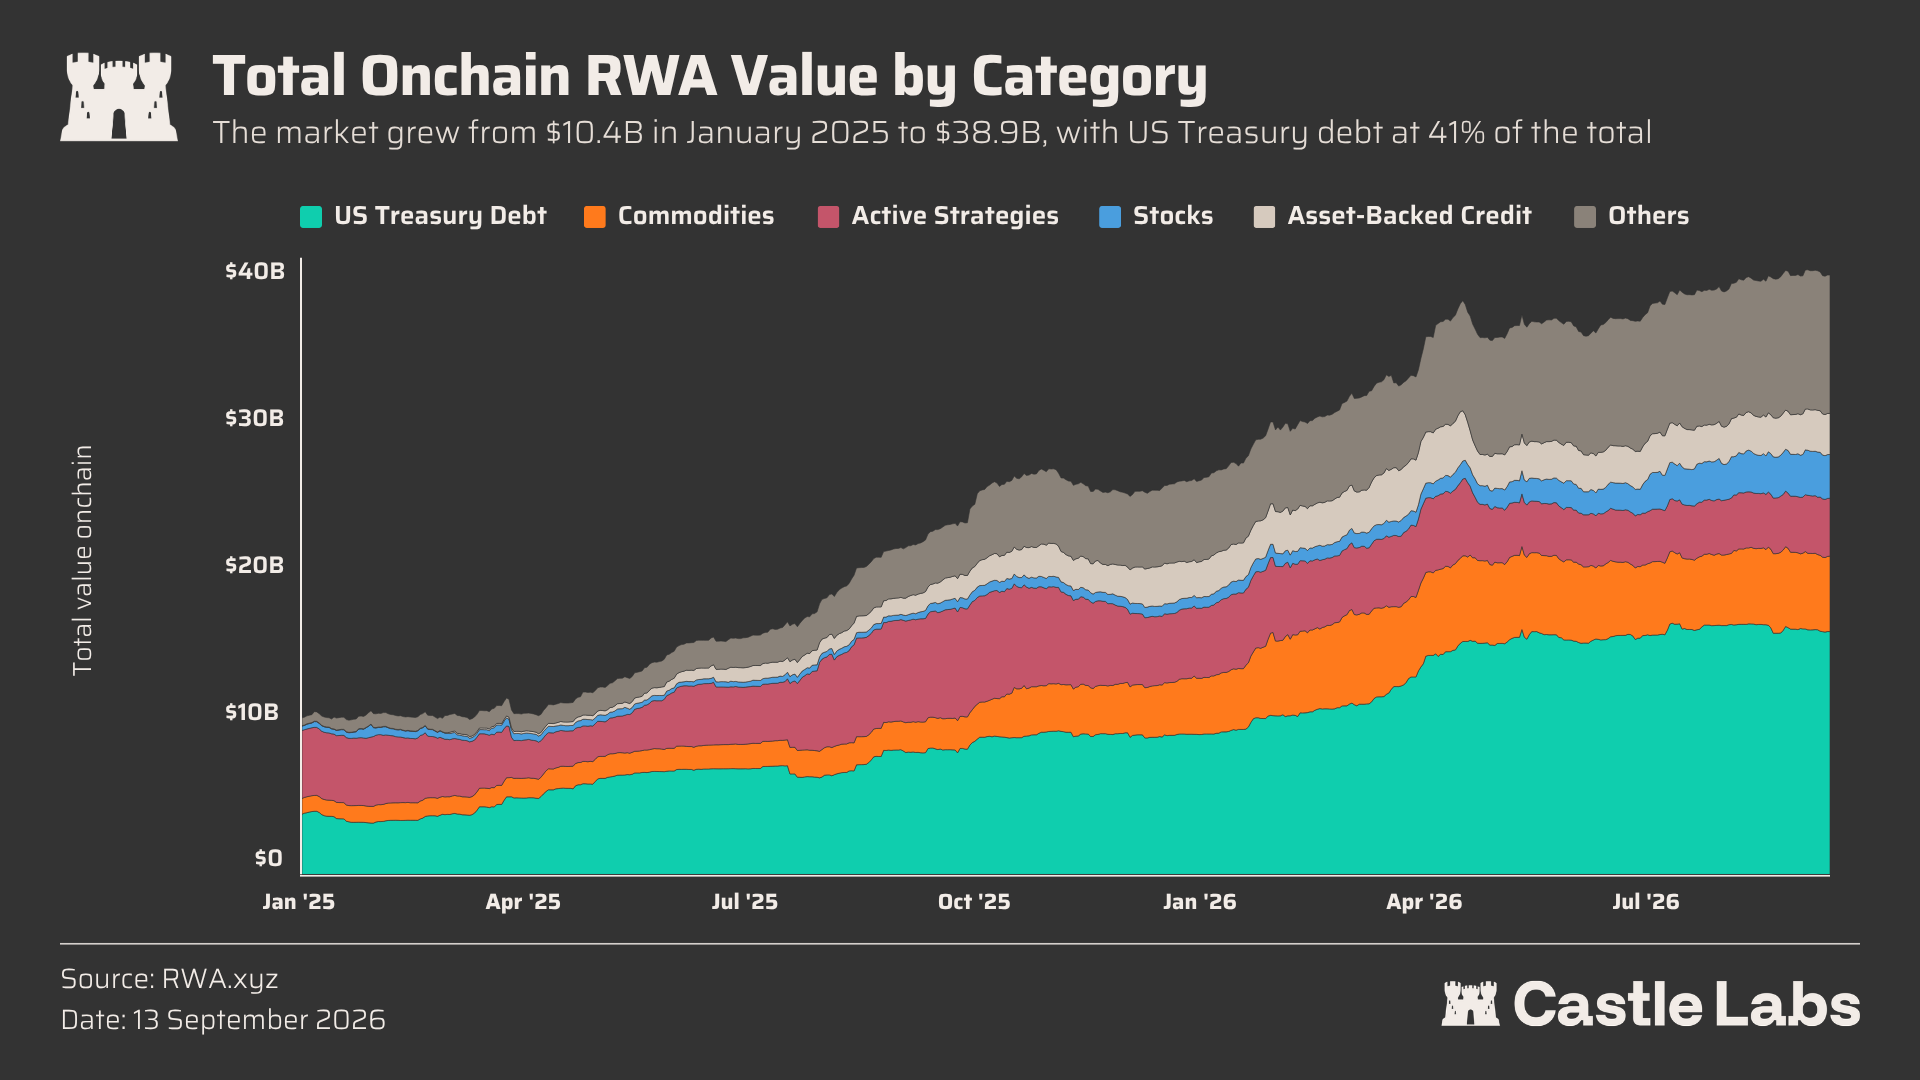
米国国債(159 億ドル以上)を始めとして、ユーザーは現在、オンチェーンで多様な RWA ツールにアクセスできる。コモディティ(49 億ドル)、アクティブ戦略(36 億ドル)、アセットバックドクレジット(25.6 億ドル)、株式(25.2 億ドル)などが含まれる。
アクセシビリティの観点から見れば、進歩は顕著である。
ユーザーは現在、複数のネットワークを越えて幅広い資産クラスターに接触できる。
今後、重点はさらなる資産の上板(このような資産は特に長期 Tail 資産を中心に増加し続けるであろう)から、RWA が約束する第二の有用性、すなわち資金効率とコンポザビリティへとよりシフトしていくだろう。
アクセシビリティの問題が解決されつつある中、RWA を巡ってもう一つの課題はある。機関投資家でも個人投資家でも、これらの資産をさらにどう活用し、すでに構築されたオンチェーンエコシステムを通じて追加利益を獲得するかということだ。
7×24時間取引は間もなく暗号資産市場独自の主張ではなくなる。なぜなら、それもすぐに伝統的金融株式市場の構造の一部となるからである。
RWA は、伝統的金融資産の単純なデジタル表現から、資金効率が良くプログラム可能な資産へと進化しなければならない。
トークン化はすでに伝統的金融資産へのアクセスを大幅に改善したが、これらの資産は既存のオンチェーンエコシステムに組み込まれて初めて、より効果的に使用できるようになる。
我々が前述した背景(まもなく訪れる 7×24時間取引、RWA 取引所としての Tradexyz の役割増大、機関参加の深化、規制の明確化期待の高まりなど)を考慮すると、こうした転換はより重要性を増している。
コンポザビリティには多様な形態がある。
そのうちいくつかを見ていこう。
RWA ロードマップ
前述の通り、RWA を際立たせる鍵はアクセシビリティとコンポザビリティにある。多くのネットワークやエミッターはこの2つの次元について考え始めており、本セクションでは Mantle を対象として、それが既存プロダクトを通じてこれらの2つの方向性にどのように同時にアプローチしているかを観察する。
Mantle エコシステムは現在、2 億 2500 万ドル以上の資産を担っている:
その 60%以上の価値は Mantle Index Four Fund に集中しており、これはアクティブ型 RWA 戦略ファンドである。
21%は syrupUSDT で表され、Maple マーケットのクレジットまたはリターンエクスポージャーに対応している。
15%は Ondo USDY にあり、トークン化された米国国債および米ドルリターンエクスポージャーを表している。
2%は xStocks にあり、トークン化された株式および ETF エクスポージャーを表している。
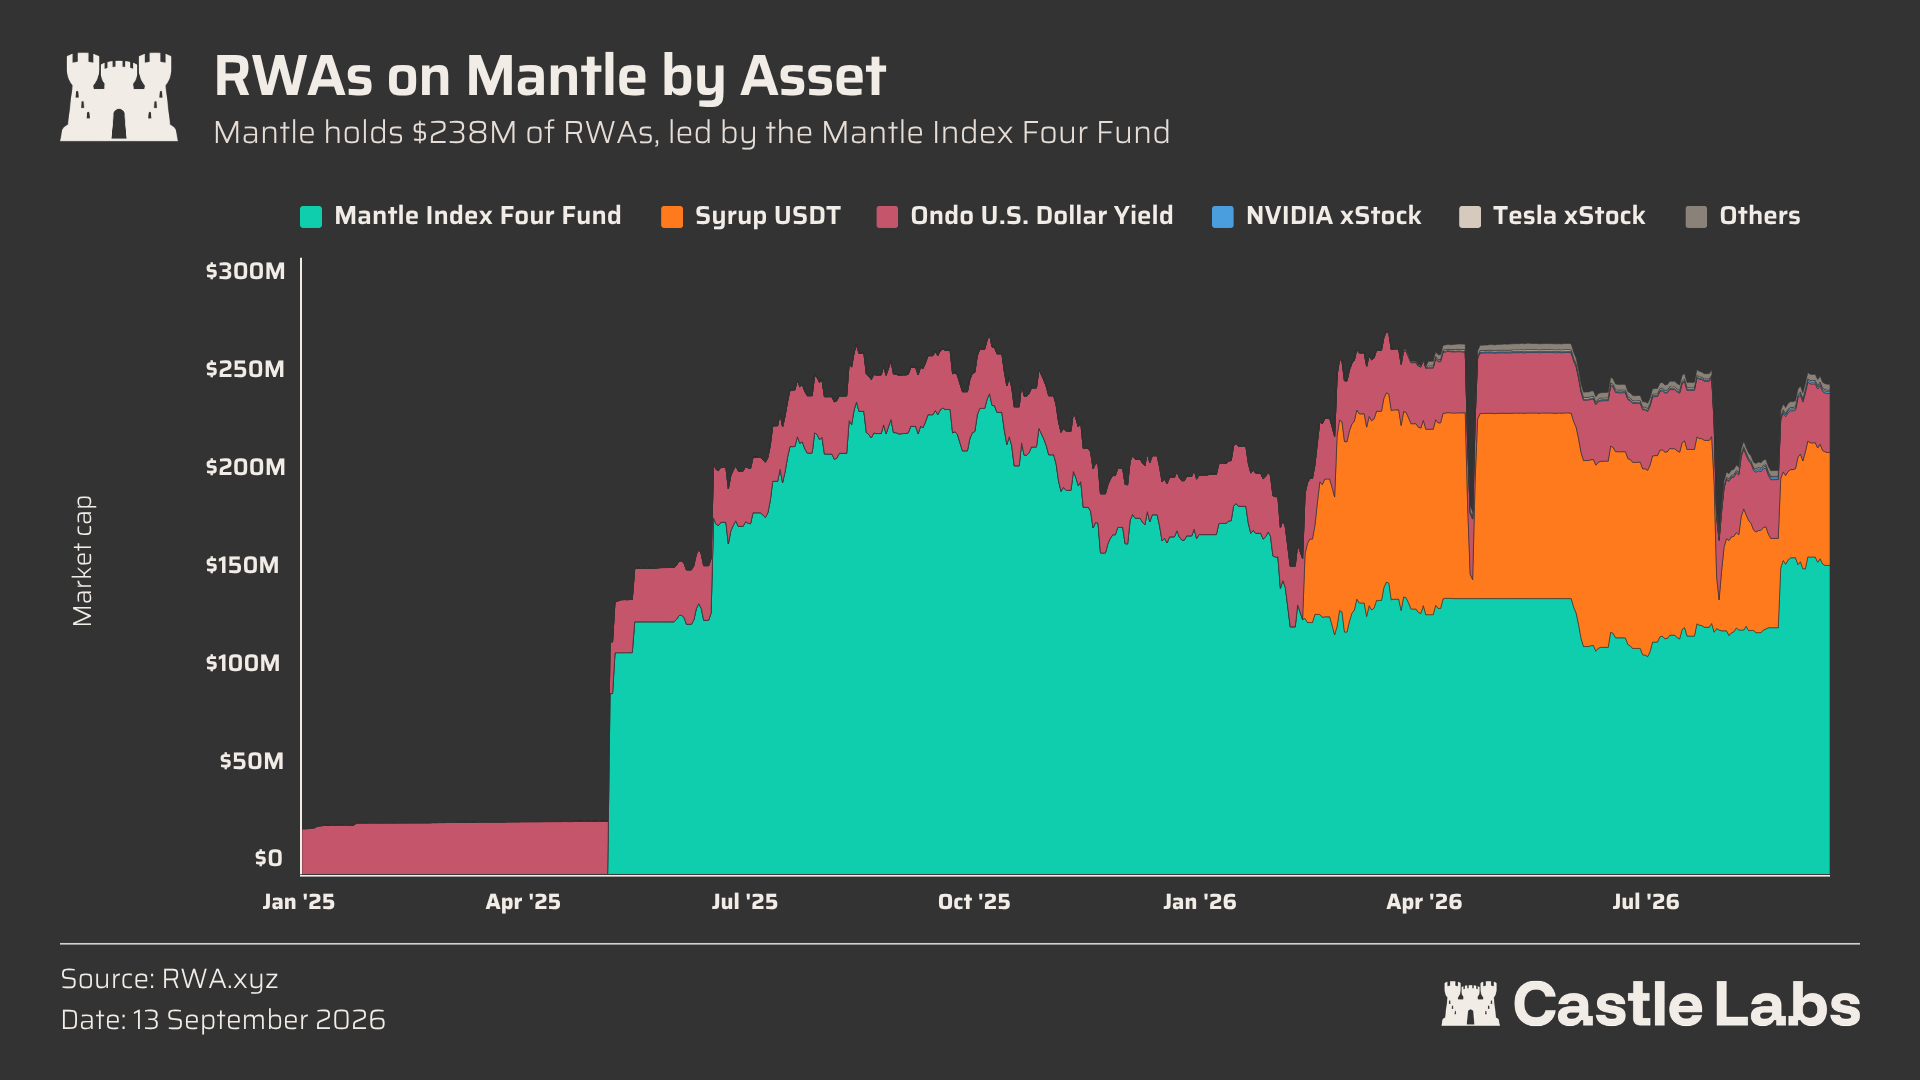
Mantle の RWA ロードマップに対する取り組み方は、まさに上記で議論した転換を反映している。
このすべてはインフラストラクチャへの関心から始まり、将来の RWA エコシステムが繁栄できるようにするための基盤を築くことから始まる。ここには入金・出金ゲートウェイ、サプライヤー統合、トークン化 as a Service(TaaS)プラットフォーム、Decentralized Exchange などを含む。
次に、段階的なアプローチを採用し、重要な資産をゆっくり上板することで、流動性が適切に誘導されるようにしなければならない。これらの基盤が確固たるものとなれば、Mantle はそのような資産を可能な限り多くリストすることに注力し、ユーザーに十分な選択余地を提供する。
数が問題ではなくなると、重点は品質へシフトする。つまり実行品質、実用性、そしてコンポザビリティである。ここには、深層のオンチェーン・オフチェーン流動性、各種インテグレーション、およびこれらの資産を用いた送金、取引、貸借の可能性を通じて、実行品質を確保することが含まれる。
これらすべての要素が整って初めて、重点はユーザー獲得と配布へと向かう。
これらは明らかに静的なものではない。例えば、ユーザー獲得はプロセス全体を通して行われるが、力を発揮する最適なタイミングが存在する。高額なインセンティブを使ってユーザーを空洞のエコシステムに引き寄せても、害の方が大きく、彼らはインセンティブだけを掘り当て、実際にコンバージョンしないだろう。
Mantle の xStocks リストアップを例に見てみよう。実際の手順は以下の通りである。当初、彼らは Mantle 原生の DEX である Fluxion 上にのみ 10 種類の資産を上板した。段階的なリリースにより、AMM に適度な深さが確保された。
第二に、オンチェーンの流動性は xChange(xStocks 独自のプラットフォーム)のアトム RFQ システムによって補完された。この補完は良好なプライシング実行を確保するために不可欠であり、価格実行は RWA を TradFi または機関の視点で捉える多くの人々が最初に比較する要素である。
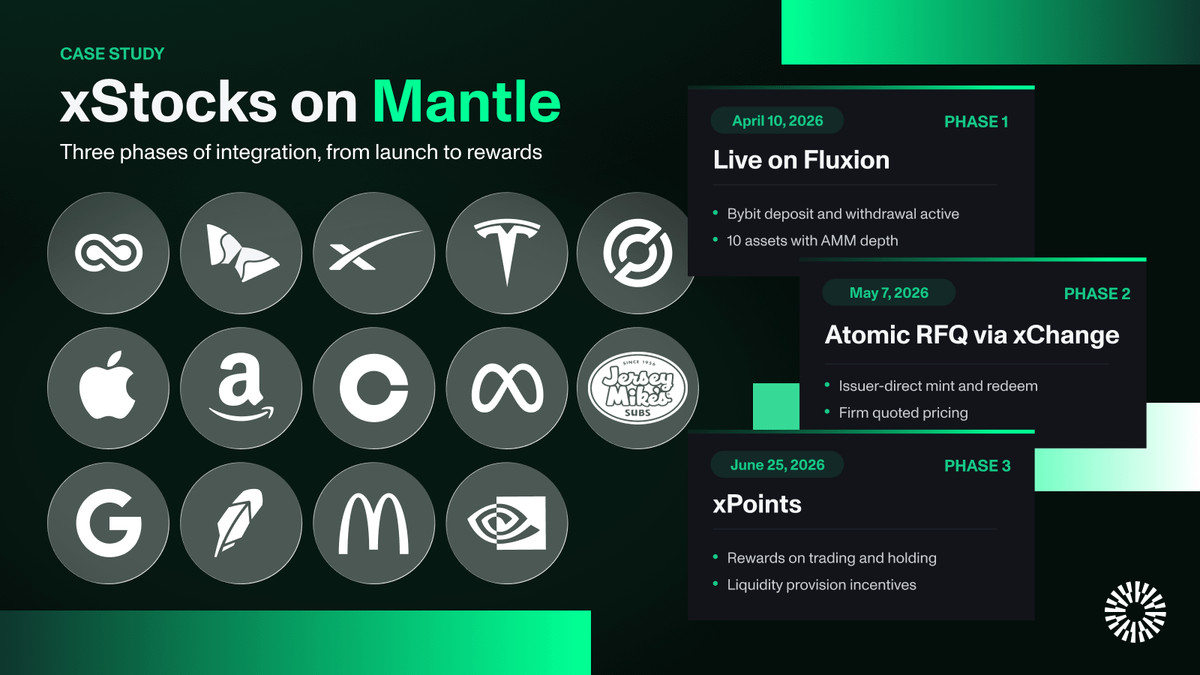
RWA 資産が伝統的金融の類似製品と競争するためには、比類ない実行品質を提供しなければならない。そうでなければ、資産の中核的価値が欠如している場合、他のあらゆる付加的価値は飾りに過ぎなくなる。
Mantle 上の xStock 活動の最後の部分は 7 月末から稼働し、これは xPoints を通じて Adoption を促進するインセンティブキャンペーンである。
これは我々が考慮すべきもう一つの側面、すなわちアクティブホルダーとユーザー獲得に話題を呼ぶ。
RWA のユーザー獲得
オンチェーンで制限なく幅広い資産にアクセスできることは、TradFi と比較すると大きな利点をもたらす。アクセシビリティと配布能力を向上させるために、Mantle は Bybit と密接に協力し、当該取引所のユーザーベースに向けて自社のプロダクトを提供している。
しかし、NASDAQ が 7×24時間取引を開始すれば、競争は純粋なアクセシビリティから決済、流動性、そしてコンポザビリティへとシフトするだろう。
Mantle を事例としたユーザー獲得の詳細に入る前に、RWA ユーザーの中にいくつかの異なるセグメントが存在することを指摘しておく必要がある:
TradFi 資産を取引したことのない暗号資産ユーザー:トークン化により株式、ファンド、その他のマネーマーケットプロダクトがオンチェーンにもたらされ、暗号資産ユーザーが従来 TradFi 機関限定だった資産にアクセスできるようになった。
TradFi の個人ユーザー:彼らは今、「伝統的」に取引されていた資産を通じて新たな可能性を得ている。
TradFi の機関ユーザー:彼らはチェーン上の「伝統的」取引資産の資金効率を高めるべく、規制遵守かつコンプライアンス準拠のソリューションを求めている。
これらのセグメンテーションはエコシステムの重點により変動する可能性があるが、この区分けはユーザーの粒度を理解するのに非常に役立つ。全員が同じユーザーベースを争奪戦していることを忘れず、差別化がいかに重要かを認識せねばならない。
RWA 資産自体の属性を考慮すると、資産間であらかじめ異なるレベルのホルダーが存在することが予想される。
Mantle Index Four Fund はオンチェーンの RWA バリューの大半を保有しているが、その機関的属性ゆえにホルダーはわずか 6 名である。
一方で、xStocks は個人ユーザーの間で強い成長を実現し、3 月のリストアップ以降、規模は 440 万ドルを超えている。
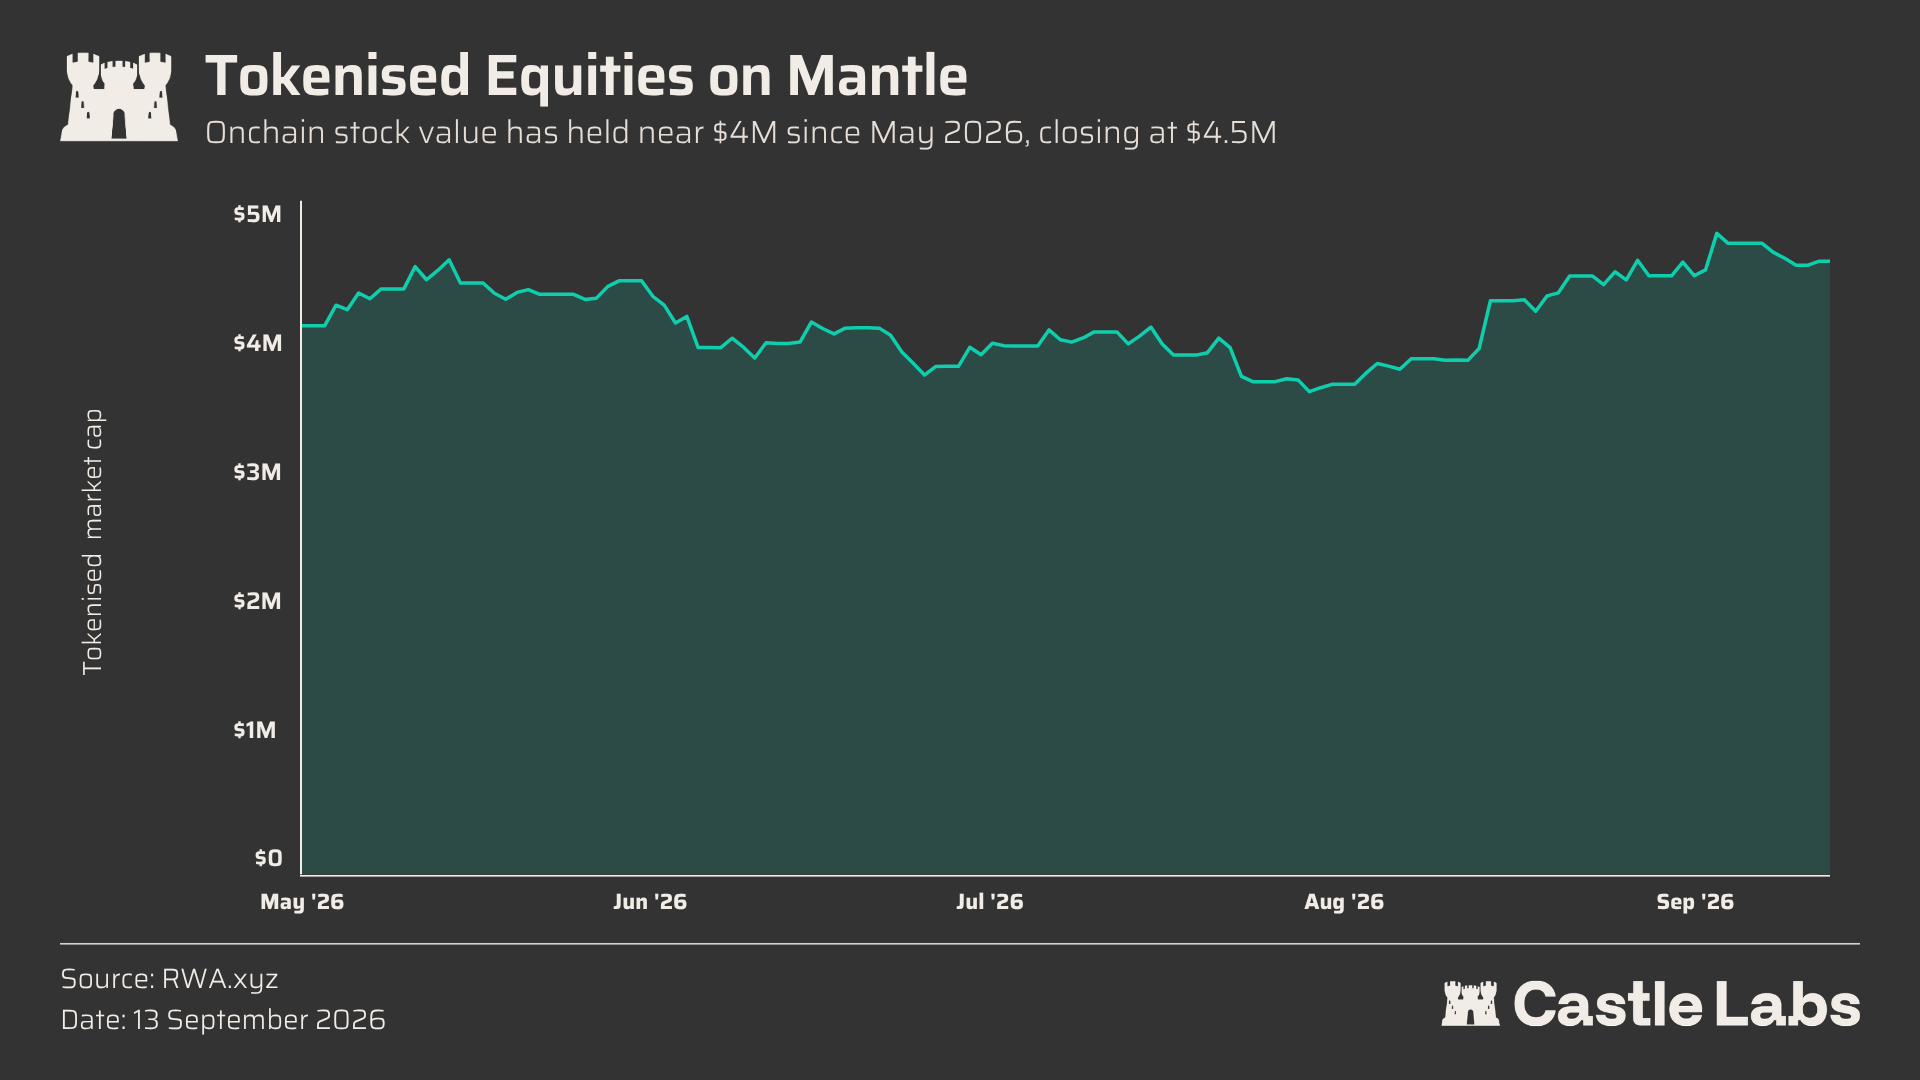
個人ユーザーの獲得、特に株式クラスターの獲得は、ここ数ヶ月の重点的な方向性であった。
現在、オンチェーンユーザーが最も多く保有している資産は以下の通りだ:
Tesla xStock
CRCL xStock
NVIDIA xStock
Alphabet xStock
オンチェーンユーザーの増加以外に、この発展にはシンプルな説明がある。Mantle は、大規模な中央集権型取引所である Bybit との特異な関係によって恩恵を受けている。
その一環として、Mantle 資産は Bybit 上で独自の配布ネットワークを享受し、4000 万人以上のユーザーにリーチしている。特に Mantle の RWA 戦略の下、両者の協力はさらに緊密になっている。例えば、Bybit は直ちに Dual Asset プロダクトを拡大し、TSLAx、METAx、CRCLx、HOODx を含む xStocks 由来の 10 種のトークン化株式をサポートした。Dual Asset は構造化金融プロダクトであり、ユーザーが目標価格で暗号資産を買ったり売ったりできる一方、イールドを獲得できる仕組みだ。
これは Mantle が実用性を中核とするアプローチを非常によく示している。RWA バリューの 96%が生息資産(リターン発生資産)に集中しており、その内訳はアクティブ戦略が半数超、アセットバックドクレジットが 25%、米国国債が 14%である。
これも Mantle の強力な差別化要因であり、それをトークン化株式が CEX の流動性、オンチェーン取引所、そして DeFi の間を自由に流動するネットワークとして位置づけている。
単一のアプリ内に留まるトークン化株式は、プロダクトアクセス機能しか提供できない。もしそれが DeFi や CEX に流入して貸借やイールド earning に使われれば、それは効率的な資本となる。
現在、株式は「ホット」な銘柄を上板することでユーザーエンゲージメントを維持するシンプルな手法である。例えば 7 月に上板された SKHYX、あるいは IPO 後に最近上板された Jersey Mike などが該当する。中堅の消費財企業の上板は、これらの資産に対する需要がオンチェーンで実際に形成されるかどうかを検証する有用なテストだった。
しかし、株式はその一面に過ぎず、他にも多くの資産が利用可能だ。例えば、Openstock の pre-IPO ウォールト初日の預入額のうち 49%以上が Mantle からのものであった。さらに、Fluxion は直ちに RWAlpha リターン戦略をサポートし、Mantle 上でユーザーがトークン化株式を通じてリターンプロダクトを取得できる最初のプレイースとなった。
Mantle は最近、Global Dollar Network(GDN)にも参加した。これは Paxos が USDG を中心に運営する計画である。USDG は規制当局の承認を受けたステーブルコインであり、現在 Mantle 上で稼働し、AUSD、USDe、USDY、USDT0 と並んで設置されている。
自らのオンチェーンユーザーを外側の配布チャネルと結合させることで、Mantle は二本立てのパフォーマンスを実現し、CEX のオーディエンスをカバーしつつ、xStocks の Dual Assets が示すように、そのリターンプロダクトが簡単にインテグレーションできることを確実にしている。
結論と考察
初期のトークン化は、資産をオンチェーンに移す能力に対して報酬を支払っていた。次の段階で報酬を受けるのは、これらの資産を実用的なものにする能力である。
「有用性」の高い RWA エコシステムは、同時に二つのベネフィットを生み出す。
第一に、これらによりオンチェーンは従来エコシステムの外に存在していた流動性を獲得できる。トークン化株式、マネーマーケットファンド、クレジットプロダクト、アクティブ戦略によって、外部資本をオンチェーンアプリケーションへ導入できる。これらの資本は、TradFi エクスポージャーを望むユーザー、クリプトネイティブな配布を求める機関、またはより迅速な決済と広範なカヴァレッジを求める資産運用会社から供給される可能性がある。
第二に、生産的な RWA は定着性の高い流動性を作り出す。トークン化株式を買うためだけに訪れたユーザーは、取引完了後すぐに離脱するかもしれない。一方で、自らのトークン化資産を戦略へ割り当てたり、DeFi へ活用したり、担保として使用したり、ステーブルコインとペアリングしたりできるユーザーには、残留する動機が多くなる。
資本により多くの用途が生まれるとき、その粘着力はより強まる。
結前に、あなたに残す質問がいくつかある。これらの質問こそが、RWA エコシステムを評価するためのより有意義な指標を引き出す手がかりとなるだろう:
ユーザーは取引所、ウォレット、DeFi プレイース間で資産を移動できるか?
実際のセカンダリーマーケット流動性が存在するか、それとも理論上のトレード可能性だけか?
その資産は保守的なリスクパラメータの下で担保として使用可能か?
これらの資産を中心に活発な戦略が存在するか?
オラクル、カストディ、法的パッケージングは十分に明確であり、機関投資家が使用できる水準にあるか?
ユーザーにとって、RWA スタックは4つの課題を解決しなければならない。すなわち、アクセス、移動、流動性、利用である。
アクセスとは、ユーザーが以前購入が困難だった資産に接触できることを意味する。米国株式、ETF、マネーマーケットファンド、国債裏付けプロダクト、pre-IPO 分配、またはオフチェーン戦略などが該当する。
移動とは、資産がユーザーが最初に購入したアプリから離脱できることを意味する。技術的にはオンチェーンにあっても、自由に移動できず、ウォレットに入れず、DeFi に入れず、異なるプレイースで使えないのであれば、そのプロダクトは保有者が真に所有する資産というより、TradFi の残高に近い。
流動性とは、ユーザーが受け入れ可能な深度とスプレッドで資産をエントリー/エキジットできることを意味する。流動性のない資産へのアクセスは、アクセスの脆弱な形態に過ぎず、TradFi の実行品質と比較できるものではない。
利用とは、資産を戦略へ投入したり、他の資産とペアリングしたり、イールド earning したり、担保として機能させたりできることを意味する。
機関にとって RWA の課題は異なる。彼らは既に多くの資産にアクセスできる。彼らが抱えるのは配布、決済、流動性、レポーティング、カストディ、コンプライアンス、そしてクリプトネイティブなニーズとのインテグレーションに関する問題だ。
機関のベネフィットは、より低コストでのアクセスだけではない。それらの資産を理解している市場へより迅速に配布すること、それに発行を流動性、カストディ、クロスチェーン移動、DeFi 利用へと結びつける能力を含めたものだ。
RWA の未来はもはや資産の上板に関わるものではなく、それらの資産を生産的にし、本当に移動、決済、取引、担保化ができ、かつオンチェーンの他の金融インフラとインテグレートされる無境界な資本アクセスへと前進することに他ならない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @castle_labs
















