オンチェーン不動産がなぜ繰り返し失敗するのか?200億ドル規模の住宅ローンがRWAに新たな道を示す
著者:xparadigms、Four Pillars
編集:TechFlow
TechFlowリード:不動産は世界最大のリアルアセットだが、オンチェーンRWAにおける規模シェアは1%に満たない。過去、単一住宅の所有権を細分化する試みはほぼ全滅し、その核心的な理由は、煩雑なオフチェーン物件管理、高額なプラットフォーム運営コスト、および希薄なセカンダリ流動性にある。
最新の市場動向は、實體建築そのものを直接オンチェーンに移行するのではなく、「負債」と「価格」を資産化する道が真の本格的な成長潜力を持つことを示している。一方、Figure に代表されるオンチェーン住宅担保融資はすでに数百億ドル規模に達し、Solana など DeFi のコンポーザブルエコシステムと深く統合されている。
他方、権威ある住宅価格指数に基づくレバレッジ取引やマクロヘッジ商品は機関投資家からの大口資金を引き付けている。重資産メンテナンスの負担を手放し、標準化されたクレジットと指数ポートフォリオ(エクスポージャー)に焦点を当てることで、オンチェーン不動産分野におけるパラダイムシフトが進行中だ。
不動産は世界最大のアセットクラスである一方で、現時点ではオンチェーン浸透率が最も低いセクターの一つでもある。RWA.xyz の統計によれば、2026年7月時点でネットワーク全体の分散型トークン化不動産規模は約$2.03億に過ぎず、総額約$350億に達したトークン化アセット市場におけるシェアは極めて微小である。
このギャップを埋めるために過去の多くの試みが失敗に終わったものの、この領域には依然として新たな資本が流入し続けている。近日、Index Industries は $5,000万ドルのシードライジング調達 を完了し、全米の住宅価格を一つにまとめて单一指数トークンを作成する目的を持つ。
オンチェーン不動産は次なる実世界資産(RWA)の成長エンジンとなるのだろうか。
筆者の答えはイエスだが、それは過去多くのプロジェクトが採用してきた伝統的なパスに基づいていてはいけない。将来の真の成長は必ずクレジットと指数製品を通じて実現される。そして大多数の人が頭の中で連想する「単一建築物の分割保有」こそ、歴史的実績が最悪で運用構造が最も複雑なモードである。
単一建物から離れるほど、ビジネスモデルは機能する
「オンチェーン不動産」と呼ばれるものは、本質的に同じ業界ラベルを共有しながらも大きく異なる5つのビジネスモデルを含む。それらの核心的な違いは、トークルがホルダーにどのような基盤権利を与えるかにかかっており、まさにこの重要な差異が各モードの最終的な発展軌跡と生存率を決定づける。
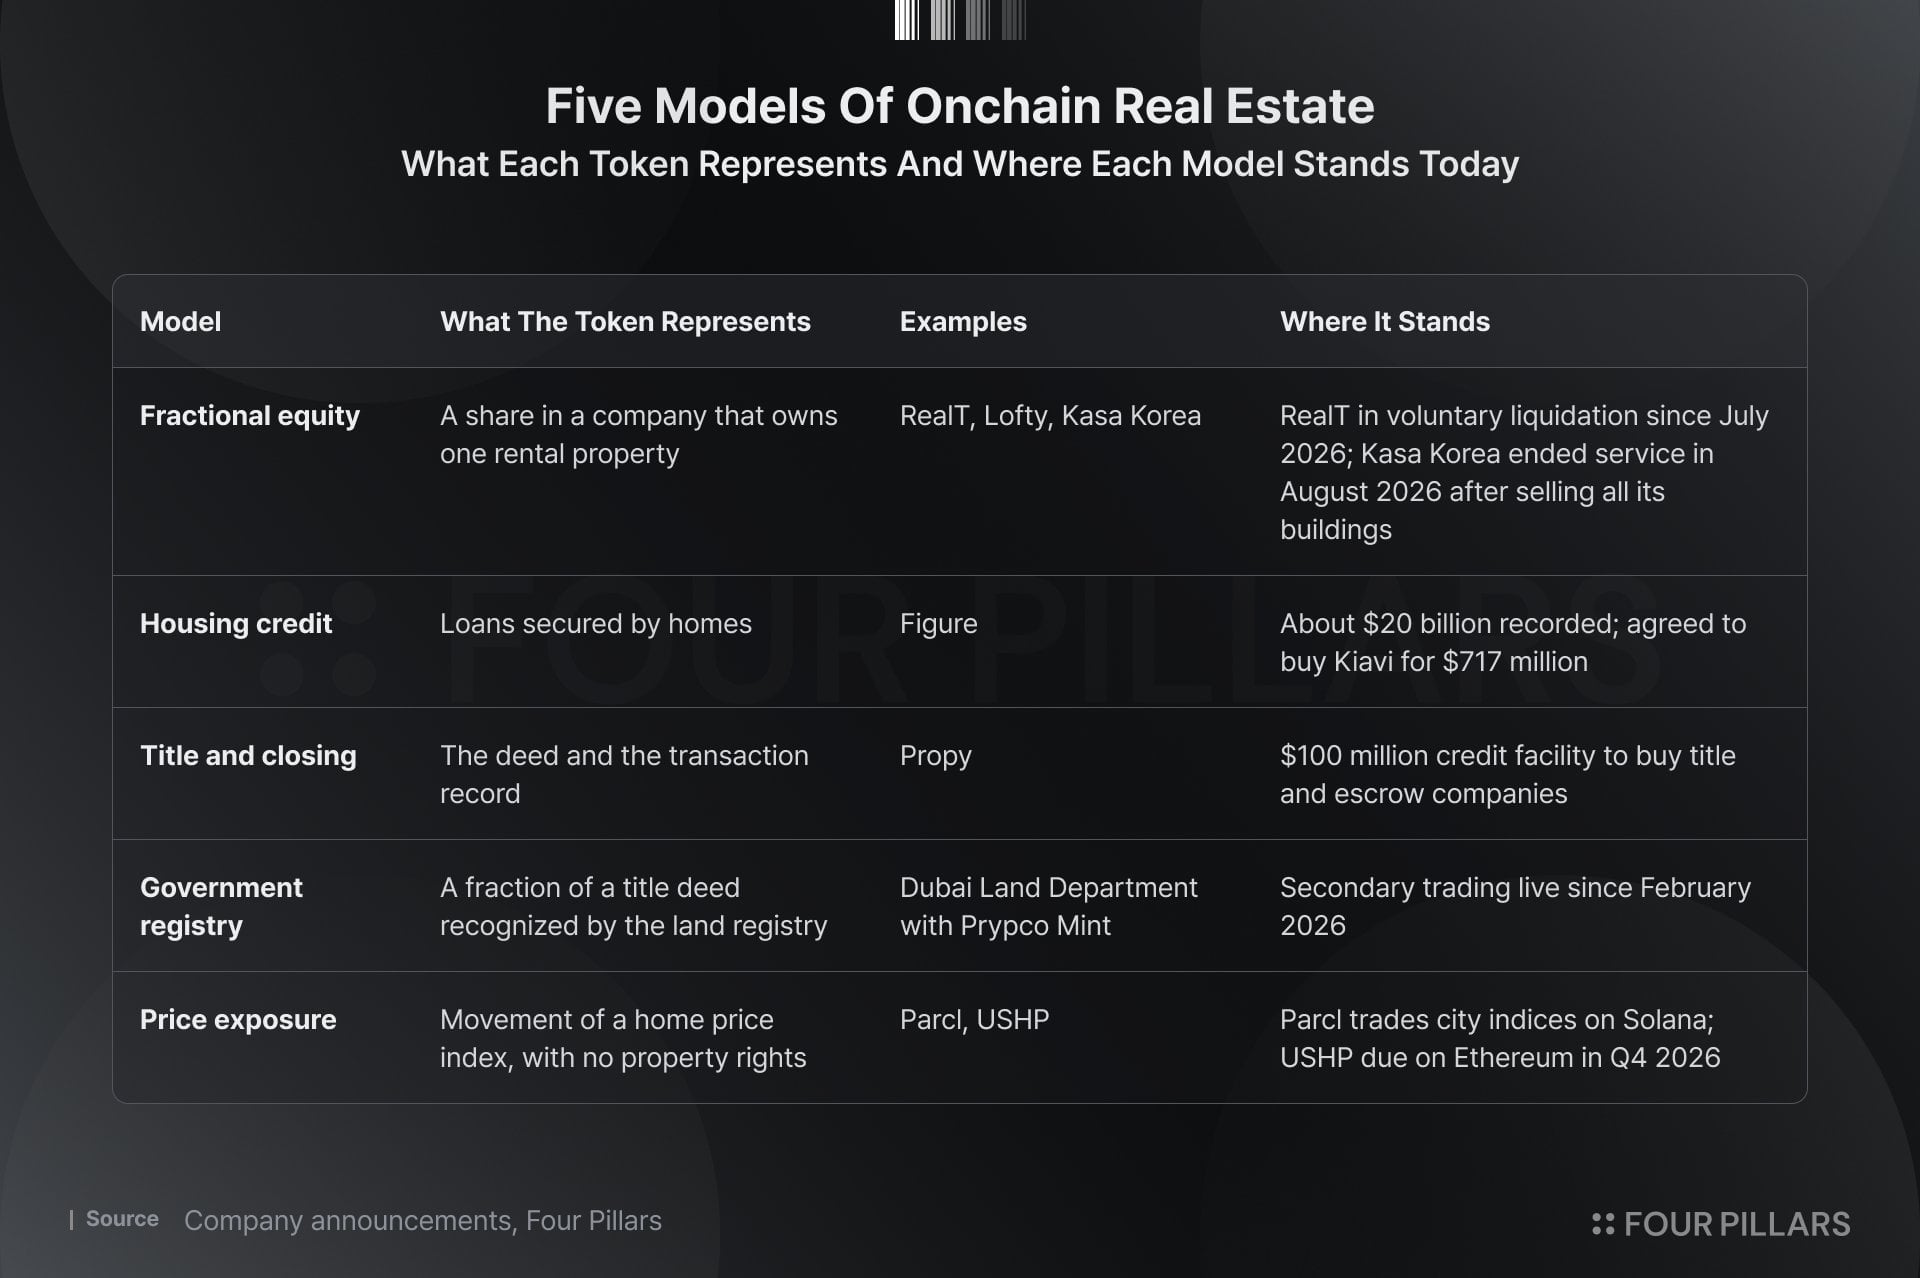
第一に、分割株式(Fractional equity)。このモードは、単一の實體物業を持つか会社または信託のシェアを投資者向けに公募する。トークンホルダーは定期的に家賃分配を受け取り、将来の資産売却を待つ。プラットフォームはリスト手数料と管理費によって収益を得る。
しかし、これらの微々たる手数料では高額な日常運営費用をカバーできず、五つのモードの中で最も脆弱な部分となっている。RealT、Kasa Korea、Funble はいずれも順次運営停止と清算に至っている。
第二に、住宅クレジット(Housing credit)。このモードは住宅ローンを直接分散台帳上に記録し、投資者は債権の保有を通じて借り手の返済により発生する住宅ローン利息を獲得する。事業利益は融資のオリジネーションと貸後管理における利差およびサービス料に由来する。
Figure は 2026年上半期だけで$3.93億純収益と純利益$1.32億を達成した。これは検証済みのパスだが、それは巨大なアセット規模に強く依存しており、比較すれば Pineapple Financial は$10億以上の住宅ローンをオンチェーンに移したが、9ヶ月間の総収益はわずか$210万にとどまった。
第三に、title およびクロージング(Title and closing)。このプロセスには所有権調査、第三者エスクロー(Escrow)、譲渡登記が含まれ、不動産を売主から買主へ名義変更する過程を支援する。本来的に投資商品は提供しない。
Propy は title およびクロージングの全过程をオンチェーンに記録し、取引件数ごとにクロージング手数料を徴収している。現在、$1億規模のクレジットラインを活用して従来の title 会社を段階的に買収しつつある。本業務のキャッシュフローは非常に健全だが、拡張は認可機関を一つずつ買収することに完全に依存しており、進展ペースは比較的緩やかだ。
第四に、政府公式登録(Government registry)。これは政府規制当局が深く関与する分割所有権システムである。政府の土地登記局が直接トークンホルダーを法的所有者として登録するため、ホルダーは最も強力な法的権利保障を受ける。
ドバイの Prypco Mint プラットフォームは主にトークン発行と譲渡取引から手数料を徴収しており、現在ではアラブ首長国連邦の現地住民のみを対象に公開されている。事業の高信頼性は高いが、展開ペースは単一の規制機関の承認速度に完全に左右される。
第五に、純粋な価格エクスポージャー(Price exposure)。このモードは複雑な実体底層資産を完全に排し、Parcl は主要都市の住宅価格指数向けにレバレッジ派生商品契約を提供している。また、Index Industries の住宅価格指数を基盤とする USHP は、2026年第4四半期に担保付現物指数トークンをリリースする計画である。
そのビジネスモデルは指数が吸い上げた総資産規模およびセカンダリ取引高に堆積した手数料率に依存している。さらに進んで、頻繁に更新される日次指数は今後、パーペチュアル契約の取引対象としても活用される可能性があり、Hyperliquid プラットフォームでの HIP-3 が従来の株式指数に対して実現したものと同様の展開だ。
全体を見渡せば、既存かつ成熟したキャッシュフロー(住宅ローン利息や名義変更手数料など)の上に構築されたモードはいずれも規模拡大に成功した。一方で、投資者に単一独立建物の値動きを賭けることを要求するモードの多くは破綻へと向かった。なぜなら、物理的な物件一つ一つにつき家賃滞納、保守修理、法的トラブルといった負荷が生じるからだ。
なぜオンチェーン不動産はこれまで爆発的に成長し得なかったのか
投資者が不動産に資産配分を行う主な理由は、安定的なキャッシュフローの獲得と資産の長期的な資本増益を実現するという二つの核心的ニーズに基づく。トークン化は誕生当初より投資参入障壁の撤廃を約束しており、それはかつて米国の REITs が元々高額で流動性が極端に乏しかった重資産を誰しもが購入・取引できるようにした歴史と類似している。
しかし既存のオンチェーン不動産製品はいかなる面においても約束を満たしていない。筆者は以下の四つの關鍵痛点を指摘する。すなわち、宣揚収益率が維持困難、プラットフォーム自体が経費超過状態、セカンダリ市場の流動性が極度に不足、および純粋な価格上昇幅が低すぎるというものである。
収益率は魅力的そうに見えても、実際にはほとんど実現されない
オンチェーン不動産製品の対外的な宣伝または実際の分配における年間収益率は一般的に 3.4% から 16% の範囲にある。しかしこれらの数値はほぼ全て独立した第三者機関による厳格な監査を受けていないため、表面的な絶対数値を追うことよりも、各収益率がどのように算出されているかの根拠を探求することの方が遥かに重要である。
歴史は、最も高い収益率を宣伝する製品がしばしば破綻倒産するプラットフォームであることを示している。RealT は以前 6% から 16% の家賃年間リターン を提供するとして高く宣伝したが、2025年末までに大半の支払を停止し、2026年2月に正式に配当分配を中止し、最終的に2026年7月に任意清算手続きへ突入を発表した。
そして現在市場に残る少数の高水準収益率は、大半が自己試算の見込みまたは平均推計に過ぎない。ドバイの Prypco Mint は年間純リターンが 8% から 12% に達する と対外的に宣伝しているが、この期待数値は実際には当期の家賃収入と予測される住宅価格の上昇幅を単純に合算したものに過ぎない。
Lofty は 2026年5月末時点で同社が保有する 111 物件の 平均家賃収益率が 9.2% であると主張しているが、具体的な底層の計算式を一切公開していない。
これに対してクレジット製品は、借り手が負担する実際の利息を直接反映する。Figure の住宅純資産担保融資資金プールが 2026年2月に開示した 実際の収益率は 9% であり、同プールを背景とし Hastra によって発行された PRIME トークンの、DefiLlama 上のネイティブ年間収益率は 6.01% で安定している。
最も信頼できるデータは往々にして最も控え目である。Lucentblock は 2025年10月に韓国・大田市にある物件を売却する前に、投資者に対する年間分配の 実際の配当利回りは約 5% であった。また、ミツオカ(三井物産)が日本の『金融商品取引法』に基づき発行した AEON 大宮ショッピングセンターの土地トークンの、税引き前期待収益率は わずか 3.4% である。
総合すると、正規のライセンス規制を受け、実際に口座に入金される、あるいは第三者権威機関によって追跡される収益率は、その実態は概ね 3% から 6% の間にある。
流動性の依然たる不足:発行は世界最多だが取引は最少
日本は現在、規制付き不動産証券型トークン(ST)市場として世界最大規模を誇る。2025年度において、日本の不動産証券型トークンの発行規模は 1408億円 に達し、日本の証券型トークン発行総額の約 85% を占めている。BOOSTRY の予測によると、2026年度の开示累計発行規模は 5300億円に達する見込みだ。
日本市場の急激な拡大は、伝統金融システムとの深い統合に起因する。信託銀行が底層不動産の保管を担当し、SBI や野村証券などの大手証券会社が直接小売り富裕層顧客へトークンを販売する。ブロックチェーン技術は単に機関間決済・清算のバックオフィス記録システムを代替するために使われているに過ぎない。
しかし、まさにこの高度にコンプライアンス準拠した伝統的閉鎖型アーキテクチャこそが、なぜそれが活力あふれるオープンなオンチェーン市場へ進化できないかを逆に説明している。以下に三つの顕著なボトルネックがある。
第一に、セカンダリ市場の流動性が事実上ゼロに近い。大阪デジタル取引所(ODX)は 2026年3月時点でわずか 8 銘柄のトークン製品を出荷し(時価総額 336億円)、実際の決済交付にもまだ 最長 2営業日(T+2) を要している。
第二に、底層ネットワークが極めて閉鎖的である。大半のトークンは認可機関が結成したプライベートコンソーシアムチェーン上にデプロイされており、グローバルなオフショア資本やオープンな DeFi 流動性体系とは完全に断絶している。Progmat も最近になってようやく 一部トークンを Avalanche 公鎖へブリッジする実験 を始めたところである。
第三に、製品の本質が預貯金の代替品へ堕落している。年間約 3.4% のリターンは確かにリスク回避志向の日本国内預金を好む層を魅了するが、グローバルな暗号資産資本に対しては何の吸引力もない。極めて低い売買頻度は、大部分の買い手がこれを期限まで長期保有する固定収入証書として捉えていることを示している。
日本の実務は十分に証明している。整然とした伝統的なライセンス販売ネットワークは確かにトークン化アセットの発行規模を急速に膨張させうるが、発行事業それ自体だけに頼る限り、本格的な深度のあるセカンダリ流動性市場を自発的に育むことは決してあり得ない。
資産価値上昇率がオンチェーン資金を引き付けるのに不十分
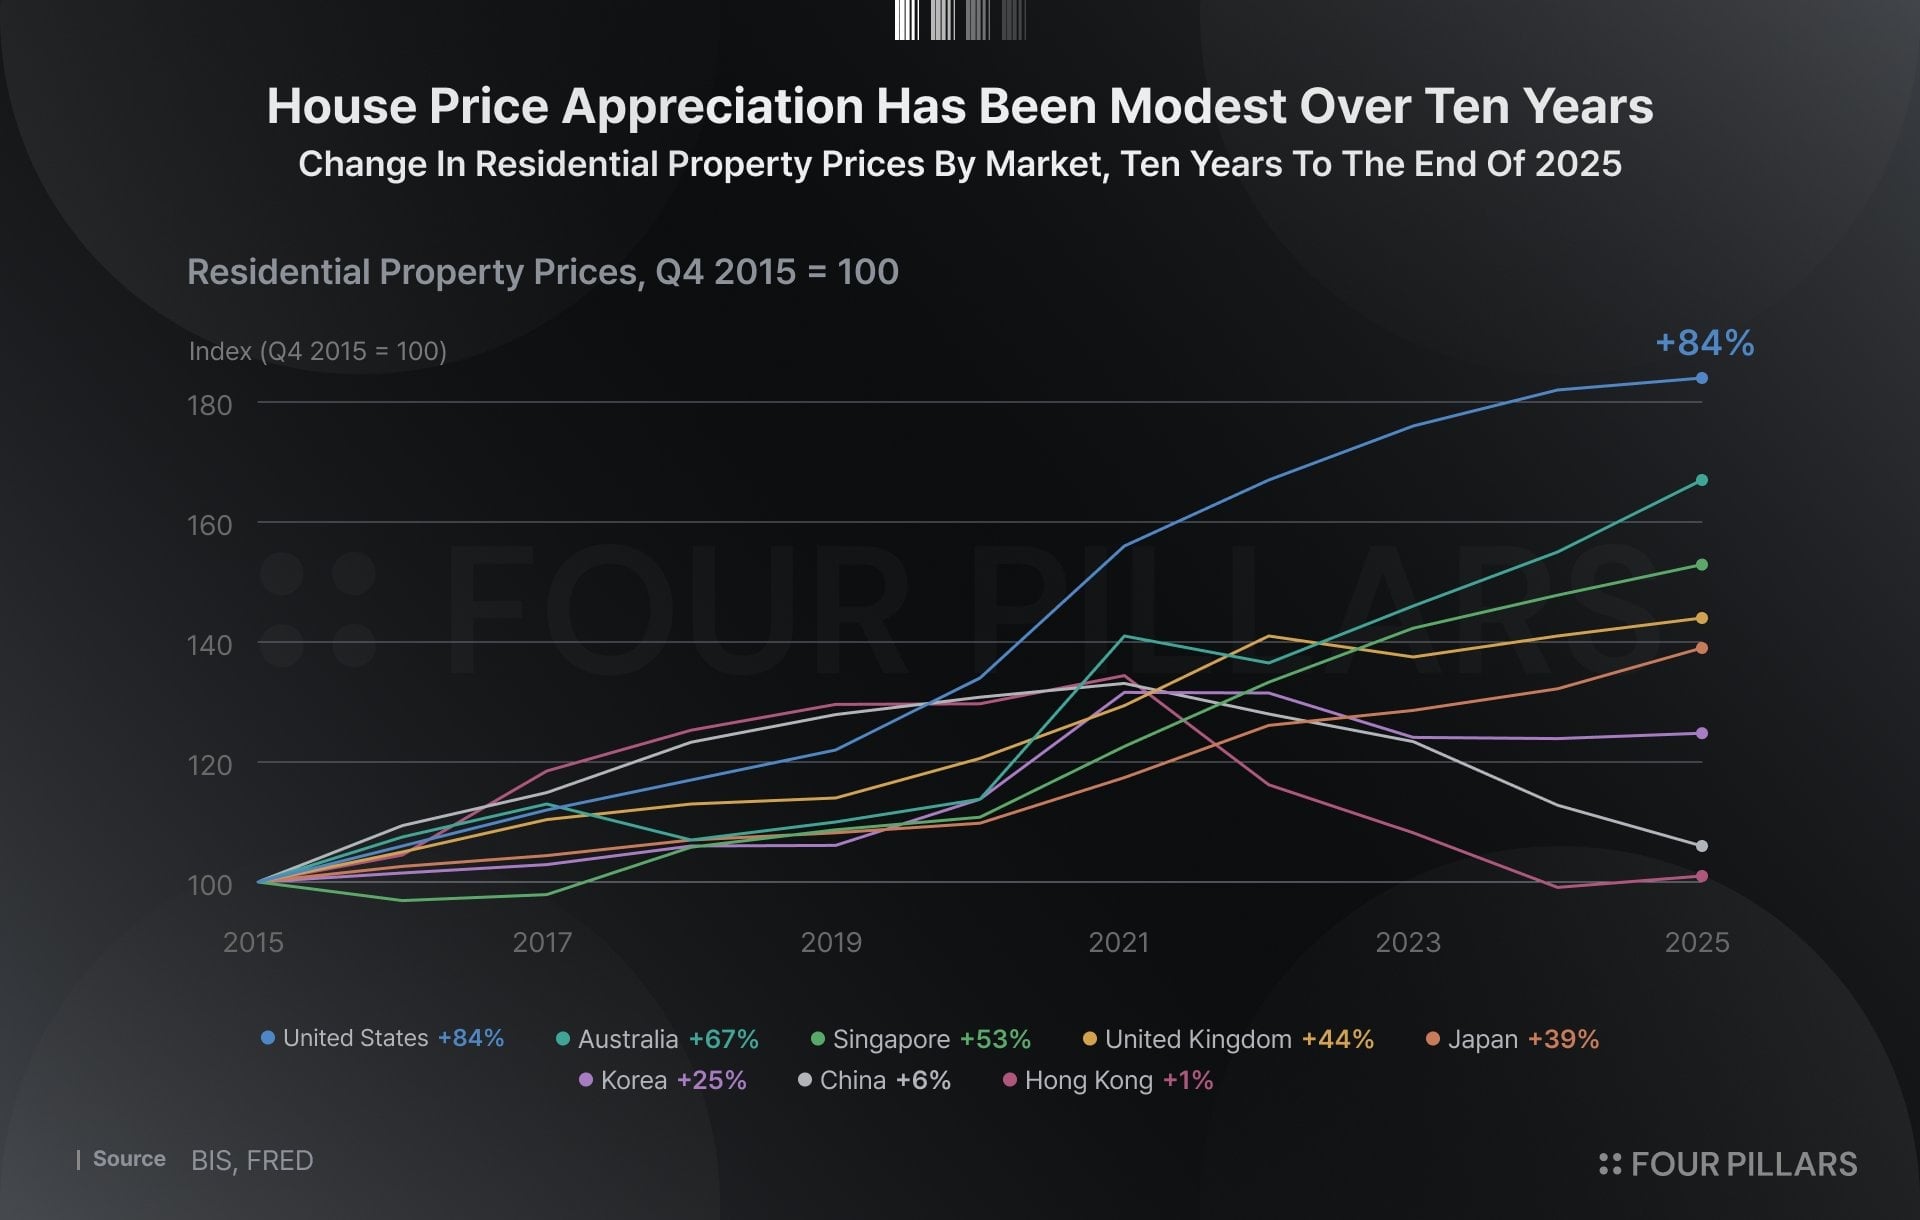
実体不動産自体の年間上昇率が鈍いため、膨大なオンチェーンネイティブ資金に対して有効な吸引力を発揮しえない。国際決済銀行(BIS データ)によると、2025年末までの 10年間において最も成果を上げた米国不動産市場の累積上昇率は 84% だったものの、これを年平均化すると約 6% に過ぎない。
シンガポールは同期間に年間約 4%、日本は 3%、韓国はわずか 2% であり、中国および香港市場の住宅価格指数は 10年周期終了時点でほぼ原点回帰している。
オンチェーンにおける高速回転収益に慣れた投資者にとって、このような複合リターンは極めて平凡に見える。現在、オンチェーンの住宅担保融資は住宅価格下落リスクを全く被ることなく、安定的に 6% から 9% の固定収益を支払える。
また無リスク資産側では、トークン化米国債(Treasuries)の規模は急速に $159億へ拡大したのに対し、狭義のオンチェーン不動産規模は $2.03億のまま足踏み状態が続いている。
現実世界において、購入者が不動産購入で顕著な富を築ける核心的要因は、銀行から高額な住宅ローンレバレッジを活用し、なおかつ代替不可能な実際の居住効用を享受している点にある。しかしオンチェーンのトークンホルダーは、レバレッジで拡げられていない純粋な価格変動のみを享受するに留まる。ゆえにオンチェーン不動産の価格エクスポージャーは、底層資産に対してレバレッジ機構を適用するか、利回り向上策を講じなければ、主流アセットと肩を並べる競争力を備えうることはない。
歴史的教訓:価格と債務のみをオンチェーンへ移すべし
過去に挫折した初期プロジェクトは、本質的に「RC造建築物をそのままそのままオンチェーンへ移設しようとした」という誤りに陥り、結果としてどれもうまくいかず、複雑な賃貸管理、限定された退出チャネル、および重くのしかかる運営コストによって完全に頓挫した。
業界における真の打開策の光は、他の二つのモードに向けられている。それらは重厚な實體建築をオフチェーンの物理空間に留め置き、「価格」と「債務」のみを抽出してオンチェーンに移行するからだ。
第一のモードは、レバレッジ取引と流動性ヘッジに特化したオンチェーン取引所の構築である。
純粋な不動産価格エクスポージャーに対する世界的な需要は長らく確実に存在していたが、有効なプライシング市場が生まれ難い阻害要因は、IPO 直前の企業株式市場と同様である。流動性が長期間にわたり不足しており、オンチェーン上で広く受け入れられる公平な価格を形成し難いためだ。過去、Parcl はこの根深い問題を効果的に解決することはできなかった。
しかし不動産分野には独自の優位性がある。権威ある機関が定期的に編成・公開する標準化指数が疑いの余地のない価格指標を提供しているのである。これにより派生商品プラットフォームは、年間 6% の上昇が鈍いと敬遠する投機家に高額レバレッジを提供できるだけでなく、多数のオーナー、不動産デベロッパー、およびクレジット機関にとって不可欠な下落リスクヘッジツールを提供することも可能になる。
第二のモードは、コンポーザブルエコシステムに深く組み込まれたオンチェーンプライベートクレジット体制の構築である。
住宅ローンmortgage は本来、世帯による継続的な返済に起因する安定的なキャッシュフローを内包しており、Figure プラットフォームは既に約 $200億規模の同種ローンを完全にオンチェーンに記録済みである。底層ローンアセットがトークン化されて標準化パッケージとなれば、オンチェーン上で迅速な転売、連続担保利用、自由な分割が可能となる。
Figure Connect は住宅ローン債権を直接オフチェーンの適格購入者に配布できる。また、同底層住宅純資産担保資金プールを背景に発行された PRIME トークンは、さらに Solana レンディング市場において中核担保品として流通利用 されている。
これら二つのモードの核心的な優位性は、プラットフォームが家賃滞納処理、設備保守、あるいは煩雑な地域訴訟対応を強制的に行う必要がなく、これらが過去単一物件トークン化プラットフォームが背負いきれなかった重荷であったことにあります。
不動産は依然として RWA の次なる爆発的成長エンジンとなり得るが、その繁栄は必ずクレジットと価格指数を中心に構築された現代金融派生層の上に建立されなければならない。
現時点、オンチェーン住宅クレジット一つの分野だけで、実際には約 $200億の資産規模が積み上がっている。ただし RWA.xyz が統計を取る際にこれを「プライベートクレジット」分類に振り替えており、あの $2.03億という狭義の不動産データには含まれていないだけである。
USHP が正式ローンチ前に既に $1億に上る申込承諾を確定させた今、今後の実際の取引パフォーマンスはこの業界全体に対し、指数化エクスポージャーが最後にこの古くからあるアセットである不動産へ、単一實體建築が決して持ち得ないような豊富な流動性を注入しうるかどうかを証明するはずだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Four Pillars