


オンチェーンRWA取引の進化:分散スワップが登場、従来の永続契約における資金金利の苛烈な負担から解放される
著者:Castle Labs
翻訳:TechFlow
TechFlow読解:RWAパーペチュアル契約は1年で取引量が120倍に急増したが、フィナンシングレートの変動性とリクイディティのコールドスタートが常に課題となっている。このほどリリースされたVariationalのスワップ商品は伝統金融のメイカーと直接接続し、予測不可能なフィナンシングレートを変動可能な年利付きのホールドイングレイトへと変えた。これはオンチェーンでRWA取引をコンプライアンス下で行いたい機関やメイカーにとって、分水嶺となる出来事となり得る。
パーペチュアル契約はデジタル資産取引において最も強力なツールの一つとなった。資金効率が高く、ユーザーは対象資産を実際に保有せずに価格エクスポージャーを得ることができる。
当初、パーペチュアル契約は同じ競技場で競争しており、暗号資産と流動性に焦点を当てていた。
パーペチュアル契約がより多くの資産、特にリアルワールド・アセット(RWA)へ拡大するにつれて競争軸は広がり、変化し続ける市場に対応するための多様な戦略が生み出されてきた。
このカテゴリーはすでに株式、コモディティ、インデックス、外国為替、IPO前市場、および暗号ネイティブの取引所モデルには本来適合しない他の資産へと拡大している。
実際、パーペチュアル契約としての上場においては、RWAと暗号ネイティブ資産の間には顕著な違いがある。これらの市場を通常のオーダースブック経由で上場するには、市場ごとに流動性をコールドスタートする必要があり、通常は補助金、インセンティブ、外部メイカーとの関係構築によって達成される。
本質的に、RWA向けパーペチュアル契約を上場させるためには、伝統的な取引時間帯以外でも7×24時間取引を提供できるソリューションを見つけ、新規立ち上げ市場に必要な十分な流動性を確保する必要がある。
さらに、パーペチュアル契約はRWA取引にとって理想的なツールではない。フィナンシングレートの変動性はRWAパーペチュアル契約の大きな痛点だ。
このような課題解決を試みるチームの一つであるVariationalはこのほどスワップ商品をリリースした。これは各市場と流動性を一から再構築することなく、増加し続けるマーケットリストをサポートするソリューションであり、同時にトレーダーに対して予測可能なコストを提供するものである。
名称の直訳とは異なり、これはAMM(自動市場 Maker)に関するスワップではない。スワップは伝統金融ですでに確立されている。Variationalのユーザーにとって、スワップはコストが予測可能で、流動性が伝統金融から直接供給されるRWA取引の新たな手段である。
本レポートではまず、RWAパーペチュアル契約の成長とその上昇し続ける市場シェアに焦点を当てて示した後、スワップについて深く掘り下げ、パーペチュアル契約と比較してその独自性を説明する。
さらに、各種パーペチュアル契約プラットフォームにおける注文執行状況の比較を通じて、このアーキテクチャがユーザーにどのように実際のメリットとして還元されるかを検証する。
RWAパーペチュアル契約:ニッチカテゴリからオンチェーン・パープ取引量の8分の1へ
RWAパーペチュアル契約は1年未満の期間で小規模なカテゴリーから、暗号取引において構造的な意義を持つシェアまで成長した。2025年10月時点ではこのカテゴリーの取引量は10億ドル以下だったが、8月には1,200億ドルを超え、数四半期で120倍に増加した。
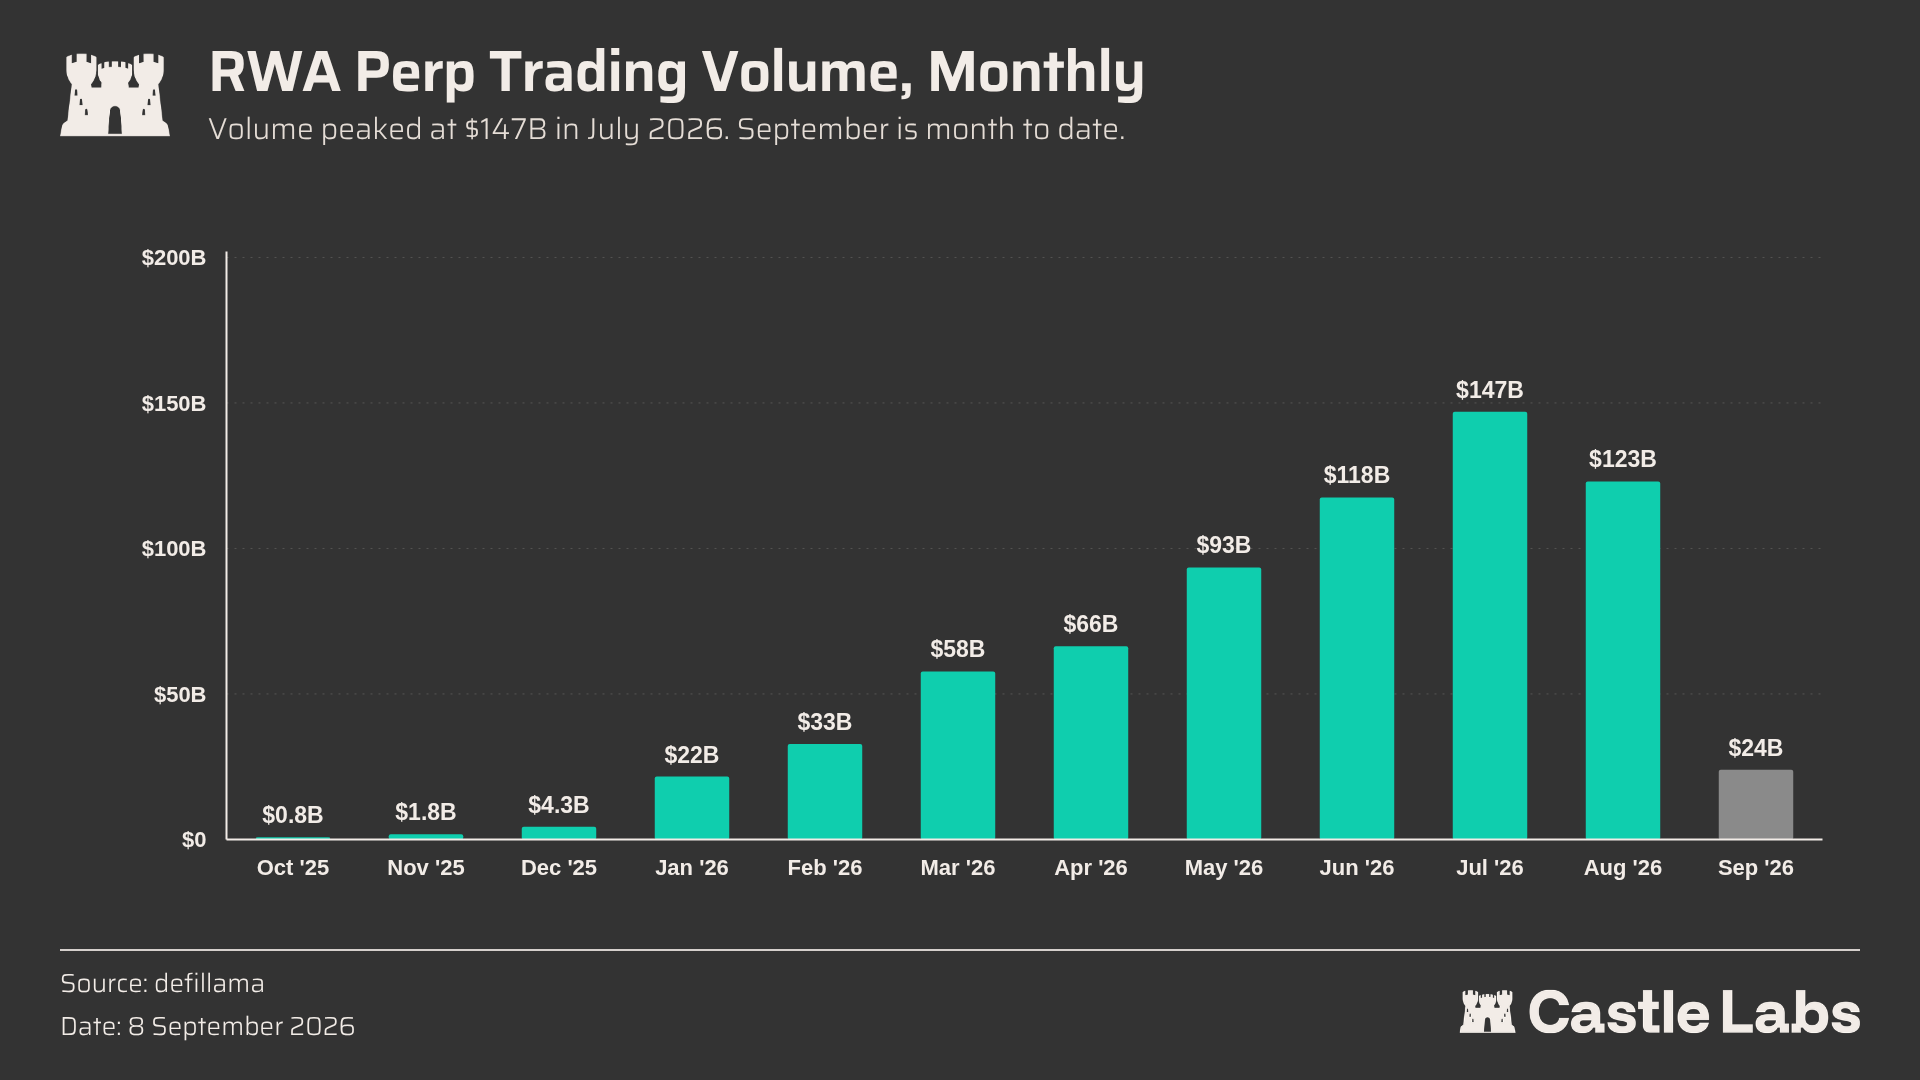
図:RWAパーペチュアル契約の月間取引量(2025年10月〜2026年9月)、2026年7月に1,470億ドルのピーク到達。データソース:DefiLlama/日付:2026年9月8日。
このカテゴリーは昨年10月に最初の転機を迎えた。当時、TradeXYZがHIP-3デプロイメントパートナーとしてHyperliquid上で上場したからだ。その後も継続的に成長を続け、7月にはオンチェーン・パープ取引量の20%というピークを記録。大半の月は12%〜13%程度の平均を残しており、オンチェーンでのパーペチュアル契約取引において8ドルにつき約1ドルがRWA由来であることを意味する。また、過去数ヶ月にかけて6月以降は基礎的な取引量レベルが1,000億ドルに定着してきた。
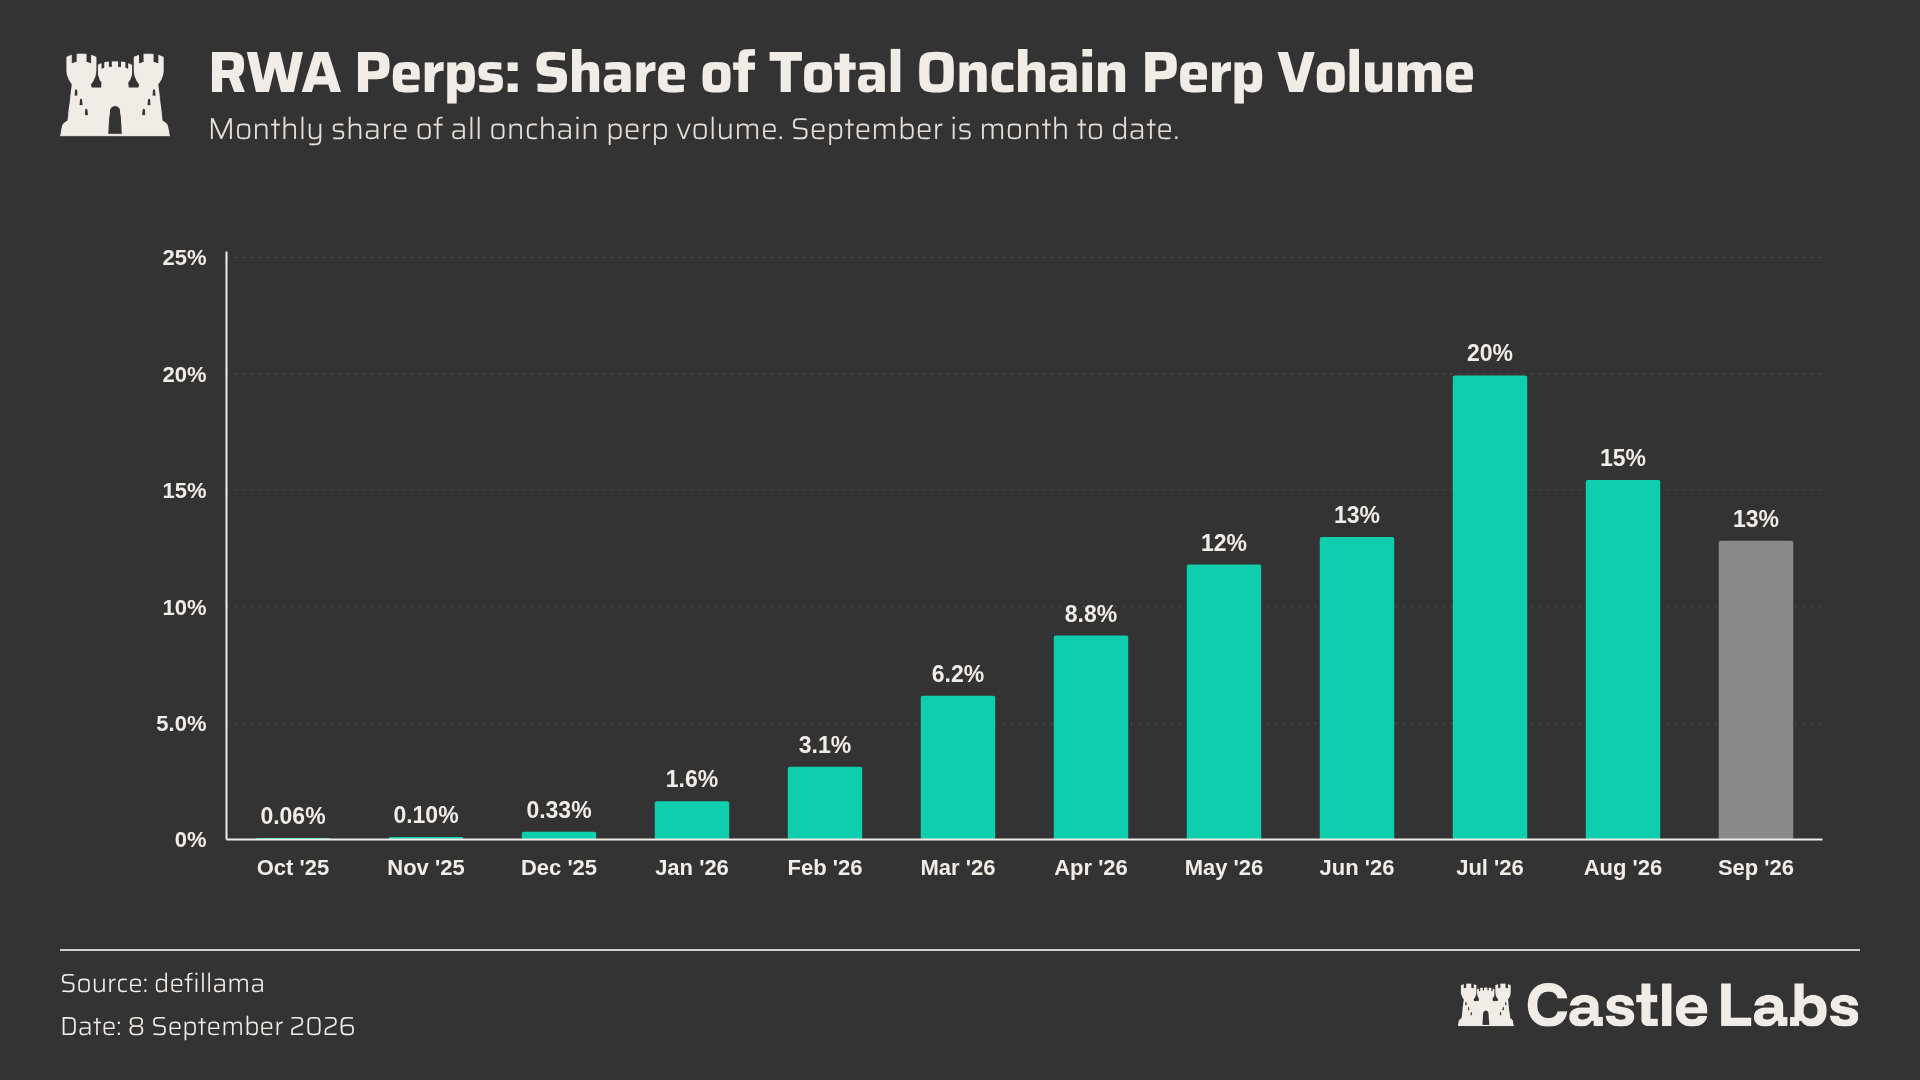
図:オンチェーン・パープ全体に対するRWAパーペチュアル契約の月間シェア(2025年10月〜2026年9月)、2026年7月に20%のピーク到達。データソース:DefiLlama/日付:2026年9月8日。
このカテゴリーの成長は急速だが、集中度も高い。現時点において、RWAパーペチュアル契約の合計オープン・インタレストは49億ドルであり、上位2 protocol のTradeXYZとVariationalがその90%近くを占めている。続くのはGMTrade、Lighter、Ondoなどである。
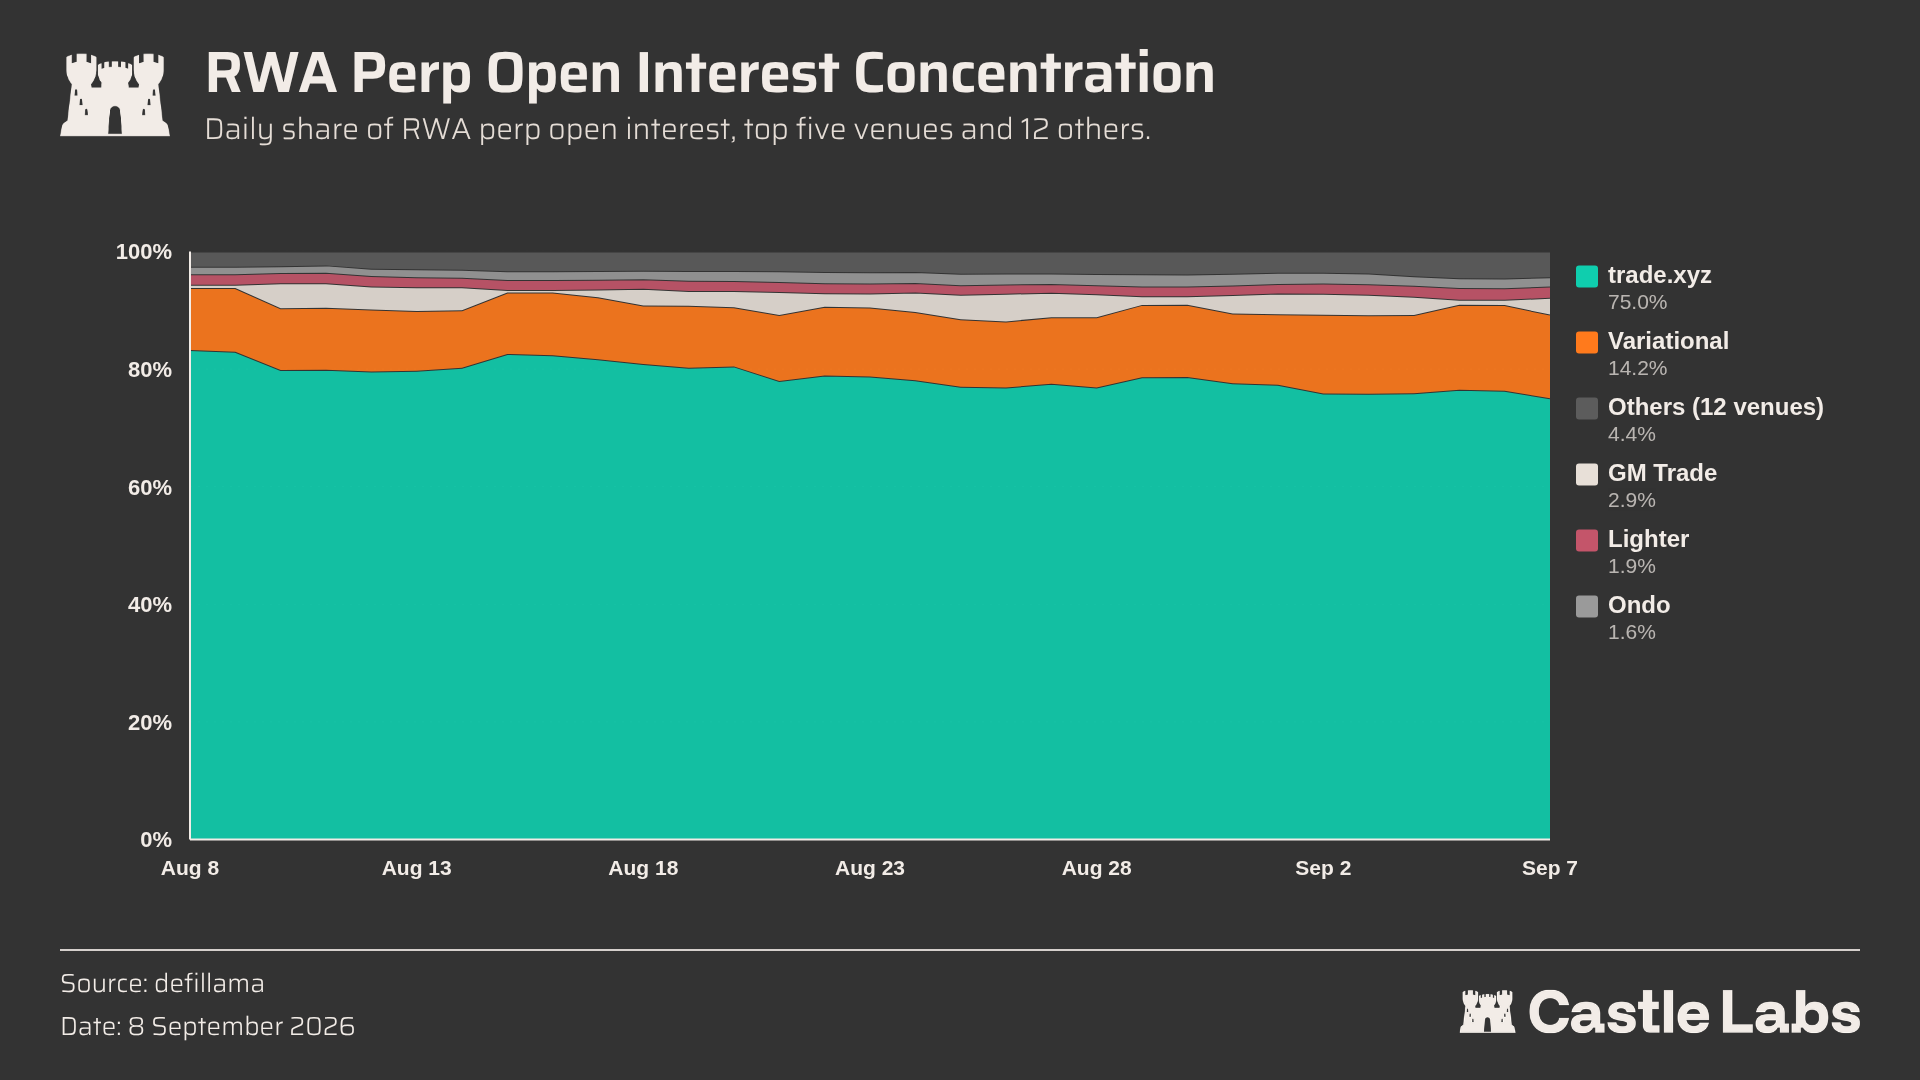
図:RWAパーペチュアル契約のオープン・インタレスト集中度(上位5プラットフォーム+その他)。Trade.xyzが約75%、Variationalが約14.2%。データソース:DefiLlama/日付:2026年9月8日。
このカテゴリーは今後も成長を続けると予想されており、Variationalスワップが主要な牽引役となると見ている。次のセクションではスワップとパーペチュアル契約を区別し、なぜ前者がオンチェーンでRWA取引を行う上でより優れた方法なのかを解説する。
スワップか、それともパーペチュアル契約か?
本章ではスワップを新しいプリミティブとして定義し、取引ツールとしてのパーペチュアル契約との違いを明確にする。
根本的には、両方とも「線形デリバティブ」であり、収益が線の関数であることを意味する。つまり、資産価格の変動が直線的にコントラクト発生額のドル価値に変換される構造だ。
しかし、パーペチュアル契約とスワップでは追跡対象に根本的な違いがある。
パーペチュアル契約は対象資産のインデックス価格に緊密に追従するために誕生した。そのため、リバランスを促すためにフィナンシングレートを用い、現物資産のインデックス価格に密接に従う仕組みになっている。
一方、スワップは「一定期間における資産の総合リターンを追跡する」ために用いられる。
これはフィナンシングレート上の差異として表れる。従来のパーペチュアル契約と比較して、スワップはポジションに対して日次1回の料金のみを請求し、市場クロージング時(米国東部時間午後5時)に徴収される。
パーペチュアル契約のフィナンシングレートが需給に依存するのに対し、スワップの費用は「伝統市場において対象資産を調達するための真のコスト」に基づいて算出される「ホールドイングレイト」として理解するのが適切である。
株式の場合、これはインデックス通貨overnight金利(例えば米ドルのSOFR)を意味する。外国為替の場合は通貨間のovernight金利差にスプレッド調整を施したものとなる。貴金属の場合、overnightで米ドルを借入または貸出しする場合の隠れたコストを示す。
これらの金利は伝統金融と厳密に連動している。これらはVariationalが伝統金融の流動性パートナーから取得した、市場金利に基づく現実的な融資条件だからである。
同様に重要なのは、スワップがユーザーに配当を受け取る権限を与える点だ。ロングポジションは配当額を受け取り、ショートポジションは配当を支払う。
当初、スワップ市場では個別マージン(セパレートマージン)が採用され、開始時および終了時の取引時間が設定される。Variationalによれば、これらの市場は段階的に7×24時間の運用に移行し、プラットフォーム内でクロスマージン(クロスマージン)の実装が進められる予定だ。
初回上場スワップ市場はUS100、US500、XAU、XAG、USOILである。今月初頭の上場以降、これらの市場は38億ドルの取引量を記録し、オープン・インタレストのピークは2.45億ドルに達した。
Variationalにとって、パーペチュアル契約からスワップへ進化することは必然的なステップであった。上場僅か2ヶ月でTradFiパープが既に取引量とオープン・インタレストの50%超を占めていることを考慮すれば当然だ。
需給関係や頻繁な変動費用に頼るのではなく、Variationalは伝統金融の流動性への直接アクセスに注力し、不安定なフィナンシングレートを変動可能かつ予測容易な年利式ホールドイングレイトへと転換することで、機関投資家がRWAへよりアクセスしやすい環境を整えている。
まとめると、スワップとパーペチュアル契約のいずれも対象資産へのエクスポージャーを提供できる。
スワップは伝統金融のパートナーネットワークから流動性を獲得し、フィナンシングレートは日次費用に置き換えられ、安定したホールドイングレイトと見なせる。「主に米ドル調達コストをベースラインとしている」。
通常、上場済みのスワップ市場では、これによりロング側が年率4%〜6%を支払う一方で、ショート側が年率2%〜3%を獲得することになる。
続行する前に重要な留意事項がある。スワップは孤立して動作するわけではない。完全に理解するためにも、次のセクションではOmni流動性プロバイダー(OLP)の詳細とそのスワップとの共闘動作機構を探る。
Omni と Swap
大多数のパーペチュアル契約取引所は、自社プラットフォーム内で流動性を誘導する必要がある。これはメジャー・アセットでは機能するが、プラットフォームがより多くの資産の上場を試みると問題が表面化する。各新規市場にはメイカー、在庫、インセンティブ、リスク限度、そして深いオーダースブックを支えるための十分な双方向需要が求められるためだ。
スワップの主な差別化要因は、どのように流動性を獲得するかという点にあり、これがより優れた注文執行を可能にする理由でもある。
VariationalはRFQ(引用依頼)による執行と垂直統合型の流動性プロバイダーであるOmniを採用することで、流動性不足の問題を回避している。
Omni流動性プロバイダー(OLP)はVariationalが傘下に置く統合メイカーである。
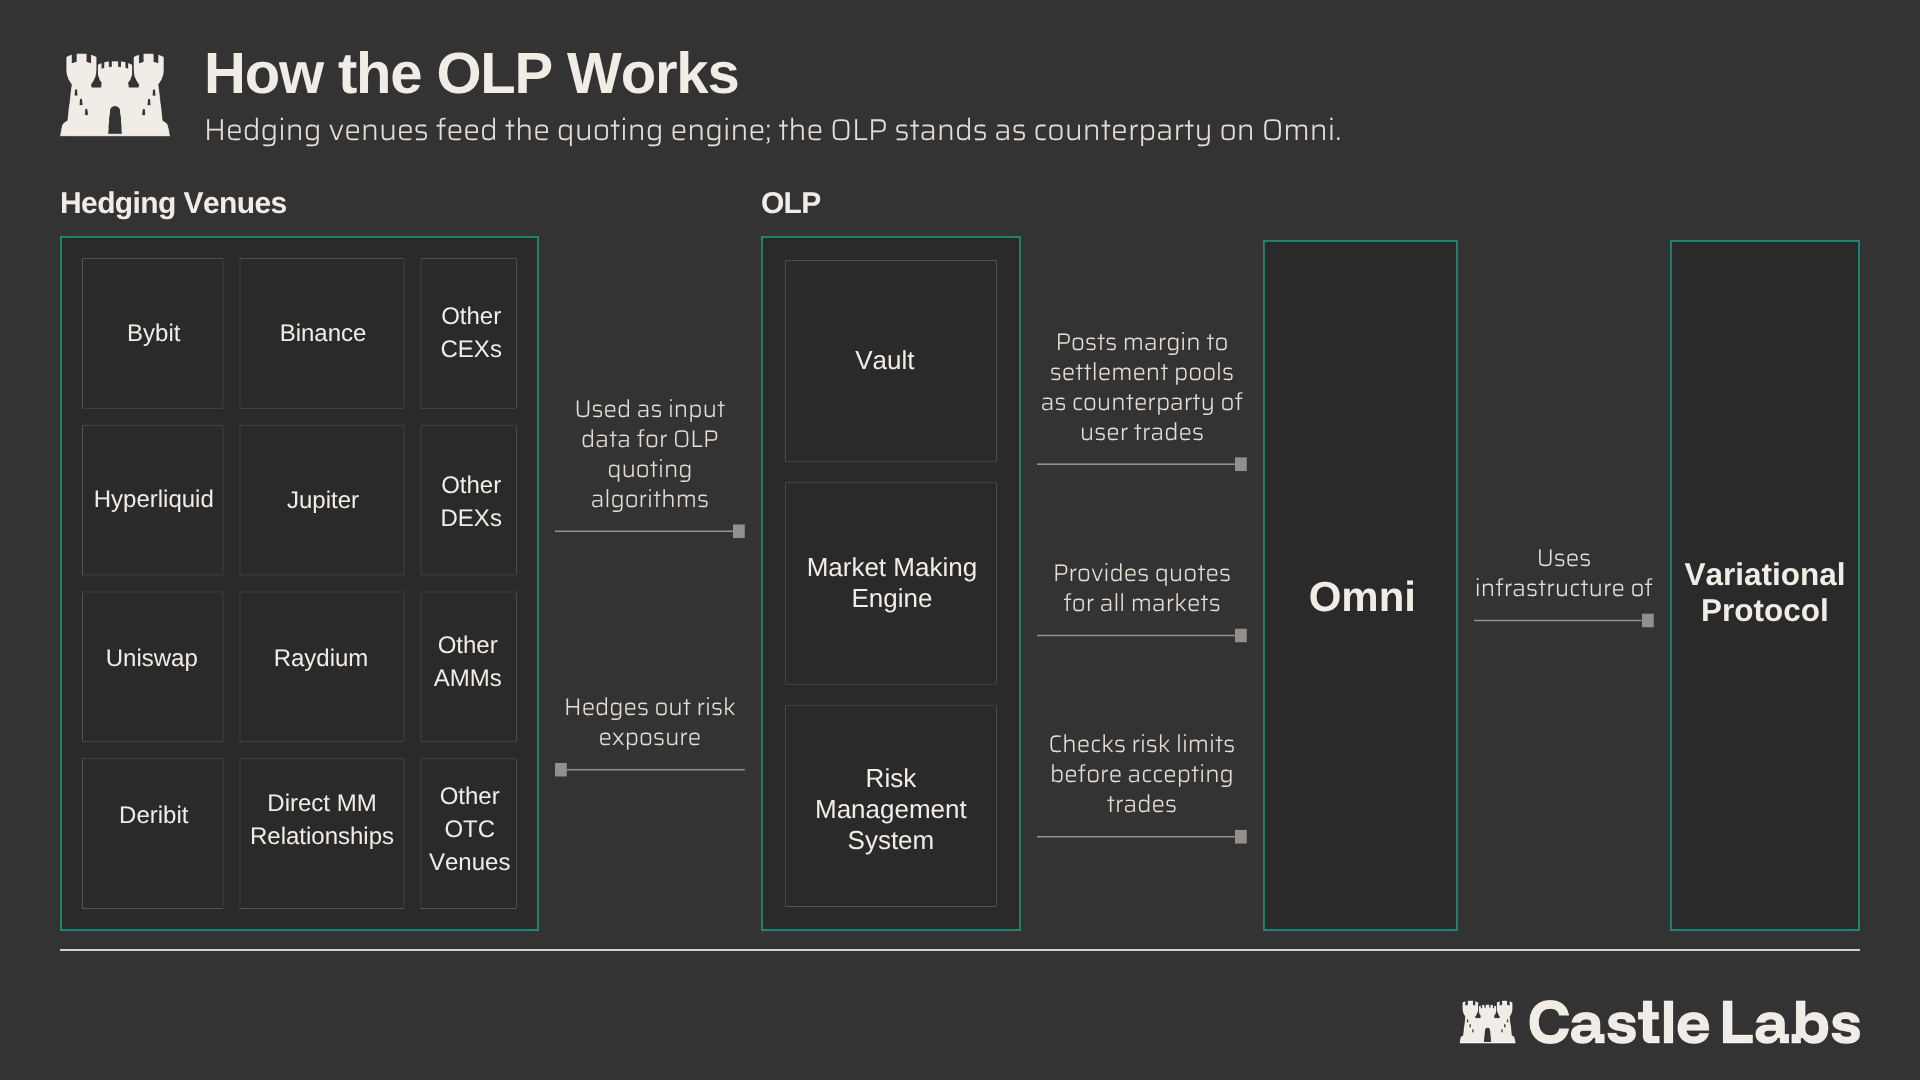
図:OLP(Omni流動性プロバイダー)の動作原理。ヘッジ先の市場がクォートエンジンへの入力データを提供し、OLPがOmni上で取引相手方となる。データソース:Variational/Castle Labs。
OLPはVariationalのRFQシステム内の流動性プロバイダーと直接対峙し、これらの流動性をオンチェーンに持ち込む。OLPがOmni上の全取引のカウンターパーティとなるため、初回スワップ市場のオープン・インタレスト上限は1,000万ドルに設定されている(その後、迅速に引き上げられる見込み)。これはチームにOLPのヘッジ戦略テスト時間を確保するためである。OLPは中央集権型取引所(CEX)、分散型取引所(DEX)、およびTradFi由来の外部流動性を活用してリスク管理とヘッジを行う。
VariationalはTradFi市場からのスワップ流動性をアグリゲーションしているため、当初はこれらの商品が伝統市場の取引時間に従う。より多くの流動性源泉が統合され、伝統市場が全面的な24時間取引へと進化していくにつれて、24/7取引の実現が期待されている。
このアプローチの恩恵は明らかである。Variationalはゼロからオーダースブックを構築することなく新規市場を上場できる。むしろ必要となるのは、価格ソース、RFQシステム内の信頼性の高いパートナー、そしてOLPのヘッジ戦略のみだ。
この設計は流動性リスクを引き受けるものではなく、価格の透明性とリスク管理の間に最適化を図っているものである。
次のセクションでは、Variational Swapとその他のパーペチュアル契約取引所の注文実行コストを比較検証し、現実がどう映るかを確認する。
スワップはVariationalにおける実行コストを大幅に削減し、TradFiパープ契約の実行コストは最良の流動性を持つオンチェーン取引所に比べて8〜12倍低廉となった。
当方のリサーチを一貫して追ってきた読者なら、これがRWA取引に関わる全ての人が最も重視する部分であることはご存じだろう。RWAには透明性、グローバルなアクセス性、実行効率など多数の利点があるものの、これらのオンチェーン資産は最終的に、TradFiにおける対応資産と肩を並べるか、あるいはそれを超える実行品質を提供できるかが問われるのだ。
Swap と Perp の実行コスト比較分析
Perpは24/7稼働の暗号スタイル市場により適しており、フィナンシングレートは取引所の需給によって決定される。一方、Swapは伝統的アセットにより適している。それは調達コスト、配当、および外部流動性の重要性が高いためだ。
Variational Swapに関する最も説得力のある主張は、単に提供市場数が多岐にわたるだけでなく、より優れた注文執行能力を備えている点にある。
これを精緻に計測するため、当方はVariational Swapの実行コストを、TradFiパーペチュアル契約を上場している主要なオンチェーン取引所と比較した。サンプルに含まれるプラットフォームには、TradeXYZ、Lighter、Ostiumといった主流のオンチェーンPerp取引所が含まれる。
調査方法論
対象市場のサンプルでは、US100、US500、XAU、XAG市場、並びに各取引所における当該市場の対応製品を分析比較した。各所における注文執行のメソッドが異なるため、実行コストの測定手法もそれぞれ異なっている。
TradeXYZやLighterのようなオーダースブック駆動の取引所については、リアルタイムでオーダースブックを取得・ソートし、階層を遡ってトラバースさせることで市況注文の状況を反映させた。VariationalやOstiumのようなクォート駆動の取引所については、様々なロットサイズにおける公表クォートを用いて分析を行った。
実行コストは、ロングとショートの両方向におけるポジションコストの平均値によって測定する。これにより、クォートとオーダースブックの実際の状態をより包括的に把握することができる。
分析結果
LighterやVariationalなどの一部の取引所は取引手数料を課さないため、実行コストは完全にスプレッドによって計算される。他のプラットフォームは手数料を徴収するため、実行コストが増加する構造にある。
まず分析の対象とした市場はUS100である。
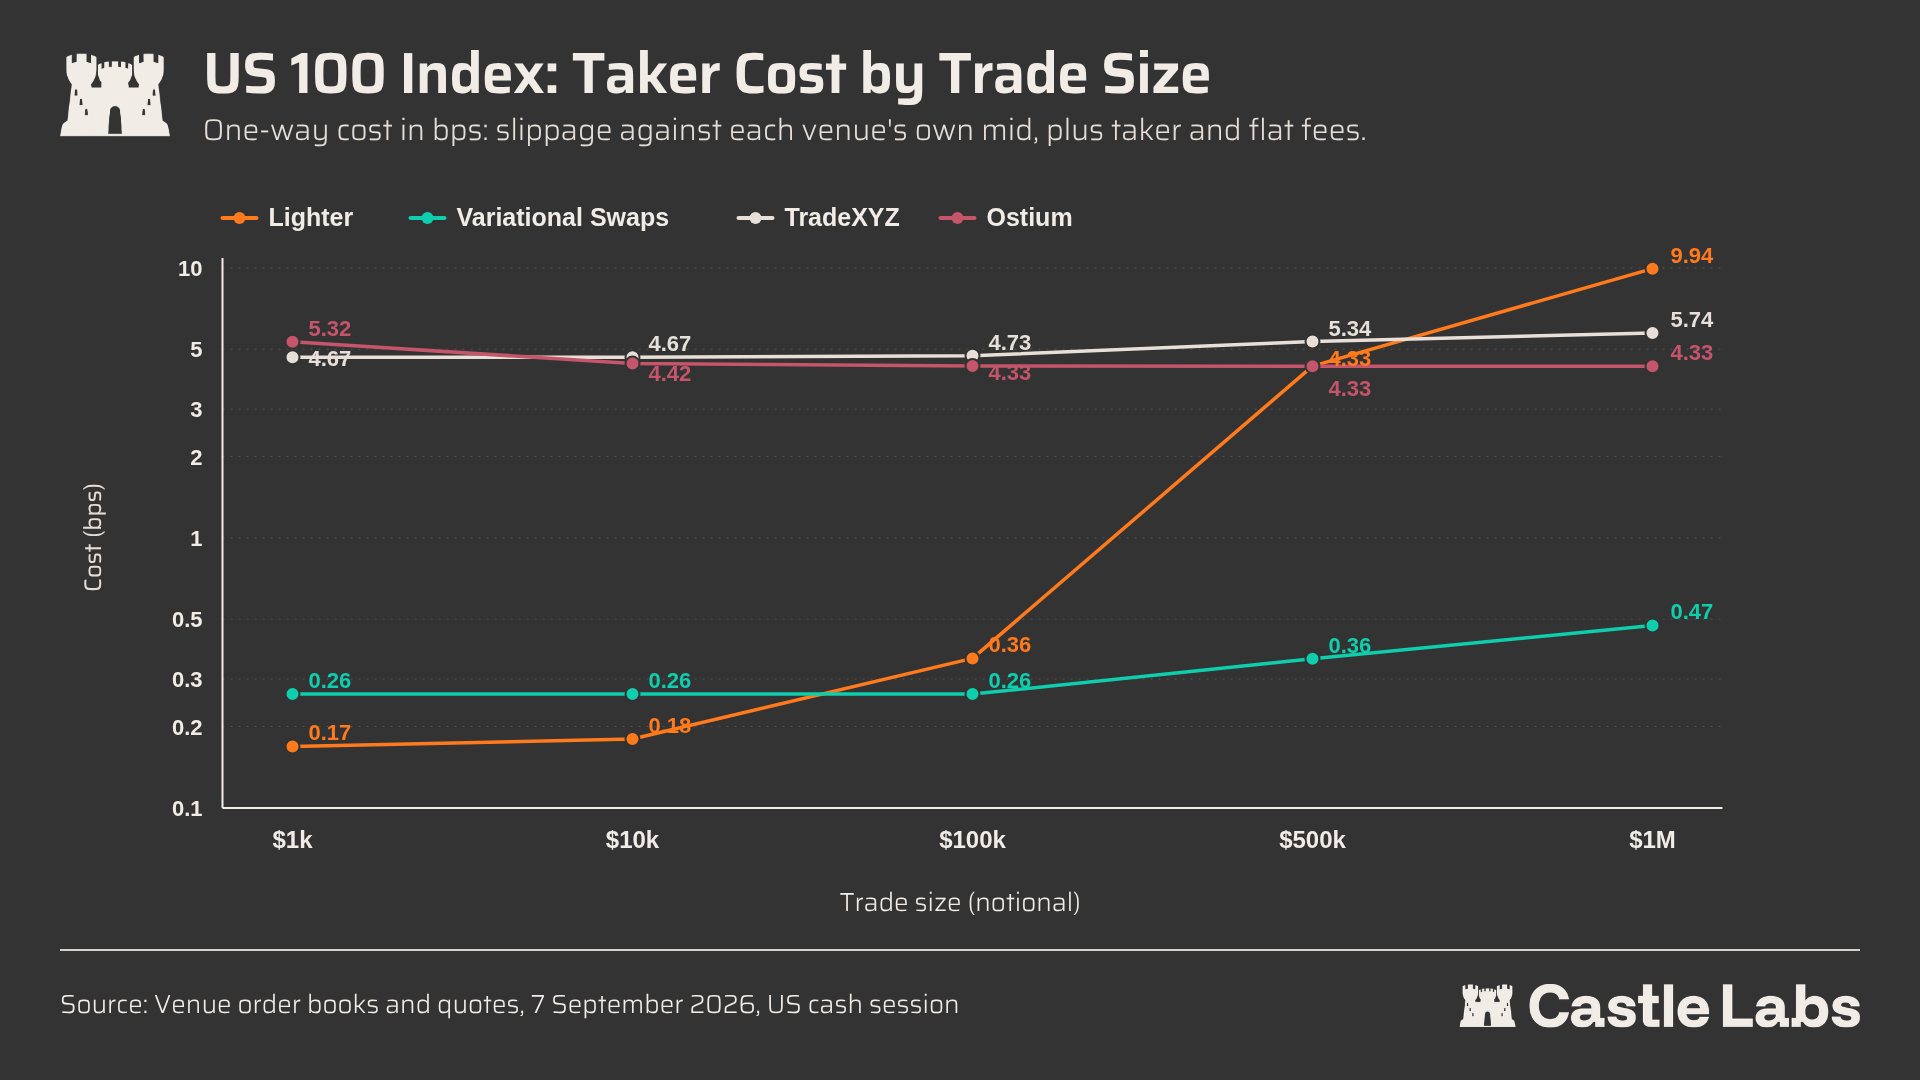
図:US100指数におけるロットサイズ別のTaker実行コスト(ベーシスポイント)。データソース:各取引所のオーダースブック及びクォート/米株市場セション(2026年9月7日);Castle Labs。
1,000ドルや1万ドルのような小規模ロットではLighterが最も低廉で0.18bpの料金だが、その実行コストは急速に上昇し、10万ドルでは0.36bpから100万ドルの注文では9.94bpを超えた。手数料構造の影響により、OstiumとTradeXYZは小規模取引において最も高価となり、それぞれ5.32bp、4.67bpの料金を請求する。
対照的に、Variational Swapのコスト増加は緩やかで、1,000ドル取引では0.26bpから100万ドル取引では0.47bpへと推移し、TradeXYZ(5.74bp)と比較して12倍、Lighter(9.94bp)に対しても約21倍低廉となっている。
US500市場など他の市場でも同様の傾向が確認できた。
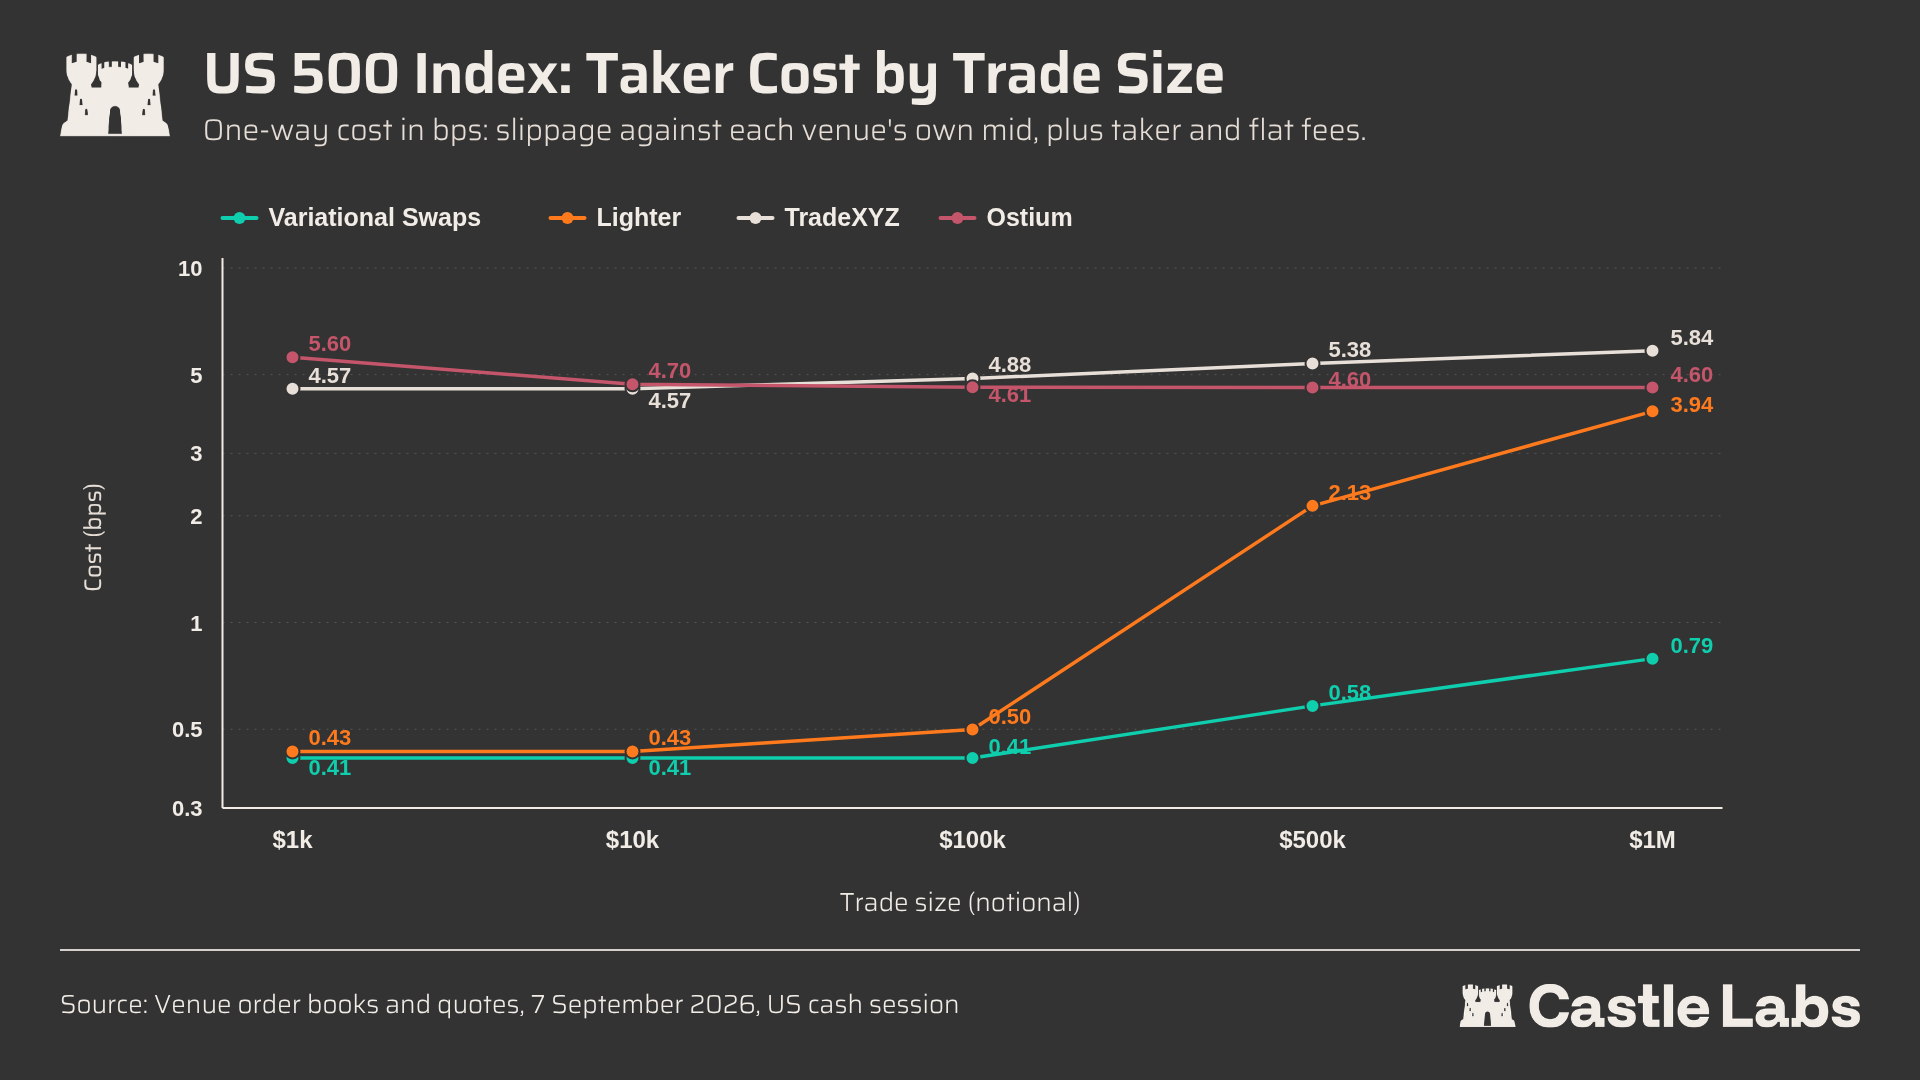
図:US500指数におけるロットサイズ別のTaker実行コスト(ベーシスポイント)。データソース:各取引所のオーダースブック及びクォート/米株市場セション(2026年9月7日);Castle Labs。
今回の具体的なケースでは、Variationalがすべてのロットサイズにおいて最安の取引所となっており、1,000ドルおよび1万ドルでも0.415bp(Lighterの0.433bpと比較)となっている。
両プラットフォーム間の格差は小規模なロットでは小さいものの、100万ドルでは5倍に拡大する。これは79ドルと395ドルという顕著な実行コストの違いを意味する。TradeXYZとOstiumはそれぞれ5.84bp、4.60bpの料金を設定している。
次に、各プラットフォームにおける銀(XAG)の分析を行う。
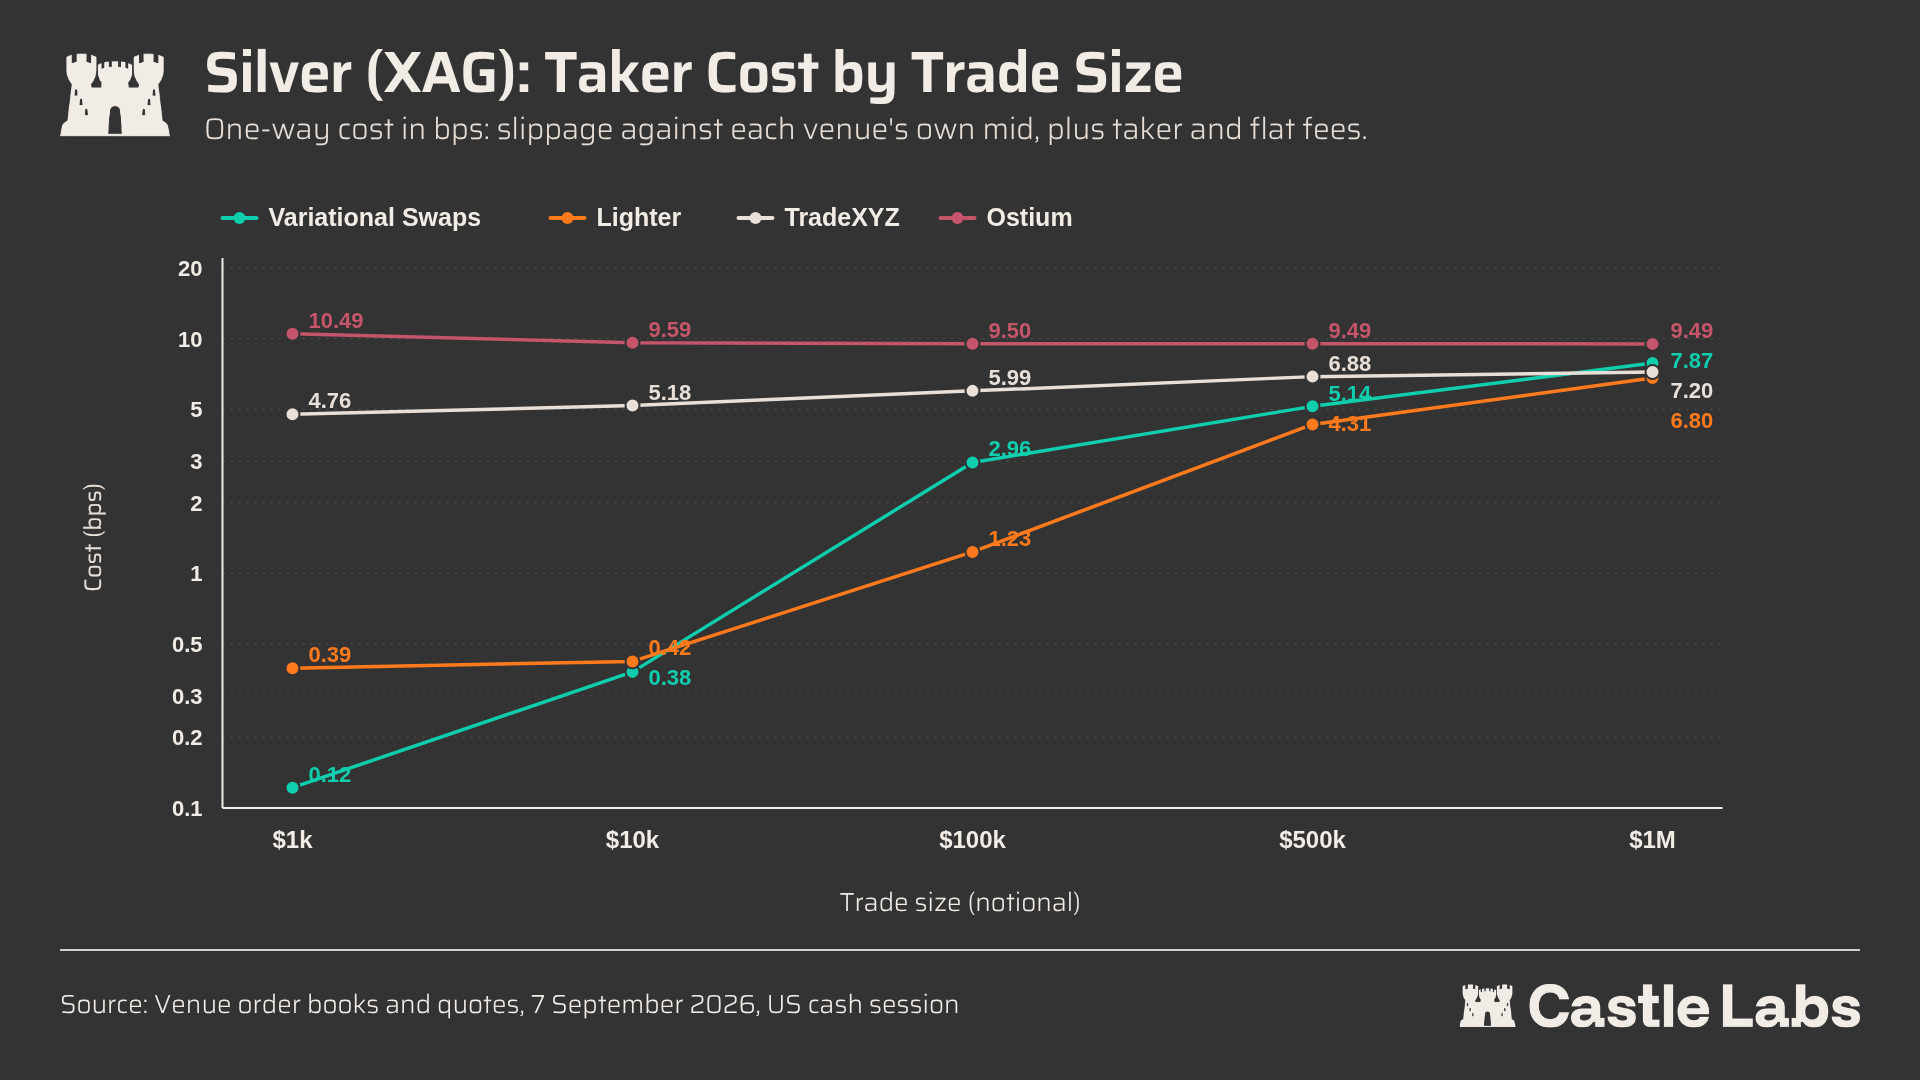
図:銀(XAG)におけるロットサイズ別のTaker実行コスト(ベーシスポイント)。データソース:各取引所のオーダースブック及びクォート/米株市場セション(2026年9月7日);Castle Labs。
Variationalは1,000ドル(0.12bp)および1万ドル(0.38bp)において最安の取引所だが、10万ドル規模に至ると実行コストが上昇しLighterを超越し、さらに大規模ロットではコストが顕著に増加する。Variationalにおける50万ドルの注文コストは5.14bpであり、Lighterの4.31bpと比較して約20%の差がある。現在のところXAGは上場済みのSwap市場の中で最もスプレッド(深さ)が浅く、他市場に見られるような平滑な価格形成が行われていない。XAGの取引量拡大に伴い、これらの知見は他市場へも拡張されると見込んでいる。
次にゴールド(XAU)市場の分析に入る。その振る舞いはUS100およびUS500指数と同様のパターンを示した。
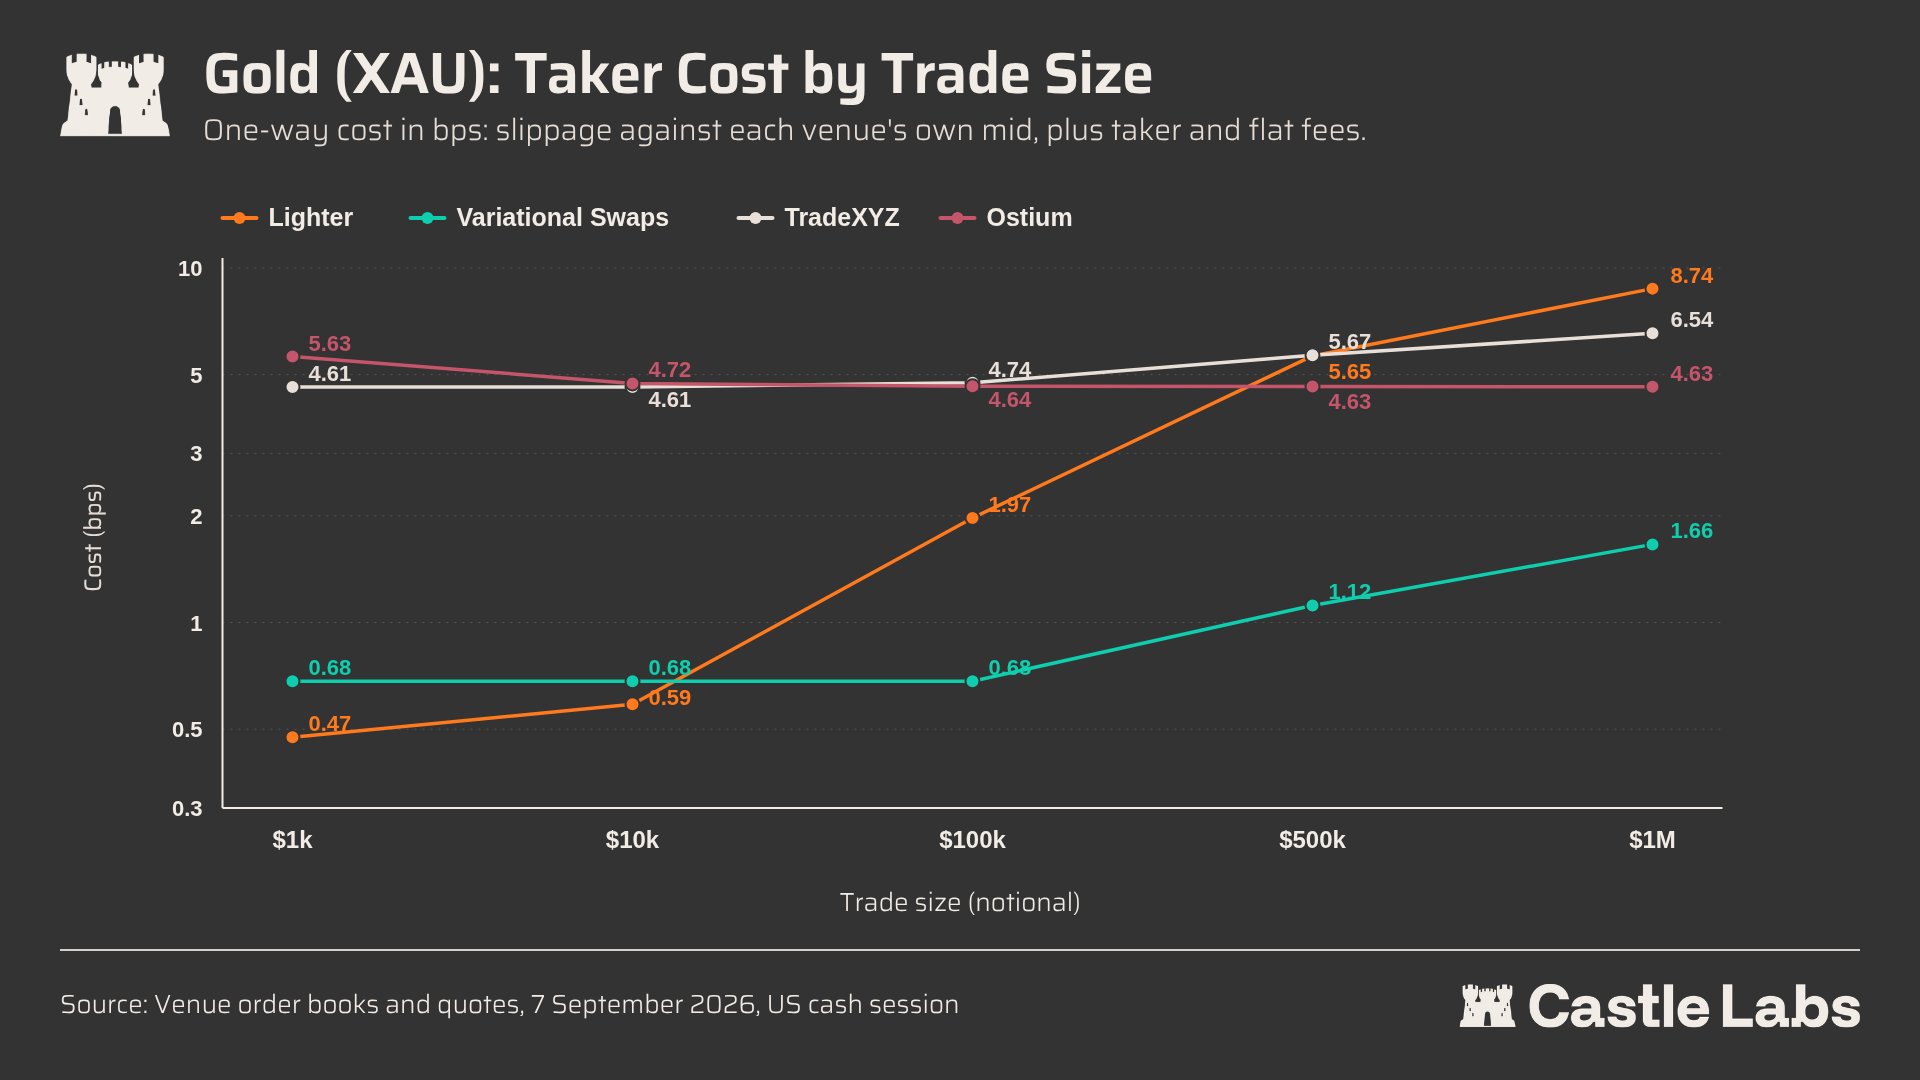
図:ゴールド(XAU)におけるロットサイズ別のTaker実行コスト(ベーシスポイント)。データソース:各取引所のオーダースブック及びクォート/米株市場セション(2026年9月7日);Castle Labs。
1,000ドルおよび1万ドルの小口注文においてはLighterが最安の代替先となり、それぞれ5セント、60セントの開倉コストであった。一方、Variationalは10万ドル以上の大口ロットで首位を維持し、コストはわずか0.68bpでLighterと比較して65%低廉だ。最大100万ドルの注文でもVariationalの優位性は保たれ、手数料は1.66bpにとどまる。競合他社の中ではOstiumが4.63bpで最も近いが、TradeXYZは6.54bp、Lighterに至っては8.74bpまで跳ね上がった。大半の市場において、Variationalは大口注文における最安の取引所であり、LighterはゴールドやUS100などのアセットに対して1,000ドルや1万ドルといった小口注文で先行する結果となった。
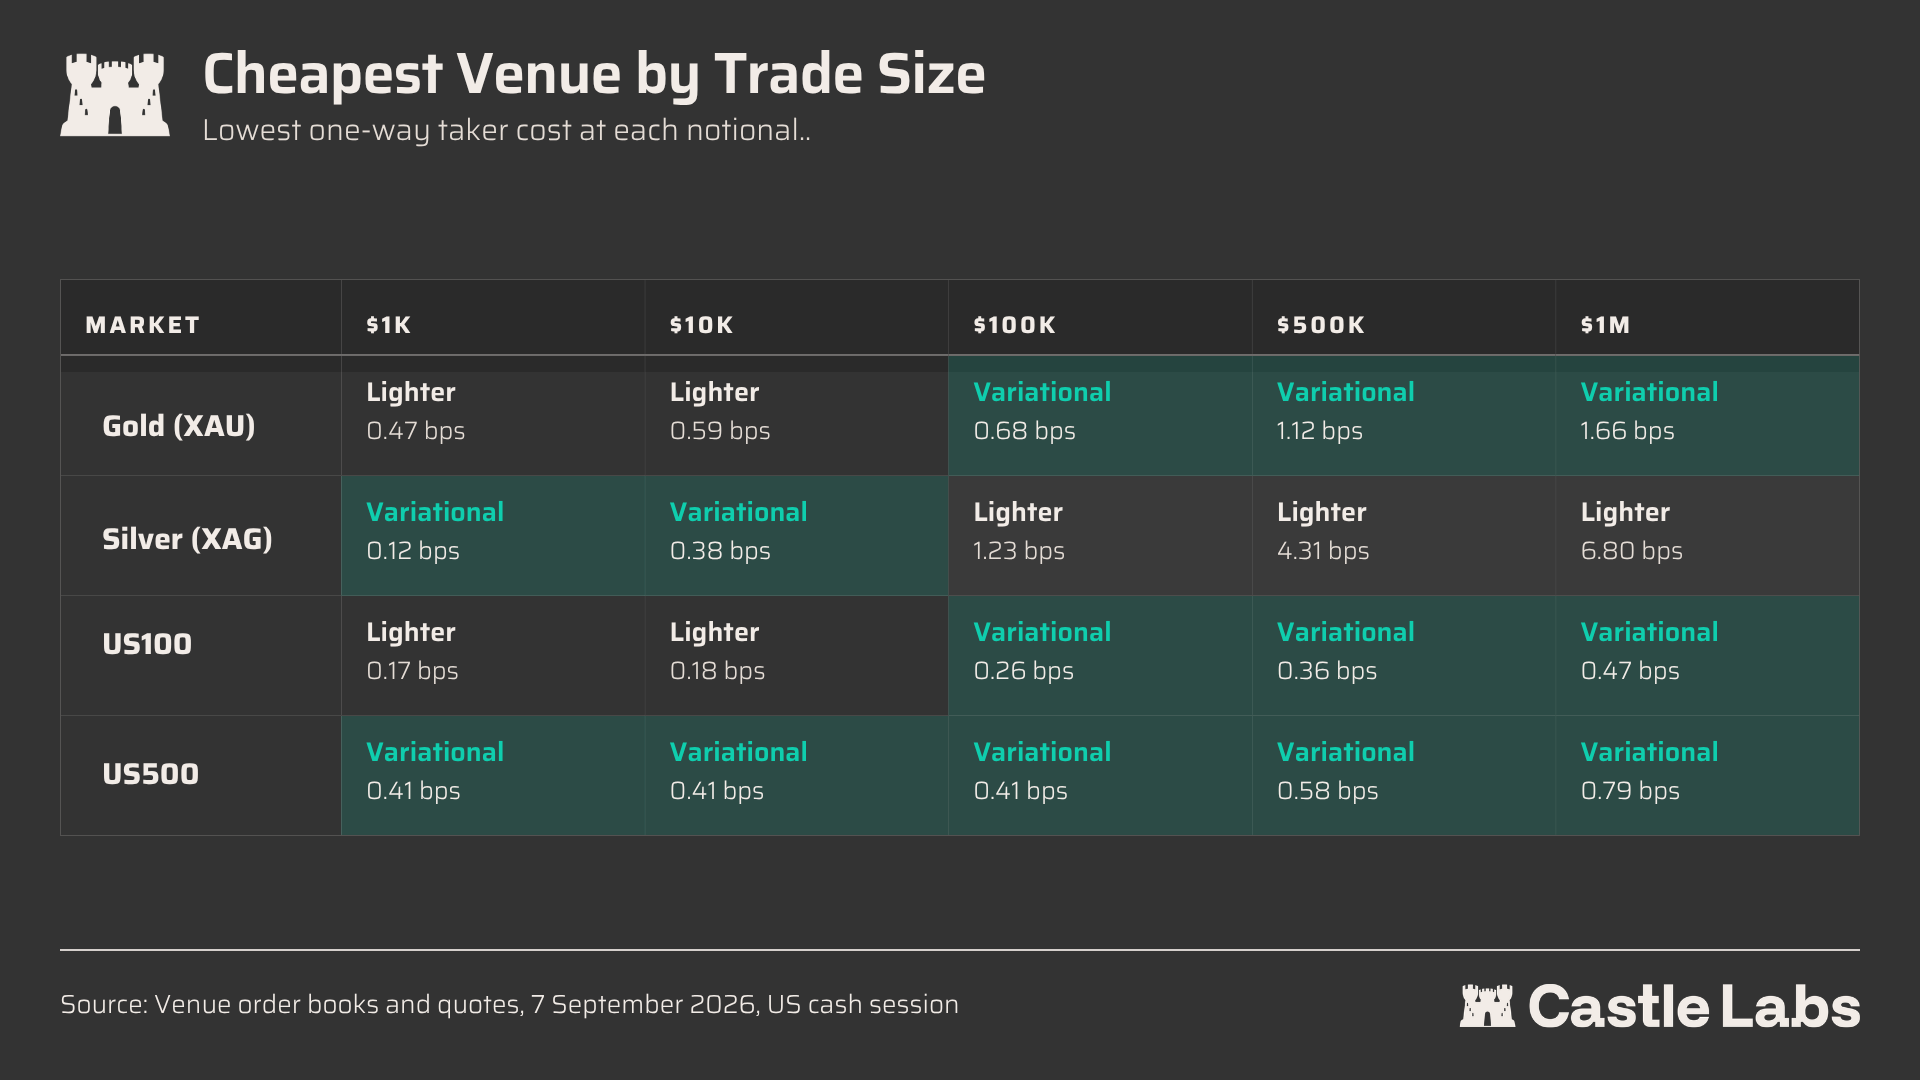
図:各市場におけるロットサイズ別Taker実行コスト最低取引所の比較(XAU、XAG、US100、US500)。データソース:各取引所のオーダースブック及びクォート/米株市場セション(2026年9月7日);Castle Labs。
オンチェーン取引の景観は今もなお継続的に進化している。
パーペチュアル契約取引量に占めるRWAおよびTradFiアセットの比率は着実に上昇しつつある。
オンチェーン原生ユーザーからの需要は依然として活発であるものの、これらのアセットの新規性以及びブロックチェーン上場に起因するアクセス性の向上を考慮しても、市場が巨額取引を可能にする機関投資家を十分に取り込むための効率水準に達していないことを意味する。
パーペチュアル契約プロトコルは引き続き、「魅力的な新規資産の上場」と「高効率実行に必要な十分な流動性の確保」の間で慎重なバランスを取る必要がある。さらに、パーペチュアル契約はRWAトレーダーにとって必ずしも親切設計ではなく、予測不可能なフィナンシングレートが取成最終損益に影響を与えうるためだ。
Variationalスワップは、この2つの課題を同時に解決する有望なアプローチであり、個人および機関投資法の双方に利益をもたらす。
前者は予測可能な資金コストにより恩恵を受け、スワップポジションを介したエクスポージャーの真のコストを明確に把握できる。後者は低い実行コスト、予測可能なフィナンシングレート、ならびに対象市場との緊密な連動性に依存できる。
スワップの急速な伸張がこの事実を証明している。現在、Variationalの日間取引量の50%超をスワップが担っており、オープン・インタレストは2.2億ドルを上回っている。
これは主にUS100市場の牽引によるものである。9月7日時点で、同市場は全スワップ取引量の50%超、オープン・インタレストの30%を占めている。
初回上場市場におけるフィナンシングレートを見ると、ロング側の年率支払いは4.6%〜5.7%の範囲にあり、ショート側の年率収益率は約2.4%となっている
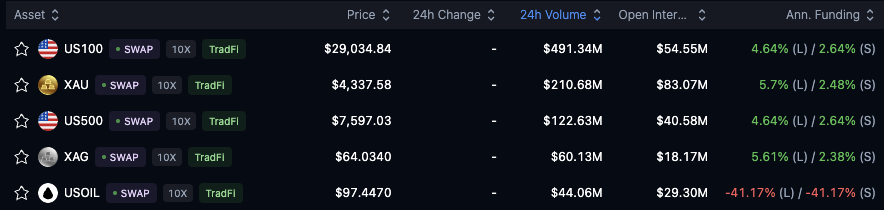
図:Variational Swap初回上場市場(US100、XAU、US500、XAG、USOIL)の価格動向、24時間取引量、オープン・インタレスト、ならびに年率フィナンシングレート(ロング/ショート)。データソース:Variational。
これまで、大口取引において大半のRWA市場で良好な実行パフォーマンスを得ることは困難だった。スワップは流動性コールドスタートの必要性を排除し、あらゆる市場にTradFiレベルの深さを実現することで、パーペチュアル取引所をオンチェーンデリバティブプロトコルへと再定義した──それはすでに流動性が存在する場所において流動性を集約し、透明性を持って該当エクスポージャーを決済するものである。
このビジネスモデルには明確な利点がある。より多数の市場をサポート可能とし、流動性起動の遅延問題を回避でき、ユーザーに対して予測可能なコストでオンチェーン・オーダースブックからの上場が困難なアセットへのエクスポージャーを提供するのである。
こうした取り組みによって、スワップはRWAに対してもっと明確な構造をもたらした。資金コストおよび取引時間は対象市場を反映しており、需給によって駆動されるパーペチュアル契約テンプレートに縛られない構造となっている。
見返りとして、このモデルはOLPに対してより高度な要件を突きつける。ユーザーは広範な公共オーダースブックに依存せず、Variationalの価格形成、ヘッジ、リスク管理、ならびにRFQシステムを通じて数百市場で競争力あるクォートを維持しつづける能力に依存する。これら全てが、実行品質の検証を中核課題として浮上させている。
当方の分析は、大多数のロットサイズにおいて、現在上場済みのアセットに関してはVariationalが最安の取引所であることを確認した。US100を例に挙げれば、100万ドル取引のコストはわずか47ドルだ。しかし、銀(XAG)のように取引量が不足している特定のケースでは実行コストが高騰し、100万ドル取引の実行コストは787ドルに達し、Lighterと比較して20%高くなっている。
当該プラットフォームは一切の手数料を徴収しないため、実行コストのさらなる低下につながり、オンチェーンでTradFi市場を取引する際の費用対効果の高い選択肢の一つとなっている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @castle_labs
















