ZECの暴騰背後にある見えない料金所:NEARがプライバシー資産の「シャベル売り」となりつつある
執筆:シアオピン
ZECは9月6日に1200ドルまで急騰し、3ヶ月間で値幅370%を更新した。グライトスケールのZECスポットETF(ZCSH)は上場から2週間で4億6000万米ドル超の資産を集め、これはプライバシーコインにとって過去10年で最も激しい価値訂正となった。
しかし、暗号通貨SNS(X)で最も活発な取引議論はZEC自体を超え、より巧みな論理を指し示している。1000ドルの関門でZECの次の局面に賭けるよりも、その下にある「インフラ(有料道路)」を買った方がよい。
この「道路」の名前は NEAR Intents である。
ZashiウォレットとNEAR Intents:低評価されたパイプライン
このナラティブを理解するには、まず重要な製品チェーンを見極める必要がある。
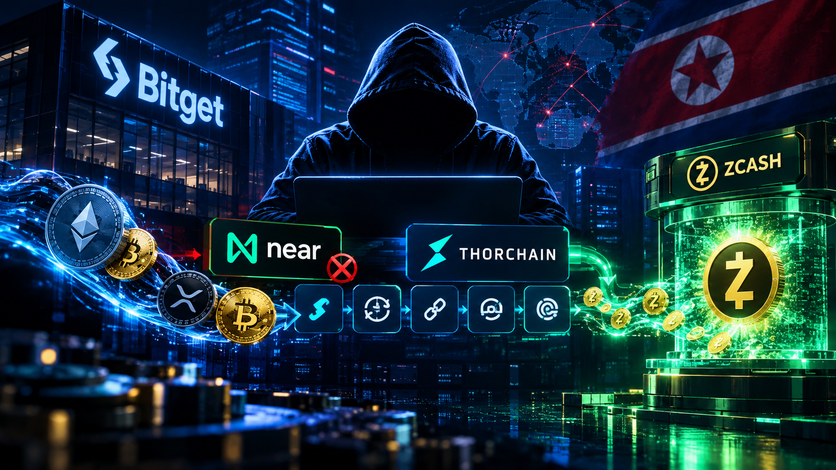
Electric Coin Companyが開発したZashiウォレットは、現在ZECエコシステムにおいて最もユーザー体験が完全なセルフカストディ型エントリーポイントである。2025年10月、ZashiはNEAR Intents基盤のクロスチェイン交換機能「Zashi Swaps」をリリースし、ユーザーがBTC、SOL、USDCなどの資産をシールドZECに直接換金できるようにした。直後にCrossPay機能が追加され、シールドZECから任意のチェーン上の資産への支払いパスを逆方向にも開放した。
つまり、NEAR IntentsはZECの「アクセスランプ」であると同時に、「出口ランプ」でもあるということだ。
Zashiから発生するすべてのクロスチェイン交換は、いかなる方向であってもNEAR Intentsの決済層を経由する必要がある。
2026年2月23日、NEAR Intentsは「Fee Switch(手数料スイッチ)」を有効化した。同日以降、プロトコルレベルで発生するすべての手数料がNEARトークンとして統一徴収され、そのうちプロトコル料金の100%が公開市場でのNEAR買い戻しに充てられた。これにより、教科書的なバリューキャプチャフィージーターが構築された。取引量が増えるほど手数料が増加し、買い戻し規模が強まり、NEARの売却圧力が低下する。
X上で流布されている伝達チェーンは以下の通りだ:ZEC需要の増加 → Zashiのクロスチェイン交換増加 → NEAR Intentsの取引量増加 → プロトコルによる手数料収入獲得 → 手数料によるNEAR買い戻し → NeARの構造的買い圧形成。
データ検証
このナラティブをデータで検証してみよう。
まず総量を見ると、NEAR Intentsの公式データパネルによれば、9月初頭時点で累計取引量は約276億米ドルに達し、26本以上のブロックチェーンをカバーしている。累計の手数料収入は約4500万米ドルで、30日間の変動取引量は約30億米ドルである。

ZECの割合を見てみよう。2025年末のデータによると、ZEC関連取引はNEAR Intentsの日平均取引量の約10%を占め、毎日約1500万米ドルに相当する。しかしCoinGeckoのトレードペアデータはより積極的な現実を明らかにしている。現在NEAR IntentsにおけるUSDT/ZECペアが取引量全体の27.4%を占め、USDC/ZEC(7.1%)、SOL/ZEC(2.5%)、ETH/ZEC(2.2%)を加えると、ZEC関連ペアの合計が取引量シェアの約40%を構成している。
最も重要な点はバリューキャプチャだ。
DefiLlamaのデータでは、NEAR Intentsの累計手数料収入は4500万米ドルだが、真正にプロトコル金庫へ流れ込みNEARの買い戻しに充てられる「プロトコル収入」は約551万米ドルにとどまっている。30日間の変動プロトコル収入は約91万米ドルであり、月間平均の買い戻し額は約90万米ドルに相当する。
初期報道では月間平均の買い戻し額が約300万米ドルとされていたが、これはDefiLlamaの「プロトコル収入」の算定基準と差異がある。この差異の原因は、4500万米ドルの手数料の大部分がsolver(マーケットメイカー/決済者)および配布チャネルへ分配されたためであり(SwapKitが440万米ドル超を独占、Zashiが約76万米ドルを寄与)、真正にNEAR買い戻しプールに入るのはそのうちのプロトコル層手数料のみだからである。
鍬売り手の運命は、鉱山がどの程度維持されるかにかかっている
NEARをZECの「鍬売り手」と位置づけるナラティブは、伝達論理において成立する。
ZashiウォレットとNEAR Intentsの統合は実際の製品関係であり、Fee Switch導入後の買い戻しメカニズムはオンチェーンで検証可能であり、NEAR Intentsの取引量に占めるZECの割合も確かに顕著である。
ただし、伝達効率こそコミュニティの叙述が示すものよりはるかに低く、かつZECという単一アセットの相場持続性に強く依存している。
ZECのETF資金流入が今後数週間にわたり現在のペースを維持すれば、この伝達チェーンは継続して稼働し続けるだろう。しかしZECが大きく変動または調整局面に入れば、NEAR Intentsの取引量分布は「マルチチェーンインフラ」というナラティブが示唆する以上に高い集中リスクを露呈することになる。
トレーダーにとって真に監視すべきは、NEAR Intentsの累計取引量が300億米ドルを突破したかどうかだけでなく、その取引量に占めるZECの割合の変動トレンドである。この比率が40%から15%未満に低下しながら総取引量が依然として拡大していれば、初めてNEARは「ZECのシャドー」から「クロスチェイン決済インフラ」へとナラティブを進化させたことになる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow