


ウインターミューツ:ETFとDATに続き、RWAが次の強気相場を牽引する可能性がある
筆者:Wintermute
編訳:佳欢、ChainCatcher
過去2週間、クリプト市場はレンジ相場を脱し、ETFへの資金流入が再び黒字に転じ、ステーブルコインの新規発行も漸く底打ちを見せている。現在、市場が最も関心を寄せているのは、これが次なる上昇相場の始まりを意味するのかどうかだ。
過去の歴史を見ると、各上昇相場の加速の裏には必ず新たな流動性のチャネルが存在した。初期のトークンファイナンスやステーブルコインから、ETFやデジタルアセットトレジャリー(DAT)に至るまで、これらの新しいチャネルは絶えずオンチェーン外の増加分の資金をクリプト市場へ誘引し、異なる資産間で循環させることで、最終的に市場全体のリプライシング(再評価)を促してきた。
もし次なる上昇相場の萌芽期にあるとするなら、今回はどのチャネルが新たな増資をもたらすのか?我々は、RWAが最も有力な候補の一つだと考えている。
各上昇相場は新たな資金の参入によって始まる
流動性が上昇相場を決定づけるが、流動性そのものにも入口が必要だ。世界の資金がどれほど潤沢であっても、自動的にクリプト市場へと流れ込むわけではない。十分魅力的な新しいチャネルが出現し、外部資金をこの資産クラスへ引き込み始めて初めて、クリプト市場はグローバルな流動性拡大の恩恵を真に受けることができるのだ。
過去、ステーブルコイン、ETF、DATなどのチャネルが誕生した当初は、持続的な一方向の資金流入をもたらし、市場のリプライシングを推進していた。時が経つにつれ、これらは増加分の触媒から日々のインフラへと変貌を遂げ、資金はこれらのチャネルを通じて流入する一方で、同様に容易に流出することも可能になった。
現在、前回のサイクルで最後に登場した二大チャネルであるETFとDATはすでに日常的なものとなっている。市場はまだ次なる上昇相場を牽引する新たな資金チャネルを待ち続けている。
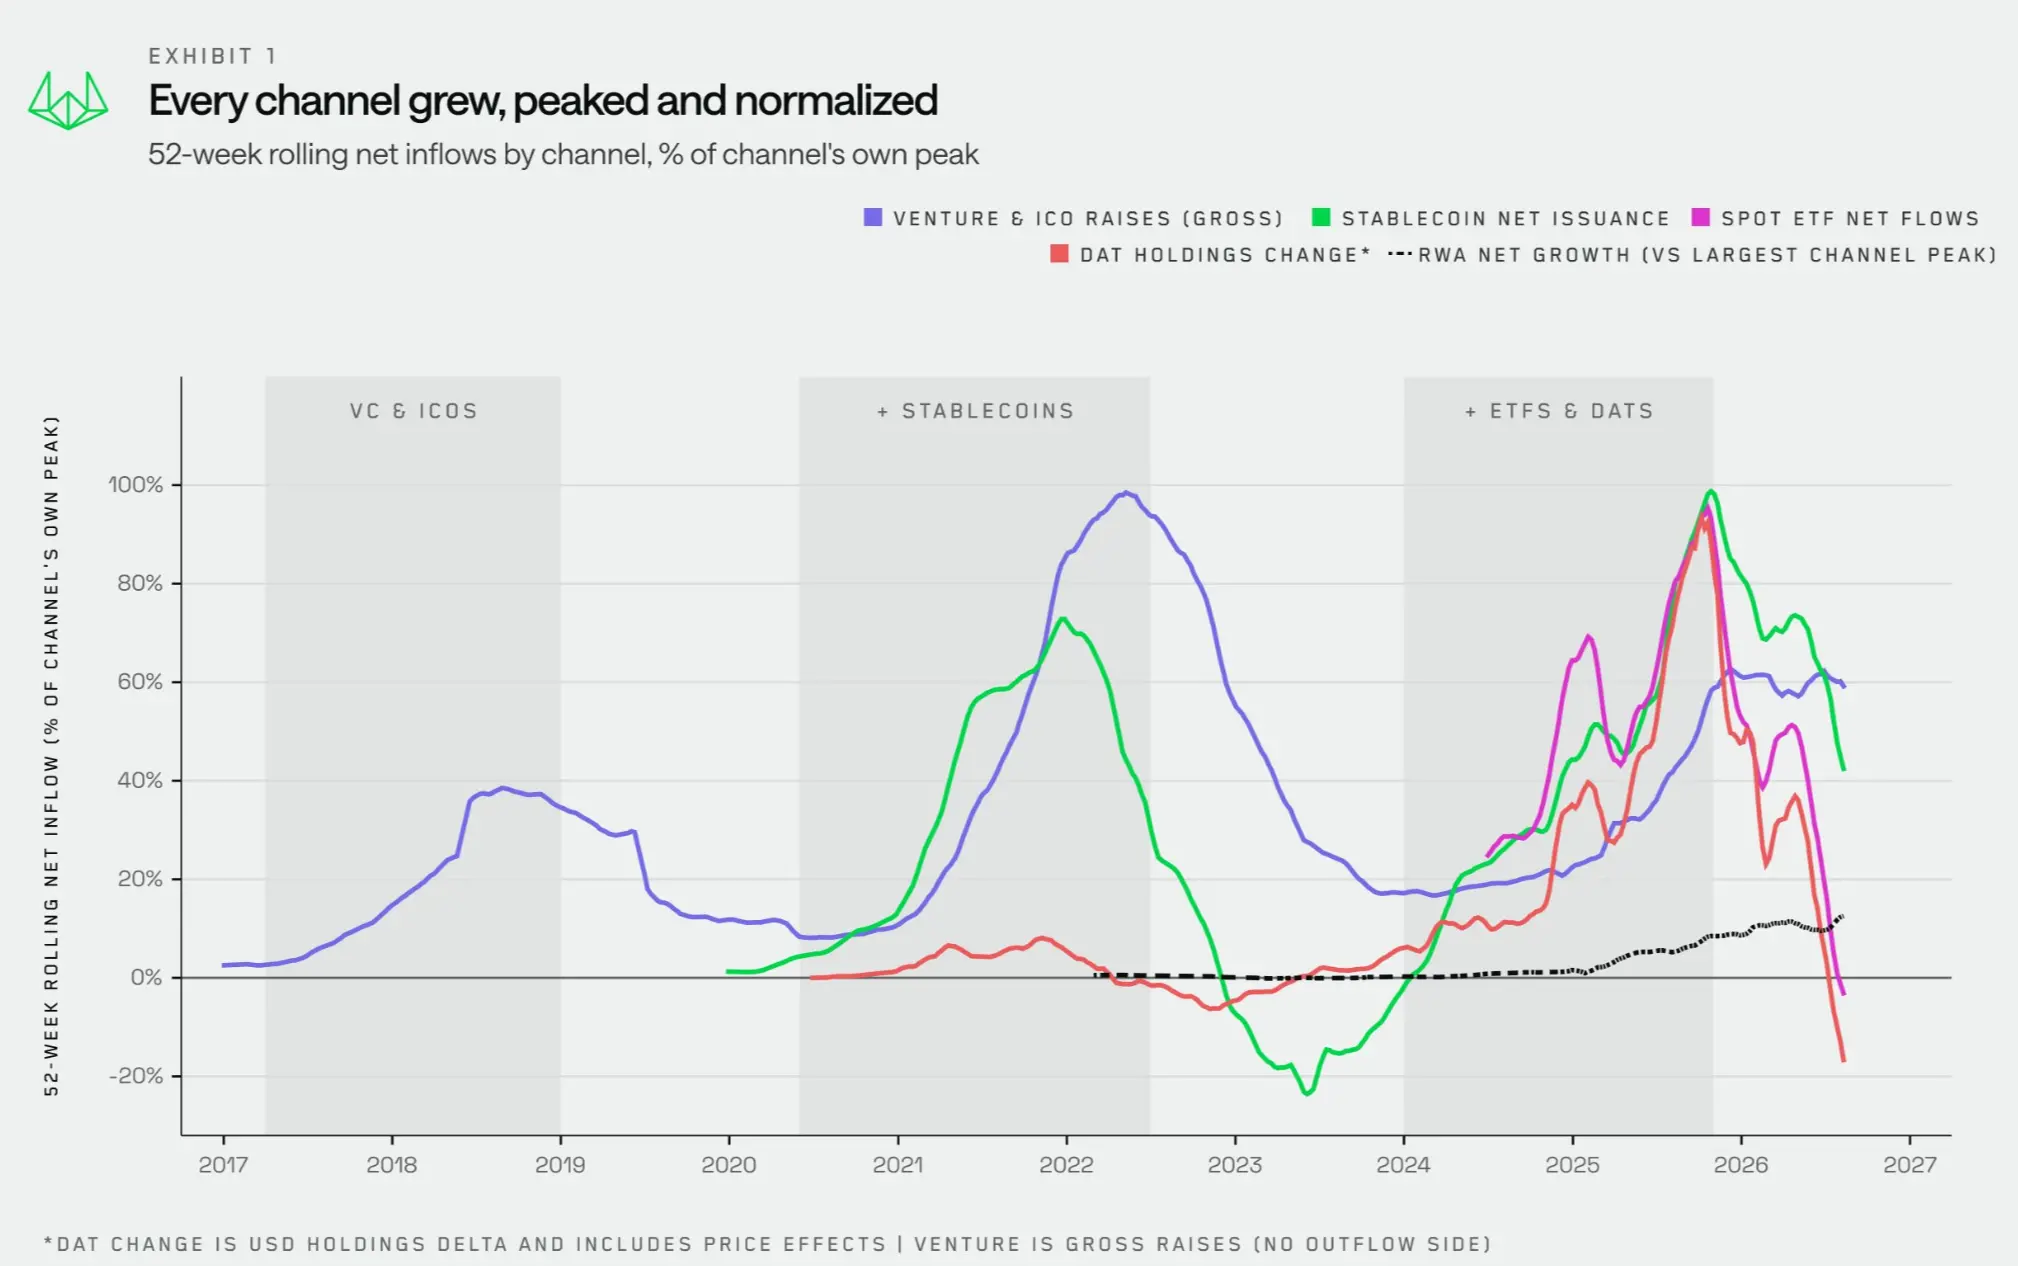
各上昇相場では、異なる資金チャネルが拡張から頂点へ到達し、最終的に定着していく過程を経験し、それに呼応して新たなサイクルへ移行していく:
- VCと初期トークンファイナンス(2017〜2018年):ベンチャーキャピタルとトークンセールスが、機関規模に達する初の資金をクリプト市場へ導入した。
- ステーブルコイン(2020〜2021年):1年間の純発行規模が1,200億ドルを超え、オンチェーンにおけるドル基盤を構築し、DeFiおよびアルトコインサイクルに資金を提供した。
- ETFとDAT(2024〜2025年):ETFの純流入は630億ドル、デジタルアセットトレジャリーの累計購入額は1,150億ドルを超え、主にコアなクリプト資産のリプライシングを促進したが、他の資産への波及効果は限定的だった。
図1の破線は形成途上にある第5の資金チャネルを表している。RWAの純増加分はこれまでのチャネルのピークと比べて依然として小さいものの、他チャネルがすべて減退に転じる中で唯一成長を続けているのがRWAだ。次に、なぜRWAが市場サイクルに影響を与えうる次の資金入口となり得るのかを解説する。
旧チャネルの撤退、まだ見ぬ新資金
ベア市場へ移行すると、増加分の資金は通常、支配的なチャネルの衰退とともに次第に枯渇していく。図2に示すように、各サイクルにおいて大半の増加分をもたらすチャネルが存在し、全体の資金流入規模もそのチャネルと連動してピークを迎える。2021年にはクリプト市場の時総額の12%に達し、2025年には10%となった。
支配的なチャネルが増加分の触媒から一般的なインフラへ変化すると、全体の資金流入は急速にゼロに近づいていく。直近の安値時には、各種チャネルを通じた資金流入の合計額はクリプト市場の時総額のわずか2.4%に過ぎなかった。
ETF資金は一時的に純流出へ転じ、多くのDATの取引価格は純資産価額(NAV)付近さらにはNAVを下回る水準まで低下し、評価益を用いた調達による資産追加購入が困難になっている。同時に、ステーブルコインの供給量はテラ崩壊以来最大の縮小を経験した。
過去2週間にわたり、これらの資金流入は底値から回復したが、過去のサイクルのピークと比較すれば依然として規模は極めて限定的である。
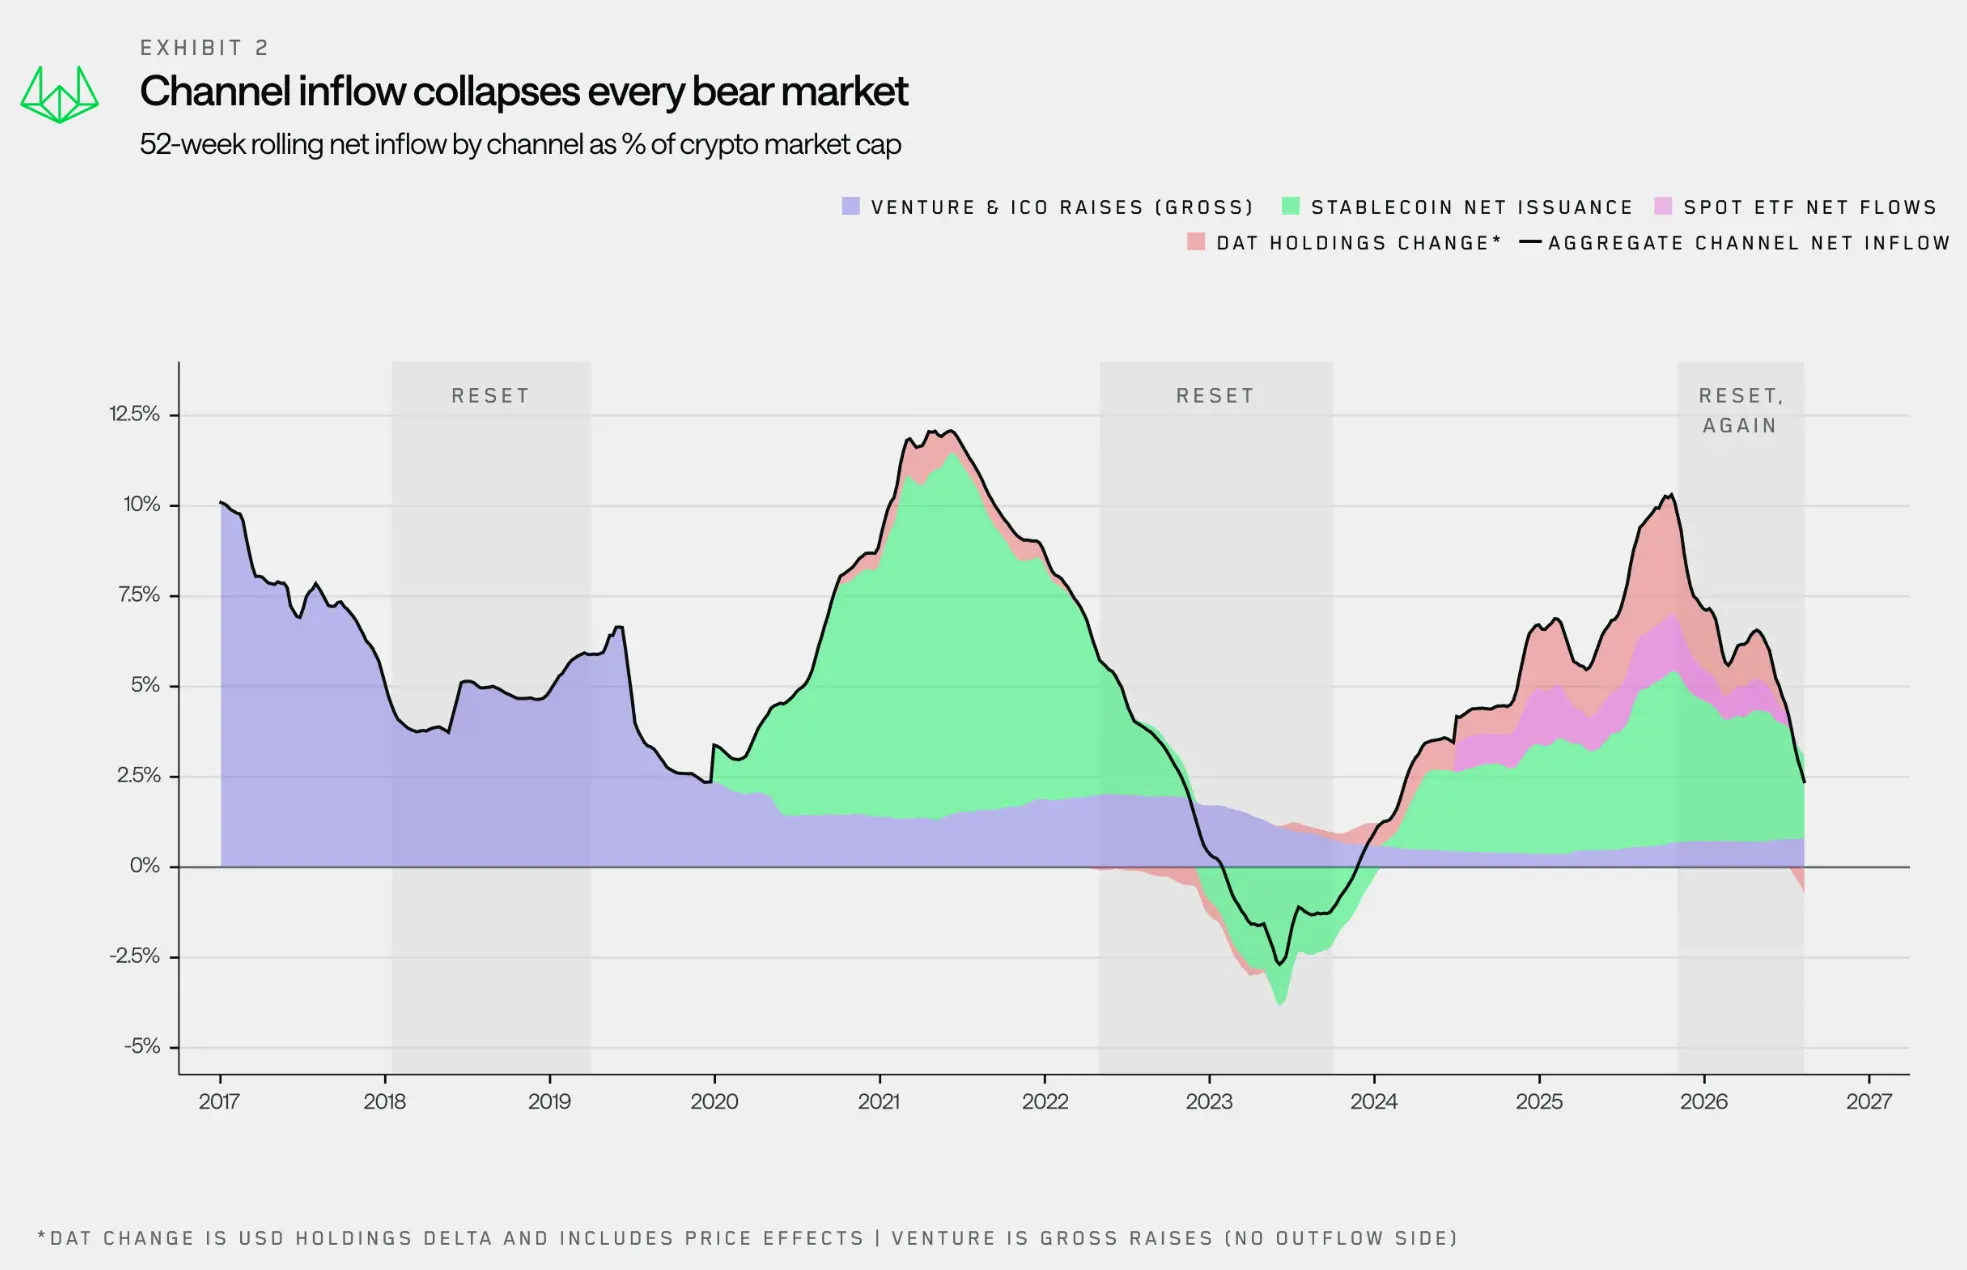
このような収縮は珍しいことではない。過去のサイクル更新時、旧チャネルが減退していくのと並行して、次のチャネルはすでに拡大しつつあるのが通常だ。しかし今回は、RWAの規模がまだバトンタッチするには至らず、前回を主導したチャネルと比較しても約1桁足りない。いかにして十分な規模へ成長できるかが、次なるサイクルが本当に展開されるかどうかを決定づけることになる。
RWAは単なる資産のオンチェーン化ではなく、資金のオンチェーン化でもある
市場は通常、RWAを「資産のオンチェーン化」と理解しているが、我々が重視するのはそれが「流動性のオンチェーン化」を意味することである。
過去1年間、オンチェーン上のトークン化資産規模は約2倍に成長し、300億ドル以上となった。ステーブルコインの総供給量が減少した数ヶ月でさえ、トークン化資産は堅調に増加し続けた。資金が両方の資産間により自由に移動できるようになるにつれ、トークン化資産とクリプトネイティブ資産との間での変換ハードルは着実に低下している。
現在、トークン化株式、トークン化ファンド、そしてクリプト資産はますます同じウォレットに保管され、取引と決済には共通のステーブルコインが使用されるようになっている。
このよりスムーズな資産変換能力により、トークン化は単なる伝統的資産からブロックチェーンへの移行という枠組みを超え、潜在的な流動性チャネルとしての側面も帯びることとなった。我々は、これが次なるサイクルにおける増加分の資金を供給する重要な入口となり得ると考えている。
異なる資金参入のパターン
RWAとこれまでのチャネルたちの最大の違いは、資金が市場へ参入する方法にある。
これまで各チャネルは、特定の資産クラスに対して買い手を生み出してきた。VCや初期トークンファイナンスは新規トークンの買付けを行ない、ステーブルコイン資金はDeFiやアルトコイン市場へ殺到し、ETFとDATは主にメジャーコインやブルーチップアルトコインを買った。
一方、トークン化は異なる。これらの資金は当初、クリプト資産ではなくApple株式や米国債ファンドを購入している。だが、いったんオンチェーンシステム内に資金が入れば、それをBTCやアルトコインへシフトさせることはずっと容易になる。
過去のチャネルは資金を直接特定の資産へ押し付けたが、トークン化はまず増分の資金をオンチェーンシステムへ導入し、その後の配分は資金自身の判断に委ねる構造だ。
したがって、RWAの短期的な影響は、ETF上場初日のような即効性の高い資金流入とは異なるだろう。しかし時間が経過するにつれ、オンチェーンへ流入した機関資金はクリプトエコシステム全体へと段階的に配分されていく可能性がある。同時に、伝統的資産とクリプトプロトコルを接続するインフラが成熟するに伴い、資金の変換と運用コストは引き続き低下していく見通しだ。
なぜ資金の波及効果はまだ起きていないのか
過去12ヶ月間、RWAは約160億ドルの資金を集め、これは前サイクルにおけるETFとDATの最高成績期間12ヶ月間の合計流入規模のおよそ10分の1に相当する。このチャネルはまだ拡大の初期段階にある。
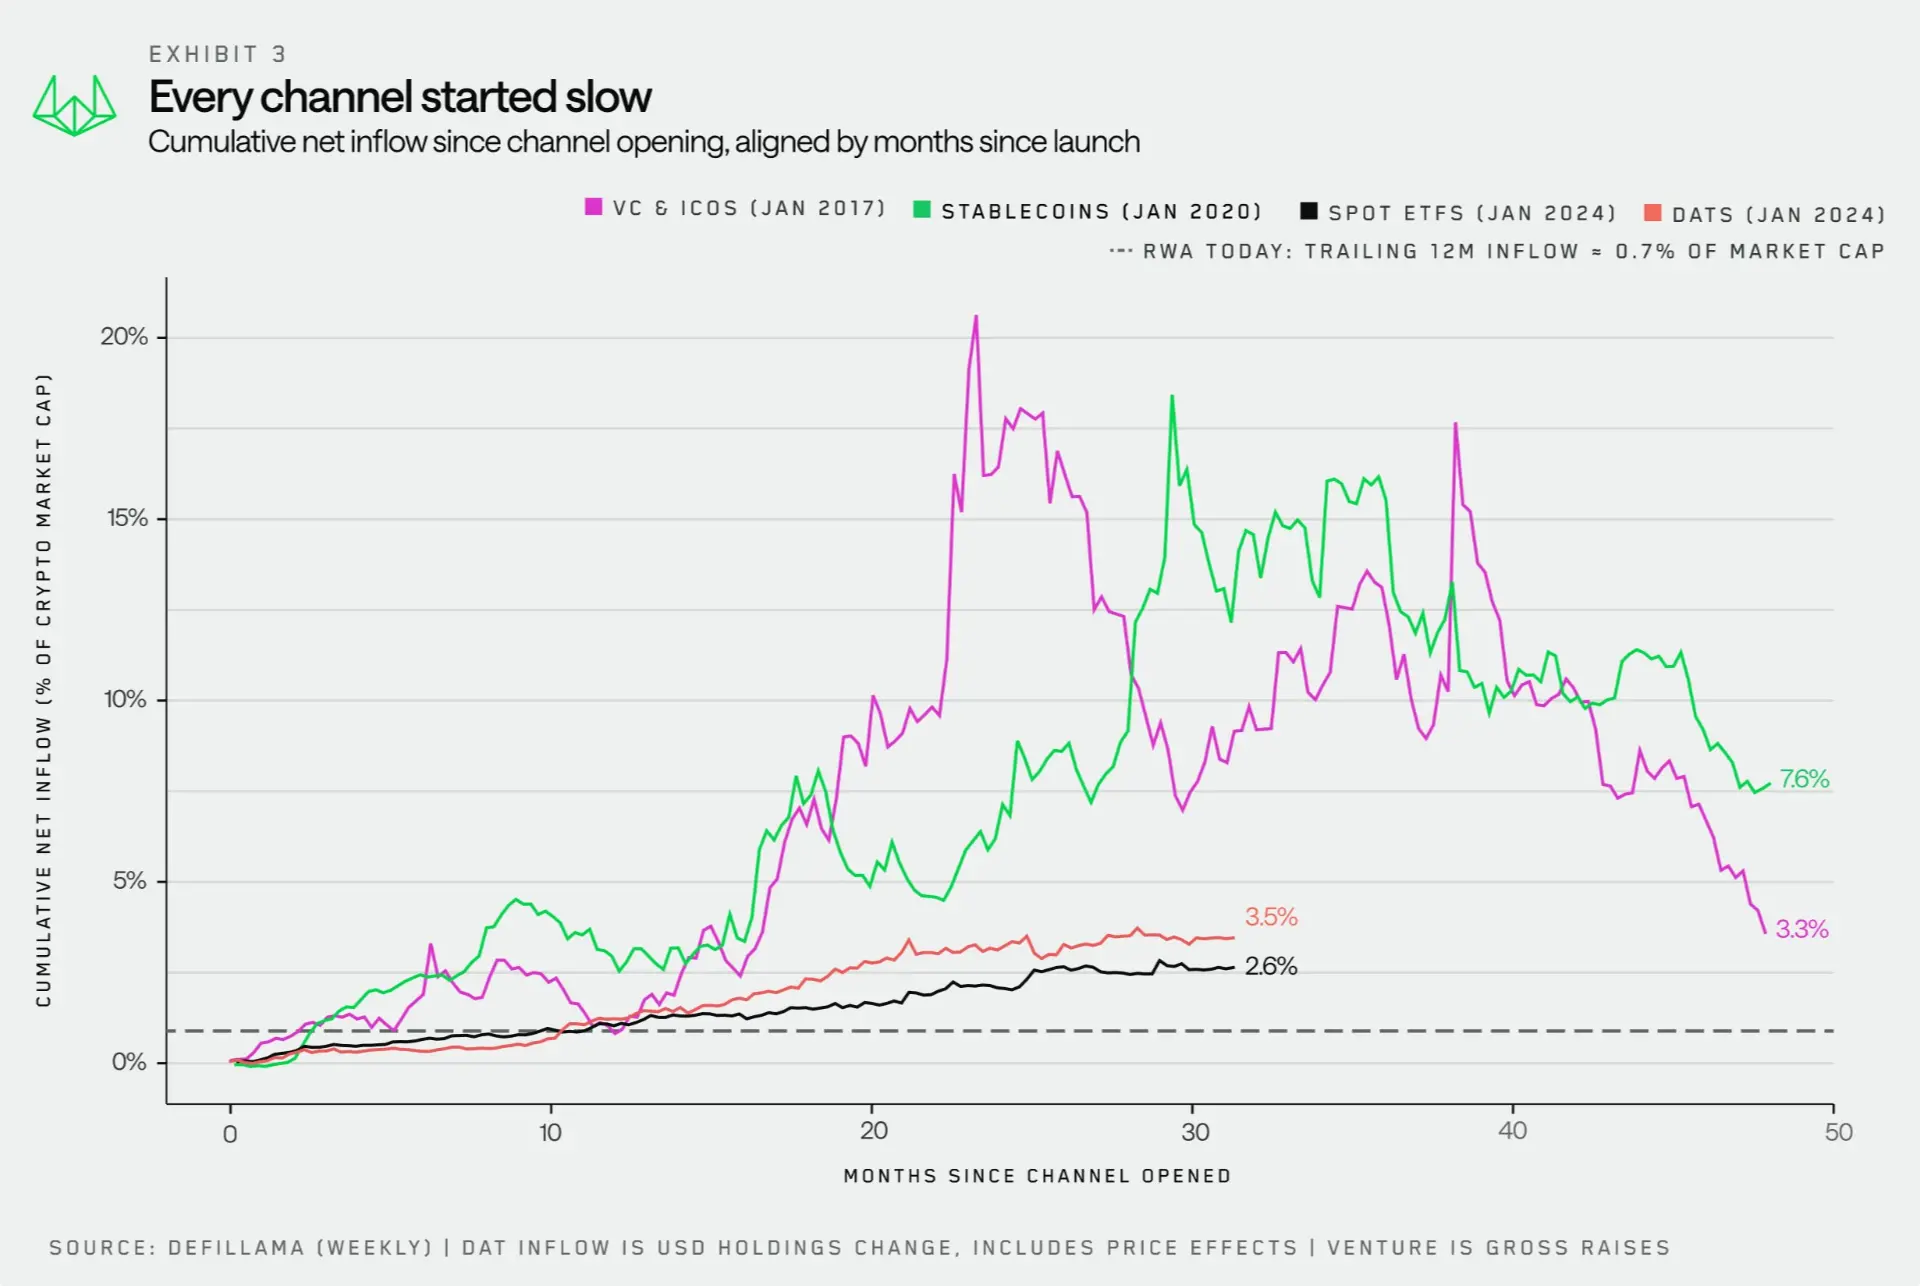
図3に示す通り、各チャネルが観測可能な規模に達した時点から計算すると、資金流入のピークは通常、規模形成後20〜60ヶ月以内に訪れる。ETFは20ヶ月目でピークに達し、ステーブルコインは33ヶ月目、VCと初期トークンファイナンスは54ヶ月目でピークを迎えた。
この時間軸で算出すると、RWAチャネルの歴史は現時点でわずか18ヶ月であり、過去12ヶ月間の資金流入はクリプト市場の時総額の0.9%に相当する。この実績は同時期のDATを上回り、ETFにわずかに及ばない程度だ。それは単に早期段階にあることを示すだけであり、このチャネルが失敗したことを意味するものではない。
現在、大半のトークン化資産はキャッシュマネジメント商品、米国債、およびマネーマーケットファンドであり、参入基準が設けられた閉鎖型エンティティに制限されている。これらの資産を他のオンチェーン市場と接続するためのインフラは、ごく最近になってようやく本格的に稼働し始めた。
この変化を推進する触媒は規制当局および市場インフラの両方から発生している:
- 規制面:市場構造に関する立法やトークン化フレームワークが、トークン化証券の有資格保有者の範囲を拡大し、これらの資産の移転ルールを明確化することで、それらを閉鎖的な許可制資金プールから解放しようとしている。
- 市場インフラ面:トークン化米国債やファンドが主要取引所およびDeFiプロトコルにより担保として徐々に受け入れられ、かつてオンチェーン上に滞留していたキャッシュマネジメント資産が、オンチェーンシステム全体で呼び出せる資本へと変貌しつつある。
ポートフォリオ構成にとってこれが重要な理由
2024年から2025年にかけて、資金は主に様々なラッパー製品、ETF、DATを通じて市場へ流入したが、これらの運用法人が保有していたのは主にメジャーコインとブルーチップアルトコインであった。そのため、BTC、ETH、そして一部のアルトコインのみがリプライシングの対象となった。
メモコインブーム時に若干の資金波及が見られたのを除けば、绝大多数のアルトコインは明確な買い気配を得られなかった。この波及資金の多くは、BTCとSOLの上昇によって生じた富の効果に由来するものだ。
全般的なアルトコインシーズンを待つ投資家は、実質的に構造的にこれらの資産へ到達しない資金を待っていることになる。今回の上昇相場は最終的には去っていくが、市場全体に熱狂をもたらすものではなかった。ETFやDATによる資金流入の限界をより深く理解していた投資家は、どの資産が買い手を得るかを持機に予測しやすかったはずだ。
今回は、以下の二つの課題が極めて重要である:
- RWA資金がオンチェーンへ流入した後、どこへ向かうのか? 従来の運用法域に留まるのではなく、他のオンチェーン市場へも進入するか否か。
- もしこれらの資金が流動性を獲得した場合、価値はいずれどこへ沈殿するのか? どの資産が恩恵を受け、どの決済ネットワーク、担保プラットフォーム、およびDeFi基盤プロトコルがこの活動を捕らえることができるのか。
トークン化資産が主に機関投資家によって保有されており、短期トレーダーではないことを理解することが極めて重要だ。つまり、次なるサイクルがRWAによって牽引される場合、もたらす相場は過度な熱狂を伴わない代わりに、より長期的に持続する可能性がある。少なくとも、RWAがクリプト市場にもたらす構造的サポートは、穏やかかつ持続的な特徴を示す可能性が高いといえる。
過去2週間にわたり、ETFやステーブルコインの新規発行を含む伝統的なチャネルでも資金流入が再開している。これは市場の回復を後押ししうるが、完全なサイクルを形成するためには、おそらく新たな増加分の資金チャネルが必要になるだろう。
過去のすべての上昇相場では、新たなチャネルの持続的な拡大がともなわれた。現状を見る限り、RWAがこの経路を進む唯一の候補のように思われる。
市場が新たなサイクルへと移行する中、我々は注視し続ける。オンチェーンされた機関資産が閉鎖型エンティティから抜け出し、より多くの担保として活用され、DeFiへと流入するのか、そしてキャッシュマネジメント以上の資金フローを生み出し得るのか。これらの変化が実際に起き初めてじめて、RWAは次なる上昇相場の流動性チャネルとしての可能性を実証することができるのだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @wintermute_t
















