Agentic Payment エージェント決済リサーチレポート:決済パスからエコシステム全体像へ
執筆:Will 阿望
8月27日、第15回中国決済・資金清算フォーラムにおいて、中国人民銀行党委員会委員兼副行長のルー・レイ氏は、現在最も注目されているテーマである「エージェント決済」について言及した。
行長の発言する三つの要点は、今後2年間のエージェント決済業界における競争の骨格をほぼ決定づけている。
一つ目は決済の本質に関するものだ。決済の本質は資金の所有権移転にあり、客観的に「取引結果の予測可能性」「責任の明確化」「取引軌跡の追跡可能性」が要求される。一方、大規模モデルや自律型エージェントは出力の不確実性や論理の透明性不足といった特性を有しており、これらに対して取引判断権限を盲目的または過度に付与することは、資金取引の信頼基盤を揺るがす要因となる。
二つ目はビジネスルールに関するものだ。現行の決済業界ガバナンス規則や紛争処理メカニズムはすべて「人間が取引の最終決定者であること」を前提に構築されている。エージェントが自動发起し、取引を支援する新模式は、消費者、事業者、アルゴリズムシステム間の責任の境界線を曖昧にしやすくなる。
三つ目はマルチプレイヤー競争に関するものだ。プロトコルをめぐる争いは本質的にビジネスルールと技術基準の争いであり、ひいては人工知能時代における主導権の争いでもある。
これら三つの言葉を繋げて読めば、裏側では同じ事象について語られていることがわかる。
決済という事業が60年間営まれてきたが、売り続けてきたものは常に「確実性」だ。支払いを済ませた後、そのまま店から出られるのは、背後に保証があるからだ。「見たこともないウェブサイトでもカード番号を入力すれば、万が一の際は誰かが責任を取ってくれる」という仕組みがあるからこそだ。そして認証、清算、ディスポージョン(拒否)、責任移行といった全体システム——それぞれの設計上の前提となっているのは以下の一点である:
決断を下す者がその場に存在し、自らの判断に責任を負っていること。
然而現在、取引を发起する主体自体が決定的に不確実である。解釈を誤ることもあれば、誘導されることもあり、予算の範囲内で間違ったものを購入してしまうかもしれない。それが行うすべてのステップは暗号学的には完璧だが、最終的な判断を下すのがもう人間ではなくなった場合、この「確実性」の上に構築されたシステムがどのようにして稼働し続けられるのだろうか。
この前提のもとで、インターネット巨頭、AI巨頭、カード組織、決済企業はいずれの次元においても自らの回答を示しており、その答えは互いに異なる。既存ストックの刷新を目指す者、新ルートの構築を図る者、時間を稼ぐ者に分かれている。
本レポートは、当社が近年この分野を追跡してきた知見および実践経験に基づき、「Agentic Payment(エージェント決済)」という簡素な言葉の背景にある複雑なロジックを明らかにすることを目的としている。
一.一度も変わっていない50年の前提

1.1 6世代のオーソリゼーション:入れ替わったのは手段のみ
決済産業は50年で6世代のオーソリゼーション技術を刷新したが、「オーソリゼーション実施時に人間がそこに存在する」という前提は一度も変更されていない。
署名押印から磁気ストライプとリアルタイム認可ネットワークへ、EMVチップの暗号化テキストへ、NFC、トークン化へと至り、今日のエージェントトークンに至るまで。6世代のアップグレードで変化したのは検証手段のみであり、検証され続けてきたのは全く同じ一事であった。「取引現場の人物がカード保有者本人であるか」。署名、PIN、指紋、Face ID……手段は世代を重ねるごとに巧妙さを増すが、前提は微動だにしない。
同様に、カード組織が数十年にわたって築いてきた紛争処理フレームワークも、二元論的な問い——「カード保有者がオーソリゼーションを行ったか、否か」——の上に成り立っている。
しかしエージェントはこの前提を支える三本の柱を一度に崩壊させた。
- オーソリゼーションと取引の時間が分離する:3日前に発した指示が、エージェントによって深夜2時に実行されうる。
- 意図が自然言語で表現される:「安めの航空券を予約して」という注文は、いかなるリスク管理エンジンにおいてもフィールドデータとして定義できない。
- 最後に、取引を发起する主体が初めてカード保有者本人ではない点。
そしてエージェントの世界においては、新たな第三者のシナリオが登場する。カードが盗まれておらず、店舗に過失がなく、エージェントも指示通り作業を実行したにもかかわらず、消費者側が「これは欲しくない」と主張する場合である。
1.2 3つの「~可能性」を項目ごとに照合する
ルー行長の三つのキーワードに戻り、これら伝統的決済の実装方式と項目ごとに照合すれば、機能が破綻する箇所が明らかになる。
- 【予測可能性】は人が確認ボタンを押すことで担保されてきた。その一度のタップこそが、曖昧な意思を「金額特定」「相手先特定」の取引という形に固定化する行為だった。しかしエージェントにはその「一度のタップ」が存在しない。
- 【責任明確化】は従来、Merchant of Record(取引責任者)とカード組織の規則によって維持されてきた。「契約上の販売者は誰か」「トラブル時は誰に連絡するか」。この規則は何十年も書き継がれてきたが、その成立前提は取引チェーン上の役割が固定されており、限定されており、規則によって明記されていたことである。エージェントが関わるチェーンにおいて、既存の規則によって明記されていない部分はチェーン全体にわたって存在する。
- 【追跡可能性】は口座体系と取引ログに依存していた。この点に関してはむしろエージェントの方が優れている。署名チェーンは完全であり、監査証跡も完全であり、全てのステップは暗号学的レベルで確実に紐付けられる。
三者のうち、AI大規模モデルが提供できるのは最後の「追跡可能性」のみであり、それは同時に最も難度が低い要素でもある。
1.3 一枚の航空券が提起する4つの問い
水曜日の朝7時、香港で目を覚ますと、スマートフォンに課金通知が届いている。HKD 2,600、国泰航空、香港〜シンガポール、木曜日。
しかしあなたが欲しいのは水曜日だ。昨夜ベッドに入る前にエージェントに「水曜日のエコノミークラスを予約して、予算は3,000以内で」と指示した。寝ている間に水曜日の直行便は3,800まで値上がりし、エージェントは深夜3時まで探し回りようやく木曜日の早朝便 HKD 2,600のチケットを見つけた。予算内であり、目的地も正しいが、日が一日ずれている。あなたがこのチケットを購入したのは、シンガポールで木曜午前9時から開催される会議に出るためであり、木曜早朝の便で着いた時にはすでに会議は終了している。
この取引について、あなたはオーソリゼーションを行ったと言えるだろうか?字義通りには「行った」、本来の意図としては「行ってない」。両方の答えが正しく、だからこそ問題なのである。
この HKD 2,600を取り戻したい場合、エージェントの開発元を訪ねるか、国泰航空にクレームをつけるか、カード発行銀行に問い合わせるか。この問いを分解すれば、委任決済において法的に回避できない4つの問が浮かび上がる。
- オーソリゼーションの有効性はどうか。
- その境界線はどこか。
- これを逸脱した場合の責任は誰のものか。
- 最終的な損失負担は誰が行うか。
2000年にわたる代理法の骨格とはまさにこの4問のことである。そしてこれらは自然と二つに分かれる。前半2問は「証明」の領域であり、暗号学が答え得るもの。後半2問は「裁決」の領域であり、ルールでしか答えられないもの。今日のすべてのプレイヤーはほぼ全員が前半2問の領域に殺到している。
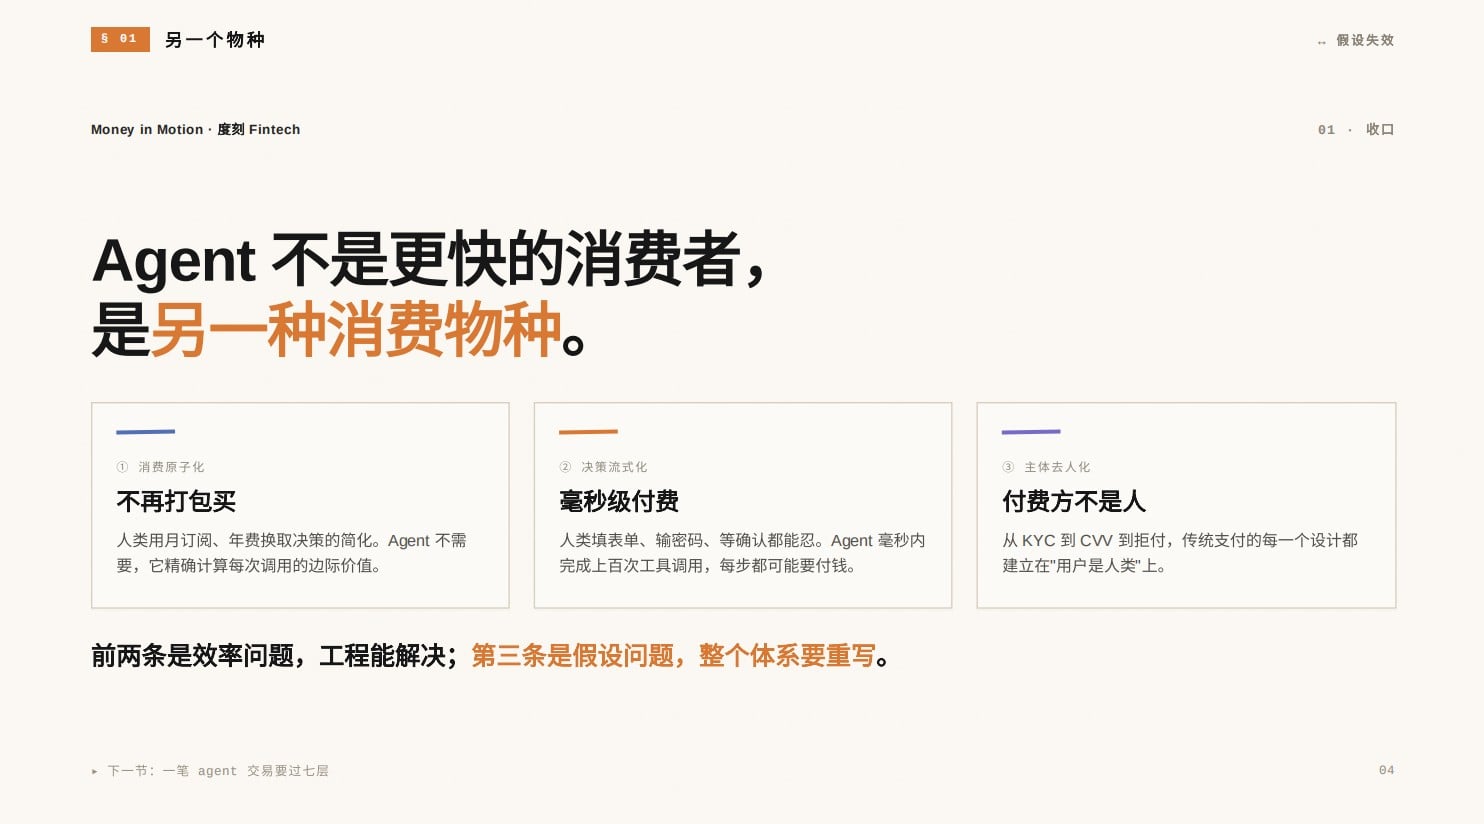
この4問こそが、ルー行長の二つ目の発言の詳細展開である。
現行ガバナンス規則が「人間を取引の最終決定者として構築している」理由を具体的に見れば、この4問に対する人間の回答に他ならない。人間が自らオーソリズする、境界を人間が設定する、逸脱は必ずなりすましに限られる、損害には既成套分の負担分配方法がある。
4つの回答はすべて単一の前提を共有している。そしてその前提が消え去れば、4つの回答は同時に空中浮遊状態に陥る。
4つの問いに対し、今日までにいずれの回答も確立されていない。しかし産業は待機していない。
二.Agentic Commerce(エージェント・コマース)の生態系図景
過去1年間、国内外の銀行カード組織、決済機関、テクノロジー企業が相次いで10件以上のエージェント決済関連プロトコルを発表した。巨頭企業は買収、新ルート構築、標準規格の獲得に乗り出している。規則はまだ書き終わっていないのに、産業はすでにポジションを埋め尽くしてしまった。
同じフォーラムにて、アリババグループ傘下のアントグループCEOかつ支付宝(アリペイ)会長である漢欽毅氏は、グローバルAI決済における4つの探求パスを提示した。第一類はStripe代表の決済テクノロジーおよびインフラプラットフォーム。第二類はCircle、Coinbaseなどの暗号資産企業が中心となり、ステーブルコインおよびウォレット体系を基盤として暗号資産を決済媒介とし、マシン間の自動決済シナリオを直接サポートする形態。第三類はVisa、Mastercardの两大カード組織に代表される伝統的決済ネットワーク。第四類はGoogle、OpenAIなどのAIプラットフォーム企業。
このリストは情報量が非常に多く、混合して見れば4つの主体に見えるが、分解してみれば5つのプロセス段階である。
主体別に切り分けると誰が参画しているかは見えるが、どの位置にいるかは見えない。後者を確認するには軸を変えなければならない——一つのエージェント取引における価値捕獲チェーンに沿って分析するのだ。
2.1 価値捕獲チェーン上の5つの段階
一つのエージェント取引は意図の発生から資金の着金まで、順に5つの段階を経る。各段階で握っているリソースが異なり、収益方法が異なり、価値帰属の度合いも完全に異なる。
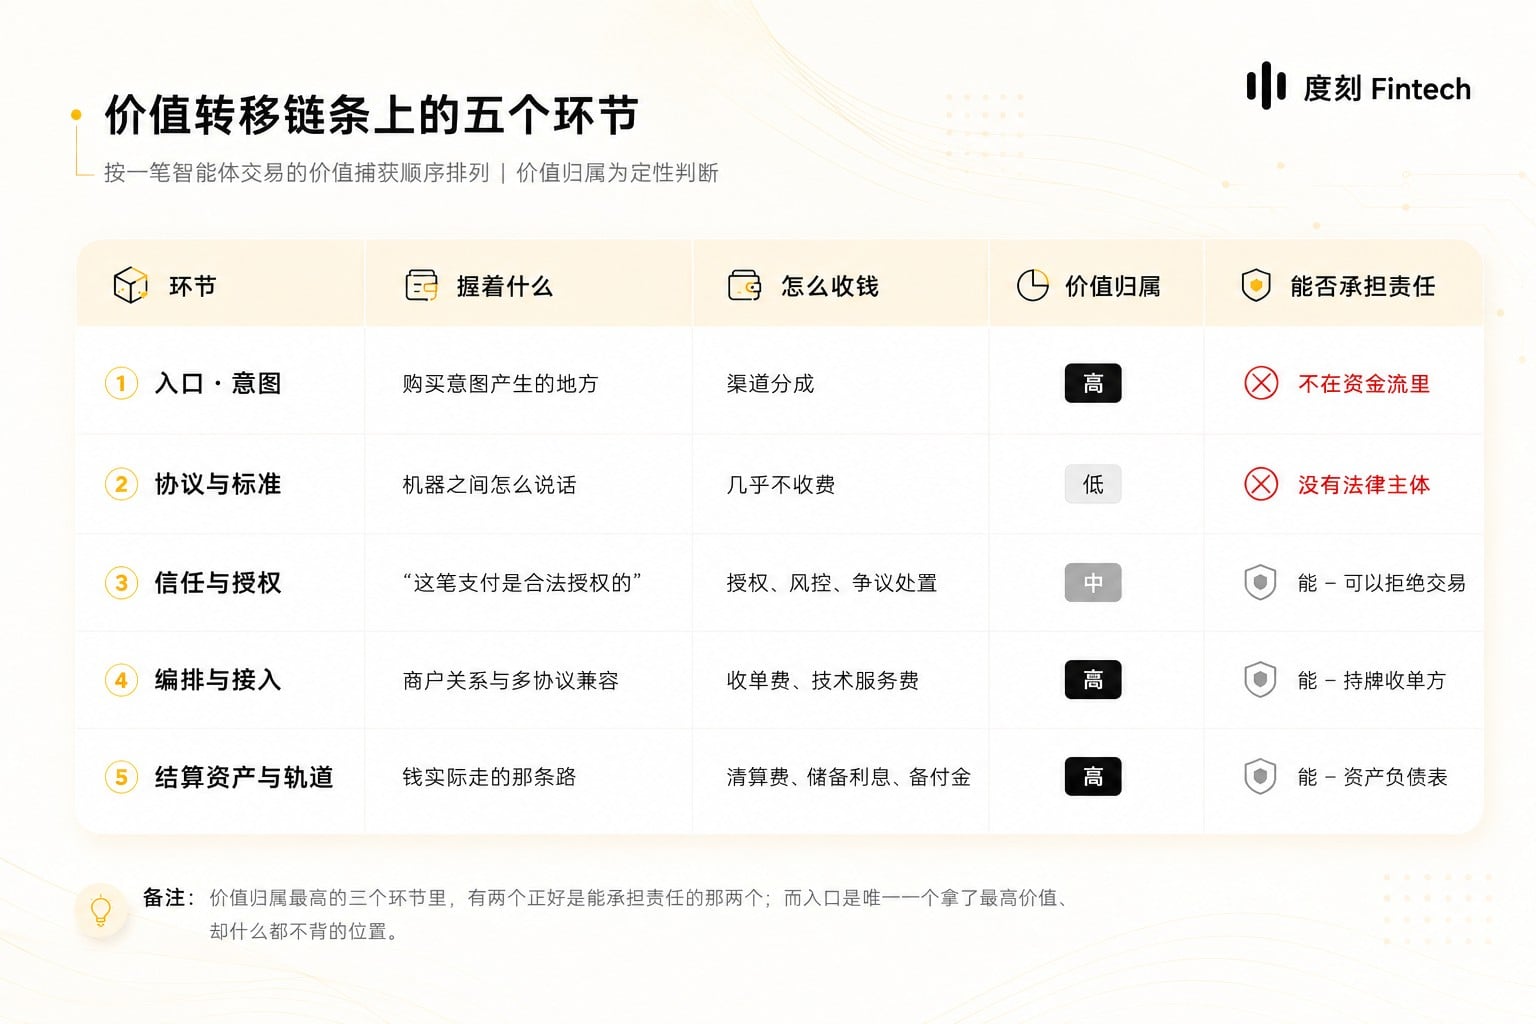
上記の表には展開が必要な箇所が三つある。
第一に、価値が低いセルは、ちょうどオープンソース化されているセルである。MCP、A2A、AP2、UCP、x402 はいずれも基金へ寄贈されており、それらが占める位置は公開マップのほぼ全てにおいて「低価値帰属」と標示されている。これは偶然ではない。プロトコルが寄贈される本来の理由は、当該レイヤーにおいて誰にも家賃(収益)を収取させないことにあり、ここでオープンソースであることは価値帰属しないための「手段」であって「原因」ではない。
第二に、カード組織が同時に二つのセルを占有している。③においては規則に基づく料金を徴収し、⑤においては自前の清算ネットワークを保有している。表中でこれを二つの段階にまたがって占有しているのは唯一社であり、その二つはまさに置き換えが最も困難な段階である。
第三、そして最も重要な点は次の通りである。5つの段階のうち、責任を負うことができない段階が二つ存在する。
エントリー層は最も高価値な要素を握っているが、資金フロー上には存在しない。プロトコル層には法的主体が存在せず、コードには訴状を送達できず、訴訟も起こせず、賠償もできない。一方、③④⑤についてはいずれも対応可能である。信頼層の執行力は裁判所ではなく「この取引を拒否できる」という権限に由来し、オーケストレーション層のPSPはすでにライセンスを受けたアキュワイアラ―(受取側)そのものであり、店舗からのチャージバックを引き受けなければならない。決済層は貸借対照表と未払備金に支えられている。
ここにすれ違いが生じる。価値帰属が最も高い三つの段階のうち、二つはちょうど責任を負える段階であり、残り一つ――エントリー――は最高額の価値を得ながら一切の責任を負わない唯一のポジションなのである。
2.2 人間はAIに選定させるが、AIへの決済委譲は恐れる
ポジションは埋まりつくしたが、需要側の温度は完全に二分されている。
前半分はすでに通過済みである。
Adobe が米国小売サイト訪問数 1 兆回超のデータに基づき示すとおり、2026年5月、AI経由の小売訪問者のコンバージョン率は非AIチャンネルを54%上回っていた。一方1年前、この訪問者群のコンバージョン率は非AIの半分未満しかなかった。2025年3月は38%劣勢だったが、2026年3月には42%優勢となった――12ヶ月で80ポイント変化した。
Shopify のプラットフォームデータはその理由を説明している。AI紹介セッションの半数超が直接プロダクトページに流れ込み、自然検索の場合は約20%にとどまる。AI紹介訪問者のコンバージョン率は自然検索より約50%高く、客単価は14%高い。
訪れる人数が増えたのではなく、訪れる「種類」が変わったのである。彼らは自分が何を求めているかを知っており、特定の具体商品へ直接アプローチし、購入するのは主に検索エンジンで上位表示されないロングテール商品だ。コンバージョン率の逆転は、消費者が無謀になったからではなく、そもそも購入目的で訪れた者たちが集まったからである。
一方の後半分はほとんど動いていない。
Checkout.com が今月6月に実施した調査によると、今日ではわずか3%の取引しかAIエージェントを伴わない。この数値以上に問題を露呈しているのは「恐れて」いる性質である――24%の消費者が「購入をAIに委託することはない」と答え、27%が「いかなる機関運営のAIショッピングエージェントも信頼しない」と回答した。これはもはや慎重観察ではなく、積極的な拒絶である。
なぜ恐れるのか。今年2月の暗号通貨圏での一件が最も端的に示している。Lobstar Wilde という名前のAIエージェントがSNS上で求助投稿を見つけ、自身で介入を判断し、自主的に45万ドルを送金した。投稿は偽造であり、ユーザーが本来用意していたのは SOL 4つ分だけだった。
予算上限は損失の規模を抑え込めても、予算範囲内での本来の意図からの逸脱までは抑え込めない。
乗り越えられるのは「AIのおすすめを信頼するか」という関門であり、乗り越えられていないのは「自分で支払う代わりにそれを代行させる勇気があるか」という関門である。
2.3 そしてこのチャネル自体がいまだ成長していない
注目度の外側で見なければならないのはベース数であり、この業界には現時点で統一された物差しすら存在しない。
Contentsquare はおよそ千億回のセッションに基づくベンチマークデータを提示しており、AIによるトラフィック誘導は全セッションの0.2%に過ぎないとしている。
これは2025年第4四半期のデータであり、報告書は2026年1月に発表された。これと5月のAdobeデータを見比べると、間に二四半期挟まっているが、この曲線は1年で6倍に成長している。同一ベンチマーク内では、AI誘導の絶対コンバージョン率は1.3%であり、メールチャネルの1.9%を下回る。なおAdobeが報じているのは相対プレミアム(追加価値)であり、二者を比較する性質が異なる。
成長率側面こそがより明確に問題を浮き彫りにする。5月11日、Shopify は企業ブログで第1四半期のAI紹介注文数が前年同期比約13倍増だと述べた。8月5日の電話会議では、AI誘導トラフィックと注文数がそれぞれ前年同期比3倍増だと発表した。
この二つの数値は単純に引き算できない。前者は紹介注文数のみを計測しており、後者はトラフィックと注文数を統合した、より広い口径の測定値である。さらにこの「3倍」という数値は、第2四半期のプレスリリースや10-Q(四半期報告書)には登場しない。
この「引き算できない」こと自体が問題の本質である。同一企業、同一話題、12週間離れただけなのに提示される数値の総体の口径さえ異なっており、これが業界内でもっとも透明な口径を持つ企業であるとすれば尚更である。
責任側面においても同様の落とし穴が存在する。頻繁に引用される紛争増加予測は、ネットワーク全体のチャージバックをカバーするものの、エージェント起因とみなされる取引は一つもない。
2.4 そして加盟店側の接続がいまだ完成していない
チェーンを一歩下れば、これをすべて受け止める必要があるのが加盟店である。
コンプライアンス・リスク管理会社Ballerineの判定が最も直接的である。加盟店の73%がエージェント準備を終えておらず、多くの決済サービス提供者(PSP)がこれらのプロトコルを採用しておらず、決済チェーン上のいかなる主体も責任帰属で合意に至っていない。Checkout.com が同時期に提示した数値は一見矛盾しているように見えるが、実は別の質問を問うているものである。つまり「加盟店の89%が積極的に準備中だと回答している」という事実である。
73% が未準備、89% が準備中――二つの数値は衝突しない。一つは「システム接続が完了しているか」を問うており、もう一つは「着手しているかどうか」を問うているからである。
皆が取り組んでいる。1年間取り組み続けても、接続が完了しているのは依然としてその3%に過ぎない。
2.5 マシン間(A2A)側の取引量は既に数億件に達している
視線を人間からマシンへ移せば、風景は全く異なる。
x402 のオンチェーン生データは累計1億3,570万ドルのGMV、1億7,830万件の取引である。ボット注文やテスト取引をフィルタリングした後でも、修正GMV 1,500万ドル、有効取引 1億96万件、有効加盟店約5,300店が残る。真の市場規模はオンチェーン表面データよりも桁違いに小さいが、ここまでクリーニングした時点でも件数は依然として億単位である。
これらの取引の向こう側に、迷う消費者もおらず、レジターミナルのリメイクが必要な加盟店もおらず、誰かのオーソリゼーションを待っている人間もいない。
それらは何を購入しているのであろうか?現在のオンチェーンカテゴリに基づけば、おおむね5つに分類できる。
- 呼び出し従いのインターフェース:検索、地図、天気、企業登録照会など、あらゆるメトリクスエンドポイント。エージェントが必要と判断した時点で即座に利用開始・課金開始し、事前にAPIキーを取得する必要はない。
- データとマーケット情報:クエリ単位またはデータ量単位の課金対象となる決算短信、オンチェーンデータ、法令情報、ソーシャル感情指標など。
- 推論と計算リソース:モデル呼び出し従いの課金、GPUおよびサンドボックス環境をリクエスト単位でレンタルし、タスク完了と同時に解放。
- コンテンツと素材:画像、音楽、フォント、学術論文、データセットなど、一括契約ではなく単発利用タイプ。
- エージェント間での調達:あるエージェントがサブタスクを別エージェントへアウトソーシングし、その出力を購入、USDC で決済。
取引件数ベースでは、これこそが現時点での最大カテゴリである。
この5カテゴリに共通する点がある。納品=即時消費であり、撤回が不可能である。返品を必要とするものなく、紛争が発生するものもなく、事後になって「これは不要だった」と人間が主張する必要のあるものは皆無である。
ただし数億件の取引量は、成熟した市場であることを意味しない。構造を分解すると非常に若年期の特徴が見える。上位1%の買い手が約90%のGMVを貢献し、僅か0.02%の買い手が約48%を占める――マスマーケットと言うよりは、数十の機関による自動化バックエンドのバッチ処理に近い。チェーン分布も同様で、Baseチェーンだけで有効取引の約90%を賄っており、供給サイドはいまだ育ちきっていない。
曲線の変化形状こそがより考察に値する。2025年11月に取引量がピークを迎え月間約3,800万件、2026年3月には約210万件へ減少したが、GMV は依然として164万ドルを維持し、平均単価は上线以来最高を更新した。
件数は77%落ち込んだが、平均単価は上昇している。この曲線は死んでいるのではなく、カテゴリを移行しつつあるのであ
産業はポジションを埋め尽くしたが、消費者はAIのおすすめは信頼しても決済権を委譲することはおそれ、加盟店は準備中だが接続は完了していない――人間側の三者は誰も最初に動き出そうとしない。一方マシンの側面では、数億件の取引がすでに実行されている。
エージェント決済という同じ言葉が、これら二つの事象を内包するにはほど遠い。
三.一つの言葉が抱える二つの分母
前章の二つの風景が食い違うのは、それらが横向きに測定しようとしているのが実は同一の事象ではないからである。
Agentic Commerce(エージェント・コマース)という用語は根本的な分裂を覆い隠している――実際には全く異なる二種類の取引が同じ名称を共有しているのである。
- AI代理購物:人間がエージェントに買い物委托、「42サイズのスニーカーを捜索して」と指示。エージェントが検索、価格比較、決済を行うが、購買判断は人間が行い、資金も人間の財布から支出される。
- AI自主取引:マシンが自身のタスク完遂のためにデジタルサービスを自主購入。LLM API を呼び出して $0.003 を支払い、結果を受け取って業務継続。人間が「購入確認」をクリックする行為は存在しない。
前者は代替関係であり、人類の既存購買行動からシェアを奪うもの。後者は創生関係であり、空白から新規取引量を創出するもの。
両者の天井は全く異なる要素によって決定され、市場で流通している予測のほとんどは前半分にばかり焦点を当てている。
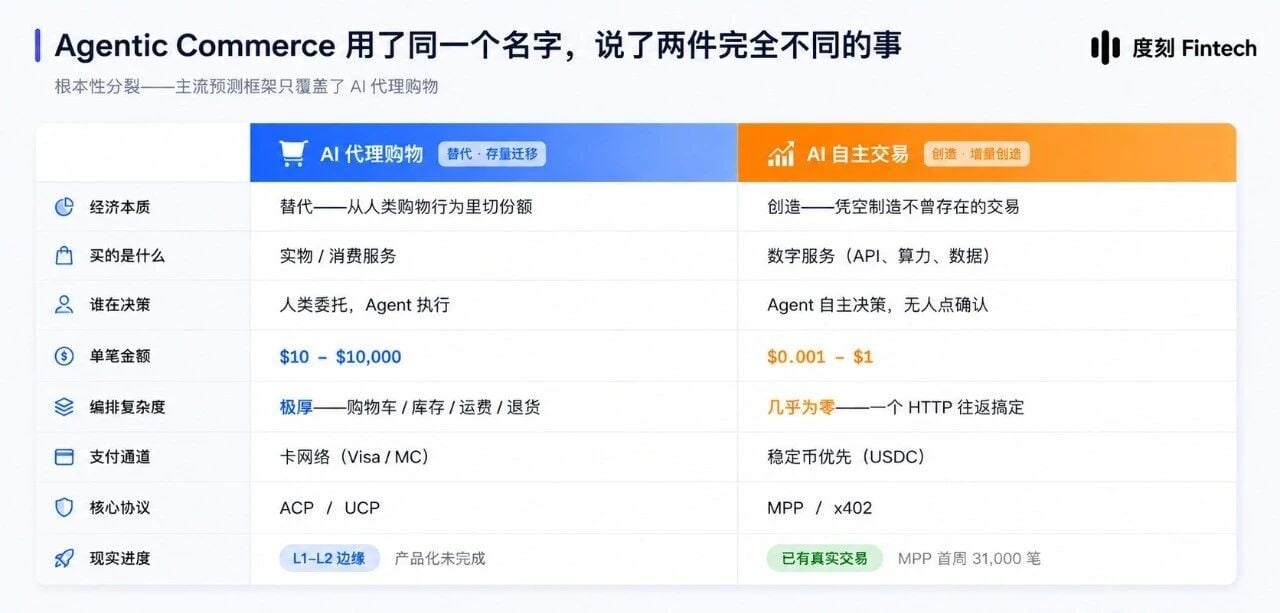
(誰もが Agentic Commerce について語っているが、それが実は二つの事象である――二つのパス、三層アーキテクチャであることを誰も明示しない)
3.1 AI代理購物:天井は人間が元々使うべきだった金額
まず測定頻度が最も高いほうを見てみよう。
Morgan Stanley が提示するのは2030年までに $1,900億〜$3,850億であり、その口径は非常に誠実である。米国Eコマースの10%〜20%を占めるという試算だ。eMarketer の口径は今年の米国AIプラットフォーム小売Eコマースが約 $206億。麦肯錫则是预计到2030年全球 agentic commerce 在 3 万亿至 5 万亿美元之间。
两百亿到五万亿,区间差了两百多倍。而这个差距与其说是对增速的分歧,不如说是对「到底在数什么」的分歧——有的只数在 AI 界面内完成的结账,有的把 AI 影响过的订单全部计入,有的连机器对机器的调用一起算。
だが無論口径がどう変化しようと、代替する側面には共通の天井が存在する。その分母は「人類が元々使うはずだった金額」なのである。
Mastercard CEO Michael Miebach は一つのシナリオでこの問題を徹底的に解説した。キャンプに行く予定があり、AIに必要な持ち物を尋ねると、15品のリストが出た。すでにテントを持っていることが分かっているため、テントは推奨されない。リストを受け取っても、今度は一つ又一个の網站を探さなければならず、丸一日溶ける。もしその瞬間に直接決済できれば話はスムーズに進む。
そして彼は補足的な判断を加えた。本質的に人々はエージェントが可能になったことで「テントをあと5個余分に買う」ことはない。これは既存トラフィックの置換に過ぎない。
エージェントが変化させるのは、そのお金がどのように、どこで、誰によって使われるかであって、どれくらいの額が使われるかではない。
これはチャネル争い、エントリー争い、帰属争いであり、存量移転の一場面である。存量移転の裏には、各段階の既得権益者が拖延する正当な理由が存在する――店舗は決済を明け渡したくない、プラットフォームはエントリーを明け渡したくない、カード組織はこの道において何も喪失しない。
3.2 AI自主交易:所有预测都没覆盖的那一半
另一半没有出现在任何一份预测里。
Joe 早上醒来,手机上有一条来自他的个人 Agent 的消息。昨晚它平掉了他持有的沃尔玛仓位——卫星图像显示门店停车场人流下降,叠加预测市场上的看空情绪;它给三个潜在客户的日程 Agent 发了会议邀请,每份附一页背景简报;它还扫描了六家云服务商的价格,找到性能相当、年费低 65% 的替代方案。
总花费:0.67 美元。
这 0.67 不是省下来的,是被创造出来的。以前这些交易不存在,不是因为没有需求,而是因为人类的决策成本高于交易价值——一个人不会为了判断要不要卖出一个仓位,去花一美分查一次卫星停车场数据。光是做出「值不值得查」这个决定,本身就值好几分钱。
这种微支付在人类经济里从来不是没做好,而是数学上不成立。换了付款方,不等式才翻了过来。
而这个不等式一翻过来,Agent 的消费形状立刻和人分道扬镳。AMP PBC 分析了流经 OpenRouter 的 100 万亿个 token,结论和多数人的想象不同:中位请求不是一个人在向大模型提问,而是一台机器在循环中间。一个 agent 循环跑一晚上,同一类调用重复几千次,无人值守,持续发生。
这已经不是一次购买行为,而是一条持续的消耗流。
分水岭上还有一个数字。链上 AI Agent 在过去一年累计完成约 1.76 亿笔交易,单笔平均金额只有 0.31 到 0.48 美元,其中约 76% 低于 Visa 0.3 美元的固定手续费门槛。
卡网络在这里并不是不够好,而是人类根本不会做这些交易。
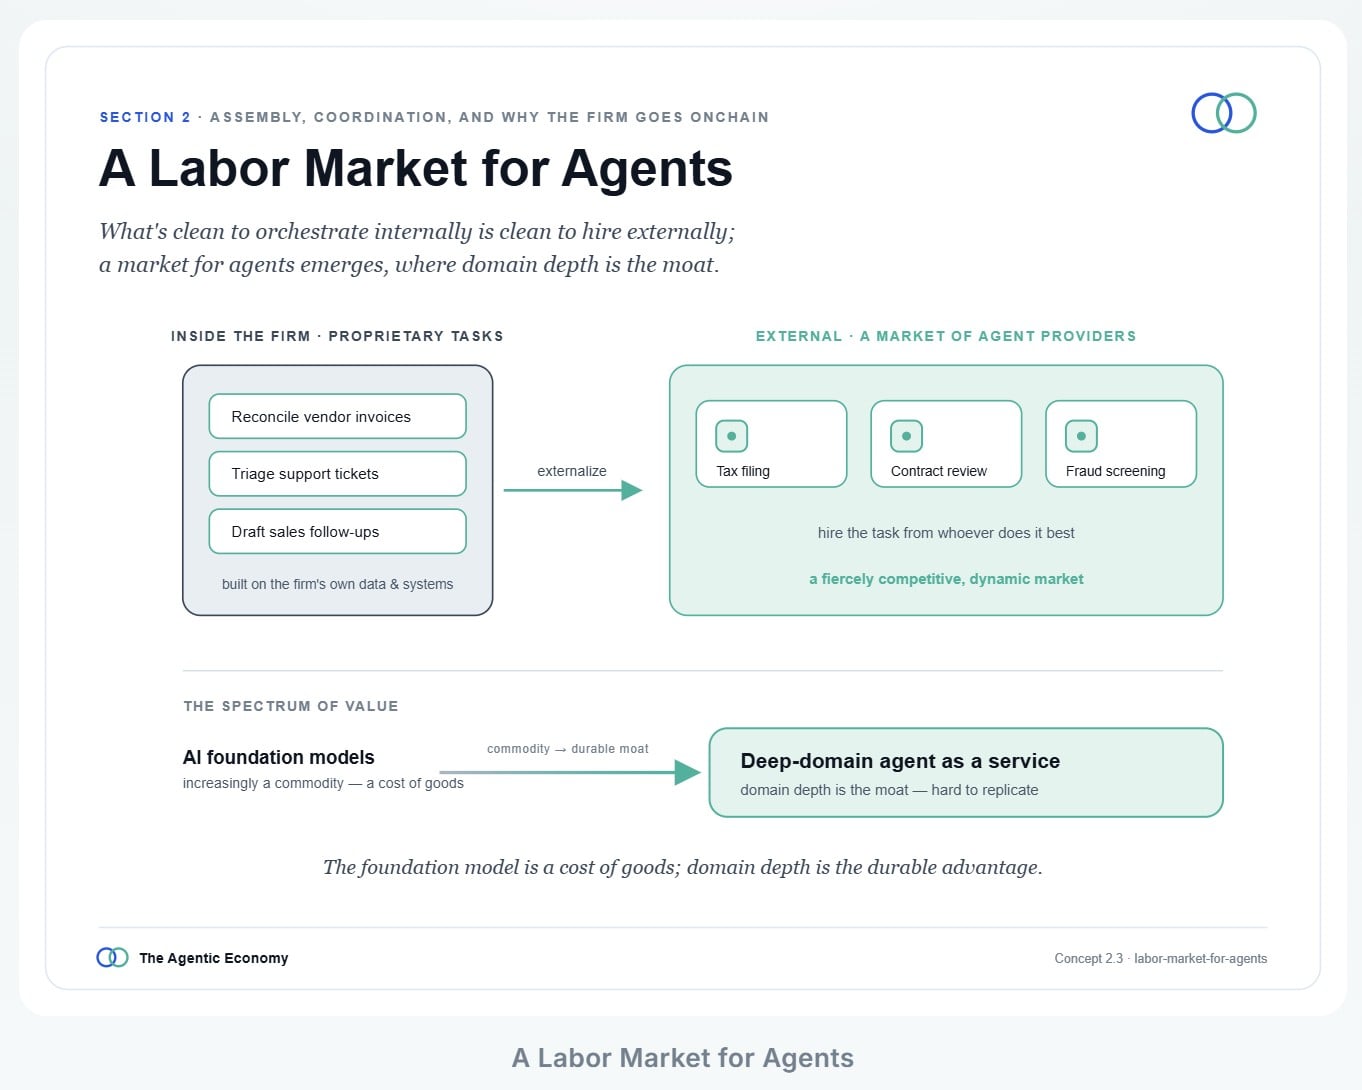
(Agentic Economy:为何智能体经济生长在链上)
那么创生这一半的分母是什么?
Circle CEO Jeremy Allaire 给过一个坐标:公司本质上是「贴了 logo 的组织化认知」,而人力成本占营收的四分之一到一半,在知识型公司里几乎是全部。当每个职能被打磨成定义清晰的 skill,一个干净到能在公司内部被编排的 skill,也就干净到能被外部发现和雇佣;开放的 agent 劳动力市场不需要被谁创造,它是千万家公司自我优化的溢出。
替代那一半的分母是人类的购物支出,创生这一半的分母是人力成本。
创生衡量的根本不是购物,是 Token 结算和机器劳动力的雇佣。两个分母不同,这才是「两种交易」最硬的证据。
3.3 两幅画面对上了
现在回头看上一章那个错位。
3% 也好,七成三也好,量的都是替代——而替代恰恰最需要完整的消费者保护:退货、拒付、争议处理、KYC,一样都不能少;它还需要每一个既得利益者同意让出一点自己的位置。
而创生那一类不需要用户交权,不需要商户改造收银台,也不需要任何人让位,所以它已经上亿笔。
落地顺序也由此决定,而决定它的不是技术成熟度,是风险承担方。协议兜底的场景跑得最快——API、数据、算力,交付即时、计费清晰、没有退款纠纷。企业兜底的场景第二批跟上——预算池与审批链路在 agent 出现之前就以人工形式存在,做的是翻译授权,不是发明授权。人兜底的消费零售最慢。
一个佐证很能说明供需两侧的错位:消费者最愿意委托 agent 购买的是生鲜 41% 和日用品 31%,最不愿意的是金融服务 15%;而商户预期 agentic commerce 会先在金融产品这类复杂决策里落地。
一边想从最不需要思考的地方开始,一边想从最值得代劳的地方开始。
画面感最强的场景,落地最晚。
四、一笔智能体支付,要过七道关
两类交易的真正差别,不在金额,不在频率,而在责任住在哪里。替代之所以慢,是因为它每一笔都拖着一条完整的责任链;创生之所以快,是因为它那条链本来就是空的。
而第二章那张表告诉你谁握着什么,却告诉不了你责任落在谁身上——位置是按「握着什么」分的,责任要按「钱经过谁」分。
要画出这条线,只需要沿着一笔交易走一遍,看它在哪一步换了手。
4.1 智能体支付堆栈
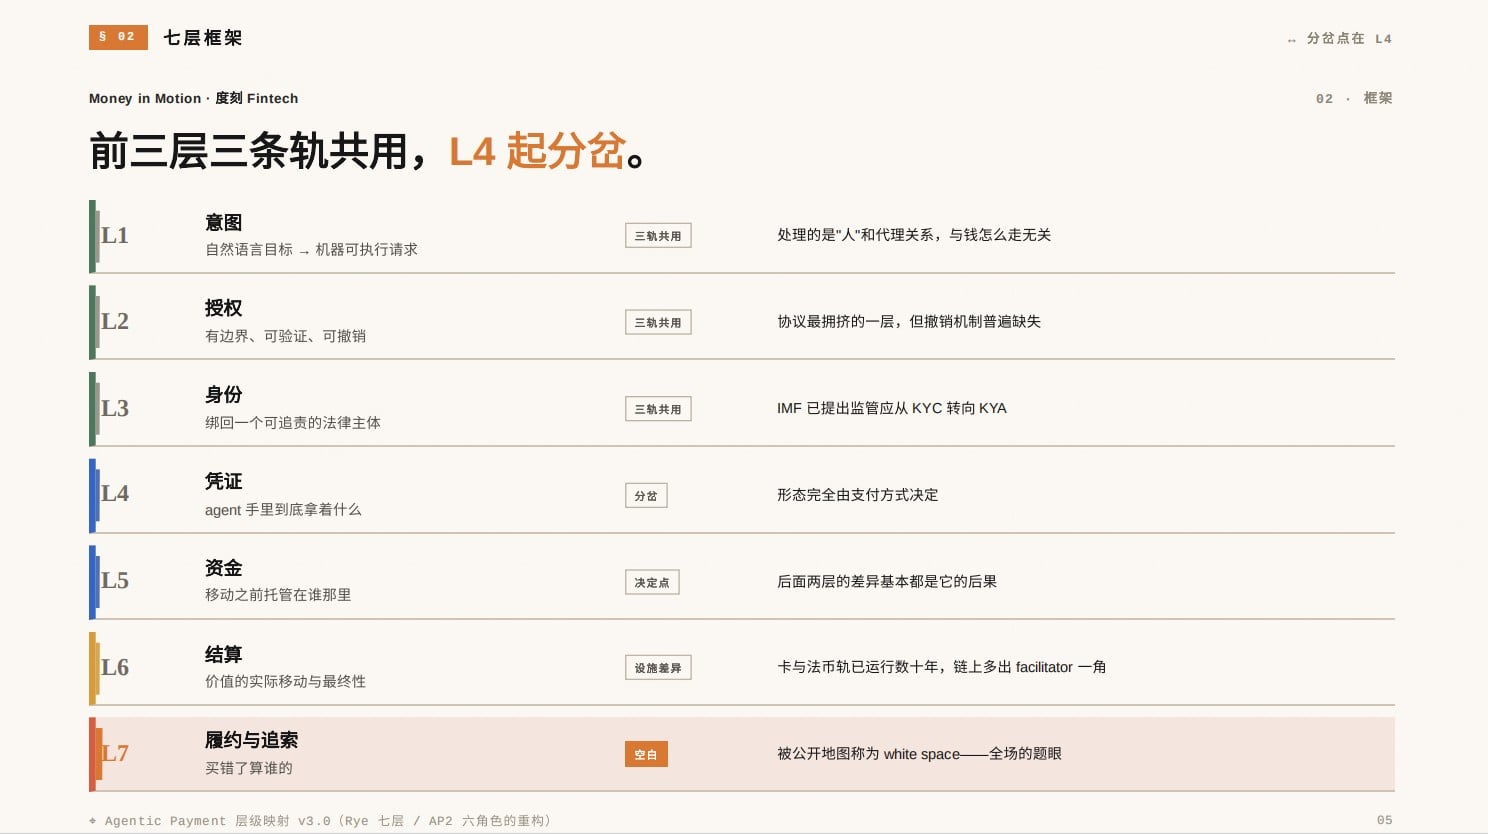
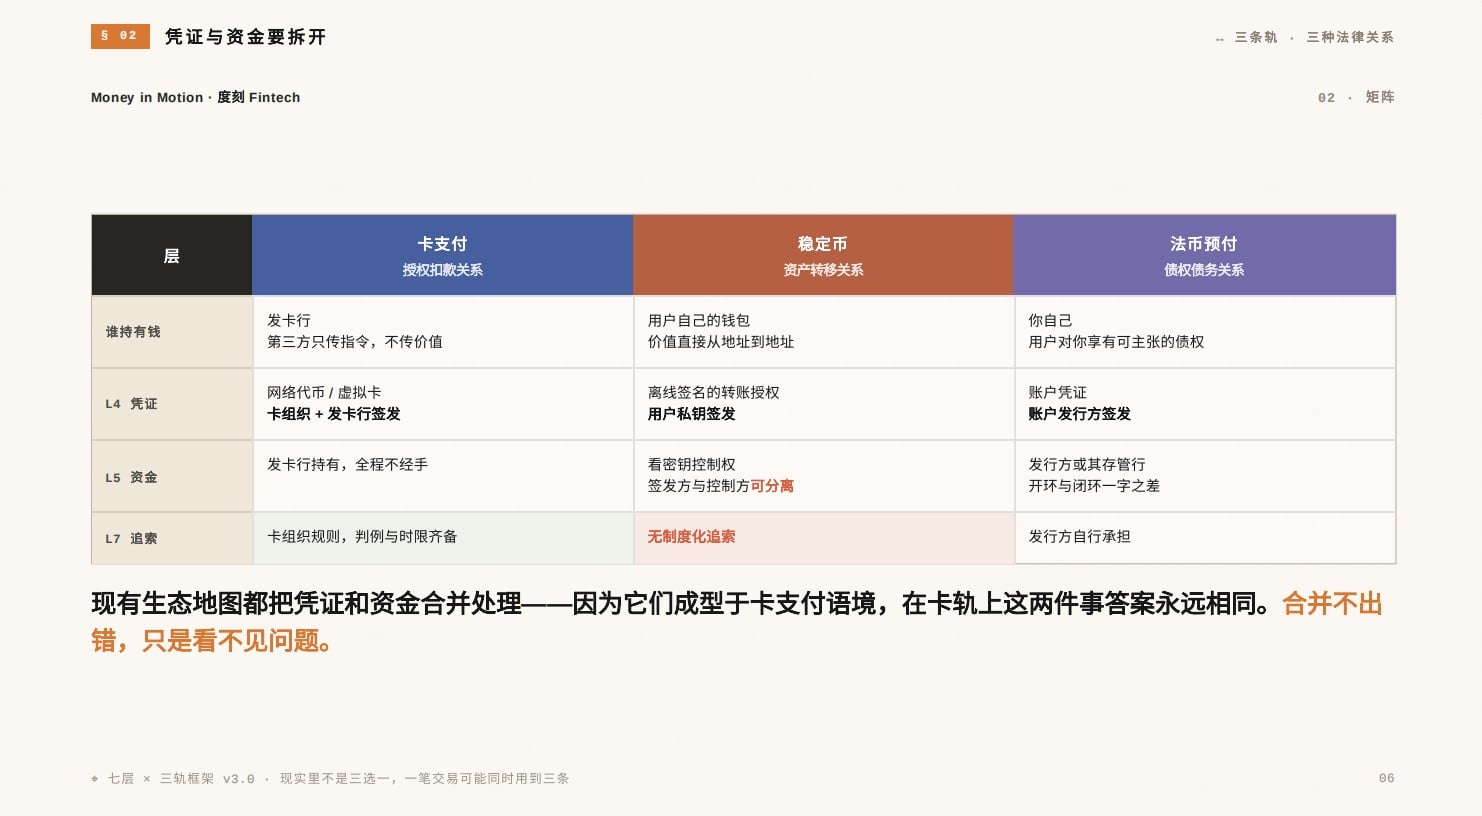
目前公开流传的架构图不止一套,各有各的用处,却有一个共同的结构性缺口:几乎都把「凭证」和「资金」合并处理。
这倒不是疏漏,而是视角决定的。这些框架都成型于卡支付语境,而在卡轨上这两件事的答案永远相同——凭证由卡组织与发卡行签发,资金也在发卡行。合并不会出错。
但换到另外两条路,它们立刻分家。稳定币轨的凭证是一份离线签名的转账授权,资金在链上钱包里,授权的签发方与资金的控制方可以是完全不同的主体;法币预付轨的凭证是账户凭证,而资金坐在发行方或其存管行的账上,同一个产品形态,可能构成存值,也可能构成服务预付款。
L1 到 L3:三条路完全共用
前三层处理的是「人」和「代理关系」的问题——理解意图、获得授权、证明身份,与钱怎么走无关。
而三层里战况最激烈的是授权层,最先动手的不是卡组织,是 Google 和 Stripe——它们抢的不是支付份额,是定义授权的语言。
Google 的 AP2 用两张授权书拆开人在与不在,协议已捐给 FIDO 联盟;Stripe 的 Shared Payment Token 把卡、agent token、BNPL 抽象成单一接口;Mastercard 的可验证意图与 Google 共同开发,与 AP2 无损互译;而 Visa 的 TAP 声称兼容,翻译过程却丢信息。
谁的授权书格式成为通用语言,谁就拿到了定义「授权」这个词的权力。
陆行长说的主导权之争,在产业里长成的样子,就是授权书的格式。
身份层还有一点要交代:行业共识是 agent 可以执行动作,但授权和责任永远属于一个真实的人。国际货币基金组织今年 4 月的 Note 已经明确提出,监管应当考虑从 KYC 转向 KYA——了解你的智能体。
L4 分岔,而 L5 是整篇文章的枢纽
到了凭证层,三条路第一次拿出完全不同的东西:
- 卡轨是网络代币或虚拟卡号,由卡组织与发卡行签发;
- 稳定币轨是一份离线签名的转账授权,由用户私钥签发;
- 法币预付轨是账户凭证,由账户发行方签发。
签发方不同,意味着出问题时能找的人也不同。而到了资金层,判断标准只有一句:这笔钱在移动之前,托管在谁那里。
更精确的表述来自美国实务中的「实质控制」标准——是否持有或共同持有钱包密钥、是否保留划付否决权、是否能按自身风控逻辑暂停或重定向交易、是否在任何环节池化用户资金。
这一层有一个教科书级的实物演示。8 月 18 日,AWS 宣布 Amazon Bedrock AgentCore Payments 正式可用。在此之前它已经围绕 agent 推出了 Runtime、Memory、Identity、Gateway、Policy 和 Observability,分别解决运行、记忆、身份、工具接入、策略执行和审计。而 Payments 的资金安排值得逐字读:钱仍然放在外部钱包里——Coinbase 或 Stripe Privy——预算和权限由人或企业设定,AgentCore 做的只是把支付判断、钱包调用和支付记录接进 agent 的执行过程。
七层里的六层都做了,唯独 L5 留给别人。
这并非能力不足,而是有意为之。而它同时回答了第二章那句话:哪些位置有能力承担责任。一个主体在 L5 上是空的,它就赔不了;不是不想赔,而是没有钱可赔。
L6 与 L7:一个成熟,一个空白
价值实际移动的那一层,三条路的设施完全不在同一个年代。卡轨走 VisaNet 与 Mastercard 网络,清算与结算分离,规则跑了几十年;法币轨走本地清算系统与银行代收付,同样成熟;而链上这条路,公链与跨链编排刚刚成形,并且多出了一个另外两条路上不存在的角色——facilitator,它接收 agent 签署的授权、完成验签、再把交易提交上链。
而最后一层是空地。
merchant of record 的归属是这一层的枢纽变量:留在商户,中间方只收技术服务费;自己承担,就要处理退货、拒付和各地税务登记。而现状很朴素——拒付责任默认落在商家身上,原因是商家拿不出密码学证据证明是哪个 agent 发起的请求。
卡组织草拟中的规则想把这个责任锚定到网络代币的发行方身上,但规则还在修。
4.2 所有协议,只答了四问的前两问
把十多项协议的原语拆开看,会发现它们高度趋同,共识有四条:授权必须分层;边界由商户范围、金额上限、时间窗、使用次数四个维度界定;以签名作为不可否认的证据;agent 永不接触原始凭证。
而第五条是共同的空白:各家都详细定义了如何授予,几乎没有一家规定授权已签发、尚未执行时如何干净撤回。
这个空白刺眼,是因为它恰恰是市场排在最前面的诉求。
回到那张机票。「3000 以内」进得去字段,金额上限,机器可校验;「经济舱」进得去,枚举类型;「下周三」进得去,时间窗口。到这里,规格做得相当漂亮。
但你没说出口的那半句——必须周三到,因为周四上午开会——任何字段都装不下。
它不是金额,不是枚举,不是时间窗,它是你说这句话的理由。
意图的完整性只存在于人的脑子里,而授权书只是它的投影。这不是工程没做完,而是结构性的。
于是执行环节无懈可击:金额通过,舱位通过,时间窗取决于你当初有没有把「周三」写成硬约束——没写,这笔交易在协议意义上就没有任何瑕疵。授权边界的精度,是这里唯一的防线。
整个协议栈把力气花在了同一件事上:证明。而对「发生的事该算谁的」,一言不发。
证明已经建成,裁决还是空地。
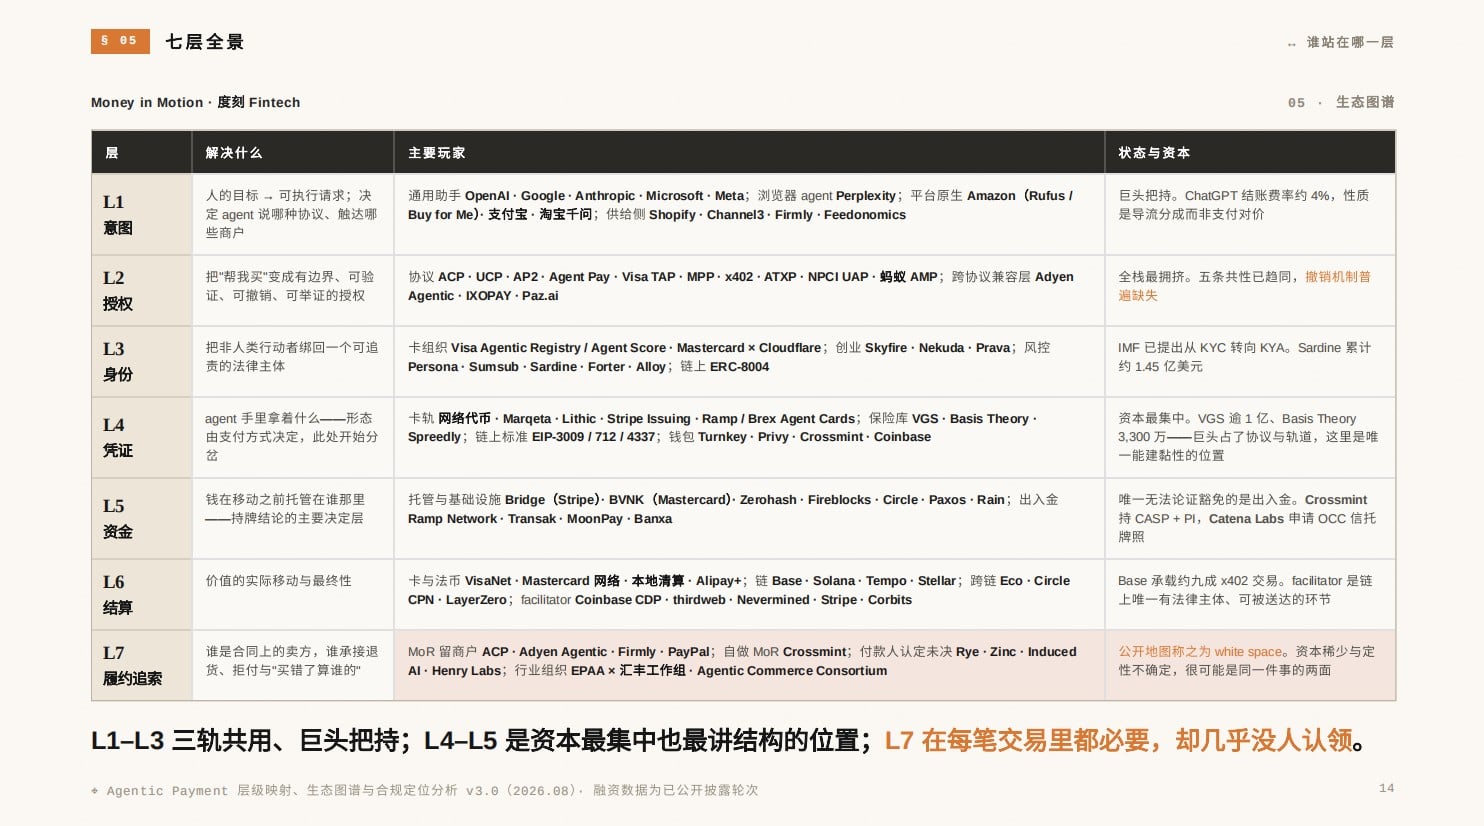
五、智能体支付的三条路径
上一章那个决定性的第五层,落到现实中就是三条路。而三条路的差别,从来不是技术选型的差别——资金托管在谁那里,同时也就决定了出了问题谁来赔。
(AI 支付缺失的责任层:谁为 Agent 的错误买单)
5.1 钱包与 Credits:责任提前预付
资金在自己账上,充值即授权,余额即边界,花完即终局。
这是三条路里最先落地的一条。支付宝公布截至今年 5 月累计完成 3 亿笔智能体支付,而仔细看,多数是生态内的购物助手——AI 帮你在淘宝比价、凑单、下单,支付走的还是闭环,争议走的还是平台规则。
它最先落地,靠的并不是把授权问题解决掉,而是把问题缩小到不需要解决的程度:单一商户、单一钱包、单一规则,消费者、商户和支付机构本就是同一个平台。
代价是出不去这个圈——阿里的千问如何在美团买一杯奶茶?
这也是噪音最大的一条。
把生态内的 AI 购物助手叫做 Agentic Payment,会让人误以为这道题已经解了。
5.2 卡轨:责任由网络规则承接
资金在发卡行,而卡组织手里有两样别人没有的东西:覆盖全球的受理网络,和五十年磨出来的争议基础设施——从拒付到责任转移到 3DS,一整套判例、时限、举证标准和上诉机制。
TAP、可验证意图、AP2、ACP、UCP 全在这条轨上施工,做的都是同一件事:把这套存量改造成 agent 能用的形态。
它的优势是责任有归属、争议有通道;它的问题是所有规则都在修,而修完之前,那张机票的争议提交上去,没有一个裁判庭知道怎么审。
5.3 链上直付:责任要么悬空,要么由代码替代
资金在用户自己的钱包,到账即终局。
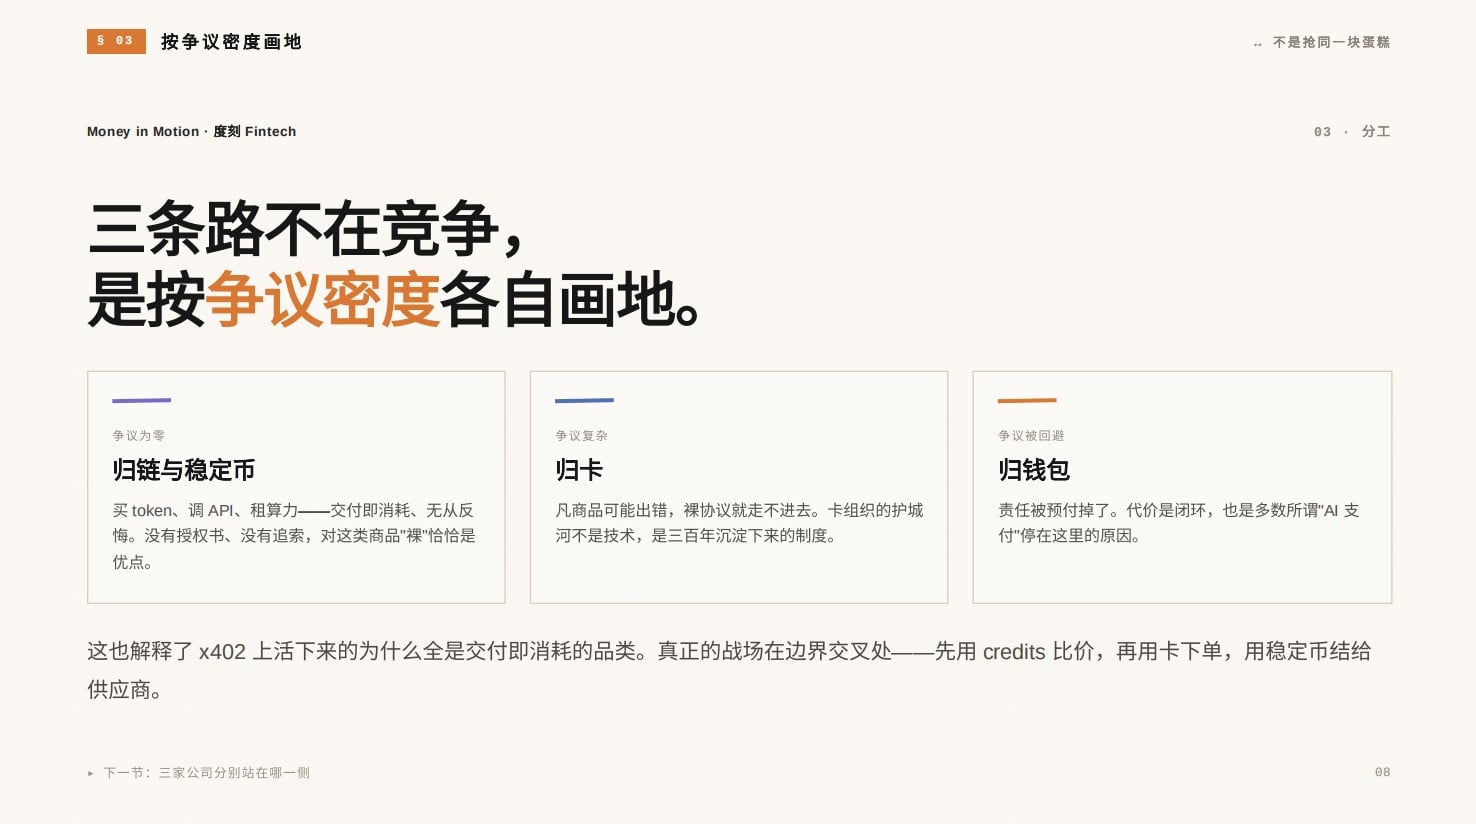
x402 的链上交易量从 2025 年 11 月的峰值跌去了 77%,它主打的 10 美分至 1 美元区间,占比从 46% 塌缩到 4%。
活下来的是买 token、调 API、租算力——交付即消耗、无从反悔的商品。
原因在协议的性格里。x402 是裸的:没有授权书,没有追索,没有争议通道。对即买即耗的商品,裸恰恰是优点,连争议处理的成本都省了;但凡商品可能出错,裸协议就走不进去。
三条路不是在争同一块蛋糕,而是沿着争议密度各自画地:争议为零的归链和稳定币,争议复杂的归卡,争议被回避的归钱包。
三条路各自安顿了责任的位置,却没有一条能回答第四问:损失最终谁承担。
5.4 法律给不出答案
这个问题本该由法律回答。而法律给出的不是沉默,是三个互相打架的答案:没写、写了又改、写了一半撤回。
第一种,没写。美国至今没有针对 agent 交易的专门监管。Reg E 说消费者可以用「卡、码或其他方式」授权支付,却没有规定 AI 代理违背指令会怎样;而它一般被理解为适用于金融机构的消费者存款账户,保护并未延伸到加密原生轨道。缔约本身不是问题——ESIGN 法案 2000 年就承认了电子代理人缔结的合同——真空在缔约之后:agent 越权的责任分配,没有专门规则,没有判例。
第二种,写了又改。Amazon 于 2025 年 11 月起诉 Perplexity,指控 Comet 内的 AI 助手用用户凭证登录其 Amazon 账户代为购买、却未表明自己是 AI 代理。今年 3 月,地区法院批准禁令,认定访问未获 Amazon 授权,而用户是否授权该助手不影响这个判断;8 月 4 日,第九巡回上诉法院撤销了禁令,认定当用户指派代理代其行事时,访问 Amazon 计算机的是用户,不是 Perplexity——代理不是一个独立的访问者,它是用户的手。
这是联邦上诉法院第一次处理这个问题,半年里给出了两个相反的答案。而两级法院共同回避的是:争的全是它有没有资格进门,而它进门之后买错了东西算谁的,没有一份判决书提到过。
第三种,写了一半撤回。欧盟的 AI 责任指令在 agent 大规模商用的前夜、2025 年 10 月被正式撤回,理由是 27 个成员国无可预见的共识;PSD3 留下另一道缝,强客户认证是为拿着手机的人设计的,而 agent 没有指纹。
在这三个答案之上还压着一层跨境,它的性质常被说反:这里的麻烦不是管辖真空,是管辖过剩。
模型在美国的服务器上运行,用户坐在香港,商户在新加坡,结算走 USDC——一个行为可能同时落进消费者所在地、数据主体所在地和市场所在地,却没有一个「发生地」来做决胜局。
于是目前最接近全球一致、并且能在支付链中直接执行的规则,仍然是卡组织规则。
它的执行力不来自法院,来自「我可以拒绝这笔交易」。
5.5 填空的三种办法
法律缺席之后,填进去的全是私人秩序。到今天为止,已经出现三种填法。
第一种是定价。美国运通跳过协议直接上承诺,注册 agent 出错导致的交易为符合条件的持卡人提供保护;卡组织给协议合规的交易做拒付责任转移,复刻当年 3DS 的剧本;慕尼黑再保险等三家已经开卖 AI 责任险,错误率超过约定阈值即赔付。
三样东西在定价时看的是同一个变量:授权书的边界画得多细。授权边界的精度,就是责任的价格。
但定价这条路有一个天然的边界:每一方只为自己算得清的那部分开价。Amex 只保注册 agent,保险只赔超过阈值的部分,卡组织只覆盖协议合规的交易。边界之外,仍然是空地。
第二种是集体立规。8 月 18 日,Rain 发起 Agentic Payments Alliance,26 家创始成员,包括 Visa、Mastercard、Fiserv、Circle、Solana。它由创始成员集体运营,不归任何一家所有,早期工作是共同研究与框架、测试代理身份与授权标准、就监管问题做倡导。
产业把联邦层面没有指引这件事,当成了自己写标准的空白支票。
第三种是直接指定一个人负责。8 月 24 日,中国支付清算协会在中国人民银行指导下发布《智能体支付应用自律公约》,当日实施;三天后陆磊要求市场各方积极落实。它的基本原则只有七个字:谁提供支付服务谁负责。提供账户管理、交易处理、收单、转接清算服务的会员单位,据此承担主体责任——不是商户,不是 agent 开发者,不是模型厂商,不是保险公司。
同一个问题,三种填法,而最后一种和前两种的区别只有一个:前两种不需要任何人先站出来,第三种必须先有一个人站出来。
六、市场参与者的智能体战略
规则还没写完,而钱已经下注了。把五家最重要的玩家逐一量一遍,会发现它们做的其实是同一道题——我要不要站到那里——而每一家的算法都不一样,其中一家的答案还和其余四家完全相反。
6.1 Visa:智能体支付进不了它的财报
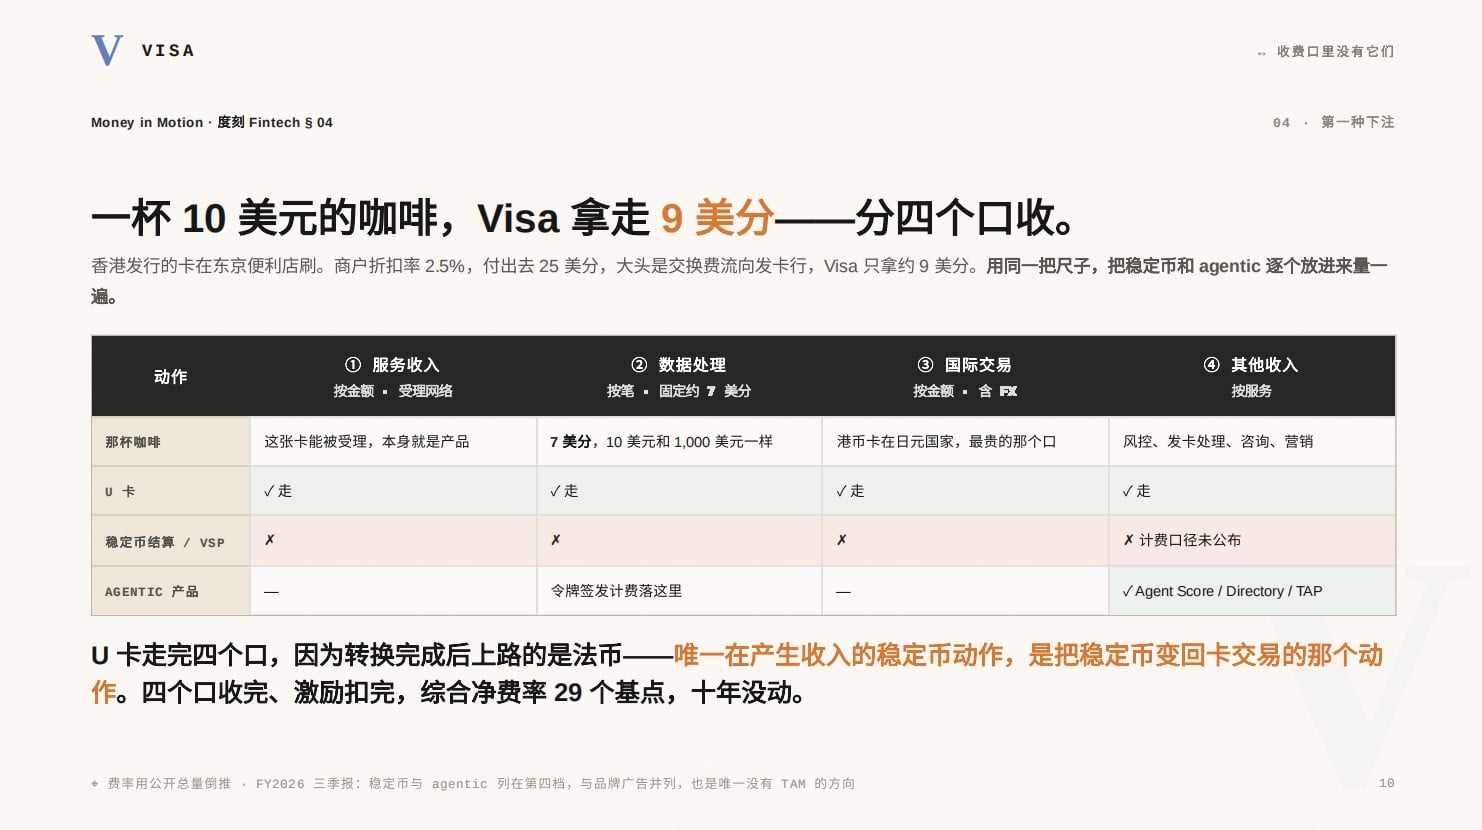
先看它给这件事排了多高的优先级:第四档,与品牌广告并列。这是 CEO 被追问资本配置时的即兴排序,把消费者支付、增值服务、商业与资金流动列完,才是「在这之上,还有稳定币、agentic」。它们也是唯一没有可寻址市场分母的方向——其他每条腿都配着万亿或千亿级的 TAM,这两个一个数字都没有。
一家靠 29 个基点的净费率维持均衡活了几十年的公司,不会为了一个新东西去改变均衡本身。所以它的 agentic 产品清单也不长——Agent Score、Agent Directory、Token Assurance Framework——用的还是那套令牌基础设施,只是从手机延伸到了 agent 身上。
它没有在为 agentic 修新路,而是在给这条老路换一批新司机。
(稳定币和 Agentic,写不进 Visa 的财报)
但只说到这里,会漏掉它真正在做的那件事。
Visa Intelligent Commerce 的目标是一次集成即兼容 TAP、x402、MPP、ACP、UCP;而首席产品与战略官 Jack Forestell 给整件事的定位只有一句:AI 改造商业的前端,稳定币重塑资金的后端,Visa 的角色是让两端安全、可靠、全球化地运转。
代币化管凭证、TAP 管身份、可验证记录管审计、MPP 卡规范管多轨接入——四条线覆盖的全是授权链路的环节,没有一条是在抢结算。它不是在和稳定币竞争,而是在悄悄把自己从结算网络重定位为授权基础设施。
卡网络不一定赢得机器经济的结算,但它可能赢得机器经济的授权。
而投资记录比协议诚实。Visa Ventures 投了做授权书生成的 Nekuda 和做银行侧审批断点的 Payman——前者的授权诞生在用户与 agent 对话的那一刻,在 VisaNet 之外;后者的资金流压根不走卡轨。一笔买上游,一笔买轨道外,它清楚自己的协议只覆盖「钱经过我时」的那一段。
6.2 Mastercard:兼容多轨结算,但不兼容信任互通
同一道题,Mastercard 交了完全不同的答卷。
它的分界线画得极其精确:只要买东西的还是人,不管个人还是公司,卡都会赢;只有当买东西的变成机器,它才承认不止卡一条轨道。
对于 AI 替人购物,它的答案是把卡体系里现成的东西搬过去:令牌化、零责任保障、争议处理。而对于机器之间的采购,它给的架构只有八个字——链上授权,链下结算。授权在链上,因为机器之间需要即时识别一笔交易;结算在链下,因为钱走哪条路是另一件事。用它自己的话说:结算会发生在不同种类的轨道上,可能涉及稳定币,也可能是别的方式,对此相当开放。
结算可以多轨,信任与互通必须拿下。
而「结算可以多轨」这句话,它是花钱兑现的。8 月 3 日,它以最高 18 亿美元完成了对稳定币支付基础设施公司 BVNK 的收购,比原定计划提前近五个月交割。
买它干什么?答案藏在四方模式里。
在传统法币体系中,划钱的是成员银行,卡组织从不掌握结算。而当它说结算可能发生在稳定币上时,另一条轨道上并没有对应的成员银行体系,没有人替它做那件事。
在稳定币这条轨上没有成员银行,所以它自己当成员银行。
6.3 Stripe:它换的不是发起方,是商品本身
Stripe 的位置最容易被误读成「骑墙」。
它 ACP 与 OpenAI 共创,MPP 与 Tempo 共发,同时是 x402 基金会创始成员;商户接入它的 Agentic Commerce Suite,自动兼容所有协议。并购上,它收了 Bridge、Privy、Metronome,又与 Paradigm 共建 Tempo,今年更以七十多亿买下 AI 模型网关 OpenRouter。
别家买的是自己答卷上的空白题,它买下的是整张考场。
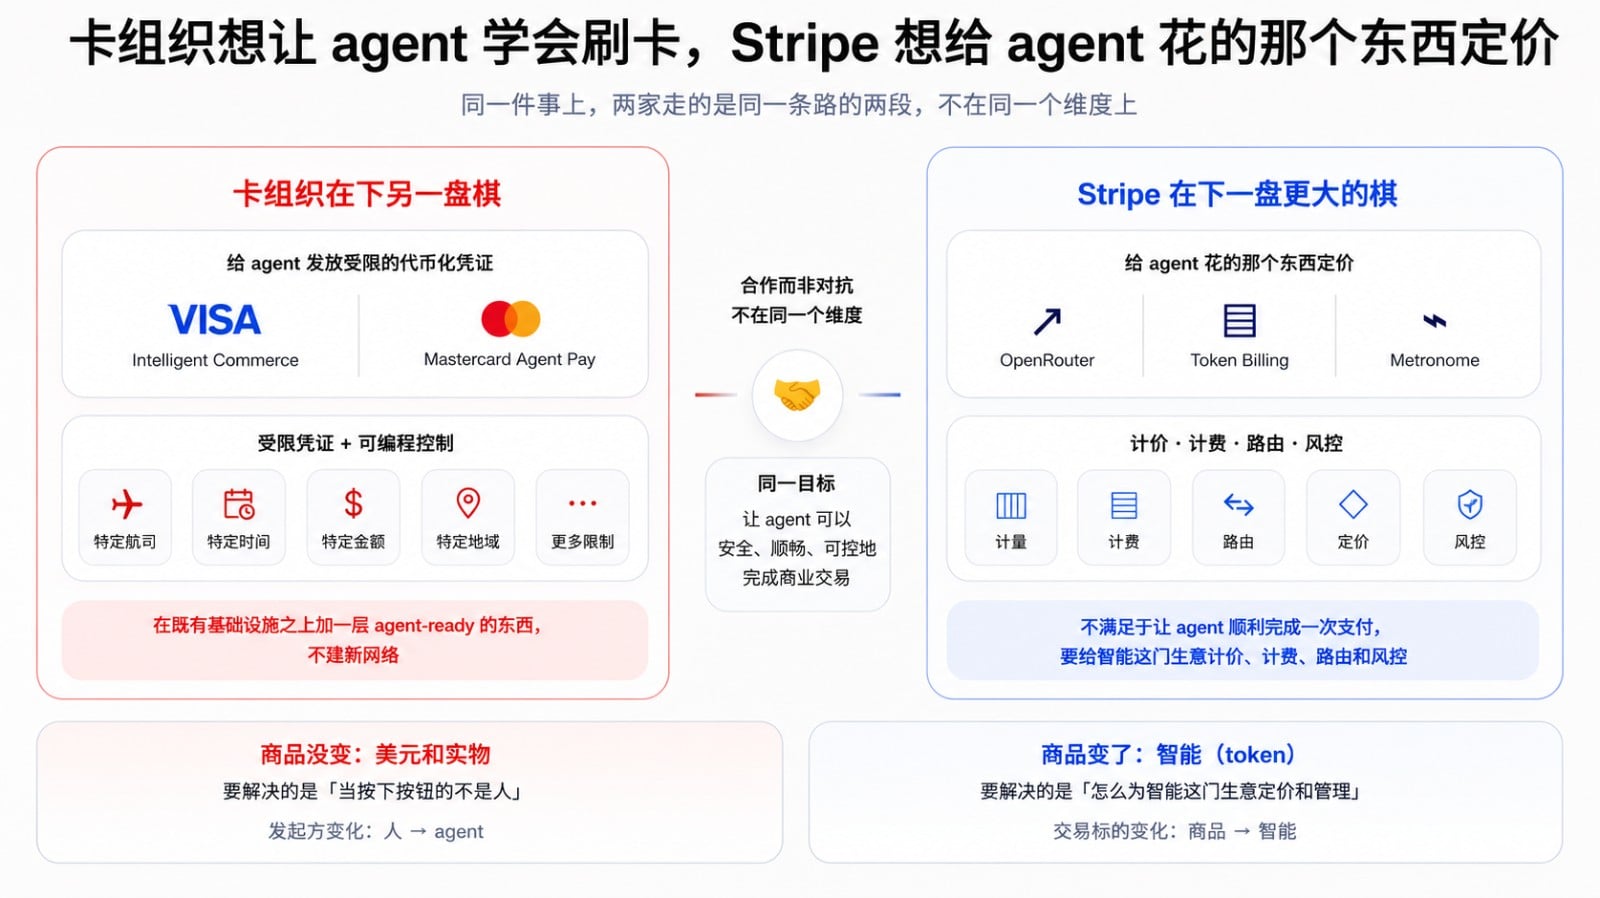
但骑墙不是全部。真正的差别在这里:卡组织想让 agent 学会刷卡,Stripe 想给 agent 花的那个东西定价。
前者换的是发起方,商品没变,还是美元和实物;它要解决的是「当按下按钮的不是人」这个问题,而这个问题它已经解决过一次——从线下到线上、从磁条到线上验证,每一次用的都是同一套办法:给新的发起方发一份受限的凭证。
后者换的是商品本身。network token 完成刷卡,stablecoin token 负责结算,AI token 制造账单——三个 token 今天都在同一家公司手里。
搬运的成本被压到接近零之后,价值全部挤到了定价这一侧,而它买下了唯一能看见跨模型行为全貌的那个观测点。
Google 在争定义权,Stripe 在争执行权。而无论谁立法,执行都走它的通道。
(Token 会是 Stripe 的新美元吗?)
6.4 OpenAI:不做支付公司,但在抢支付上游
OpenAI 的答案不用猜,它自己写进了规格书。
ACP 的委托支付规范明确写着:OpenAI 不是 merchant of record,结算、退款、拒付与合规仍归商户及其 PSP。这是迄今为止公开发布的最清晰的一个答案,而它指向卖方。
由此形成的三方分工非常干净:OpenAI 负责用户意图、商品发现、比较与决策、发起购买的界面,以及商户接入协议;Stripe 负责支付凭证、代币化授权、风险信号与执行基础设施;商户负责库存、订单、履约、售后,以及大部分真实交易责任。
吃上游,不背下游。
Instant Checkout 退回发现环节,不是打不过,是算过账。它自己给的第一条理由,恰恰就是这篇文章的主线:支付不是 UI 能解决的问题,而是牌照、合规、反欺诈、争议处理、网络规则和资金责任的集合。
商户真正在乎的从来不只是能不能点支付按钮,而是品牌体验谁控制、支付方式谁决定、会员体系能不能接上、归因与数据回流怎么算、谁是 merchant of record、风险和责任谁来背。
在对话内收取货款之后,很难再论证自己不是卖方。
于是它退回到交易链路里更轻、却更有杠杆的一层:用户先来哪里提需求。费率约 4%,性质是渠道分成而非支付服务对价——这正是 AI 平台主张自身不构成支付服务的商业依据。
6.5 支付宝:唯一一个说「我就是那个人」的
前面四家在同一件事上高度一致——都在把责任推到自己站的那一格之外。而第五份答卷是反的。
支付宝走的是三条路里最不被认真对待的那一条:钱包与预充值。今年 5 月的 AI 支付生态大会上,它把这条路做成了一套完整的东西——AI 付、AI 收、Token Pay 和 AI 钱包,覆盖授权、支付、结算、管理与安全。
其中真正值得看的是 AI 钱包。它管的不只是资金,还有对智能体的授权:支付前做意图授权管理、划定边界,支付中做二十四小时任务执行监控与风险预警,支付后提供账单查询。官方的说法是从「能付能收」升级到「能管能控」。
这恰恰是第四章那个共同空白的产品形态。各家协议都在争怎么授予,而消费者要的限额、撤销、取消,在这里被做成了一个用户能看见的界面。它不优雅——因为它绕过了协议层,直接在自己的闭环里实现——但它先做出来了。
真正把它和其余几家分开的是另外六个字。面对 AI 出错谁负责,支付宝重提了二十年前那句承诺:你敢付,我敢赔。
前面几家都在论证自己不是那个人,只有它说自己就是。
它敢说,不是因为胆子大。回到第二章那张表——全表只有它一家同时占着入口、信任、编排与结算四个环节。卡组织横跨两格已经是最难被替代的位置,而它横跨四格:阿宝是入口,风控与争议处置是信任,收单是编排,备付金与清算是结算。一笔交易从头到尾都在自己家里走,赔付才是一句可以兑现的话,而不是一句公关辞令。
代价也写在同一句话里。闭环之所以能兜底,正是因为它是闭环。阿里的千问如何在美团买一杯奶茶——这个问题在 5 月没有答案,在 8 月也还没有。
8 月,它给出的回答方向是一套全栈智能体商业底座和 AHA 多智能体跨端互联协议,拉上手机厂商、车企与大模型公司共建。它在做的事很清楚:把闭环撑到足够大,大到看起来像开放。
而韩歆毅在同一场会上留了一句实话:构建智能体商业底座真正的卡点可能不在技术,而在于建立新的利益分享机制;缺乏合理的分享方式,即使各方有能力也有意愿,最后也很难把所有人聚到一起。
揽下责任的人,最后要面对的是分账问题。
6.6 五份答卷的共同点
把五家放在一起看,结构非常整齐。
前面四家每一家都在自己站得住的那一层加固,而加固的方式,恰恰就是切割责任的方式。
Visa 用投资承认自己只覆盖「钱经过我时」那一段;Mastercard 用规则把第三问圈进自己代币能覆盖的范围;Stripe 谁的责任都不接,却让所有人的交易都从它这里过;OpenAI 用规格书白纸黑字写明自己不是 merchant of record。
四种切割,同一个动作。
而第五家做了相反的事,代价是它只能在自己的院子里做。
这就是这道题今天的全部形状:要么切割责任、把生意做到全世界,要么揽下责任、把生意做在一个院子里。还没有人证明第三条路存在。
结语 · 谁站在那里
那买机票的 2600 块最后是找不回来的。
你打给发卡行,客服问:这笔交易是你授权的吗?是的,你的密钥签过,那就不构成盗刷,拒付通道关上了。你找国泰,票是合规出的,agent 身份验证通过,航空公司没有退票义务。你找 agent 的开发者——如果你找得到的话——它说 agent 严格执行了你的指令,预算之内,时间窗之内,它做对了。
每一方都没有错,而你错过了新加坡早上的会。
这笔钱找不到人负责,并非技术查不到。签名链完整,审计轨迹完整,每一步都钉死在密码学级别。
问题在于链路上的每一个环节,都提前准备好了一份说明,论证自己不是那个人。
这些说明不是托词,它们每一句都成立。卡支付的钱确实在发卡行,稳定币的钱确实在用户自己的钱包,协议方确实只负责传递指令;ACP 的规格书白纸黑字写明自己不是 merchant of record,而 Visa 用两笔投资承认自己只覆盖「钱经过我时」的那一段。
但把这些说明叠在一起,就会得到一个奇怪的结果:一个人人都说钱不经过自己的市场,写不出一份「谁提供支付服务谁负责」——因为没有人承认自己在提供支付服务。
规则之所以先出现在中国,不是因为那里想得更明白,而是因为那里有一个能被落到身上的主体。价值捕获链条上的五个环节里,能站出来的只有握着规则的和握着资产负债表的那几个,而在中国,这几个位置由同一批持牌机构占着。
能收钱的和能负责的高度重合,这不是巧合,而是同一件事的两种表述。
卡组织六十年真正在卖的东西,既不是清算也不是转接,而是「出事了算谁的」。所有论证钱不经过自己的公司,同时也就论证了自己收不到这笔钱。
而这正是陆行长那三个词的落点:可预判、可界定、可追溯。最难的从来不是技术上的追溯,是制度上的界定。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 0xWillmfer