デリバティブが現物市場を逆に牽引し始め:韓国資産の価格決定権が海外へ流出している
執筆:Tiger Research
翻訳:AididiaoJP、Foresight News
暗号資産取引所はパーペチュアル・スワップを通じて株式やコモディティなどの伝統的資産への参入を加速している。韓国株連動のパーペチュアル・スワップは数ヶ月間で307兆ウォンの取引量を記録した。本レポートでは、オフショア流動性の台頭と、韓国がこの市場に参加するために必要な条件について解説する。
主な結論
- 暗号資産取引所はパーペチュアル・スワップにより、株式やコモディティなどの伝統的資産への参入を急速に進めている。
- 韓国株連動のパーペチュアル・スワップの取引量は数ヶ月間で約307兆ウォンに達し、オフショア市場の重要性が明確に高まっている。
- 韓国には国内の暗号資産取引所への企業アクセスの解禁、正式なデリバティブ枠組みの構築、そしてウォン建てステーブルコインのインフラ整備が求められている。
暗号資産取引所による伝統市場への参入加速
暗号資産取引所はもはやデジタル資産のみを扱っているわけではない。ビットコインやイーサリアムがこれらのプラットフォームの取引量を独占していた時代から遠く離れ、今では株式やコモディティなどの伝統的資産に連動する商品が急速に増加している。
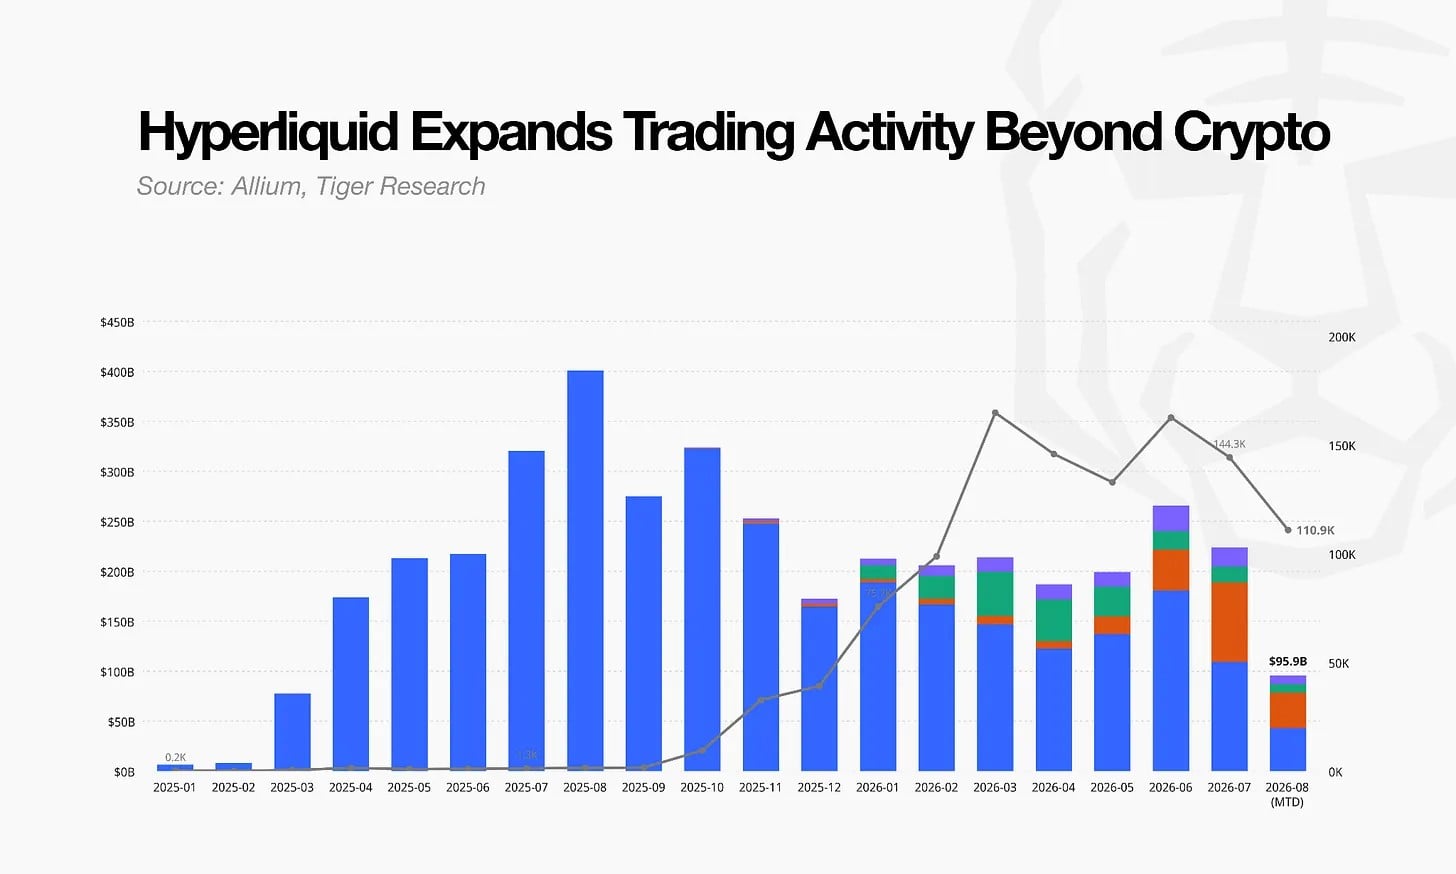
分散型取引所Hyperliquidの2026年の取引構造を見ると、伝統的資産連動商品の比率が持続的に上昇し、この種の銘柄を取引する利用者も増加している。かつて暗号資産取引のために築かれたインフラが、伝統的な金融市場にとって新たな舞台となっている。
この変化を牽引しているのがパーペチュアル・スワップだ。このデリバティブにより、投資家は基礎資産を実際に保有することなく、価格変動のポジション(エクスポージャー)を取得できる。伝統的な先物契約とは異なり、満期日が設定されておらず、現物の引渡し請求もない。
この特性ゆえに、取引所は株式やコモディティに連動する商品のリスティングを比較的容易に行うことができ、暗号資産取引所はデジタル資産から外側へ拡張して伝統市場へ参入するという、現実的な戦略を見出したのである。
韓国も例外ではない:韓株取引がオフショアへシフト
韓国はこの変化の中心に位置している。オフショアの暗号資産取引所では、サムスン電子やSKハイニックスなど韓国の中核銘柄に連動するパーペチュアル・スワップが取引活発化している。これらは夜間や週末にも取引可能でレバレッジも高く、韓国投資家やグローバル資本にとって新たな韓株へのエクスポージャーを提供している。韓国の取引時間制約にとらわれず、韓株価動の変動を直接的にトレードできるオフショア市場が急速に形成されつつある。
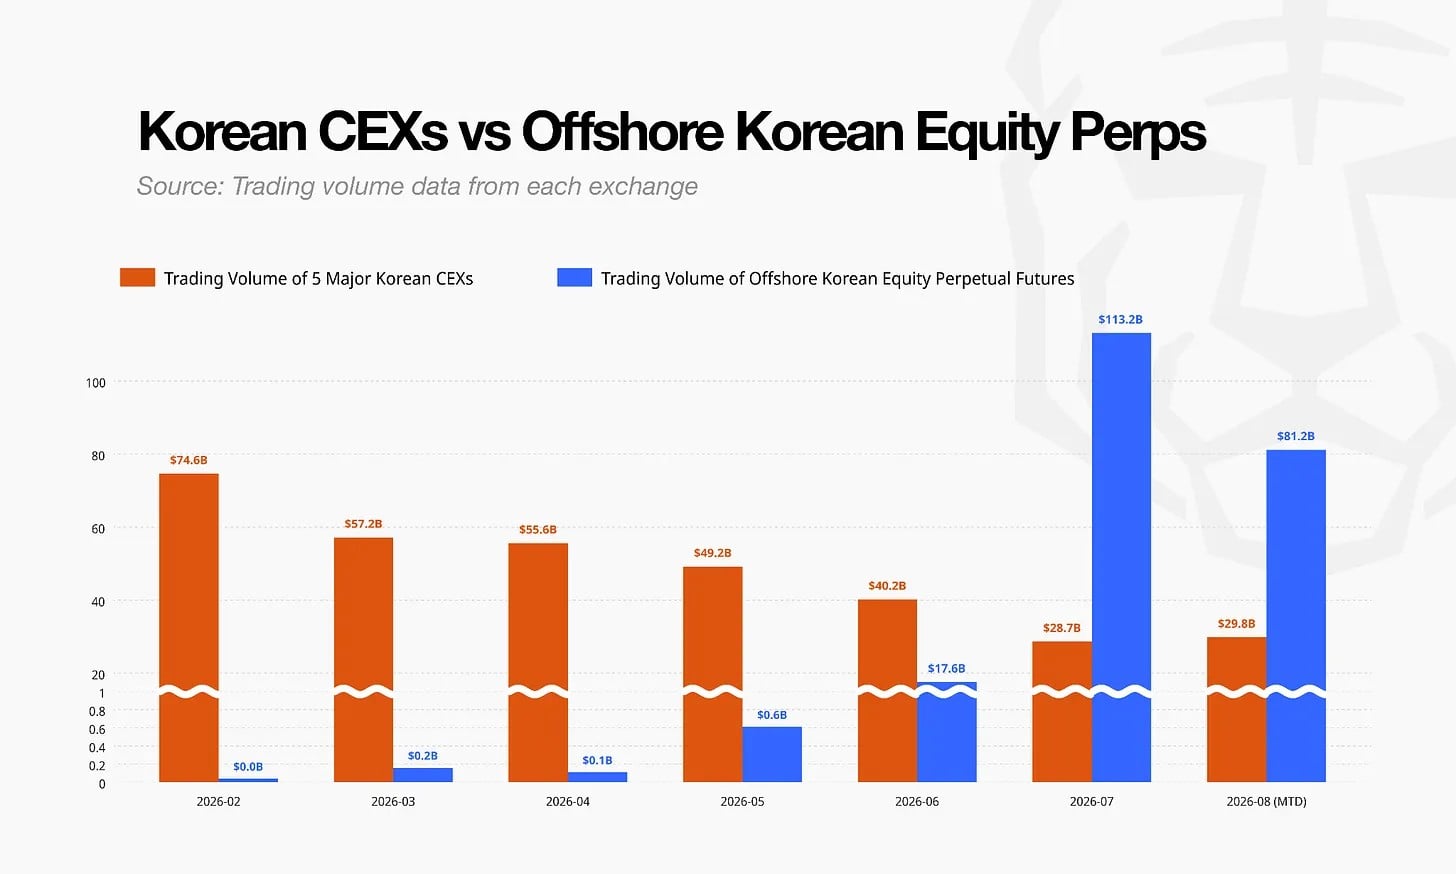
その規模の成長は著しい。2026年2月から8月にかけて、韓国株連動のパーペチュアル・スワップの累積取引量は約307兆ウォンに達した。単に8月だけでも166兆ウォンを記録し、これは同時期の韓国国内主要5大暗号資産取引所の売買高42兆ウォンのほぼ4倍にあたる。わずか数ヶ月で、韓国株連動のオフショア・パーペチュアル市場は韓国国内の主要暗号資産市場の規模を超えてしまった。
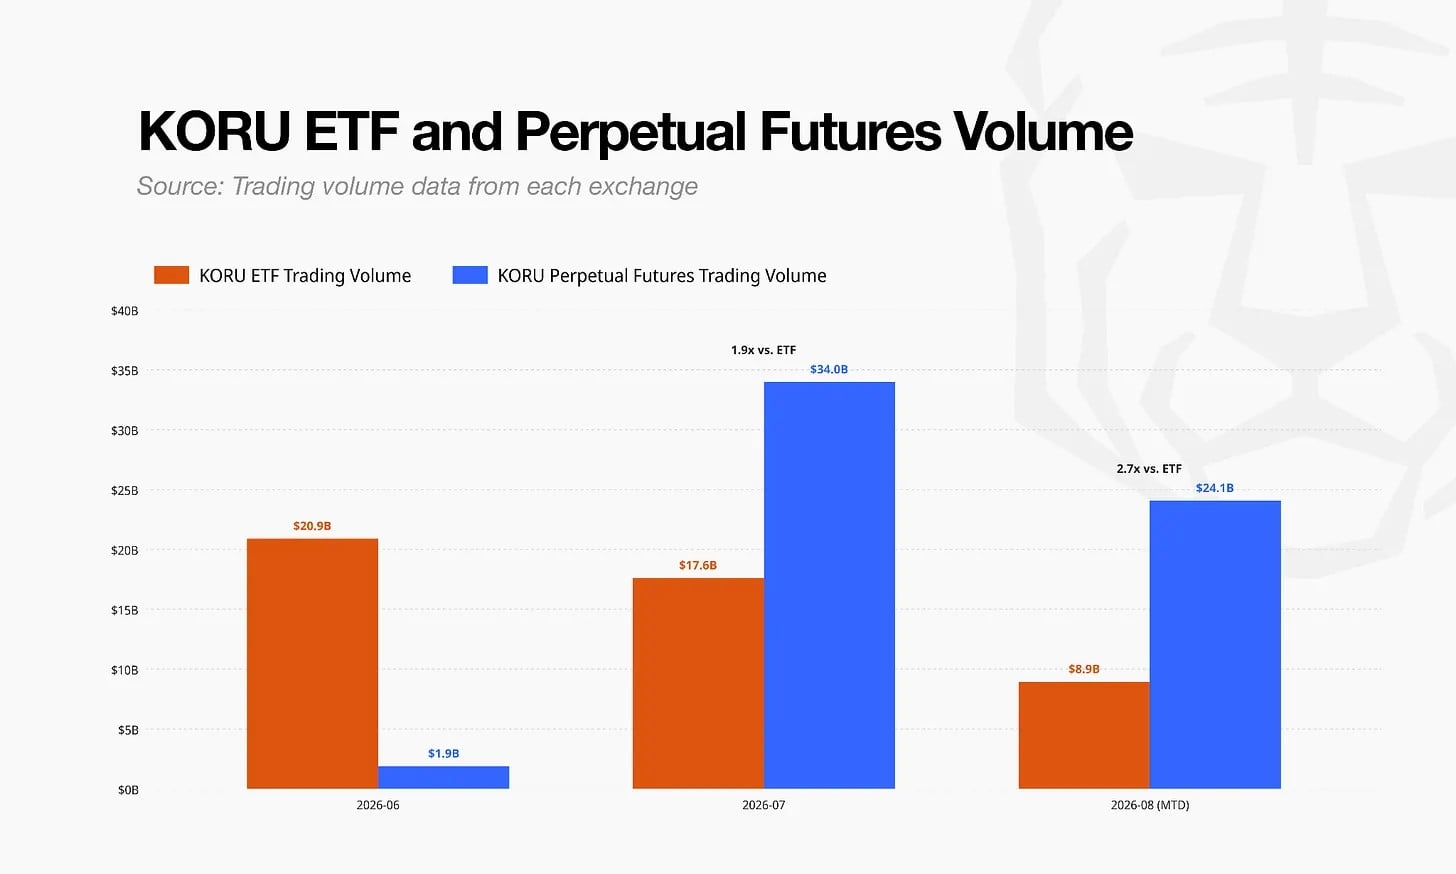
一部の商品においては、パーペチュアル・スワップの取引量は対応するETFを大幅に凌駕している。2026年8月、米国株式市場上場の3倍レバレッジ型韓国株ETF(KORU)連動のパーペチュアル・スワップの取引量は約241億ドル、KORU ETF自体の取引量は89億ドルであり、前者は後者の約2.7倍となっている。つまり、デリバティブの取引量がETF本来の取引量を上回っているのである。デリバティブ取引が対象市場を越えれば、オフショア市場は価格発見機能においてより大きな役割を果たす可能性がある。
より重要なのは、オフショア・デリバティブ市場が現物市場に逆影響を及ぼす点である。パーペチュアル・スワップへの流動性を供給するマーケットメーカーは、エクスポージャーをヘッジするために関連する株式やETFの売買を行う。デリバティブの取引量が増加すれば増加するほど、こうしたヘッジ取引も増加し、価格が急変動する際にはさらに増幅される。これらの資金の流れは最終的に現物価格に伝播していく。
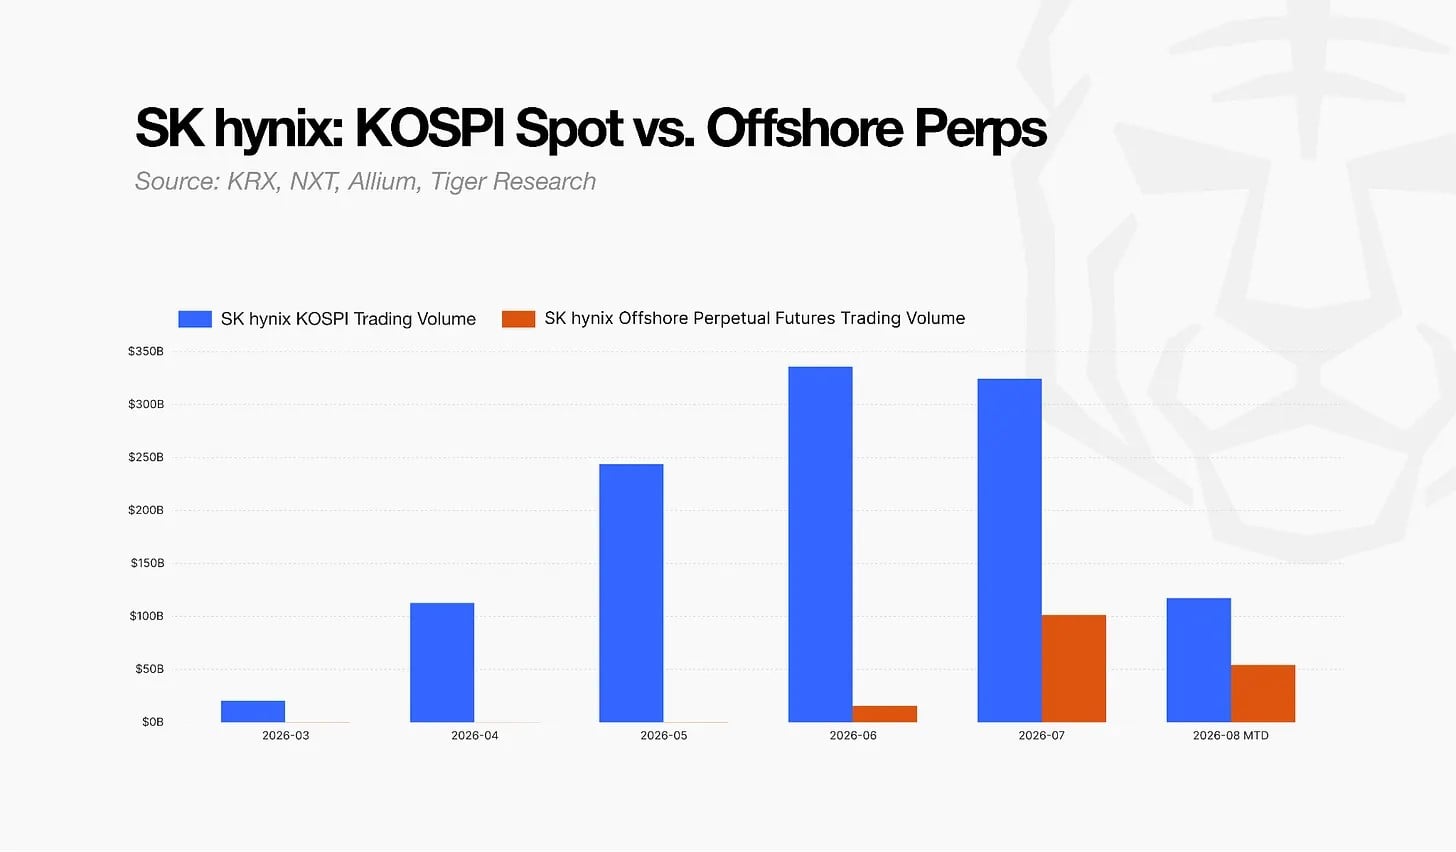
この構造は「テール・ザット・ワッグズ・ザ・ドック現象」(デリバティブが現物を支配する現象)を引き起こす可能性がある。現物がデリバティブを牽引するのではなく、デリバティブが現物を逆駆動させるのである。SKハイニックスのような大型株においては依然として現物の取引量が圧倒的に大きく、影響は一時的に限定されている。しかしながら、デリバティブと現物の取引量差は急速に縮小しており、このトレンドには継続的な注目が欠かせない。
グローバル市場の転換:流動性のオフショア化
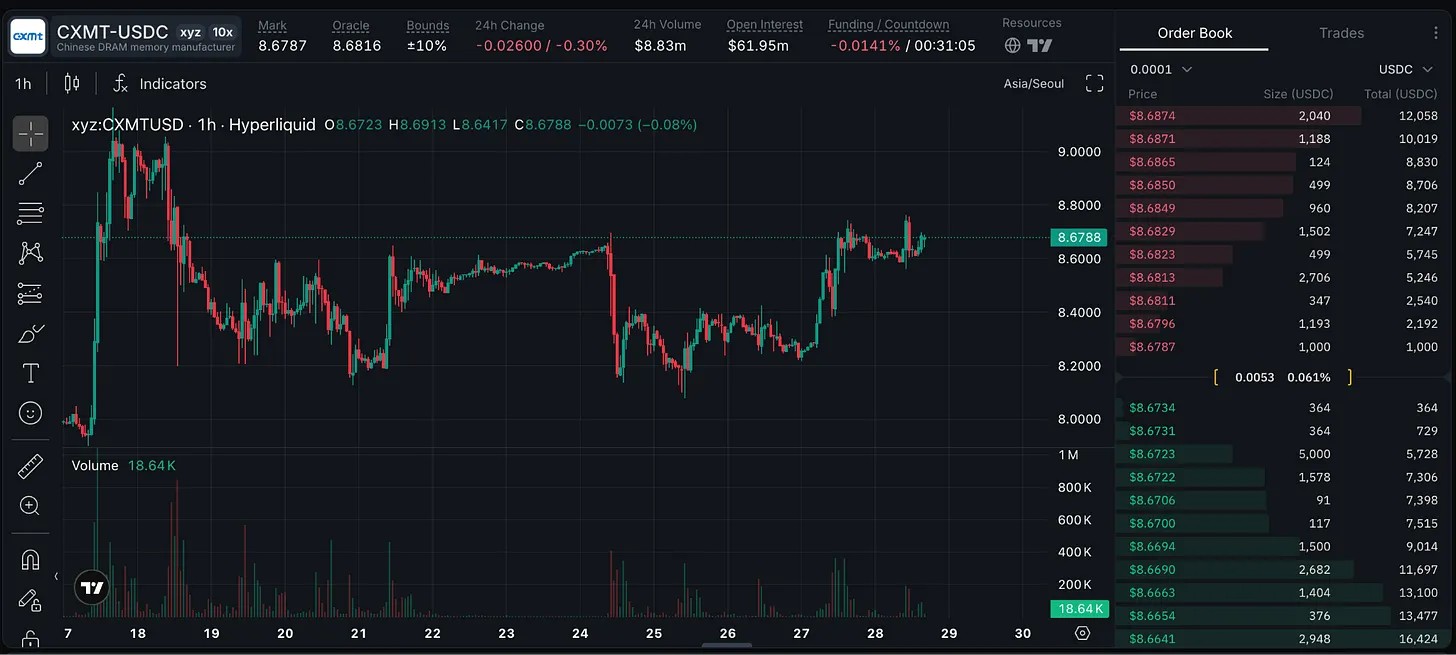
韓株のオフショア取引は韓国だけの現象ではない。パーペチュアル・スワップは韓国、日本、中国などの株式や指数に急速に広まり、その範囲は上場企業のみならず拡大している。オフショア取引所にはAnthropicといった非上場企業に連動するパーペチュアル・スワップがすでにリスティングされており、また未上場の中国メモリ半導体企業、長鑫記憶(CXMT)に連動する製品も展開された。従来、伝統的な証券市場では取引が難しかった資産がパーペチュアル・スワップ市場へ流入しつつある。投資家が何を取引できるかという従来の境界線は急速に消失しつつある。
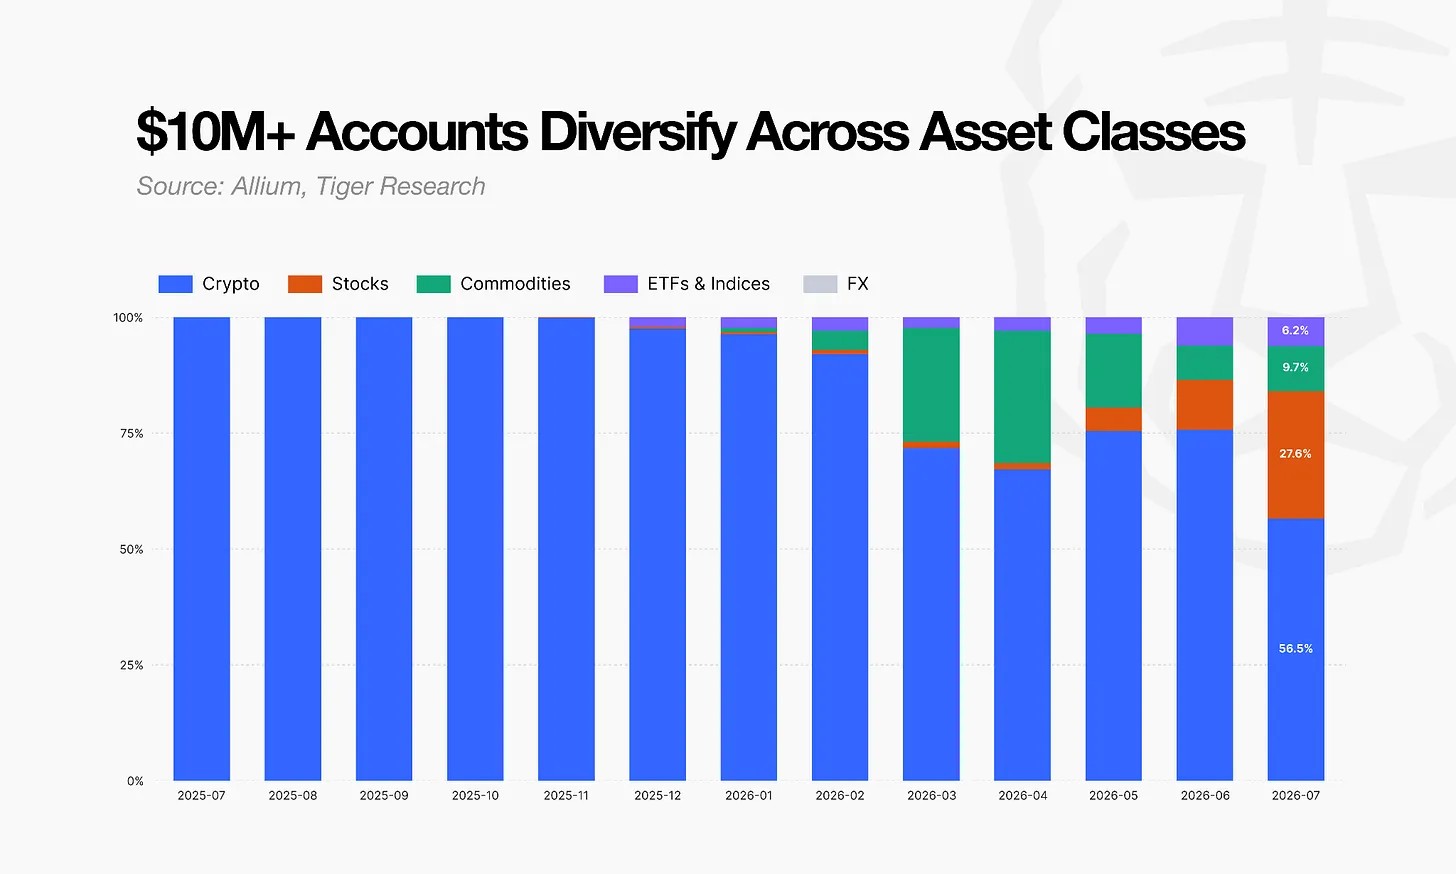
参加者層も変化している。Hyperliquid上で1,000万ドル以上の資産を有するアカウントのうち、株式やコモディティなどの伝統的資産を取引する比率が急速に上昇している。『ウォール・ストリート・ジャーナル』の報道によれば、ウォール街のプロフェッショナル・トレーダーも通常の取引時間帯や週末にパーペチュアル・スワップを活用している。この市場はかつて暗号資産投資家が中心だったものの、現在ではプロフェッショナル・トレーダーや多額の資産を管理する投資家が参入するようになっている。
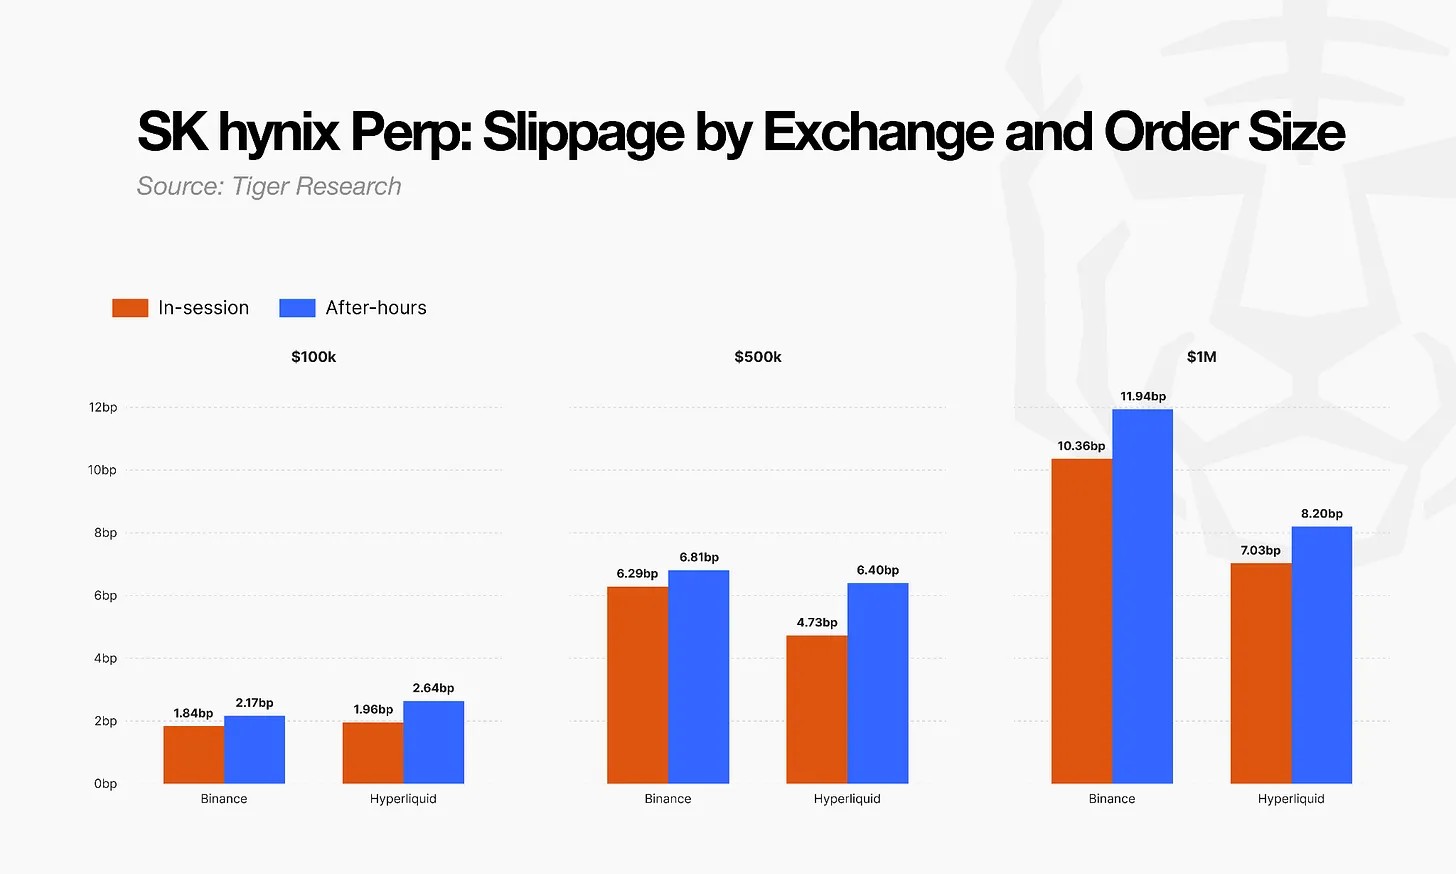
流動性そのものにも注目すべきだ。直近15日間の平均値に基づくと、SKハイニックスのパーペチュアル・スワップで100万ドル取引量が発生しても、スリッテージは1桁bps程度にとどまる。通常の取引時間帯以外でもスリッテージは比較的低水準である。つまり、韓国株式市場が休業中でも、この市場には大口注文を受容するのに十分な深さがあることを意味する。パーペチュアル・スワップはもはや「取引時間の延長」だけでなく、独自に流動性を育みつつあるのである。
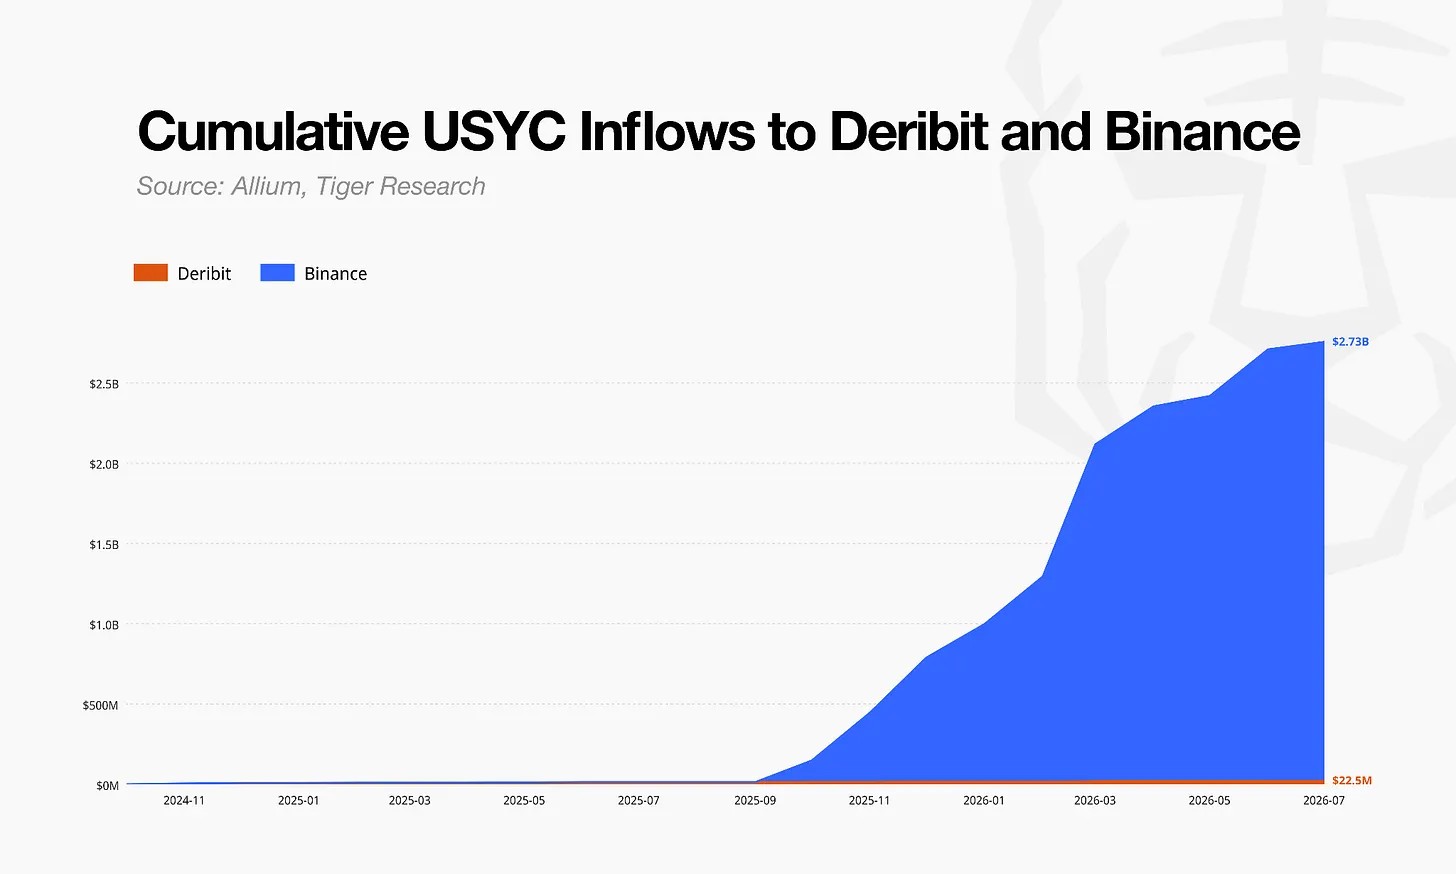
取引に用いられる資金の形態も変化している。一部のグローバル取引所では、ブラックロックのBUIDLやHashnoteのUSYCなど、トークン化した米国国債を証拠金として受け入れている。過去1年間で、USYCが取引所に移転した累積規模は約27億5,000万ドルに達した。全てがデリバティブの証拠金に充てられるわけではないが、機関投資家はなじみの深い米国債類資産を保有しておき、必要に応じて取引の担保として利用できる。伝統的な金融資産がこれらの新市場での証拠金として使われ始め、伝統金融と新興取引市場の間には新たな資金の流通経路が出現したのである。
現在目に映っているのは、単なる暗号資産市場から伝統的資産への拡大だけではない。韓株価動を取引できるものの、ウォンや国内証券会社、韓国証券取引所を介する必要がないオフショア市場が急速に成長している。ここではトークン化された米国国債が証拠金を担い、プロフェッショナル・トレーダーや大規模資金を運用する機関投資家も参入済みだ。この変化は取引対象にとどまらず、参加者と資金の形態そのものを書き換えている。
韓国株連動のパーペチュアル・スワップは数ヶ月間で307兆ウォンの取引量を記録した。この数字は変化の速度が極めて速いことを示している。ただし、307兆ウォンは成熟した市場の規模を表すものではなく、まだ形成過程にある市場の現在の規模に過ぎない。取引可能な資産が増え、機関資金が大規模に流入すれば、オフショア流動性はさらに拡大する可能性が高い。長年にわたり国境や取引時間によって分断されてきた市場構造、および資金が市場間を移動する方法そのものが書き換えられる可能性がある。
成長するオフショア市場:韓国金融業界は何を成し得るか?
韓国政府は自国投資家の此类商品取引を制限することはできるかもしれないが、オフショア市場自体の成長を止めることは困難である。バイナンスを含む一部のグローバル取引所では、KYCで韓国ユーザーと識別されたアカウントに対してパーペチュアル・スワップ取引を制限している。しかし、韓国株連動の市場は海外投資家やグローバル資本を通じて引き続き拡大し得る。現実的には、韓国の規制は主に自国投資家や金融機関の参画を制限するものであり、オフショア市場そのものを封じ込めるものではない。国内的な需要を押さえ込んでも、取引と流動性は海外で育つ可能性がある。
したがって、韓国は単にこの潮流を堰き止める考え方に留まるべきではなく、新市場の成長を自国金融業界の機会へと転換させる必要がある。韓国にはスタート地点が存在しないわけではない。すなわち国内の暗号資産取引所である。これらは短期的に株式連動のパーペチュアル・スワップを直接リスティングできないものの、24時間営業するデジタル資産市場の運営経験と、相当規模の利用者基盤を既に有している。これらの条件は新市場への展開を支えることができるだろう。グローバルな暗号資産取引所が伝統的資産への参入を加速させる中、韓国もこの転換を支えるためのルールと市場構造を検証すべきである。
取引インフラだけでは不十分である。韓国には、企業が市場に参入できる環境、デリバティブに関する正式な規制枠組み、そしてウォン建ての決済・清算インフラも必要となる。法人アカウントはマーケットメイキング、ヘッジ、アービトラージに必要なプロフェッショナルキャピタルを導入でき、流動性の補完にも寄与する。パーペチュアル・スワップなどのデリバティブに対する正式な枠組みがあって初めて、より広範な資産に連動する商品の支持が可能になる。ウォン建てステーブルコインなどの決済・清算ツールは、海外投資家の参入ハードルを下げ、資金の出入りを円滑にする。これらは孤立した規制課題ではなく、市場が機能するために不可欠な周辺条件なのである。
韓国が必要なのは、個別の穴埋めではなく、これらの要素が連携して循環するフレームワークである。そうすることで、韓国国内の暗号資産取引所は単なる暗号資産取引の枠を超え、より広範な資産をグローバル流動性と接続する機会を得られる。韓国資産連動の取引はすでにオフショアで急速に成長している。真の問題は成長をどう阻止するかではなく、韓国金融業界がこの市場の中でどの程度のシェアと地位を確立できるかという点にある。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @tiger_research