HTX Research 最新調査レポート | 資産のオンチェーン化からキャッシュフローのオンチェーン化へ:RWA と DeFi が「プログラマブル金融」の後半戦に突入
1. 要約
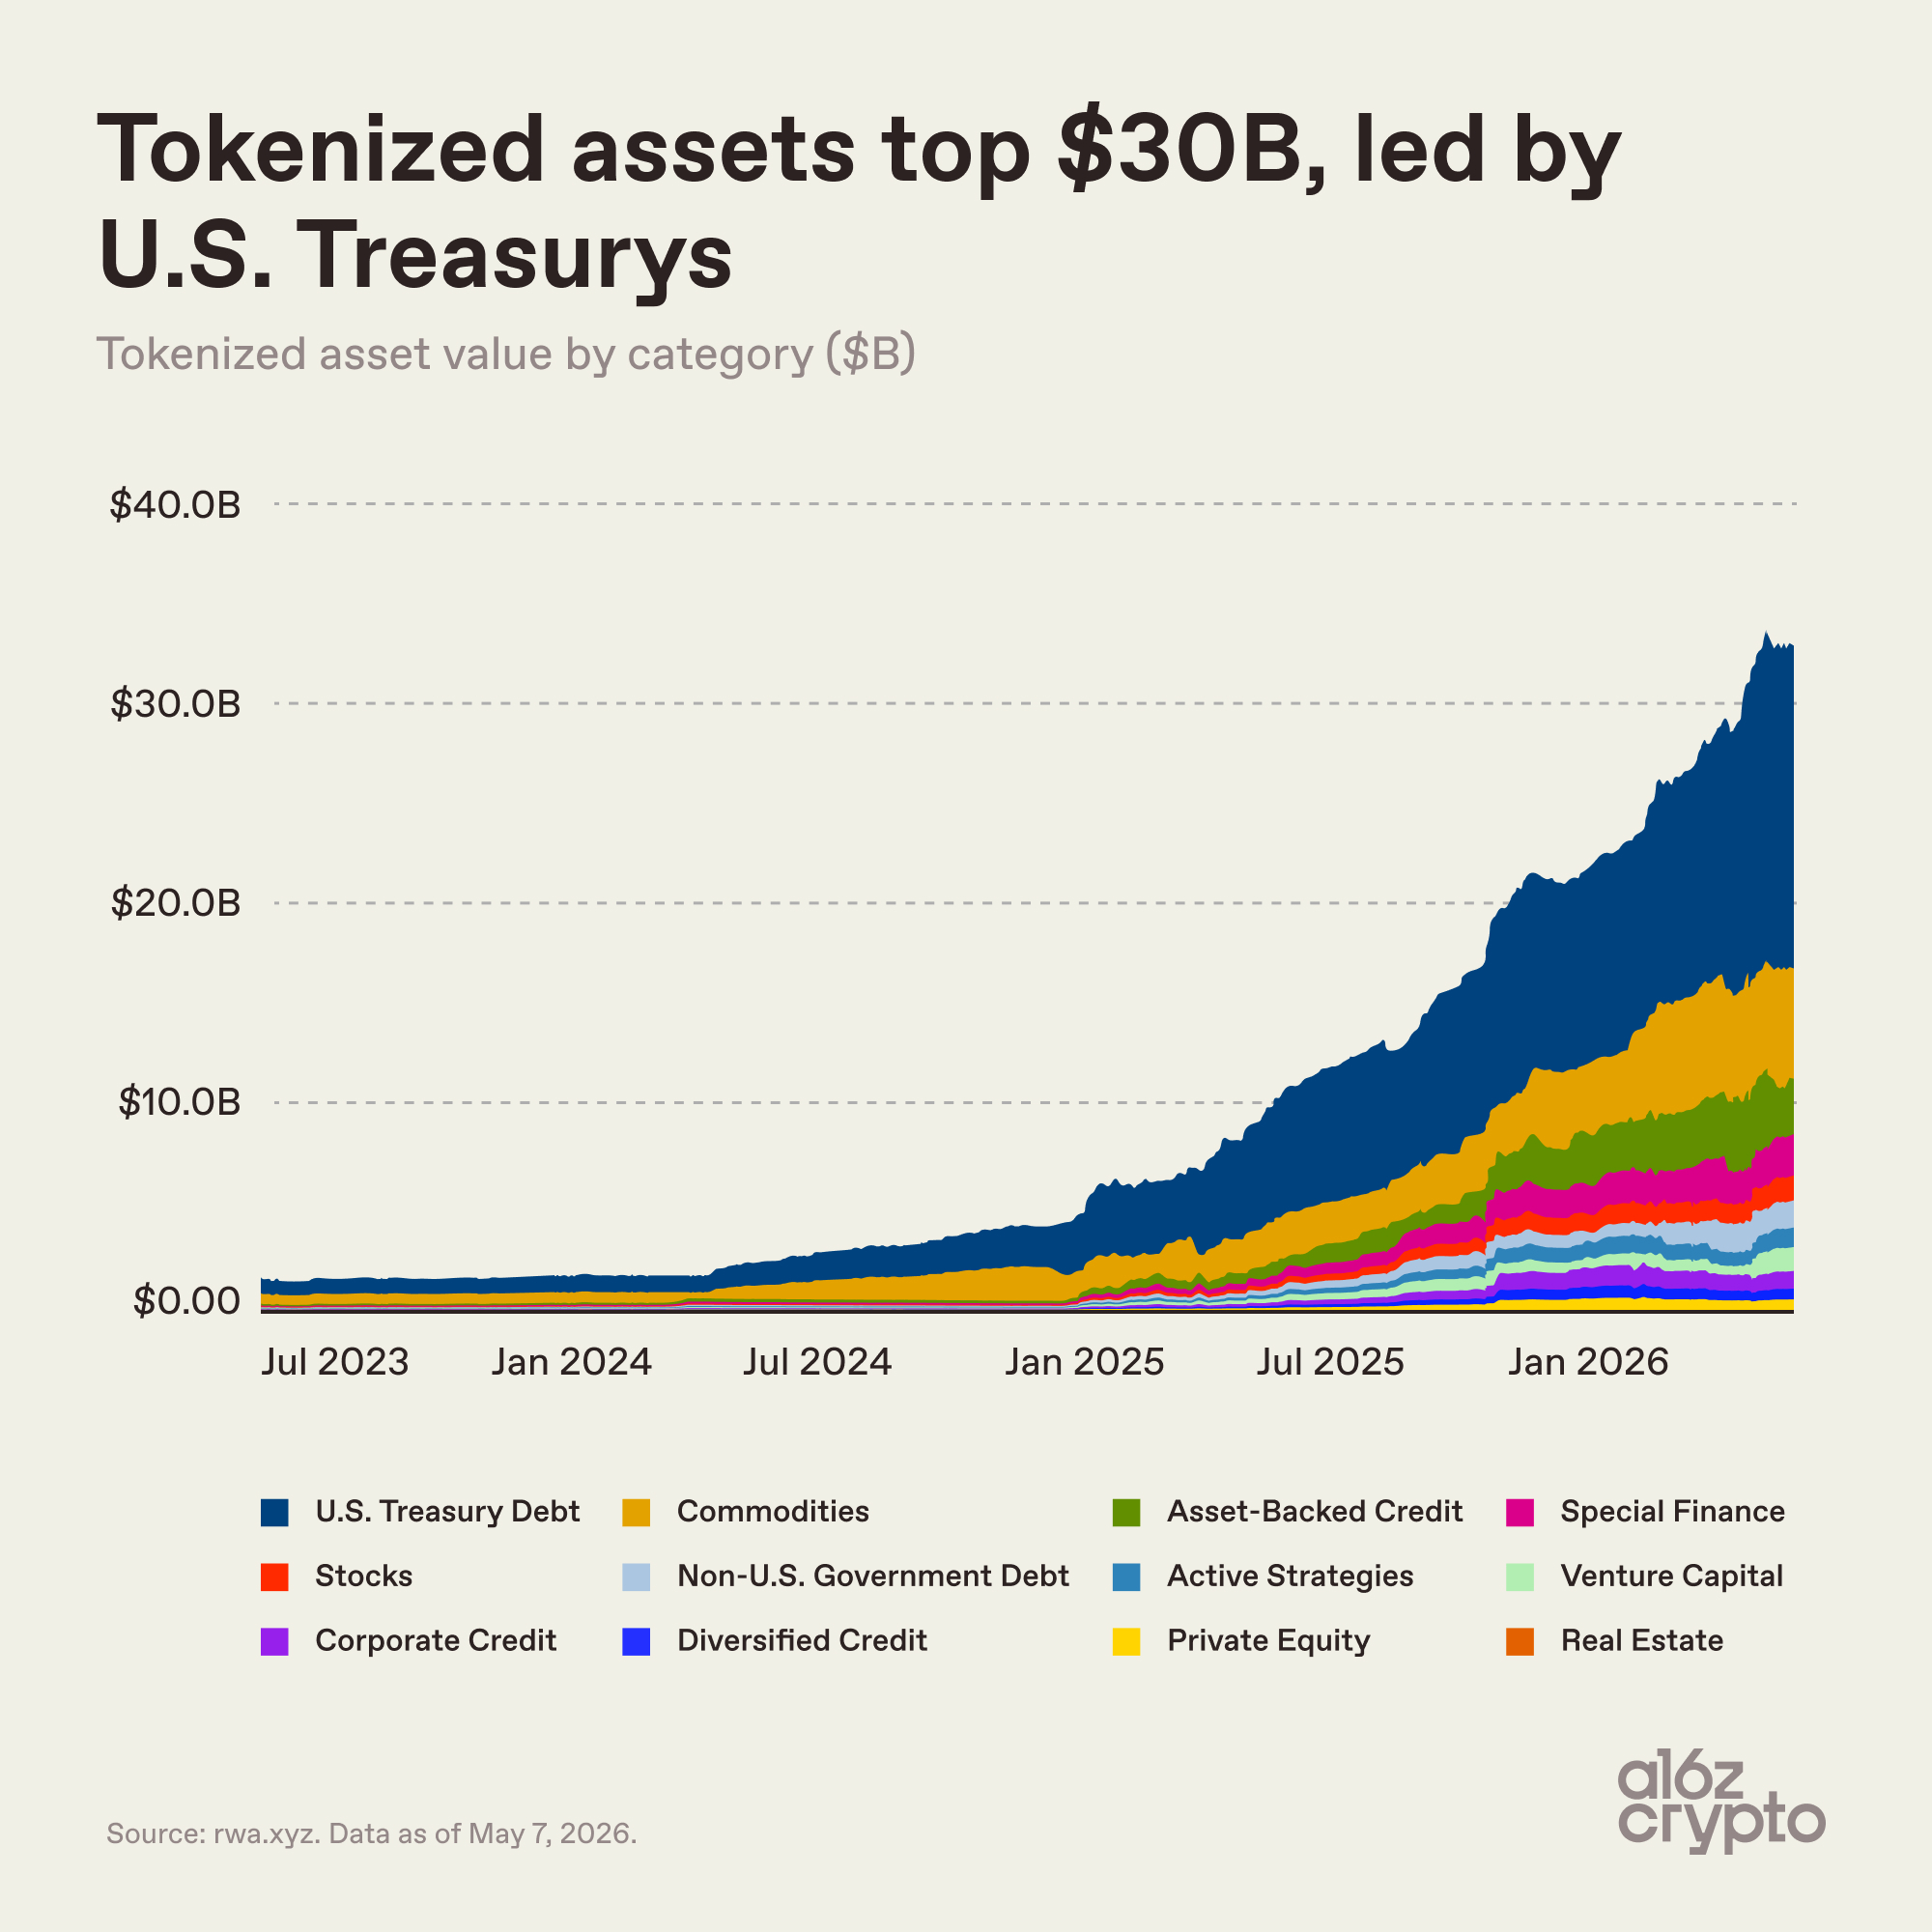
過去2年間、RWAのトークン化は第1段階の概念実証を完了した。ステーブルコインを除く口径でのトークン化資産規模は、2024年半ばの30億ドル未満から、2026年4月に300億ドルを上回り、その後約340億ドルで安定している。これは、伝統的な金融資産がチェーン上に効果的にマッピング可能であることを示しており、機関投資家もブロックチェーンを発行、決済、資産管理の新インフラとして採用し始めている。
しかし、規模の拡大がそのまま金融化の完了を意味するわけではない。現在のRWA市場における核心的な課題は、「資産がチェーンに乗せられるか」から「チェーンに乗せた後に実際に有用か」へとシフトしている。トークンは債券、ゴールド、ファンド証券、またはクレジット資産の所有権と収益権を表すことができるが、それがすでに自由にコンポズィブル(組み合せることが可能)であり、担保として利用可能で、再価格決定可能、DeFiプロトコルに埋め込める「金融レゴブロック」になったことを意味するものではない。
本レポートの中核的な見立ては、RWAとDeFiが同じ次のフェーズ(後半戦)へ突入しつつあるという点である。RWAの前半戦は、資産がトークン化可能であり、チェーン上で登記・保有できることを証明するものであり、後半戦では、これらの資産が担保化可能か、セカンダリー流動性を形成できるか、融資市場へ参入できるか、ステーブルコインの準備資産となれるか、リバップおよび構造化製品に利用できるかを証明する必要がある。DeFiの前半戦は無許可型金融が動作可能であることを証明するものであり、後半戦ではプロトコル収入の持続可能性、リスク管理の可能性、トークンによる価値捕獲を実証する必要がある。この2つの主要トレンドの収束は、実質的に暗号資産市場が「ナラティブ資産」から「キャッシュフロー資産」への転換点を迎えていることを意味する。
上記に基づき、本レポートではRWAの次の段階は単なる「資産のチェーン上載せ」ではなく、「キャッシュフローのチェーン上載せ、信用のチェーン上載せ、リスクのチェーン上載せ」であると位置づけている。ステーブルコインはオンチェーンのキャッシュレッグ(資金基盤)を解決し、RWAは低ボラティリティ収益資産と伝統的な担保源を提供し、DeFiプロトコルは取引、融資、レバレッジ、清算、資本配分の層を提供する。これら三者が閉環を形成して初めて、RWAは静的な証憑から動的な金融インフラへ進化し得る。
HTX ResearchはHTX傘下の研究部門として、長年にわたりRWA、ステーブルコイン、そしてオンチェーン金融インフラの進化経路を追跡してきた。本レポートは趨勢の判断を下すとともに、この転機が取引プラットフォームの製品体系にどのような新たな要求を突きつけるのかを整理し、HTX Researchの収益管理、構造化製品、オンチェーン収益、担保融資などの分野における製品実践と結びつけながら、機関向けナラティブが一般ユーザーが実際に利用可能な金融製品へどのように変換されるのかについて論じる。
2. RWA市場:概念検証から金融化へ
2.1 市場規模の飛躍的背景にある真の意味
ステーブルコインを除く口径でのトークン化資産市場は、2024年半ばの30億ドル未満から2026年第2四半期には約340億ドルまで成長した。この飛躍は単に「RWAナラティブの加熱」だけでなく、より重要なのは、3つの基礎的条件が同時に成熟しつつあることを証明している点にある。それは、コンプライアンス対応のキャッシュレッグ、機関級インフラ、そして持続可能な製品需要である。
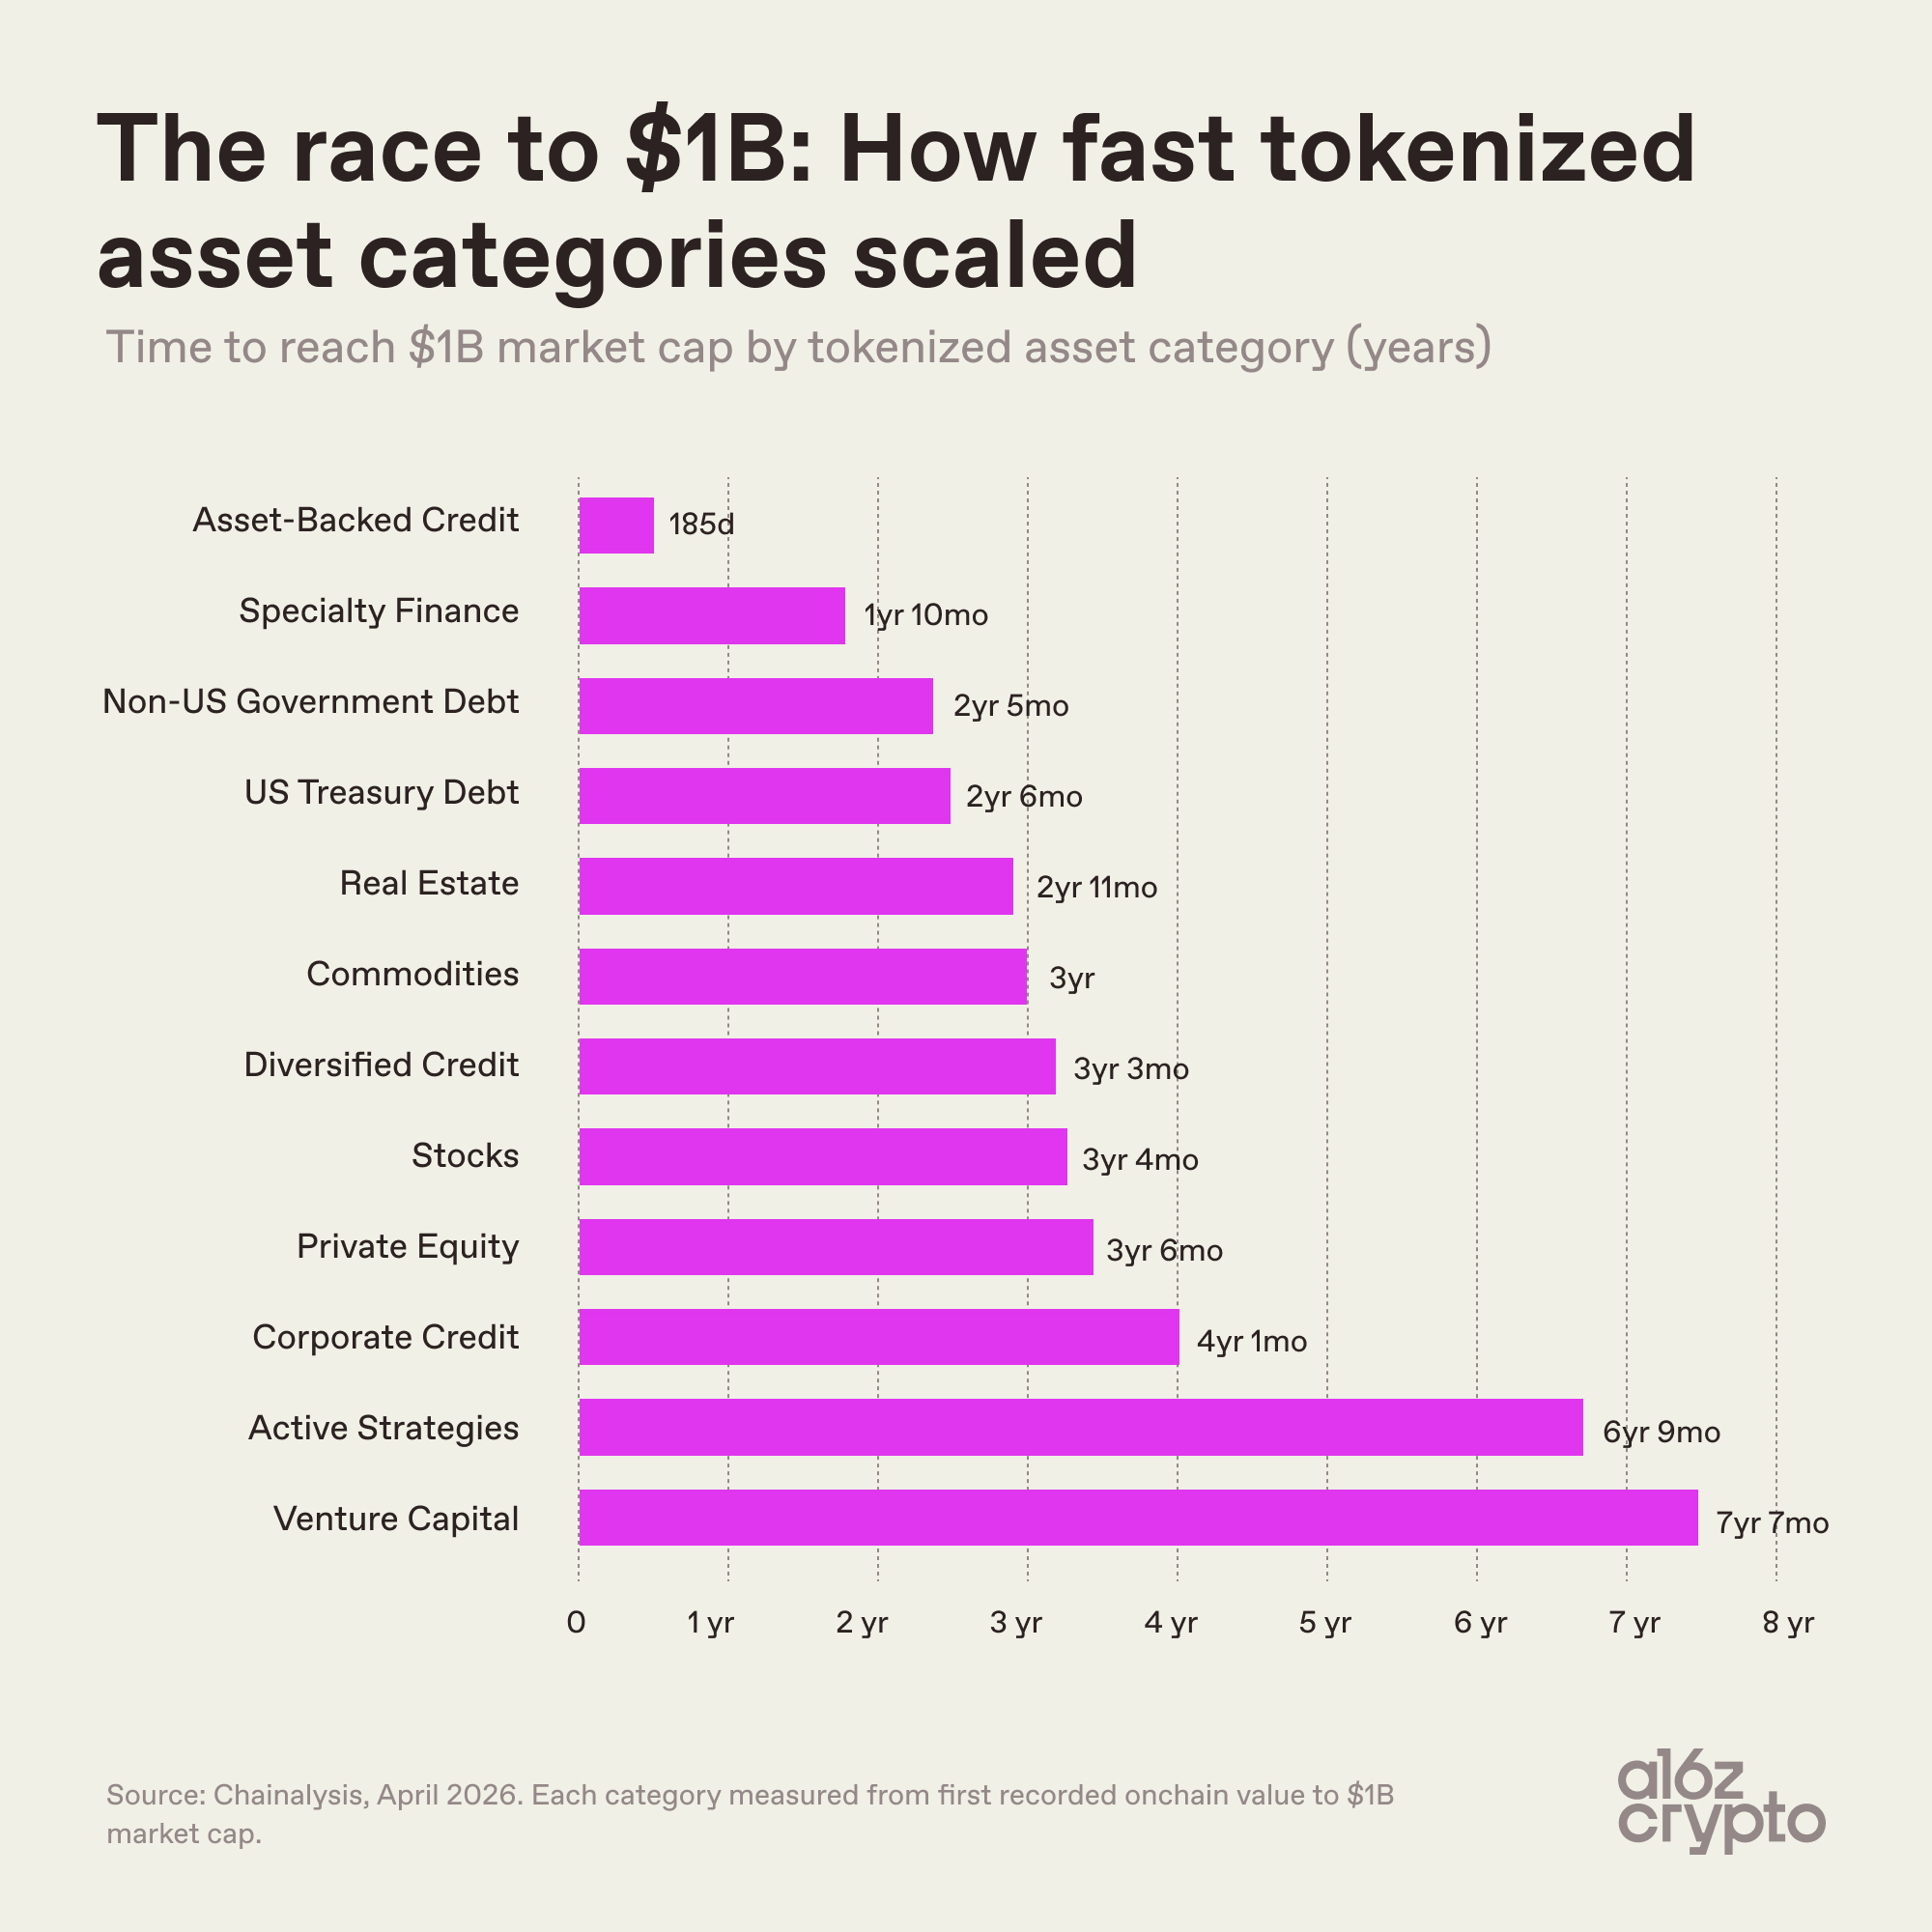
第一に、ステーブルコインが段階的に制度化され、オンチェーン決済、支払い、申換に対するより予測可能な制度的環境を整えつつある。米OCCの文書によると、GENIUS法は2025年7月18日に発効し、ペイメントステーブルコイン活動に関する規制枠組みが構築された。(HTX)ステーブルコインはRWAとDeFiの間で最も重要なキャッシュレッグであり、キャッシュレッグにコンプライアンス上の確実性がなければ、機関投資家がオンチェーン資金フローを検査、リスク管理、運営システムに組み込むことは困難である。
第二に、インフラが「パイロット利用可能」から「生産利用可能」へと移行している。エクストゥルー保管(カストディ)、KYC/AML、オンチェーンID、オラクル、コンプライアンス譲渡モジュール、機関級ウォレット、オンチェーン監査ソリューションが段階的に成熟し、伝統的金融機関が発行・管理するオンチェーン資産の技術的ハードルを低下させている。
第三に、機関投資家がPOC(概念実証)から製品化へと進んでいる。初期のRWAは金融機関のブロックチェーン実験という側が強かったが、現在ではトークン化米国債、マネーマーケットファンド、ゴールド、クレジット系資産などが持続可能な運営ラインとして定着しつつある。市場規模の成長の背景には、伝統的資産運用体系がオンチェーン発行とオンチェーン決済を新しいインフラオプションとして受け入れ始めている現実がある。
2.2 概念検証は完了したが、金融化はまだ初期段階
RWAの成長率は顕著であるものの、340億ドルはグローバル金融システムにおいて依然として極めて小さな断片に過ぎない。債券、株式、ゴールド、クレジット、ファンドのグローバル市場規模は数十兆ドル、あるいは百万億ドル単位に達しており、現在のトークン化資産が占める割合は極めて限定的である。トークン化債券、ゴールド、株式はそれぞれの底層市場と比較しても、浸透率は依然として極めて低い。
つまり、現在のRWAの最も正確な位置付けは「既にメインストリーム化されている」ことではなく、「実行可能であることが証明された」ことである。オンチェーン発行、オンチェーン保有、オンチェーン決済の実操作性を検証したものの、大規模なアセットコンポズィビリティ(資産の組合作業)、大規模な信用創造、大規模なセカンダリー流動性の持続可能性についてはまだ検証されていない。
第1段階のRWAは「チェーンに乗せられるかどうか」という課題を解決するものであり、第2段階のRWAは「チェーンに乗せた後に新たな金融効率を生み出せるか」という問いに答える必要がある。これもまた、RWAが概念検証から金融化へ移行する際の重要な分水嶺である。
2.3 規模拡大から金融的利用への転換
従来、市場はトークン化資産規模、発行資産数、オンチェーン保有者数をもってRWAの発展を測っていた。しかし次の段階へ進むにつれ、より重要な指標は利用率、回転率、抵押率、融資需要、実質利回り、デフォルト処理、セカンダリーマーケットの深さ、そしてプロトコル収入へと変わるだろう。
あるトークン化米国債製品がホワイトリストウォレットでの長期保有にとどまっている場合、それはオンチェーンの収益証書に近い。一方、担保融資、リバップ取引、ステーブルコイン準備資産、DAOタイザー管理、またはデリバティブ証拠金として利用できる場合こそ、真にオンチェーン金融システムへ組み込まれたと言える。
したがって、RWA市場の次の競争次元は「誰がより多くの資産を発行できるか」ではなく、「誰が資産をオンチェーンで真に流動化させ、コンポーザブルにし、適正価格で取引できるようにするか」となる。
3. アセットカテゴリ、オンチェーン利用率、マルチチェーン構成
3.1 チェーンに載せやすい資産が必ずしもオンチェーンで高い価値を持つわけではない
RWA市場内ではすでに明確な階層分化が進んでいる。
第1層は国債とゴールドである。これらは現在规模最大のアセットカテゴリであり、最もチェーンへの移行が容易な資産だ。米国債は標準化度が高く、利回りが安定し、価格透明性があり、投資家のニーズも明確である。暗号資産投資家にとって、トークン化米国債は遊休ステーブルコインにマネーマーケットレベルの収益をもたらすツールであり、機関投資家にとって、それはより迅速な決済、担保の柔軟な流通、デジタルアセット市場への近いアクセス方法を意味する。トークン化米国債は近年のRWA成長の主要な原動力の一つである。
ゴールドも同様にトークン化に適した性質を持つ。世界的に標準化されており、保管が容易で価格透明性が高く、伝統金融ではすでに紙ゴールド、ゴールドETF、ゴールド証書などの非物理的保有形態が存在する。公開データによれば、トークン化コモディティ市場はほぼゴールドに支配されており、ゴールドは当該カテゴリの大部分を占めている。
第2層はプライベートクレジット、再保険、ビットコインマイニングノート、レンディングプールのトークンなど、オンチェーンネイティブニーズにより近い金融製品である。これらの製品は規模が最大とは限らないものの、設計当初から担保、階層化、収益分配、プロトコル接続、リスク移転などのオンチェーン利用シナリオを重視している。アセットバックドクレジットや専門金融製品が10億ドル規模に達するまでのスピードが速いことは、オンチェーンネイティブニーズが特定の資産構造に及ぼす牽引力を示している。
第3層はVCファンド、アクティブ運用戦略、プライベートファンド証券、一部の株式系資産である。これらはナラティブ的には魅力的だが、実装難度はより高い。難題は技術だけにとどまらず、法的関係、評価メカニズム、投資家適格性審査、ロックアップ期間、情報開示、償還手続、税務処理、越境コンプライアンスが高参障壁となって連動しているためである。
これは、RWAが単一のレーンではなく、資産構造、法的構造、金融利用シナリオの集合体であることを示している。国債とゴールドのトークン化は「デジタル化」、すなわち既存の資産記録をチェーンに移行することに近く、プライベートクレジット、再保険、オンチェーンローンポートションは「オンチェーン金融化」、すなわち製品設計段階からオンチェーンコンポズィビリティとオンチェーン利用を見据えている。
したがって、RWAプロジェクトの評価は資産規模だけで行うべきではない。規模が非常に大きいトークン化国債製品でも、大半の時間がホワイトリストウォレットでの保有に費やされている場合、そのDeFiエコシステムへの周辺貢献は、規模は小さくても幅広く担保、流動性証憑、リスク移転ツールとして活用できるアセットプールを下回る可能性がある。将来のRWAにおける核心的評価基準は「資産発行量」から「金融利用量」へと移行する必要がある。
3.2 オンチェーン利用率のパラドックス:最大のアセットカテゴリ、最低のDeFiアクティビティ
現在のRWA市場には明確な「規模―アクティビティの逆転(パラドックス)」が存在する。ボリューム最大の資産カテゴリは往々にしてオンチェーン利用率が最も低く、ボリュームは小さいながらもオンチェーン利用を目的として設計された資産の方が、むしろDeFiプロトコルに入りやすい。公開データでは、トークン化債券は最大カテゴリの一つだが、供給量の約5%しかDeFiにデプロイされておらず、再保険トークンは規模が小さいにもかかわらず、DeFiプロトコルへのデプロイ比率が高い。
この現象は、重要な問題を浮き彫りにしている。「トークン化されること」と「オンチェーン金融によって利用されること」は全く異なる概念であるということ。前者は資産権利の表征を強調し、後者は資産のコンポズィビリティ、担保性、流動態性を強調する。
多くの国債やゴールド製品は本質的にまだオンチェーンレシート(受取証)である。底層資産は伝統的カストディアン、ファンドマネージャー、 transfer エージェント、コンプライアンスプロバイダー、銀行システムによって共同管理されており、トークンはより効率的な登記・譲渡インターフェースに過ぎない。それらは保有と決済体験を改善するかもしれないが、オープン譲渡、無許可担保、クロスプロトコルコンポズィビリティ、自動清算機能を必ずしも備えているわけではない。
利用率が低い要因は主に4つ挙げられる。
第一にコンプライアンス譲渡制限。多くのRWAトークンはKYC完了、投資家適格性要件充足、ホワイトリストウォレット間のみで移動可能であり、これは自然とオープンプール型DeFiコンポズィビリティを制約する。
第二に償還とNAVサイクルの非連続性。国債ファンド、プライベートクレジット、ファンド証券は通常営業日またはバッチ単位で償還されるが、DeFiプロトコルは7×24時間の環境で動作するため、時間構造において自然的なミスマッチが生じる。
第三に価格とリスクモデルの不成熟。DeFiプロトコルはリアルタイム価格、ディスカウントパラメータ、清算閾値、流動性深さを必要とするが、多くのRWAには連続セカンダリーマーケットがなく、NAV、ブローカーQUOTE、またはモデル評価に頼らざるを得ない。
第四に法的主張とデフォルト処理がオフチェーンで行われていること。スマートコントラクトは収益を自動分配できるが、不動産抵当権実行、企業貸付回収、破産清算を自動執行することはできない。
したがって、RWAの次の段階のコアは、より多くの資産を「オンチェーンに表示すること」ではなく、より多くの資産を「オンチェーン金融で安全に利用可能にすること」にある。そのためには、コンプライアンス対応資産基準、パーミッション型DeFiプール、オンチェーンID、検証可能準備金、オラクル、オフチェーン法執行、オンチェーン清算メカニズムが共に成熟する必要がある。
3.3 マルチチェーン構成:RWAが単一パブリックチェーンに独占されることはない
RWA市場のネットワーク分布は「一強多数弱」の構成を示している。EthereumはDeFi、セキュリティ、機関認知度、スマートコントラクトエコシステムにおける先駆的優位性により、依然として重要なインフラである。ただし、BNB Chain、Solana、Stellar、Liquid Network、XRP Ledger、ZKsync Era、Arbitrumなどのネットワークも、すでに各々独自のRWA版図を形成している。公開データによると、Ethereumはトークン化資産市場の約半分を占めるが、他のチェーンも国債、支払い、ゴールド、越境決済、低コスト取引などのシーンで分散型成長を遂げている。
これは、RWAが単純に1つのチェーンに収束することを意味しない。異なる資産は、コスト、コンプライアンス、流動性、エコシステム関係、発行元チャネルに基づいて異なるインフラを選択する。
Ethereumは高セキュリティ、高バリュー、DeFiコンポズィビリティが必要な資産に適しており、StellarとXRP Ledgerは支払い、越境決済、機関ネットワークに重点を置き、Solanaは高スループット、低コスト、取引体験指向の資産に適しており、ZKsyncやArbitrumなどのL2はプライバシー、スケーラビリティ、コンプライアンス証明、EVMエコシステム接続において差別化余地を有している。
ただしマルチチェーンは新たな課題ももたらす。コンプライアンス対応資産のクロスチェーンフローは、通常の暗号資産のクロスチェーンよりも困難であり、それはトークンブリッジの問題だけでなく、投資家ID、管轄区域制限、譲渡資格、制裁スクリーニング、準備金状態、法的権利の同期を含んでいるためである。
将来のRWAインフラの競争焦点は、「資産を発行できるか」から「コンプライアンス対応資産をチェーン間、プロトコル間、シーン間で流動化できるか」へと移行する。コンプライアンス対応資産のクロスチェーン流通とクロスプロトコルコンポズィビリティの問題を解決できる企業が、RWAの後半戦における核心インフラとなる可能性がある。
4. DeFiキャッシュフロー評価:TVLロジックから利益ロジックへ
4.1 DeFiはキャッシュフロー評価時代へ突入し始めている
DeFiプロトコルが実際のユーザー、実際の取引、実際の手数料を徐々に蓄積するにつれ、暗号資産の評価枠組みにも変化が必要である。従来、市場はTVL、取引量、FDV/TVL、FDV/Revenueなどの指標を用いてDeFiプロジェクトを測定していた。しかしこれらの指標は規模をより多く反映するものであり、収益力と価値捕獲能力を必ずしも反映するものではない。
より成熟した分析枠組みでは、暗号資産を「コモディティ―金融債権」のスペクトラム上で捉え理解すべきである。
コモディティ類似資産(例:Bitcoin)は、希少性、流動性、セキュリティ、ミタリープレミアム、採用率によって主に駆動される。それらは将来のキャッシュフローを保証するものではないため、ネットワークバリュー、ミタリープレミアム、マクロアセット比較フレームワークでの評価がより適している。
キャッシュフロー型資産(例:一部DeFiプロトコルトークン)は、収入、利益、手数料分配、タイザー資産、ガバナンスメカニズム、トークン価値捕獲パスを通じて分析できる。此类資産はもはや単なるナラティブの媒体ではなく、次第にオンチェーン金融ネットワークにおける持分(エクイティ)表現に近づいている。
Aaveに代表されるレンディングプロトコルは、この転換の典型的ケースである。Aaveは実際の借り入れ需要、実際のアニュアルインカム、観察可能な手数料構造、継続的に進化していく資本配分メカニズムを備えている。DeFiLlamaはAaveの手数料と収入項目を細分化しており、Aave V3の収入源には借入利息、ライトニングローン手数料、清算手数料、Paraswap交換手数料、Chainlink SVRなどが含まれる。
これは、伝統金融評価モデルをDeFiトークンに単純に適用できるという意味ではない。ガバナンストークンは株式ではなく、プロトコル収入が必ずしもトークンホルダーに帰属するわけではない。しかし、プロトコルのビジネスモデル、収入構造、価値捕獲メカニズムが十分に明確になればなるほど、キャッシュフローフレークワークはますます重要性を増す。
4.2 さらに深く:キャッシュフロー評価が真に試されるのは「伝導チェーン」である
DeFiキャッシュフロー評価を巡り、最も誤解されやすい点は、プロトコルに収入があればトークンを従来のP/EやDCFで評価すべきだという考え方だ。実際、これは第一層に過ぎない。より重要なのは、プロトコル活動からの収入がトークン価値へ伝導するチェーンが完全かどうかを識別することである。
この伝導チェーンは少なくとも6つの環節からなる。
第一に、プロトコルに実際の需要があるか。収入は実際のユーザーからの支払いか、それとも短期的インセンティブ、補助金、投機サイクル、単一市場情緒に由来するか。収入が短期的取引熱度に強く依存する場合、それはキャピタライズ可能なキャッシュフローではなく循環型収入に近い。
第二に、プロトコルが収入を留保できるか。多くのDeFiプロトコルの総手数料は高いが、そのかなりの部分がLP、バリデータ、メイカー、流動性提供者、外部サービスプロバイダーへ支払われる必要がある。本当に評価に使えるのは総手数料ではなく、プロトコルが留保・制御できる純収入である。
第三に、収入がリスクコストをカバーできるか。レンディングプロトコルは不良債権、清算失敗、オラクルリスク、セキュリティモジュール支出に対処する必要がある。DEXは流動性補填とメイキングコストに直面する。デリバティブプロトコルは極端な相場状況における保険ファンドの圧力に対処する必要がある。リスクコストを除外した収入モデルは、プロトコルの収益力を過大評価しやすい。
第四に、DAOが資本配分能力を備えているか。プロトコル収入がタイザーに入庫した後、買い戻し、破壊、インセンティブ、セキュリティ準備金、開発者支出、エコシステム補助のいずれに充てられるか。異なる配分方法は全く異なるトークン価値のパスをもたらす。
第五に、トークンが明確な価値捕獲メカニズムを備えているか。ガバナンス権自体がキャッシュフロー権と同等ではない。買い戻し、破壊、ステークング収益、手数料返却、その他のメカニズムが十分に明確になって初めて、プロトコル収入が市場によってトークン価格に織り込みやすくなる。
第六に、規制当局がこの価値伝導を認めるか。ガバナンストークンは伝統的な持分証券と異なり、トークンホルダーは通常、プロトコル資産や将来キャッシュフローに対する法的請求権を持たない。したがって、法的構造と規制分類は、機関資金がこのような資産をより低い割引率で評価できるかに直接影響する。
したがって、DeFiキャッシュフロー評価の鍵は、伝統金融モデルをトークンに機械的に当て嵌めることではなく、プロトコルが「実際の需要―収入留保―リスク控除―ガバナンス配分―トークン捕獲―法的説明可能性」という完全なチェーンを具備しているかどうかを判断することにある。
4.2.1 なぜAaveが「オンチェーンバンク」の代表ケースとなったか
Aaveの事業構造は比較的明確である。預け入れ者が流動性を提供し、借り手が担保アセットで資産を借り入れる。プロトコルは金利差、清算手数料、ライトニングローン手数料、協業収入、タイザー収益、GHOステーブルコイン収入を通じてキャッシュフローを獲得する。
それは伝統的な意味での銀行ではない。中央集権的なバランスシートを持たず、伝統的銀行システムの maturity mismatch(満期不一致)も行わないからだ。しかし経済機能から見れば、確かにオンチェーンマネーマーケットとモーゲージレンディングインフラの役割を担っている。
Aaveは純粋なナラティブ型トークンとは異なり、実際のユースケースと観察可能な収入源を備えている。借入利息、ライトニングローン手数料、清算手数料、協業収入、ステーブルコイン関連収入が、プロトコルキャッシュフローの基盤を形成している。
Aaveの特殊性は、それがRWAとDeFiの交差点に位置している点にもある。
第一に、ステーブルコインはAaveのレンディング活動の重要な基盤である。USDC、USDT、GHOなどのステーブルコインがオンチェーンクレジット市場のキャッシュレッグを構成している。
第二に、機関市場とパーミッションプールの発展により、Aaveのようなプロトコルがコンプライアンス対応資産の担保融資ニーズを引き受ける機会を得た。トークン化国債、ファンド証券、プライベートクレジット、その他のコンプライアンス対応資産がパーミッション市場へ安全に組み入れられれば、それらは単なるウォレット内の証憑ではなく、オンチェーン信用拡大の基盤資産となり得る。
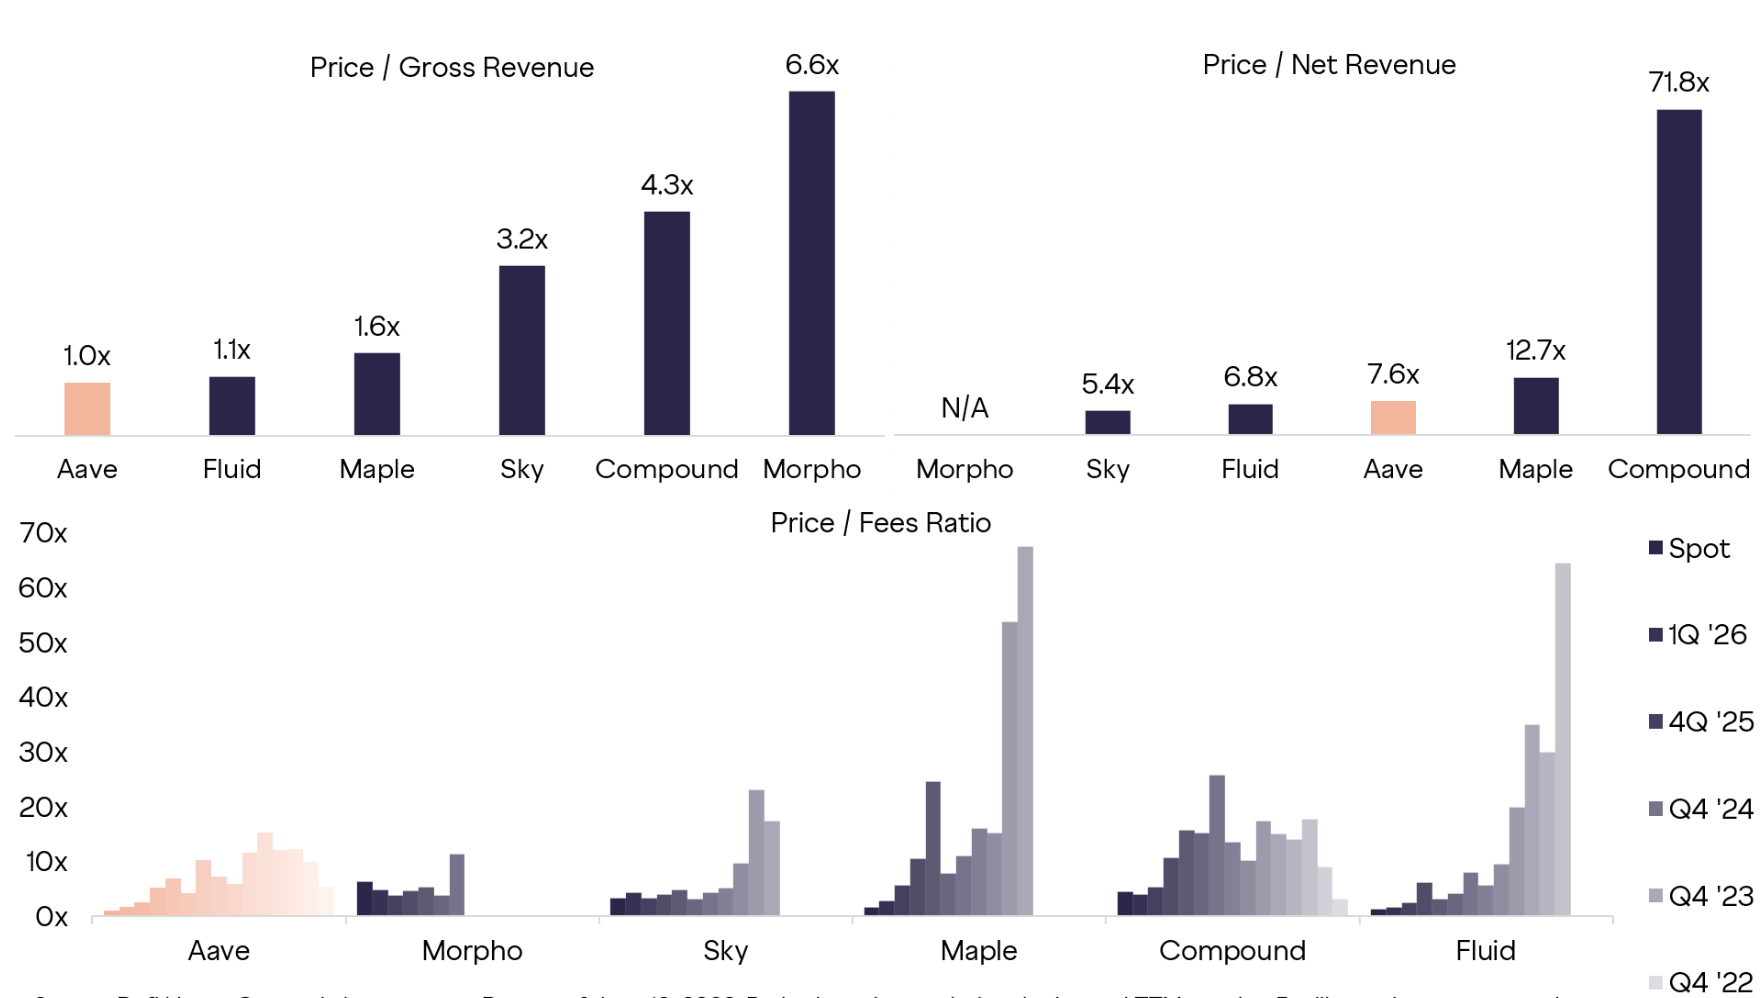
第三に、Aaveの製品アーキテクチャは単一レンディングマーケットからより完全なオンチェーン金融プラットフォームへと進化しつつある。統一流動性アーキテクチャ、ステーブルコイン事業、セキュリティモジュール、ユーザーエンドアプリはすべて、プロトコルがより複雑な資産、より細分化されたリスク、より広範なユーザーニーズを引き受けられるようにするためのものだ。
これがAaveをDeFiキャッシュフロー評価の重要なケースとしている理由である。RWAは流動性、担保融資、リスクパラメータ管理を提供できるプロトコル層を必要とする。Aaveのようなレンディングプロトコルはまさに潜在的な受容層である。
4.2.2 プロトコル収入はトークン価値とイコールではない
Aaveのケースは市場に対し、プロトコル収入とトークン価値の間に自動的な等号が存在しないことを思い出させる。プロトコルが儲けたからといって、ガバナンストークンが必ずしも同比例で上昇するわけではない。其间には、手数料がどのようにDAOタイザーに入るか、DAOが買い戻し、インセンティブ、保険、セキュリティ支出、製品投入をどのように決定するか、トークンホルダーがガバナンスを通じてプロトコル価値を安定的に捕獲できるか、そして規制当局がこの価値伝導メカニズムを認めるかどうかを検討する必要がある。
したがって、DeFi評価の鍵はrevenueそのものではなく、conversion rate、すなわちプロトコルの経済活動がトークンホルダー価値へ転換される率である。
一般的なパスには破壊、買い戻し、リベート、ステークング収益が含まれる。破壊は供給減少を通じて長期的希少性に影響し、買い戻しはプロトコル収入によって市場の買気配を形成し、リベートは手数料の一部をユーザーまたはホルダーへ直接返却し、ステークングはロックアップと収益分配を通じてトークンの有効性を強化する。異なるメカニズムは直接性、持続可能性、規制リスク、市場インパクトにおいて全く異なり、買い戻し、破壊、リベート、ステークング報酬などのメカニズムによる価値伝導効率に差異があり、さらにDAO支出、トークン放出、法的構造が最終評価結果に影響する。
将来のDeFiプロトコル評価はTVLと収入規模だけでは不十分であり、「オンチェーン損益計算書+資本配分表」に類似した枠組みを構築する必要がある。
第一に、総手数料はユーザーがプロトコルに対して支払う意思のある額を表す。
第二に、プロトコル収入はプロトコルが実際に留保する額を表す。
第三に、純益はインセンティブ、セキュリティ、開発、運営費用を控除した後の残額を表す。
第四に、タイザー資産と負債はプロトコルがどの程度のキャピタルバッファーを有しているかを表す。
第五に、価値捕獲メカニズムは利益がトークンにどのように影響するかを表す。
第六に、再投資効率は留保利益が将来の収入能力を向上させるかどうかを表す。
この枠組みはRWAとDeFiが結合した後の製品分析にも同様に适用できる。将来真に重要なのは、プロトコルに規模があるかないかではなく、規模を持続可能な収益、管理可能なリスク、ユーザーまたはトークンホルダーが捕獲可能な価値へ転換できるかどうかである。
5. ステーブルコイン、規制、リスク枠組み
5.1 ステーブルコインはRWAとDeFiの共通底層資産である
RWAとDeFiの交差領域において、ステーブルコインなしでは語れない。ステーブルコインは単なる取引表示通貨であるだけでなく、オンチェーン現金、担保、決済層、収益分配メディアでもある。
ステーブルコインがなければ、トークン化国債がオンチェーン資金入口を獲得するのは困難であり、ステーブルコインがなければDeFiレンディングが安定的な貸出需要を形成するのは難しく、ステーブルコインがなければ越境支払い、機関決済、RWAセカンダリーマーケットが統一されたキャッシュレッグを欠くことになる。
ステーブルコインの規制クリアさは、RWAとDeFiの双方にとって構造的変数である。RWAにとってステーブルコインはコンプライアンス現金入口、申換媒体、オンチェーン決済単位を提供する。DeFiにとってステーブルコインは低ボラティリティ負債とレンディング需要の基盤を提供する。機関にとってステーブルコインの規制明確化は、オンチェーン資金フローをコンプライアンス、監査、リスク管理システムへより容易に組み入れられることを意味する。
長期的に見れば、ステーブルコイン、RWA、DeFiは3層構造を形成する。
第1層はコンプライアンス対応ステーブルコインとオンチェーン現金管理であり、支払いと決済を担当する。
第2層はトークン化国債、マネーマーケットファンド、プライベートクレジット、ゴールド、証券化資産であり、収益と担保を担当する。
第3層はAave、Maple、Sky、Pendle、Uniswap、Hyperliquidなどのプロトコルであり、レンディング、取引、金利、リスク、レバレッジを担当する。
これら3層が緊密になればなるほど、オンチェーン金融は真の資本市場に近づく。ステーブルコインは「資金」の問題を、RWAは「資産」の問題を、DeFiは「金融機能」の問題を解決する。三者が結合して初めて、完全なオンチェーン金融システムが形成され得る。
5.2 RWAとDeFiのリスク:効率化は複雑性をも拡大させる
RWAとDeFiの結合にリスクがないわけではない。むしろ、オフチェーン金融リスク、オンチェーンスマートコントラクトリスク、市場流動性リスク、規制リスクが重畳する。
伝統金融において、資産デフォルト、評価引き下げ、償還ラン、規制審査はすでに十分に複雑である。これらのリスクが7×24時間稼働、レバレッジ可能、コンポズィブル、自動清算可能なDeFi環境へ流入すれば、システム反応速度はより速くなり、リスク伝播もより強力になり得る。
第一のリスクは資産の真正性と準備金リスクである。トークン化資産の背後に対応資産が本当に存在するか、準備金が十分か、カストディが独立しているか、監査がタイムリーか、資産が重複担保されていないかは核心的問題である。ステーブルコインが準備金透明性の市場信頼への重要性を実証済みであり、RWAも同様の問題に直面する。
第二のリスクは流動性ミスマッチである。多くのRWA底層資産は営業日のみの取引または周期的償還である一方、DeFiレンディングとデリバティブ市場は7×24時間で稼働する。RWAが担保融資に使用される場合、週末や祝祭日に市場ストレスが発生すると、オラクル価格、償還メカニズム、清算プロセスにミスマッチが生じる可能性がある。
第三のリスクはコンプライアンスコンポズィビリティリスクである。オープンプール型DeFiの優位性はパーミッションレスコンポズィビリティであるが、RWAはしばしばホワイトリスト、KYC、投資家適格性、管轄区域制限を要求する。コンプライアンスを損なわずにコンポズィビリティを維持する方法は、全体としてRWAFiの難題である。
第四のリスクはDAOガバナンスと価値伝導リスクである。プロトコル収入をトークン買い戻しに充てるべきか、セキュリティモジュール、ユーザーインセンティブ、リスク準備金、製品開発に充てるべきかは、本質的に資本配分問題である。DAOの投票率低迷、トークン集中、ステークホルダー間の対立、規制の不確実性は、いずれも評価に影響し得る。
第五のリスクはオラクルと価格決定リスクである。RWAの価格はNAV、取引所QUOTE、ブローカーQUOTE、モデル評価、manual開示に由来し得る。異なる価格ソースの遅延、操縦余地、更新頻度は異なり、レンディングプロトコルの清算セキュリティに直接影響する。
したがって、RWAとDeFiの結合を「伝統資産がオンチェーンに入れば流動性が解放される」と単純に解釈すべきではない。真の実装には、保守的なリスクパラメータ、階層型市場構造、パーミッションプール、コンプライアンスセカンダリーマーケット、透明な準備金証明、ストレステスト、明確なデフォルト処理ルールが必要である。リスク枠組みが成熟して初めて、資金はパイロットからスケールードデプロイメントへ移行する。
6. 結論、製品への示唆、HTXの業務着地点
6.1 RWAの前半戦は発行、後半戦は利用である
RWAトークン化とDeFiキャッシュフロー評価は一見異なるテーマのように見えるが、実際には同じ業界転換点を指している。暗号資産市場は「資産の存在」から「資産の有効性へ」、「プロトコルの利用」から「プロトコルの収益化へ」、「ナラティブプレミアム」から「キャッシュフロー、ガバナンス、コンプライアンスによる共同評価」へと移行しつつある。
RWAの第1段階は資産がオンチェーンに入ることが可能であることを証明したが、第2段階は資産がオンチェーンに入った後にさらに高い金融効率を生み出せることを証明する必要がある。DeFiの第1段階は無許可型金融が動作可能であることを証明したが、第2段階はプロトコル収入の持続可能性、リスク管理能力、トークンによる価値捕獲を実証する必要がある。ステーブルコインはこの2段階をつなぐ基本通貨層である。
将来注目すべき方向は、単なる「より多くの資産のオンチェーン移行」ではなく、真に金融的深みを形成する5つのシナリオである。
第一に、トークン化国債がオンチェーン担保およびリバップ市場へ参入する。
第二に、プライベートクレジットと機関レンディングプロトコルが結合してオンチェーン固定収益市場を形成する。
第三に、トークン化ゴールドとコモディティがデリバティブおよびマーケント資産化する。
第四に、コンプライアンス対応株式とファンド証券が24/7グローバル取引・融資システムへ参入する。
第五に、DeFiプロトコルが明確な価値捕獲メカニズムを経てキャッシュフロー評価時代へ移行する。
これらすべての方向は、同じトレンドを指し示している。RWAの競争焦点は「オンチェーン移行速度」から「オンチェーン深みへ」、DeFiの競争焦点は「TVL規模」から「キャッシュフロー品質へ」移行することである。
6.2 HTXが既に形成した製品と資産運用ビジネスマトリクス
事業面から見ると、RWAとDeFiの発展は新たなアセットナラティブを意味するだけでなく、取引プラットフォームの製品体系が単一の取引エントリーポイントから、アセットアロケーション、収益管理、オンチェーン参加、リスク階層化のエントリーポイントへと展開する必要があることを意味する。HTXは製品面で基礎理財、構造化収益、オンチェーン収益、担保融資をカバーする製品マトリクスを既に形成しており、これらのモジュールはRWA/DeFi後半戦の核心的ニーズと高度的に一致している。
第一に、HTX Earnは総合収益エントリーポイントの役割を果たしている。HTX ResearchのEarn製品アップデート公告によると、Earn機能はOverview、Simple Earn、New Listings、Structured Products、On-chain Earnの5つのコアセクションへ再構築された。この構造は本質的にユーザーの収益ニーズをアカウント収益概要、基礎理財、新アセット参加、構造化収益、オンチェーン収益の5つのシナリオへ分割している。
第二に、Simple Earnは基礎理財層を既にカバーしている。HTX公式説明によると、Simple Earnはフレキシブルと固定期間製品を含んでおり、ユーザーは流動性ニーズに応じて異なる期間を選べる。RWAとステーブルコインが継続的に発展する背景において、此类製品はオンチェーン現金管理と低ボラティリティ収益ニーズに対応している。直接的にRWAを発行するわけではないが、ユーザー体験面では「ステーブルコインと主流アセットの収益エントリーポイント」としての機能を担っている。
第三に、Structured Productsは構造化収益層を既にカバーしている。HTX Earn製品のアップデート公告によると、Structured ProductsはDual InvestmentやShark Finなどの構造化Earn製品を統合し、ユーザーにより多様なリスク・リターン組み合わせを提供する。此类製品の意義は、ユーザーを単一の保有収益から目標価格、期間、ボラティリティ、構造化リターンの管理枠組みへ導く点にある。DeFiとRWAアセットが段階的に成熟するにつれて、構造化収益製品は異なるリスク許容度のユーザーを引き受ける重要な製品層となる。
第四に、On-chain Earnはオンチェーン収益層を既にカバーしている。HTX Earn製品のアップデート公告によると、On-chain EarnはETH 2.0ノードステークングなどのブロックチェーンネイティブ収益サービスを統合し、ユーザーにオンチェーンアセット増加チャネルを提供する。此类製品はDeFi後半戦の核心的トレンドに対応している。ユーザーは必ずしも複雑なプロトコルを直接操作する必要はなく、より安全で明確かつ標準化されたエントリーポイントを介してオンチェーン収益へ参加できればよい。
第五に、Margin Swap(保証金換貨)は担保融資とアセット効率層を既にカバーしている。HTX Margin Swapページによると、実名認証ユーザーはアカウント内の指定資産を担保としてデジタル資産の換貨を行い、換入資産は短時間で入金される。本产品はflexible、7日、30日、45日、90日などの期間をサポートし、多種多様なアセットを担保として利用可能にする。此类製品の本質は、ユーザーがコア資産を直接売却することなく資金使用効率を高めることであり、DeFiとRWAにおける「担保資産の金融化」の方向に対応している。
したがって、HTXのRWAとDeFiレーンにおける業務着地点は、アセット観察や取引マッチングにとどまるものではなく、Earn、Simple Earn、Structured Products、On-chain Earn、Margin Swapなどの製品を通じて、比較的completeなユーザーアセット効率エントリーポイントを既に形成している。
製品ロジックから見ると、HTXは4つの关键的層次を既にカバーしている。
第一に、現金管理層:Simple Earn、チェック口座・定期製品を通じて、ユーザーのステーブルコインおよび主流アセット収益ニーズを受領する。
第二に、収益構造層:Dual Investment、Shark Finなどの製品を通じて、ユーザー収益管理を単一金利から目標価格、期間、ボラティリティ構造へ拡張する。
第三に、オンチェーン収益層:On-chain Earn、PoSステークング、ETH 2.0ノードステークングを通じて、ユーザーのオンチェーンプロトコル収益参加における操作ハードルを低下させる。
第四に、担保効率層:Margin Swapなどの製品を通じて、ユーザーがコアアセットエクスポージャーを保持しつつ資金使用効率を高める。
これはつまり、HTXは製品形態においてRWAとDeFi後半戦で最も重要な幾つかのユーザーニーズ、すなわち低ボラティリティ収益、構造化収益、オンチェーン収益、担保融資、アセット効率管理を既にカバーしていることを意味する。RWAの後半戦は「利用」、DeFiの後半戦は「キャッシュフロー」であり、取引プラットフォームの製品化能力こそが、これらのトレンドを機関向けナラティブから一般ユーザーが実際に利用可能な金融製品へ変換する关键的接点である。
参考資料
- https://a16zcrypto.com/posts/article/tokenized-asset-rwa-market-data-charts/?utm_source=chatgpt.com
- https://research.grayscale.com/reports/guide-to-buying-the-dip-valuing-crypto-with-cash-flows?utm_source=chatgpt.com
- https://www.grayscale.com/the-stack/how-to-value-digital-assets-with-cash-flows?utm_source=chatgpt.com
- https://defillama.com/protocol/aave?utm_source=chatgpt.com
- https://www.occ.gov/news-issuances/bulletins/2026/bulletin-2026-3.html?utm_source=chatgpt.com
- https://www.htx.com/en-us/financial/earn/home
- https://www.htx.com/support/44978464400614?utm_source=chatgpt.com
- https://www.htx.com/support/85020287114222?utm_source=chatgpt.com
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 HTX Research