


ステーブルコイン供給増加の牽引要因は何か。ファンディングレートと米国債金利差がその答えを示す。
著者:Coin Metrics(Cooper Duschang)
編訳:TechFlow
コアポイント
• 資金手数料と市場時総額に強い説明力がある:ラグ付き多変量回帰分析により、中央集権型取引所の先物契約資金手数料および暗号資産市場の総合時総額の変動が、統計的に有意に USDC と USDT の週間供給高増加の分散の一部を説明することが示された。
• キャリースプレッドが USDC のオンチェーン・アセットでのポジションを強化する:モデルにキャリースプレッド(Carry Spread、つまりオンチェーン融資金利と伝統的な無リスク米国債のスプレッド)を組み込み、オンチェーンとオフチェーンの収益を比較した結果、キャリースプレッドが拡大すると市場では平均してより多くの USDC が正味で新規発行されることが分かった。これは定量的に、USDC が DeFi とオンチェーン利息創出機能を深く融合した中核安定通貨としての独自のエコシステム・ポジショニングを裏付けている。
導入:安定通貨の多次元的な役割とマクロ経済へのマッピング
パブリックチェーンエコシステムにおいて、安定通貨はユーザー資産の安定した価値を表す中核トークン・キャリアとしての役割を果たしている。安定通貨は分散型融資プロトコルにデプロイされて利息収益を得ることも可能であり、他の暗号資産への迅速な交換や、ブロックチェーンネットワークに統合された各種オンチェーンサービスの直接支払いにも使用される。さらに重要なのは、安定通貨がグローバルなマクロ経済環境を深く反映している点である。ハイインフレまたは自国通貨が大幅に下落している国・地域では、安定通貨が一般大衆による国境をまたぐ送金と米ドル流動性の確保のための最も主要な手段となっている。
歴史的背景:硅谷銀行危機から 2026 年の成長停止まで
安定通貨の発展は、大きく異なる複数のマクロ・サイクルおよび暗号経済のサイクルを経験してきた。2023年3月、シリコンバレー銀行(Silicon Valley Bank)が長期米国債投資の損失により預金引き出し騒ぎに見舞われ破綻し、当該銀行に預けていた Circle の一部現金準備金が巻き込まれたことにより、USDC の重大なデペグ現象が発生した。このデペグ事象は継続的な資金流出を引き起こし、USDC のオンチェーン合計供給量は2022年の最高水準の566億ドルから、2024年2月の最低値である279億ドルまで下落した。
転機は2024年11月に訪れ、機関投資家のコンプライアンス要求が集中的に爆発することで、安定通貨の供給量は再び急成長の軌道に乗った。USDC の流通規模は2025年3月に過去の最高水準を再び突破した。しかし2026年に突入すると、安定通貨供給量の拡大は再び停滞し、競争力のある一部の安定通貨は縮小が続く状況すら生じた。2026年の鈍化と2025年の繁栄がこれほどまでに大きな乖離を生んだ理由は何か。この問いは、安定通貨の供給増加分を真に駆動している根本的な中核変数が何か、そして将来的にどの程度の拡張余地が期待できるのかについて、さらに深く探求することを促している。
計量モデル:6つのマクロおよびオンチェーンラグ変数の回帰分析

すべての安定通貨が同等の規模または配布の広さを持っているわけではない。多くのマイナー通貨の供給変動は往々にして特定の偶発的要因に過度に依存しており、共通の駆動ロジックを抽出するのは困難である。例えば、一部のアーリーステージの安定通貨はプロジェクト側による短期的な流動性マイニング補助金の操作を受けやすく、このような成長は持続不可能な場合が多い。したがって、まずは USDC と USDT という二大基盤資産を対象にモデルを作成する。両者の合計発行額はともに250億ドルを超え、主要なパブリックチェーンネットワークおよび大手取引所で極めて深い市場浸透率を有し、さらに独自のネイティブインセンティブとして保有者に対して直接の利息やエアドロップ報酬を支払っていない。
過去4年間にわたる完全なサイクルをカバーする週次高頻度時系列データを選択し、1期ラグ(前週)的手法を採用して、USDC と USDT の週間供給変動を説明するための6つの候補駆動変数をモデルに導入した。
• 先物契約資金手数料(Perp Funding):未決済建玉量で加重平均した上位5カ所の中央集権型取引所における BTC および ETH 先物契約の年平均資金手数料水準;
• 競合他社安定通貨供給量(Competitor Supply):市場上の他7主要競合他社(BUSD、TUSD、GUSD、PYUSD、EURC など)の現在の流通供給合計額;
• 安定通貨除外の暗号資産市場時総額(Crypto Market Cap):安定通貨を除いた全体市場の暗号資産時総額(CapMrktCurUSD)の週間百分率変動;
• 2年物米国債利回り変動(2Y Yield Δ):米国 FRED データベースで公開されている2年物固定満期米国債利回りの週間変動幅;
• FRB 純流動性成長率(Net Liquidity Growth):FRB が実際に供給した純流動性の週間百分率変動。具体的には FRB の総資産から財務省一般会計口座(TGA)残高および overnight reverse repo(ON RRP)の規模を控除して算出;
• ドル名目指数リターン(Dollar Return):FRED で公開されている広義名目ドル指數(DXY)の週間百分率収益率。
基礎となる回帰モデルによると、先物契約資金手数料、競合他社供給量、暗号資産市場時総額、2年物米国債利回り変動の4指標はすべて5%の統計的有意水準で非常に高い有意性を示した。その中でも先物契約資金手数料が最も強力な単一説明力を示し、USDC と USDT の供給変動全体の中で独立して13.3%の分散を説明できる。前週の BTC および ETH のネットワーク全体の年平均資金手数料の中枢が上昇した場合、翌週の安定通貨供給量の平均成長率は長期的な平均値を有意に上回る傾向がある。

通貨ごとの乖離:USDT の順景気拡大 vs USDC の逆景気ヘッジ
決済機能における USDC と USDT の類似性は高いものの、基盤となるネットワーク分布、地域別のコンプライアンス嗜好、実際のユーザー属性には顕著な差異が存在する。個別の安定通貨ごとに独立した回帰モデルを構築して詳細分析したところ、これらのマクロおよびマイクロ変数が両者に与える影響経路は全く異なっていることが明らかになった。
まず、高い先物契約資金手数料は USDC と USDT の翌週の供給拡大に対して極めて強力な正の推移効果を示した。他の変数を統制した条件下では、資金手数料が両者を左右する最大の単一変数であり、それぞれ USDC で約10%、USDT で約4%の週間増加分散を独立して説明した。高額な資金手数料は、第二市場でのロングレバレッジ需要が旺盛であることを直接的に表している。トレーダーがレバレッジロングポジションを維持し、強制清算リスクを回避するために、OTC で緊急に USDC および USDT を新規発行し、証拠金担保として取引所に注入する必要がある。現在、USDT は中央集権型先物市場において約42%の取引ペアの時価総額および証拠金資産として機能しており、ほぼすべてのオフショア取引所の生命線と呼べる状態だ。一方、USDC は約10%の先物証拠金シェアを占めており、Hyperliquid、dYdX、Deribit などの分散型および専門機関向けデリバティブプラットフォームに強く集中しており、これがオンチェーン DeFi との緊密な共生関係を実証している。
次に、安定通貨除外の暗号資産市場時総額のリターンは興味深い「逆相関」を示した。モデルによると、暗号資産市場の週間変動率は USDC と有意な負の相関(分散の4.6%を説明)を示すが、USDT とは明確な正の相関(分散の5.3%を説明)を示した。言い換えれば、マーケット全体が強気相場に転じて急騰する場合、USDT は翌週に加速度的な新規発行の正味流入を迎える傾向があるのに対し、USDC の新規発行ペースはむしろ顕著に鈍化する。逆にマーケットが暴落する局面では、USDC で激しい正味新規発行のneedが生じる。この実証試験は両者の本質的属性を正確に描き出している。USDT はリスク選好が高まる(Risk-On)際に拡大する取引・投機用弾薬であり、USDC はデレバレッジ期において資金が緊急にリスクを回避し、オンチェーンでの安全な利息収得を求める避難場所となる「ドライパワー(Dry Powder)」としての機能を果たしているのである。

スプレッド駆動:キャリースプレッド変数の導入による定量的発見
ここ数年間でオンチェーン ネイティブ レターンの資本流動への誘導効果をさらに掘り下げるために、2023 年から機関投資家からの注目を集めている重要な新変数であるキャリースプレッド(Carry Spread)を導入した。キャリースプレッドは厳密に、イーサリアムの Aave v3 融資市場における安定通貨の平均預け入れ年利率(Supply APY)と米国 3 ヶ月物短期国庫証券(T-Bill)の無リスク利回りの差として定義されている。
Aave v3 の完全な高頻度融資データが 2023 年以降でようやく整備されたため、分析対象期間を 2023 年から現在に切り替えた。多重回帰を再実行し、まず USDC と USDT を結合したモデルがキャリースプレッドを追加する前後でどのように変化するかを比較し、その後両者を個別に評価した。
実証検証により、キャリースプレッドと先物資金手数料の間には0.61という強い相関関係があり、両者とも本質的には暗号システム内のレバレッジの逼迫度を測る代理指標であることが示された。結合モデルおよび USDT 個別モデルでは、キャリースプレッドを追加しても説明力に何ら増加分は見られず、モデルは単に両者が重複している説明分散を分割しただけであった。
しかし USDC に関しては、キャリースプレッドが 5%の有意水準において極めて明確かつ強力な独立の説明力を提供した。資金手数料とキャリースプレッドを組み合わせると、両者で USDC の週間供給増加において最大 15.9%の分散を連動して説明できる。この発見はオンチェーン マイクロ エコシステムに完全に適合している。USDC は Ethereum DeFi レゴワールドにおいて最も中核となるネーティブ担保財だ。オンチェーンの融資需要が旺盛で、預け入れ APY が従来の米国債無リスク利回りを明確に上回る状況では、機関のアービトラージ資本は速やかに伝統的な銀行システムから法定通貨を送金し USDC を新規発行して Aave などの融資プールに預け入れ、この無リスク キャリー スプレッドを獲得しようとする。USDC にとって、キャリースプレッドはオフショア契約の資金手数料よりも純粋かつ直接的な新規発行の先行シグナルを提供するのである。

ラグ効果検証:先行変数が供給意思決定に与える指導的意義
計量経済学において、同期変数ではなくラグ変数を使用することは、同時因果(simultaneity)による内生性の干渉を効果的に回避するだけでなく、実証適合度においても顕著な優位性を示す。
データの対照により、1期ラグの設定を採用した場合、モデルが USDC および USDT の週間供給変動を説明する寄与度はそれぞれ13%および16%に達し、同期ラグなしモデルよりも明らかに優れている。実践的な価値においてさらに重要なのは、これらの中核指標が時系列上で安定通貨供給の実質的転換点よりも先に現れることで、「市場のレバレッジと収益率が安定通貨の新規発行を駆動している」ということを強く証明しており、逆方向の偽相関ではないということである。
それでもなお、回帰結果は依然として非常に大きな「未解決の分散」を示している。任意の統計モデルの総説明力が 25%を超えることはなく、これは安定通貨の供給変動のうち 75%以上がまだモデルが捉えられていない異質な要因に支配されていることを意味している。こうした固有因子としては、安定通貨発行主体による資金配分の運用、特定の生態系内での手数料免除型新規発行および償還補填、各規制対応型の法定通貨出入金チャネルの技術統合進捗、そして世界の主要な法域における安定通貨ライセンスおよび規制政策の風向きの変化などが挙げられる。
結論と考察:サイクル移行に伴う未解決の分散
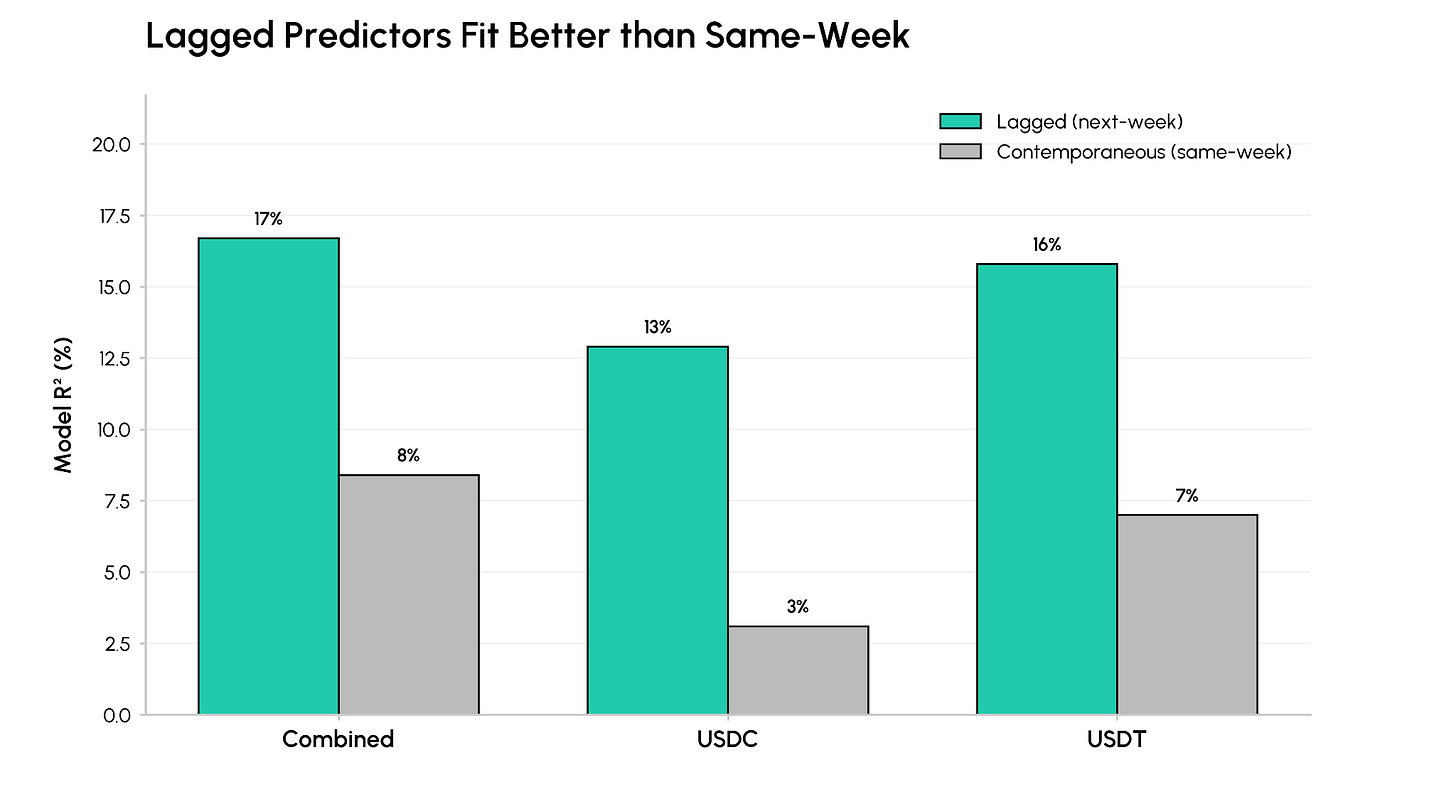
統計モデルが安定通貨供給に関するあらゆる細部に百分之百(100%)を再現できないとしても、今回の実証研究は確かに次のことを証明している。すなわち、先物契約資金手数料、キャリースプレッド、暗号資産時総額の推移が、USDC および USDT の供給の中短期的な変動を駆動する最も中核的な定量的要因を構成しているということである。
暗号資産金融システムの反復は極めて速く、マクロおよびマイクロ モデルにとっての最大の課題は、基盤にある「市場レジームの深い遷移(Regime Changes)」に対処することである。もし 2022 年のデータを丸ごと取り込むと、FTX、Celsius、トリプルジャンプキャピタル(3AC)の連続倒産によって引き起こされたシステム的なブラック・スワン衝撃に直面せざるを得ない。近年構築されたモデルは、伝統的な機関資本がコンプライアンス チャネルを通じて継続的に流入する実際の平常に近いものとなっている。主権富基金やウォール街の機関がブロックチェーン インフラストラクチャをさらに採用していく中で、より深層のマクロ金融因子が必ず出現し、安定通貨供給の進展を見極めるためのより明確なデータ コンパスを提供することだろう。
重要変数およびデータ定義の参考
• Perp Funding(先物資金手数料):Talos CM 市場データに基づき、Binance、OKX、Bybit など建玉量上位5プラットフォームでの BTC および ETH 先物契約の年平均手数料を集計;
• Competitor Supply(競合供給量):Talos CM Network Data Pro に基づき、上位2巨頭を除く主要安定通貨のオンチェーン流通量を追跡;
• Carry Spread(キャリースプレッド):Aave v3 コア資金プールにおける安定通貨融資の平均 APY から FRED の 3 ヶ月短期国庫証券(DTB3)収益率を控除;
• Net Liquidity Growth(FRB 純流動性):FRB の貸借対照表総額から財務省 TGA 預け金口座および FRB の overnight reverse repo を控除した残差。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @coinmetrics
















