あなたの株式にいったい誰の名前が記されているのか?紙の株券からオンチェーン・トークンまで――6つの所有権を完全解構
著者:stein(独立したRWAおよびトークン化研究員)
編訳:TechFlow
TechFlowによる解説:現代の金融市場において、投資家が証券口座や暗号資産ウォレットで株式を購入するボタンを押すのは数ミリ秒のことだが、上場企業の法定名簿にいったい誰の名前が記載されているのかを深く追及する者はほとんどいない。
RWAおよびトークン化研究員のsteinが執筆したこの透徹力のある長編記事は、株式所有権が紙憑票からブロックチェーン上のデジタルトークンへ進化した100年の歴史を体系的に整理している。記事は直接登録システム(DRS)、直接株式購入計画(DSPP)、Cede & Co. が独占する証券会社名のストリートネーム代持体制、そして現在の暗号資産市場でSPVが発行するラッパー型トークン(Wrappers)と、真正なTransfer Agentの認可を受ける発行者支援トークン(IST)を段階的に分析している。
Galaxy Digital、Superstate、Securitize、Canton Network の最先端の実地ケースを対照することで、本記事はトークン化米国株の深水区における競合を明確に示している。コードとトークンは資産に7x24時間の流動性とコンポーザビリティを与えるものの、Transfer Agentの法的義務と法定株主名簿への技術的アプローチに直結こそが、真にグローバル証券市場の基幹清算ルールを再構築しうる。
現代においては誰もがほぼどのように株式を購入するかを知っており、多くの人が株式に付随する株主権利を理解している。しかし、绝大多数の投資家は最も根本的な問題について本気で考えたことすらないだろう。上場企業の公式所有者名簿には、いったい誰の名前が書かれているのか?
すべての公開上場企業は、法的効力を持つ公式株主名冊(Register)を維持している。この名冊は「名簿管理人(Transfer Agent)」と呼ばれる専門の許認可を受けた機関によって記録・維持管理される。
この名冊は、全ての核心的権利を決定する唯一の法的根拠である。会社が誰を正式な株主と認めるか、配当切手を誰に郵送するか、株主総会での投票権を誰が享有するか、会社が消産倒産した場合に誰が資産分配に参加する権利を持つかについて、名冊が出す答えが最終基準となる。
本稿では、株式を保有する6つの異なる方法を詳細に探求する。これら6つのモードは、色あせた紙の株式証書から暗号化ウォレット内に保管されるオンチェーンデジタルトークンへと至る長い進化過程横跨している。
表面形態は千差万別ながら、その本質的属性を決定するのは常に同じ尺度である。あなたの氏名が、名簿管理人が維持する正式な株主名册からどれほど離れているか?
紙憑票株式:物理的防壁と高額な摩擦コスト
株式所有権はまさにこの形態から萌芽した。初期のモデルでは、株式を購入すると、法定氏名が印字された紙の実物証書を授かる。
保有者として、あなたの名前は会社の株主名册に直接登記される。上場企業は配息時と財務情報開示時に、配当切手と業績レポートを直接あなた個人の住所へ紙の手紙で郵送する。
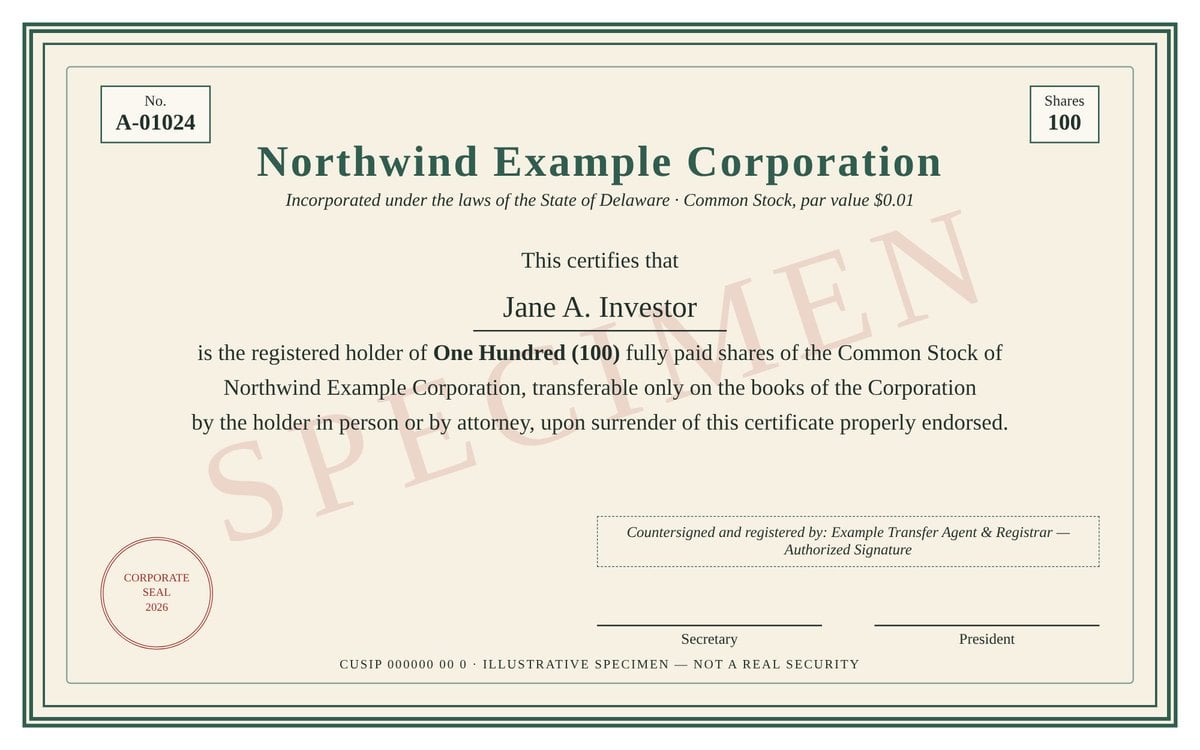
図:紙の実物株式証書の模式図。保有者氏名、株数、名簿管理人の副署印章を注記
ある意味で、このモデルは完璧に聞こえる。あなたの名前と上場企業の間に金融仲介機関が存在せず、誰も勝手にあなたの株式をショート売りに貸し出すことができないからである。
しかし、紙媒体に伴う現実の欠陥は明白だ。株式を売却しようと思えば、実物証書を録信で郵送する必要があり、取引プロセスは非常に低速で非効率である。
そのため、現在では多数の上場企業が紙憑票の発行を終了している。さらに悪いことに、この紙憑票を紛失した場合、再発行プロセスは心力を消耗させるだけでなく、コストが極めて高い。
再発行プロセスでは、法的宣誓書に署名し、保険会社から賠償保証 bond(Indemnity Bond)を購入する必要がある。この保証bondの費用は通常、株式の時価総額の2%〜3%がかかる。
大手名簿管理局 Continental Stock Transfer は米国本土居住者に3%の保証bond料金を、海外投資家には最大5%の费率を課している。言い換えれば、5万ドルの紙憑票をうっかり紛失した場合、この一枚の紙を再発行するためにわずか1500ドル〜2500ドルの現金を切り崩さなければならない可能性がある。
このような物理的摩擦に対処するため、金融業界は自己革新の一歩を踏み出し、「株式名册にあなたの名前を残しつつ、脆い紙を完全に捨てる」ことはできないかという核心的设想を提起した。
直接登録システム(DRS):紙媒体からの脱却と電子直接名册
紙の実物株式への不満に対する技術的回答が、直接登録システム(Direct Registration System、略称DRS)である。
DRS体系下では、あなたの法定氏名は依然として会社の公式名册に完全登記されているが、記録形式は名簿管理人が管理する純粋な電子帳簿へと転換され、証書紛失による悲惨な損失リスクが存在しなくなる。
DRS株式を保有する投資家は、上場企業の名簿管理人から直接的に保有明細書、配当金、株主投票書類を受け取ることができ、この保有状態を維持することは通常個人に対して完全に無料である。
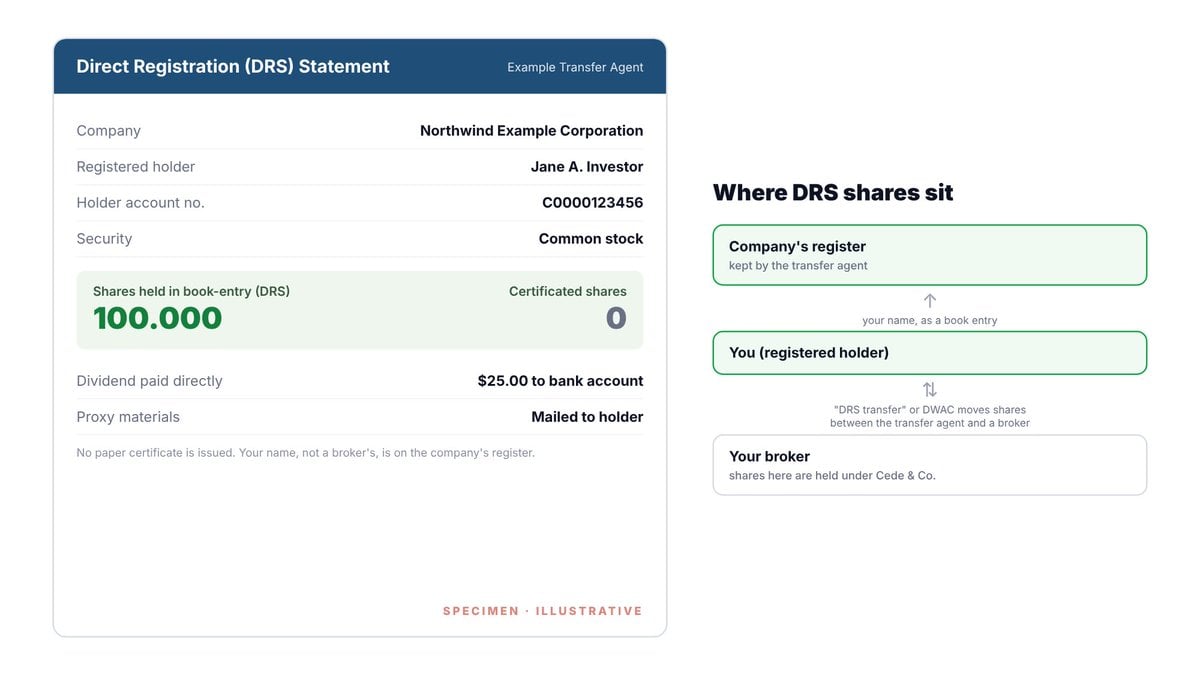
図:名簿管理人 Computershare が発行した直接登録システム(DRS)の電子保有明細書
この分野で活動する名簿管理局は、ウォールストリートですぐに知られる巨頭ばかりである。例えば Computershare は S&P 500 指数構成銘柄の58%の上場企業の公式株主名册を管理し、約3500万人の独立した株主アカウントを取り扱っている。もう一つの知名機関 Equiniti は約2000万人の株主データを保守している。
GameStop の個人投資家グループが DRS に名声をもたらした。世界中を震撼させた個人Investors のボアリング(空短巻き込み戦)において、個人投資家は証券会社を通じて自社の株式が借り出され暴落させられるのを防ぐため、株式を証券会社口座からDRSシステムに移管し、個人名義で直接登記する運動を自発的に起こした。
2023年3月時点で、GameStop の約7600万株(総発行株式のおよそ四分の一)が完全に DRS という直接登録方式で個人投資家に保有されていた。
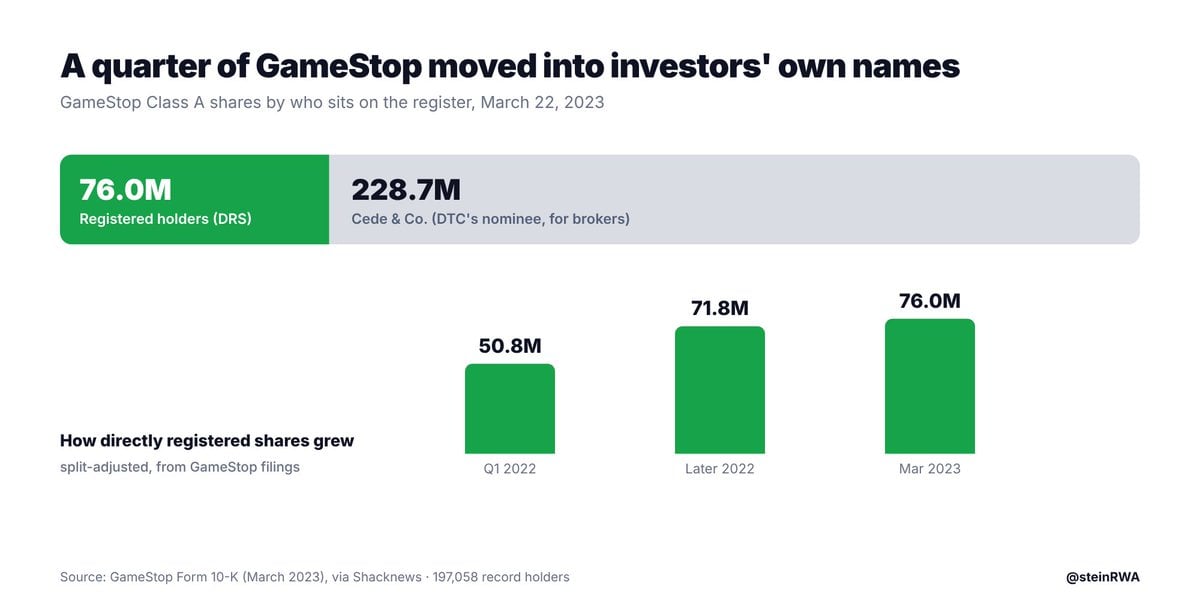
図:GameStop 年間報告書が開示した個人Investors がDRS直接登記で保有する7600万株(出典:SEC Form 10-K)
しかし、名簿管理局は証券ブローカーではない。DRS アカウントでは指値注文を掛けて素早く取引したり、株式を担保にして融資を利用したりすることはできない。
DRS経由で保有する株式を売却したい場合、通常は名簿管理人が組織する周期的なバルク売却マッチングに参加するか、従来の証券会社口座へ株式を移転して上場取引させる必要がある。
Securitize の混合アーキテクチャ:DRS ロジックの一部オンチェーンマッピング
トークン化の探求において、Securitize が推出した発行者支援トークン(例:$SECZ)はメカニズム上、オンチェーン版 DRS と極めて類似している。ただし、このモードは明示的にトークン化された特定の株式一部分のみ適用される。
トークン化された保有部分については、システムが審査通過したオンチェーンウォレットをホワイトリストに登録し、投資者の実名(KYC)と深く結びつける。中間ブローカーの介入は完全排除されている。業界著名な研究機関 Ledger Insights はこれを正確に「直接登録システムのオンチェーン追加拡張(an add on to the direct registration system)」と定義した。
しかし、これが Securitize が每一位の SECZ トークン保有者の実名を把握できることを意味しない。SECZ 普通株式の大多数は依然として伝統的なブローカー経由でニューヨーク証券取引所で公開上場しており、Cede & Co. の名下に帰属しているからである。
Securitize がこの伝統的流通株式を掌握する方法は、他のあらゆる一般的な上場企業と同じく、証券会社から提供される集計リストを通じてのみ情報を得ることができる。Securitize が穿透して理解できるのは、その専用プラットフォーム上でトークン化 SECZ を保有する投資者に限定される。
同様のロジックは Exodus(EXOD)にも適用される。Exodus は 2021 年の一般公開調達において名簿管理人として Securitize を雇い、トークン化された份额を保有する投資者のみが Securitize の一級名册記録に残される。
また、世界最大の名簿管理局 Computershare との戦略的提携を活用し、他の上場企業も now 既存の Computershare DRS 名册を維持しながら、柔軟にこのトークン化拡張オプションを搭載することが可能になった。
Fairmint のオンチェーン実践:株主マスタ名册自体をブロックチェーンに展開
こんな極致の形態を想像してみよう。DRS システムが依存する株主名册そのものが、直接ブロックチェーン上に展開・実行されていたらどうなるか?
それがまさに Fairmint が 2026 年 10 月 28 日に正式に納入した技術ソリューションである。その子会社 Fairmint TA LLC は、米国 SEC に正式に登録・届出された名簿管理局(SEC 备案号:084-06901)である。
企業がそれを名簿管理人に指定すると、Fairmint は当該企業の株主マスタファイル(Master Shareholder File)を丸ごとブロックチェーンへ移行し、法的効力を持つ公式唯一記録にする。
新規株式発行、譲渡流转、買戻し消却の每一次は、オープン資本結構表プロトコル(Open Cap Table Protocol)に基づき Canton Network 原生のオンチェーンに直接書き込まれる。Fairmint は旧来の紙媒体または中央集中システムの名册を注销・照合し、二代の名簿管理局間の法的・技術的引継ぎを完了させる。
本ソリューションの初となる公開実地企業はNASDAQ上場企業の Canton Strategic Holdings(股票代码:CNTN)である。そのトークン化株式は 2026 年 11 月 2 日にトークナライズド取引所で正式に取引開始予定で、オンチェーン保有者は NASDAQ で株式を購入する場合と全く同等の法定株主権利を享有する。
伝統的名册と比較して、純粋なオンチェーン展開された株主名册はどのような革命的優位性をもたらすのか?核心は以下の六大次元に体現される:
即時ステータス更新:伝統的株主名册は通常周期的なバルクレジャーを採用している。Galaxy Digital のトークン化株式実践において、オンチェーン名簿管理局 Superstate は股权所有权記録を Solana パブリックチェーンに記録し、トークンが送信されるたびに Galaxy の法定登録株主リストはミリ秒レベルでリアルタイムに更新される。
終日稼働:資格認証されたコンプライアンスホワイトリストウォレット間で株式が7x24時間通じて即時移転可能となり、伝統金融が営業日時間に制限されていた枠組みを完全に打破する。
資産が生産性を具備:投資者は自身の登記済み株式を直接担保貸付に使用できる。例えば Forward Industries のトークン化株式は Solana 上の Kamino レンディングプロトコルに直接ステーキングして安定通貨流动性を取得することができ、これは伝統的な DRS 保有者が到底実行できない操作である。
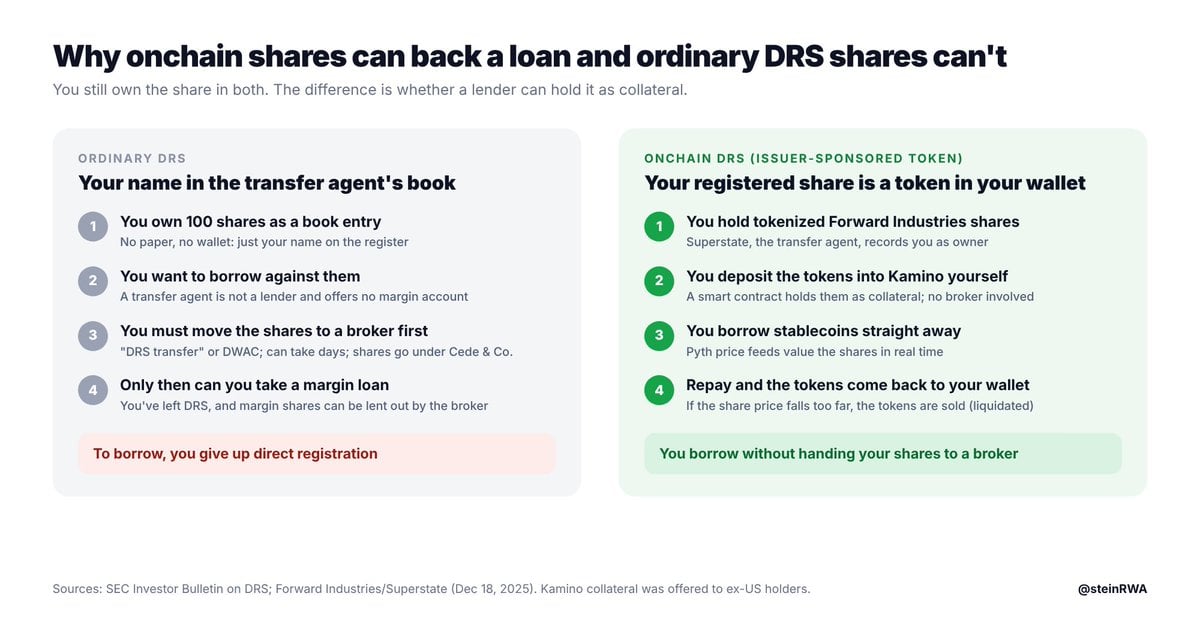
図:Forward Industries オンチェーン株式トークンが Solana Kamino レンディングプロトコルにおいて担保品として安定通貨を借り入れる様子
自動化コーポレートアクション:配当金分割と投票決議はスマートコントラクトによって完全に自動化実行できる。Galaxy は従来金融インフラストラクチャーの巨頭 Broadridge と連携し、オンチェーン株主投票決議を成功裡に組織した。
コンプライアンスルールのネイティブ内蔵:資格審査未通過の違法ウォレットへ送信を試みる一切の行為は、スマートコントラクトコード層でネイティブに阻害され直接実行失敗となる。
発行者の資金回収がより迅速:Superstate の指摘によると、このモードで調達を行う上場企業は、申込成立の瞬間に即時安定通貨資金を受け取ることができ、数日間にわたる決済待期期間を完全に免除される。
強調すべきなのは、オンチェーン DRS において投資者は自身のウォレット秘密鍵を極めて慎重に保管する必要がある点である。加えて、名簿管理局はオフチェーンでも依然として、オンチェーンウォレットアドレスと投資者の法定実名を厳密に対応する穿透照合表を維持する。
直接株式購入計画(DSPP):ブローカーを回避したが仲介者をEliminate不能
これは市場のもう一つの古典的問いを投げかける。上場企業は個人投資者へ直接株式を販売し、ブローカーの食い違いを完全に回避できるか?
答えは完全可能であり、多くの多国籍ブルーチップ企業は今でも執行している。直接株式購入計画(Direct Stock Purchase Plan、略称 DSPP)は、投資者が名簿管理人が運営する公式投資計画へ直接参加し、上場企業へ直接向かって株式を購入することを可能にする。
IBM、ユニオン・パシフィック(Union Pacific)、テキサス・インスツルメンツ(Texas Instruments)などの巨頭は、Computershare 経由で大衆向けに此类計画を提供している。投資者は数百ドルという超低ゲートウェイで始まり(ユニオン・パシフィックは $250、IBM は $500)、後續の毎回の定期積立は $50 で行い、每一笔の配当金を自動でさらに多くの株式甚至零碎碎股へ再投資できる。
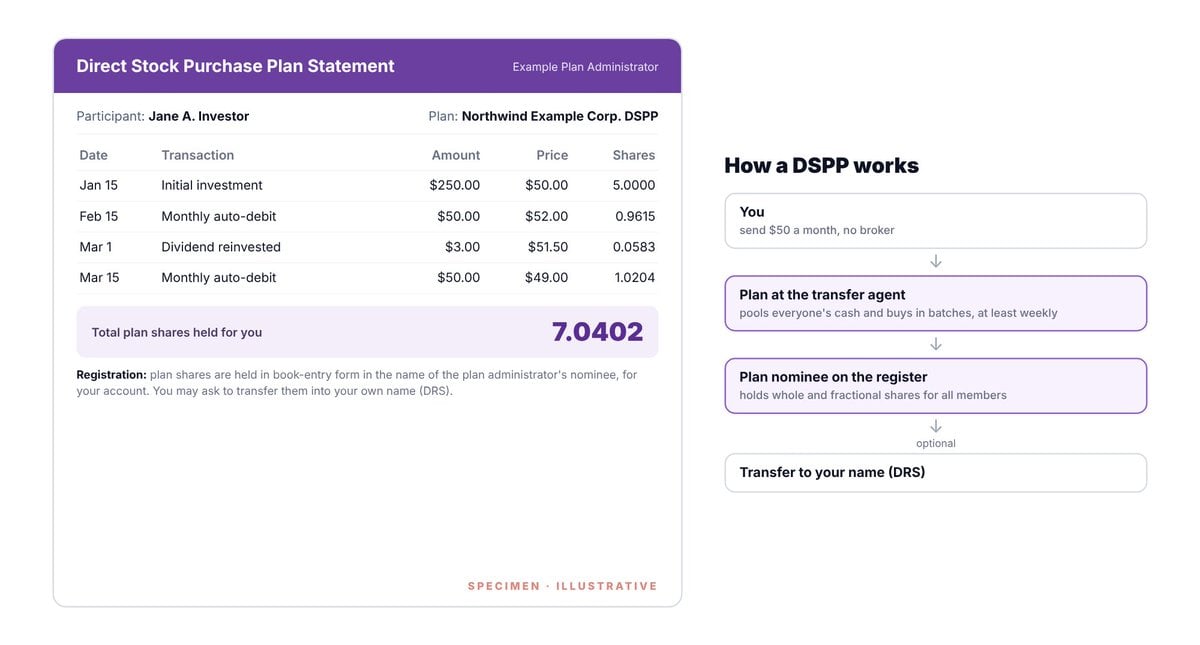
図:直接株式購入計画(DSPP)は名簿管理局名義保有者(Nominee)による一括登記の間接構造
しかし、绝大多数の投資者は次の极具讽刺意味的制度反転を見逃している。DSPP 計画において、これらの株式は通常あなたの個人名下に全く登記されていないのだ。
ユニオン・パシフィックの計画規程を例にとると、Computershare は明確に「当該計画の指定名義保有者(Nominee)の氏名で統一して、全参加者が購買または預け入れた全部の株式を保有する」と規定している。
所謂名義保有者とは、本質的に全計画参加者のために株主名册上にて株式を代持する法定ボディである。該計画の内側レジャーはあなたが保持する份额を知るものの、会社の真正的法定株主名册上に表示されるのは僅かにこの代持ボディである。
もちろん、あなたは計画内の株式を正式に分離・移管してあなたの個人名下へ登録し、真の DRS 株式へ転換することを申請できる。しかしそれ以前に、あなたはブローカーを回避しても、依然として中央代持構造の仲介者を飛び越えられていない。
加えて、伝統的 DSPP は独特な費用摩擦を伴う。ユニオン・パシフィックでは購入費用は企業が負担するが、毎回株式を売却するには $15 の固定手数料加上 株당 12 セントのコミッションが必要である。資金は週次で集約バルク入場するため、あなたは精確な売買タイミングと価格を自主決定することが不可能である。IBM は毎回の小切金入金に $5、毎回の自動引き落としに $1 のチャネル費を徴収する。
オンチェーン DSPP の構築者:ネイティブ発行と投資家直結
ブロックチェーン技術に基づいて構築された新一代のオンチェーン DSPP は、「上場企業から直接購入する」という最大のエッセンスを完璧に保持しつつ、伝統體系の全ての顽疾を彻底根治した。
Superstate は 2025 年 12 月 10 日に直接発行プログラム(Direct Issuance Programs)を発表した。该机制允许上市公司直接向经过验证的合规投资者出售全新发行的代币化股票,投资者直接使用稳定币完成支付,股票则在成交瞬间以代币形式直接交付至其钱包。整個プロセスは元引受商を必要とせず、企業は通常の S-3 登録ファイルを提出するだけで済み、イーサリアムと Solana ネットワークを全面サポートする。
Securitize は 2021 年に既に早期試みを行っている。当時暗号化ウォレット開発元の Exodus は Regulation A 条項に基づき、個人投資者から約 $7500 万を直接募集し、Securitize はそのベースブロックチェーン公式名簿管理局を務めた。
加えて、世界的な名簿管理局 Equiniti も暗号機関 Bullish 向けに Shareholder Central ポータルを推出し、登録保有者が伝統的な帳簿記名株式とオンチェーントークン化株式の間で自由に切り替えられるようにした。
伝統的 DSPP と最も本質的な違いは、これらのオンチェーン新機制が株式を投資者の個人実名下に直接登記し、集中的な代持の名義ボディ機構を彻底的廃棄する点にある。
ストリートネーム登記:Cede & Co. と DTC が支配する現代証券会社保管体系
あなたが Robinhood、Fidelity、Charles Schwab またはほぼあらゆる一般的な証券会社を通して株式を購入する場合、あなたの名前は依然として会社の株主名册に現れない。
名册に確かに記されているのは Cede & Co. という名前である。それは Depostory Trust Company(DTC)系のパートナーシップ名義保有者であり、この極めて巨大な保管清算巨人が全米のほぼすべての証券会社を通じて市場全体の株式を集中代持している。2023 年の GameStop 株式構造において、Cede & Co. 一家が会社全体の 75% に相当する股份を代持していた。
あなたの証券会社は内部に私有レジャーを維持し、この膨大な集中代持株式のうちどの部分があなたに帰属するかを記録している。法的定性において、あなたが保有するのは「証券権益(Security Entitlement)」と呼ばれる法定債権請求権であり、つまり証券会社に対して间接的债权请求権を持つのではなく、上場企業に対して直接の股权所有権を持たない。金融界ではこのモードを「ストリートネーム登記(Street Name)」と呼ぶ。
ストリートネーム代持が数十年来グローバル金融を支配し続けたのは、無類の取引便益をもたらしたからである。ミリ秒レベルで株式の売買が可能となり、指値注文を靈活に出せ、マージンレバレッジで融資利用でき、証券会社が破綻倒産した場合でも米国証券投資保護会社(SIPC)が最高 $50 万の法定保険を盾として提供する。
しかし、この極致の便益も暗裏に価格标签を付けられている。マージン口座を使用している場合、証券会社はあなたの同意を不要とし直接的にあなたの株式をショートルーナーに貸し出し利息を得る権利を持つ。
あなたの株式がショート用途で借り出されると、あなたは株主総会での投票権を一時的に失う可能性がある。場合によっては上場企業が発行する配当金が、証券会社により所谓的「代替現金(Cash-in-Lieu)」へ変換され、税務上全く異なりより厳しい税率ペナルティを科される可能性すらある。
Fidelity などの機関が提供する全额償還借券プログラム Even even でさえ、あなたは日次で借券利息シェアを取得できるものの、借出期間中は依然として投票権を喪失し、受け取るのは代替現金であり、借出された株式は SIPC の破産清算保険の庇護を受けなくなり、あなたの唯一の安全垫は僅かに借り手の託保銀行が支払う担保品質に依存する。
数十年間、グローバル資本市場は这套中央集権代持体系しか選択肢がなかった。Blockchain技術が証券領域に導入されて初めて、新たな可能性を創出した。株式を一枚のデジタルトークンとして、あなたの自身の暗号化ウォレットに直接保管するものである。
しかしこれにより重要な問いが導かれる。株式をオンチェーントークンへ変換することは、法的株主名册により近づけるのか、それとも更远めるのか?
ラッパー型トークン:真實株主名册から最も遠い債務証書
現時点で暗号資産市場に流通している大多數の「トークン化株式」にとって、残酷な事実は逆である。トークン反而は投資者を公式株主名册から最も遠い位置へ押しやった。
現在市場で最も人気のあるトークン化米国株製品は、ほぼすべて所谓的「ラッパー(Wrappers)」である。サードパーティ仲介機関がオフチェーンで真實の米国株を購入し、トラスト保管業者へ委託した上で、ブロックチェーン上で自ら鋳造・发行し当該株式の価格変動を追跡するトークンを発行する。
このトークンは取引体験において實際の株式と几乎别无二致だが、法的本質的には単に発行機関が投資者に单方面に出した返済承諾(Promise)に過ぎない。
Kraken や Solana エコシステムで広く取引される xStocks を例にとると、每一个 xStocks トークンは英国ジュラ島に注册される Backed Assets (JE) Limited 機構によって発行される。その法的性質は所谓的「トレーサー証明書(Tracker Certificate)」と呼ばれる無記名債務工具である。
底層に1:1の実際の株式準備金としての質押裏付けを主張し、発行体の破産時に株式を処分して保有者に賠償する権利を持つ独立代理人を設置していても、それは任何法定投票権を与えない。より重要なのは、対象となる上場企業はあなたの大 existence を知らない点である。
Robinhood が近期推出した米国株トークン同样遵循类似的逻辑,其实质也是在泽西岛发行的代币化债务证券;Ondo 推出的代币化股票产品虽然能将底层分红自动复投进代币净值中,但也同样无法赋予持有人真实的法定股东所有权。
ラッパー型トークンが株主名册からどれほど離れているかを明らかに知るには、間に横たわる複雑な層を数えればいい。最顶层の公式名册には確かに Cede & Co. が記されている。その下方は保管業者または伝統証券会社。さらに下はオフショアラッパー型トークンの発行主体。ようやく最底层で、トークンを握り該発行体に対して単に債権請求権を享有するのみであるオンチェーン投資者に至る。
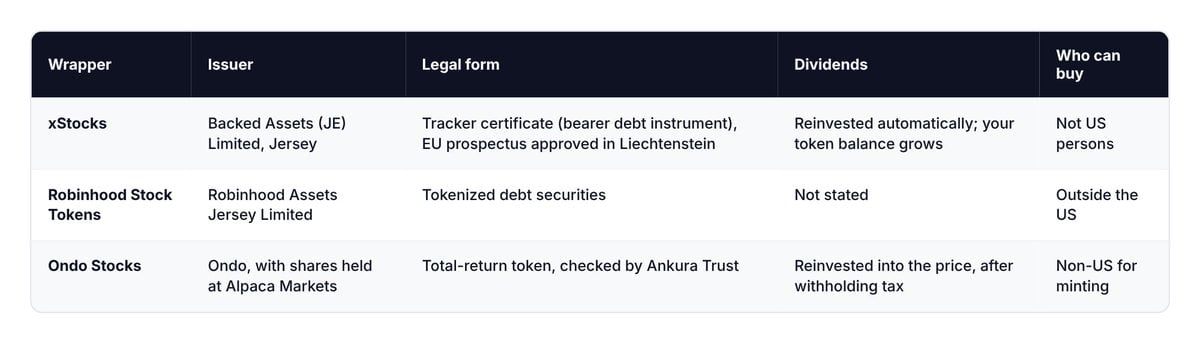
図:ラッパー型トークン(Wrappers)は海外特殊目的载体(SPV)とトレーサー証明書を基盤とした多重債権構造
債務手形(Debt Note)であろうとトレーサー証明書であろうと、法的には決して股权ではない。債務手形は発行体があなたに标的資産価値を支払う契約約定である。トレーサー証明書は1:1で単一資産の価格変動に連結された特殊債務である。いずれの架構においても、発行体があなたに対して債務を負うのであり、あなたは上場企業の株主ではなく、資産の究極安全性は背後の清算担保と破産隔離法的架構に完全に依存する。
米国 SEC 監督当局者はこれらの製品を「シンセティック・トークナライズド・セキュリティーズ(Synthetic Tokenized Securities)」と定性している。これらは通常リンク証券債券または証券ベースのスワップ契約(SBS)の形態で存在し、前者は法的に「持有人に任何股权、投票権、知情权或任何其他正当權益を譲渡するものではない」と定められており、通常極めて厳しい規制アクセス制限を受ける。
那么,既然包装代币在法律权益上存在如此巨大的断层,为什么它们在加密市场中依然大行其道?
原因非常现实:包装代币发行方在上线任何股票时,根本不需要提前去敲开上市公司的门征求同意;它们可以凭借未经许可的特性实现 7x24 小时全球流动,并能毫无阻碍地作为抵押品插进各大 DeFi 协议的乐高积木之中。它们目前主导着全球高达 $46.4 亿的代币化美股市场规模。
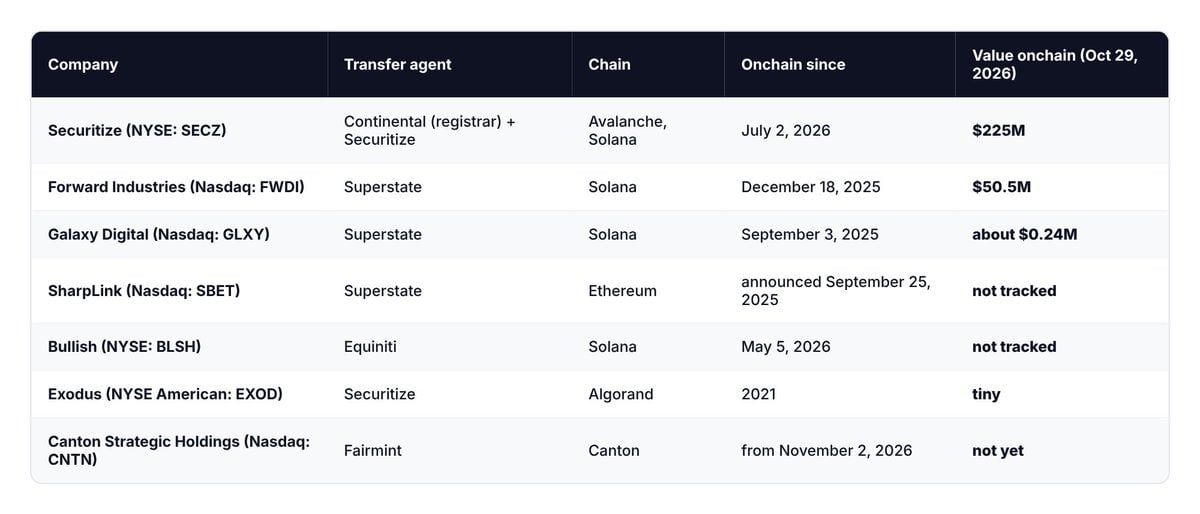
図:トークン化米国株市場規模の推移とプロトコル分布状況(出典:Token Terminal)
这就自然引导我们走向了整个代币化证券领域的终极技术突围:如果由上市公司自己主动下场,把真正的官方股票部署上链呢?
発行者支援トークン(IST):登記株主権利と即時決済を併せ持つ決定的解決策
これが発行者支援トークン(Issuer-Sponsored Token、略称 IST)である。
此モードでは、上場企業は直接公式名簿管理人を委託・指示し、一部法定株主名册をブロックチェーン上に直接建設・維持管理させる。毎度トークンがオンチェーンのコンプライアンスウォレット間で移動すると、名簿管理人名册上の法定股权記錄も同一瞬間に同期変更される。
米国 SEC 監督幹部が指鉄律如く述べた。「技術フォーマットは連邦証券法の法定適用を絶対に変更しない」。登記が完備されていれば、如何なる技術媒体で呈現しようと、真實の株式依然是合法的な株式である。
IST は現在整個トークン化領域において、唯一底層的法的架構設計時点で保有者を「法定登録株主」にすることを目的としたトークン形态である。世界最大の名簿管理局 Computershare は明確に IST 保有者を定義している。『他の如何なる正式登録株主とも全く同等権利を享有する法定登録株主である』。言い換えれば、IST は本质上はスーパーパワーを獲得した近代化版 DRS である。
これらがブロックチェーンによって賦与されたスーパーパワーは空中楼閣ではない。株式はコンプライアンスウォレット間で終日流れ、Galaxy Digital の登録株主リストはトークンの易手瞬間に同期完了し、Forward Industries のオンチェーン株式は Kamino で抵当ローンとして取得可能な底層資産となり得、Galaxy は sogar 2026 年の定時株主総会決議を直接パブリックチェーンに記録することを正式発表した。
現在、若干の先駆企業が實質的歩みを進めている。Galaxy Digital、SharpLink、Forward Industries は Superstate を選択し、Bullish は Equiniti と提携し、Exodus および Securitize 自身は Securitize プラットフォームを採用し、Canton Strategic Holdings は Fairmint を通じて新型試験を開始した。
Superstate の探求:著名 DeFi レンディングプロトコル Compound の創業者 Robert Leshner によって設立された Superstate は、米国 SEC に正式登録・届出された名簿管理局である。其推出の Opening Bell プラットフォームは SPECIFICALLY SEC 登録株式を直接ブロックチェーンへ搬送することに専念し、合成またはラッパー版本を坚决杜绝する。傳統株主只需完成コンプライアンス口座開設により、米国株証券口座の流通株式を滑らかに変換・抽出し認定ウォレットへ移行できる。
迄今最も注目すべき基準案例は NASDAQ 上場企業の Forward Industries である。そのオンチェーン流通股份体量は短短几个月内近六倍の爆発的成長を実現し、2025 年 12 月末の $980 万から突如として 2026 年 9 月末の $5680 万へ急上昇した。非米国本土投資者始終これを Kamino レンディングプロトコルの担保物として使用可能で、去中心化オラクル Pyth によるリアルタイムフィードが提供されている。
Securitize の城郭:Securitize は该赛道布局最早、根基最深厚的领头羊。早在 2021 年,它就担任了 Exodus 高达 $7500 万直接公开募资的区块链过户代理。2026 年 4 月,全球最大过户代理 Computershare 正式选定 Securitize 作为技术战略伙伴,赋能其客户发行 IST;同年 6 月,Continental Stock Transfer 也将其指定为优先代币化合作伙伴。
更具标志性意义的是,2026 年 7 月 2 日,Securitize 正式登陆纽约证券交易所挂牌上市,并在上市首日便直接将自身的普通股股权同步在链上发行。目前其底层支撑着约 $50 亿规模的代币化基金资产,吸引了贝莱德(BlackRock)、阿波罗(Apollo)以及 KKR 等全球顶级资管巨鳄;其 2026 年二季度交易量暴增 147% 达到 $53 亿。
过渡桥梁:コンバーチブル・エンタイトメント・トークン(CET)の漸進的路径
然而,原生 IST 模式存在一个致命的现实瓶颈:它必须逐一取得每一家上市公司的董事会授权,商务拓展与法律准入流程极其漫长。
为了打破这一死局,Securitize 在 2026 年 10 月推出了一座极具智慧的技术妥协桥梁:Securitize Stocks。该平台通过推出所谓的“可转换权益代币(Convertible Entitlement Tokens,简称 CET)”,率先覆盖了苹果、英伟达以及特斯拉等 12 只美股核心标的。
所谓 CET,本质上就是搬上了区块链的“街名代持(Street Name)”。投资者通过 Securitize 旗下的合规券商持有证券权益,每一枚链上代币均由真实持有的普通股提供 1:1 严格足额质押背书,且 Securitize 在法律上做出刚性承诺绝不将这部分股票擅自出借。
在未发生转换之前,投资者虽然并未直接登记在上市公司的股东名册上,但该机制完整保留了全套细节:涵盖微软、谷歌、Meta、亚马逊、奈飞、Circle、MicroStrategy 以及 Palantir 等巨头;在 Solana 网络上运转并以 USDC 即时清算,由顶级做市商 Jump Trading 负责提供流动性;投资者完整享有上市公司派发的分红与投票权,并规划未来无缝接入 Aave 等借贷市场作为抵押资产。
更绝妙的制度设计在于其名字中的“可转换(Convertible)”特性:一旦某家底层上市公司未来正式批准并启用了原生 IST 体系,CET 的代币持有者就可以在无需卖出资产的情况下,直接平滑转换为真正的法定登记在册股份。这使得发行机构既能在当下直接上架任何热门美股资产,又能在未来逐个将投资者升级为合法直登股东。
SECZ 案例に焦点:様々な経路で購入、名册には誰の名前が?
所有这些错综复杂的持股路径与法律定性,在 Securitize 自身的上市股票 SECZ 身上迎来了一场最为直观的实战大检验。
2026 年 7 月 2 日,Securitize 在纽交所挂牌敲钟,并在同一天将其股票部署上链。那么,如果你通过了合规 KYC 并在市场上买入了 SECZ 股票,名册上究竟写着谁的名字?
答案完全取决于你的具体买入渠道:
如果你是通过普通的传统经纪商在纽交所敲击键盘买入,那么登记在官方名册上的名字依然是 Cede & Co.,你在法律层面上只是一名普通的受益所有权人。
而如果你是在 Securitize 官方平台上直接买入代币化的 SECZ 股份,所有的法定证据均确凿指向直接所有权。Securitize 在其递交给 SEC 的 S-1 上市注册文件中明确指出,其以持牌过户代理的官方身份维持着相应的股权所有权记录,代币化股票与传统流通股在同一个底层主控名册中实现无缝对账与合并记录。
名簿管理局の核心業務:異なる保有モードにおけるレジャー境界
纵观整个人类股票持有方式的百年变迁,过户代理自始至终都是这本神圣名册的唯一看门人。所发生深刻改变的,仅仅是它究竟在名册上写下了谁的名字,以及它在链条中为你承担了何种职能。
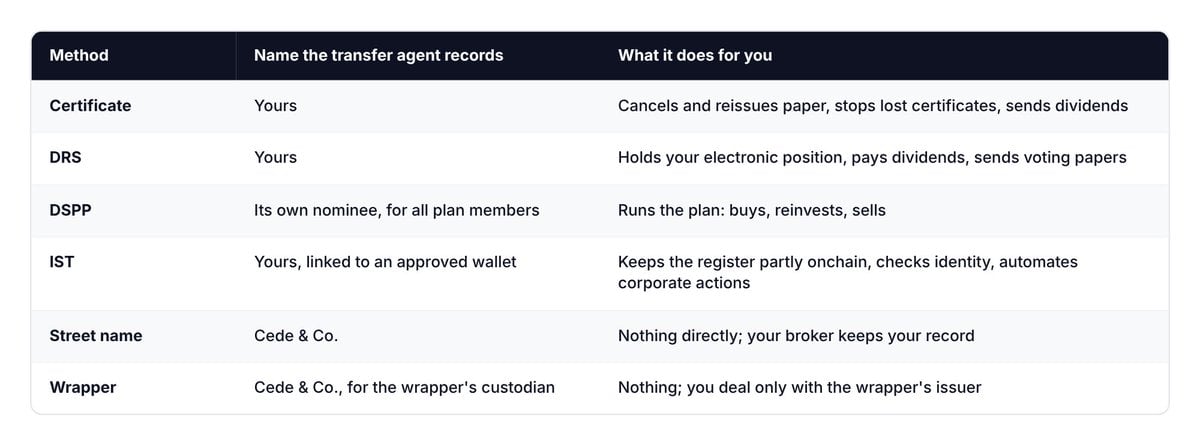
図:六大株式保有モードにおける名簿管理人(Transfer Agent)のレジャー役割と法定職務比較
キャッシュフローと権利の攻防:配当、融資摩擦と借券収益
在现实金融世界中,一个铁律始终生效:你的名字距离底层官方名册越近,你的资金流与所有权权益就越纯粹、越安全。
現金配当:紙憑票、DRS、原生 IST 保有者は名簿管理人から直接配当金を受領する。DSPP 計画参加者は資金自動再投資が可能。ストリートネーム代持投資家は証券会社経由で段階的に配当を受け取り、株式貸出時には不利な税務結果を引き起こす可能性のある代替現金補填を強制接受する。ラッパー型トークン保有者は通常、税後配当動能を再計算・トークン NAV へ押し上げるのみである。
摩擦コスト:遺失紙憑票の再発行には株式時価総額の2%〜5%に上る高額な保証bond支出が必要な一方、DRS 口座の日次維持は通常個人投資者に対し完全に無料。伝統 DSPP は固定取引コミッションとバルク処理摩擦費を徴収される。ラッパー型トークンの申赎鑄造と取引摩耗は、流動性スプレッドとプロトコルガバナンス費用の中に隠蔽分散されている。
借券利息シェア:市場全体で僅かにストリートネーム代持投資者のみが、積極的に全额借券プログラムを開通することで利息シェアを獲得できる。しかしマージン口座を使用すると、あなたの株式は通知なしにショートルーナーへ无偿貸出され、SIPC の破産保険屏障を直接剥奪される場合すらある。
担保融資能力:ストリートネーム代持株式は中央集中証券会社のマージン融資體系に天然適合する。原生 IST 保有者は初めてブロックチェーン史上、真實登記株式を直接 DeFi スマートコントラクトへ投入し底層担保資産とする権利を解鎖した。ラッパー型トークンは現在 DeFi で最も広く应用されるものの、投資者は清醒意识到、自分が抵押融資しているのは単にオフショア仲介機関の法的返済承諾に過ぎない点を認識しなければならない。
六大保有モード全景横断対照
为了让投资者与机构从业者全面看清从纸质凭证到链上 IST 的根本差异,我们将六大核心模式在法律定性、名册登记主体、投票权、借券风险以及清算保护等关键维度进行了深度汇总对比:
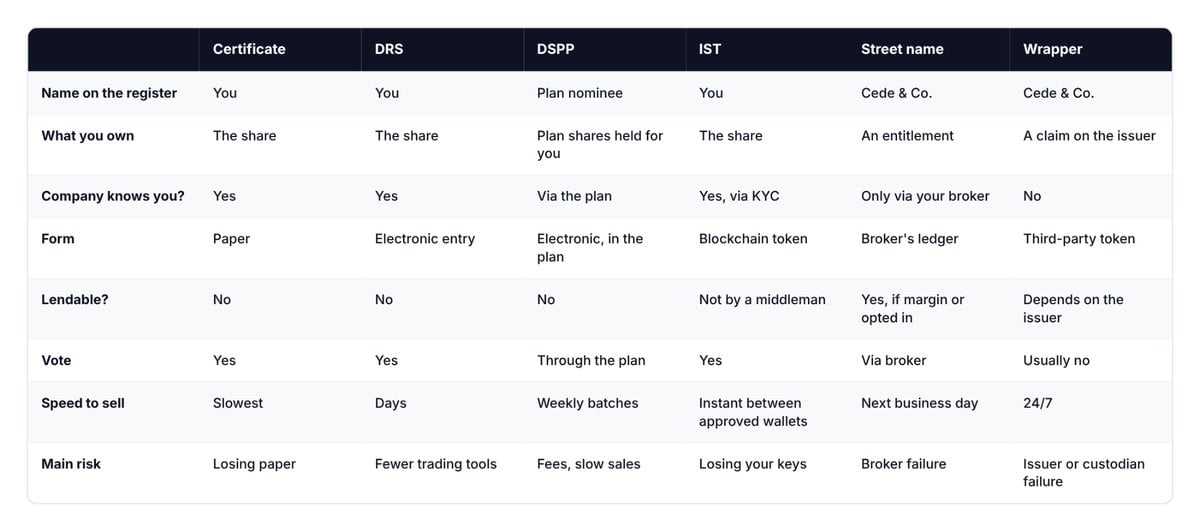
図:紙憑票からオンチェーン IST までの六大株式保有方式のコア次元全景対照マトリックス
任何股票資產購入前に必ず自問する五大核心問題
无论你选择通过何种渠道持有一家公司的股票资产,在按下买入确认键之前,只需向自己提出以下五个直击本质的灵魂拷问,就能立刻看清自己真正拥有的到底是什么:
第一問:上場企業の法定公式株主名册には、いったい誰の名前が書かれているのか?自分の真實氏名か、特定計画の代持ボディ名義か、それとも Cede & Co. の名前か?
第二問:法的层面で本当に合法保有している标的究竟是什么?会社股权資産そのものか、証券会社内側レジャーに対する間接証券権益か、或者は仅仅某个ラッパー発行機関が单方面に出した返済承諾債務か?
第三問:任何機関が勝手にあなたの株式をショート機関へ貸し出すことができるか?証券会社が特定の口座条件下であなたの株式を貸出可能だが、自身がこの敞口の中にいるかどうかを明確にする必要がある。
第四問:法定配当と株主投票権を百分百稳妥に獲得できるか?合法登記株主は永远に完全無損な投票権と配当権を享有する。一方ラッパー型トークン保有者は底層で治理投票能力を彻底剥夺される绝大多数である。
第五問:あなたと上場企業の間に立つ金融仲介者が挤兑倒産した場合、何が法的ツールであなたの最後兜底をする?SIPC の法定賠償か、厳格に法的隔離されたオフチェーン担保金か、あるいは法的真空の中で何もない空気か?
结语:從紙張到トークンの百年所有權循環
回顧股票所有權從紙質憑證到數字代幣的百年演變之旅,金融世界的底層邏輯彷彿完成了一次深刻的宿命輪迴。
一百年前的紙憑票,把你的真實姓名莊重地寫在了公司的官方名冊之上,卻因物理載體的沉重鎖鏈讓你行動遲緩、步履蹣跚;
后来的华尔街经纪商体系,凭借集中的中心化街名代持与电子撮合,赋予了你闪电般的交易速度,却在悄无声息中抹去了你在公司名册上的名字;
加密世界最初探索的离岸包装代币,让资产具备了 7x24 小时流转与全球可及性,却在繁复的代币外壳下,让投资者沦为了手握一纸债务承诺的脆弱债权人;
而如今逐步登上历史舞台的发行人赞助代币(IST),则是人类金融史上首次试图将鱼与熊掌兼得的伟大工程试验:它既要把你的真实姓名牢牢铭刻在公司的官方底层名册之上,又要让你同时坐拥整个现代互联网与区块链带来的即时清算速度。
尽管这一全新范式目前在整个全球资本市场的庞大体量中仍处于星火燎原的婴儿期,但下一次当你在屏幕前准备买入任何一只股票时,无论是在传统纳斯达克撮合盘还是链上聚合器中,都值得你重新自问这句投资世界中最古老、却也最致命的终极拷问:
在这只股票的背后,到底写着谁的名字?
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @steinRWA