偽りの成長は死んだ:2026、クリプトマーケティングは実利のみを重視する
TechFlow: 成長チャネルに1ドルを注ぎ込めば、どのような質のユーザーが戻ってくるのか?Green Dots創設者のStacy Muur氏は、1本の記事でこの問題に答えている。彼女の判断は、2026年のディストリビューション(distribution)は偽りの需要に対してより抑えきれなくなるということだ。例えば、インプレッション、クリック、インストール、ウォレット接続といった見栄えの良い表面的な指標はすでに効力を失っており、KYC完了、実際の資金入金、反復取引、そして離脱せずに定着するユーザーを生み出せるかどうかが、チャネルの評価における唯一の尺度となる。有料広告、PR、KOL、ディスプレイ広告、タスク・エアドロップ――各チャネルの価値を彼女は改めて計り直している。金融製品を手がけるチームにとって、これは虚しい指標からユーザー品質へ転換するための実用的ガイドマップである。
著者: Stacy Muur
翻訳・編集:TechFlow
出典: Green Dots Research
フィンテックとWeb3におけるディストリビューションは、低コストな表面的指標から、ユーザー品質の実証へと移り変わっている。2026年には、優れたチームがチャネルを評価する基準として次のものを挙げるだろう:本人確認済みのユーザー、資金残高のあるアカウント、アクティブなウォレット、反復取引手数料の生み出し、およびリテンション率。
Green Dots Researchでは、常に同じディストリビューションの問題に立ち返っている。フィンテックまたはWeb3プロダクトの成長のために1ドルを使ったら、どのような質のユーザーが戻ってくるのか?
長年にわたり、ディストリビューションはチャネルミックスの問題と見なされてきた。チームは有料広告、KOL、PR、タスク、エアドロップ、推薦拡散、Discordキャンペーン、コミュニティプロモーションなどをテストし、考えつくことのできるあらゆる成長メカニズムを試してきた。
問題は、多くのチームが水分を含ませやすい数字のみを測定していたことだ:インプレッション、クリック、インストール、ウォレット接続、あるいはタスク完了数。
だが2026年までに、この論理は通用しなくなる。
より厳格な篩(ふるい)は、「このチャネルがエンゲージメントを生み出せるかどうか」ではなく、「これらのアクションが製品の信頼を獲得し、アクティベーションを完了し、リテンションされ、収益を生むユーザーへと変換されるかどうか」にある。
ファイナンス系アプリケーションにとっては、この点がとりわけ致命傷となりうる。
フィンテック製品では、ユーザーに身分証明の紐付け、送金、残高保持、資産取引、リスク負担、または特定プロトコルへの信頼を求める。Web3製品では通常、ウォレット接続、資金預け入れ、クロスチェーンブリッジ、トランザクション署名、スマートコントラクトとのインタラクションなどが求められる。
したがって、安価なインストールやウォレット接続はほとんど何を示すものではない。ユーザーはKYCを完了しないまま、入金をせず、取引もせず、報酬を受け取ると同時に姿を消す可能性があるからだ。
私の予測:2026年は、ディストリビューションが偽りの需要に対してより抑えきれなくなる一年になるだろう。
市場が「量」から「質」へシフトしている
フィンテックとWeb3におけるディストリビューションは、数量ベースの成長から、品質ベースの成長へ移行している。
問われるのはもう単に「このチャネルがどの程度のユーザーをもたらすか」ではない。
より適切な問いはこうだ:これらのユーザーのうち、誰が身分証明を完了し、資金を入金し、取引を行い、リテンションされ、手数料を支払い、紹介をし、あるいは再度費用をかけずに自発的にリターンするのか?
マーケティング予算にも、偽りの効率性を保つための余地は限りなく小さくなりつつある。
Gartner 2025 CMO支出調査によると、マーケティング予算は企業総売上高の7.7%で横這いとなっており、同時に59%のCMOが戦略実行に予算が不足していると回答した。有料メディアは依然としてマーケティング予算の30.6%を占めているが、メディアインフレにより1ドルあたりの購買力は低下している。
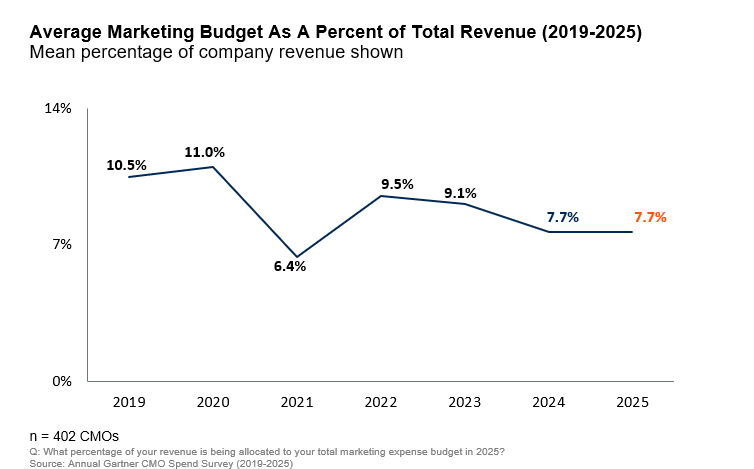
図注:マーケティング予算対売上高比率。2020年に11.0%に上昇後、2021年に6.4%へ下落、2022年に9.5%へ回復し、その後は下降して2024・2025年に7.7%で横這いとなった。出典:Gartner 2025 CMO支出調査
一方で、デジタル広告は拡大を続けている。
IABとPwCのレポートによれば、2025年の米国のデジタル広告収入は2,946億ドルに達し、前年比13.9%増となった。ソーシャルメディア広告が1,177億ドル、検索広告が1,142億ドル、ディスプレイ広告が816億ドル、デジタルビデオが780億ドル、プログラマティック広告が1,624億ドルである。
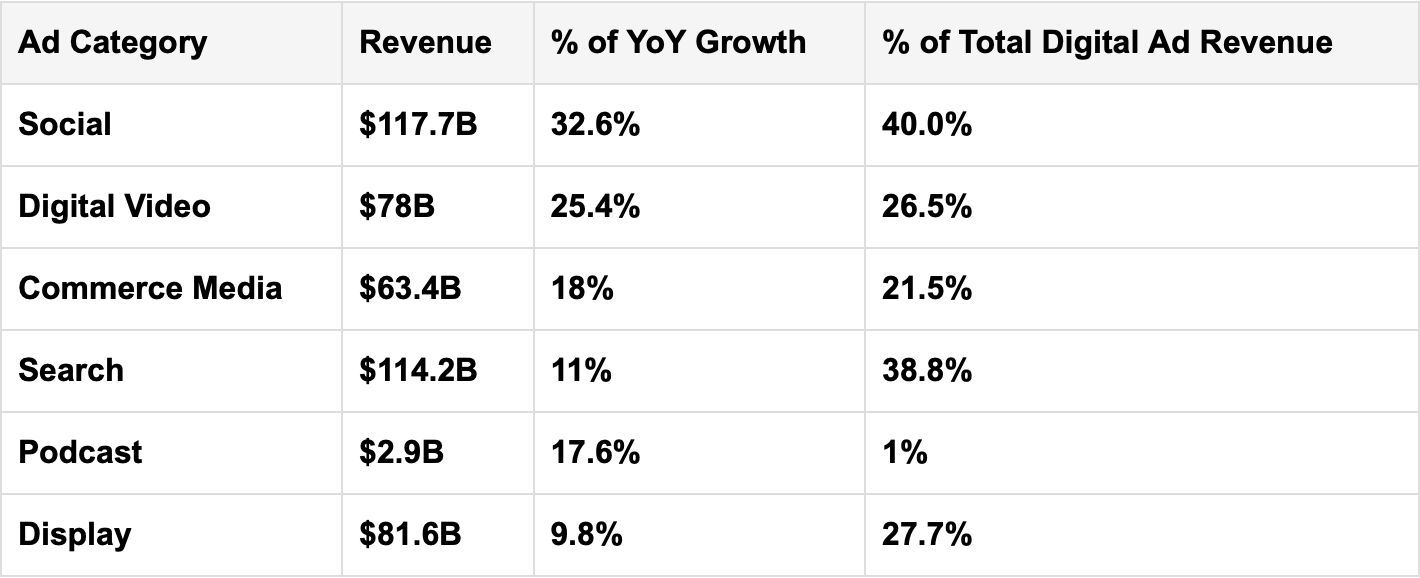
図注:2025年米国デジタル広告収入のジャンル別内訳。最も高いのはソーシャルメディア(1,177億ドル)、次いで検索(1,142億ドル)、ディスプレイ(816億ドル)、デジタルビデオ(780億ドル)、Eコマースメディア(634億ドル)、ポッドキャスト(29億ドル)。ソーシャルメディアの前年比伸び率が最速の32.6%。出典:IAB/PwC
つまりこの市場は両側から非常に圧迫されている。
より多くの資金がデジタルチャネルに流れ込んでいるが、チームが低品質ユーザーのために浪費できる余地はますます狭まっている。
だからこそ、2026年の核心的なディストリビューションの問題はシンプルになるのだ:獲得したユーザーのうち、どれくらいが留保され、取引し、入金し、手数料を払い、紹介をし、あるいは費用をかけずに自発的に戻ってくるのか?
有料広告は依然として基盤である
有料メディアは、スケーラブルなディストリビューションにおいて最も制御可能な方法であり続ける。チームはメッセージをテストし、ニーズを引き受け、トラフィックを計測可能なファネルへ誘導できる。
しかしフィンテックとWeb3においては、有料顧客獲得はCPC、CPI、CPLよりもはるかに深い視点で捉える必要がある。
例えば検索広告は依然として価値がある。なぜなら、それは明確なインテントを引き受けるからだ。
WordStream 2026年Google Adsベンチマークは2025年4月から2026年3月にかけての1万3,000以上の広告キャンペーンに基づき、検索の平均CPCを5.42ドル、平均CPLを66.69ドルと報告している。金融・保険業界の場合、平均CPCは3.39ドル、平均CPLは74.44ドルである。
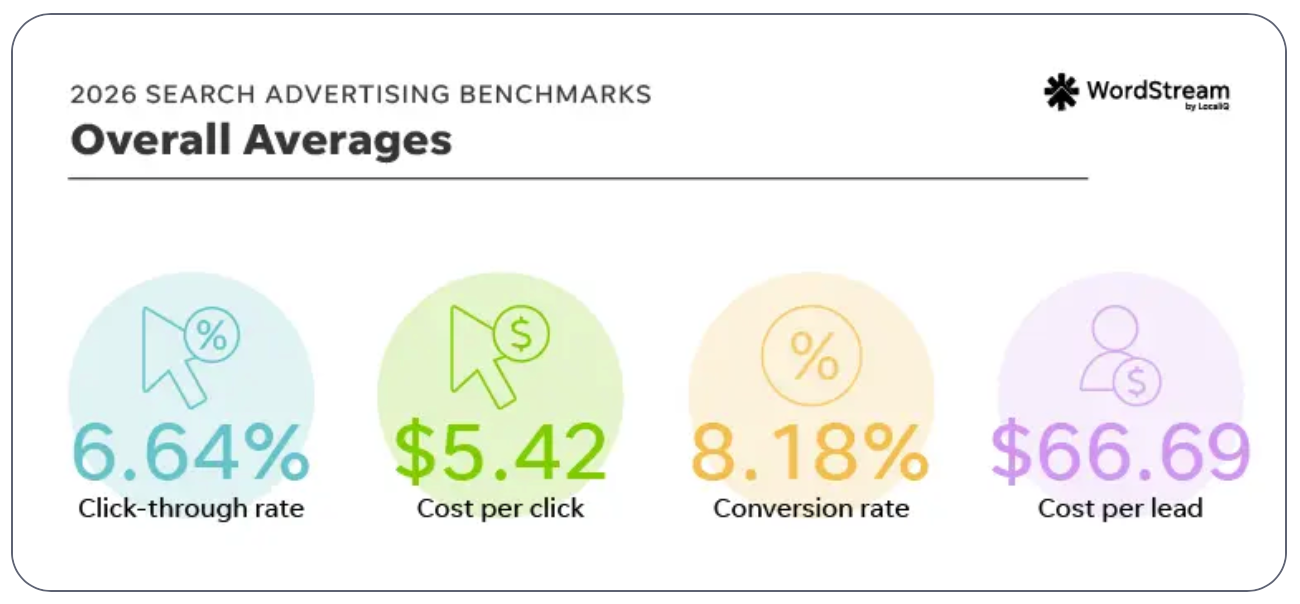
図注:検索広告全体的平均値。CTR 6.64%、CPC 5.42ドル、コンバージョンレート 8.18%、CPL 66.69ドル。出典:WordStream 2026
参考にはなる数字だが、それはあくまで起点に過ぎない。
フィンテックにとって、真の有料顧客獲得指標とは、KYC完了率、初回入金、初回取引、資金残高ありのアカウント、維持残高、ARPU、不正率、CAC回収期間である。
ファイナンスアプリのデータを考慮すれば、この点はさらに重要になる。このカテゴリはまだ成長中だが、競争は精緻化しつつある。Adjust のレポートによれば以下の通りだ。
- 2025年上半期の金融アプリセッション数が前年比16%増
- ラテンアメリカの金融アプリインストール数が59%増加
- グローバルの金融アプリCPIが1.51ドルから1.13ドルへ低下
- 銀行系アプリは金融サブカテゴリ内で日次リテンションが最も高く、20.6%に達する
有料ソーシャルは別の役割を担う。教育、リマーケティング、メッセージテスト、クリエイターによる拡散において、高インテントのコンバージョンよりも優れている場合が多い。
Gupta Media 2025年ソーシャルCPM追跡が報告する平均CPMは、Metaが8.19ドル、TikTokが4.82ドル、YouTubeが4.99ドル、Snapchatが8.60ドル、Pinterestが4.67ドルである。ファネル奥側の計算は各自で行ってもらいたい。
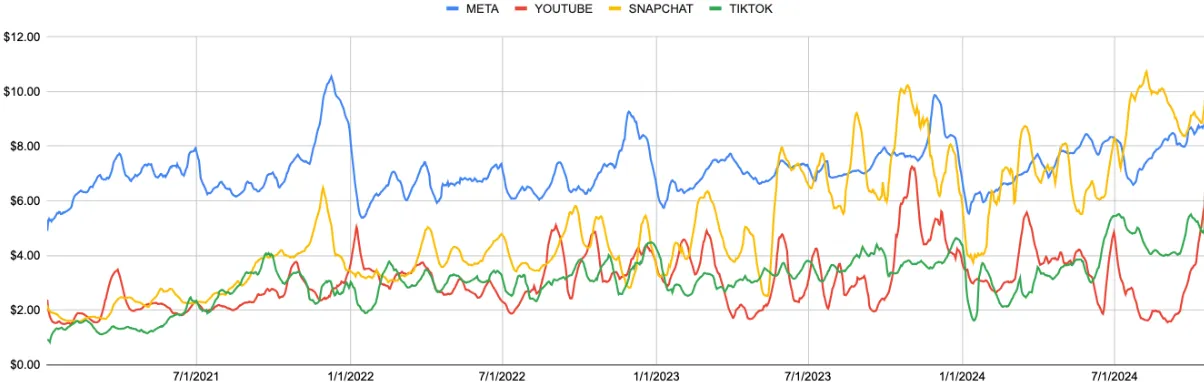
図注:Metaは大半の期間で最高値を示し、およそ6〜9ドルの間にある。Snapchatは2023年と2024年に10ドル超のピークを記録。TikTokとYouTubeは低く、主に2〜5ドル間で推移している。出典:Gupta Media 2025
私の判断: 最先端のフィンテックおよびWeb3チームは、品質証拠に向けて最適化する。すなわち、本人確認済みユーザー、資金残高ありアカウント、アクティブウォレット、反復取引、そして収益である。
PRが「信頼型ディストリビューション」へ変化していく
PRはしばしばローンチチャネルと見なされがちだ。金融製品については、これを「信頼型ディストリビューション(trust distribution)」と解釈する方が正確だと私は考える。
記者は依然として有用なPRに応じる姿勢を保っているものの、ハードルは上がっている。Cision 2025メディア現状レポートによれば、86%の記者が自分の分野やオーディエンスにマッチしないプレスリリースを即座に拒否している。一方で、72%の記者がまだニュースリリースを最も有用なPRリソースと認識しており、85%が関係構築の最良の方法は簡単な紹介メールだと答えた。
フィンテックとWeb3において、最も強力なPRアセットは実体のあるコンテンツである: 独自データ、セキュリティプラクティス、規制の明確さ、準備金の証明、リスクフレームワーク、マーケットマップ、創業者のコメントなどだ。
一般化したローンチ告知では、真の市場シグナルを伴わない限り、分销力は極めて弱い。
ただし、PRが最も安価な顧客獲得チャネルになることは稀だ。その価値はファネル全体に分散される。信頼性の高い記事は検索可視性、投資家マインドセット、パートナー変換、ランディングページの信頼、クリエイターニュートラル、創業者権威を向上させる。そのため、2026年には調査駆動型のPRにより多くの金融会社が注力すると予想する。
KOLマーケティングがオペレーションレイヤーへ昇華する
クリエイターマーケティングは、正式な予算ラインへ定着しつつある。
CreatorIQ のレポート:
- 年平均KOLマーケティング予算が前年比171%増
- 71%のエージェンシーが投入を増加させた
- 新規支出の約3分の2が伝統的な有料およびデジタルチャネル由来
IAB もまた、クリエイター広告が2025年に370億ドルに達し、2026年には440億ドルに達すると予想すると報告している。
フィンテックとWeb3においてこれは納得いく話だ。金融製品は繰り返し説明する必要性がある。ユーザーはユースケース、リスク、メカニズム、そしてなぜその製品を信頼すべきかを理解しなければならない。優れたクリエイターは、ブランド自身のチャネルよりも明確に説明できることが多い。
ただしこのチャネルには、明確な失敗パターンが存在する。
到達数を誇るクリエイターであっても、低品質ユーザー、コンプライアンスリスク、あるいはアクティベーションを伴わない純粋な注目のみを招く可能性がある。暗号資産領域では特に顕著だ——オーディエンスはすでにスポンサード投稿、トークンインセンティブ、短期間のナラティブになじみ切っているからである。
2026年には、より高度なクリエイター戦略が選別を厳しくするだろう。
📎 関連記事:なぜほとんどのKOLキャンペーンが失敗するか | Green Dots Research(多くのKOLキャンペーンが失敗するのは、クリエイターが無駄だからではない。むしろチームがポジショニング、オーディエンスマッチング、キャンペーン構成、信頼、製品成熟度を整える前に、先に注目を購入してしまうからだ。)より良い成果は、専門家系のマイクロクリエイター、垂直アナリスト、創業者コラボレーション、製品デモ、長期アンバサダープログラム、そして有料広告へ再利用可能なクリエイターコンテンツから生まれると予想する。
主要指標は「リーチ」から「残存量に基づく行動」へシフトすべきだ。
- フィンテックの場合は、資金残高ありのアカウント、入金、カード利用、送金、またはサブスクリプション収入。
- Web3の場合は、交換、入金、ステーキング、レンディング、ガバナンス参加、手数料生産、またはウォレットの反復アクティビティ。
ディスプレイ広告にも居場所は残るが、安価なノイズではない
ディスプレイ広告は軽視されがちだが、このカテゴリの規模は依然として大きい。
IABとPwCのレポートによれば、ディスプレイ広告は2025年に816億ドルに達し、前年比9.8%増となった。プログラマティック広告は1,624億ドルに達し、20.5%増加した。
問題は品質にある。
ANA 2025年第3四半期プログラマティック透明性ベンチマークによると、ウェブサイトおよびモバイルの公称CPMは4.27ドルだが、TrueCPMは6.66ドルである。この差分は重要だ——品質、可視性、サプライチェーン効率を考慮に入れた際、廉価な在庫は浪費を隠蔽してしまう。
ANA はまた2025年第2四半期のレポートで、毎年全球で268億ドルのメディア価値損失がプログラマティックの非効率性により発生していると報告している。
フィンテックとWeb3において、広範かつ廉価なディスプレイ広告は直接応答型チャネルとしては通常極めて弱い。特定の役割においては活用できる:リマーケティング、信頼できる金融メディアでの掲載、ニュースレタースポンサーシップ、ネイティブ広告、B2Bのアカウントベースドマーケティング、そして市場イベントに絡めたコンテキストターゲットイングだ。
より高品質なコンテキストこそが、2026年のディスプレイ広告の賭けどころである。
Web3が「ポストタスク時代」へ突入する
Web3には、多くのフィンテック製品が持たないディストリビューション上の優位性がある:公開された行動データである。
ウォレットはユーザーが実際に何をしたかを示すことができる。これにより、タスク、ポイント、エアドロップ、ホワイトリスト、ウォレットベースのプロモーションが強力な成長ツールとなっている。
しかし市場はこのモデルの弱点も学び取った。多くのプロトコルが獲得したユーザーはリテンションせず、収益を生まず、ただエアドロップを待つ過程で指標だけを肥大化させている。初期のロジックは「本物になるまで演じろ(Fake it till you make it)」に近似する。可視的なアクティビティを作り、牽引力を示し、資本を集め、その後で実際の利用が増えることを期待するのである。
誰もがそうし始めると、システムは崩壊し始める。 Sybil攻撃者が需要を模擬し、チームは虚勢の高い成長を報告し、トークン報酬は投げ売りされ、次のプロトコルはさらに低品質なアクティビティに対してより多くの代価を支払わねばならない。
市場全体がタスクプラットフォームへの投資を削減していることを証明するクリーンな公開時系列データは未だ存在しない。しかし2025-2026年の証拠は、なぜプロトコルが「タスクを主要顧客獲得エンジンと見なすこと」に対し日益懐疑的になっているかを説明している。
DappRadar の調査によれば、2017年以来プロジェクトはエアドロップを通じて200億ドル以上を配布したが、エアドロップトークンの88%が3か月以内に価値目減りした。また、アクティビティは通常数週間でベースライン付近まで低下し、多くのユーザーは報酬を受け取ると同時に現金化して退出することが明らかになった。
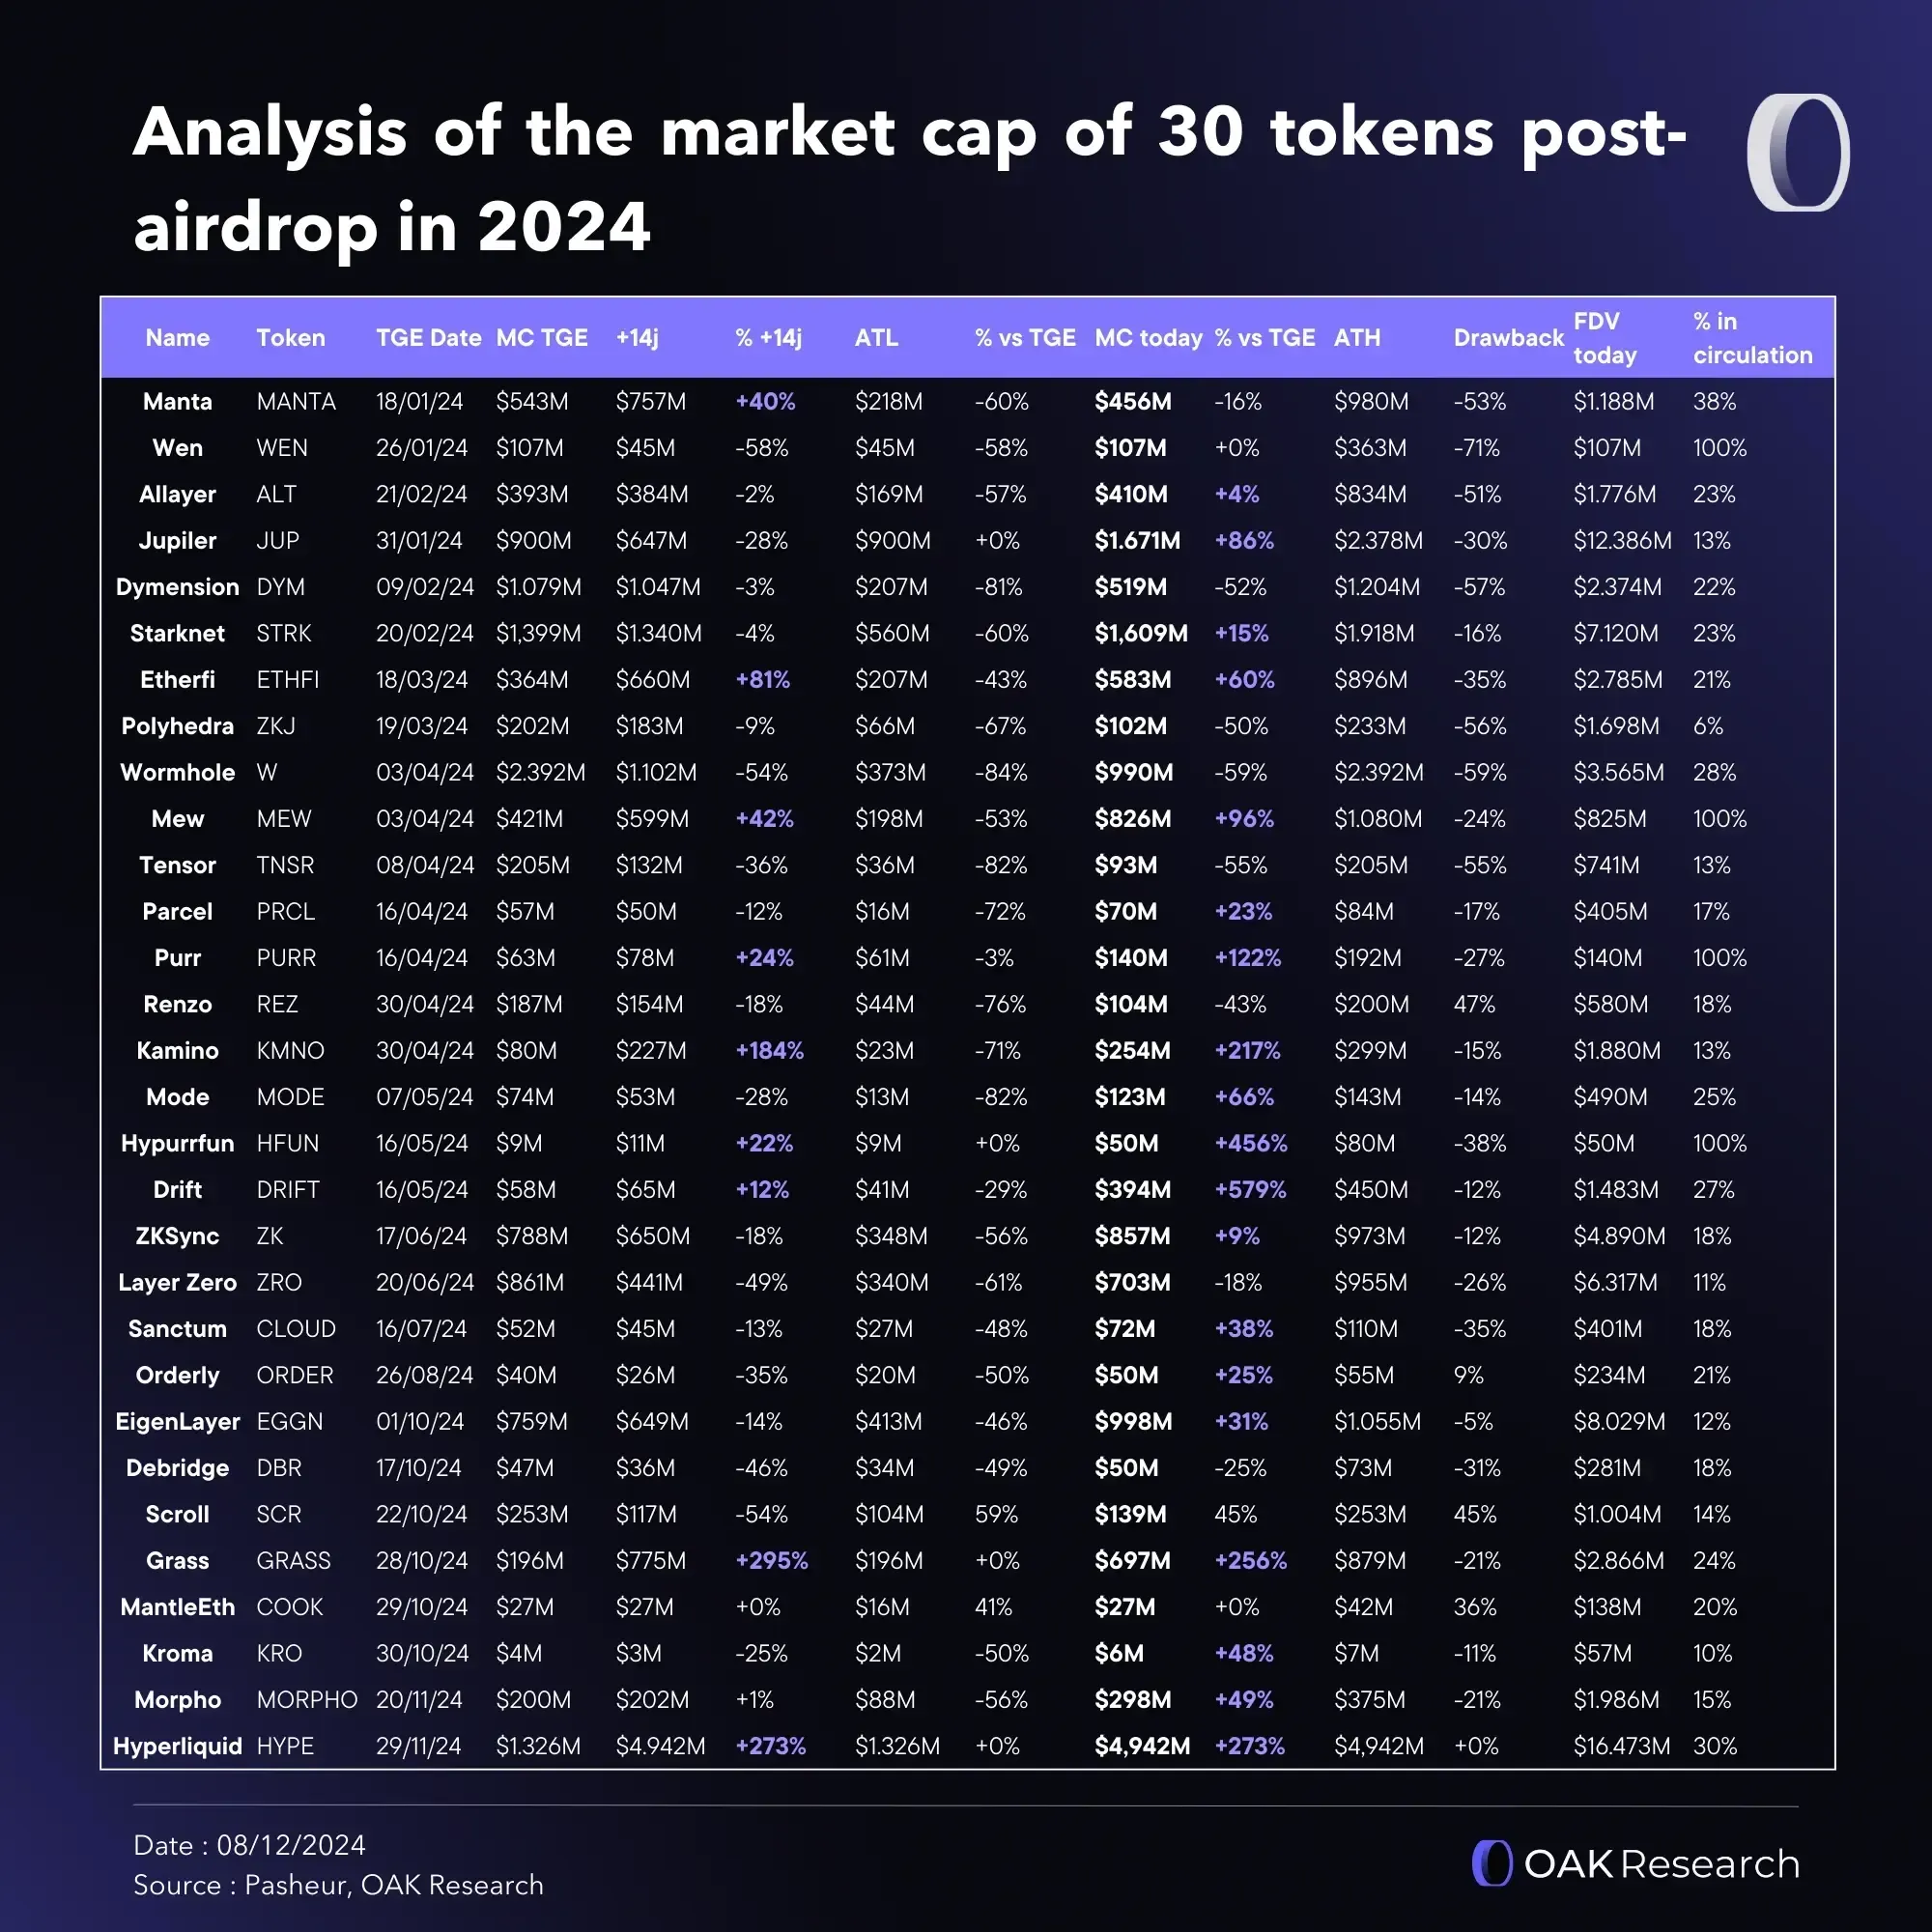
図注:2024年のエアドロップトークン30銘柄のTGE時点時価総額、14日間パフォーマンス、歷史的高値/安値、現在の時価総額、リターン、FDV、流通量の比較。パフォーマンスの分極化が甚だしい。Hyperliquid、Drift、Grass、Kamino、HypurrfunなどはTGE水準を大きく上回る一方、多くは発行バリュエーションを依然として大幅に下回っている。出典:DappRadar
Decrypt が2025年トップ5エアドロップを振り返る記事によれば、市場は2024年よりも冷え込んでいる。2025年のトップ5エアドロップのピーク額は45億ドルだったが、2024年のエアドロップは歷史的最高値 기준으로ユーザーに対して190億ドル以上を発行した。いくつかの2025年主要エアドロップトークンはその後、ピークから大幅に落ち込んだ。
2025年のシビル検出に関する別の論文は193,701アドレスを分析し、その中に23,240のSybilアドレスが含まれていることから、フェイクユーザー問題がいかに深刻化しているかを浮き彫りにしている。
実務上の結論: タスクは消えないが、その役割は変化する。私はそれを主要顧客獲得エンジンではなく、フィルタリング層または教育層として位置づけるべきだと考える。
より効果的なアプローチは、ユーザーに意味のある行動を通じて自身が適格であることを証明させることだ:入金、交換、ホールド期間、ガバナンス、手数料生産、紹介、ウォレット履歴、リテンションなど。
同様の論理がDeBank型のターゲティング、ウォレットベースのリーチ、コールドDMにも当てはまる。ブロードキャストは評判にリスクをもたらし、品質も通常極めて低い。
限定され、ウォレットの状態を認知したリーチは、ユーザーのオンチェーン行動がすでに製品との関連性を明確に示している場合に有効になりうる。ただしこれは依然として実験的段階である。この戦術の2025-2026年の公開コンバージョンベンチマークは未だ脆弱なので、私はこれを一部のゲリラマーケティング手法として捉えている。
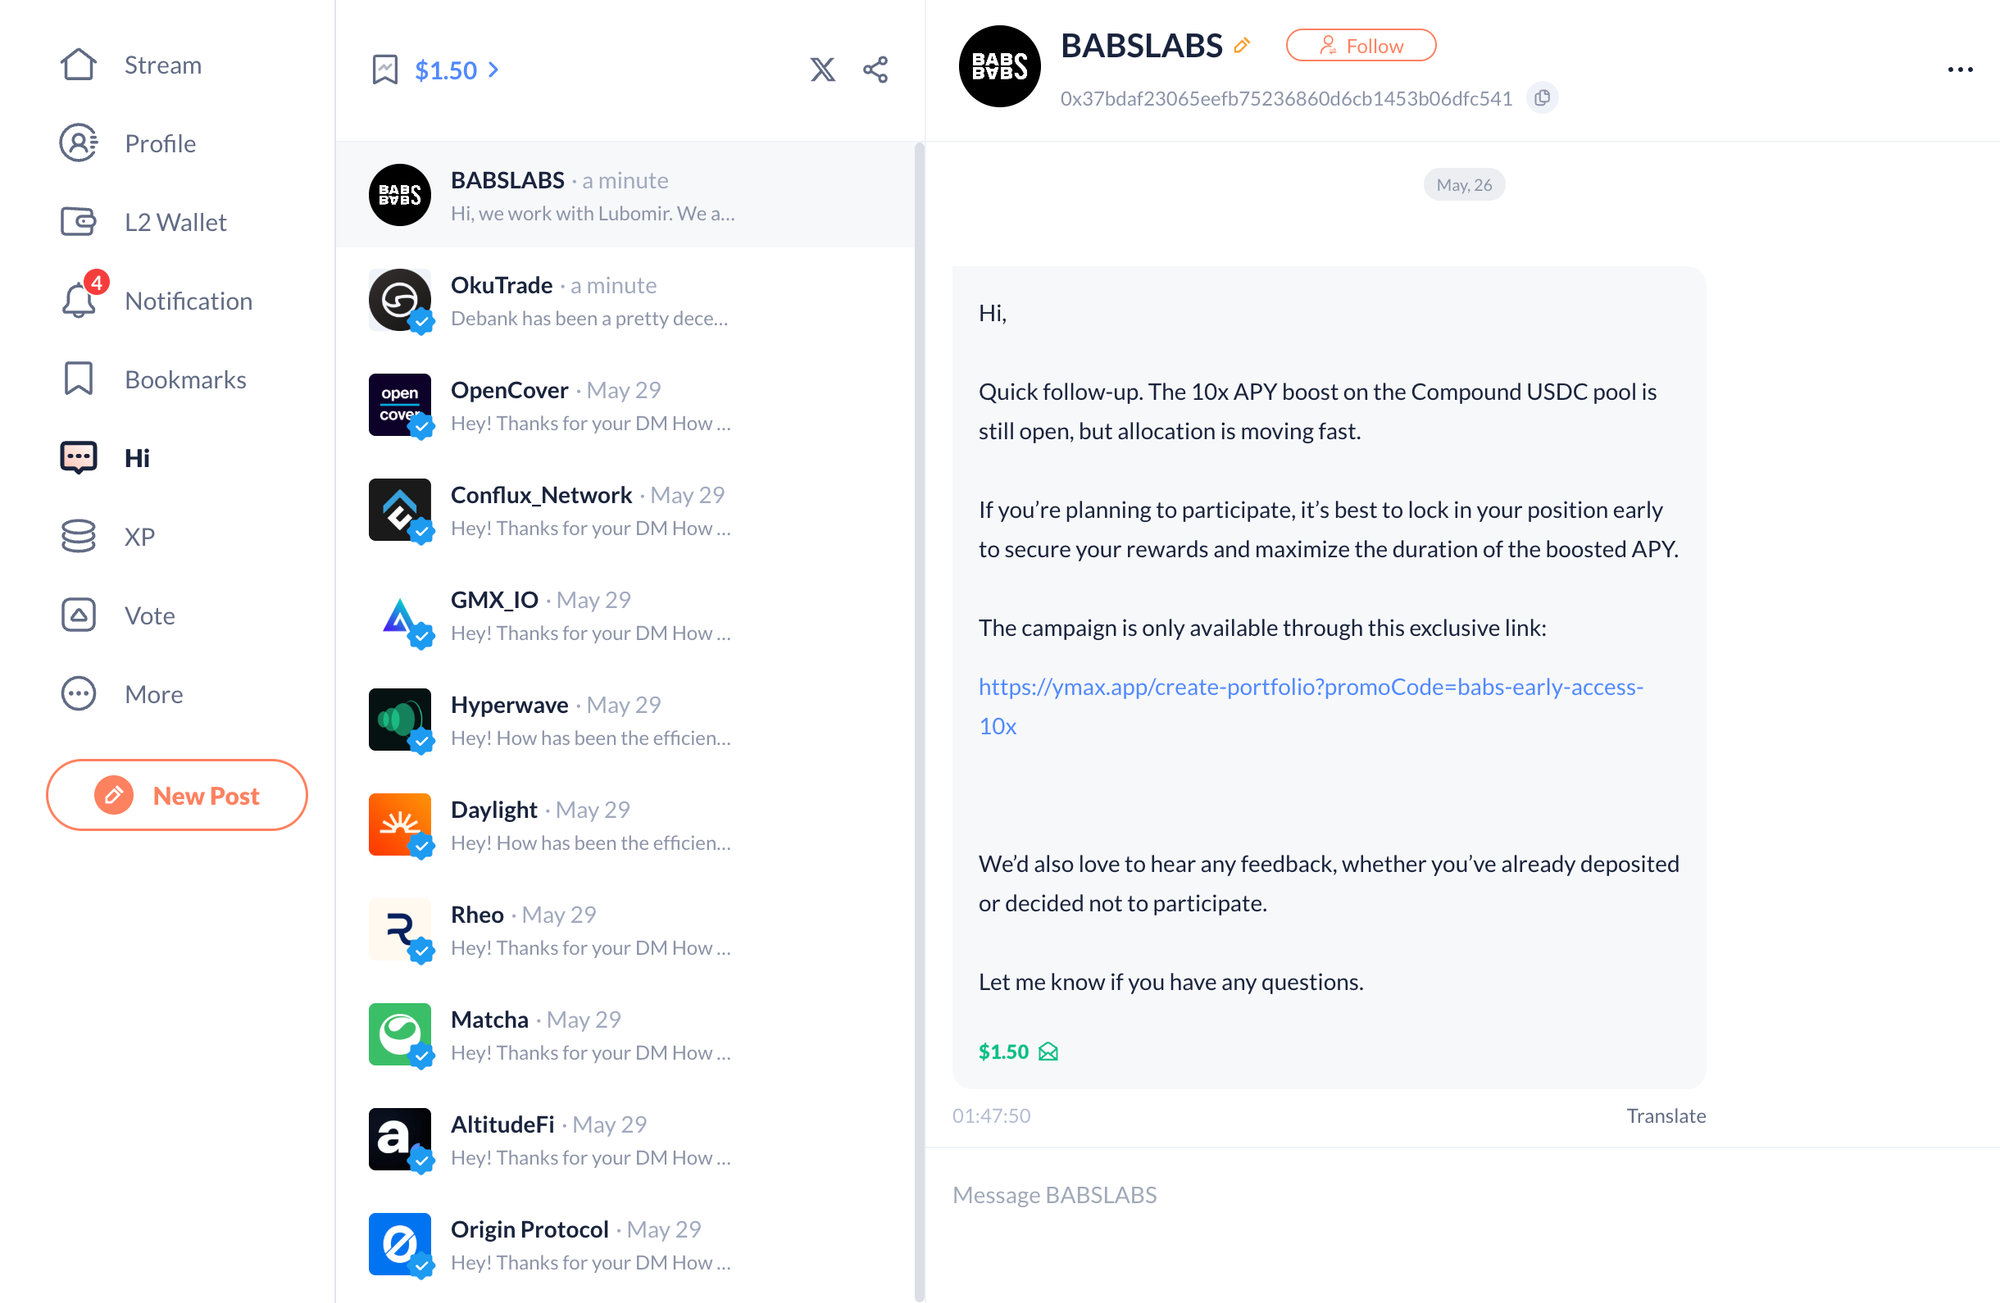
図注:このDMはCompound USDCプールへの10倍APYボーナスを促し、枠組みが急速に埋まっていると告げ、早期アクセス専用キャンペーンリンクを添付している。出典:DeBank
2026年のチームが何を測定すべきか
従来の成長ダッシュボードは表面的なアクティビティに報いる。2026年のダッシュボードはユーザー品質に報いるものでなければならない。
フィンテックにおいて有用な指標は以下の通りだ:検証済みユーザー、KYC完了率、初回入金、資金残高ありアカウント、初回取引、反復取引、維持残高、ARPU、不正率、CAC回収期間、紹介品質。
Web3において有用な指標は: アクティブウォレット、本物の流動性、反復利用、手数料生産、入金、交換、ステーキング、レンディング、ウォレット履歴、インセンティブ薄給後のリテンション率である。
すべてのチャネルをラストクリック帰属収入だけで評価せよという意味ではない。PR、クリエイターマーケティング、検索、有料ソーシャル、ディスプレイ広告、ウォレットベース活動は、それぞれ異なる役割を果たす。
ただし各チャネルはファネルのいずれかの地点で品質シグナルと連携すべきである。
「定着ユーザー」と「一時的訪問者」を区別できないディストリビューションシステムは、まもなく予算問題へと変貌しようとするレポート上の課題である。
勝利をもたらすディストリビューションスタック
最強のフィンテックおよびWeb3チームはスタックを組み立てるだろう。
PRが権威を創造する。創業者が権威をナラティブへと変換する。クリエイターがナラティブを教育へと翻訳する。有料ソーシャルがメッセージをテストし拡大する。検索がインテントを引き受ける。ディスプレイとネイティブ広告がリマーケティングを支援する。ウォレットベース活動がユーザーを選別する。ライフサイクルマーケティングが獲得をアクティベーションとリテンションへとつなぐ。
これこそが、私たちがGreen Dotsで最も重視する転換点である。
ディストリビューションは偽りの需要に対してより抑えきれなくなっている。
2026年に勝つチームは、市場が強制する前に自ら進んでアクティビティ量を成長の指標としないよう転換するチームである。
ディストリビューション戦略設計のご支援が必要な場合は、お気軽にお問い合わせください。
著者ノート: 本書の筆者であるStacy Muur氏はGreen Dotsの創設者である。Green DotsはWeb3チームと協力し、GTM戦略、クリエイター主導のディストリビューション、創業者成長、ローンチアーキテクチャを手がけている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @stacy_muur