暗号資産の暴落背後で、なぜマーケットメイカーが混乱の引き金となったのか?
著者:YQ
翻訳:TechFlow
以前の3回にわたる10月10日から11日にかけての暗号資産決済嵐に関する分析で、私はオラクルの失敗、インフラの崩壊、および潜在的な協調的攻撃経路について考察しました。本日は、おそらく最も重要でありながら過小評価されている側面に焦点を当てます。すなわち、市場の安定を提供すべき存在であるマーケットメーカーが、前例のない流動性の真空を生み出す主な触媒となり、制御可能な調整を190億ドル規模の災難へと変えてしまった方法です。
マーケットメーカーの理解:理論と現実の差異
10月の暴落を分析する前に、マーケットメーカーが理論上果たすべき機能を理解しておく必要があります。伝統的な金融市場では、マーケットメーカーは仲介者の役割を担い、金融商品に対して継続的に買いと売りの価格を提示します。彼らはこれらの価格差から利益を得ると同時に、極めて重要なサービスである流動性を提供しています。
理論上、マーケットメーカーの役割には以下が含まれます:
-
継続的な価格発見:双方向の価格提示を通じて公正な市場価値を反映する
-
流動性の提供:取引者が価格に大きな影響を与えることなくいつでも売買できるようにする
-
ボラティリティの緩和:一時的な需要と供給の不均衡を吸収する
-
市場の効率性:複数プラットフォーム間での裁定取引により価格差をなくし、統一された価格を維持する
暗号資産市場におけるマーケットメーカーの運営は伝統市場と似ていますが、独自の課題に直面しています:
-
休場時間なしの24時間運営
-
数百の取引所に分散された流動性
-
伝統的資産よりも極端な価格変動
-
限定的な規制監督と義務
-
高頻度取引に必要な技術インフラ
通常の市場条件下では、このシステムは比較的良好に機能します。マーケットメーカーは適度なスプレッドから利益を得つつ、必要な流動性を提供しています。しかし、10月10日から11日にかけての出来事は、インセンティブと責任が乖離した場合の結果を明らかにしました。
流動性消失のタイムライン
10月の暴落中、マーケットメーカーが撤退した正確さは、単なるパニックではなく、調整された行動を示しています。以下に流動性消失の詳細なタイムラインを示します:
-
20:00 UTC(米東部時間午後4:00):トランプ氏がソーシャルメディアで中国からの輸入品に100%関税を課すことを正式に発表。ビットコイン価格が122,000ドルから下落開始。マーケットメーカーはポジションを維持していたが、すでにスプレッドを拡大し始めていた——これは標準的な防御行動である
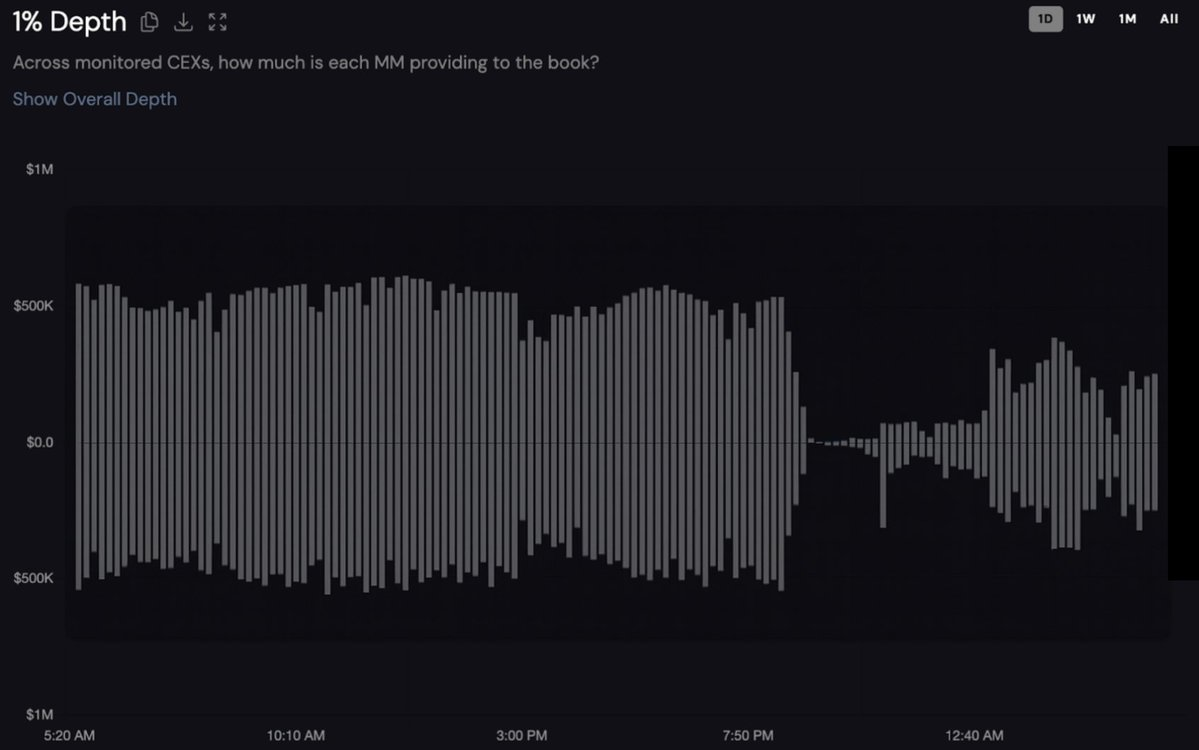
ビッグエクスチェンジのある名前のないトークンの過去24時間における1%幅の双方向ディープネスチャート。チャートのx軸下方が買い注文、上方が売り注文。データ元:Coinwatch
-
20:40 UTC:リアルタイム追跡データは、破滅的な流動性撤退の始まりを示している。ある主要トークンにおいて、マーケットディープネスが120万ドルから急激に減少した。
-
21:00 UTC:決定的な転換点。米国取引開始時に、マクロ経済状況が急速に悪化。機関投資家が流動性を撤回し、スプレッドが拡大、注文帳の深さが薄くなった。この時点で、マーケットメーカーは防御的ポジションから完全撤退へと移行した。
-
21:20 UTC:混乱が頂点に達した。世界的な決済波の中で、ほぼすべてのトークンがこの時点で底を打った。追跡対象トークンのマーケットディープネスはわずか27,000ドルまで低下——98%の暴落。価格が108,000ドルに下落すると、流動性提供者は価格防衛を停止。一部のアルトコインは価格が80%下落した。
-
21:35 UTC:最も激しい売り浴びせが収束し、マーケットメーカーが慎重に復帰を始めた。35分以内に、主要中心化取引所(CEX)のスプレッド深さは事前レベルの90%以上に回復——だが、最大の損害はすでに発生していた。
このパターンは以下の3つの重要な洞察を明らかにしています:
-
マーケットメーカーは完全撤退の20〜40分前には警告を受け取っていた。
-
複数の企業間で流動性撤退が同期していた。
-
流動性は、再参入による利益が見込める地点になって初めて回復した。
保険基金が機能しなくなるとき:自動レバレッジ削減(ADL)の連鎖反応
マーケットメーカーが職務を放棄し、決済が注文帳を席巻するとき、取引所は最後の防衛線を起動します:自動レバレッジ削減(ADL)。このメカニズムを理解することは、10月の災害全体像を把握するために不可欠です。
中心化取引所におけるADLの仕組み
ADLは決済階層の第3段階、つまり最終段階です:
-
第一段階 - 注文帳による強制ロスカット:ポジションが保険基金維持水準を下回ると、取引所は注文帳を使って決済を試みる。破産価格(保険基金=0)より良い価格で清算が成功すれば、残りの資金は保険基金に入る。
-
第二段階 - 保険基金:注文帳の流動性が不足する場合、保険基金が損失を吸収する。この基金は通常時の決済利益から蓄積され、不良債権のバッファーとして機能する。
-
第三段階 - 自動レバレッジ削減(ADL):保険基金が損失をカバーできない場合、取引所は反対側の利益を上げているポジションを強制的に解約する。
ADLランキングシステム
バイナンスのADLメカニズム
バイナンスのADLメカニズムは複雑なランキング式を採用: ADLランキングスコア = ポジション損益パーセンテージ × 効果的レバレッジ
ただし:
-
ポジション損益パーセンテージ = 未実現利益 / abs(ポジション名目価値)
-
効果的レバレッジ = abs(ポジション名目価値) / (アカウント残高 - 未実現損失 + 未実現利益)
Bybitの方式
Bybitの方式はバイナンスと類似しているが、追加の保護措置がある。五灯式インジケーターで自分のランキングパーセンタイルを表示:
-
5灯 = 上位20%(ADL最優先)
-
4灯 = 20%~40%
-
3灯 = 40%~60%
-
2灯 = 60%~80%
-
1灯 = 下位20%(ADL最低優先)
最も成功したトレーダー——つまり利益が高く、レバレッジも高い者——がむしろ優先的に強制決済される。これがADLメカニズムのもっとも残酷な部分である。
10月のADL災害
10月10日から11日にかけての自動レバレッジ削減(ADL)の規模は前例のないものだった:
-
Hyperliquid:2年ぶりにクロス保険基金ADLが発動し、1000以上のウォレットに影響。
-
バイナンス(Binance):広範囲にわたりADLがトリガー。
-
Bybit:50,000を超える空売りポジションがADL対象となり、総額11億ドルに達。
-
BitMEX:例外で、ADLが発動したのはわずか15件の契約。巨大な保険基金のおかげ。
ADLの発動タイミングは、マーケットメーカーの撤退時期と強く相関していた。21:00~21:20 UTCの間に注文帳の流動性が枯渇し、決済が正常に行えず、保険基金が急速に枯渇してADLが発動した。
ケーススタディ:連鎖反応の災害的影響
以下は、この決定的な35分間に典型的なヘッジ投資ポートフォリオが遭遇した状況である:
-
21:00 UTC:トレーダーは以下を保有:
-
BTCロング:500万ドル、3倍レバレッジ
-
DOGEショート:50万ドル、15倍レバレッジ(利益を上げていたヘッジポジション)
-
ETHロング:100万ドル、5倍レバレッジ
-
-
21:10 UTC:マーケットメーカー撤退により、DOGE価格が急落。ショートポジションは非常に利益を上げるようになったが、高レバレッジと利益の組み合わせによりADLが発動。
-
21:15 UTC:DOGEショートが強制決済され、ポートフォリオはヘッジ保護を失う。
-
21:20 UTC:ヘッジを失ったことで、BTCおよびETHのロングポジションが連鎖的に決済。最終損失:ポートフォリオ全滅。
このパターンは市場で数千回繰り返された。多くの巧みにバランスの取れたポジションがADLによって強制解約され、ヘッジ保護が失われ、その後露出したロングまたはショートポジションが決済され、壊滅的な損失となった。
なぜマーケットメーカーが失敗したのか:インセンティブの問題
流動性の同期的撤退は、根本的な構造的問題を露呈した。マーケットメーカーは複数のインセンティブに直面し、市場からの撤退を選んだ:
-
リスクとリターンの非対称性 極端なボラティリティ期間中、価格提示を維持する潜在的損失は、通常時のスプレッド利益をはるかに上回る。100万ドルのディープネスを提供するマーケットメーカーは、通常期には1万ドルのスプレッド利益を得られるかもしれないが、市場崩壊時には50万ドルの損失を被る可能性がある。
-
情報の優位性 マーケットメーカーは全体の注文フローとポジション分布を見ることができる。市場が巨大なロング偏重(87%のポジションがロング)にあることを発見したとき、崩壊の方向を確信する。押し寄せる売りの波を知っているのに、なぜ買い注文を提供しようとするのか?
-
法的義務の不在 伝統的な取引所とは異なり、指定マーケットメーカーは通常規制上の義務を持つが、暗号資産市場のマーケットメーカーはいつでも撤退できる。危機時に市場を放棄しても、何ら罰則はない。
-
裁定取引の機会 崩壊データは、撤退後のマーケットメーカーが取引所間の裁定取引にシフトしたことを示している。異なるプラットフォーム間の価格差が300ドルを超えると、裁定取引の利益は従来のマーケットメイキング活動をはるかに上回る。
破壊的なフィードバックループ
マーケットメーカーの撤退と自動レバレッジ削減(ADL)の相互作用は、災害的なフィードバックループを形成した:
-
初期の衝撃(トランプ関税発表)が売りを引き起こす;
-
マーケットメーカーは崩壊の可能性を察知し、撤退を選択;
-
空の注文帳では、決済が正常に完了できない;
-
保険基金が不良債権を吸収するために急速に枯渇;
-
ADLが起動し、利益を上げているポジションが強制決済される;
-
ADL対象となったトレーダーは再ヘッジを余儀なくされ、売り圧力を増加;
-
さらに多くの決済がトリガーされ、第3ステップに戻る。
このループは、レバレッジポジションがほぼ完全に消滅するまで続く。データによると、市場全体の未決済建玉は数時間で約50%減少した。
市場構造の真実
10月10日から11日の災害は、主に過剰なレバレッジや規制の失敗によって引き起こされたのではなく、市場構造におけるインセンティブの不一致が原因だった。市場秩序の維持を任された参加者が、安定よりも混乱からはるかに大きな利益を得られるとき、混乱は避けられない。
タイムラインデータは、マーケットメーカーがパニックに陥ったわけではなく、自身の損失を最小限に抑え、その後の機会を最大化するために最適なタイミングで調整された撤退を行ったことを示している。現在のインセンティブ構造下では合理的なこの行動が、市場全体にとっては非合理的な結果をもたらした。
責任を通じて信頼を再構築する
2025年10月の流動性危機は、暗号資産市場の重大な弱点を浮き彫りにした:最も強制的な流動性支援が必要なときに、自発的な流動性提供が機能しなくなる。190億ドルの決済は、過剰なレバレッジ取引者の失敗というだけでなく、構造的問題の必然的結果である——マーケットメーカーは流動性提供の特権を享受しながら、一切の責任を負わない。
将来の解決策は、次の事実を認めなければならない:純粋な自由放任型のマーケットメイキングメカニズムは、ストレス期間には機能しない。伝統的市場が無規制取引の混乱から、サーキットブレーカー、ポジション制限、マーケットメーカーの義務導入へと進化したように、暗号市場も同様の安全策を実施しなければならない。
技術的解決策はすでに存在する:
-
段階的責任システム:利益と責任を結びつける;
-
保険基金の規模を実際のリスクに適合させる:楽観的予測を避ける;
-
ADLメカニズムとサーキットブレーカーの組み合わせ:決済の連鎖反応を防止;
-
マーケットメーカー行動のリアルタイム透明化:信頼を高める。
真に欠けているのは、これらの措置を実施する意志である。暗号取引所が短期的な手数料収入よりも長期的な安定を優先しない限り、「前例のない」同様の事件は、憂慮すべき頻度で繰り返されるだろう。
10月10日から11日にかけて決済された160万のアカウントは、この構造的失敗の代償を払った。問題は、業界が彼らの犠牲から教訓を学ぶか、それとも次なるトレーダーたちが危機の際に、頼りにしていたマーケットメーカーが煙のように消え、清算の連鎖反応と利益を上げていたポジションの強制決済だけを残すのを、また待つのかということだ。
上記分析は、既存の市場データ、複数プラットフォーム間の価格比較、および市場行動の確立されたパターンに基づいている。本文の見解は個人的意見を表すものであり、関連情報をもとにしたものであるが、いかなる団体の立場を代表するものではない。