


「活水が市場に流入」するための蚂蚁链RWA、Plumeは規制対応型流動性エンジンになれるか?
執筆:Sanqing
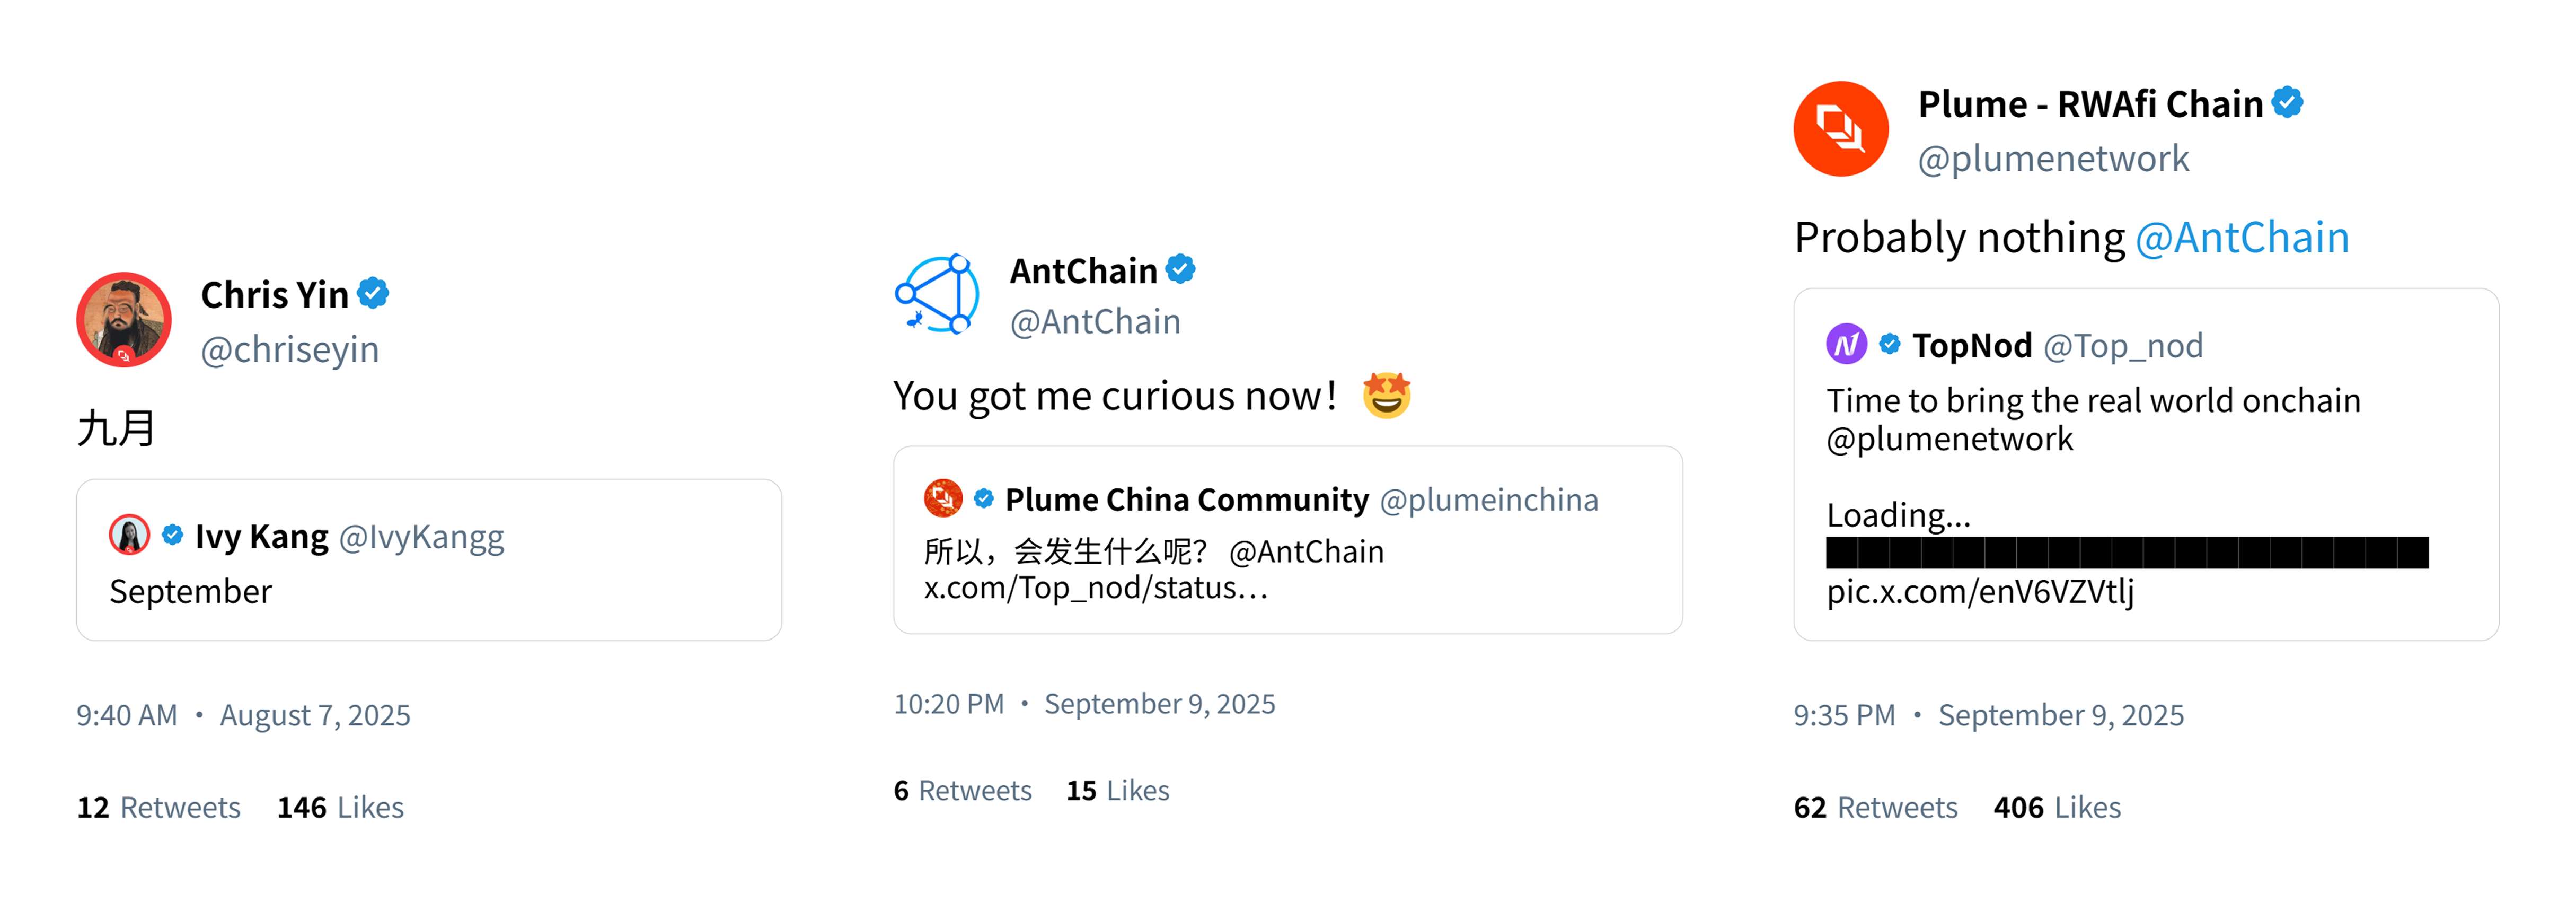
8月初、Plumeチームは「September」という予告でさまざまな想像を呼び起こし、CEOのChris Yin氏も中国語でコミュニケーションを取ったことから、コミュニティでは9月に何らかのコラボレーション進展があると推測した。最近のPlumeとAntChainの公開されたやり取りが、この期待感をさらに高めている。
二つのチェーンの「基盤」と強み
アントチェーン(AntChain)
ポジショニング:国内をリードする許可型コンソーシアムチェーン。政府・企業および産業インターネットシナリオ向けサービスを提供。
技術的特徴:
-
許可制とアイデンティティ体系:機関レベルのCA、企業/個人の実名マッピング、細粒度な権限管理。
-
監査可能かつコンプライアンス対応:ブロックチェーン上でのトレーサビリティ、ノード間のマルチパーティ合意、オフライン監査/リスク管理システムとの連携。
-
高性能と確定的最終性:業務システムにおける精算、決済、司法証拠取得など、安定性が求められるニーズに対応。
-
プライバシーとデータガバナンス:マルチパーティ計算(MPC)、信頼できる実行環境(TEE)などの機能が成熟。
得意とするアプリケーション:サプライチェーン金融、クロスボーダー貿易コンプライアンス、電子証明書/エビデンス保存、産業連携など――「現実資産をデジタル化し制度枠組みに組み込む」。
Plume
ポジショニング:RWA向けEVM互換チェーン。RWA ✖ DeFiのコンポーザビリティと開発者エコシステムを主軸。
技術的特徴:
-
EVM/アカウント体系:イーサリアムエコシステムとの高い互換性。スマートコントラクト/ツールチェーンの移行コストが低い。
-
コンプライアンスモジュール:チェーンレベルのAML対応。ホワイトリスト、譲渡制限、セカンドファクタ認証などのモジュラー型コンプライアンスロジックをサポート。
-
ネイティブDeFiフレンドリー:AMM/レンディング/LP/リターン分配などのレゴ式構成。各種マーケットメイキングやデリバティブ戦略に適応。
-
オープンな可視性:資産がグローバルな開発者およびマーケットメイカー網の中で注目されやすく、二次流通性を得やすい。
得意とするアプリケーション:マーケットメイキング、LP、ステーブルバンク、レバレッジ/ループ(loop)、リターン証券化など――「コンプライアンス資産を活性化する」。
許可チェーンとパブリックチェーン連携の現実的制約
アントチェーンのような許可チェーンとPlumeのようなパブリックチェーンの連携は大きな可能性を秘める一方、法規制、技術、運用面の壁により、複数の現実的課題に直面している。特に2025年のRWAエコシステムにおいて顕著である。
-
法的アンカー:オンショア資産の発行および投資家名簿は地元規制(例:中国本土または香港金管局の要件)により厳格に管理されており、単純にパブリックチェーン環境へ「移行」することはできない。コンプライアンスリスクを回避する必要がある。
-
適正性および譲渡制限:機関投資家または認定個人投資家に限定して保有・取引を許可。名簿は原本登録システムとリアルタイムで一致させる必要があり、一般投資家の参加を制限するとともにKYCハードルが高まる。
-
ブリッジの信頼モデル:許可チェーンはパブリックチェーンのようなライトクライアント検証が不足しており、事業者、カストディ機関、定期監査を主要なセキュリティ機構として依存する傾向があり、セントラル化リスクの影響を受けやすい。
-
キャッシュフローおよび償還:利子、家賃などの収益支払いおよび満期償還はクロスボーダーでのコンプライアンス準拠による資金移動が必要であり、全プロセスのトレーサビリティと監査可能性を確保する必要があるため、技術統合の難易度が高い。
単なる技術的ブリッジでは不十分であり、コンプライアンスおよび規制当局の要求を満たしつつ、マルチチェーン相互運用性を融合させ、両チェーンの強みを活かしながらリスクを最小化する仕組みが求められ、今後の協働モデルの基礎となる。
ただし、8月26日の報道によると、国泰君安国際(GTJAI)とアントテックが共同で、最初の構造化商品トークンの「アントチェーン-イーサリアム」間クロスチェーン発行を完了した。これには固定利回り償還可能トークンおよび米国株ETF連動の元本保証型商品が含まれ、T+0決済および透明な監査を実現した。これは類似のカストディブリッジ型コンプライアンス資金移動メカニズムの実績であり、アントチェーンのRWA資産をPlumeへクロスチェーンする成功事例となった。またPlumeは以前にも、招銀国際が発行するシンガポール-香港相互承認の米ドルマネーファンドを無事に取り扱っている。
三つの可能な協働モデルの考察
モデルA:一方向「発行ゲートウェイ」
プロセス
-
資産はアントチェーン上で発行/カストディ/保有者KYCを完了;
-
ゲートウェイ機関が資産をロックし、Plume上でミラータイプの証憑(ERC-20/1155+コンプライアンスフック)を鋳造;
-
ミラートークンはホワイトリストウォレット間でのみ譲渡可能;
-
償還時、Plume上でミラーを破棄し、ゲートウェイがアントチェーン上で原資産の権益を解放。
特徴:
-
シンプルで明確、監査容易;
-
標準化された短期間、安定したキャッシュフローを持つ資産(例:家賃、売掛金/ファクタリング)に適している。
-
リスク:流動性に限界があり、ゲートウェイへの信頼に依存。
モデルB:双方向「カストディブリッジ」
モデルAに加えて以下の要素を追加:
-
コンプライアンス準備証明(PoR):オンチェーン/オフチェーンの帳簿照合作業を定期的に開示;
-
マルチシグ/カストディ人制度:運用リスクを分散;
-
階層化シェア:優先/劣後構造を採用し、異なるリスク許容度に適合。
市場信頼を高め、より多様な収益型および期間管理型商品を支援可能。リスク:カストディ人の共謀によりシステミックリスクが拡大する可能性。
モデルC:ZK-KYCおよびプログラム型コンプライアンス
-
投資家はアントチェーン側で資格審査を完了し、匿名資格証明(ZK証明)を取得;
-
Plumeでの取引時に「条件を満たしている」ことのみを証明し、身元詳細は開示しない;
-
コンプライアンスとプライバシーの両立が可能。よりオープンな二次市場およびマーケットメイキングネットワークに適している。
結び
RWAの難しさは決して「スマートコントラクトを書くこと」ではなく、「制度をブロックチェーン上に移植すること」にある。アントチェーンは制度と信用のアンカーを提供し、Plumeは市場と組成のエンジンを提供する。もし「信頼できるゲートウェイ+ミラートークン」を骨格とし、それにPoR、カストディ、監査という3点セットを加えれば、アントチェーンのRWAはコンプライアンスを守りつつ流動性を取り入れることができる。しかし実際の協力には規制当局の審査が必要であり、技術的・地政学的リスクも存在する。公式発表を継続的に注視すべきである。「安定」と「活性化」が真に並走する瞬間こそ、この橋の最大の価値が発揮されるときなのである。
















