

Arm 数据中心版税近翻倍增长,但自研芯片 2031 年营收目标被砍三分之一 | 摩根士丹利最新研报解读
2027 财年 Arm 数据中心版税收入预计接近翻倍,但自研 CPU 的 2031 财年收入预测被下调至不足 100 亿美元,低于管理层 150 亿美元的目标。
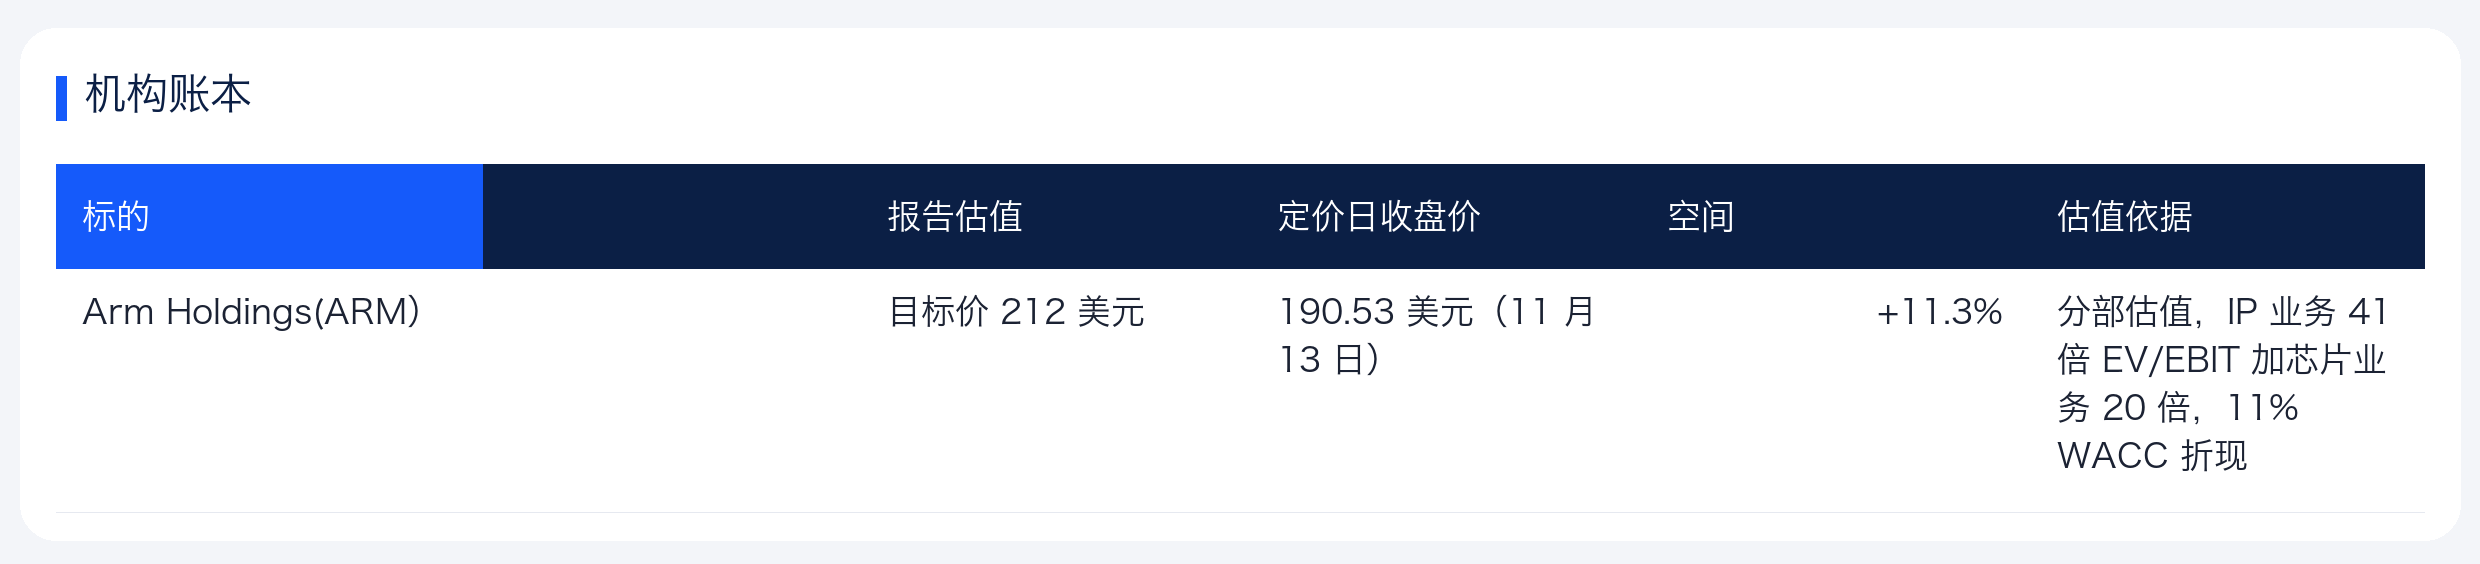
摩根士丹利分析师 Lee Simpson 团队在 11 月 16 日的报告中上调了云计算版税预测,同时下调了手机版税与远期自研芯片预期,维持 Arm Holdings(ARM)「标配」(Equal-weight)评级与 212 美元目标价。
该行认为,在自研芯片拉低毛利率的转型期,只有经营杠杆与 2030 年部署目标得到验证,股价才具备进一步上调空间。
手机业务踩下刹车,数据中心接过增长棒
手机依然是 Arm 版税的基本盘,但增速正在放缓。受全球智能手机出货走弱影响,摩根士丹利预计 Arm 2027 财年手机版税收入仅增长约 3%,远低于 2026 财年约 28%的增速。
到了 2028 财年,苹果出货趋稳以及 v9 与计算子系统(CSS)架构渗透率提升,预计带动手机版税增速回升至约 14%。届时智能手机对总版税的贡献占比将降至约 37%。
真正的增长引擎已经转向云端数据中心。
随着超大规模云厂商在 AI 加速器旁大量部署 Arm 架构 CPU,加上单芯片核心数增加推高了单颗芯片版税,摩根士丹利将 2027 财年数据中心版税预测上调 9%至 6.86 亿美元,2028 财年上调 17%至 11.5 亿美元。
报告预计整个云 AI 版税在 2027 财年同比增长 86%,数据中心在总版税中的占比将从 2026 财年的 14%跃升至 2028 财年的 31%。亚马逊 Graviton、谷歌 Axion 以及英伟达 Vera 芯片在集成与独立推理系统中的放量,是这轮上调的核心依据。
缺电卡住机房落地,自研 CPU 远期目标缩水三成
版税收入走强的同时,Arm 亲自下场造芯片的远期预期却被摩根士丹利泼了一盆冷水。
该行维持 2028 财年 Arm 自研芯片收入预测基本不变(约 15 亿美元),但将 2031 财年自研 CPU 收入预测大幅下调 38.2%,压低至接近 100 亿美元,明显低于管理层约 150 亿美元的内部目标。
电力缺口是卡住远期部署的第一道物理门槛。
摩根士丹利美国科技策略团队测算,2026 年至 2028 年美国数据中心面临 44 吉瓦的净电力缺口,占同期电力总需求的 38%。机房通电进度受阻,直接限制了推理编排 CPU 的落地节奏。
报告模型测算,全球推理编排 CPU 的可触达市场规模将从 2027 财年的约 4 吉瓦增至 2031 财年的约 19 吉瓦,Arm 在其中的份额有望从约 7%提升至约 42%。但即便市占率顺利爬坡,价格战依然会吃掉一部分收入空间。
由于定制芯片赛道竞争加剧,摩根士丹利假设 Arm 自研 CPU 每代产品的单核心平均售价将下降约 5%,这与管理层寄望通过整合网络与输入输出接口来维持定价韧性的设想存在明显分歧。
造芯片拉低毛利率,经营杠杆面临大考
从纯卖知识产权(IP)转向同时销售实体芯片,Arm 的利润表结构正在发生剧烈变化。
在 2026 财年,Arm 的整体毛利率高达 97.5%。随着第一代自研 CPU 开始出货,受晶圆代工产能、测试环节以及存储芯片供应紧张制约,摩根士丹利假设该业务毛利率仅为约 35%。
低毛利硬件放量将直接拉低公司整体盈利水平。
根据报告预测,Arm 的整体毛利率将从 2026 财年的 97.5%逐年下滑至 2027 财年的 95.4%、2028 财年的 86.9%,并在 2029 财年进一步降至 85.0%。与此同时,研发费用仍在快速膨胀,预计从 2026 财年的 27.76 亿美元增至 2029 财年的 41.28 亿美元。
盈利节奏因此出现明显分化。摩根士丹利将 Arm 2027 财年调整后每股收益(EPS)预测微调下调 1%至 2.23 美元,但随着后续收入放量摊薄研发成本,2028 财年和 2029 财年调整后 EPS 预测分别上调 14%和 9%,达到 3.95 美元和 5.66 美元。
估值拆成两半算,212 美元目标价隐含 11%空间
面对两种商业模式截然不同的业务,摩根士丹利采用分部加总法(SOTP)为 Arm 重新定价。
受整个半导体 IP 板块估值中枢下移影响,该行将 Arm 传统 IP 业务的 2029 财年企业价值倍数(EV/EBIT)从 49 倍下调至 41 倍,仍处于历史估值区间上沿。对于新兴的自研芯片业务,该行给予 20 倍估值倍数,低于全球半导体同行平均水平。
两块业务合并后按 11%的加权平均资本成本(WACC)折现,得出 212 美元目标价,较 11 月 13 日 190.53 美元的收盘价有 11.3%的上涨空间。
报告同时给出了多空情景测算。在乐观情景下,若 AI 与云计算超预期放量且市场提前按 2031 财年业绩估值(IP 业务 50 倍、芯片业务 20 倍),股价有望触及 370 美元,隐含概率接近 0%。在悲观情景下,若自研芯片陷入亏损、终端版税率走弱或遭遇重大诉讼失利,股价可能跌至 65 美元,期权市场隐含的跌破概率约为 13.1%。
投资者接下来需要盯紧两个核心验证点,一是软件授权与下一代 v10 架构早期合作能否延续 50%的同比高增速,二是自研芯片放量后整体营业利润率能否按预期在 2028 财年反弹至 30%以上。
机构账本
本文系潮向研究对第三方券商研究报告的整理与解读。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @chaoxiangooo
















