

HYPE 估值悖論,買盤在膨脹,價格為何更便宜?
作者:Alea Research
編譯:深潮 TechFlow
深潮導讀:在去中心化永續合約賽道中,Hyperliquid 正在經歷一場奇特的微觀經濟學演變。代幣二級市場價格回落與底層資金流入擴張同時發生,促成了估值倍數的劇烈壓縮。
Alea Research 在深度研報中披露,得益於協議獨創的對齊報價資產規則,Coinbase 支付的 USDC 儲備利息在 10 月貢獻了援助基金(Assistance Fund)高達 23.8% 的現金流,遠高於三季度的 10.5%。
儘管 HIP-3 模塊的開放稀釋了單筆交易的抽成比例,但總交易體量的激增使基金每日購幣能力逆勢上升 7.8%,足以全額吞吐當期全部質押解鎖拋壓。本文深度拆解其代幣經濟學閉環與機構做市架構。
核心摘要:兩次變便宜的代幣與買盤重構
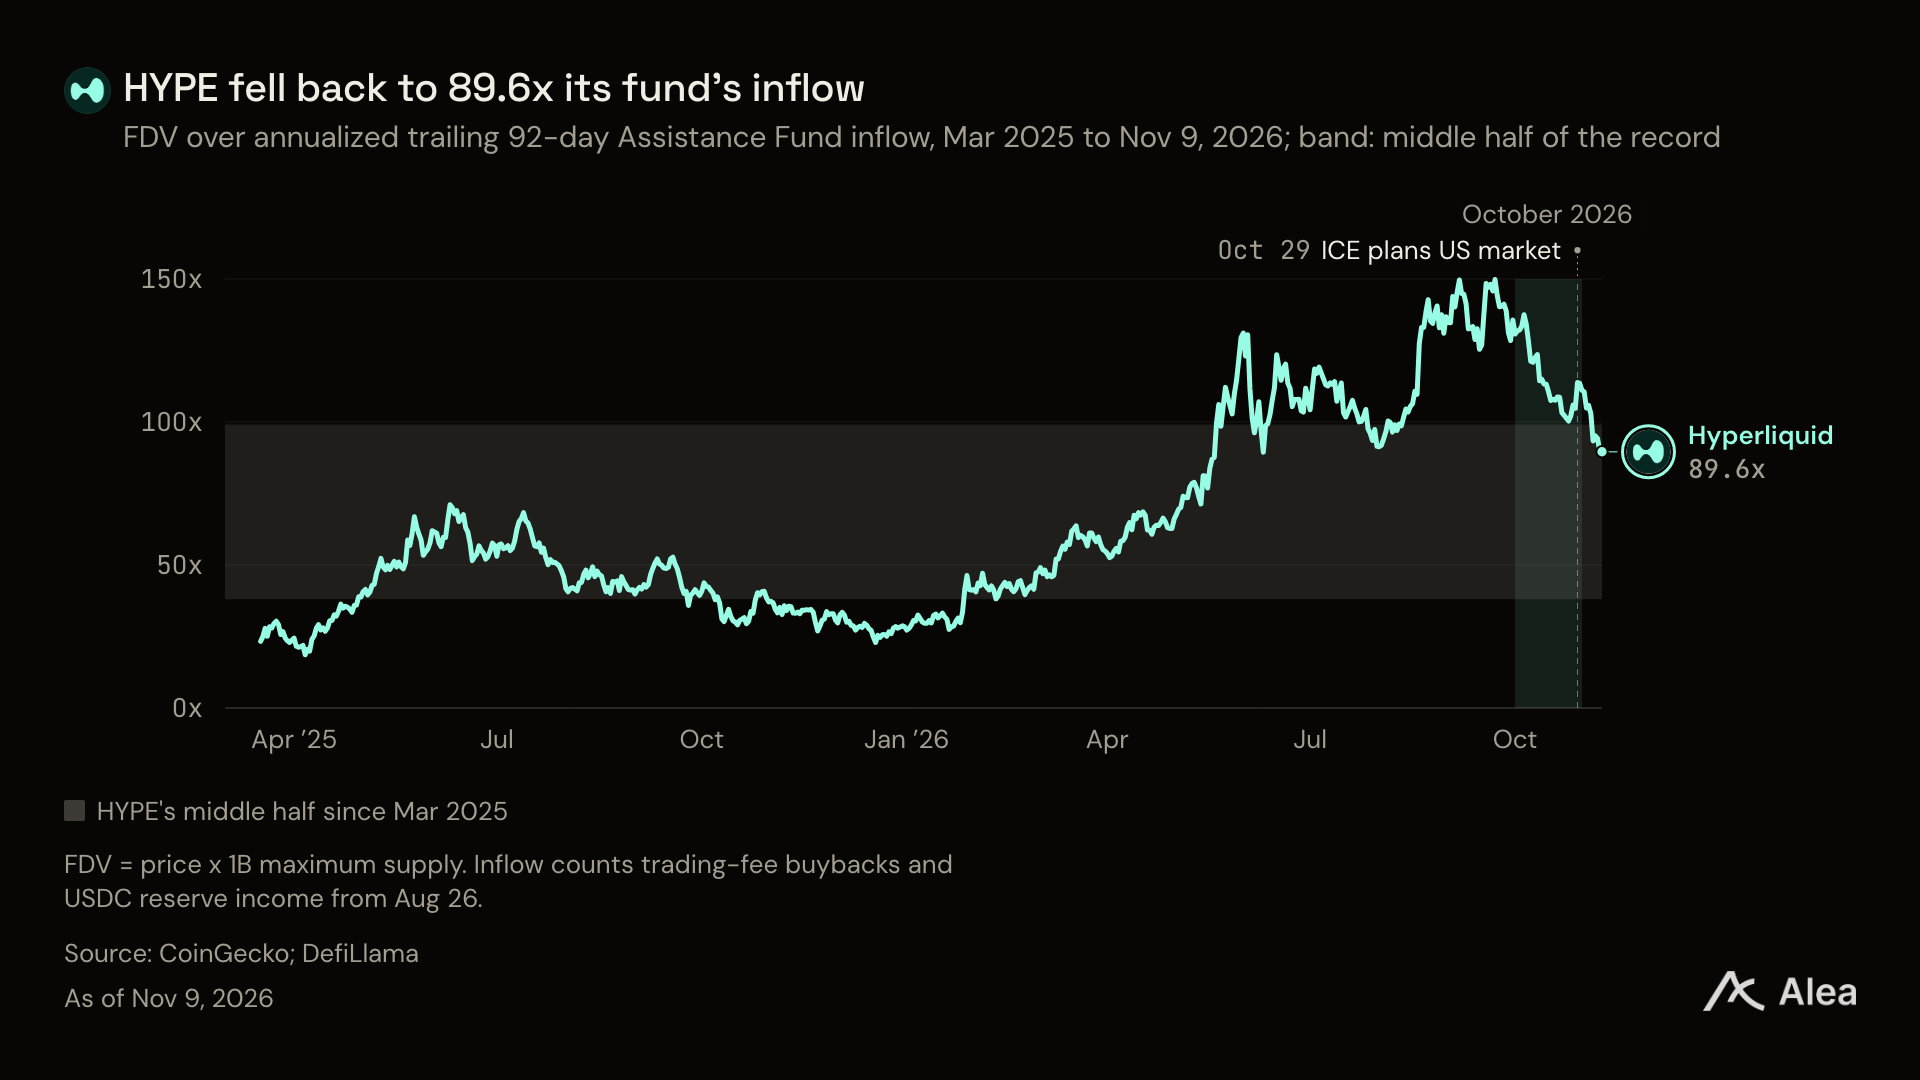
在過去的六個星期裡,HYPE 經歷了兩次截然不同的“變便宜”過程:一次發生在名義價格層面,另一次則發生在資金流入支撐層面。
截至 11 月 9 日收盤,HYPE 價格收於 $75.10,較此前峰值回落 17.5%。但與此同時,協議層面的現金流湧入與底層買入能力卻展現出了截然相反的擴張態勢。
首先,USDC 儲備收益成為了關鍵支柱。Coinbase 支付的利息貢獻了援助基金 10 月資金流入的 23.8%,相比第三季度的 10.5% 實現翻倍。這筆新增流動性直接抵消了交易手續費費率的攤薄效應。
其次,援助基金的每日購買力較第三季度提升了 7.8%。即便考慮代幣均價波動,協議每日調動的託底資金依然在上行,有效吸收了來自質押與流通釋放的全部拋壓。
此外,外部做市團隊通過 HIP-3 機制部署的合約市場,在 11 月上旬已承載全網 43.8% 的永續合約交易量,推動生態步入完全不同的量價博弈階段。
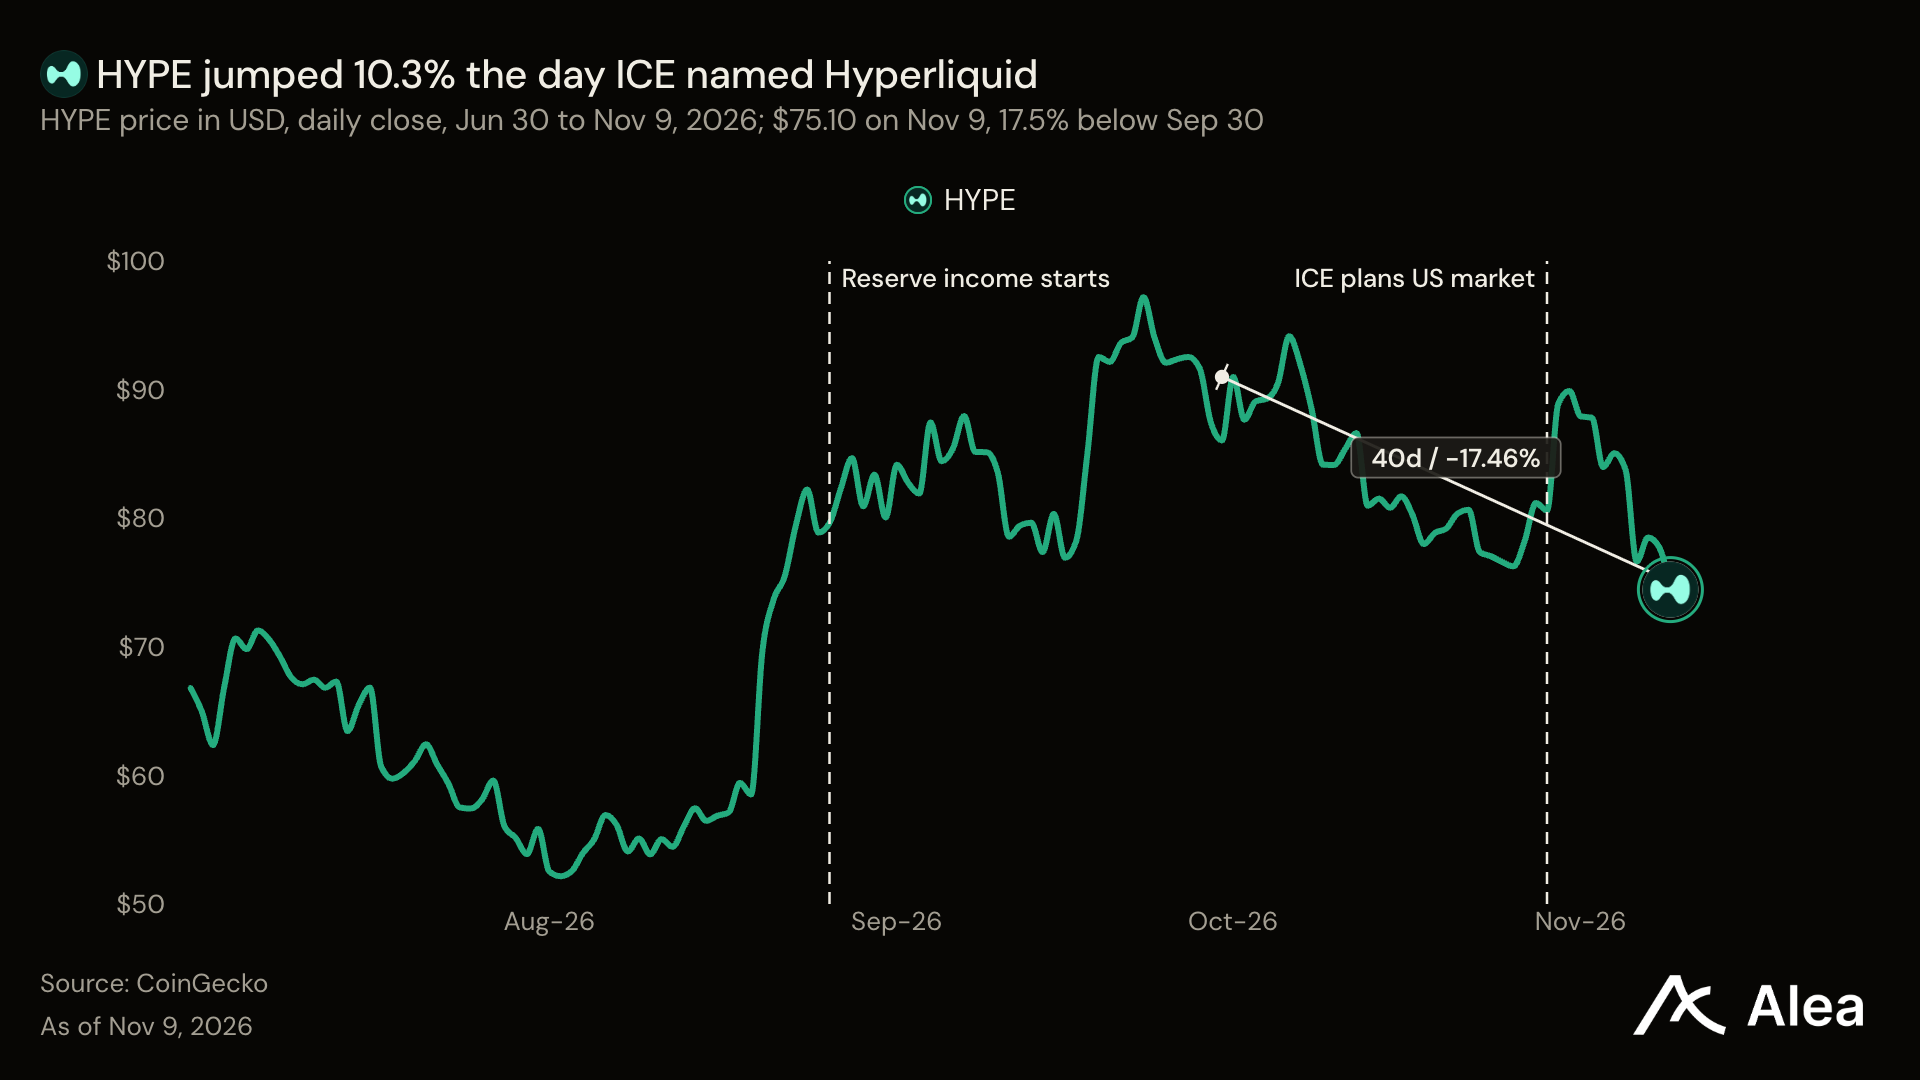
圖:USDC 儲備利息對援助基金現金流貢獻比例的歷史演進
合規框架落地:美國永續合約各層級的機構進場
Hyperliquid 將訂單簿、保證金系統與資金清算集成於單一的高性能公鏈上,任何質押 50 萬枚 HYPE 的團隊均可自主上線新的永續合約產品。
在監管合規層面,整個鏈條正在快速清晰化。洲際交易所(ICE)與 trade[XYZ] 正在構建合規交易棧,而由 Kraken 母公司 Payward 支持的另一架構也已浮出水面。
當 ICE 宣佈選擇 Hyperliquid 作為清算底層當天,HYPE 逆勢大漲 10.3%,而同期比特幣下跌 4.2%,展現出市場對合規機構接入訂單簿的強烈預期。
在海外市場,頭部金融應用正在將原生用戶無縫接入同一深度池。例如拉美金融科技巨頭 Bitso 已向其 900 萬拉美用戶開放了 200 餘個 Hyperliquid 衍生品交易對。
HIP-3 機制演變:交易量狂飆與抽成比率博弈
在 11 月的前九天裡,平臺日均永續合約交易量達到 $98.9 億,較第三季度的均值大幅增長 27%,徹底擺脫了 10 月的成交平淡期。
其中,HIP-3 外部團隊部署的市場佔據了 43.8% 的份額。這一產品結構的轉變對協議收入構成了直接影響:交易量決定了手續費總額,而產品結構決定了援助基金的實際抽成比例。
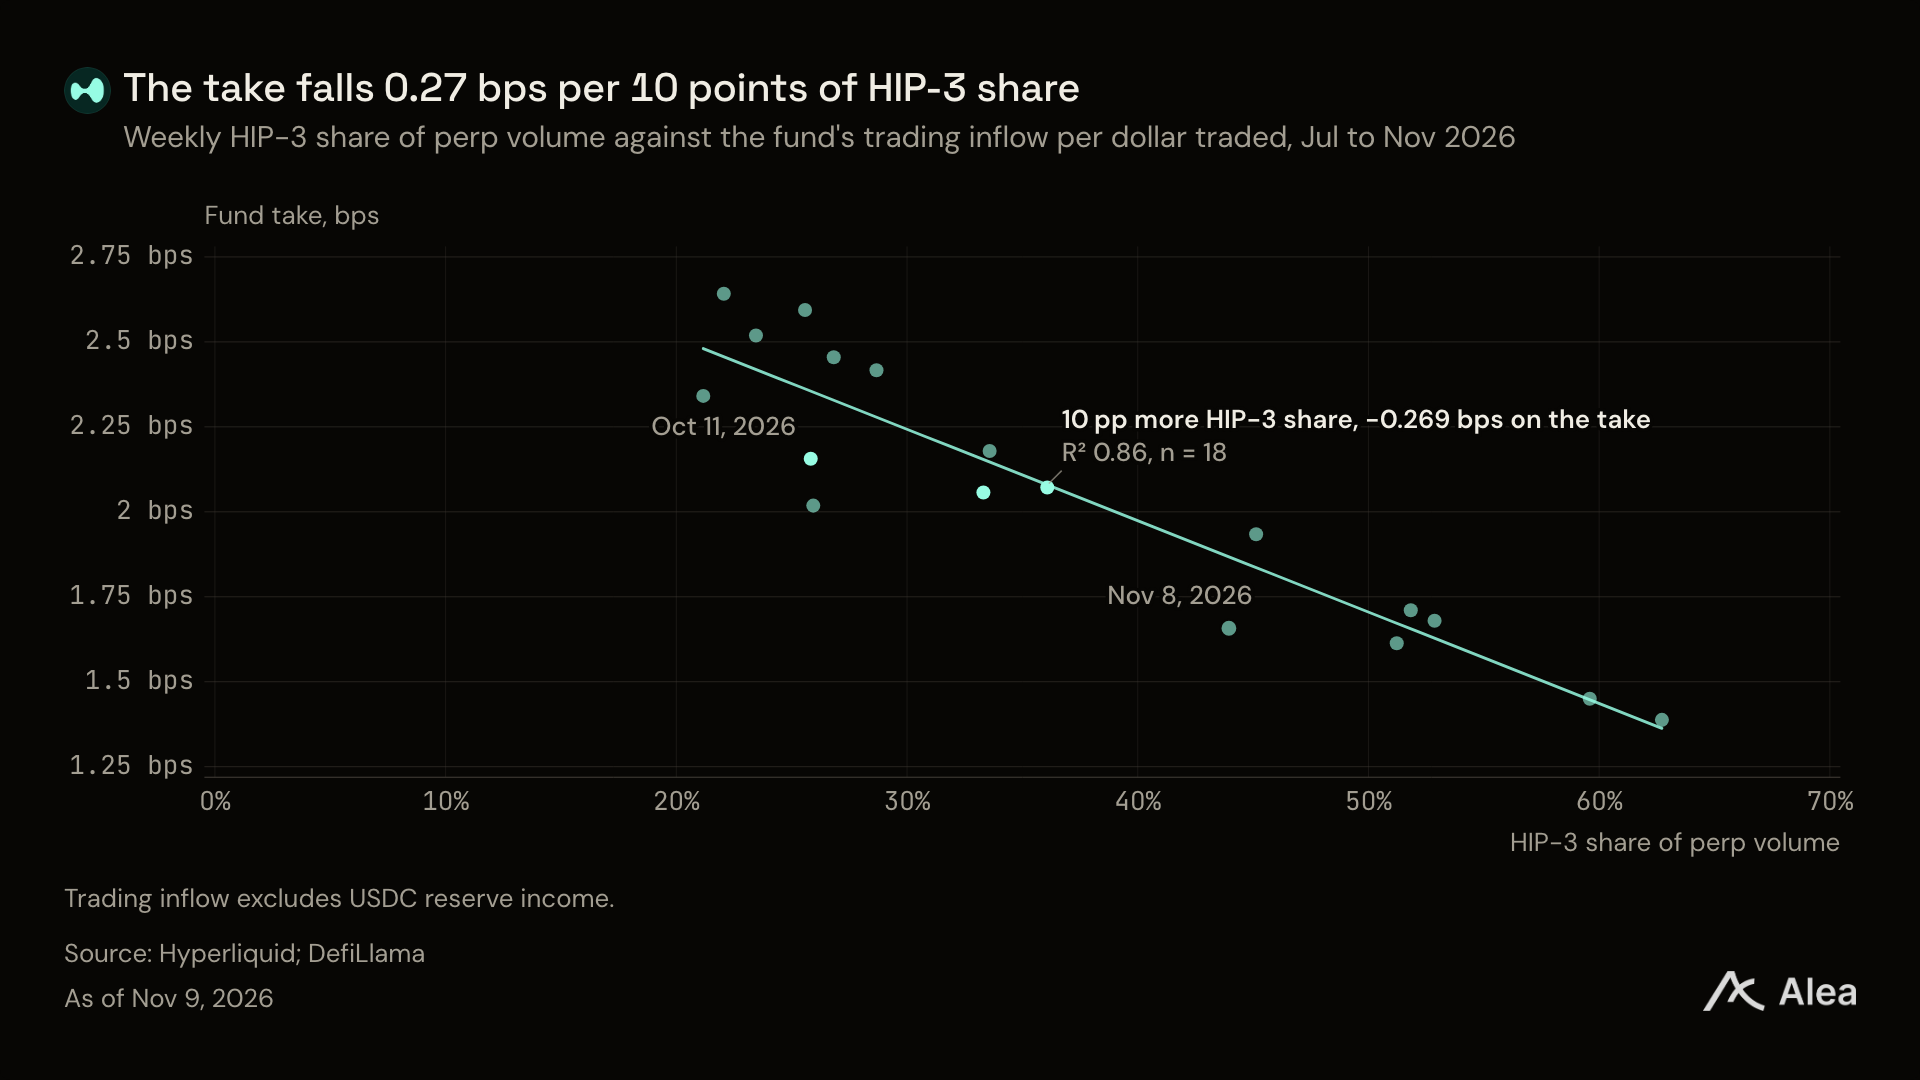
圖:HIP-3 交易量佔比與協議基礎抽成費率的負相關關係
歷史數據顯示,HIP-3 市場份額每上升 10 個百分點,基金獲取的基礎費率抽成就會被稀釋約 3.7 個基點。然而,這一稀釋缺口被兩倍以上的 USDC 儲備收入完美補齊。
根據對齊資產規則,Coinbase 必須依據鏈上持有的資金規模持續向基金返還利息,並且必須質押 50 萬枚 HYPE 接受鏈上罰沒約束,從而確保了儲備資金流入的高度確定性。
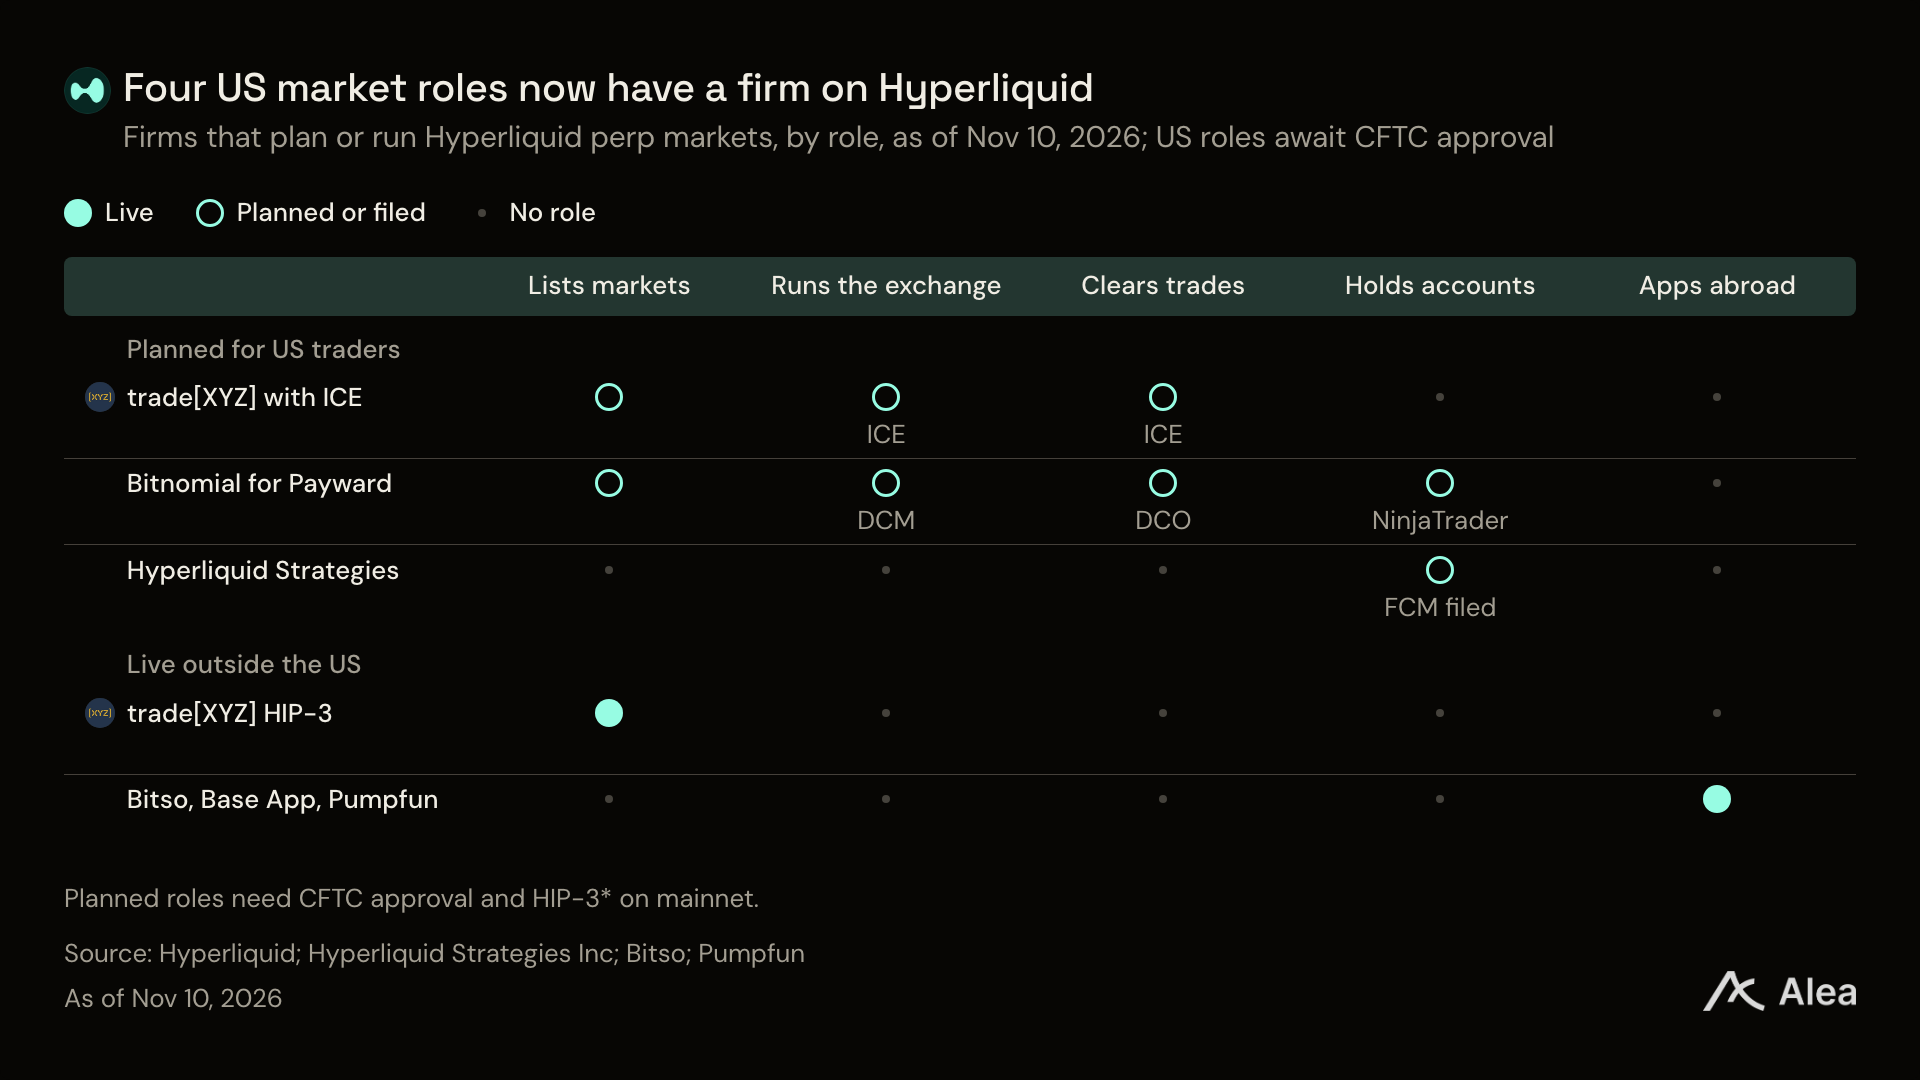
圖:援助基金每日實際可支配購買力與代幣吸收能力測算
估值壓縮 22.4 倍:被動買家對新增拋壓的徹底吸收
在綜合估值指標方面,HYPE 的估值倍數經歷了劇烈擠泡沫。名義幣價的回落削減了 23.7 倍估值,而強勁的資金流入進一步加速了市銷率的迴歸常態。
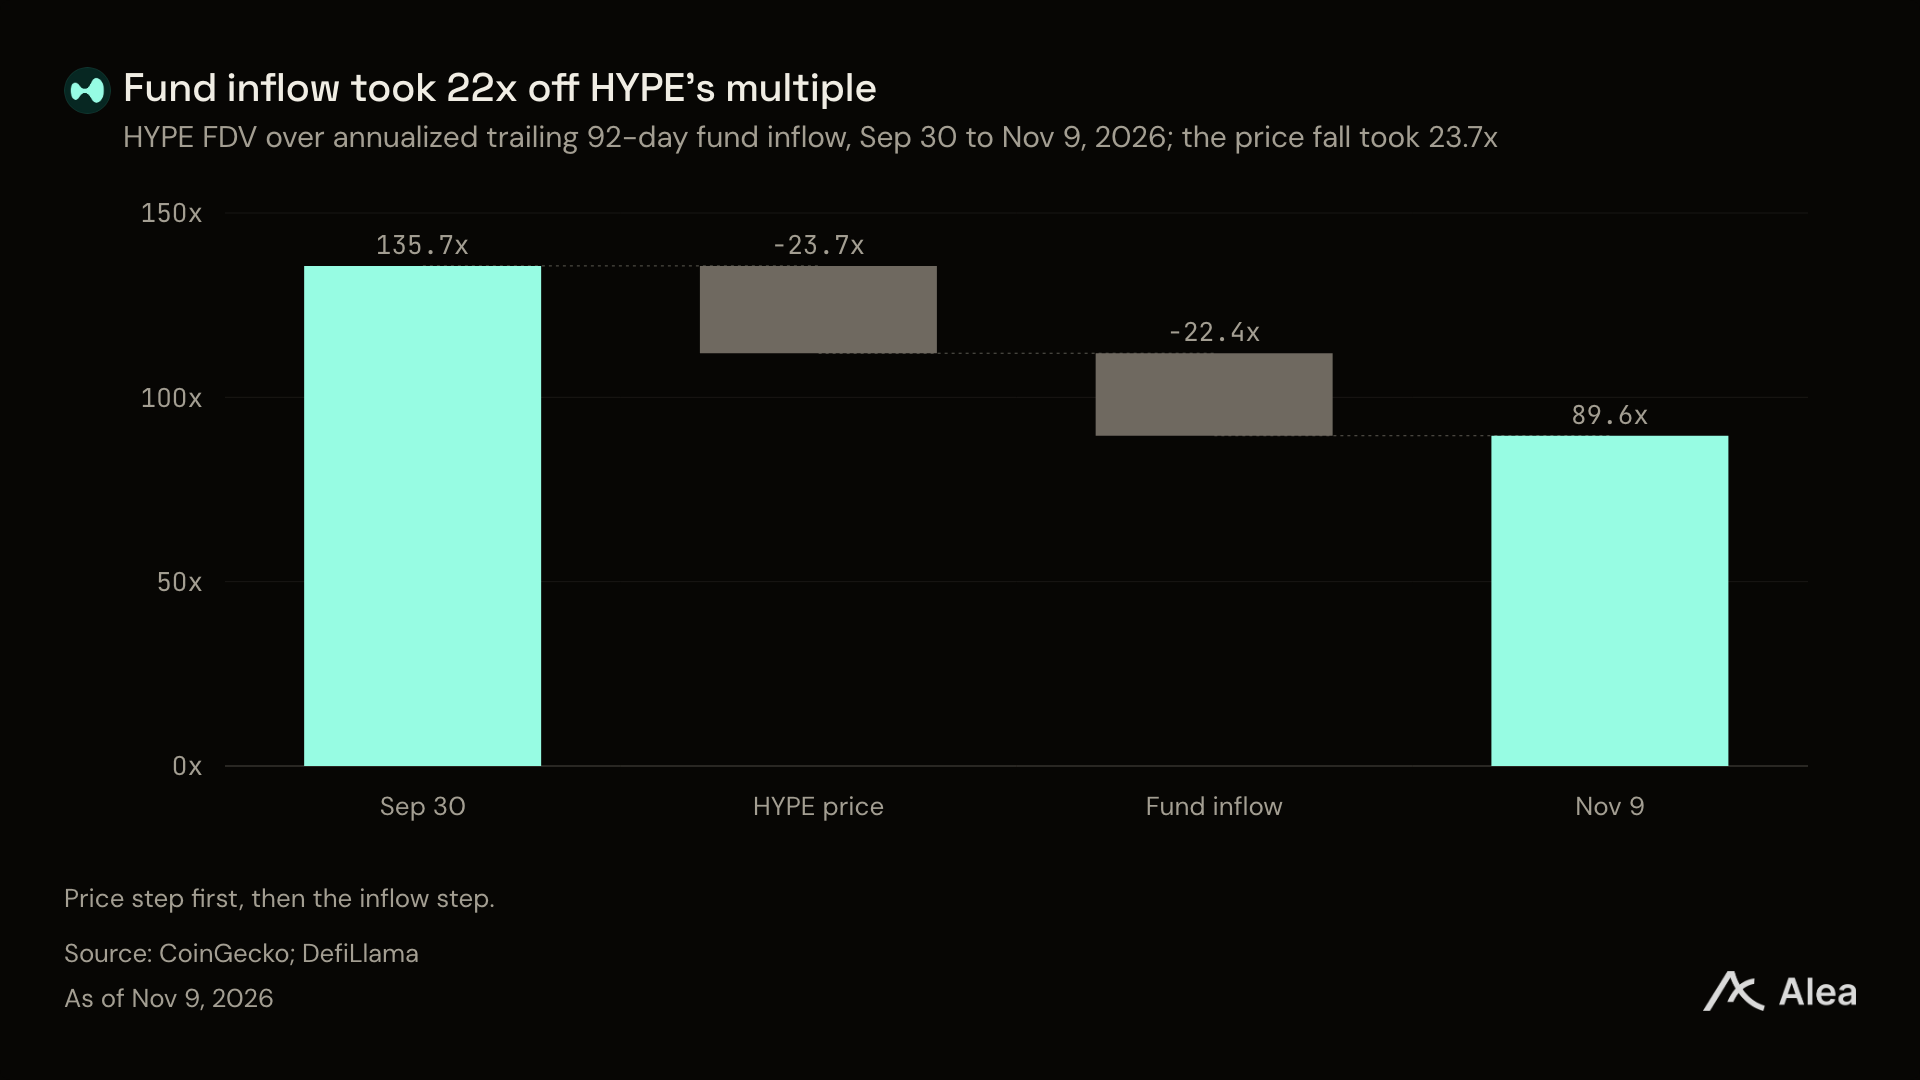
圖:HYPE 估值倍數壓縮與年化資金流入增長的剪刀差
在供給端,第三季度質押與釋放平均每天產生約 41600 枚新增 HYPE。按照四季度以來的現金流測算,援助基金每天調動的買入資金足以在二級市場上完全吞下這批新增供應。
更為重要的是,平臺策略基金手中尚有充足彈藥。截至 10 月下旬,相關賬戶仍儲備有 $2.453 億的充裕現金,隨時可按規則在盤面遭遇極端非理性拋售時提供充沛的流動性支撐。
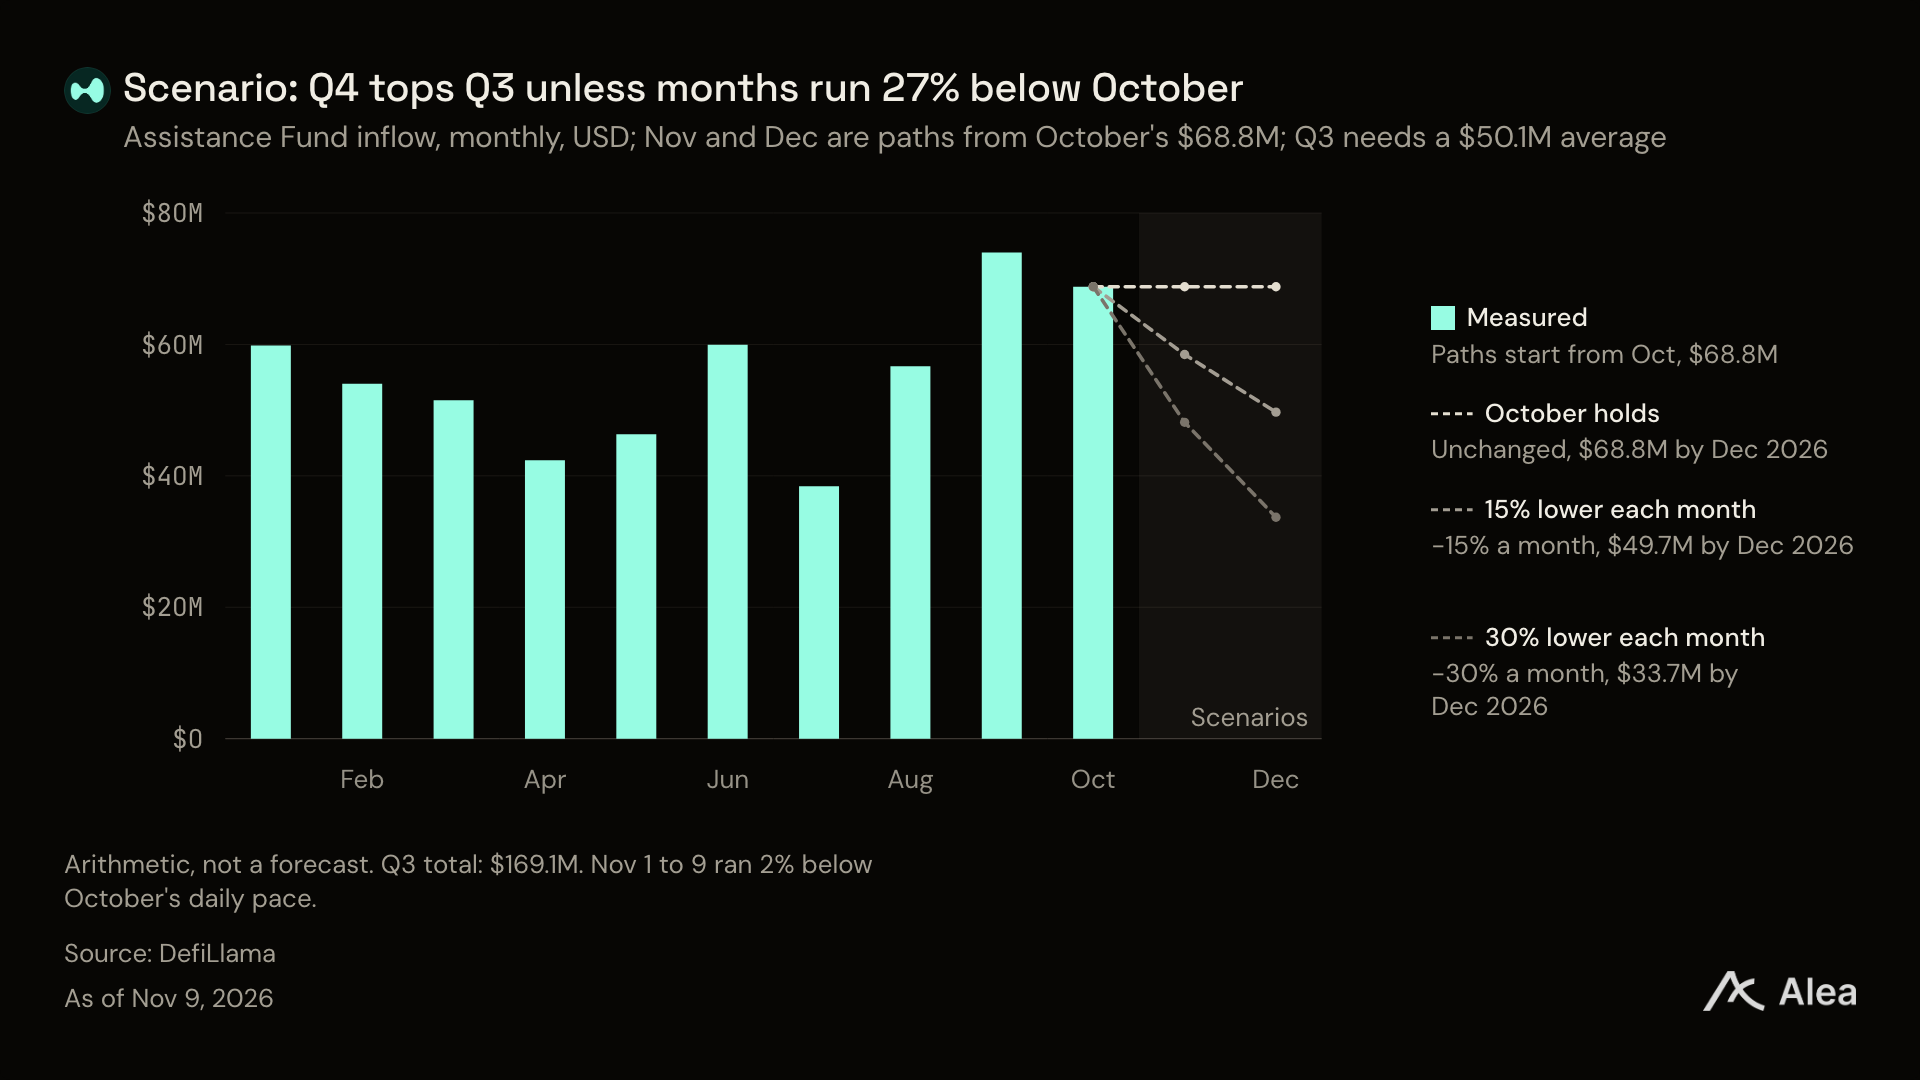
圖:主流衍生品協議估值倍數與現金流收益率橫向對標
第四季度推演:支撐底線與兩大核心動力
第三季度援助基金總計入賬 $1.691 億。而截至 11 月 9 日,第四季度已錄得 $8840 萬資金流入,耗時僅三分之一便完成了上季度過半目標。
測算表明,只要後續日均衍生品交易量維持在 $62 億以上,第四季度的總資金流入就將超越第三季度再創新高。
當下的 Hyperliquid 已經構築起“交易手續費 + 穩定幣儲備利息”雙輪驅動的造血模型。前者依靠交易體量擴張突破天花板,後者則構築起獨立於行情的堅固底線,共同確立了其作為鏈上衍生品巨頭最堅實的護城河。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @AleaResearch


















