

大量 GPU 閒置,AI 公司卻租不到算力:為什麼算力不能像石油一樣自由交易?
作者:Jonah Burian,Blockchain Capital 投資人
編譯:深潮 TechFlow
深潮導讀:在當前的 AI 熱潮中,算力被普遍視作“數字時代的石油”,業內也始終憧憬建立一個類似原油或電力那樣的全球現貨與期貨交易市場。然而現實卻極其反常:頭部實驗室算力大量閒置卻無法轉手,中小創企求芯無門,流動性撮合市場遲遲無法落地。
深層障礙不僅在於芯片異構與物理互聯,更在於鮮為人知的“信貸結構”。現代大規模 GPU 集群依賴數十億美元債務融資,出資方承保的本質上是租戶的資產負債表與履約信用,而非硬件殘值。“照付不議”的剛性長約將算力鎖死在錯綜複雜的信用擔保網絡中。
本文作者來自知名風投機構 Blockchain Capital,從能源交易與結構化金融的硬核視角切入,抽絲剝繭剖析算力二級轉租背後的違約連鎖反應與流動性困局。只有當出資方真正信任資產本身而非特定客戶時,深度的算力現貨市場才有可能迎來破局。
核心困境:算力短缺假象與閒置產能
假設你是一家頂尖的 AI 實驗室,打算籌集 10 萬張 GPU 來訓練下一代大語言模型。如果你今天嘗試去市場上採購,會發現幾乎沒有現成可用容量。放眼全球各大雲服務商,未來幾年的算力額度幾乎都被早早預訂一空。
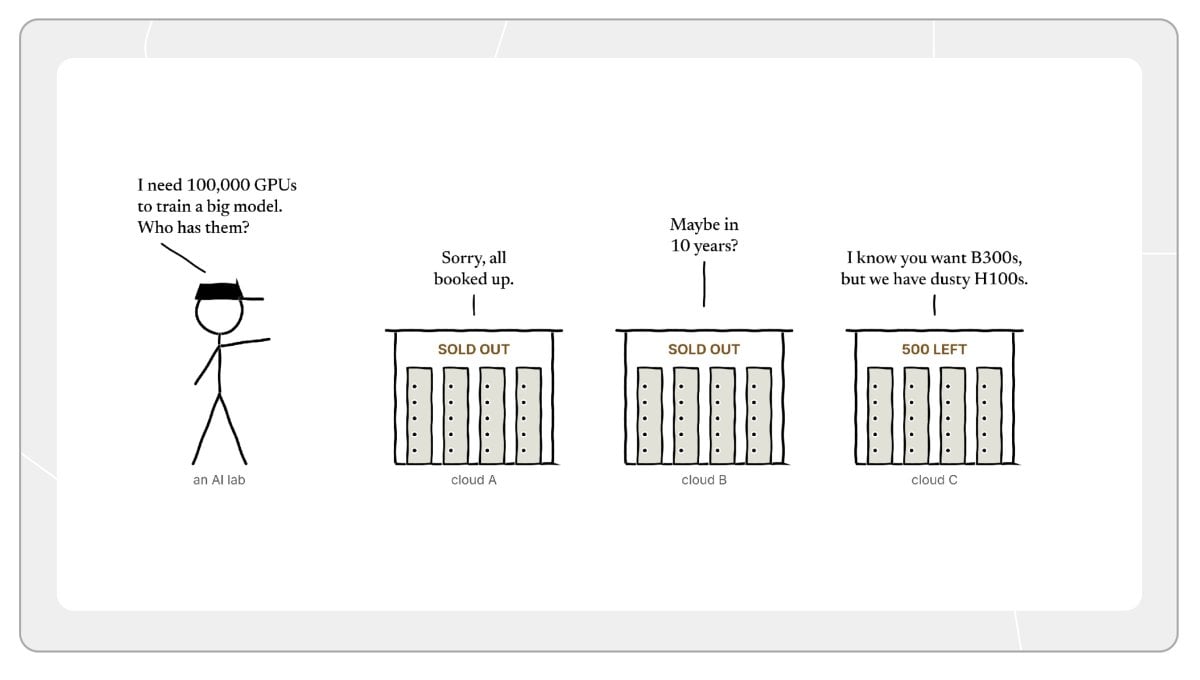
業內對此最常見的解釋是“需求遠大於供給”。人人都爭相搶購先進芯片,而新晶圓產能與數據中心基礎設施建設需要數年才能交付投產。
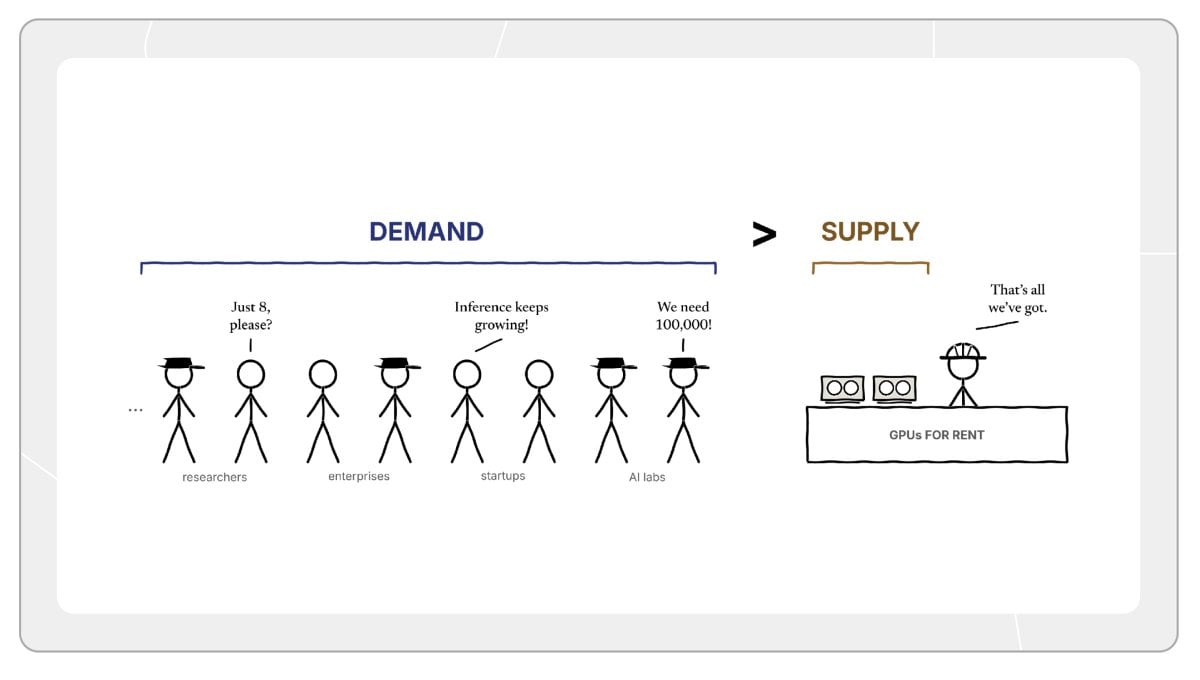
然而,“需求大於供給”並沒有道出全貌。這裡存在一個打破常規認知的反常現象:當前的算力市場上,其實存在著大量的閒置產能。
如果你深入走訪那些擁有雄厚資產負債表與海量算力的現有買家,會發現他們並非時時刻刻都在滿負荷運轉。模型訓練呈現出明顯的脈衝式爆發特徵:在展開大規模預訓練集群測試時,所有硬件會被瞬間榨乾;但在兩次訓練迭代之間,可能間隔數週甚至數月,成千上萬張昂貴的芯片往往處於極低的利用狀態。
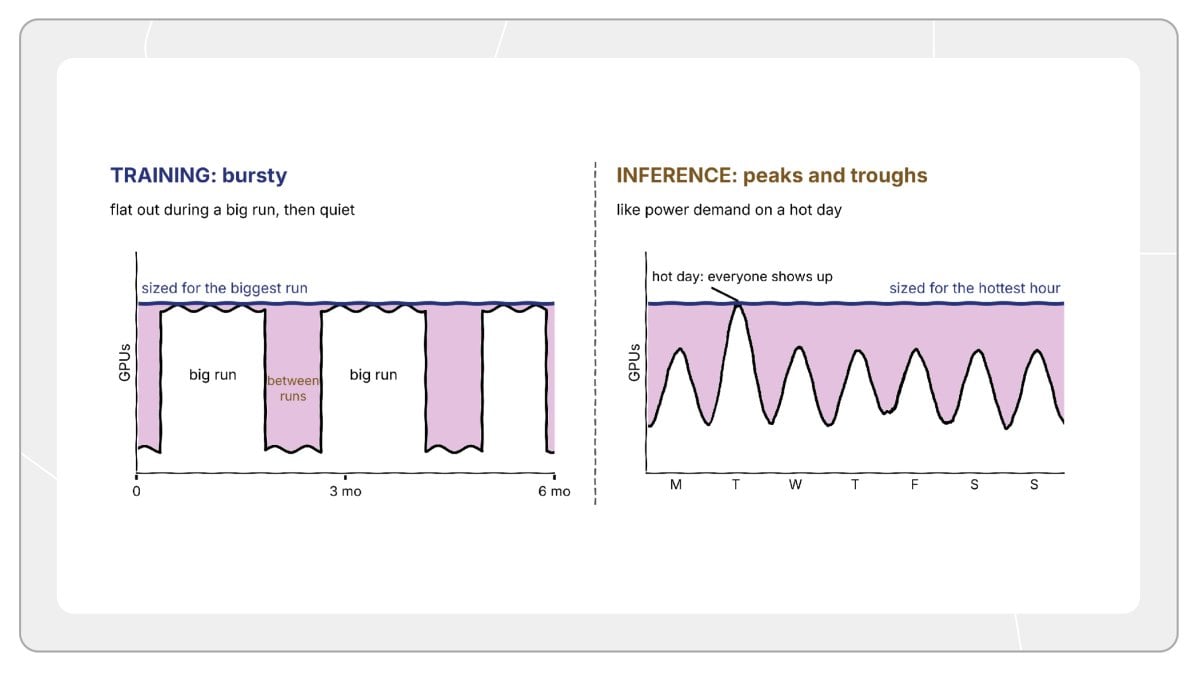
如此巨大的波谷閒置算力,自然催生出一個極具吸引力的理想願景:建立一個專門撮合 GPU 機時的現貨交易所。自由市場向來擅長資源高效配置與真實價格發現,算力理應也不例外。但令人費解的是,為什麼這類交易所始終沒有真正成型?
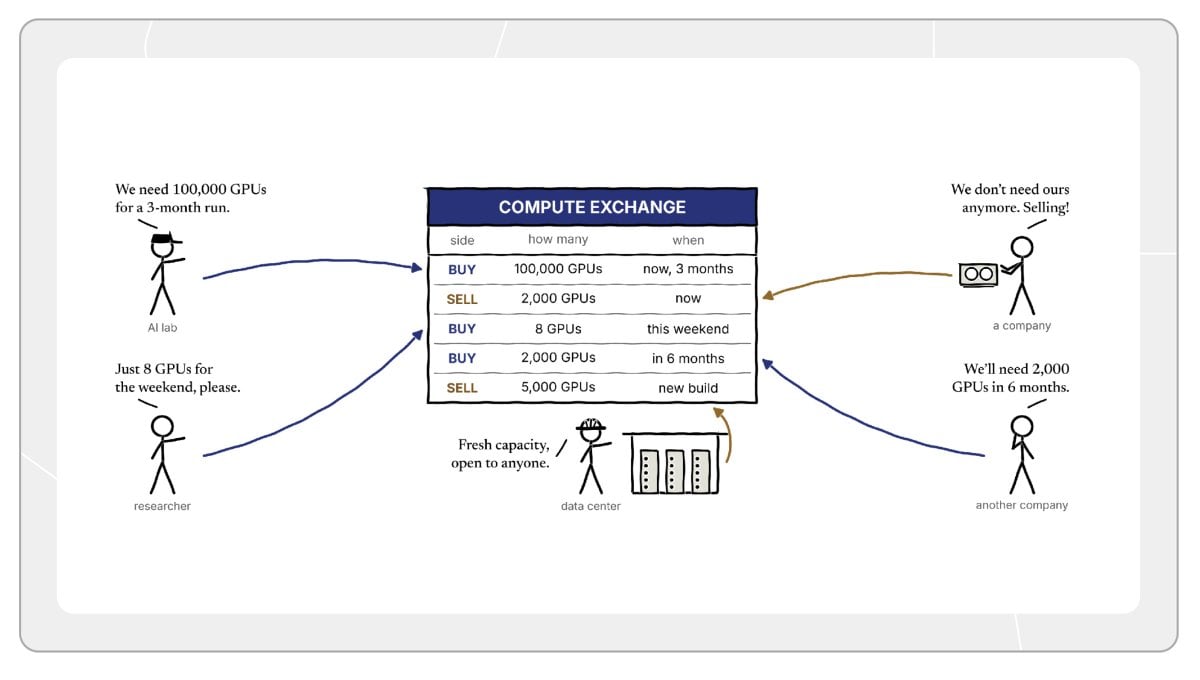
常有人歸咎於技術維度的非標準化:算力不是單一標的。市面上既有英偉達 H100、B200 與 B300,也有不同代際的網絡協議(如 InfiniBand 與以太網 RoCE),再加上液冷散熱差異與地理機房延時,很難將其捏合成標準化合約。
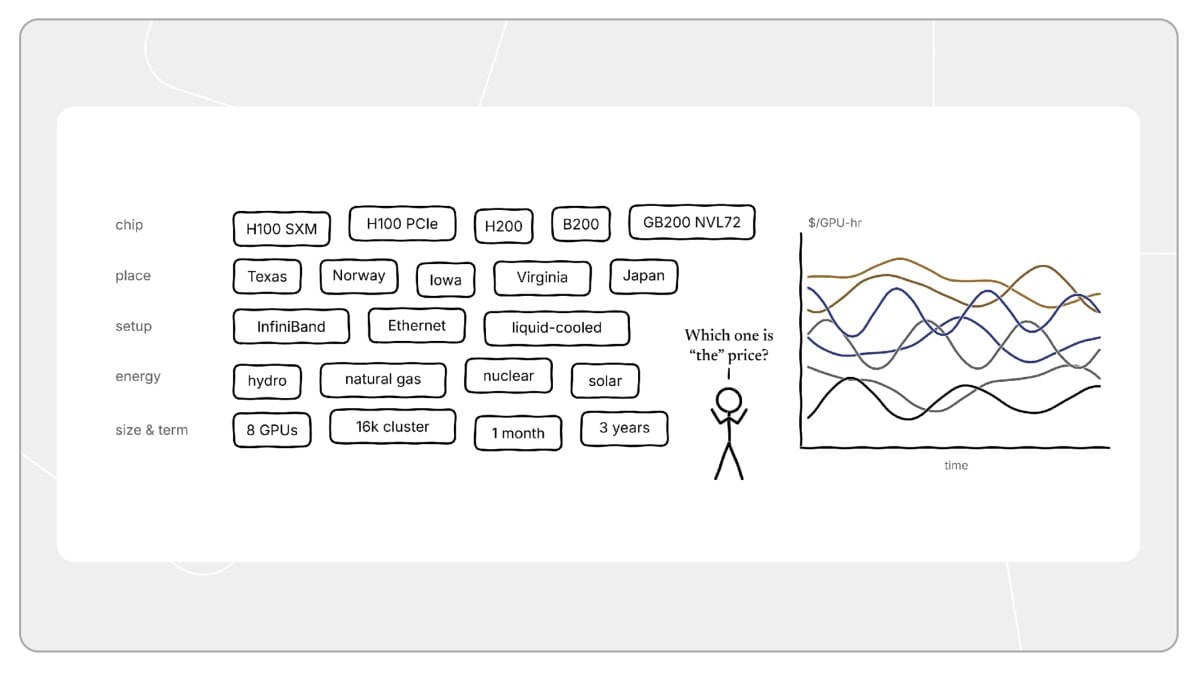
但這絕非核心瓶頸。放眼大宗商品市場,原油同樣涵蓋數百種不同品質與產地。市場最終依託 WTI 和布倫特原油確立了基準定價,其他品類只需據此折溢價撮合即可。算力本身同樣具備標準化折算的基礎。
真正被長期忽視的深層阻礙,其實在於 GPU 背後的融資結構。絕大多數超大規模算力集群並非依靠自有資金全款購買,而是依賴鉅額借貸。而借貸條款的約束,直接決定了誰有資格出售算力,誰又有資格接盤。
GPU 的底層融資運作:照付不議合約
在當下的商業環境中,大規模 GPU 建設普遍依賴“照付不議”(Take-or-pay)合同:這是一種長達三至六年的排他性長期協議,客戶無論實際是否使用算力,都必須按期足額支付全額租金。這意味著在機房尚未動工甚至芯片尚未封裝之前,所有產能就已被完全鎖定。
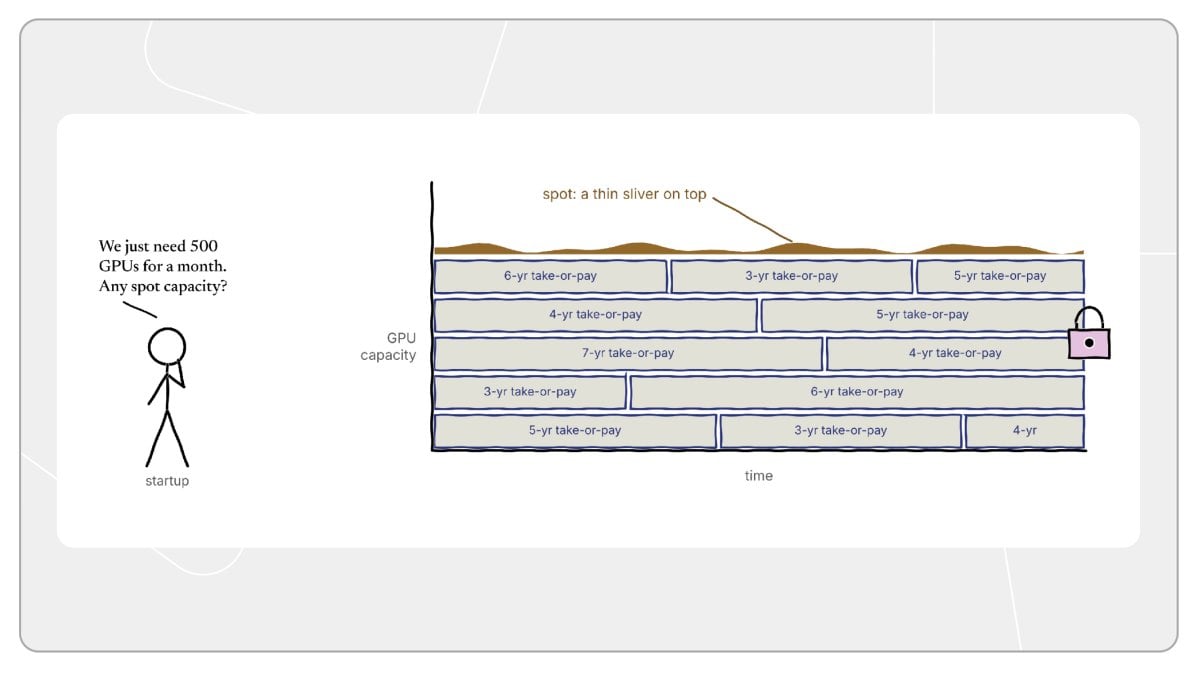
照付不議的底層閉環邏輯
讓我們還原這一商業模式的底層推演。假設某家 AI 實驗室急需 10 萬張 GPU,但所有主流公有云均無現貨。一家新興專業算力雲(Neocloud)或機房運營商有意願為其定製化搭建專屬集群,但他們手頭並沒有數億美元的富餘流動現金,必須向金融借貸機構申請大額項目貸款。
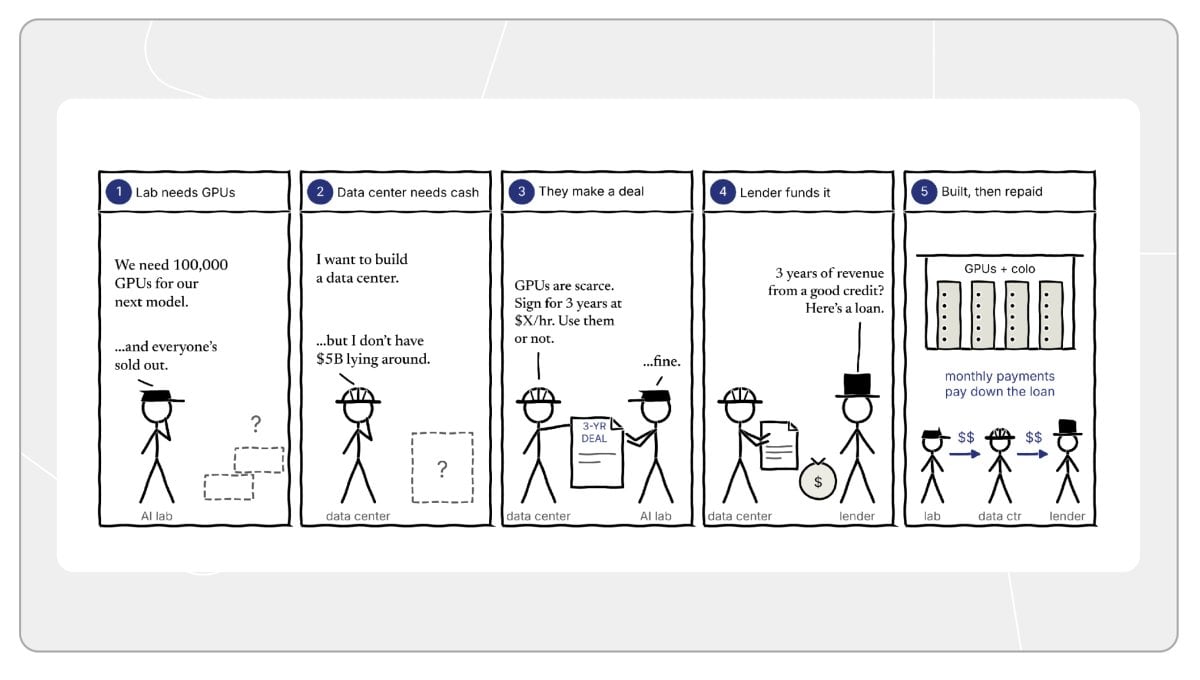
此時站在借貸機構的立場思考:出資方被要求向一個新興且劇烈波動的行業注入數十億美元資金,抵押物則是一批價值折舊極快、難以精準估值的硬件。三年後這些芯片還能值多少錢?如果這家初創 AI 實驗室突然經營不善甚至破產清算,出資方該如何自保?
“照付不議”合約完美化解了出資方的後顧之憂。出資方無需費心預測硬件的殘餘二手價值,因為合約鎖定了可預期的穩定現金流與確切的付款方。金融機構放貸的基礎,實質上承保的是來自終端客戶不可撤銷的現金流,而非芯片本身的變現殘值。
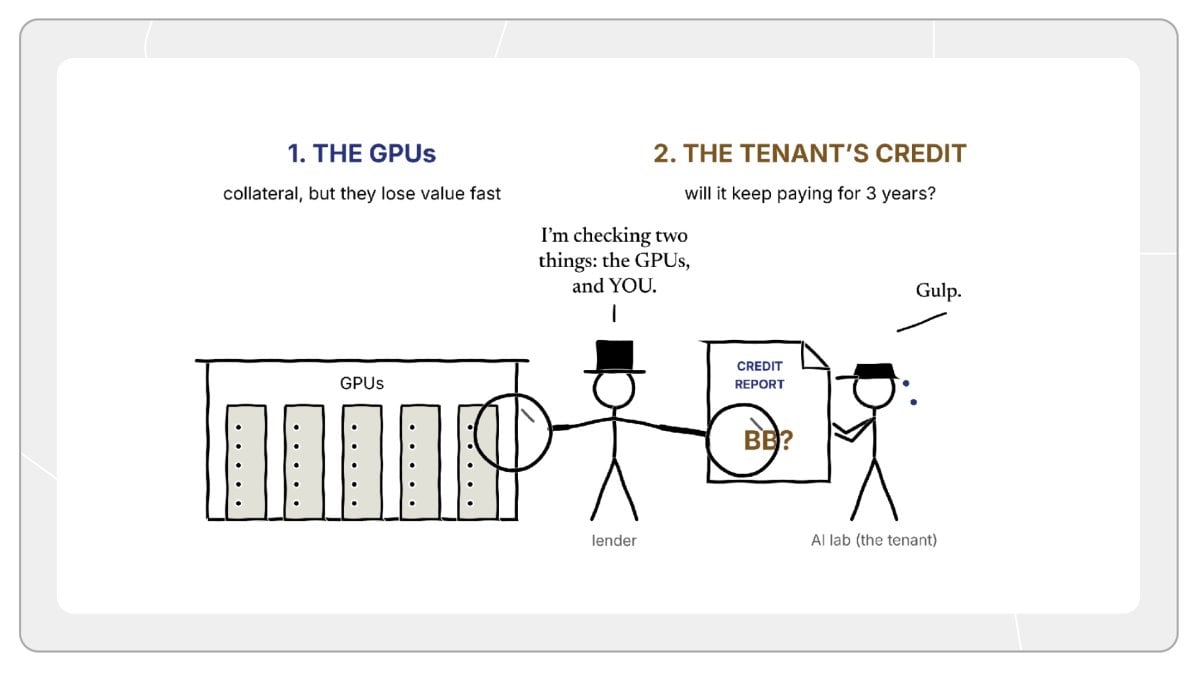
這裡的關鍵在於:承租客戶的信用資質,直接決定了算力數據中心的融資借貸成本。
客戶視角的利弊權衡
站在最終承租客戶的角度來看,長期鎖定價格能有效對沖成本暴漲的風險。若外部算力租賃價格指數大幅走高,客戶的單價依然穩如泰山,這在供應鏈高度緊缺的環境下極具戰略價值。
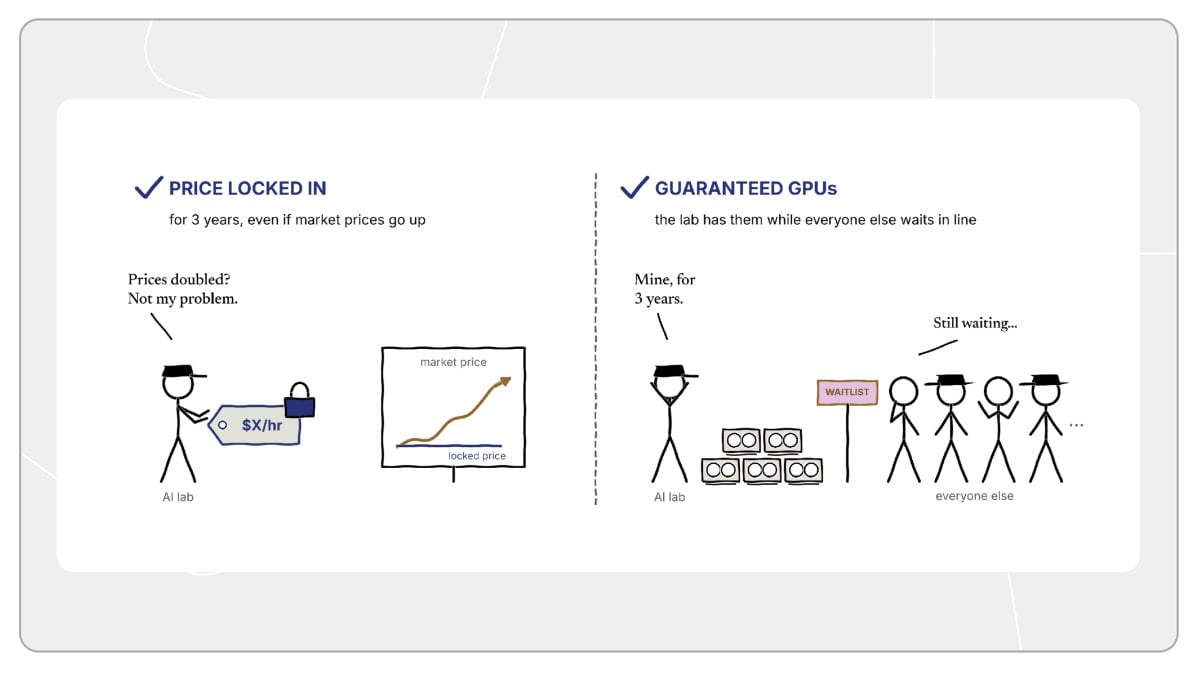
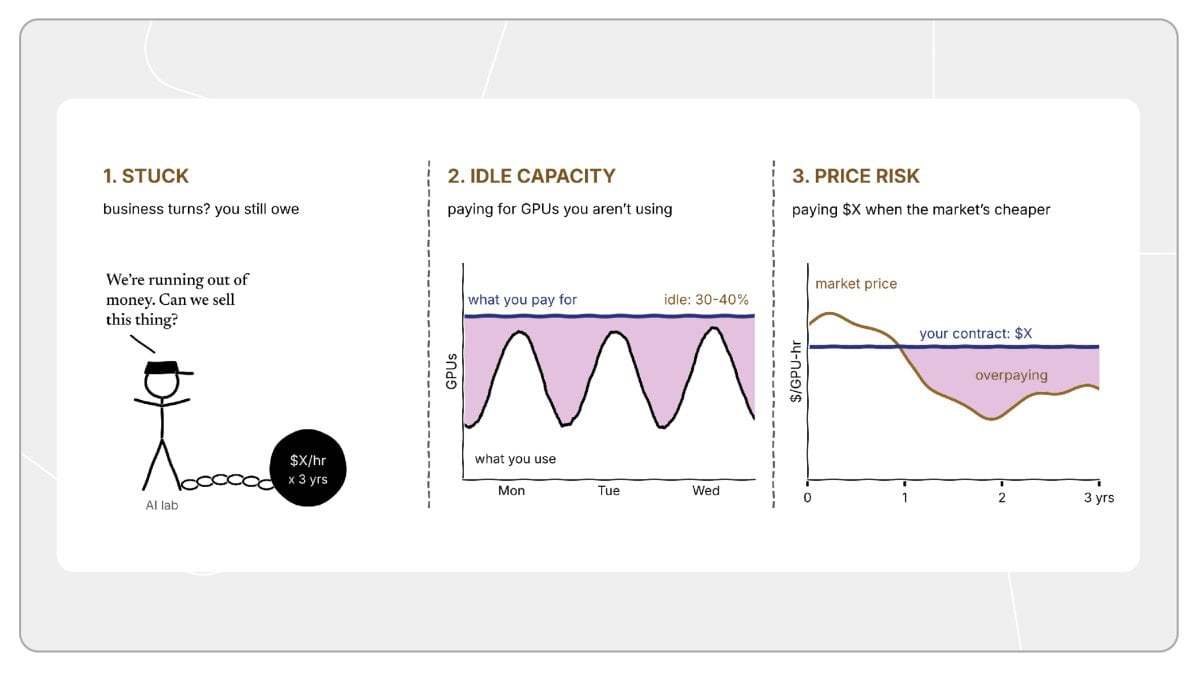
但硬幣的另一面是,客戶也揹負了巨大的潛在風險。首先,若企業經營惡化、融資中斷或發生業務轉型,依然必須履行每一期鉅額付款義務;其次,客戶必須為大量閒置算力全額買單。採購規模往往是按照算力峰值需求配置的,但在兩次大型訓練迭代之間的空窗期,機器停轉等同於在持續燃燒資金。
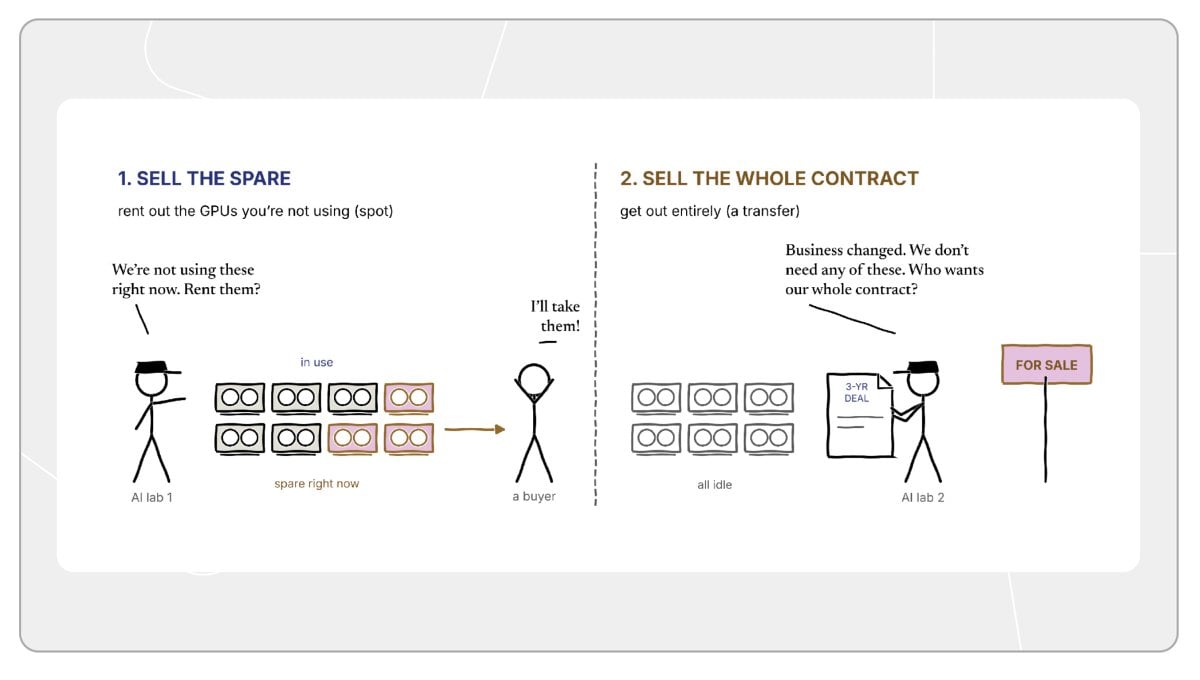
從直覺上看,這似乎正是二級流動性市場誕生的溫床:一部分客戶在特定窗口期擁有閒置配額希望轉手變現,另一部分企業則急需短週期的即插即用算力。
為什麼算力現貨交易所極難成型
設想一家大型實驗室在階段性任務完成後不再需要手頭的 GPU,希望將剩餘合同期轉售給其他需求方。此時,借貸出資方必然會嚴厲干預,因為當初發放鉅額貸款的核心前提,押注的是這家原始實驗室自身的頂級信用實力。
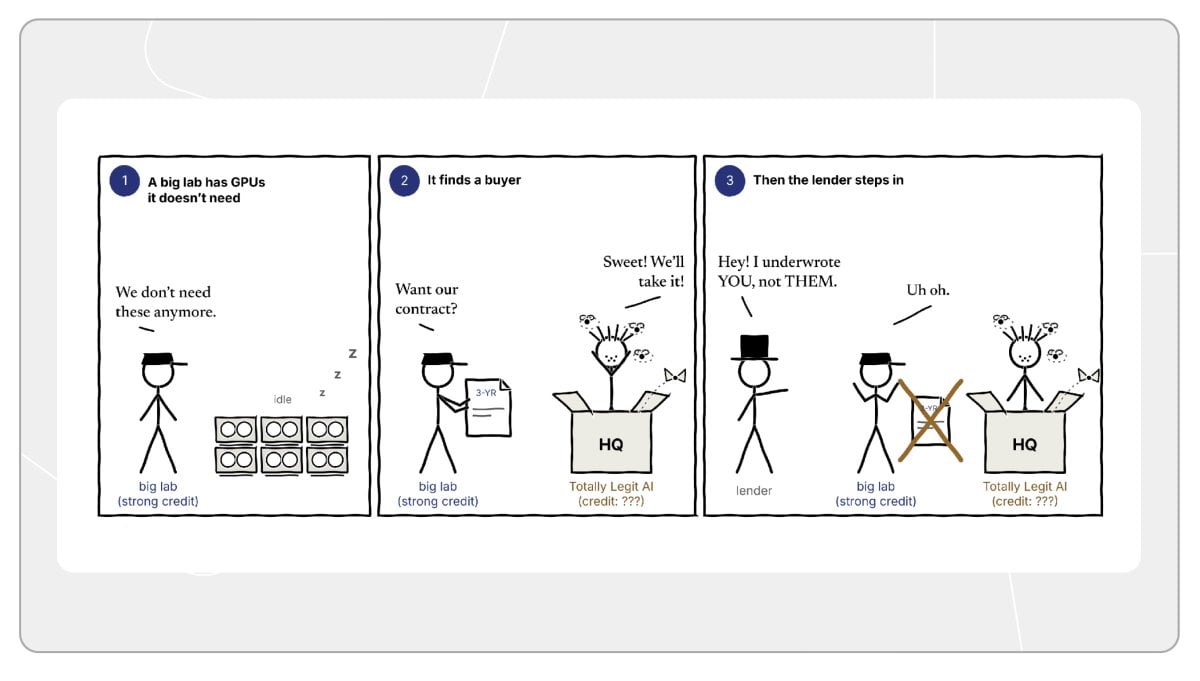
如果承租方是一家資金雄厚、評級優良的科技巨頭,數據中心便能拿到極其低廉的借貸利率;但如果接盤方是一家高風險的早期創企,相同的芯片集群在市場上借款的風險溢價將成倍飆升。租戶的資信決定了資金的真實成本,一旦轉租給低評級機構,出資方的風險暴露便會徹底失控。
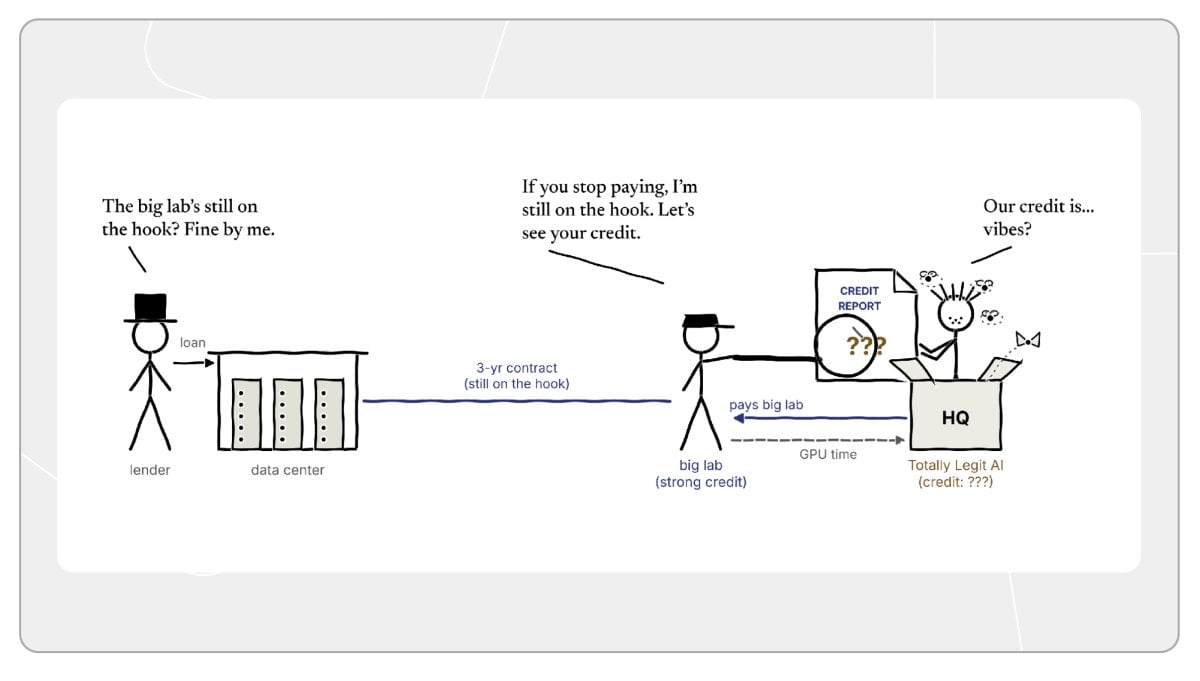
更關鍵的是,若二級承租方發生斷供違約,最初發起轉租的原始 AI 實驗室依然對數據中心負有不可推卸的連帶償付責任。這種沉重的追索鏈條,使得算力轉讓根本無法套用傳統金融撮合機制。
如果在證券交易所賣出一手蘋果公司的股票,在成交撮合的那一瞬間,賣家與買家的權責關係便已徹底結清,你甚至不需要知道買家是誰;但在算力交易中,轉售之後你依然深陷債務連帶擔保之中,實質上被迫充當了買方的信用承銷人。
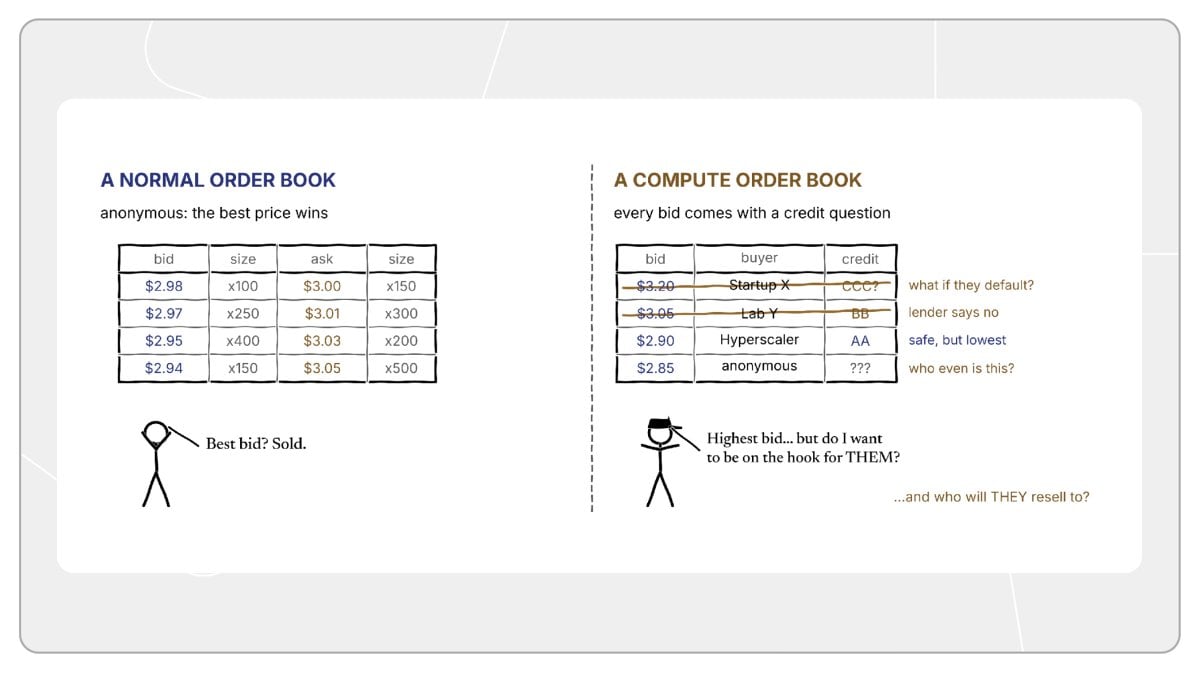
隨後還會引發一系列複雜的派生難題:二級買家是否還可以向三級買家繼續轉售?處在債務底層的原始實驗室是否有權知曉最終用戶的真實身份與業務合規性?錯綜複雜的信用交叉網絡,使得算力現貨很難像標準化大宗商品一樣實現大規模自由換手。
破局之路:從信任客戶轉向信任資產
穿透表面現象不難發現,所有撮合阻礙的根源都指向同一個癥結:在出資方的風控邏輯中,GPU 硬件與最終使用它的客戶是深度綁定的單一主體。而成熟的大宗商品市場絕非如此。一桶原油絕不在乎最終是誰買下了它,因為市場上隨時存在成千上萬願意以公允價格接盤的真實買家。
要讓算力現貨市場真正落地,借貸機構必須轉向“信任資產本身”,而非“信任特定客戶”。換句話說,借貸機構必須堅信:即便某個大客戶違約退租,他們也能迅速在公開市場上找到其他租戶無縫接盤。只有真正信任資產的變現流動性,才能在金融結構上將芯片融資與實際使用者完全解耦。
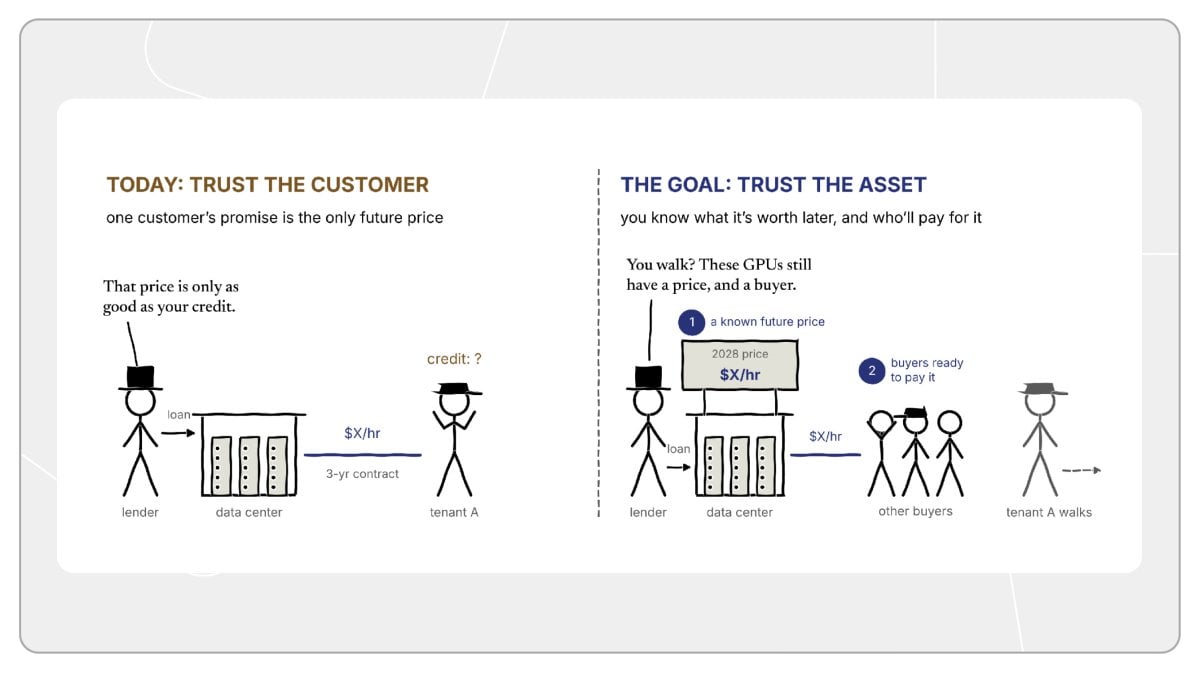
然而,這種解耦在實踐中面臨典型的“先有雞還是先有蛋”困境。出資方需要一個兼具深度與流動性的現貨市場作為安全墊,以確保租戶違約時可以順暢平倉;但一個具備深度流動性的現貨市場,又必須依賴出資方率先放下對“照付不議”剛性長約的執念,願意在沒有投資級客戶兜底的前提下先行給集群放貸。
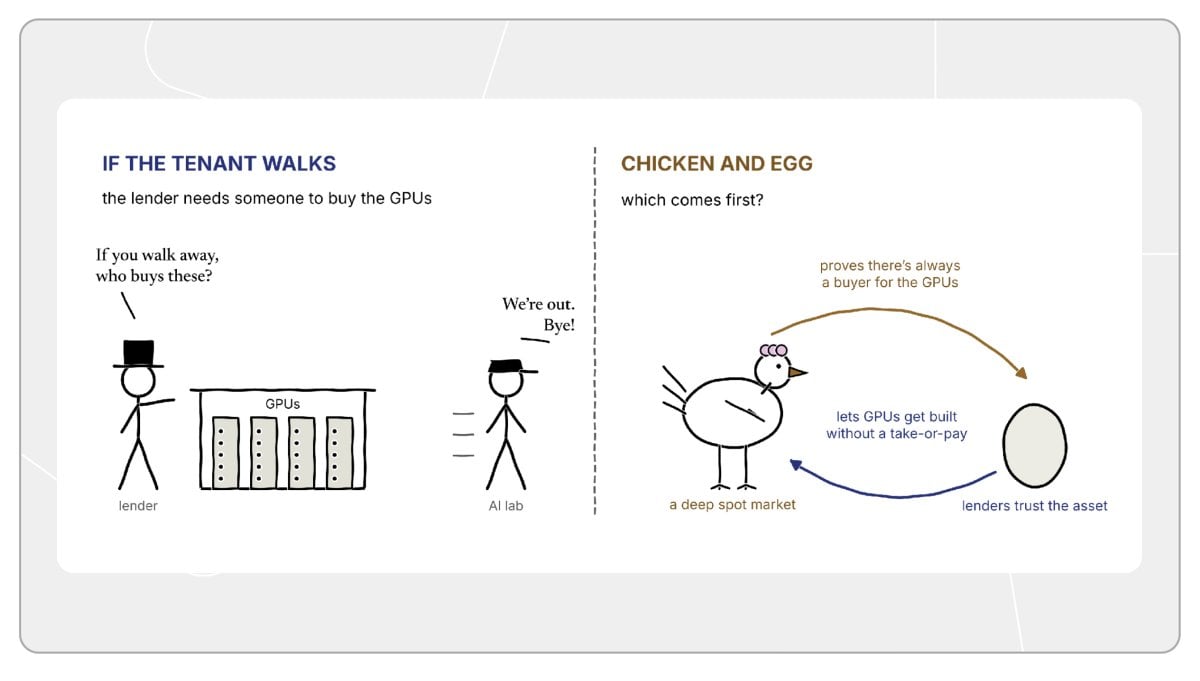
此外,即便跨越了流動性初期的循環障礙,深度的現貨市場也無法徹底免疫系統性風險。在大模型行業,行業波動往往高度相關。如果某一家頭部客戶發生大面積違約,大概率意味著整個賽道遭遇了更深層次的增長瓶頸,屆時現貨租金同樣難逃斷崖式下跌的衝擊。
即便困難重重,變革依然孕育著驚人的機遇。GPU 算力已經成為當今世界最重要的核心生產力要素之一,下游需求極其旺盛。
與之相對的是,全球算力資源的錯配觸目驚心:一邊是手握長期合約的機構在空轉燃燒資金,另一邊是求知若渴的創新團隊苦於無卡可用。這種低效分配絕不可能永久持續,率先攻克這套底層金融撮合機制的人,必將釋放無可估量的經濟價值。
附錄與深度背景剖析
第一,頭部實驗室屬於複合型特例。擁有海量算力的大模型巨頭通常兼具模型訓練與大規模線上推理服務,能夠在內部動態平滑不同工作負載。隨著自主智能體能夠全天候執行後臺批處理任務,夜間閒置算力的利用效率正得到進一步優化。
第二,信貸約束並非缺乏現貨市場的唯一根源。硬件代際異構、網絡拓撲與物理遷移成本同樣是不容忽視的客觀阻力。本文核心在於揭示長期被市場忽略的金融信貸死鎖。
第三,多層級資產與信用堆疊。實際建設中的巨型集群往往包含更加複雜的出資博弈:
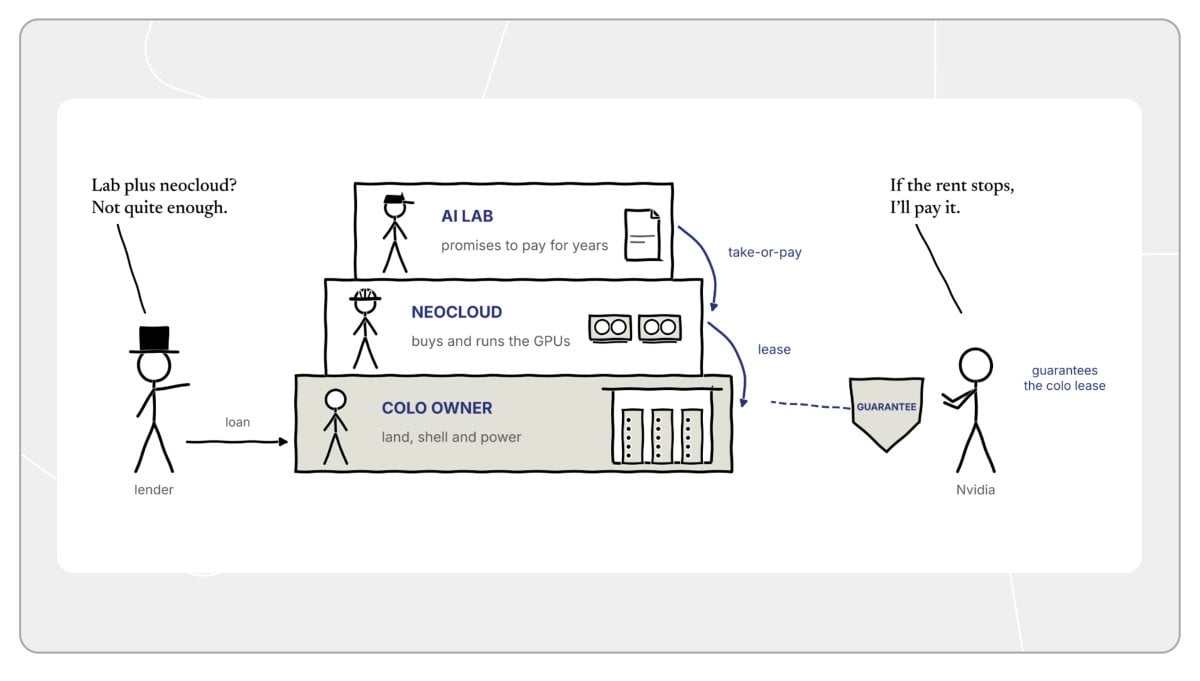
數據中心機房業主(底層資產):通常為重資產地產投資方,持有土地、機房土建、電力配電與製冷系統,憑藉長期租賃合約向銀行借貸施工。
新興算力雲廠商(中間層運維):負責採購並部署服務器集群,向機房業主繳納空間與電力租金,並憑藉與下游 AI 實驗室的長期鎖定義務獲取芯片抵押貸款。
AI 實驗室(頂層承接方):簽署數年剛性履約的照付不議長約,定期向算力雲廠商支付服務費。
機房業主的貸款方賭的是新興雲廠商能如期繳納租金;而新興雲廠商往往資本金儲備薄弱,其與實驗室簽署的服務合同通常僅有三至五年,機房自身的底層租約卻往往長達十年以上。整座金融大廈的承重基石,依然完全繫於實驗室的信用履約能力。
第四,合同轉讓機制的侷限性。部分高級協議允許將算力租賃權轉讓給第三方新租戶,但在執行時通常嚴格限制新租戶必須具備對等的資產信用資質。只要出資方尚未免除初始簽約方的連帶償付義務,轉租方依然深陷長期的追償風險之中。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @jonah_b














