미국 중간선거 이후, 한국인들은 완전히 당황했다
저자: 그롱
미국 중간선거가 결론에 도달하면서 민주당의 '블루 웨이브'가 상하원 양당을 휩쓸었고, 텍사스, 조지아 등 AI 데이터센터 중점 지역의 주지사 자리도 쉽게 장악했다.
글로벌 AI 컴퓨팅 파워 섹터가 일제히 조정 국면에 진입했으며, 나스닥 반도체주는 폭락하고 닛케이 지수도 하락했고, A주와 홍콩주도 예외는 아니었다.
그런데 흥미로운 점은 하락 이후 각국 정부의 대응 규모가 전혀 다르다는 것이다. 다른 시장은 하락했지만 긴급 회의를 열지도 않았고, 주요 관료가 나서서 언급한 사례도 없었다.
오직 한국만은 부총리 겸 기획재정부 장관이 긴급 시장 회의를 소집하고, 금융위원회 위원장이 참석하며 한은 부총재가 동석했다. 회의 후 증권사 신용융자 담보비율 140% 유지 의무를 3개월간 면제한다고 발표했다.
같은 날 한국거래소는 사이드카(Sidecar) 정산 대기 제도를 발동하여 프로그램 매도를 일시 중단했다. 도대체 한국은 왜 이렇게 초조해하는 걸까?
레버리지 포지션 매몰과 패닉 셀링 위기
먼저 몇 가지 데이터를 살펴보자. 한국거래소 산하 KOSCOM 통계에 따르면, 급락 전 달인 10월 6일부터 11월 5일까지 한국 개인 투자자는 삼성전자에 순매수 5조 8300억 원, SK하이닉스에 순매수 3조 3600억 원을 기록했다.
이 두 수치는 한국 상장 주식 및 ETF 전체에서 1위와 2위를 차지했다. 시간대를 주목해야 한다. 이는 올해 초 AI 과열장이 시작될 때 추세를 따른 것이 아니라, 급락 직전의 저가 매수(반등 포지션)다.
11월 5일 당시 KOSPI는 이미 5.28% 하락한 상태였음에도 개인 투자자들은 매수에 매수를 거듭했다. 다음날 개장 후 KOSPI가 5000선 선을 강하게 하향 돌파했다.
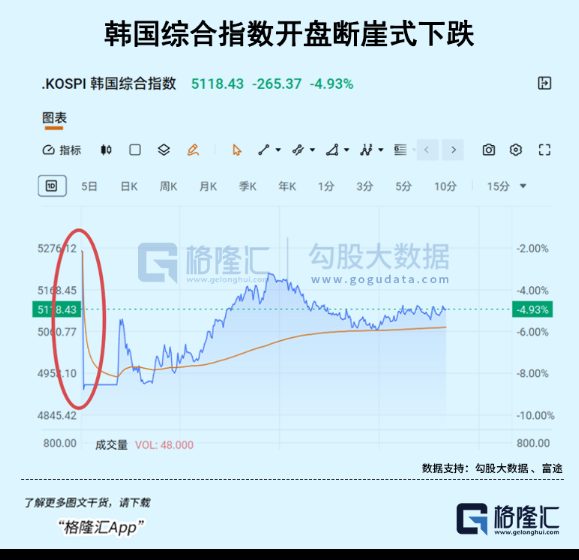
그림: 한국 종합지수(KOSPI) 개장 직후 단절적 하락 추세
이러한 자금의 성격을 보자. 한국 매체들은 이를 '개미 군단'이라고 불렀다. 그 뒤엔 차입금이 다수 자리 잡고 있었다.
한국 개인의 레버리지 활용은 세계적으로 악명이 높으며, 개별 종목 레버리지 ETF가 가장 선호하는 도구였다. 올해 7월, 한국 금융위원회는 더 이상 방치할 수 없어 제동을 건 바 있다. 개별 종목 레버리지 ETF의 마진 요건을 1000만 원에서 3000만으로 한 번에 인상하고, 신규 상품 출시를 중단하며 광고를 금지했다.
이어 8월에는 규제를 더욱 강화했다. 신규 투자자가 레버리지 ETF를 매매하려면 먼저 5일간 누적 5시간의 모의 거래를 이수해야 계좌 개설이 허용됐다. 당국이 7월에 벌써 이런 극약 처방을 내린 것은, 개인 투자자의 레버리지 포지션이 규제당국이 두려워할 정도로 거대해졌음을 시사한다.
한국자본시장연구원 자료는 더 단호하다. 6월 중순 기준 개인 투자자가 단일 종목 레버리지 ETF에 순매수한 누적 규모가 8조 2000억 원에 달했으며, 이는 해당 상품 운용 총액의 60%를 차지한다. 즉, 레버리지 ETF에 묶인 자금의 6할이 개인 자금이라는 의미다.
이에 이어 7월 하락장에서는 삼성과 하이닉스를 추종하는 14개 개별 종목 레버리지 ETF의 운용 규모가 6월 말 15조 9000억 원에서 9조 3000억 원으로 급감해 41%가 증발했다. 상위 4개 상품은 2주가 채 끝나기도 전에 평가 손실이 8조 8000억 원에 달했다. 이는 단순 조정(반등 준비)이 아니라, 레버리지 포지션이 완전히 매몰된 상황이었다.
개인 투자자층 위에는 또 다른 거대한 자금이 존재한다. 바로 국민연금공단(NPS)이다. 세계 3대 규모 국가 연기금이자 국민의 노후 자금인 만큼, 삼성전자와 SK하이닉스에 얼마나 치중배정했는지 확인할 필요가 있다.
10월 15일 기준, NPS가 5% 이상 지분 보유하고 있는 상장 기업 287곳의 포트폴리오 가치는 6월 말 515조 원에서 333조 원으로 하락해 182조 원, 즉 35%가 감가하였다.
KOSPI는 6월 22일 장 마감 기준 사상 최고치인 9114.00포인트를 달성한 지 불과 석 달 만에, 10월 중순까지 39%나 하락했다. NPS의 포트폴리오는 고점에서 지속적으로 부담을 견뎌야 했으며, 어떤 피크 때도 빠져나가지 못했다.
따라서 한국 정부가 마주한 현실은 이렇다. 백만여 명의 개인 투자자가 레버리지를 들고 고공 행진 중인 종목에 뛰어들었고, 국가 연금 기금은 동일 종목군에 대거 비중을 걸어 깊은 침체에 빠졌으며, 소수의 종목이 KOSPI 시가총액의 반 이상을 차지하고 있다.
이때 미국에서는 민주당이 데이터 센터의 전력 공급과 인허가를 통제할 것이며, 이로 인해 AI 컴퓨팅 확장 속도가 늦춰질 수 있다는 소식이 전해졌다. 주가가 이를 감당하지 못하면서 부정적인 연쇄 반응이 시작되었고, 만약 이 연쇄 반응이 제때 끊이지 않는다면 유동성 경착륙(현금화 경쟁)이 발생할 수밖에 없다. 증권사 담보비율 유지 의무를 면제한 것은 바로 이러한 악순환을 차단하려는 조치였다.
취약한 환율과 외국인 투자자 의존도
한국의 증시는 본질적으로 자본 시장 그 자체를 넘어 사회적 심리의 증폭기 역할을 한다. 한국 사회 전반의 투기적 투자 열기는 전 세계에서 널리 알려졌다.
올해 들어 정확한 AI 메모리 반도체 트렌드에 발맞춘 탓인지, 수백만 평범한 한국인들이 오랜 시간 모은 월급, 결혼 자금, 심지어 빌려온 돈까지 두 종목에 모두 벼르고 있는 실정이다.
하지만 이런 열광은 한국의 정치 논리 안에서 매우 높은 위험 요소로 작용한다. 한국 정가 인사들 누구보다 명확히 알고 있듯, 증시가 붕괴할 경우 촉발되는 민심 폭풍은 그 어떤 외교적 위기보다 직접적이고 치명적이다.
여기에 환율 변수가 추가된다. 한국은 소형 개방 경제 체제이며, 원화는 안전자산이 아니다. 글로벌 리스크 오프 국면이 격화될 때, 외국인은 한국 증시에서 어느 나라보다 빠르게 철수한다. 이때 원화를 매도하고 달러를 매수하면서 환율이 동반 폭락한다.
또한 한국은 에너지와 원자재를 거의 전량 수입에 의존하기 때문에, 원화가치 하락은 곧바로 수입 물가 상승을 유발한다. 주가 하락, 환율 약세, 인플레이션 재발이라는 '트리플 킬' 조합은 한국과 같은 중소형 경제 구조에는 치명타가 될 수 있다.
여기에는 외국인 투자자 의존도라는 또 다른 차원의 논리가 겹쳐져 있다. 2026년 6월 기준으로 외국인 보유 지분은 한국 증시 시가총액의 약 37.8%~38.9%를 차지하며, 이 중 미국 투자자 비중이 약 42%를 점하고 있다.
삼성전자와 SK하이닉스 등 핵심 기술주들의 외국인 보유 비중은 오랫동안 60%를 훌쩍 넘었으나, 8월 초 기준으로 각각 약 46.70%, 50.84%에 머물렀고, 10월 초까지 낮아지는 양상을 보였다.
거래 규모 측면에서 보면 이러한 의존도는 한계를 넘어선 상태다. 10월 14일 기준으로 금년 외국인 투자자의 코스피 메인 시장 순매출 규모는 약 203조 7000억 원에 달하며, 이 중 삼성전자와 SK하이닉스에서만 약 100조 원 이상의 순매출이 발생했다.
국내 자금 여력이 제한된 한국에게 외국인 자금의 유입 없이는 상반기의 폭발적 상승장을 기대하기 어려웠다. 하지만 자금이 들어올 수 있다면 언제든지 이탈할 수 있으며, 한국 증시는 단기 차익 실현을 위한 공간일 뿐 최종 목표지가 절대 아니다.
더 심각한 문제는 한국 개인 및 기관 투자자들이 외국인보다 시장 민감도가 현저히 낮다는 점이다. 외국인은 시장 저점이 형성될 때 선제적으로 진입할 능력을 갖추고 있으나, 이들은 주가가 오르기 시작해 이미 고점에 다다른 상태에서야参戰하며, 이탈하려 할 때는 결국 다른 이들의 청산 포지션을 떠안는 신세에 머무른다.
따라서 정부 관료들이 나서는 이유는 개인 투자자에게만 하는 메시지가 아니라 외국인 투자자를 향한 경고이기도 하다. '달라지지 마라. 기본망에는 이상이 없으며, 우리가 책임지고 지켜내겠다.'는 내용이다.
반도체 생명線과 심층 구조적 불균형
다시 말해 미국의 중간선거는 불과 matchstick에 불과하며, 화마가 통제 불가능한 수준까지 치솟게 된 근본 원인은 한국 경제 구조 자체다.
일본은 자동차, 정밀 기계, 종합상사를 보유하고 있어 TOPIX가 하락해도 도요타와 소니가 일제히 무너지지는 않는다. 미국은 세계 최대의 내수 시장과 기술 생태계를 갖춰 나스닥이 하락하더라도 애플, 마이크로소프트, 알파벳, 메타의 주가가 동시에 반토막나는 일은 일어나지 않는다.
반면 한국은 어떨까? 다른 산업이 없는 것은 아니지만, 반도체 산업에 대한 의존도가 지나치게 크다.
2025년 기준 한국 반도체 수출액은 1734억 달러로, 전체 수출 대비 비중이 24.4%다. 2026년 1월에는 처음으로 30%를 돌파해 31.2%를 기록했고, 5월에는 42.3%로 껑충 뛰며 역대 최고치를 세웠다. 10월 초순에는 반도체의 수출 점유율이 사실상 47%에 육박했다.
즉, 한국의 수출 성장은 칩산업 하나에 전적으로 기대고 있으며, 나머지 모든 품목은 합쳐도 위축되고 있다. 세부 구성을 보면 한국 반도체 수출의 75%가 메모리 반도체이고, 시스템 반도체는 20%, 웨이퍼 및 부품류는 5%에 불과하다.
또 다른 지표로 GDP 성장률을 꼽을 수 있다. 2026년 3분기 한국 GDP는 분기 기준 1.0% 성장했으며, 이는 한국은행의 기존 전망치 대비 거의 세 배 수준이다.这其中 컴퓨터 및 전자 장치 부문(반도체 포함)이 GDP 증가분의 절반 정도를 기여한 것으로 나타났다.
단국의 GDP 성장률의 절반을 한 산업이 책임지는 구조다. 그리고 이 산업의 제품은 메모리 반도체에 지나치게 집약되어 있으며, 주요 고객층은 미국 IT 기업으로 압축되어 있고, 수요 변동은 AI 관련 자본 지출 주기(Capex Cycle)와 완전히 연동되어 있다.
모건스탠리(Morgan Stanley) 데이터에 따르면, 한국의對米 수출 구성에서 자동차 비중은 2024년 36%에서 13%로 하락했고, 반도체는 10%에서 28%로 급증했다. 모건스탠리는 심지어 한국의對미 수출을 미국의 AI 투자 선도 지표로 규정하며, 한국의 수출 동향이 미국의 장비투자 지표보다 1~2개월 앞서 움직인다고 지적했다.
이러한 연관성이 얼마나 강결되어 있는지, 그에 따라 미국 정책 방향이 틀어질 때마다 한국 증시의 진동이 얼마나 컸는지 여실히 입증된다.
긴급 안정화 조치로도 막기 어려운 구조적 통증
同样的policy headwind로 증시가 급락했지만, 타 시장들의 하락은 하락대로 진행되었음에도 불구하고 정상적인 매매와 헤지 활동은 지속되었다.
유일하게 한국만이 급락하자 부총리가 나섰다. 금융위도 공지를 내고, 거래소는 프로그램을 차단했으며, 증권사에는 강제 Liquidation을 금지하도록 했다. 이는 시장을 안정시키려는 조치가 아니라, 이미 붙은 불을 끄는 긴급 대처에 불과하다.
단일 수출 산업에만 과도하게 베팅한 대가는 무엇인가. 미국이 재채기를 해도 한국이 중증 폐렴을 앓는 구조다. 더구나 이번엔 미국의 행동이 단순 재채기가 아니라, AI 인프라의 허리를 걷어차는 것과 다름없다.这种情况下 한국이 불안해하지 않을 수 있겠는가.