모건스탠리 리포트 분석: 기관, 여전히 매그니피션 세븐에 124bp 과소배정…메모리·반도체 장비로 중수익 집중
2026년 3분기 말 기준, 미국 능동형 운용기관들의 7대 기술 거인(Mag 7)에 대한 평균 저배분률은 124bp였으며, 이는 전분기 말 129bp에서 5bp 축소된 수치이다.
모건스탠리의 에릭 우드링(Erik Woodring) 분석가 팀은 11월 17일 보고서에서 상위 100개 능동형 운용기관의 미국 대형 기술주 28종에 대한 13F 보유 현황을 추적했다. 해당 행은 기관 자금이 3분기 동안에도 스토리지와 반도체 장비 등 AI 컴퓨팅 병목 구간에 여전히 무게를 실었고, 전통 소프트웨어 주식에는 대규모로 저배분했음을 발견했다고 밝혔다.
보고서는 역사적 정량 백테스트를 인용하며, 시가총액과 실적 초과 요인을 배제했을 경우 능동형 기관이 더 깊이 저배분한 주식일수록 이후 상당한 평균회귀 상승 동력이 작용함을 지적했다.
Mag 7 전반 여전히 저배분 상태, 테슬라만 유일한 과배분 종목
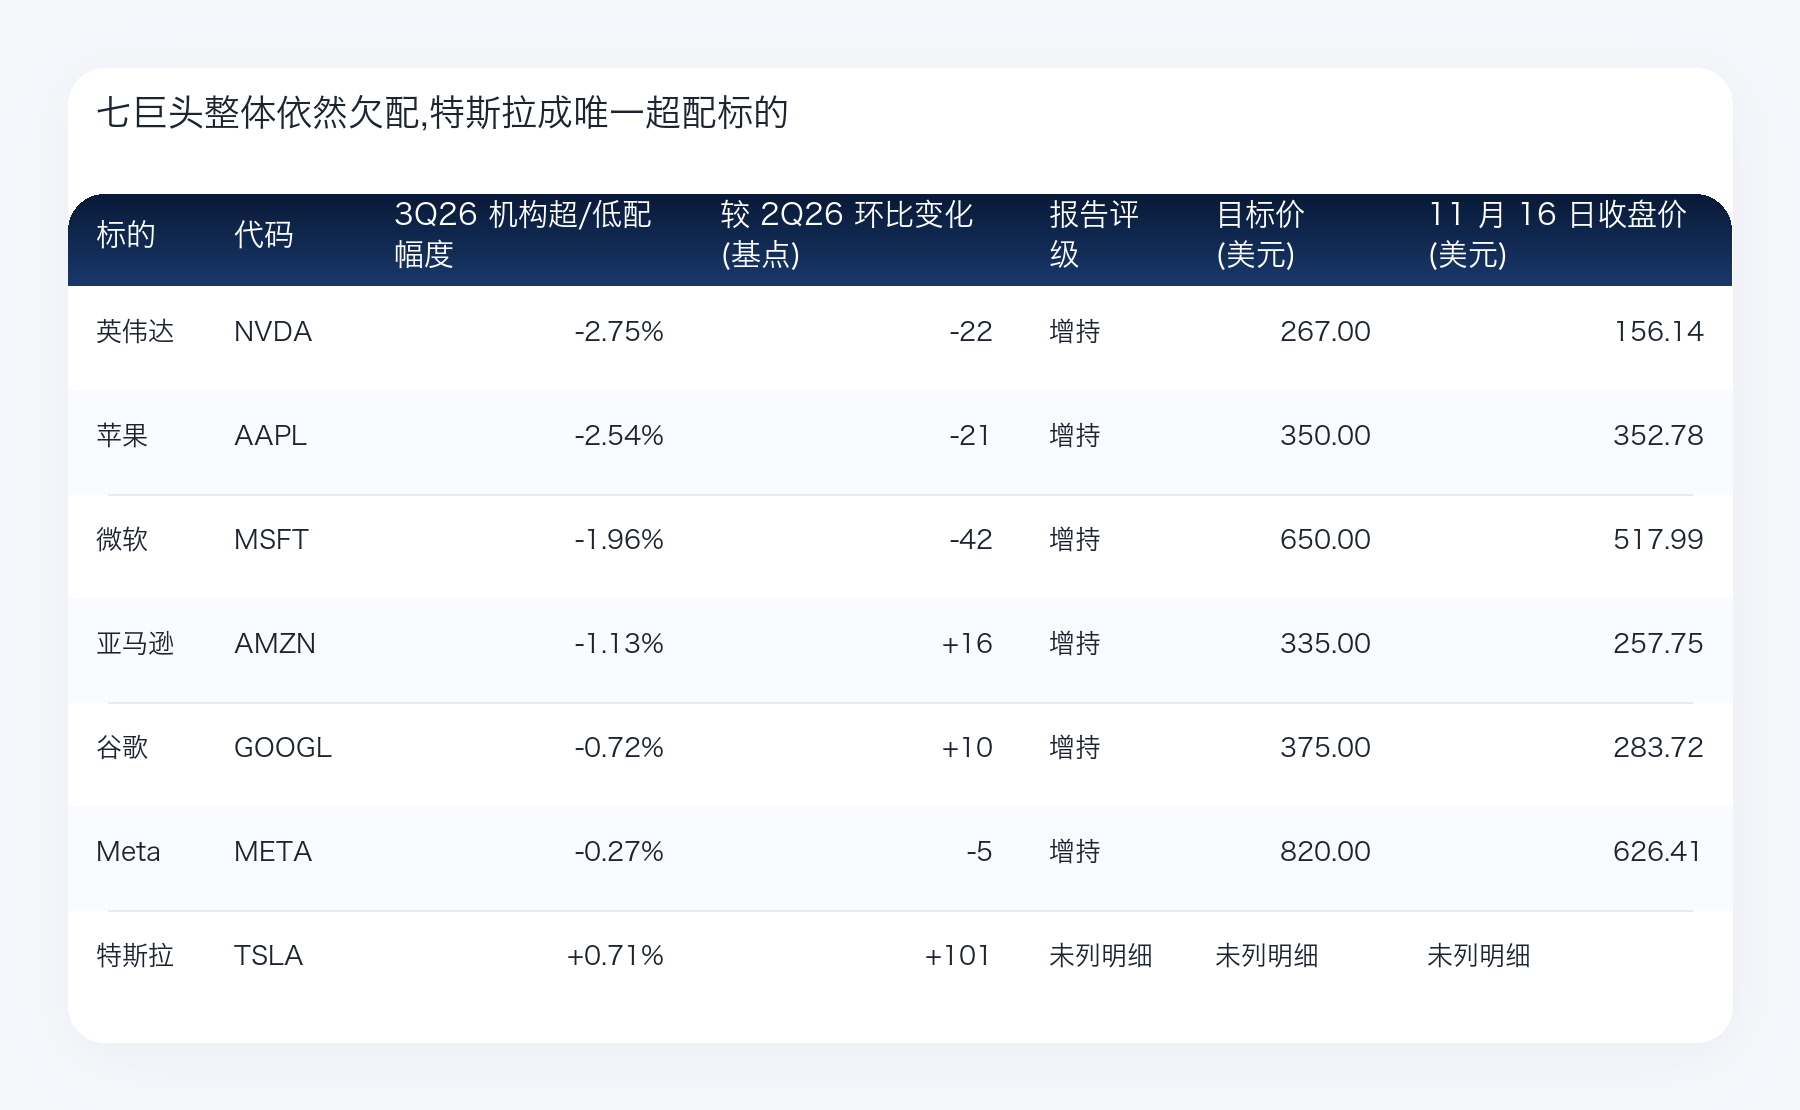
3분기 동안 능동형 기관이 Mag 7에 대한 추가 매수 속도가 S&P 500 지수의 가중치 변동보다 약간 높았음에도 불구하고, Mag 7 전체적으로는 뚜렷한 저배분 상태를 벗어나지 못하고 있다.
엔비디아(NVDA)의 3분기 말 저배분률은 22bp 확대되며 -2.75%를 기록했고, 이는 역대 최고 수준의 저배분치를 기록했다. 애플(AAPL)과 마이크로소프트(MSFT)가 뒤를 이었으며, 각각 저배분율이 -2.54%, -1.96%였다.
Meg 7 중 유일한 예외는 테슬라(TSLA)다. 기관들의 테슬라 상대 배분 비중이 3분기 동안 101bp 크게 상승하며 저배분에서 +0.71%의 과배분으로 반전됐다.
모건스탠리는 3분기 말부터 지금까지 엔비디아 주가가 45일 만에 32% 하락하는 동안 동일 기간 애플 주가는 6% 상승했다고 지적하며, 현재 시점에서는 이미 애플이 엔비디아를 대신해 능동형 기관들에게 가장 깊게 저배분되고 있는 기술주가 되었을 가능성이 높다고 설명했다.
자금 스토리지 및 반도체 장비 집결, 전통 소프트웨어주는 외면
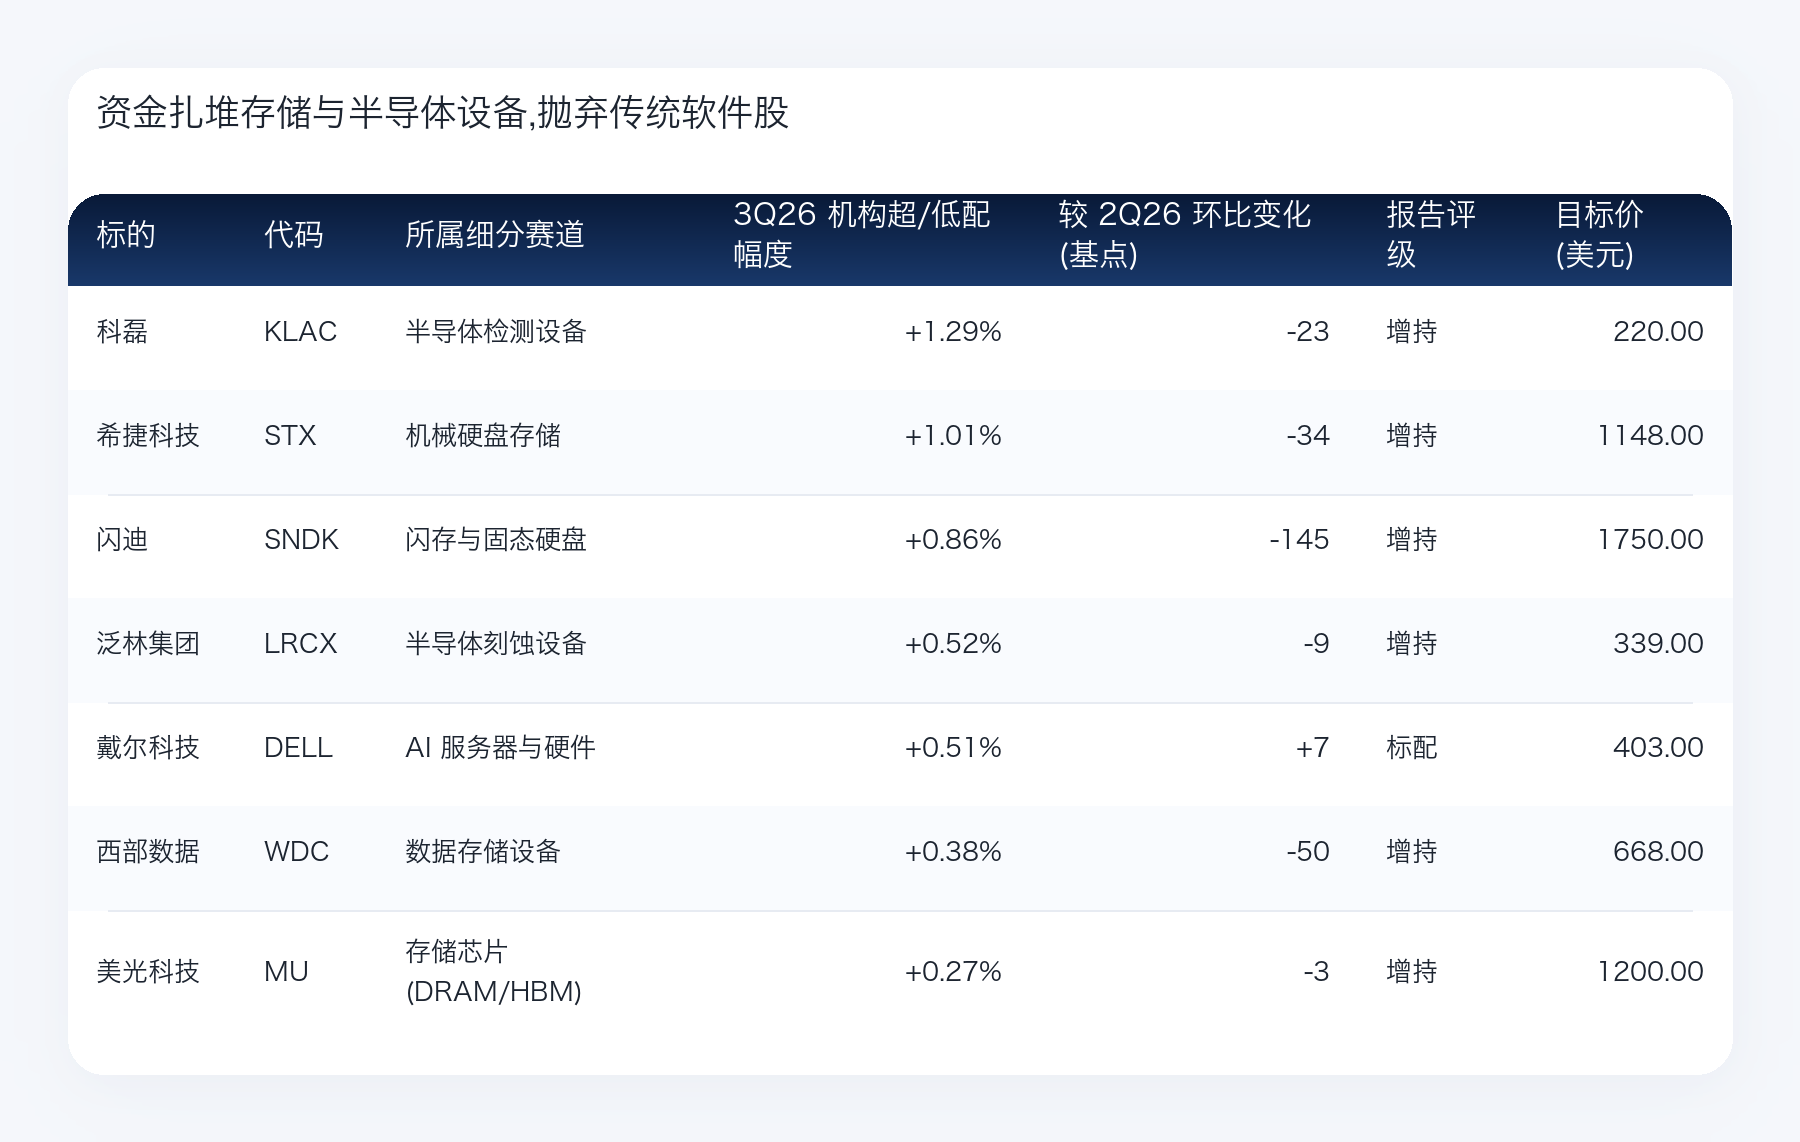
Meg 7 제외 대형 기술주 21종을 대상으로 3분기 말 능동형 기관들의 평균 과배분률은 28bp였으며, 이는 분기말 39bp보다 11bp 소폭 하락한 수치다.
자금 분포는 뚜렷한 '하드웨어 병목구간 중시, 소프트웨어 적용 경시' 양상을 띠고 있다. 3분기 말 과배분 비율이 가장 높은 상위 3대 기술주는 모두 웨이퍼 검사 장비와 데이터 저장 분야에 편중되었으며, 이들은 각각 KLA(KLAC), 시게이트(STX), 샌디스크(SNDK)다.
다만 일부 메모리주의 포화 현상은 3분기 말 들어 약간의 이완 징후가 보이기 시작했다. 스토리지 및 하드디스크 드라이브(HDD) 섹터 전반의 과배분률은 3분기 대비 41bp 감소한 0.63%를 기록했다. 특히 샌디스크는 분기 내 과배분률이 145bp 줄었고, 웨스트데이터(WDC)는 50bp 축소했다.
스토리지 장비를 둘러싼 과열 양상과 대조적으로 전통 소프트웨어 섹터는 상대적으로 냉온한 모습을 보였다. 마이크로소프트를 제외한 나머지 6개 모니터링 대상 소프트웨어주들의 3분기 말 평균 과배분률은 고작 0.26%에 그쳤다.
파타이(PANW), 어도비(ADBE), 오라클(ORCL), 서비스나오(NOW)의 과배분률은 모두 0.20% 미만이었다. IBM의 경우 -0.06%의 저배분 상태를 보였다. 모건스탠리는 3분기 말의 이러한 극단적으로 포화된 포지션 구조가 4분기 진입 이후 반도체 및 인프라 관련주가 소프트웨어주를 하회하는 주요 요인으로 작용했다고 강조했다.
리서치 의견
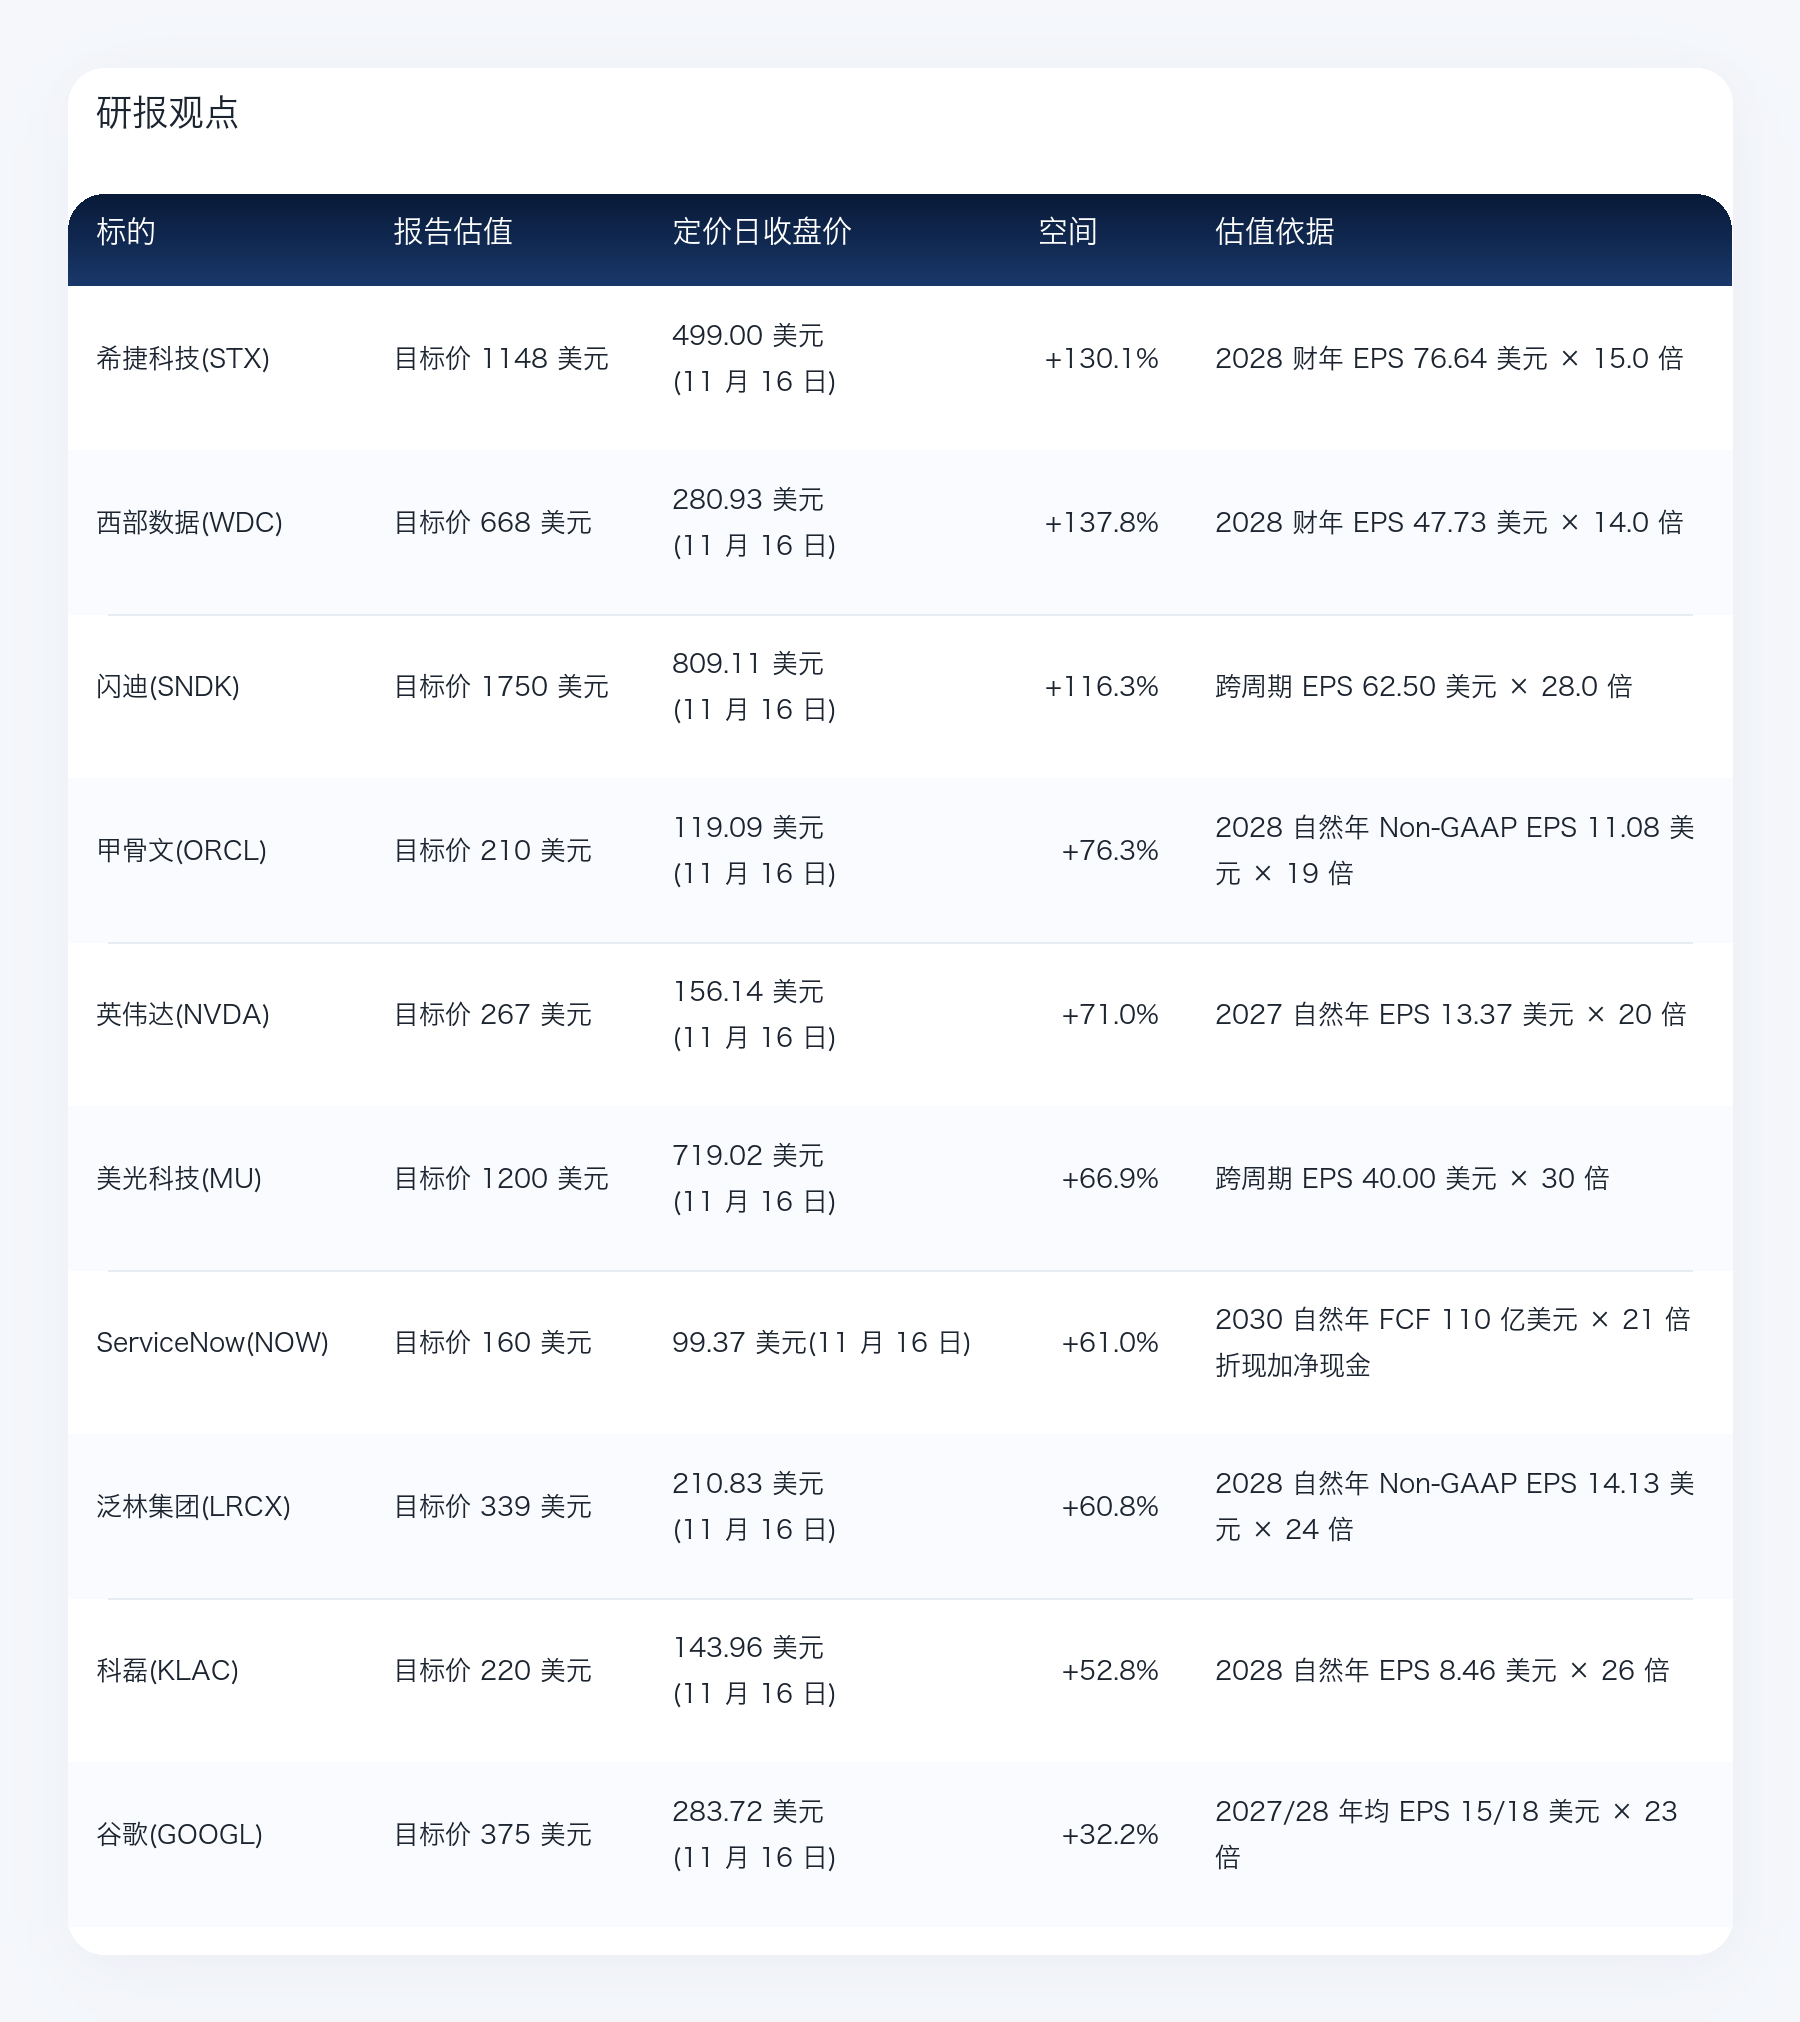
본 문서는 차오샹 리서치가 제3권 증권사 리서치 보고서를 정리 및 해석한 것이다. 본문에 인용된 등급, 목표 가격, 이익 예측 및 관련 판단 등은 모두 해당 증권사 분석가의 관점으로, 소속 기관의 입장만을 대변할 뿐 차오샹 리서치의 견해를 대변하지 않으며 어떠한 투자 조언으로도 사용되어서는 안 된다.
시장에는 위험이 따르며, 투자 결정은 독자적으로 내려져야 한다. 본 콘텐츠는 어느 증권 매매의 근거로 간주되어서는 안 된다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo