미래 은행의 두 가지 최종 패러다임, Revolut와 Nubank의 파노라마식 대결
작성자: Insights4VC
편집: TechFlow
TechFlow导读: 지난 10년간 글로벌 핀테크 사이클 속에서 유럽의 Revolut와 라틴아메리카의 Nubank는 각각 상이한 폭발적 성장 경로를 걸으며 차세대 디지털 뱅킹의 두 가지 대표 패러다임으로 부상했다. Revolut는 다변화된 수수료 서비스, 고빈도 외환 거래 및 암호화폐 자산 혁신을 기반으로 전 세계적으로 신속하게 사업을 펼쳤으며, Nubank는 막대한 오프라인 지점 미사용 신용카드 고객 기반, 두터운 현지 예·대출 마진, 극도로 낮은 서비스 비용 등을 토대로 높은 진입 장벽을 갖춘 수익 엔진을 구축했다.
본 리서치 보고서는 Revolut와 Nubank의 2026년 말 기준 재무 실적, 대차대조표 구조, 운영 인가 확장 및 스테이블코인 국제화 전략을 포괄적으로 정리한다. 양사의 기업 가치 배수, 신용 위험 노출 규모, 규정 준수 및 감독 차원의 근본적인 로직을 심층 파헤침으로써 향후 글로벌 디지털 은행업의 비즈니스 궁극상과 체인 상의 새로운 패러다임을 이해하는 데 무게감 있는 실증적 참고 자료를 제시한다.

방법론 설명: 본 보고서는 Revolut와 Nubank의 최신 업무 진행 상황, 재무 실적, 국제화 확장 경로 및 디지털 자산 전략을 체계적으로 정리하는 것을 목적으로 하며, 양사의 밸류에이션 수준을 직접 비교하거나 평가하는 것은 아니다.
보고서에 제시된 각종 재무 및 운영 지표는 주로 배경 참고용이며, 양사가 보고서 통계 기간, 회계 기준, 통계 방식 및 근본 비즈니스 모델에서 객관적 차이를 보이기 때문에 관련 데이터는 절대적인 비교 가능성을 갖지 않는다.
Revolut는 11월 4일 자사 기업 가치가 $1,150억에 도달한다고 확정했다. 이에 앞서 동사는 Glade Brook, Coatue, Durable Capital Partners, T. Rowe Price Associates, Baillie Gifford 등 유명 기관들이 참여한 주식 이전 거래를 완료했다.
이 최신 기업 가치는 2025년의 $750억 대비 53% 급등했으며, 2024년 달성했던 $450억 대비해서는 150% 이상 증가한 수치이다.
이번 거래는 2차 시장 내 기존 보유주식 양도에 해당하며, 즉 기존 주주가 일부 지분을 매도하는 형태로 Revolut가 새 일차 시장 신규 발행 자금을 조달하는 것은 아니다. $1,150억이라는 숫자는 양수 간 합의된 기업 가치 반영 가격이지, 회사 실제 입금액을 의미하지 않는다.[1]
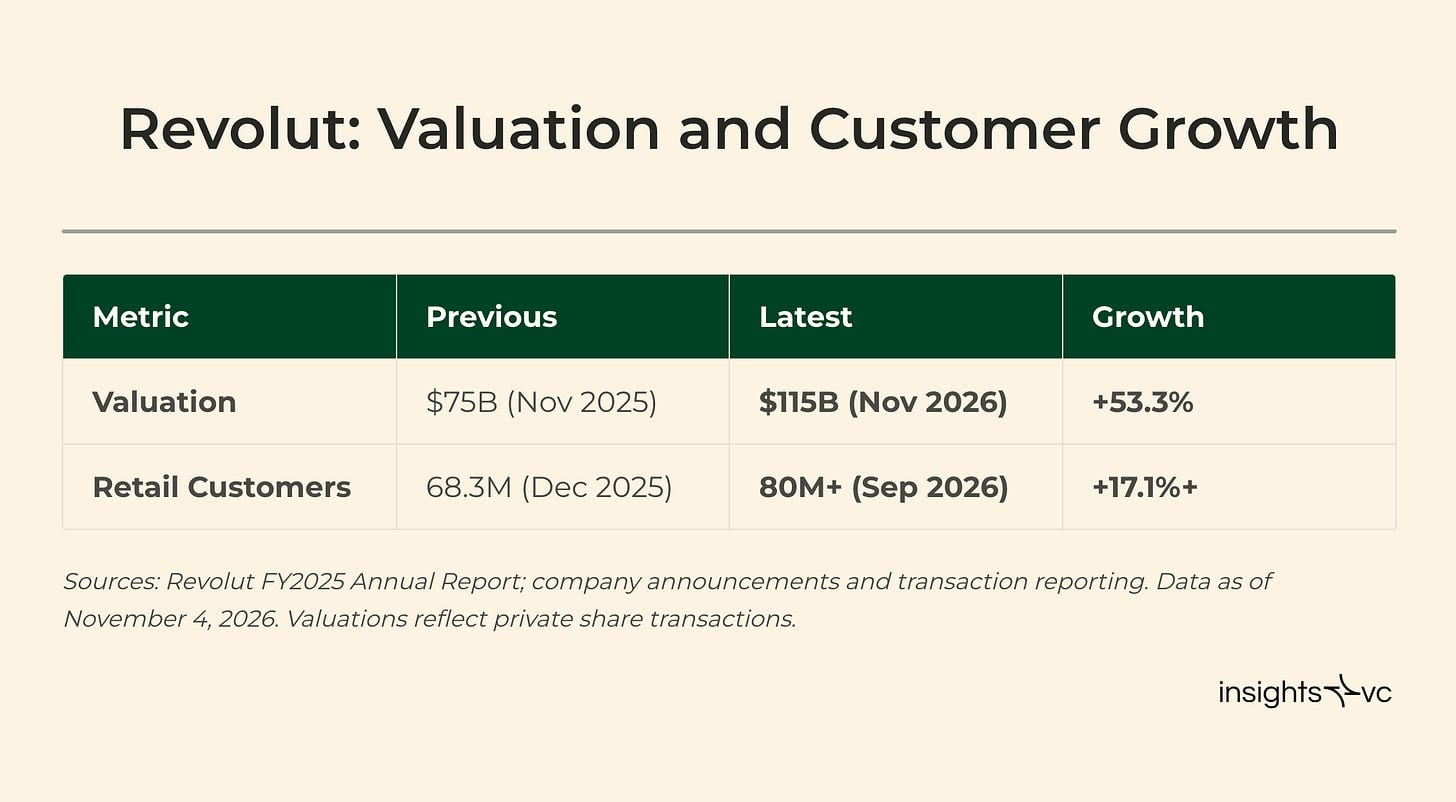
그림: Revolut 연도별 기업 가치 상승 곡선 및 2차 시장 거래 가치 추이
저희가 3월에 이전 Revolut 리서치 보고서를 발표한 이후, 시장 구도는 현저한 변화를 겪었다.
동사는 은행 인가 사업을 여러 신규 시장에 확장했고, 추가 핵심 규제 승인을 획득했으며, 글로벌 고객 규모를 2025년 말 6,830만 명에서 8,000만 명 이상으로 대폭 확대했다.
Revolut의 2025년 전체 기간을 아우르는 최신 감사 재무제표는 동 사업체의 강력한 수익 창출 능력을 충분히 입증한다.
영국파운드 기준으로 계산할 때, 동사의 연간 매출은 전년 대비 46% 성장하여 45.2억 파운드(약 $60억)로 올랐다. 세전 이익은 17.1억 파운드(약 $23억)에 달했고, 당기 순이익은 13.1억 파운드(약 $17억)를 기록했다.[1, 2, 3]
2025 회계연도 중, 신용카드 결제 부문 매출은 약 $13억, 멤버십 구독 수입은 $9.36억, 자산관리 부문 기여도는 $8.76억, 외환 거래 부문 수입은 $8억이었다.
지적해야 할 점은 자산관리 섹터에는 전통 증권 및 원자재 등 비암호화폐 업무도 포함되므로, 이를 모두 디지털 자산 공헌으로 돌리면 암호화폐의 현금화 기여도를 과대평가할 수 있다.
이자 수입은 9.74억 파운드(약 $13억)이며, 여기서는 Insights4VC 초기 기고문에서 사용된 달러 표기를 수정하였다.
영국파운드 재무제표를 근거로 산출할 때, 수수료 등 비이자성 수입은 합계 총매출의 약 76%를 차지한다. 사업부문 기준에서는 기업 부문 Revolut Business가 총 수입의 16%를 기여했다.[2, 3]
멤버십 구독은 회사에 안정적인 정기 수익 흐름을 제공하며, 카드 결제, 외환 및 자산관리 수익은 사용자들의 높은 빈도 활동도에 직접적으로 좌우된다.
이자 수입은 예금 이자 지급율과 이자생성자산 수익률에 대한 민감도를 도입한다. 비록 동 은행이 다변화된 수입원을 확보했으나, 업무의 분산화는 각 섹터가 동일한 회복탄력성을 갖추었음을 의미하지 않는다.
반올림되지 않은 영국파운드 재무 데이터를 기준으로 산출하면, 2025 회계연도 순이익률은 28.9%로, 시장에서 더 자주 인용되는 37.9% 세전 이익율을 하회한다. 두 수치 모두 성숙 단계의 연간 실적을 대상으로 한 것으로, 신설 은행 법인의 수익성에 직접 적용할 수 없다.[2]
외부가 주목하는 $675억 고객 자산 총액은 실제로 여러 가지 다른 법적 구조 편성을 포괄한다.
그 하단 대응되는 501.83억 파운드 자산 중에는 361.43억 파운드의 온발란스 법정화폐 잔액과 140.40억 파운드의 제휴 은행 예금 및 유연 현금 펀드가 포함된다.
온발란스 법정화폐 잔액 중 271.94억 파운드는 고객 은행 예금 계좌에 해당하고, 89.49억 파운드는 전자화폐이다.
이 집계 지표는 주로 Revolut 생태계 내 자금 유통 범위를 반영할 뿐, 모두 신용대출에 직접 사용할 수 있는 예금보호 대상 자금 풀은 아니다.
공식 공개된 6.2% 예대비율은 총 대출과 온발란스 고객 예금을 기준으로 산정되었으며, 명시된 제휴 기관 예금 및 뮤추얼 펀드를 완전히 배제한다.[2]
2025년 12월까지 Revolut가 공개한 신용 자산 포트폴리오 규모는 약 $29억이며, 현금 및 국채 등 고유동성 투자는 총자산 중 약 90%를 차지한다.
이러한 대차대조표 구조는 동사가 극소한 소비 신용 부실 위험만 부담하면서 어떻게 폭넓은 수익을 챙겨내는지를 명확히 설명해준다.
그러나 동시에 이는 동사의 수익성 수준이 거시적 금리 변동, 플랫폼 거래 활성도 및 고객 획득 비용 지출에 크게 의존함을 의미한다.
그룹 차원 자본 자원은 49억 파운드로, 전부가 코어티어1(CET1)로 분류된다. 이 지표는 개별 브라질 은행 자회사의 자본충족율과 단순히 기계적으로 대조할 수 없다.[2]
또 다른 기준 조정 사항은 사용자 유착도 해석에 직접 관여한다. 2025년 중, 동사를 주거래계좌로 이용하는 사용자 수는 전년 동기 대비 45% 성장했다.
이는 Revolut 전반 고객군 중 45%가 동사를 주거래은행으로 삼고 있음을 뜻하지 않는다(지난 3월 보고서에서 존재했던 오독 사례).
두 가지 투자 논리는 완전히 다르다. 주거래 계좌 사용자 기반의 빠른 성장은 확실히 고무적이지만, 외부에서는 이를 근거로 총고객 중 실제 침투율 및 대응 수익 기여 비중을 추론할 수 없다.[2, 3]
은행 License 취득은 점진적으로 Revolut의 글로벌 야망을 뒷받침한다. 동사의 11월 공식 공고는 2026년 내 영국, 멕시코, 호주, 뉴질랜드에서 정식 업무를 펼친 은행 서비스를 열거했다.
뉴질랜드 규제 기관은 11월 3일 동사의 은행 등록 인가를 확인했으며, Revolut는 즉시 당일 현지 은행 상품 출시를 시작했다.
스위스 업무는 현재 인가 신청 단계에 머물렀다. 회사는 9월 16일 향후 5년 내 1.5억 스위스프랑 이상 투입을 약속했으나, 인가 심사는 아직 진행 중이다.[1, 4, 5]
또한 Revolut는 프랑스와 콜롬비아에서도 풀펌 인가를 획득했다.
8월 획득한 프랑스 인가는 리투아니아 외 지역에 두 번째 유럽 은행 허브를 형성케 했으며, 서유럽 핵심 고객층을 단계적으로 이전할 계획이다.
9월 콜롬비아 인가가 승인되었으며, 현지에는 이미 약 20만 명의 사용자가 대기 목록에 있으며, 2027년 정식 출점이 예상된다.
이 두 가지 핵심 License는 잠재적 업무 공간을 크게 넓혔으나, 현재는 아직 성숙한 수익 창출 규모로 이어지지 않았다.[29]
미국 시장에서 OCC는 9월 2일 승인문을 발급했으며 Revolut는 9월 3일 이를 발표했다. 이는 조건부 preliminary approval을 얻은 것이며, 향후 일련의 규제 심사 및 운영 기준 충족이 필수적이다.
아르헨티나 쪽에서는 9월 24일 공고가 Banco Cetelem 인수 관련 규제 허가안을 다룬다. 해당 절차는 인수 승인, 거래 정산, 후속 정식 고객 대상 업무 전개를 세 가지 독립 단계로 명확히 구분한다.
위와 같이 단계적 진전을 보인 모든 국가를 완전 출점한 성숙은행으로 간주한다면, 동사의 실제 글로벌 유통망을 과장하는 것이 될 것이다.[6, 7]
지역 초월 속전속결 확장은 동시에 규정 준수 및 리스크 컨트롤 거버넌스 부담을 가중시켰다.
10월 27일 로이터통신은 영국 FT 기사를 인용해 영국 PRA가 동사의 제품 승인 메커니즘을 검토 중이라고 보도했으며, 기타 독립 언론들은 제166조 독립 전문가 심사 메커니즘 도입 사실을 보도했다.
이전에 FT 역시 ECB가 제품 승인 결함 사유로 2025년 동사에 규제 조치를 취했다고 밝힌 바 있다.
객관적으로 명확히 해야 할 점은, 이러한 통보는 일상적 규제 개입 조치에 해당하며, 최종적인 위반 규정이나 최신 규제 벌금 처분이 아님을 지적한다.
하지만 비즈니스 차원에서 신규 상품 런칭에 대한 규제 강화는 은행 License를 실제 영업수익으로 전환하는 속도를 직접 제약할 것이다.[8, 9]
Revolut의 암호화폐 업무 License 또한 고도의 지역 특색을 보인다.
10월 19일 Gibralta 지사가 DLT 규제 License를 획득했을 때, 동사는 암호화폐 사용자가 1,600만 명을 돌파했다고 발표했다.
EEA 지역 내 관련 업무는 Revolut Digital Assets Europe가 MiCA 규제 프레임워크 아래 통일된 규정 준수 운영을 진행한다.
Gibraltar License는 주로 동사의 글로벌 확장을 위한 또 다른 실체 교두보를 마련해 줄 뿐, 모든 주권 국가에 무제한 서비스를 제공하는 면허를 의미하지 않는다.[10]
유로 스테이블코인 EURR 출시 동사는 암호화폐 영역을 거래 브로커 외로 더욱 깊게 확장했음을 표시한다.
해당 프로젝트는 8월 8일 공개되었으며, Ethereum 네트워크 상 덴마크, 폴란드, 포르투갈의 자격 충족 고객들을 대상으로 단계별 파일럿 테스트를 진행했다.
Stripe 계열 Bridge Building이 발행사역을 맡았으며, Revolut는 프론트엔드 브랜드와 막대한 Distribution Channel을 제공한다. 핵심 사용처는 유로, 크립토 액세스와 외부 셀프코스디 지갑 간의 원활한 상호 이전이다.
현재 공식 공고나 연간 보고서를 불문하고 EURR의 실제 유통량, 결제 정산 규모, 독자 수익 실적은 명시되지 않았으며, Revolut의 레이어베이스 준비금 이자 수익 분배 비율도 공개되지 않았다.[11]
Nubank이 구축한 수익 엔진
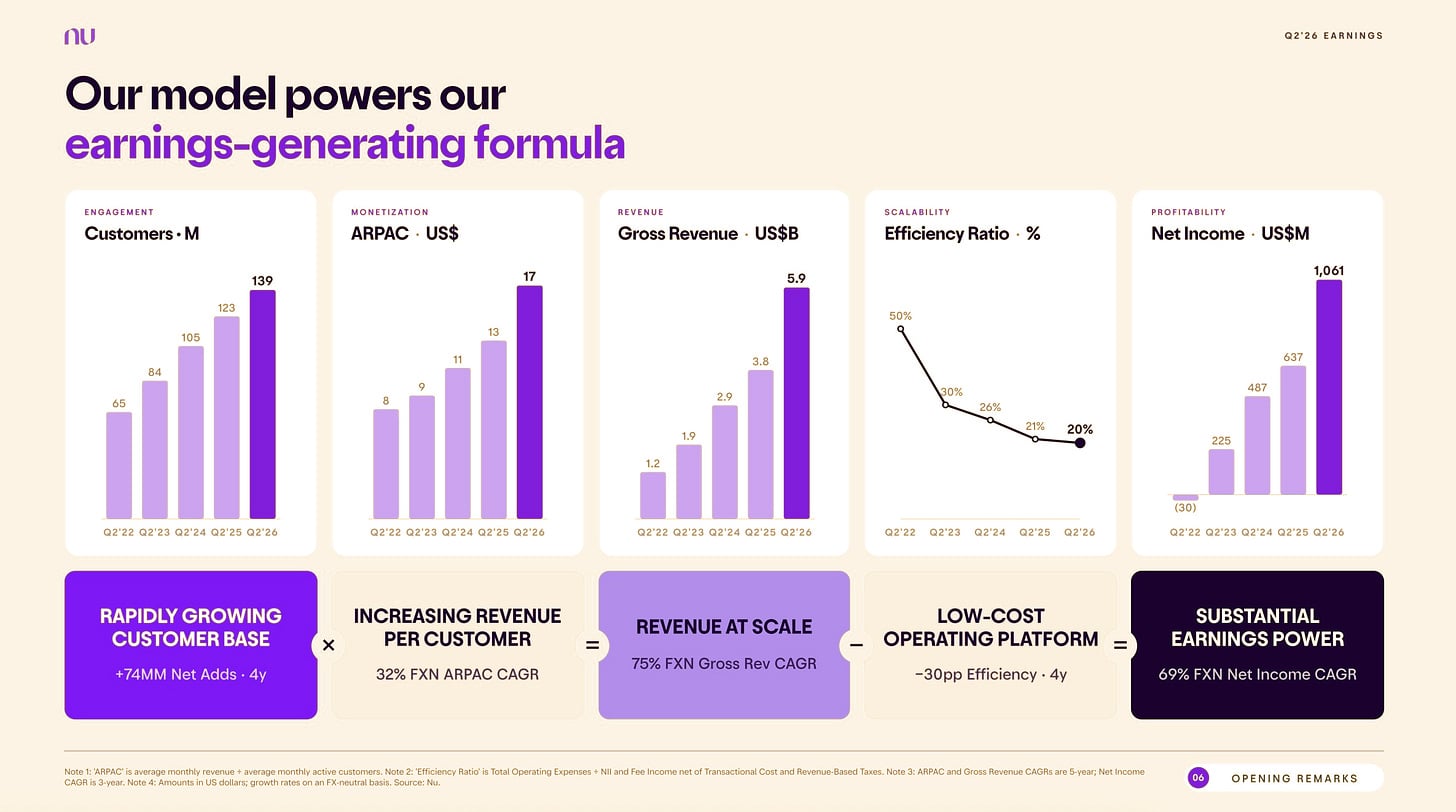
그림: Nubank 핵심 재무 데이터 및 라틴아메리카 사용자 침투 현황
통계 기준 시점에서 Nubank 모회사 Nu Holdings가 최근 공개한 2026년 2분기 재무제표에 따르면, 글로벌 총 고객 수는 이미 1.389억 건에 도달했다.
이 중 브라질 현지 본거지는 약 1.18억 건, 멕시코 시장은 1,580만 건을 돌파했으며, 콜롬비아 시장은 500만 건을 넘겼다.
후속 9월 공고는 라틴아메리카 전역 사용자 규모가 1.4억 문턱을 깼다고 추가로 확인했다. 본문 후반 인용 핵심 운영 비율은 모두 6월 말 재무 공개를 기준으로 한다.[12, 14, 19, 28]
플랫폼 월평균 활성 사용자 비율은 83.5%에 달했으며, 브라질 시장에서는 86%를 초과했다.
Nubank의 활성 고객 통계 기준은 매우 엄격하다: 지난 30일 동안 실제 수익 창출 행위가 발생해야 하며, 단지 앱을 열고 로그인하는 것만으로 인정되지 않는다.
2분기 단건 고객 월평균 수입은 $17.1로 상승했으며, 월평균 단건 고객 서비스 비용은 약 $1에 불과했다.
유의할 점은 이 서비스 비용 지표가 거래 처리, 고객 지원 및 일상 유지보수 비용만 포괄하며, 대출 신용 부실 손실 및 종합 관리 경비 등 막대한 핵심 지출은 배제했으므로, 단순 차감으로 실제 단건 고객 순이익을 도출할 수 없다는 점이다.[12, 16]
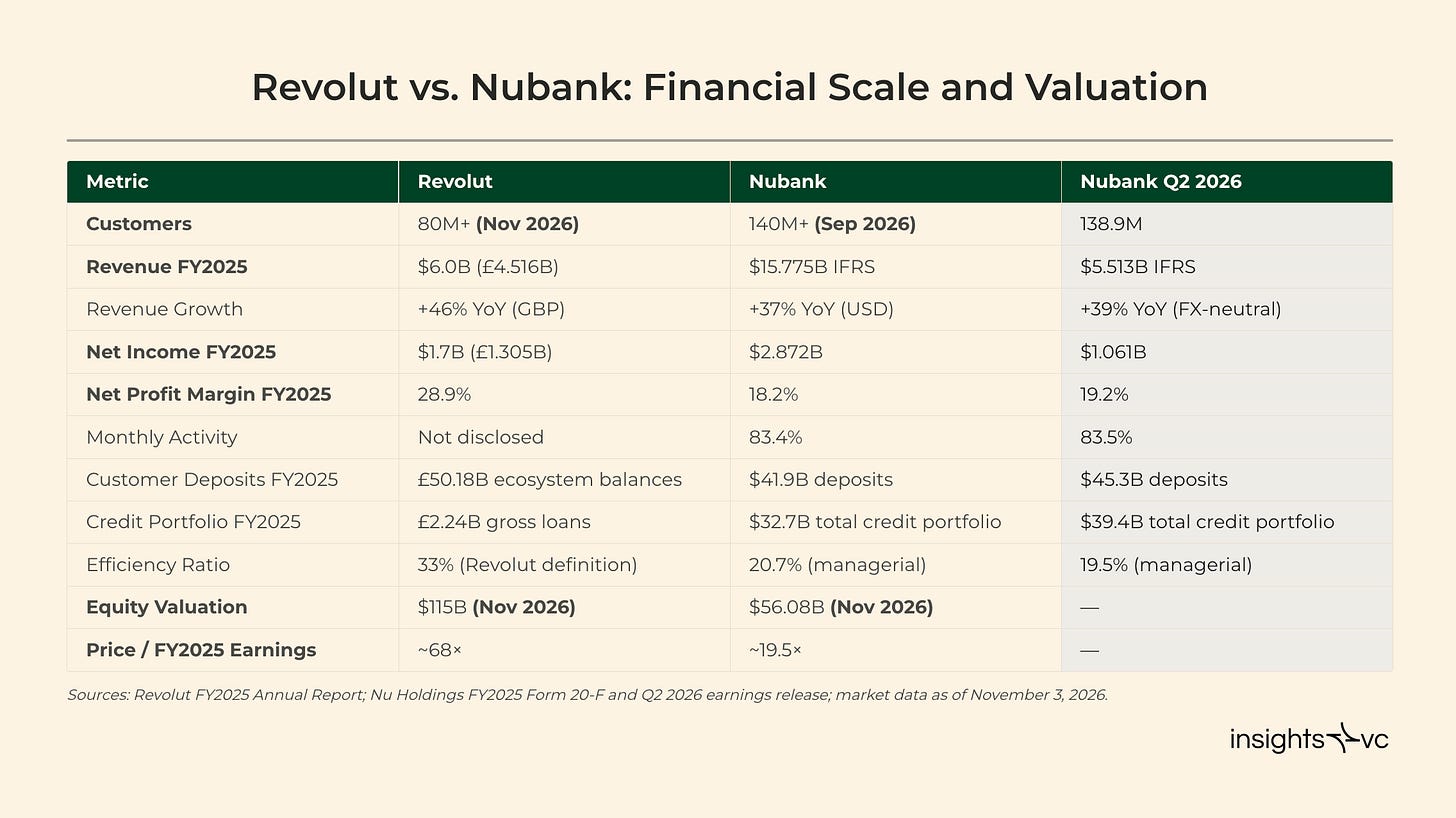
그림: Revolut와 Nubank 고객 규모, 활성도 및 단건 고객 Monetization 지표 수평 비교
Nubank이 채택한 경영진 회계 기준 하에서 2분기 매출은 $58.76억에 달했으며, 환율 변동 제거 고정환율 기준으로는 전년 대비 39%, 전분기 대비 6% 성장했다.
공개된 명목 달러 금액으로 직접 환산할 경우, 전년 대비 및 전분기 대비 증가는 각각 55.8%, 10.5%에 도달한다.
분기순이익은 $10.61억이며, 고정환율 기준 전년 동기 대비 49% 성장했고, 명목달러 계산 시 증가는 66.6%에 이른다.
환율 환산 효과는 두 가지 통계 기준 간 현저한 성장률 격차를 유발하는 핵심 근원이다.[12]
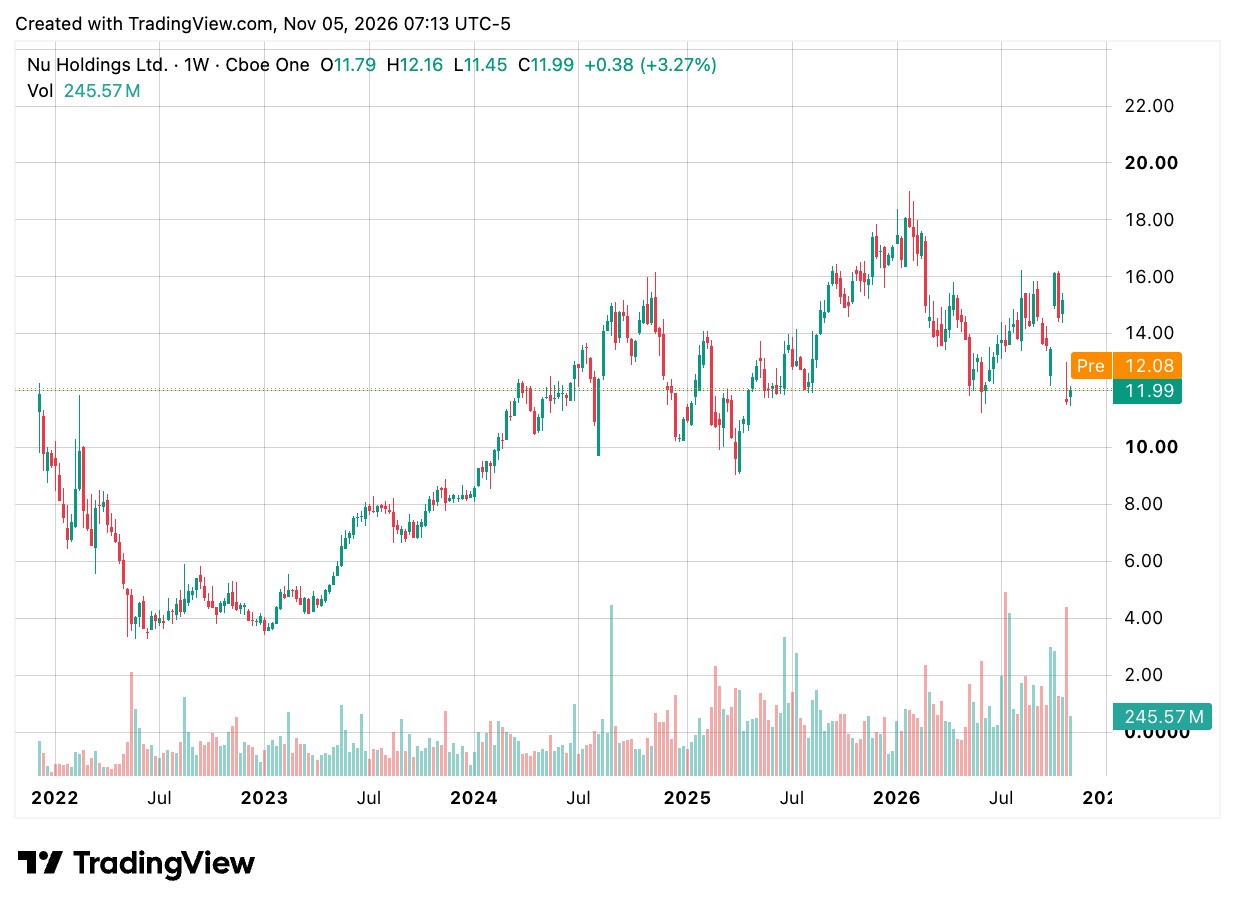
그림: Nubank 모회사 Nu Holdings의 NYSE 공개 거래 추이
경영진 계정 기준 및 IFRS 조정의 실제 로직
IFRS 기준 하에서 Nu의 총매출은 $55.132억이다: $47.606억의 이자수입 및 금융상품 순이익, 그리고 $7.526억의 수수료 및 커미션 수입을 포함한다.
그러나 공개된 경영진 보고서에서는 총매출이 $58.757억으로 조정 인상되었다.
공식 보고서 Bridging 항목은 $3.624억의 순 조정액을 반영하며, 여기에는 신용 조정이 $6,490만, 준비금 이자세전 조정 $2.338억, 커미션 수입 조정 $6,380만이 포함된다.[12]
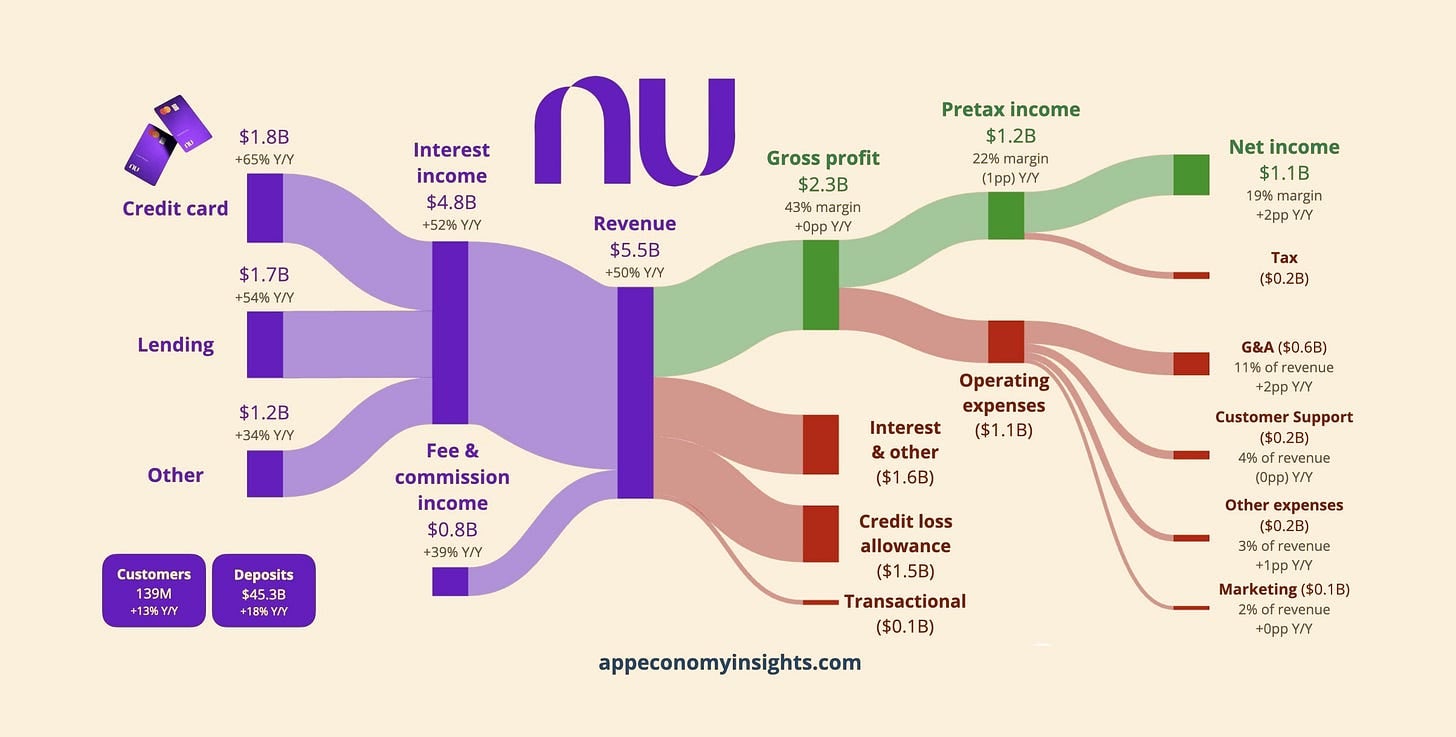
그림: Nubank IFRS 및 경영진 재무 지표 조정 브릿지 분해
조정 영향은 매출 하부의 각종 비용 상세내역까지 추가로 확산된다.
자금비용은 $15.567억에서 $13.721억으로 조정되었고; 신용비용은 $14.822억에서 $16.908억으로 증가했으며; 거래비용은 $1.278억에서 $1.308억으로 미세조정되었다; 직접비용에는 $2.409억의 순환경세가 새로 추가되었다.
이에 따라 당기매출총이익은 $23.465억에서 $24.411억으로 늘었고, 영업비용은 $11.056억에서 $8.062억으로 감소했으며, 세전이익은 $12.363억에서 $16.303억으로 상승했다.
법인세 비용도 상응하여 $1.752억에서 $5.692억으로 높아졌고, 최종적으로 지배기업지분순이익은 $10.611억로 동일하게 유지되었다.
이러한 회계과목 재분류 및 유효세율 조정은 경영진 총수입, IFRS准则 매출, 순이자수입 세 가지가 절대로 혼동되어서는 안됨을 깊이 있게 보여준다.[12, 15]
2분기 Nubank는 약 $37억의 순이자수입을 실현했으며, 순이자마진(NIM)은 놀라운 22.9%에 달했고, 위험조절 후 순이자마진은 여전히 12.4%에 이르렀다.
경영진 기준 Gross Margin 구성에서 신용업무 기여도는 41%, 준비금 수익은 34%, 수수료 커미션은 25%를 차지한다.
강조해야 할 점은, 상기 비율은 Gross Margin 기여도이지 매출 점유율이 아님을 지적한다.
준비금 이자와 커미션은 대부분의 안정적인 Gross Margin을 구성하나, 신용업무는 여전히 실적 변동성 중 대부분 Risk Exposure를 주도한다.[14]
동사의 $394억 총 신용자산 중 신용카드 Overdraft 잔액은 약 $260억, 무담보 개인 신용대출은 $103억, 담보대출은 $31억이다.
고객예금 총액은 $453억에 도달했으며, 종합이자부채비용은 브라질 은행간 금리의 88% 수준으로 유지된다.
이러한 상대기준 자금비용 메커니즘과 절대금리 환경은 완전히 상이하다: 라틴아메리카 현지 고금리 환경은 한편으로 유예자금 수익을 견인하는 동시에 은행 부채비용 및 차주의 부채불이행 상환 부담도 가중시킨다.[14]
연초순 ROE 33%가 극히 눈에 띄지만, 신용품질 지표는 여전히 신중하게 접근해야 한다.
Nubank가 공개한 소비신용 연체율은 차별화 추세를 보인다: 15~90일 단기 부실대출율은 개선되어 4.8%로 하락했지만, 90일 이상 연체 부실율은 6.9%까지 치솟았다.
경영진은 단기 개선 요인을 주로 계절적 요소로 돌렸으며, 적극 고위험 차주 층을 확장했다는 점을 솔직히 인정했다.
Sensitivity 계산에 따르면, 만약 2분기 $16.91억의 신용비용이 10% 상승할 경우, 기타 조건 불변 시 약 $1.69억의 세전이익을 잠식할 것이며, 이는 경영진 세전이익의 10%에 해당한다. 이는 Scenario Calculation이며 Loss Forecast가 아니다.[12, 14]
자본충족율은 또다른 주요 제약 요소를 구성한다. 그 브라질 규제금융 연합체의 6월말 CET1 비율은 11.9%, 총자본충족율은 15.7%로, 전년 12월말 13.0% 및 16.6%보다 모두 하락했다.
해당 연합체는 현지 규제 기준을 준수하나, 신용위험가중자산(RWA)의 지속적 팽창은 고속 대출이 자본 여유의 신속한 소모를 일으키고 있음을 나타낸다.
높은 수익률 유지는 이익 남기거나 횡국 자본배정의 현실적 필요성을 면제하지 못하며, 브라질 자회사의 충족률이 Nu Holdings 전체 그룹의 자본 상태를 대변하지는 않는다.[13]
Nubank의 브라질 현지 확장 초점은 점차 재량고객의 심층 발굴로 이동 중이다.
프리미엄 브랜드 Ultravioleta는 고순자산(HNW) 고객군을 목표로 하며, 7월 출시된 Croma 브랜드는 일반 소매와 고급 은행 사이의 중간층 충전에 중점을 둔다.
패키징 구독 서비스, 고이자 저축 및優質 신용카드권을 통해 회사는 핵심 계좌 유대를 지속적으로 강화 중이다.
Nubank의 주거래 은행 계좌 인정 기준은 매우 엄격하다: 고객이 적어도 월소득세 차감 후 수입의 절반을 NuAccount로 이체해야 하며, 침투율은 계좌 개설 12개월 이상 경과한 조건 충족 활성 고객 중에서만 집계된다.
이러한 엄격한 지표 또한 Revolut가 공개한 주거래 계좌 성장과 직접적으로 혼동될 수 없다.[16, 17]
멕시코는 양대 거头的 정면 격전이 가장 명확한 경기장이다.
Nubank의 현지 고객수는 7월 1,600만 건에 도달했으며, 8월 6일 정식银行业务를 개시했다. Revolut는 1월 27일 은행 운영을 시작한 후 6월 8일 기준 50만 명을 돌파했다.
양사 통계 시간은 다소 차이 있으나, 이는 Nubank가 현지화 선점 우위를 토대로 축적한 방대한 설치 장벽을充分히 부각한다.
또한 콜롬비아 500만 명 초과 고객 및 약 $33억 예금은 제3의 핵심 전장을 구축하지만, 브라질이 여전히 절대적 우위를 차지한다.[14, 18]
Nubank 자체 개발 딥러닝 모델 NuFormer는 리스크 컨트롤 신용승인 및 서비스 비용 양단에 깊은 영향을 줄 가능성이 있다.
공식 측은 해당 모델이 이미 브라질 및 멕시코의 신용카드 및 무담보 대출에 심층 배치되었으며, 중소기업 신용 및 콜롬비아 카드 업무도 Testing 중이라 밝혔다.
회사는 아울러 AI 스마트 CS가 이미 브라질 현지 60% 이상 CS 상담 대화를 소화해냈다고 공개했다.
그러나 이러한 내용은 회사 공개 운영 데이터일 뿐, 타사 독립 검증된利潤 Attribution이 아니다.
AI 모델 예측 최적화는 이론적으로 Credit Safety 향상에 도움이 되나, 신규 대출의 Default는 종종 Time Horizon이 지나야 나타난다.
또한, 단건 고객 월평균 서비스비용은 전년 대비 $0.8에서 약 $1로 미세 상승했으며, 이는 AI가 아직 단건 고객의 절대적 비용을 직접적으로 압축하지 못했음을 시사한다.[12, 15]
Nu Global이 재편한 크로스보더 Distribution Model
Nubank Crypto는 3월 자체 코인 보유 고객 규모가 700만 명을 돌파했다고 발표했으며, 제품 라인은 Crypto Asset 매매, On-Chain Custody 및 USDC 교환 기능을 포괄한다.
그理財 상품 Earn Crypto는 3월 17일 SOL Staking 서비스를 출시했으며, Promotion 연초순 이자율은 6%였다.
분명히 해야 할 점은, 브라질 시장 초기 출시 USDC 포인트 캐시백 계획은 독립 제품이며, 2025년 1월 초기 이자율을 현 장기 고정 이자율로 직접 간주할 수 없다.[22, 23]
9월 10일 정식 데뷔한 Nu Global 계좌는 USD 및 EUR Settlement Balance Underlying으로 Circle 계의 USDC와 EURC를 전면 채택한다.
10월 공식 문서에서는 USD 최고 3.50% 및 EUR 2.20% Floating Annualized Return을 제공한다고 주장했으며, Daily Interest 계산이고 Lockup Period 제한이 없다.
해당 계좌는 35개국 초과 Cross-Border Transfer를 지원하며, Mastercard Virtual Debit Card를 탑재하고, 건당 0.8% 수수료로 Digital Asset 거래를 가능케 한다.
플랫폼은 Account Management Fee 및 Transfer Fee를 면제하며, 건별 송금 한도는 $1부터 $1만이다.
가상카드는 직접 USDC 잔액에서 차감되며, EURC는 먼저 USD로 교환해야 하고, ATM 현금인출은 지원하지 않는다.[19, 20]
Nu Global의 Underlying Financial Infrastructure는 명확한 협력 제공자를 가진다: 스위스 License Holder Digital Asset Bank Sygnum가 FX Exchange, Asset Trading, Underlying Custody 및 Swiss Bank Guarantee Issuance를 담당한다.
그러나 Nu Global 사용자 계약의 법적 Counterparty는 Nu Global AG이며, 전통적 Deposit Bank와 직접 채권 관계를 맺지 않는다.
서비스약관이 사용자에게 부여하는 것은 Contract Level의 Repayment Claim Right이며, On-Chain 특정 Segregated Token의 Legal Ownership이 아니다.
Bankruptcy Liquidation 발생 시, 사용자는 Nu Global의 Unsecured Creditor로서 보상을 받으며, Bank Guarantee Letter에 기반해 Independent Compensation Claim을 행사한다. 청산 절차는 Guarantee Terms 및 관련 Compliance Clearance Costs에 구속된다.[21]
Compliance Level에서, Nu Global AG은 VQF 소속으로 AML Self-Regulatory Review를 받는다.
그 사용자 Agreement는 명확히 선언한다: 동사는 스위스 FINMA의 직접 Prudential Supervision을 받지 않으며, 계좌 자금 또한 어떠한 Official Deposit Insurance 보호도 받지 못한다.
따라서 외부 홍보에서 Sygnum의 Commercial Bank Guarantee Letter를 스위스 Official Deposit Insurance 또는 미국 FDIC Underwriting으로 잘못 포장해서는 안 된다.[21]
Nubank가 미국 현지에서 설립한 Bank Account는 Legal Entity 차원에서 상기 구조와 완전히 분리된다.
고객예금은 실제로 FDIC Underwriting Partner Bank Lead Bank에 실행 보관되며, 3.50% Floating Annualized Return을 제공하고 최소 Funding Threshold는 없다.
Nubank 자율신청 전미 Bank License는 1월 OCC Conditionally Approved 받았으나, 9월 Product Launch는 Partner Bank Model을 빌려 진행되었다.
현재 Nu Global의 실제 사용자 Penetration Rate 및 Revenue Contribution은 재무제표에서 별도로 공개되지 않았으며, 동 Business가 Mother Company Consolidated Net Profit에 Material Incremental Contribution을 발생시켰음을 시사하는 Public Financial Evidence는 전무하다.[19, 27]
비즈니스 경제 모델의 전방위적 시뮬레이션
Revolut는 Actual Performance로 증명했다: 극히 낮은 Credit Risk Exposure 하에서도 극고수익 구현이 가능하다는 점을.
반면 Nubank를 살펴보면, 방대한 Consumer Credit Base는 Risk Control Credit Approval에 중대한 결정적 위치를 부여하며, Mass Transaction Data 및 Main Bank Account Linkages가 Credit Decisioning에 심층적으로 Feedback 한다.
동사의卓越的 Operational Efficiency를 평가할 때, Potential Credit Default Risk를 반드시 고려해야 한다.
라틴아메리카 현지 Inflation 및 Benchmark Interest Rates는 Borrower's Debt Service Capacity 와 NIM Thickness에 직접 영향을 미치며, USD Denomination Investors는 또한 Exchange Rate Translation Risk를 부담해야 한다.
반면 Revolut의 광범위한 Integrated Fee Revenue는 Credit Spread Dependency를 대폭 낮췄으나, 수익을 Payment Volume, Speculative Activity 및 Acquisition Cost 변화에 노출시켰다.[2, 14, 15, 16]
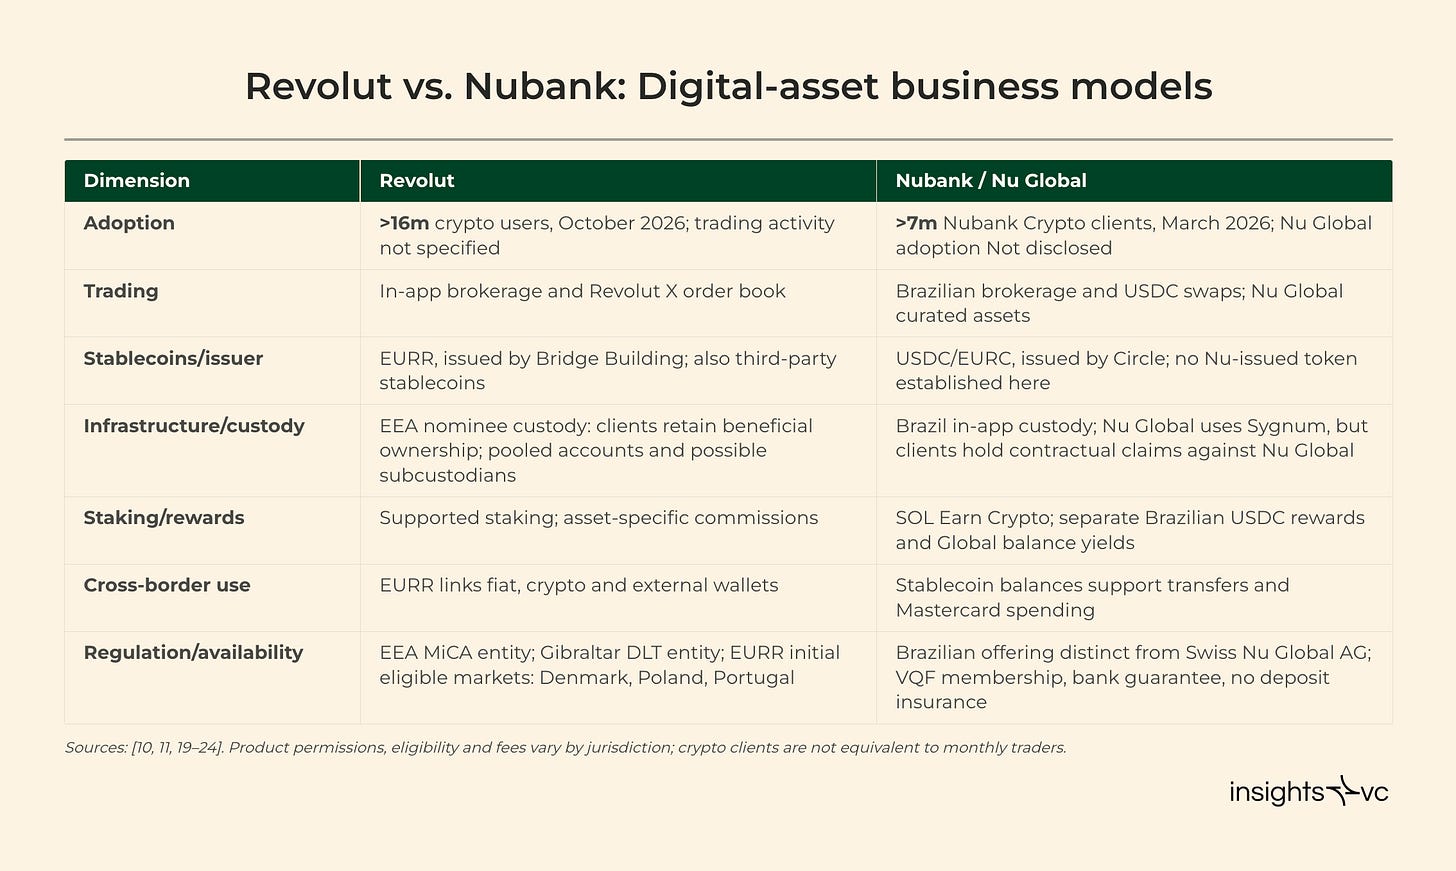
그림: Revolut와 Nubank 대차대조표 및 수익 구조 대결
Stablecoin Architecture는 Digital Banks가 각 Sovereign Nation에서 Heavy Asset實體 Branch를 복제하지 않아도 Distribution Tentacles를 확장할 수 있게 한다.
Revolut는 OEM Stablecoin EURR를 출시했으며, Frontend User Experience를 굳게 통제하는 동시에发行 및 Compliance Underlying을 Bridge에게 전달했다.
Nubank는 Matured Circle Native Tokens 및 Sygnum Bank Underlying을 직접 도입했다.
두 가지 Scheme는 현재 Underlying Treasury Reserve Interest Split Revenue Right를享有한다고 확인되지 않았으며, Commercial Returns는 주로 FX Trading, Swipe Turnover 또는 Distribution Agreement Rebate Commission에서 기인한다.
Zero-Fee Transfer는 또한 Payment Transaction Scale의 확장이 반드시 Commission Revenue의 비례 성장을 가져오지는 않음을 의미한다.[11, 19, 20, 21]
Nubank의 핵심 Competitive Moat는 라틴아메리카 현지 파괴 불가능한 User Relationship 및 Credit Stickiness에 뿌리박혀 있다.
반면 Revolut는 International Multi-Currency Card, Ultra-Low FX Rate Swap, B2B Enterprise Services 및 유럽 횡단 Customer Base를 토대로 전혀 다른 Acquisition Channels를 구축했다.
Stablecoin이 확실히 양사의 Cross-Border Product 경험을 근접시켰으나, 현지 축적된 Risk Control Data, Payroll Stickiness 및 Merchant Acquiring Network는 공중에서 Transnationally Migrate될 수 없다.
멕시코 시장은 양대 강자의 Strategic Collision 가장真实的 Touchstone가 되었으며, 양사 대부분의 Incumbent Customers는 여전히 서로 다른 Geographical Realms 내에 위치한다.[2, 14, 18]
Revolut가 직면한 다음 핵심 Trial은 방대한 Lightweight Users를 High-Fund-Depositing Main Bank Deep Users로 전환하는 과제에 있다.
아일랜드를 예로 들면, 회사는 현지 80% Adults가 Revolut 계좌를 보유하고 있다고 밝혔으나, 로이터 11월 4일穿透 Analysis는 동사의 Per-User Average Revenue 및 Average Deposit沉淀이 Traditional Century-Old Megabanks와 비교 시 여전히 큰 Gap이 존재함을 지적했다.
a16z Partner Alex Immerman 역시 Main Bank Account Penetration Rate 및 Customer Asset沉淀 Scale이 동사의 후속 Ceiling을 판단하는 가장 Core Indicator임을 지적했다.[30]
11월 3일 US Equity Market Close 기준, Nubank의 약 $560.8억 공개 시가총액은 Revolut 최신 Private交易 Valuation($1,150억)의 약 절반에 불과하다.
Nubank의 과거 4개 Quarter Audited归母 Net Profit은 각각 $7.827억, $8.948억, $8.714억, $10.611억이었으며, 과거 12개월(TTM) Cumulative Net Profit은 $36.10억에 달해, 대응 P/E Ratio는 약 15.5배에 불과하다.
2025년 연간 $29억 Net Profit으로 측정하면 P/E Ratio는 약 19배이다.
반면 Revolut를 보면, 2025 회계연도 Net Profit으로 환산 시, 동현재 Transaction Valuation의 대응 P/E Ratio는 무려 약 68배에 달한다.
두 회사는 Exchange Rate Translation, Provision Accrual, Tax Mechanism 및 Equity Transaction Liquidity Premium 면에서巨大的 Discrepancy를 보이며, Historical Net Profit은 절대 Future Stabilized Earnings로 기계적으로 간주되어서는 안 된다.[1, 2, 25, 26]
Scenario Derivation은 Revolut $1,150억의 고Valuation을支撐하려면, 30x P/E Assumption 하에서 Annual Stabilized Net Profit이 약 $38억에 도달해야 함을 보여준다. 만약 P/E가 더 Mature한 20배로 하락하면, Annual Net Profit은 $57.5억까지 치솟아야 하며, 동사는 2025 회계연도에 $17억 Net Profit을 공개했다.
해당 Derivation은 Earnings Guidance가 아니며, 현재 Valuation에 내재된極高 Earning Expectation을 직접적으로 보여줄 뿐, 이 Expectation는 기존 Margin, Tax Rate 및 Capital Requirement가 향후 Global Expansion 과정에서 Erode되지 않을 것이라는 Assumption 위에 세워진다.
미래 로드맵 및近期 핵심 쟁점
Revolut의近期 Roadmap는 Operating Markets 및 Pending Regulatory Approvals가 복합된 형태이다.
뉴질랜드 Wholly-Owned Bank는 정식 Online Debut했으며 Saving Products를 출시했다. 스위스 License는 여전히 Review 중이며, 5년 Investment Commitment는 Exact Approval Date를 보장하지 않는다. 아르헨티나는 M&A Approval을 획득했으나, 후속 Closing 및 Formal Launch에는 시간이 필요하다. 미국 전미 Bank License는 Conditional Approval을 받았으며, 2027년 정식 운영 계획이다.
회사는 9월 Declaration에서 2027년 Mid-Year까지 Global Customers 1억 명 돌파 목표라고 설정했으나, 이후 언급된 100개국 이상에서 1억 Active Users를 보유하라는 Grand Vision은 동일 시간점의 Deterministic Promise로 혼동되어서는 안 된다.[1, 4, 5, 6, 7]
유로 Stablecoin EURR는 여전히 Compliance Pilot Stage에 있으며, Broader Rollout Plan은 2026년 Later에落地된다.
기타 Fiat-Anchored New Stablecoins는 이미 Project Initiation Development 상태이나, Formal Release Schedule은 아직 Finalized되지 않았다.
Gibraltar DLT License가 이미 획득되었으나, 회사는 해당 Entity가 구체적으로 지원하는 Regions 및 Business Details를 후속 별도 공지할 것이라고 밝혔다.
이러한 Concepts들은 주로 Distribution Layer의 Layout Planning에 속하며, Already Realized Revenue Generation Expectations와 동일시될 수 없다.[10, 11]
Nubank의 멕시코 Full-License Bank는 정식 Operating State에 이르렀으며,接下来 Key Trial은 Customer Usage Depth 향상 및 Liability-Side Funding Cost 최적화에 있다.
미국 Partner Bank Service 및 Nu Global은 Batch별로 Registration을 개방 중이며, 향후 몇개월 내 브라질, 콜롬비아, 멕시코 및 미국 간 Underlying Interoperability를打通할 계획이다.
공식 측 아울러 $1만 이하 Saving Balance에 대해 최대 4.50% Annualized Return을 제공하겠다고 선언했으나, 동시에 Account 및 Credit Card를 보유하여 34일 내 3회 Compliant Transaction을 완료한다는 Prerequisite Conditions를 첨부했다.
그 자율신청 미국 Bank License는 여전히 Conditional Approval Status이며, OCC는 1월 Approval 기준 12개월 내 Capital Infusion Completion 및 18개월 내 Formal Opening을 요구한다.
추가로, 회사는 8월 브라질 현지에서 Full-Function Commercial Bank License Application Process를 추진 중이다.[14, 18, 19, 27]
유사한 Currency Payment 및 Crypto Account 기능은 Underlying依托하는 것은 완전히 다른 Balance Sheet 및 Customer Rights Relationships이다.
Nubank의 Earning Cornerstone는 현지 Consumer Lending, Incumbent FloatingSpread Differential 및 Deep Customer Stickiness 위에 Firmly Established되어 있다.
Revolut가享有하는 극고 Valuation Multiple은 미리透支했다: 그의 Global Distribution Network가 미래 Massive Earnings 실현에 대한 Expectation를.
Stablecoin이 확실히 Reach & Serve Global Massive Users를 위해 Brand-New Tech Pipeline를 제공했으나, 양대巨头는 지금까지 Adequate Unit Economics Model을 공개하지 않았으며, Stablecoin Business는 아직 Current Sky-High Valuation을支撐하는 Core Pillar이 되지 못한다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @insights4vc