시쿼이아 파트너: 스페이스엑스는 엔비디아식 폭발적 성장의 전야에 서 있으며, 스타십, AI 컴퓨팅 파워, 위성 직결 스마트폰은 심각하게 과소평가되고 있다
기사 작성: 자오 잉, 월보(Wallstreetcn)
최근 시드비스트(Sequoia Capital) 파트너 션 매귀어는 X에 게시한 글에서 스페이스엑스(SpaceX)가 지난 3년간 엔비디아의 매출 폭발적 성장을 방불케하는 국면에 접어들었으며, 대부분의 투자자들이 이를 심각하게 과소평가하고 있다고 밝혔다.
매귀어는 SpaceX의 재무 실적전화회의 이후 자체적인 하향식(Bottom-Up) 재무 모델을 공개했으며, 해당 모델에서 제시된 수치가 「경이롭다」고 주장했다. 그는 지리적 정치적 불확실성, 인플레이션 압박 등 일련의 거시경제적 요인들로 인해 시장이 공황 상태에 빠져있는 상황에서도 역행하여 목소리를 내기로 했으며, 이는 자신이 보는 바 「투자자의 90% 이상이 터무니없다고 느낄」 예측이라고 말했다.
매귀어는 특히 최고 수준의 인재 밀집도, AI 컴퓨팅 인프라 분야에서 SpaceX의 저비용 공급업체 입지, Starship가 구축한 역사적 수준의 경쟁 모서(Moat), 그리고 Starlink의 단위 경제(Unit Economics) 모델이 현재 시장에서 가장 과소평가된 세 가지 핵심 논거라고 지적했다. 그는 Direct to Cell(직접 연결 휴대폰) 사업의 2029년~2030년 매출 규모가 거의 모든 시나리오에서 Starlink를 앞질 것으로 전망했다.

최고 수준의 인재 밀집도: SpaceX의 숨겨진 장벽
매귀어는 SpaceX의 팀을 「지구상에서 가장 엘리트적인 팀」으로 규정하며, 그 높은 업무 강도 문화가 실리콘밸리의 다른 기술 기업들과 명확히 구분되는 점을 강조했다.
그는 SpaceX의 독창성이 극한의 업무 강도와 최종적으로 객관적인 평가 메커니즘을 결합한 데 있다고 보았다. 로켓은 비행하든 폭발하든, 정치적 여지가 전혀 없다. 이러한 물리학적 차원의 강한 피드백 메커니즘은 평균적인 인재가 내부에서 생존할 수 없도록 하며, 이로써 25년의 축적 과정을 거쳐 극도로 높은 인재 밀집도를 형성했다고 한다.
대규모 AI 컴퓨팅 건설 물결 속에서 매귀어는 이 점이 결정적이라고 본다. 아마존, 구글 및 다양한 클라우드 서비스 제공업체들도 일부 우수한 인재를 보유하고 있지만, SpaceX는 「구성원 전원이 모두 우수하다」는 것이다. 기가와트(GW)급 AI 데이터센터 구축의 어려움을 마주할 때(그는 이것이 과거 메가와트(MW)급 CPU 데이터센터보다 1~2개의 차수(order of magnitude) 높다고 판단한다), SpaceX의 「원자 단위」 복잡성을 처리하는 능력은 다른 경쟁자들이 감히 따라올 수 없을 정도로 뛰어나다. 터빈 부족, 주간 전력 수송, 대형 장비의 해외 운송…… 이러한 도전 과제들에 대해 매귀어는 SpaceX 팀에게 모두 해결 방안이 있다고 본다고 전했다.
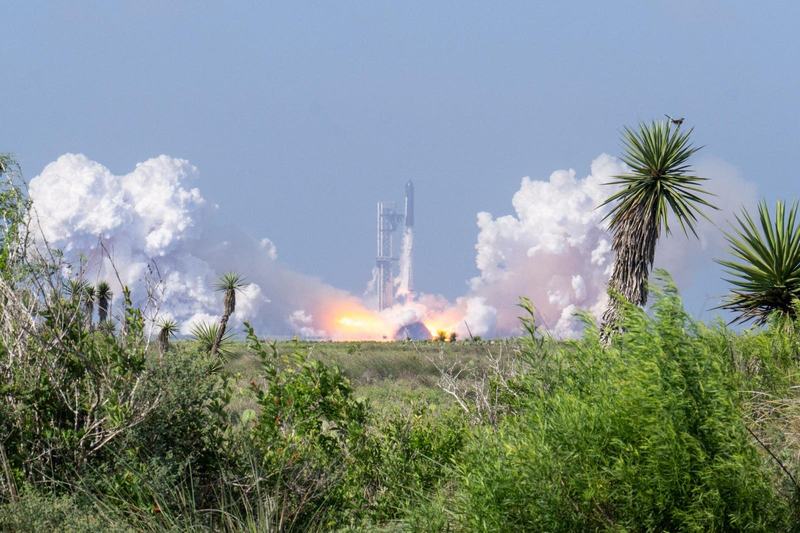
스타십(Starship): 인류 역사상 최대의 기술 모서(Moat)
매귀어는 글 전반에서 스타십이 인간이 지금까지 건설한 가장 복잡한 시스템이며, 최첨단 반도체 제조, ASML의 EUV 노광기, 국제 열핵융합실험로(ITER) 등 일반적으로 인정받는 기술 정상을 능가한다고 광범위하게 입증했다.
그의 평가 프레임워크는 다음과 같다. 만약 세계 최고의 인재들이 무한한 자원을 동원해 특정 기술 최전선을 추종한다면 얼마나 걸릴 것인가? 스타십 앞에서는 다른 어떤 기술 분야보다도 그 소요 시간이 훨씬 더 길 것이라고 그는 결론짓는다.
매귀어는 글로벌 경쟁 구도를 근거로 들었다. SpaceX는 2015년 첫 부스터 회수를 완료했으며, 경쟁 업체가 동일한 이정표를 달성하기까지 약 10년의 격차가 있었다. 그는 스타십의 지속적인 추진으로 인해 이 격차가 계속 벌어지고 있으며, 결코 좁혀지지 않고 있다고 생각한다.
그는 스타십의 공급망이 SpaceX 내에서 고도로 수직 통합되어 있어, 이로 인해 조성된 모서의 깊이가 「상상을 초월한다」고 강조했다.
저비용 공급업체 입지: 컴퓨팅 시장의 구조적 우위
매귀어는 원자재 시장에서 저비용 공급업체로 자리 잡는 것이 매우 전략적 가치가 높은 위치라고 믿는다. 그는 AI 컴퓨팅의 가격 동향을 인터넷 버블 시절의 브로드밴드가 아닌 석유 생산에 비유했다. 그 이유는 GW급 AI 컴퓨팅이 상대적으로 진입 장벽이 훨씬 높고, 공급망이 더 긴축되며, 건설 기간이 더 길기 때문이다.
his 판단은 다음과 같다. 컴퓨팅 비용이 GW당 약 100억 달러로 하락하더라도, 저비용이면서 가장 유연한 참여자인 SpaceX는 여전히 경쟁 우위를 점할 것이라는 것이다. 그는 향후 약 4년간 컴퓨팅 비용이 GW당 200억 달러 아래로 떨어지기 힘들 것이라고 전망하며, 이 가격대에서는 경쟁이 감소함에 따라 SpaceX의 단위 자본 지출이 더욱 하락할 것이라고 본다.
그는 2028년까지를 포괄하는 전사적 예측 모델을 수립했으며, GW당 매출과 GW당 자본 지출이 서로 «결합 상수» 관계에 있다고 지적했다. 전자(매출)가 하락하면 후자(자본 지출)도 비율에 맞춰 동반 하락하며, 동시에 SpaceX가 구축하는 총 GW 수는 증가하여 매출 손실을 부분적으로 상쇄한다는 설명이다.
스타링크 단위 경제학: 단일 발사로 수십억 달러 매출 창출
매귀어는 스타링크의 자본 효율성을 보여주기 위해 핵심 데이터를 공개했다. 현재 스타링크 위성군(constellation)의 연 매출은 약 200억 달러 수준이며, 이 위성군은 약 400회의 팰컨 9호 발사로 구축되었다.
단 한 번의 스타십 발사 페이로드(Payload) 능력이 팰컨 9호 약 20회 분과 같으므로, 이론적으로는 스타십 약 20회 발사로만 200억 달러의 연간 매출을 뒷받칠 수 있다. 이는 발사 1회당 연간 매출 약 10억 달러에 해당하며, 5년의 수명 주기로 환산하면 단일 발사 생애주기를 통틀어 50억 달러의 매출을 낸다는 의미다.
그는 스타십의 상용화가 진행되면서 스타링크, Direct to Cell(직접 연결 휴대폰), 궤도 컴퓨팅의 비용이 크게 절감될 것이며, 이에 따라 도달 가능한 시장 규모(TAM)도 함께 확대될 것이라고 밝혔다. 그의 시나리오 전망에 따르면, Direct to Cell 사업의 2029년~2030년 매출 규모는 스타링크 핵심 사업을 넘어설 것이다.
매귀어는 아울러 궤도 컴퓨팅 비즈니스(Orbital Compute)가 2029년부터 재무 모델에서 두드러지게 나타날 것이라고 지적했으며, 향후 10년 이내에 SpaceX가 반도체 분야에서 이루게 될 수직 통합 정도는 오늘날 로켓 분야에서 차지하는 위력과 맞먹을 것이라고 예상했다.