번스타인 리포트 분석: 스페이스엑스 지상 연산력 먼저 매출 상승, 궤도 센터가 밸류에이션 상한선 결정
작성자: Rita
수요를 앞서고 있는 스페이스엑스의 자본 지출에 대한 시장의 우려 속에서, 번스타인(Bernstein)은 2027년 지표면 AI 컴퓨팅 파우어를 5GW 더 상향 조정했다. 목표 가격은 248달러에서 268달러로 인상되었으며, 현재가 147.49달러 대비 82% 상승 가능성을 보인다. 2026년 10월 26일 발표된 본 보고서에 따르면, 궤도 데이터센터는 여전히 장기적 기업 가치 평가의 주요 기반이 되며, 지표면 컴퓨팅 파우어가 먼저 수익 곡선을 견인한다.
번스타인의 판단은 두 가지 핵심 사항에 기초한다. 스페이스엑스의 3분기 AI 관련 수익은 75.6억 달러로 시장 컨센서스 대비 약 20% 높은 수준이었으며, 연결 서비스 사업의 영업이익률은 45%로 시장 컨센서스(38%)를 상회했다. 회사는 2027년 말 기준 연간 매출 실행률이 5000억 달러에서 1조 달러에 달할 것으로 제시했으며, 번스타인의 자체 2028년 매출 예측치인 4237억 달러는 회사 전망에는 미치지 못하나 기존 예측치 대비 상향 조정되었다.
지표면 컴퓨팅 파워, 와트당 가격, 궤도 발사 진행 일정, 그리고 기업 가치 평가 배수 네 가지 변수가 268달러라는 목표가의 현실화 여부를 결정한다.
지표면 컴퓨팅 파워 13GW로 상향 조정
스페이스엑스는 3분기 말 기준 정격 컴퓨팅 파워가 1.7GW이며, 연말까지 2.5~3GW로 확대될 전망이다. 번스타인은 2026년 말 지표면 컴퓨팅 파우어를 2.8GW, 2027년 말 12.8GW, 2028년 말 20.1GW로 설정했다. 이는 전년 대비 2027년에 5GW 가량이 추가된 것이다. 자본 지출(CapEx)은 1GW당 350억 달러로 산정되며, 2027년 AI 운영 CapEx는 409억 달러, 2028년 335억 달러, 2029년 291억 달러, 2030년 426억 달러, 2031년 457억 달러에 달한다. AI 관련 수익은 2031년에 5711.67억 달러, EBITDA는 4767.56억 달러로 전망된다.
3분기 AI 수익은 75.6억 달러, 영업이익은 4.31억 달러로 나타난 반면, 시장 컨센서스는 1400만 달러의 손실을 예상했다. 영업이익 흑전 전환의 주된 요인은 와트당 가격이 30~50달러 수준을 기록했기 때문이다. 번스타인은 2027년 평균 와트당 가격을 26달러로 상향 가정했으며, 이후 연도별로 점진적으로 하락할 것으로 봤다. 회사의 단기 계약 기준가격은 30~50달러 이상이지만, 번스타인은 회사의 공식 수치 그대로 선형 외삽하지는 않았다.

와트당 가격 30달러 돌파
스페이스엑스와 구글 등 고객의 단기 컴퓨팅 파워 계약 단가는 와트당 30~50달러 수준이다. 경영진은 3분기 실적 발표 통화회의를 통해 신규 협상 단가가 이 구간보다 높다고 밝혔다. 번스타인은 2027년 혼합 와트당 가격을 26달러로 설정했는데, 이는 회사가 인지한 수준보다 낮은 편이다. 와트당 가격이 1달러 상승할 때마다 2027년 AI 수익은 약 13억 달러씩 증가한다.
단기 계약 비중이 높고, 가격은 수급 관계에 따라 유연하게 조정된다. 번스타인은 2028년 이후 공급이 수요를 따라잡으면 와트당 가격이 연도별로 하락할 것이라고 가정했다. 2027년 26달러, 2028년 21달러, 2029년 19달러, 2030년 17달러, 2031년 15달러로 예상된다. 이러한 하락 가정은 268달러 목표가 설정의 가장 주요한 리스크 요소다. 만약 회사가 30달러 이상의 가격을 고수한다면, 번스타인의 AI 수익 예측치는 과소평가될 수 있다.
궤도 데이터센터, 2027년 말 첫 발사 계획
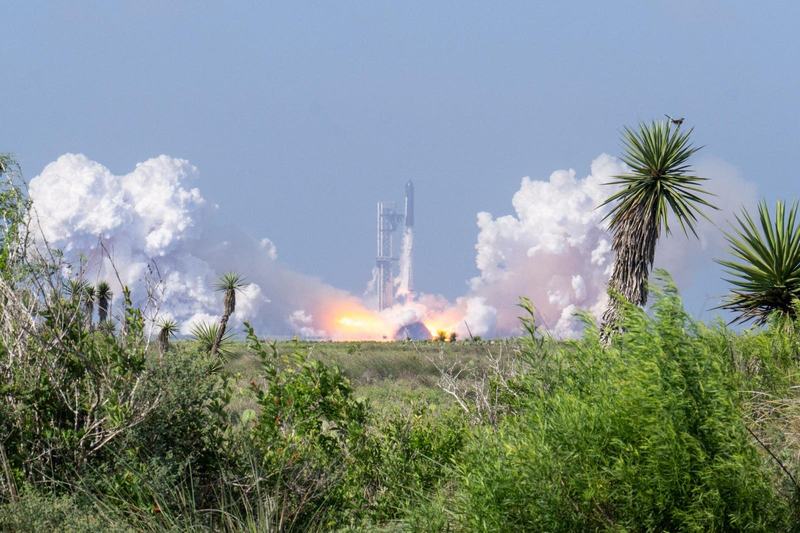
스페이스엑스는 2027년 말 궤도 데이터센터를 최초로 발사하고, 2028년 중반부터 상업적 운영에 착수할 계획이다. 스타크십(Starship) 15차 비행은 몇 주 이내에 진행되며, 부스터와 우주선의 동시 회수를 시도할 예정이다. 14차 비행 당시 열 차폐 성능이 양호하여, 16차 비행에서의 첫 재사용 성공을 위한 기반을 마련했다. 회사는 2027년 상반기 주 1회, 2027년 말에는 주 2회, 총 5개의 발사장 운용을 목표로 하고 있으나, 번스타인은 해당 속도를 모델링에 반영하지 않았다.
궤도 데이터센터는 장기 기업 가치 평가의 핵심이다. 2031년 기준 궤도 컴퓨팅 파워는 77GW, 지표면은 20GW 규모다. 궤도 컴퓨팅 파츠가 상업적 운영에 진입해야만 AI 수익의 제2의 성장 곡선이 본격적으로 펼쳐진다. 스타크십의 재사용 진척도는 궤도 데이터센터의 예정된 가동 가능 시점을 결정짓는다. 번스타인은 발사 및 궤도 운영의 불확실성을 반영하여 우주 부문 할인율을 10%에서 15%로 상향 조정했다.
기업 가치 평가 배수 17배로 하향 조정
번스타인은 2031년 EBITDA를 바탕으로 부문별 가치 평가를 수행했다. AI 부문의 EV/EBITDA 배수는 17배, 연결 서비스 부문은 15배, 우주 부문은 13배로 적용했다. AI 관련 주식들의 기업 가치 평가 축소로 인해 AI 배수가 기존 21배에서 17배로 하향 조정되었다. 할인율은 AI 부문 35%, 연결 부문 25%, 우주 부문 15%다. 부문별 가치 평가 합산액은 3조 5000억 달러로, 이는 268달러의 목표가에 상응한다.
2027년 조정 EPS는 1.44달러, 2026년은 -0.01달러다. 현재가 147.49달러 대비 82% 상승 여지가 존재한다. 목표가 인상은 주로 지표면 AI 수익과 연결 서비스 부문의 기대감에 기인하며, 이는 낮아진 AI 배수와 높아진 할인율에 부분적으로 상쇄되었다. 번스타인은 종목에 대해 아웃퍼폼(Outperform) 등급을 유지한다.
지표면 컴퓨팅 파워가 먼저 수익 곡선을 견인하고, 궤도 데이터센터가 최종적인 기업 가치 상한선을 결정한다. 2027년 13GW 규모가 계획대로 전원 공급에 들어갈 것인지, 그리고 와트당 가격이 26달러를 유지할 것인지는 확인할 두 가지 핵심 포인트다.

면책 조항
본문은 차오샹 리서치가 제3권 증권사 연구 보고서(번스타인, 2026년 10월 26일 자) 및 공개 시장 정보를 종합하여 정리·해석한 내용입니다. 본문에 인용된 평점, 목표가, 이익 추정치 및 관련 판단은 모두 해당 증권사 애널리스트의 견해로서, 소속 기관의 입장만을 대변할 뿐 차오샹 리서치의 견해를 대신하거나 어떠한 투자 조언으로도 작용하지 않습니다.
투자에는 위험이 따르며, 의사결정은 스스로 내려야 합니다. 본 문서는 어떠한 증권 매매의 근거로도 사용되어서는 안 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo