BofA 리서치 리포트 해설: Meta 매출 예상 상회, Muse가 AI 수익화 경로 열다
기사 작성: Rita
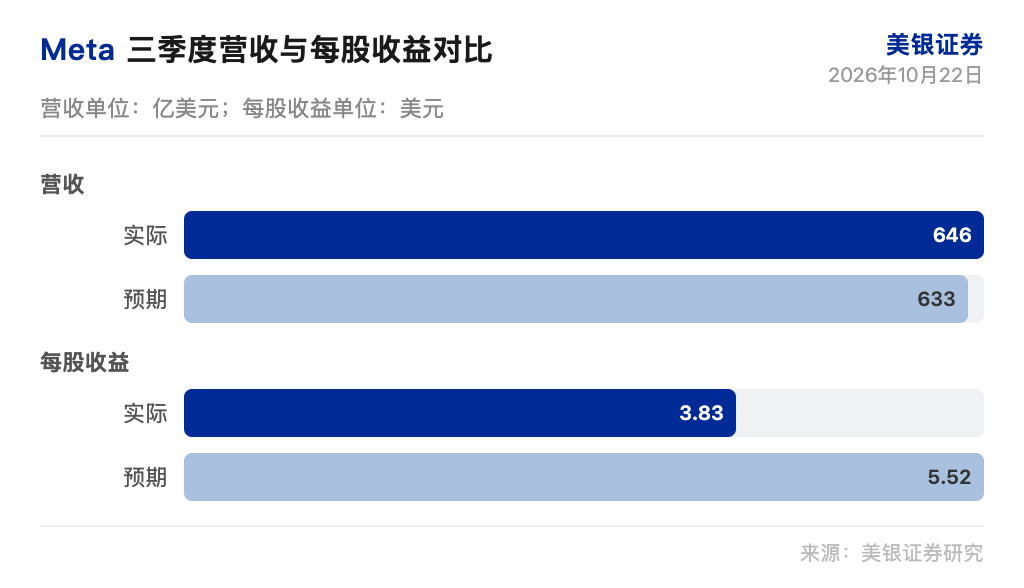
메타의 3분기 매출은 646억 달러로 시장 예상치인 633억 달러를 상회했다. 주당순이익(EPS)은 3.83달러로 기대치 5.52달러에 미치지 못했으며, 99억 달러의 일회성 법적 합의 비용이 EPS에 부담으로 작용했다. 해당 비용을 제외할 경우 영업이익과 EPS 모두 시장 기대치를 상회했다. BofA 증권은 AI 투자가 수익화 신호를 보내고 있으며, Muse의 상업화 경로가 전분기보다 더 명확해졌다고 평가했다.
BofA 증권은 2026년 10월 22일 자 리서치 보고서에서 메타에 대한 '매수' 등급을 유지하고, 2027년 EPS 예상치 기준 25배 적용하여 목표가를 810달러에서 845달러로 상향 조정했다. 현재 주가는 697.52달러이며, 목표가는 현재가 대비 21% 상승폭을 나타낸다. 4분기 매출 가이던스는 730억~760억 달러로, 시장 예상치 736억 달러를 상회했으며, 최고치 기준 환율 영향 제거 시 28% 성장해 3분기 대비 2%p 가속화되었다.
매출 예상치 상회 및 4분기 성장 가속
광고 부문이 매출 예상치 상회의 주요 원인이었으며, 3분기 광고 매출은 631억 달러로 시장 예상치 617억 달러를 상회했다. 환율 영향 제거 시 광고 매출은 전년 동기 대비 26% 증가했으며, 비교 기저가 3%p 높음에도 불구하고 성장세는 안정적으로 유지되었다.
미국 내 광고 매출은 전년 동기 대비 33% 증가하며 분기 대비 2%p 가속했고, 비교 기저는 2%p 높았다. BofA 증권은 "광고 수요가 건전하며 이커머스 및 소매 광고 지출이 탄탄하다"고 지적했다. 4분기 매출 가이던스 중간값은 745억 달러로, 시장 예상치 736억 달러를 상회한다.
4분기 환율 영향 제거 시 성장률은 28%로 전망되며, 3분기 대비 2%p 가속되고 비교 기저는 2%p 낮다. BofA 증권은 AI 기반 광고 도구와 추천 시스템 개선이 성장률 가속의 주요 원인이라고 분석했다. 메타의 생성형 추천 시스템은 페이스북 피드 대상 세분화에서 전환율 약 2% 향상시켰고, 생성형 광고 모델(GEM)은 사이트 외부 전환율 1%~1.7%, 앱 광고 전환율 9.6% 향상에 기여했다.
Muse, AI Monetization 핵심으로 부상
Muse는 실적 발표 전화 회의의 핵심 쟁점이었다. 메타는 10억 사용자 목표를 제시했으며, BofA 증권은 이로 인해 시장이 AI 기회에 대한 신뢰를 강화했다고 평가했다. Muse는 미국 및 캐나다 지역에서 6주 만에 1,000만 회 이상 설정되었으며, 아직 글로벌 확산 전이다. 쇼핑이 Muse의 최대 사용 사례이며, 25% 이상의 사용자가 활용하고 있으며 평균 구매 금액은 200달러를 상회한다.
Muse의 Monetization 경로는 거래 수수료, 소비자 및 기업 구독, 광고 타겟팅 개인화를 포함한다. 경영진은 Muse의 단일 사용자당 수익화(ARPU)가 기존 미국 내 Muse 사용자들이 연간 기여하는 수백 달러의 가정용 애플리케이션(FoA) 수익을 최종적으로 상회할 것으로 예상된다. BofA 증권은 구독 및 커머스 커미션이 2027년 하반에 성장 동력이 될 수 있다고 내다봤다.
기업 AI 시장은 형성 단계에 있다. Muse Wonder 대형 모델 출시 이후, API 라이선싱, Muse 코드 및 Muse 에이전트 도입이 진행 중이다. BofA 증권은 메타가 선도적 초대규모 공급자를 통해 모델 API를 유통하며, 기업용 API 라이선싱 또는 Muse 코드 거래가 주가 촉매제가 될 수 있다고 전망한다. 기업 AI 시장은 2028년까지 1조 달러를 돌파할 것으로 전망되며, 메타는 소비자 인사이트와 통신 플랫폼을 바탕으로 차별화된 제품을 구축할 수 있을 것이다.
비용 가이던스 상향, 그러나 통제 가능
메타는 2026년 비용 가이던스를 1650억~1690억 달러에서 1750억~1790억 달러로 상향 조정했으며, 이는 주로 일회성 법적 합의 비용을 반영한 것이다. 이를 제거 시 기본 비용 가이던스는 변동이 없다. BofA 증권은 2026년 비용이 가이던스 최하단에 위치할 것으로 예상하며, 4분기 비용은 분기 대비 급증할 것으로 보인다.
2027년 비용은 2026년의 일회성 법적 비용을 제외한 상태로 30% 증가한 2150억 달러에 이를 것으로 예상된다. BofA 증권은 2027년 매출 예상치를 1.3% 상향 조정해 3190억 달러로 잡고, EPS 예상치를 0.24달러 하향 조정해 34.00달러로 추정했으며, 이는 Muse 확대 및 기업 AI 구축 관련 비용을 반영한 것이다. 2027년 자본 지출은 2100억 달러로 전년 대비 740억 달러 증가할 예정이며, 자유현금흐름(FCF)은 마이너스 330억 달러가 될 전망이다.
BofA 증권은 자본 지출 증가와 FCF 마이너스 지속이 시장 심리에 여전히 부담으로 작용할 수 있다고 지적했다. 지분 자금조달 가능성은 존재하지만, 클래스 C 주식은 2027년 1월 19일 발효되며 2027년 이전에 새로운 지분 발행은 이루어지지 않을 것이다. 1GW 외부 컴퓨팅 용량 확보 비용은 300억 달러를 초과하며, 용량 확충 가속화는 비용 증가를 유발하고 EPS 하방 압력으로 작용할 수 있다.
밸류에이션 여전히 매력적
장후거래 가격 713달러 기준 메타 밸류에이션은 BofA 증권이 설정한 2027년 EPS 예상치의 21배이며, 리얼리티 랩스(RL)를 제외하면 18배이다. S&P 500 역시 2027년 EPS 420달러 기준 18배다. 역사적으로 메타는 S&P 500 대비 2.4%p 프리미엄을 기록했으며, 현재 밸류에이션은 역사적 평균에 근접해 있다.
BofA 증권은 메타의 AI 포트폴리오(최신 대형 모델, Muse, 기업 솔루션, 2027년 말 기준 예측 14GW 용량)가 현재 밸류에이션에 충분히 반영되지 않았다고 보았다. AI Monetization 가시성이 2027년에 높아지며, 이는 투자자의 수익에 대한 신뢰 회복에 도움이 될 것이다.
주요 리스크로는 자본 조달 발표, 2027년 비용 상승 및 EPS 감소, 지정학 및 에너지 가격이 광고 지출에 미치는 영향, OpenAI 및 기존 경쟁자들과의 치열한 경쟁 심화, 광고 의존도와 고정비 증가로 인한 수익성 변동성 확대, 2027년 마진 압박, 과도한 CapEx 및 마이너스 FCF, 북미 외 청소년 안전 관련 소송으로 인한 추가 법적 준비금 적립 등이 있다.
BofA 증권은 '매수' 등급을 재확인했다. 매출 예상치 상회 및 4분기 가이던스 가속화, Muse 및 기업 AI Monetization 경로 개척이 긍정적이지만, 비용 및 CapEx 증가는 단기 EPS에 하방 압력을 주고 있다. AI Monetization 가시성 제고가 밸류에이션 재평가의 핵심 변수이며, 향후 Muse 사용자 증대, 기업용 API 라이선싱, 자체 칩 도입 등을 지속적으로 관찰할 예정이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo