Bernstein 리서치 보고서 해석: 메타 단기 기대치 과대평가, '뮤즈'로 AI 수익 진입로 개방
기고: Rita
시장은 Muse를 또 하나의 채팅 앱으로 치부하지만, 버니스턴은 2026년 10월 20일 자 리포트에서 이를 메타의 AI 운영체제(O/S)로 보고 있습니다.
Muse는 9월 8일 출시되어 10일 만에 미국 앱 스토어 다운로드 순위 1위를 차지했으며, 미국 일일 활성 사용자(DAU)는 약 250만 명에 달합니다. 버니스턴은 메타에 대해 목표주가를 800달러로 설정했으며, 현재가 705.44달러 대비 상방 여력은 13%입니다.
리포트는 장기적으로 강세 전망을 제시하는 반면 단기적으로는 조심스러운 태도를 보입니다. Muse는 메타가 첫 번째 소비자 대상 AI 제품으로 AI 투자 수익성을 입증하게 했으며, 전략적 투입 자본 수익률(ROIC)이 마이너스임을 벗겼습니다. 평가가와 시장 기대치가 이미 상승했고, 3분기 2026년 영업이익(EBIT)은 100억 달러 규모의 법적 화해 비용으로 인해 하방 압력을 받고 있습니다.
Muse는 메타 생태계 중심에 배치되며 하드웨어는 매개체가 되고 Muse는 제품이 됩니다. 장기적인 성장 스토리는 유효하나, 단기 실적 관점에서의 기대치는 더 낮게 조정되어 있습니다.
Muse 1위 등극, 시장 서사 전환
Muse는 9월 8일 출시된 지 10일 만에 미국 앱 스토어 다운로드 1위에 올랐고, 9월 17일에는 ChatGPT를 제치고 그 자리를 유지하고 있습니다. 버니스턴은 센서 타워(Sensor Tower) 데이터를 활용해 Muse 출시 후 다운로드 추세가 ChatGPT가 2023년 5월 출시될 때보다 높았으며, 메타 AI 앱 역시 상회한다고 분석했습니다.
미국 DAU는 약 250만 명이며, 하루 평균 사용 시간은 16분입니다. ChatGPT는 약 19분을 기록합니다. Muse의 리텐션 곡선은 ChatGPT보다 양호합니다. 버니스턴은 초기 다운로드와 리텐션이 강력하지만, 전체 잠재시장(TAM)의 초기 열기를 무조건 외삽할 수는 없으며 페이스북 샵(Facebook Shops)과 메타버스 사례가 선례라고 경고했습니다.
Muse는 채팅봇에서 실시간 음성, 커스터마이징 가능한 캐릭터 및 아바타, 이메일 처리, 데스크톱 운영까지 기능을 확장했으며, Shopify, 월마트, 베스트바이, 세파라(Sephora), 울타(Ulta), 웨이페어(Wayfair), 갭(Gap), 익스피디아(Expedia), 인스카트(Instacart), 노션(Notion), 깃허브(GitHub), 박(Box) 등과 연동됩니다. 하드웨어 전략은 '언제 어디서나 Muse를 사용하는 것'을 중심으로 하며, 안경, 가상현실(VR), 펜던트 등이 단말기 엔드포인트가 됩니다.
평가가는 구글·아마존과 동수준 형성
Muse 출시 이후 메타 주가는 재평가되었으며, 구글과 아마존의 1년 선행 PER와 수렴하고 있습니다. 버니스턴의 차트에 따르면 세 기업 모두 PER가 약 20배 수준입니다. Muse는 시장에서 소비용 AI의 '아이폰 순간(Iphone Moment)'에 대한 논의를 다시 촉발시켰을 뿐만 아니라, 에이전트 이커머스 및 검색 대체 부담에 대한 논의도 재점화시켰습니다.
버니스턴은 Muse가 단순한 발견 플랫폼을 넘어 의사 결정 계층으로 자리잡아, 구매 의식이 형성되는 소비 전환 함수(consumer funnel) 하단부에 가까워질 것으로 봅니다. 아마존은 Muse 파트너사에서 제외되었으며 자체적으로 에이전트 이커머스를 추진 중입니다. 구글은 AI에 의한 검색 서비스 가속 대체에 대한 우려를 안고 있습니다.
평가액 상승은 기대치 상승으로 이어집니다. 버니스턴은 '런 아웃퍼폼(Outperform)' 등급과 목표주가 800달러를 유지하며, 산출 방법은 2027년 기업가치 매출비율(EV/Sales) 6.7배 모델과 현금흐름 할증법(DCF) 모델을 각각 50% 가중 적용했고, 가중평균자본비용(WACC)은 10%, 종단성장률은 3.5%로 가정했습니다. 현재가 705.44달러 대비 상방 여력은 13%입니다.
단기 기대치가 실체보다 높아
2026년 3분기 매출은 버니스턴 예측치 640억 5800만 달러, 컨센서스 633억 1200만 달러입니다. 영업이익은 예측치 113억 3800만 달러, 컨센서스 190억 1600만 달러로, 여기에는 청소년 미디어 이용 관련 100억 달러 규모의 법적 합의 비용이 포함되어 있습니다. EPS는 3.95달러로 예상되나 컨센서스는 3.56달러입니다. 매출은 컨센서스를 상회했으나, 영업이익은 일시 비용으로 인해 하방 조정이 있었습니다.
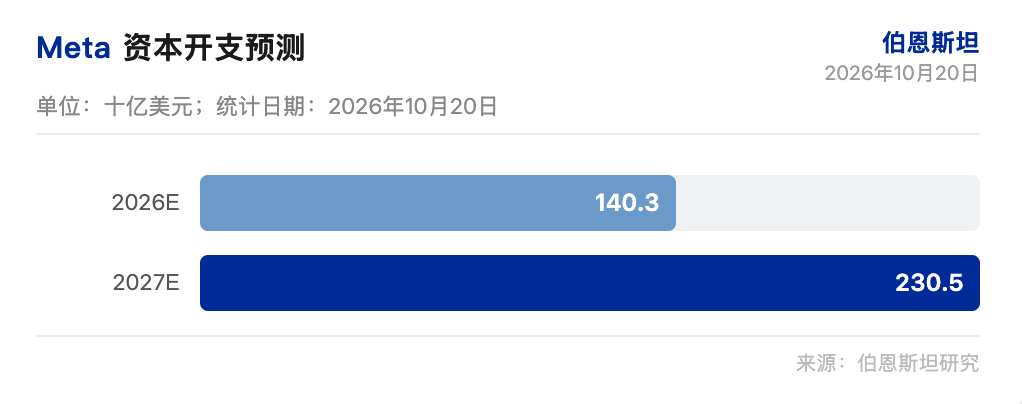
2026년 CAPEX는 1403억 달러, 2027년은 2305억 달러로 컨센서스(2016억 달러)를 상회합니다. 2027년 영업이익은 버니스턴 978억 9000만 달러, 컨센서스 1039억 4000만 달러이며, EPS는 33.21달러(컨센서스 33.87달러)입니다. 버니스턴은 Muse 투자, 타사 클라우드 계약 및 마케팅 지출을 반영해 2027년 영업이익과 EPS 추정치를 하향 조정했습니다.
자유현금흐름(FCF) 압박 역시 뚜렷합니다. 버니스턴은 2027년 FCF를 -596억 8400만 달러로 전망하고 있으며 컨센서스(-334억 1800만 달러)와 262억 6600만 달러의 격차가 있습니다. 2026년 3분기 FCF는 예상치 -137억 5600만 달러, 컨센서스 -89억 5300만 달러입니다. 2027년 자본지출(CAPEX)은 컨센서스보다 14.3% 높고, Muse 홍보로 인한 마케팅 지출 확대, 타사 클라우드 거래에 따른 운영비 증가가 작용합니다. 이러한 항목들이 단기 이익과 현금흐름에 부담을 주고 있으나, 매출 측면에서는 여전히 강력한 모습을 보이고 있습니다.
2026년 2분기 기타 매출은 분기 기준 처음으로 10억 달러를 돌파했으며 전년 동기 대비 73% 증가했습니다. 버니스턴은 비즈니스 메시지, 비즈니스 에이전트, 구독 서비스, Muse Monetization 등을 반영하여 기타 매출 예측치를 상향 조정했습니다. Muse의 초기 수익화는 기존 기대치에 포함되지 않았으나, 2027년에는 기타 매출 성장에 명확한 기여도가 나타날 가능성이 있습니다. Muse Monetization 관전은 구독자 수, 상품거래총액(GMV), 다운로드 횟수, 참여 지표 등 네 가지 핵심 척도에 달려 있으며, 이 중 어떤 항목이든 급증한다면 단기 기대치와 실체의 괴리를 해소하거나 역전시킬 수 있습니다.
Muse는 메타의 AI 투자가 단순한 서사가 아닌 추적 가능한 실제 소비자 제품으로 정착했음을 보여주었으며, 현재 단기 기대치는 실제 성과 구현보다 앞서 나아가 있는 상황입니다.
면책 조항
본 고찰은 TechFlow 연구가 제3권 증권연구사 보고서(버니스턴, 2026년 10월 20일 자)를 정리·해석한 내용이며 공개 시장 정보를 결합하였습니다. 인용된 등급, 목표주, 예상이익 및 관련 판단은 모두 해당 증권사 애널리스트의 시각을 전달한 것으로, 소속 기관의 입장만을 대표할 뿐 TechFlow 연구의 공식 입장과는 차이가 있으며 어떠한 투자 조언도 아닙니다.
시장은 위험이 따르므로 독립적인 판단이 필요합니다. 본문서는 어떠한 증권 매매의 근거로도 사용되어서는 아니 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 深潮TechFlow