번스타인 리포트 분석: CoreWeave 부채 극대화, 성장을 따른 높은 비용
필자: Rita
CoreWeave는 수요일 약 15% 하락했다. 무보증 채권 수익률은 15% 근처에 형성되었으며, 2032년 만기 채권 수익률은 약 14.8%, 명시의자율은 9.625%다. 베른스타인은 투자자들이 재평가하는 것은 자금 조달 비용이며, 수요 측면에서는 문제가 없다고 본다. 등급은 '언더퍼폼(Underperform)'을 유지하며 목표주가는 74달러다.
CoreWeave는 자본 집약적 사업 모델로 자체 현금 창출 엔진이 부재하다. 2분기 운영현금흐름(OCF)은 6억 7,900만 달러, 조정 자본지출은 94억 달러였다. 순이자비용은 6억 4천 달러로 매출의 약 4분의 1을 차지한다. 성장 속도가 빠를수록 펀딩 갭(funding gap)은 넓어진다. 자금 조달 비용 상승, 계약 구조상 보호 장치 약화, 무거워지는 부채 상환 의무라는 세 가지 리스크가 수렴하고 있다.
채권 수익률 15% 가까이 형성
2032년 채권 수익률은 약 14.8%, 명시의자율은 9.625%다. 이러한 높은 수익률 수준은 일반적으로 기업 회생 또는 심각한 재무 스트레스와 연관된다. 베른스타인은 기존 고정채무의 이자 부담을 즉시 완전히 재조정하지는 않겠지만, '확장을 위한 차입 1달러당 비용은 얼마인가'라는 근본적인 질문을 던진다고 지적했다.
시장은 무보증 신용에 대해 더 높은 위험 프리미엄을 요구 중이다. CoreWeave의 총 부채 규모는 409억 5,100만 달러, 총 크레딧 라인(capacity)은 572억 600만 달러이며 유효 이자율은 8.0%, 연간 이자 지출액은 32억 6,200만 달러다. 2030년 상환 부채는 111억 4,900만 달러, 2031년은 93억 8,900만 달러, 2032년은 103억 6,600만 달러다. 만기 분포가 2030년부터 2032년에 집중되어 있다.
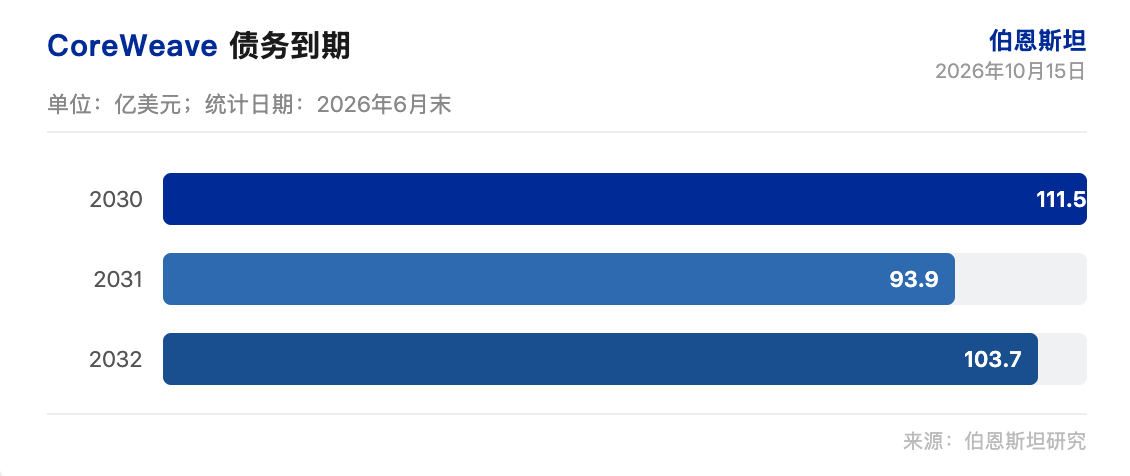
베른스타인은 시장이 CoreWeave 무보증 신용에 대해 요구하고 있는 위험 보상 수준이 대폭 상승했다고 밝혔다. 2032년 채권 수익률 14.8%는 9.625% 명시의자율을 크게 상회한다. 자금 조달 비용 상승은 확장사업의 경제성(economic viability)을 직접적으로 훼손한다.
자금조달 비용, 핵심 모순으로 부각
베른스타인은 오랫동안 CoreWeave의 자금 조달 의존도를 주목해 왔다. GPU 가격 상승으로 현금이 조기에 소진됨에도 불구하고 고객 결제 시기는 뒤늦어지고, 급성장은 자금 부족 폭을 키우고 있다. 회사는 인프라 구축을 위해 외부 조달에 여전히 크게 의존하고 있다.
베른스타인은 CoreWeave에게 컴퓨팅 파워 구매 의사가 명확한 고객뿐만 아니라, 주주 관점에서도 매력적인 조건으로 하드웨어 시설에 자본을 제공하는 자금 제공자 또한 필수적이라고 강조했다. 장기 비즈니스 모델의 재무적 실현 가능성은 여전히 해결해야 할 숙제가 많다.
DDTL(연기 Drawing 정기대출) 1.0 스프레드는 9.62%, DDTL 2.0 및 2.1은 4.25%, DDTL 3.0은 4.00%, DDTL 4.0은 2.25%, DDTL 5.0은 4.50%, DDTL 5.5는 5.50%다. 서로 다른 부채 상품 간 스프레드 격차가 뚜렷하게 관찰된다.
계약 구조상 보호 장치 약화
향후 차입을 담보할 계약 조건이 그 어느 때보다 중요하다. 성장 전략이 기간이 짧은 계약과 비투자적격(non-investment-grade) 고객층으로 이동하면서, 대출자가 행사할 수 있는 계약상 보호 장치가 축소될 수밖에 없으며 이는 곧 더 높은 위험 프리미엄 요상으로 이어진다. 베른스타인은 계약 구조 변화가 자금 조달 전반의 원가를 끌어올릴 것이라고 내다봤다.
CoreWeave는 인슈어드 캐피탈(Insured Capital, 보장형 자본) 확보에 적극 나섰다. 베른스타인은 저렴하고 풍부한 조달 경로를 찾는 노력이 투자 아이디어에서 점점 더 핵심적인 변수로 부상하고 있다고 전했다. 가트너(Gartner)가 발간한 리포트는 새로운 클라우드 서비스 모델에 대한 다양한 장기적 우려를 다시 한번 표명했다.
베른스타인은 계약상 보호 기작 약화가 자금 조달 비용을 추동할 것이라고 진단했다. 성장 동력이 짧은 계약 기간과 비투자적격 고객으로 전환되면서 대출자들의 계약상 헤지 기회가 줄어든다. 이에 시장은 더욱 높은 리스크 보상을 청구할 것이다.
가중한 부채 상환 부담
6월 말 기준 CoreWeave의 부채는 약 350억 달러이며, 별도 165억 달러의 리스 부채가 존재한다. 추가 자금 조달은 성장 가능성을 지지하겠지만, 동시에 지분보다 우선하는 현금청구권(senior claims) 비중을 증가시키는 결과를 낳는다. 베른스타인은 이미 상당한 수준의 부채 상환 의무를 떠안고 있다고 지적했다.
부채 만기 분포를 살펴보면 2026년 5억 3,100만 달러, 2027년 12억 7,600만 달러, 2028년 25억 7,600만 달러, 2029년 26억 6,500만 달러, 2030년 111억 4,900만 달러, 2031년 93억 8,900만 달러, 2032년 103억 6,600만 달러다. 2030년부터 2032년까지가 만기 몰아짐(refinancing wall)의 최대 구간이다.
베른스타인은 추가 조달이 성장을 뒷받침하지만 지분보다 우선하는 청구권을 늘린다고 분석했다. 부채 부담 자체가 이미 중대한 사안인데, 자금 조달 비용 상승은 주주 수익률을 추가로 압박할 전망이다.
'언더퍼폼(Underperform)' 등급 유지
베른스타인은 '언더퍼폼(Underperform)' 등급을 고수하며 목표주가를 74달러로 설정했다. 목표가는 향후 12개월 조정영업이익 52억 달러에 25.5배 기업가치(EV) 곱셈을 적용한 추정치다. 현재 주가는 65.78달러로, 상승 여력은 12%다.
베른스타인의 장기 매출 전망치는 시장 컨센서스보다 현저히 낮다. 데이터센터 공급 여건이 2028년 이후 점차 개선되면 CoreWeave의 초대형 Hyperscale 고객 대상 대형 계약 체결 능력에 회의론이 생길 수밖에 없다. Hyperscale 기업들은 직접 신규 클라우드 사업자와 기업용 시장을 놓고 경쟁할 수 있다. 베른스타인은 CoreWeave가 구축한 소프트웨어 해자가 Hyperscale 기업의 공세에도 견딜 수 있다고 보지 않는다.
상승 리스크로는 Hyperscale 기업의 자체 구축 용량 가동 지연, CoreWeave 전문 소프트웨어 플랫폼의 기술 진전, 전력 공급 부족 장기화에 따른 가격 결정권 유지 등이 꼽힌다. 베른스타인은 AI 수요 증가라는 호재에도 불구하고 구조적 우려는 쉽게 사라지지 않을 것이라고 판단한다.
CoreWeave의 조정 EPS 예상치는 2025년 -1.20달러, 2026년 -4.56달러, 2027년 -4.77달러다. 매출 예상치는 2025년 51억 3,100만 달러에서 2027년 235억 5,200만 달러로 확대된다. EBITDA 예상치는 24억 4,200만 달러에서 149억 7,400만 달러로 성장할 전망이다. 기업가치 대비 EBIT 배율(EV/EBIT)은 2026년 264배, 2027년 33.4배다.
자금 조달 비용이 성장 한계를 좌우하며, CoreWeave의 장기 비즈니스 모델은 지속적인 도전과제에 직면해 있다.
면책 조항
본 문서는 TechFlow 연구가 제3자 증권사 연구 보고서(베른스타인, 2026년 10월 15일 일자)를 정리·해석한 내용이며 공개 시장 정보를 함께 참고하여 작성되었다. 본문에 인용된 등급, 목표주가, 실적 전망 및 관련 판단은 모두 해당 증권사 애널리스트의 의견으로, 소속 기관의 입장만을 반영하며 TechFlow 연구의 견해를 대변하지 않으며 어떠한 투자 조언으로도 해석될 수 없다.
시장에는 위험이 따르므로 의사결정은 독자적으로 이루어져야 한다. 본 문서는 어떠한 증권 매매의 근거로 사용되어서는 안 된다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo