모건 스탠리 리포트 분석: CoreWeave, 단일 분기 500MW 용량 증설로 기록 경신, 높은 부채 및 고객 집중도가 밸류에이션 억제
작성자: Rita
CoreWeave 는 2026 년 2 분기에 생산 능력과 수익을 동시에 확장했습니다.
회사는 분기 순 신규 가동 전력 500MW 를 추가했으며, 이는 역사상 어떤 분기보다도 많으며 전년 동기 대비 3 배 이상입니다. 경영진은 2030 년까지 최소 8GW 달성 목표를 재확인했습니다. 모건 스탠리는 8 월에 발표한 CoreWeave Q2 실적 보고서에서 Equal-weight(시장 평균 수준) 평가와 99 달러 목표 주가를 유지했으며, 이 GPU 클라우드 서비스 제공업체의 생성형 AI(GenAI) 데이터 센터 분야 실행력이 가속화되고 있지만 높은 부채 부담과 고객 집중도는 여전히 가치 평가 상승의 핵심 제약 요소라고 판단했습니다.
모건 스탠리는 이 판단을 다음과 같이 요약했습니다: "CoreWeave 는 5 년 만에 250 억 달러 이상의 사업 규모를 구축했는데 이는 소프트웨어 업계에서 전례 없는 일이지만, 탄탄한 운영 및 재무 이력이 부족하고 높은 부채 부담과 현저한 고객 집중도 역시 간과할 수 없습니다."
분기 신규 500MW, 생산 능력 증설 기록 경신
CoreWeave Q2 가동 전력 500MW 를 신규 추가하며 역사상 최고 분기 증가액을 기록했습니다.
이러한 생산 능력 확장 속도는 대규모 GPU 클러스터 구축 및 운영 측면에서 회사의 실행력을 입증했습니다. 경영진은 2030 년까지 최소 8GW 목표를 재확인했으며, 이는 향후 4 년 동안 6GW 이상의 성장 공간이 있음을 의미합니다. 회사는 연간 자본 지출 가이던스도 상향 조정했는데, 중앙값을 12% 상향하여 355 억 달러에서 390 억 달러로 조정했습니다. Q3 자본 지출 가이던스는 115 억 달러에서 135 억 달러로 시장 예상치인 100 억 달러보다 높으며, 모건 스탠리는 이는 생산 능력 배치가 여전히 가속화되고 있음을 시사한다고 봅니다.
생산 능력 확장은 수익 성장을 직접적으로 견인했습니다. FY26 매출 가이던스 중앙값을 2% 상향하여 124 억 달러에서 132 억 달러로, ARR 중앙값을 3% 상향하여 185 억 달러에서 195 억 달러로 조정했습니다. Q3 매출 가이던스는 34.5 억 달러에서 36 억 달러로 시장 예상치를 약간 상회합니다. 경영진의 Managed Inference 플랫폼 (관리형 추론 플랫폼) ARR 은 100 만 달러에서 1 억 달러 이상으로 성장했으며, 연말까지 최소 2.5 억 달러에 도달할 것으로 예상됩니다. 이는 GPU 클라우드 서비스 제공업체가 인프라 임대에서 고마진 소프트웨어 서비스로 확장하는 명확한 신호입니다.
수익성 개선되었으나 이익률 지속성은 의문
Q2 조정 후 영업 이익률은 약 8% 로 시장 예상치 7.6% 를 상회했습니다. 회사는 연간 조정 후 영업 이익 가이던스를 6% 상향하여 9.6 억 달러에서 11.5 억 달러로 조정했습니다.
하지만 Q3 조정 후 영업 이익 가이던스는 2 억에서 2 억 6 천만 달러 (이익률 5.8% 에서 7.2%) 로 시장 예상치 2 억 6 천 2 백만 달러 (이익률 7.6%) 를 하회했습니다. 이는 연간 가이던스를 달성하려면 Q4 이익률이 크게 개선되어야 함을 의미합니다. 경영진은 Q4 이익률이 낮은 두 자릿수에 도달할 것으로 예상하지만, 시장은 이에 대해 의문을 품고 있으며 생산 능력 확장의 자본 집약도가 예상보다 높을 수 있고 이익률 상승 속도에 불확실성이 있습니다.
모건 스탠리는 CoreWeave 의 FY27 영업 이익률을 15.9%, FY28 을 22.4% 로 예상하지만, 여전히 동등한 규모의 소프트웨어 회사 이익률 수준보다 훨씬 낮습니다. 자유 현금 흐름 이익률은 FY26 -216%, FY27 -119%, FY28 -55% 로 예상되며 2028 년까지도 흑자 전환되지 못할 것입니다.
높은 부채와 고객 집중도가 가치 평가 할인의 핵심
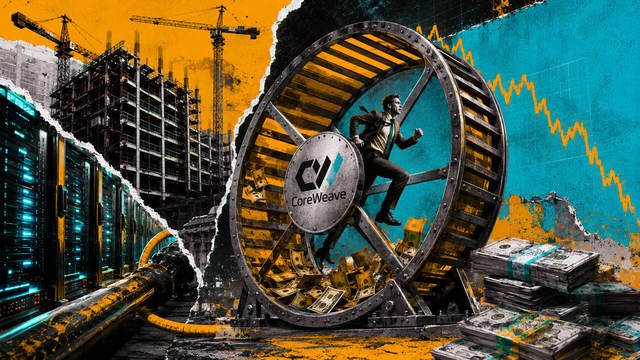
부채 부담이 지속적으로 확대되고 있습니다. 모건 스탠리는 2026 년 말까지 부채가 약 380 억 달러로 증가할 것으로 예상하며, 자유 현금 흐름은 최소 2028 년까지 마이너스를 유지할 것입니다. 회사는 지분 자금 조달로 자본을 보충하지만, 현재 자금 조달 비용 상황에서 부채 연장 및 재융자 위험은 간과할 수 없습니다. 모건 스탠리의 SOTP 목표 주가는 99 달러로, CY35 년 자유 현금 흐름의 29 배에 기반합니다. 동업계의 가치 평가 배수는 약 6 배 EV/CY27 매출이며, CoreWeave 의 부채 수준과 고객 집중도를 고려할 때 가치 평가에 프리미엄을 부여하지 않았습니다.
고객 집중도 역시 피하기 어렵습니다. 모건 스탠리는 위험 요소에서 "대고객이 향후 AI 컴퓨팅 파워 자체 구축 의향" 가능성을 명시적으로 열거했습니다. 마이크로소프트, 아마존 등 하이퍼스케일러가 더 많은 AI 워크로드를 내부화하면 CoreWeave 의 핵심 수요 기반이 직접적인 충격을 받을 것입니다. 이것이 모건 스탠리가 Equal-weight 를 유지하고 Overweight 평가를 부여하지 않는 핵심 이유로, 성장 스토리와 재무 제약 사이의 줄다리로 주가가 합리적 가격 구간에 있습니다.
모건 스탠리는 FY27 매출을 286 억 달러, 주당 순이익을 1.91 달러로 예상합니다. 현재 주가는 약 90 달러로, FY27 기준 약 47 배 주가수익비율에 해당합니다. 여전히 자금 소모 확장을 진행 중이며 자유 현금 흐름이 마이너스이고 부채가 지속적으로 팽창하는 GPU 클라우드 서비스 제공업체에게 이 가치 평가 수준은 예상되는 다양한 가능성을 합리적으로 반영했습니다. GenAI 데이터 센터 수요의 구조적 성장과 자금 조달 비용 및 고객 집중도로 인한 하방 리스크 모두를 포함합니다.

면책 조항
본문은 TechFlow 리서치가 제 3 자 증권사 연구 보고서 (모건 스탠리, 2026 년 8 월 12 일) 를 정리 및 해석하고 공개 시장 정보를 결합한 것입니다. 문중 인용된 평가, 목표 주가, 수익 예측 및 관련 판단은 모두 해당 증권사 애널리스트의 견해로, 소속 기관의 입장을 대표할 뿐 TechFlow 리서치의 견해를 대표하지 않으며 어떤 투자 권유도 구성하지 않습니다.
시장에는 위험이 있으며 결정은 독립적으로 내려야 합니다. 본문은 어떤 증권 매매의 근거로 사용되어서는 안 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo