


판테라 캐피탈:연산력 시장의 4대 기회
번역: 자 후안, ChainCatcher
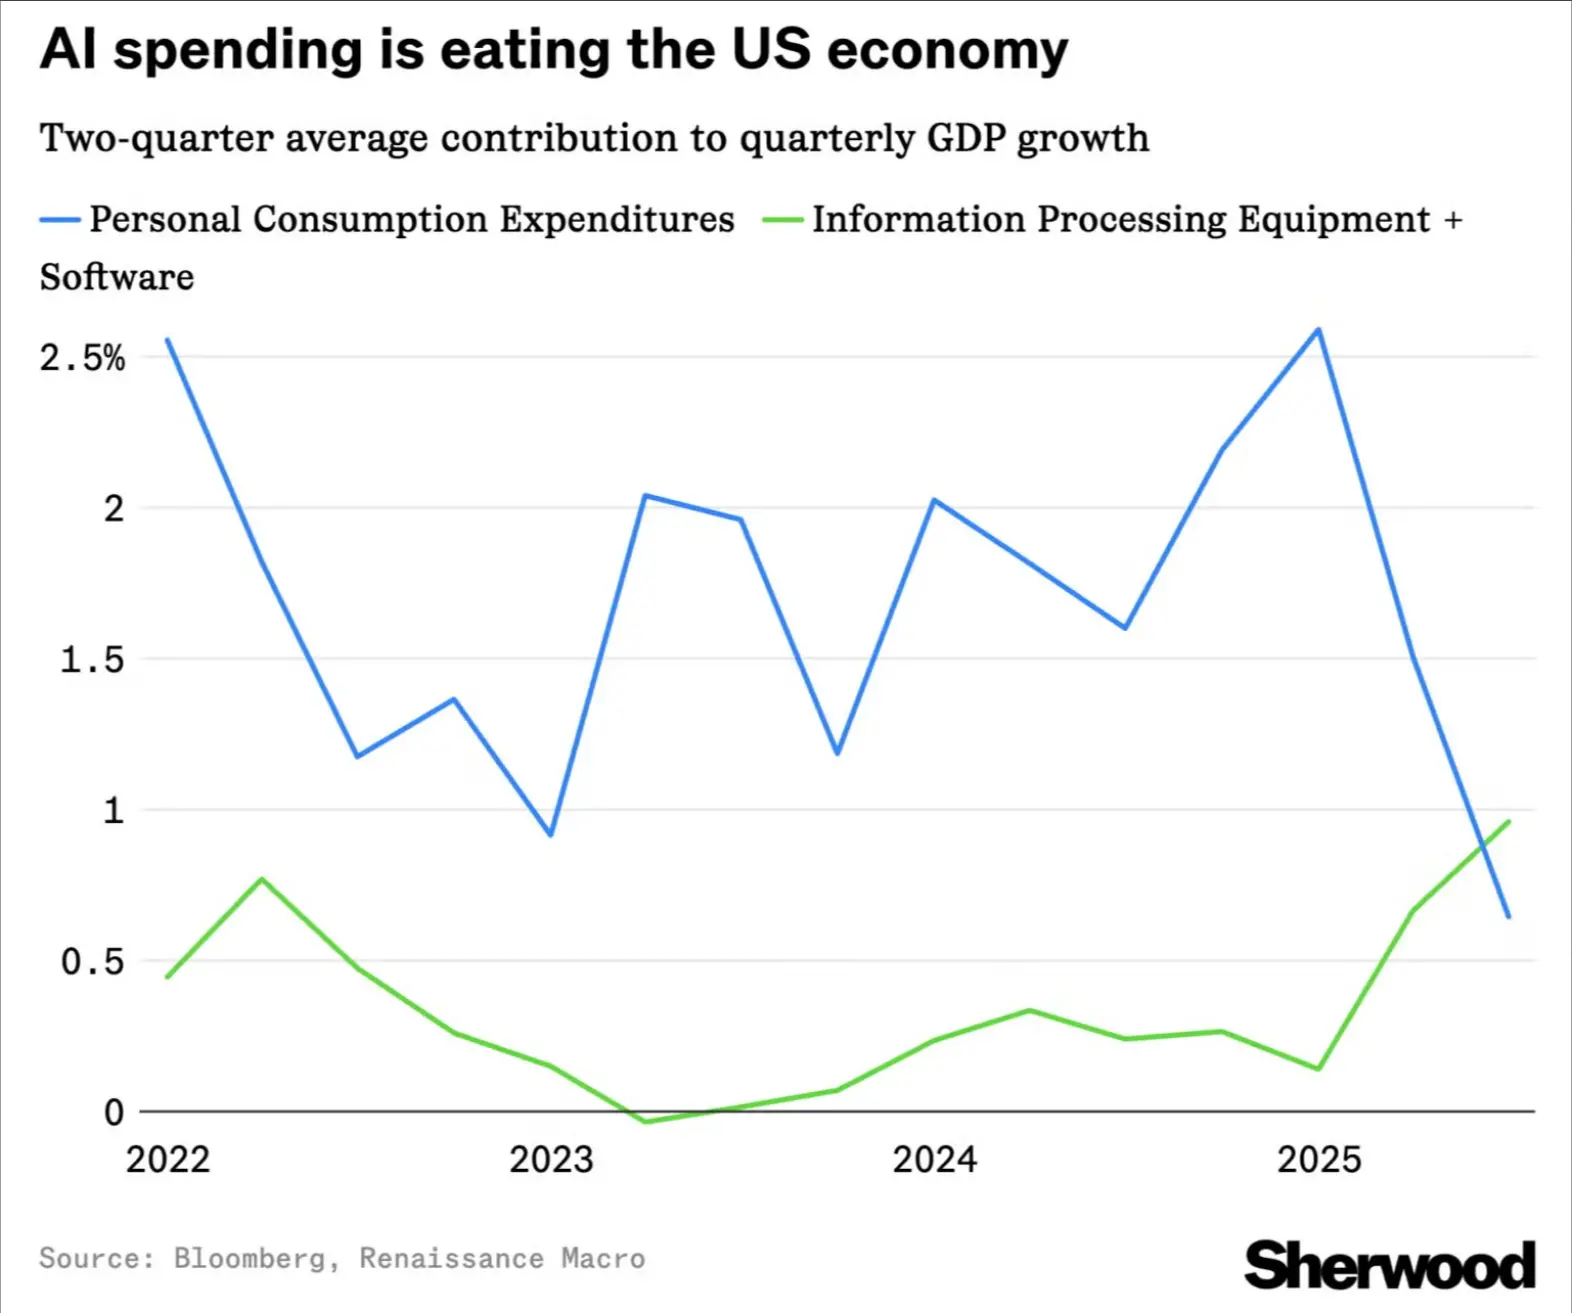
컴퓨팅 파워 및 데이터센터 인프라 지출은 이미 조 단위 달러 규모 시장에 도달했으며, 그 규모는 미국의 소비자 지출에 버금가고 미국 경제 성장의 중요한 축으로 자리 잡고 있다.
하지만 AI 에이전트가 실물 경제로 점차 진입함에 따라 컴퓨팅 파워에 대한 시장 수요가 끊임없이 증가하고 있지만, GPU 조달 방식은 여전히 상당히 전통적이다. SF Compute, Vast AI, Runpod 등의 컴퓨팅 파워 시장이 나타나고 있음에도 불구하고, 다수의 GPU 노드 매매는 여전히 그룹 채팅, 장외거래(OTC) 중개업자 및 맞춤형 양자간 계약을 통해 이루어지고 있다.
현재 GPU 컴퓨팅 파워는 아직 금융화의 초기 단계에 머물러 있으며, 전력처럼 완전한 동질성 자산은 아니다. 칩 모델, 인도 시기, 지리적 위치 등의 제약으로부터 자유롭지 못하다. 그러나 향후 5~10년 동안 컴퓨팅 파워는 전력이나 석유와 마찬가지로 점진적으로 상품화되어 AI 시대에 글로벌 경제 운행을 지탱하는 핵심 자원이 될 것이다.
본고는 컴퓨팅 파워 시장이 이러한 전환을 어떻게 완성할지 논의하며, 발전 시장에서 얻을 수 있는 교훈, 컴퓨팅 파워 시장의 형성 구조, 산업계가 구축 중인 제품, 그리고 컴퓨팅 파워 상품화 과정에서 존재하는 기회와 과제를 살펴본다.
1. 발전 시장에서 답을 찾다
1.1 발전 시장의 구조
컴퓨팅 파워 시장의 미래 변화를 이해하려면 먼저 그 기초 자원이자 발전 시스템인 전력 시장의 운영 방식을 먼저 관찰해 볼 수 있다.
컴퓨팅 파워와 마찬가지로 전력 역시 이질성, 시간적 속성 및 허브 속성을 지닌 자산이며, 이는 글로벌 경제 성장의 중요한 기반이다.
1990년대부터 미국 전력 시스템은 점진적으로 민영화되기 시작했다. 과거 높은 수직 통합도를 보였던 전력 공기업들은 발전, 송전, 배전 등 단계를 분리하기 시작했다.
독립 계통운영자는 미국의 각 지역 전력 시스템을 관리하기 시작했다. 이와 동시에 PJM-West(미국 동부 해안), ERCOT North(텍사스주), CAISO SP15(남부 캘리포니아) 등의 대형 전력 연계망은 결국 CME, ICE 등의 거래소에서 거래되는 상품이 되었으며, 전체 전력 자산 부류의 핵심 가격 기준점을 형성했다.
물리적 층면에서 전력 시장은 대략 “송전망, 운영사, 노드”의 구조로 요약할 수 있다.
최상위에는 서로 독립적인 지역 송전망이 있다. 각 지역 송전망 아래에는 지역 송전 조직(RTO)과 독립 시스템 운영자(ISO)를 포함한 일련의 시스템 운영사가 있으며, 이들은 현지 여러 변전소 노드를 관리한다.
샌프란시스코를 예로 들면, 한 도시는 Embarcadero, Larkin, Mission 등 다양한 변전소 노드로부터 전력을 공급받을 수 있다.
각 노드의 전기 요금은 완전히 동일하지 않으며, 노드 한계 가격(Locational Marginal Pricing, LMP)이라고 불리는 알고리즘에 의해 결정된다. 해당 알고리즘은 발전 스케줄링, 사용자 수요, 송전 비용 및 전력 흐름 패턴 등을 종합적으로 고려하여 제약 조건 하에서 최적 가격을 산출한다.
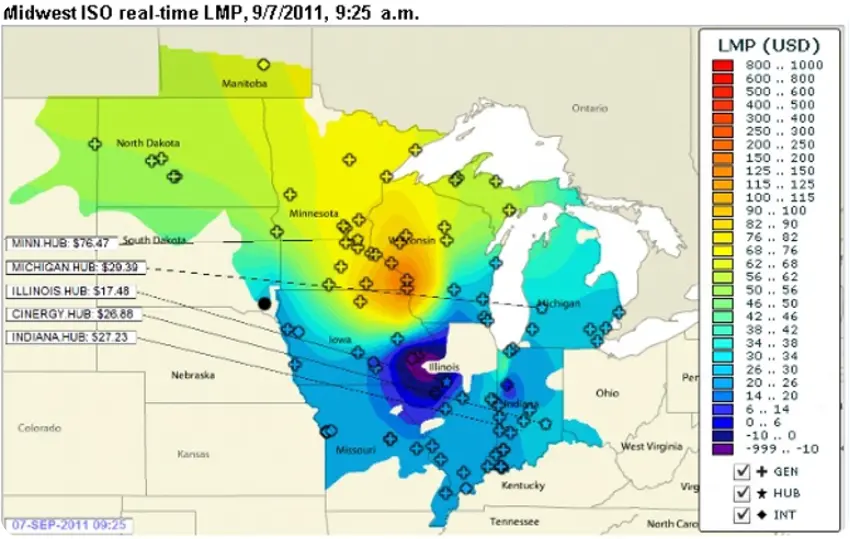
LMP 알고리즘은 전력의 실제 인도와 PJM-West 같은 거래 가능 전력 지표 간의 연결 고리가 된다.
전력 시장의 허브 가격 및 지수 가격은 본질적으로 다중 종단 LMP 노드 가격의 가중 평균치다. 그중 가장 규모가 크고 유동성이 뛰어난 가격 기준점은 최종적으로 CME, ICE 등의 거래소에서 안정적인 거래 심도(Traded Depth)를 확보했으며, 전체 전력 자산 부류의 참조 가격이 되었다.
1.2 컴퓨팅 파워 시장의 형성 구조 추정
지난 30년간 전력 시장 발전을 관찰하면 컴퓨팅 파워 시장에 대해 몇 가지 추정을 내릴 수 있다.
첫째, 컴퓨팅 파워 시장은 전력 시장과 유사한 구조를 형성할 가능성이 높다.
현물 인도 층면에서 보면, 전력 시장의 “송전망, 운영사, 노드” 구조와 가장 근접한 컴퓨팅 파워 버전은 아마도 “하드웨어, 공급업체, 클러스터”일 것이다.
여러 개의 독립된 지역 송전망이 존재하듯, 컴퓨팅 파워 시장 또한 하드웨어 카테고리별로 여러细分市场가 형성될 수 있다. H100, H200, B200, B300 및 기타 칩 클래스는 각각 독립적이면서 상호 연관된 가격 기준점을 보유할 것이다.
운영사 층면에서 보면, AWS, Nebius, CoreWeave, SF Compute, Ornn 등 컴퓨팅 파워 공급업체들은 특정 클러스터를 대상으로 별개의 가격 매커니즘을 제공할 것이다. 이러한 클러스터 역시 시간, 장소, SKU의 영향을 받으며, 이는 전력 시장의 각기 다른 노드와 유사하다.
LMP의 컴퓨팅 파워 시장 내 대응물은 아마 스케줄링 또는 라우팅 알고리즘일 것이다. 해당 알고리즘은 특정 SKU의 가용성에 따라 컴퓨팅 파워 인스턴스 가격을 동적으로 생성한다.
전력 시장에서 최종적으로 산업 참조 가격으로 자리 잡은 기준점(예: PJM-West, ERCOT-North, CAISO SP15)은 일반적으로 유동성이 가장 우수한 물리적 인도 인프라와 연결되어 있다. 이는 석유 등 기타 상품의 경우와도 일치한다.
컴퓨팅 파워 분야에서 가격 기준점이 늘어날수록, 최종적으로 승승조구할 것으로 예상되는 것은 고흐동성 현물 인도처와 연결된 기준점들이다.
또한 전력 시장에서는 발전사와 소비企業が 때때로 직접 전력 거래소에서 헤지를 수행하기도 하지만, 대부분 거래는 은행 및 트레이딩 회사가 운영하는 OTC 부서에서 진행된다. 이러한 OTC 기관들은 노드 정산 가격과 허브 정산 가격을 교환하며 차이에서 수익을 내고 자기 자신의 위험을 헤지한다.
비슷한 시장 구조는 컴퓨팅 파워 시장에서도 나타날 수 있다. 컴퓨팅 파워 시장의 실제 수요·공급자인 신규 클라우드 서비스 제공업체 및 AI 기업들은 직접 컴퓨팅 파워 거래소에서 헤지하기보다 중개자를 통해 특정 SKU를 조달하는 것을 선호할 가능성이 높다.
마지막으로, 컴퓨팅 파워 시장은 전력 시장보다 더 심각한 베이스리스크(Basis Risk)에 직면할 수 있다.
미 연방 전력법에 따라 전력 도매 가격은 미국 연방에너지규제위원회(FERC) 감독 하에서 투명한 상태를 유지해야 한다. 그러나 컴퓨팅 파워 시장에는 현재 유사한 투명성 요구사항이 존재하지 않는다.
이는 컴퓨팅 파워 시장이 구축할 수 있는 동적 가격 및 지수가 자체 오더북과 제휴 신규 클라우드 서비스 제공업체의 오더북 데이터에 의존할 수밖에 없음을 의미한다. 이러한 제휴는 매출 분할(DRevenue Sharing), 데이터 구매 등의 방식으로 실현될 것이다.
2. 컴퓨팅 파워 시장의 구조
2.1 추론(Inference) 수요의 3층 구조
전력 시장이 존재하는 이유는 산업 체계가 전력에 지속적인 수요를 가지고 있기 때문이다. 마찬가지로 컴퓨팅 파워 시장의 근본 동력은 애플리케이션이 토큰, 특히 추론(Inference) 토큰에 대해 갖는 수요이다.
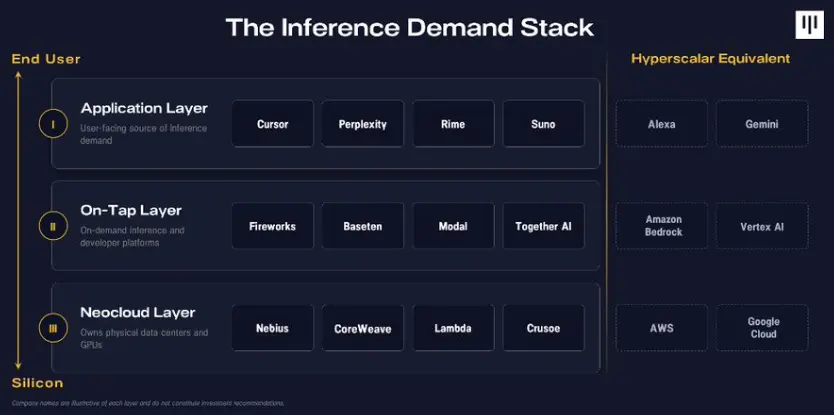
현재의 추론 산업 밸류체인은 대략 3단계로 나눌 수 있으며, 이 세 단계가 합쳐져 컴퓨팅 파워 시장의 구조적 공급자이자 수요자를 구성한다.
신규 클라우드 서비스 제공업체 레이어
Nebius, CoreWeave 등 기업이 물리적 데이터센터를 운영하며 GPU의 판매측 역할을 담당한다.
온디맨드(On-demand) 레이어
Fireworks, Baseten 등의 개발자 플랫폼은 순수 GPU 환경을 더욱 완성도 높은 GPU 활용 환경으로 전환시켜, 개발자가 임무를 직접 실행하거나 언제든지 추론 토큰을 획득할 수 있게 한다. 이 레이어는 GPU의 구매측에 해당한다.
애플리케이션 레이어
Cursor, Perplexity, Rime 등의 애플리케이션은 추론 플랫폼을 활용해 사용자와 기업에게 최종 제품을 제공한다. 이 레이어는 토큰의 수요처이며, 토큰에 대한 수요는 다시 GPU 컴퓨팅 파워 수요로 이어진다.
생태계 내 각 기업이 고유한 GPU 관리 전략을 갖추고 있지만, 전반적으로 신규 클라우드 서비스 제공업체는 GPU 시장의 공급측(구조적 매도 측)에 위치하며, 온디맨드 레이어와 애플리케이션 레이어는 수요측(구조적 매수 측)에 위치한다.
반면 Amazon, Google 등 초대형 클라우드 서비스 제공업체는 이 세 단계 모두에서 자체 제품을 운영한다.
산업 밸류체인 내 이익의 흐름에 관해 간단한 경험 법칙 하나를 제시하자면: 최상위 애플리케이션이 토큰에 100달러를 쓸 때, 약 45달러는 온디맨드 레이어로, 50달러는 신규 클라우드 서비스 제공업체 또는 GPU 레이어로, 나머지 5달러는 OpenRouter 등의 라우팅 레이어로 향한다.
2.2 컴퓨팅 파워 자본 시장의 구조
AI 산업 밸류체인 각 참여자의 토큰 이코노믹스 구조는 컴퓨팅 파워 자본 시장이 최종적으로 어떻게 형성될지에 영향을 미칠 것이다.
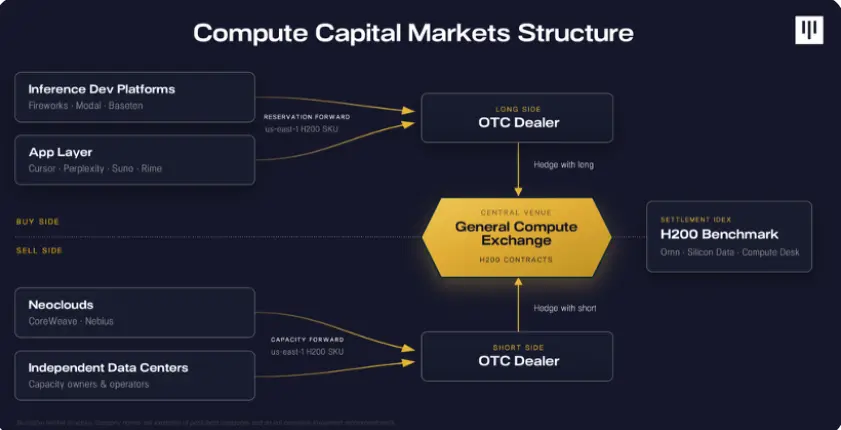
가능한 구조 하나는 수요측의 개발자 플랫폼과 애플리케이션 레이어, 그리고 공급측의 신규 클라우드 서비스 제공업체가 SF Compute, Runpod, Compute Exchange 등의 컴퓨팅 파워 중개업체 및 OTC 거래 플랫폼을 통해 특정 SKU를 거래한다는 것이다.
이후 컴퓨팅 파워 중개업체 및 OTC 거래 플랫폼은 재고를 관리하고, 최종 토큰 소비자가 필요로 하는 특정 SKU와 범용 H200 간에 발생하는 베이스리스크를 부담하게 된다.
이들은 Architect나 Pluto 등의 컴퓨팅 파워 거래 플랫폼을 통해 헤지를 수행할 수 있다.
이러한 거래 플랫폼의 가격은 하나의 컴퓨팅 파워 기준점을 기반으로 형성된다. 이 기준점은 제휴 신규 클라우드 서비스 제공업체와 OTC 플랫폼의 오더북 가격에 가중치를 붙어 계산된다.
2.3 NVIDIA: 컴퓨팅 파워 시장의 “중앙은행”
또한 최근 NVIDIA는 자사의 AI 팩토리 컴퓨팅 파워가 “투자 가능한 자산 클래스”가 되도록 허용하겠다고 발표했다.
컴퓨팅 파워 금융화 체계 속에서 NVIDIA는 거의 독점한 GPU 기술 스택 덕분에 컴퓨팅 파워 시장의 "중앙은행"으로 간주될 수 있다.
중앙은행은 보통 다음과 같은 핵심 목표를 갖는다:
- 경제 내 인플레이션 관리;
- 완전 고용 촉진;
- 극단적 상황에서 최종대부기관(Lender of Last Resort) 역할 수행.
NVIDIA는 어느 정도 이 세 가지 역할을 수행하고 있다.
첫째는 “인플레이션” 관리다. GPU 경제에서의 “인플레이션”은 GPU의 감가상각 사이클, 특히 최신 칩 대비 감속률과 비교될 수 있다. Vera Rubin 출시와 같이 제품 출시 타이밍을 통제함으로써 NVIDIA는 시간에 따른 GPU 감가상각 속도에 어느 정도 영향을 미칠 수 있다.
둘째는 GPU의 높은 가동률을 유지하는 것이다. GPU 가동률이 높다는 것은 대개 토큰에 대한 시장 수요가 강력함을 의미하며, 이로 인해 사용자가 더 많은 GPU를 구매한다. 따라서 NVIDIA는 GPU 컴퓨팅 파워의 금융화를 추진하여 GPU 시간(GPU hour) 거래를 더욱 활성화함으로써 GPU 가동률을 한층 더 높이려는 동기를 가진다.
셋째는 최종대부기관 역할이다. NVIDIA는 또 GPU에 잔존 가치의 최대 25%까지 지원하는 방안을 공개했다. 이는 GPU 가치에 대한 구제 또는 보험 메커니즘으로 해석될 수 있다. 신규 클라우드 서비스 제공업체 및 기타 GPU 공급업체가 유동성 위기에 처했을 때, 이러한 지원은 GPU의 잔존 가치를 보호해 줄 것이다.
3. 컴퓨팅 파워 시장의 기회와 과제
3.1 컴퓨팅 파워 시장의 제품 형태
컴퓨팅 파워 시장의 금융화 수준이 지속적으로 상승함에 따라 업계에는 몇 가지 주요 제품 유형이 형성될 수 있다. 각 제품군에는 고유의 강점과 과제가 존재한다.
제품 1: 현물 인도
현물 인도란 컴퓨팅 파워가 필요한 최종 사용자에게 실제 GPU 장비를 전달하는 것을 의미한다. SF Compute, Hyperbolic, Vast, Runpod, Compute Exchange 등의 프로젝트는 모두 이 제품 레이어에 속한다. 이는 하드웨어 자체와 가장 가까우며 컴퓨팅 파워 수요자와 공급자를 가장 직접적으로 연결하는 층이다.
컴퓨팅 파워 SKU의 높은 이질성으로 인해 많은 프로젝트는 초기에는 단순히 중개업체로 활동하며 GPU 수요와 신규 클라우드 서비스 제공업체를 매칭시켜 수수료를 획득했다. 장기적으로 이 레이어의 목표는 어딘가 “컴퓨팅 파워 스팟 거래소”를 구축하는 것일 수 있다.
하지만 GPU 현물 인도의 품질을 지속적으로 보장하는 것은 결코 쉬운 작업이 아니며, 특히 공급원이 탈중앙화 네트워크인 프로젝트들에게는 더 큰 어려움으로 다가온다. 컴퓨팅 파워 시장이 무디스(Moody's)와 유사한 등급 평가 기관을 도입해 기반 GPU 인도 품질을 검증·인증해야 비로소 이 레이어가 한층 성숙해질 수 있다.
현물 인도 레이어 간 경쟁이 치열하지만, 장기적으로는 가장 견고한 경제적 해자(Economic Moat)를 보유할 가능성이 높다. 석유 및 전력 시장을 돌아보면 금융화 체계는 일반적으로 가장 유동성이 높은 현물 인도처를 중심으로 발전한 이후, 점차 지수, 거래소, 대출 등의 금융 상품을 구축해 왔기 때문이다.
따라서 컴퓨팅 파워 현물 인도 문제를 선점적으로 해결하는 기업이라면 막대한 시장 보상(Market Premium)을 얻게 될 것이다.
제품 2: 지수
이 레이어는 주로 컴퓨팅 파워 위에 구축된 “지수 곡선(Index Curve)”을 의미하며, 여기에는 Ornn, Silicon Data, Compute Desk, Semianalysis 등의 프로젝트들이 출시한 컴퓨팅 파워 가격 지수가 포함된다.
지수 개발은 컴퓨팅 파워와 같은 자산이 금융화 및 거래화를更进一步 이루는 데 있어 중요한 발판이다. 현재 시장에서의 “컴퓨팅 파워 시장” 관련 다양한 논의는 컴퓨팅 파워 지수가 점진적으로 성숙해가면서 본격화된다고 봐도 무방하다. CME, ICE 등 대형 거래소들도 이미 관련 지수와 협력하겠다고 발표했기 때문이다.
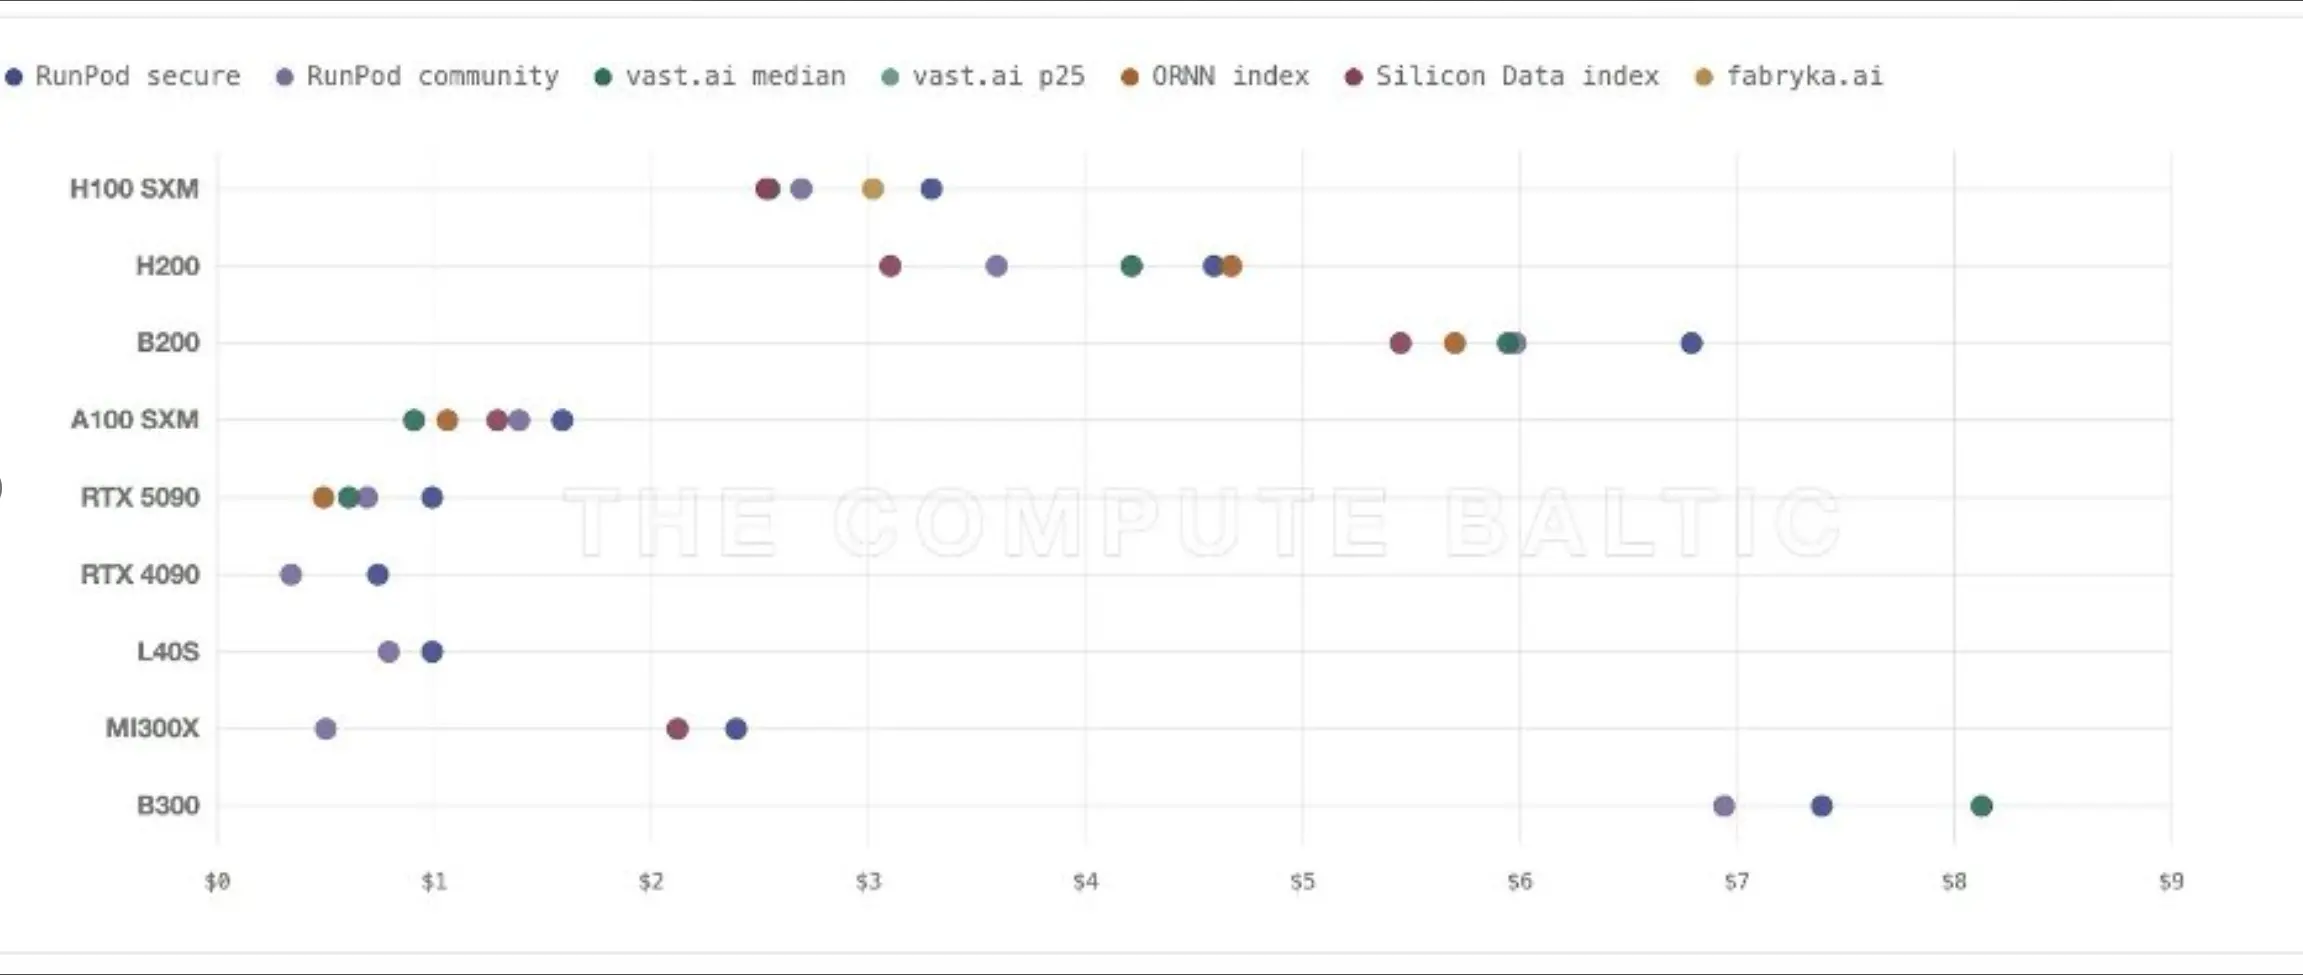
다만 현재 다수 컴퓨팅 파워 지수는 개별 GPU 시장 대비 여전히相当大的 편차(Price Gap)를 보이고 있다.
이러한 가격 차이가 발생하는 원인은 크게 두 가지다.
첫째, 기반 제품 자체의 차이だ. 각기 다른 컴퓨팅 파워 플랫폼은 제품 안정성, 중단 가능성, 계약 조건 등에서 상당한 차이를 보인다.
둘째, 다양한 컴퓨팅 파워 지수 뒤에는 서로 다른 오더북이 자리 잡고 있으며, 컴퓨팅 파워 시장에는 다른 자산 클래스만큼 명확한 투명성 규정이 적용되지 않는다. 예를 들어 FERC는 전력 시장의 투명성 유지를 의무화하고 있다.
현재 수많은 컴퓨팅 파워 지수는 신규 클라우드 서비스 제공업체로부터 오더북 데이터를 대량으로 수집하거나, 제휴 및 매출 분할 협정을 통해 초기 데이터셋을 구축하는 데 그치고 있다. 또한 단일 레이어로서 지수를 운영하는 수익 창출(Monetization) 능력은 거래소 및 현물 인도 레이어보다 떨어질 수밖에 없다.
따라서 지수 레이어가 화제성을 만들고 컴퓨팅 파워 시장 체계 내에서 중요한 기능을 수행하긴 하지만, 본질적으로 상하류로부터 압력을 받는 구조다:
- 상류의 현물 인도 레이어가 가격 원천을 지배하고 있으며,
- 하류의 거래소는 지수 수익에서 일정 부분을 가져가려 하기 때문이라.
제품 3: 파생상품 거래 플랫폼
세 번째 레이어는 파생상품 거래 플랫폼으로, 주로 현금 결제(Cash Settlement) 방식을 취한 선물 제품을 선보인다. 이러한 플랫폼은 컴퓨팅 파워 지수를 토대로 시장 참가자들에게 헤징 도구를 제공한다. Liquid Compute와 Architect는 현재 이와 같은 제품을 개발 중이다.
장기적 관점에서 파생상품 거래 플랫폼은 컴퓨팅 파워 금융화 체계에서 가장 기대되며, 동시에 규모화된 Monetization이 가장 용이한 제품군이 될 수 있다. 다만 현재 이 분야는 초창기 단계에 머물러 있어 거래량이 아직 대규모라고 보기 어렵다.
또한 현금 결제 플랫폼에서 거래 가능한 제품은 특정 SKU가 아닌 범용 H200 인스턴스가 일반적이다. 따라서 현재 이들 플랫폼에 실제로 관여하는 주체는 AI 밸류체인의 최종 기업보다는 주로 OTC 거래 플랫폼 및 컴퓨팅 파워 중개업자다. 전자(OTC 플랫폼 및 중개업자)는 재무제표 상 보유한 컴퓨팅 파워 재고를 헤지하려 하며, 후자(AI 기업)는 자체 컴퓨팅 파워 익스포저(노출도)를 관리해야 한다.
제품 4: 금융화 도구
컴퓨팅 파워 분야에서는 데이터센터와 신규 클라우드 서비스 제공업체의 자금 조달을 뒷받침하는 좀 더 폭넓은 금융화 제품군이 출현할 수도 있다. 예를 들어 대출 프로토콜(Lending Protocol), Vault, 그리고 USD.AI 같은 신축 안정화 코인(Synthetic Stablecoin) 등이 데이터센터 및 신규 클라우드 업체의 인프라 구축을 보조할 것이다.
동시에 시장에는 GPU 경제 내 베이스리스크를 완화하기 위한 리스크 이전 및 보험 레이어도 부상할 수 있다. 앞서 살펴본 다양한 레이어를 관찰하면 컴퓨팅 파워 시장의 최종적인 완성 형태가 사실 그리 복잡하지 않다는 것을 알 수 있다.
승자는 신뢰할 만한 GPU 현물 인도를 실현할 수 있는 풀스택(Pool-stack)형 참여자다. 해당 주체는 자체 현물 오더북에서 가격 지수를 도출해내고, 이를 기반으로 컴퓨팅 파워 선물 거래소를 설립해 컴퓨팅 파워를 헤지 가능한 자산 클래스로 격상시킬 것이다.
다만 업계 내 진정한 의견 충돌 지점은 각 제품의 등장이 순서다. 궁극적인 승자는 현물 인도부터 시작할지, 아니면 지수 개발을 우선할지, 혹은 거래 플랫폼 론칭을 선택할지에 대해 이견을 보이고 있다.
3.2 컴퓨팅 파워 토큰 이코노믹스의 최전선
지금까지 우리는 주로 GPU 차원에서 컴퓨팅 파워 시장을 논해왔다. 그러나 시야를 넓혀 역사적 전개, 가치 포착 메커니즘, 그리고 첨단 모델 연구소와의 게임 이론적 관계 등을 포함하는 좀 더 광범위한 컴퓨팅 파워 토큰 이코노믹스를 살펴볼 수도 있다.
역사적 맥락으로 보면 컴퓨팅 파워 시장은 완전히 새로운 개념이 아니다. 2023~2024년 SF Compute, Hyperbolic 등 여러 프로젝트들이 이미 이 모델을 논의했으며, Akash 및 IONet 등 탈중앙화 프로젝트들 또한 유사한 방향성을 모색해 왔다.
흥미롭게도 다수 프로젝트는 결국 GPU 시장 레이어에 머무르지 않았다. 예를 들어 Hyperbolic은 추론 서비스사로 전환해 토큰을 직접 판매했고, SF Compute는 직접 계약 체결과 컴퓨팅 파워 클러스터 운영에 나섰다.
밸류체인 관점에서 볼 때, 가치는 Cursor, Harvey, Granola 등의 AI 애플리케이션에서 OpenRouter 같은 라우팅 레어로 흐르고, 다시 Fireworks, Baseten 등의 추론 서비스사를 거쳐 Nebius, CoreWeave, SF Compute 등의 신규 클라우드 서비스 제공업체 및 컴퓨팅 파워 시장으로 진입한 뒤, 최종적으로 데이터센터 운영사로 흘러간다.
기업이 밸류체인의 중간 지점에 영구히 머문다면 상하류로부터의 압박을 동시다발적으로 받을 수 있다. 보다 안정적인 마진을 유지하기 위해서는 결국 업스트림으로 진전하거나 다운스트림으로 확장해야 할지도 모른다.
토큰 시장에는 흥미로운 게임 이론적 시각을 제공하는 세 가지 핵심 축이 존재한다.
첫 번째 힘은 NVIDIA다. NVIDIA는 GPU 공급 및 감가상각 속도를 좌우한다.
두 번째 힘은 Anthropic, OpenAI 등 첨단 모델 연구소다. 이들은 지속해서 신 모델을 공개하며 토큰 수요를 급증시킬 잠재력을 지녔다.
세 번째 힘은 Kimi, GLM, DeepSeek, Qwen 같은 오픈소스 모델 군이다. 이들은 추론 마진에 대한 하방 압력을 가한다.
이 세 축은 GPU 시장과 토큰 시장의 공급자와 수요자 모두에게 지속적인 추진력과 압박을 부여한다. 이들 중 어느 한 쪽도 중요 제품의 출시를 통해 전체 시장의 가격 곡선(Pricing Curve)을 재편할 수 있다.
예컨대 GPT 5.6의 등장은 기업 측이 독자적으로 결정하지만 시장이 사전에 쉽게 예측하기 어려운 사건으로 작용하여, AI 토큰 밸류체인을 타고 연쇄 반응을 일으키고 토큰 가격 및 GPU 하드웨어 가격 변동성을 초래할 수 있다.
따라서 한 회사가 동일한 시스템 내에서 추론 서비스와 GPU 하드웨어 시장을 병행 운영한다면 비즈니스 측면에서 훨씬 더 합리적일 수 있다. 이러한 운영 모델은 밸류체인 상하류의利润分配 구조 변화로 인한 위험을 헤지해 주기 때문이다.
결언
역사를 되돌아보면 석유나 전력 같은 원자재 시장은 처음엔 중개업을 통한 쌍방향 거래가 주를 이루었으며, 거래 과정은 불투명했고 시장에 통일된 기준조차 존재하지 않았다. 그러나 시간이 흐르며 현물 인도는 점차 지수 개발, 거래 표준화, 품질 감사 등 일련의 프로토콜과 금융 인프라를 갖추게 되었고, 결과적으로 고도로 금융화된 자산 클래스로 진화했다.
지금 컴퓨팅 파워 시장은 이와 유사한 전환기를 맞고 있다. 시장에는 이미 컴퓨팅 파워 지수, 현금 결제 거래소, 대출 제품, 보험 제품 등 금융화 기본 인프라를 시도하는 다수 프로젝트가 등장했다.
동시에 물리적 GPU 시장 및 클라우드 서비스 제공업체들도 밸류체인의 상하류로 계속 영역을 확장하며 토큰 이코노믹스 내 포괄적 가치 포착을 시도하고 있다. AI 경제 작동의 토대가 되는 기반자원으로서 컴퓨팅 파워는 단순한 인프라를 넘어 점진적으로 독립적인 금융 자산으로 변모하고 있다.
향후 이 분야에서는 독보적인 유니콘 기업들이 다수 탄생할 것이며, 각사는 시장의 하위 레이어를 각각 아우르며 실질 컴퓨팅 파워 공급, 중개 서비스, 대출, 리스크 관리, DeFi 및 TradFi 자본 시장과의 결합 등 다양한 사업 모델을 구축할 전망이다.
컴퓨팅 파워는 수십 년 만에 드물게 등장한 신규 실물 원자재라 할 수 있으며, 우리는 이것이 사적 중개 방식의 초기 거래에서 벗어나 하나의 완결된 자산 클래스로 서두르기 위해 노력하는 순간을 목격하고 있는지도 모른다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 Pantera Capital















