젠슨 황이 남긴 세 가지 난제: 누가 경영을 이끌지, CUDA가 주도권을 유지할 수 있을지, 2790억 달러 약속을 어떻게 이행할지
작성자: 리하이룬, 텐센트 테크
향후 엔비디아 GTC 컨퍼런스에서는 '황교주(黃教主)'라 불리는 젠슨 황이 무대에 올라 전석 관객에게 손을 흔드는 친숙한 모습을 다시는 보기 어렵게 될지도 모른다.
미국 현지 시간 11월 12일, 젠슨 황이 자신의 집행을 맡아 온 지 33년 만에 엔비디아를 떠난다고 발표하자 엔비디아 주가는 장중 한때 약 14% 급락했으나 이후 하락폭이 축소되며 최종적으로 약 4.3% 하락 마감했다.
앤드리슨 호로위츠의 일반 파트너 마틴 카사도(Martin Casado)는 이를 '어둠의 날'이라 일컬었다.
1993년 엔비디아 창립 이래 젠슨 황은 사실상 회사의 모든 주요 전환을 주도해 왔다. 초기 그래픽 처리 칩에서 CUDA 컴퓨팅 생태계, 그리고 현재의 AI 데이터센터 사업에 이르기까지, 엔비디아가 몇 차례의 기술 혁신기를 놓치지 않고 선점할 수 있었던 배경에는 젠슨 황의 기술 방향성 판단과 장기적 투자가 밀접하게 연관되어 있다.
특히 이번 생성형 AI 물결 속에서 젠슨 황은 단순히 칩 공급업체에서 AI 인프라 플랫폼으로의 엔비디아 전환을 추진하는 데 그치지 않고, 제품 로드맵 수립, 공급망 조정, 대형 고객 협력 등에도 깊이 관여했다.
엔비디아의 오늘날 시장 지위는 상당 부분 이러한 경영 전략 위에 구축되어 있다.
엔비디아에게 젠슨 황의 퇴임이 곧 기존 사업의 즉각적인 타격을 의미하는 것은 아니다.多年的 발전 끝에 회사는 이미 성숙한 기술 팀, 제품 로드맵 및 공급망 체계를 확보했으며, 이러한 강점은 한 명의 경영진 퇴임으로 인해 사라지지 않을 것이다.
다만, 핵심 의사결정자인 젠슨 황을 상실한 후 엔비디아가 과거 수년간 유지해 왔던 고성장을 이어갈 수 있을지, 또한 글로벌 AI 산업의 중심에 있는 이 회사가 다음 단계에서 어떤 새로운 시련에 직면하게 될지가 주목된다.
계승자는 함선을 이끌지 않는다
현재 엔비디아 임시 CEO 대행 직을 수행하고 있는 코렛 크레스(Colette Kress)는 13년 넘게 CFO를 역임하며, 엔비디아가 게임 GPU 기업에서 AI 인프라 거인으로 전환하는 전 과정에 참여해왔다. 회사 재무 상태, 고객 계약, 공급업체 배치 및 자본 지출에 정통하다.
그는 오랜 기간 젠슨 황과 함께 분기 실적 통화 회의에 동석해 왔으며, 월가가 잘 아는 경영진이다.
키뱅크 캡탈 마켓스의 존 빈(John Vinh) 애널리스트는 크레스의 임시 CEO 발탁을 긍정적 신호로 평가하며, 이는 그가 재임 기간이 길고 엔비디아 비즈니스와 전략에 대한 심층 이해를 갖추고 있기 때문이라고 설명했다. 이토로(eToro) 수석 애널리스트 조시 길버트(Josh Gilbert) 역시 크레스가 기업 국면을 안정시킬 명백한 인물이라고 보았다. 그는 비즈니스에 정통하며, 시장에서 경영진이 확실함을 보여줘야 할 때 기업의 목소리를 대변할 수 있다는 것이다.
다만 이것이 크레스가 즉시 젠슨 황이 담당하던 기존 의사결정 권한을 인수할 수 있음을 의미하지는 않는다. 더 인포메이션(The Information) 보도에 따르면, 엔비디아 임시 CEO는 회사의 중대 사안 결정을 주도하거나 중대 결정 의제를 설정하는 역할을 하지 않는다. 임시 CEO와 상시 최고경영자는 엄연히 다르다.
앞서 더 인포메이션은 관계자의 말을 인용해 크레스가 엔비디아 중대 의사결정 의제의 주요 추진력이 아니라고 전했다. 일부 고위험 거래에서 그는 위험 관리 측면을 더 중요시했으며, 오픈에이아이(OpenAI) 신용 지원 방안 마련 과정이 그 사례다.
젠슨 황은 오픈에이아이에 대규모 신용 지원을 제공하도록 추진했으며, 처음 논의된 규모는 데이터센터 건설 지원을 위해 2500억 달러에 달했다. 크레스는 이에 대해 신중한 입장을 보였다. 이후 관련 조치는 분리되었으며, 엔비디아가 지원하는 첫 번째 부분 규모는 약 1000억 달러로 조정되었다.
버스타인(Bernstein)의 스테이시 라스곤(Stacy Rasgon) 애널리스트는 크레스 취임이 단기 사업을 안정시키는 데 도움이 될 것이라며, 이번 경영진 교체로 엔비디아 운영에 즉각적인 영향이 생기지는 않을 것이라고 봤다. 그러나 장기적 관점에서는 좀 더 보수적이다. 신임 CEO가 젠슨 황이 제품 로드맵을 통제해 온 권한, 그리고 고객, 공급업체, 직원 및 전체 산업 생태계와 맺어온 관계망을 계승할 수 있을지에 대해서는 여전히 큰 불확실성이 존재한다. 라스곤은 이에 따라 엔비디아 주식 등급과 목표가를 하향 조정했다.
골드만삭스의 제임스 슈나이더(James Schneider) 애널리스트 역시 엔비디아가 성숙한 기능별 관리팀을 보유하고 있어 반도체 설계, 소프트웨어, 시스템, 재무 등 각 분야에서 경력이 풍부한 책임자들이 존재하지만, 젠슨 황이 갖추었던 기술적 비전, 업계 영향력 및 기업 간 협업 조정 능력은 일반적인 전문 경영인이 바로 대체하기 어렵다고 지적했다.
현재 내부 후보 중 가장 주목받는 인물은 엔비디아의 시니어 기술 임원 이안 벅(Ian Buck)이다. 그는 2004년 입사해 GPU 범용 컴퓨팅 및 CUDA 생태계 구축에 오랜 기간 참여해왔으며, 현재 초대규모 클라우드 제공업체를 대상으로 하는 AI 하드웨어 및 소프트웨어 제품을 총괄한다.
외부 인선과 관련해 여러 애널리스트는 ARM CEO 레네 하우스(Rene Haas)의 이름을 꼽았다. 그는 과거 엔비디아에서 컴퓨팅 제품 부문 책임자를 지냈으며, 2013년 ARM에 합류해 이후 CEO에 올랐다. 이외에도 애플 실행 이사 팀 쿡(Tim Cook), 애플 하드웨어 부사장 존니 스로지(Johny Srouji), 팔로알토네트웍스(Palo Alto Networks) CEO 니케시 아로라(Nikesh Arora)의 이름도 거론됐다.
투자자 아르미나 로젠버그(Armina Rosenberg)는 하나의 가능성을 제기했다. 엔비디아가 크레스에게 경영과 재무 업무를 맡기고, 벅에게는 제품과 기술 담당을 부여하여 유사한 공동 CEO 방식의 경영 체제를 도입해볼 수 있다는 것이다.
결국 젠슨 황이 과거 직접 관리했던 임원 인원이 60명에 달했으며, 엔비디아의 의사결정 체계는 오랫동안 그를 중심으로 구축되어 운영돼 왔다.
CUDA 생태계는 지켜질 수 있을까?
엔비디아의 발전을 돌이켜보면, 젠슨 황이を果た한 가장 중요한 역할 중 하나는 아직 명확한 상업적 성과가 나오지 않은 기술 분야에 꾸준히 자원을 투입하도록 추진한 점이다.
그중 가장 대표적인 사례가 바로 CUDA다.
2006년 엔비디아는 CUDA를 출시하여 GPU가 그래픽 렌더링을 넘어 범용 컴퓨팅 작업을 처리할 수 있게 했다. 2012년엔 엔비디아 GPU로 훈련된 알렉스넷(AlexNet)이 이미지넷(ImageNet) 대회에서 돌파구를 만들었으며, 이를 통해 GPU는 딥러닝의 핵심 연산 플랫폼으로 자리매김했다. 이후 엔비디아는 CUDA 도구체인과 계산 라이브러리를 지속적으로 보완했고, 개발자들은 점차 이 기반을 바탕으로 모델 학습, 최적화 및 배포 파이프라인을 구축해나갔다.
경쟁사가 단순히 칩 성능만으로 엔비디아를 따라잡기 어려운 이유이기도 하다. 기업이 타사 GPU나 전용 칩을 도입하더라도 기존 코드, 모델, 소프트웨어 도구에 대한 호환성을 다시 맞춰야 한다. CUDA 사용에 막대한 자원을 쏟아부은 고객들에게 마이그레이션은 단순한 하드웨어 교체가 아니다.
하지만 AI 연산 방식은 변하고 있으며, CUDA 역시 이에 맞춰 확장해야 한다. 지난 몇 년간 엔비디아의 우위는 주로 대형 모델 학습에 집중되어 있었다. 산업이 대규모 추론(Inference) 영역으로 이동하면서 고객들은 토큰당 연산 비용, GPU 가동률 및 응답 속도를 더욱 중시하기 시작했다. 이에 엔비디아는 2026년 대규모 AI 추론을 위한 자원 스케줄링 및 요청 관리를 목표로 한 '다이나모 1.0(Dynamo 1.0)'을 출시해, 경쟁의 축을 GPU 성능에서 전체 추론 시스템으로 넓히려 하고 있다. 이는 TensorRT-LLM 등의 소프트웨어와 연계되며 주요 오픈소스 추론 프레임워크도 지원한다.
AI 에이전트와 로봇은 새로운 응용 시장을 열었다. 에이전트는 모델, 데이터, 외부 도구의 지속적 호출이 필요하며, 로봇은 시각 인식, 공간 이해, 실시간 제어 등을 처리해야 한다. 엔비디아는 CUDA-X, 아이작(Isaac) 로봇 플랫폼, 오미버스(Omniverse) 시뮬레이션 환경, 코스모스(Cosmos) 모델을 통해 이러한 영역에 기반 연산 능력을 확장 중이다. 미래에는 CUDA 활용 범위가 데이터센터를 넘어 공장, 자동차, 로봇 장비로까지 넓어질 전망이다.
다만, 이러한 소프트웨어 장벽이 절대 무너지지 않는 것은 아니다. 현재 AMD는 ROCm 생태계를 정비 중이며, 구글 TPU와 아마존 트레이너엄(Trainium) 역시 자체 소프트웨어 체계를 구축하고 있다. 파이토치(PyTorch)나 트라이튼(Triton) 같은 오픈소스 도구들은 개발자가 특정 하드웨어 플랫폼에 의존하는 정도를 낮추는 방향으로 작용한다. 향후 통합 프레임워크를 통해 다양한 칩에 모델을 매칭하는 사례가 늘어난다면, CUDA가 가져오는 마이그레이션 비용도 서서히 감소할 수 있다.
这正是 젠슨 황이 떠난 후 엔비디아가 마주해야 할 장기 과제다. CUDA의 성공은 장기간의 투자回報를 얻는 기술 투자가 있었기에 가능했으며, 추론, 에이전트, 물리적 AI(Physical AI)는 다음 세대 생태계 확장 관문이 될 가능성이 높다. 이러한 방향성의 투자 우선순위를 누가 결정할 것이며, 새로운 연산 방식에 끊임없이 맞물려 software platform을 적응시키려는 주체는 누구일까? 이 질문에 대한 답은 엔비디아가 과거 축적한 생태계 우위를 얼마나 오래 유지할 수 있을지를 좌우할 것이다.
2790억 달러 약속은 어떻게 이행될까?
젠슨 황이 떠난 후 시장이 주목해야 할 또 다른 쟁점은 엔비디아가 이미 발표한 거액의 공급 및 생산량 약속이다.
엔비디아는 2026년 7월 26일 종료 분기 보고서에서 공급 및 생산량 확정 건수가 총 2790억 달러에 달한다고 밝혔는데, 직전 분기 기준 이 숫자는 약 1190억 달러였으며 단기간에 약 1600억 달러가 증가했다.
이행 시점별로 보면, 2027 회계연도 잔여 기간분은 약 920억 달러, 2028 회계연도는 약 870억 달러, 2029 회계연도는 약 880억 달러로 분포해 있으며, 나머지 약 120억 달러는 그 이후 시기에 집행될 예정이다.
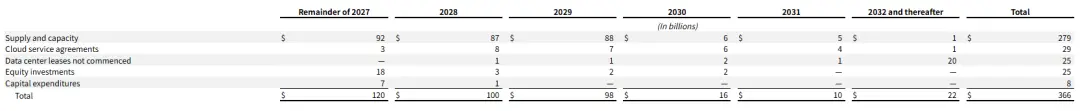
이 2790억 달러는 이미 체결된 고객 주문 건수도 아니며, 엔비디아가 실제로 지급한 현금이 아니다. 이는 향후 수요 충족을 위해 공급업체 및 생산 협력사와 체결한 구매 및 용량 할당 계약에 해당한다. 엔비디아는 차세대 공정, 패키징, 메모리 및 기타 핵심 자원을 사전에 선점함으로써 블랙웰(Blackwell) 및 차기 제품들이 계획대로 납품될 수 있도록 보장해야 한다.
여기서 주목할 점은, 공급측의 확정 사항이 반드시 고객의 실제 수요 증가율과 일치해 이행되는 것은 아니라는 것이다.
대형 데이터센터는 자금 조달, 입지 선정, 전력 공급 확보부터 시설 건설 및 운영까지 긴 시간이 소요된다. 고객이 GPU 도입 계획을 세우고 있더라도, 전력 접속 지연, 센터 공사 차질, 자금 조달 부족 또는 신규 제품 출시 일정 변화 등으로 인해 구매 시점이 연기될 수 있다. 엔비디아는 10-Q 공시 서류에서도 인프라, 자금, 기술 채택 속도 등의 이유로 고객이 구매를 미루거나 취소할 수 있다고 경고한 바 있다.
고객사의 수요 이행 속도가 예상보다 더딤에도 불구하고 엔비디아가 이미 상류 공장을 선점해 둔 경우, 재고 과잉, 취소 수수료 부담 및 수급 불일치가 발생할 수 있다. 최종적으로 다른 매물을 구한다 하더라도 제품 세대 차이로 인해 가격과 영업이익률이 영향을 받을 수 있다.
또 다른 혼동을 일으킬 수 있는 지표는 엔비디아 공시에 담긴 약 360억 달러 규모의 AI 클라우드 서비스 계약 건이다.
이 조치는 일반적으로 수년 단위 클라우드 용량 협력 사항을 포함하며, 2790억 달러 공급 및 생산량 확약과 기준이 다르다. 엔비디아는 파트너사를 통해 클라우드 컴퓨팅 용량을 획득하거나, 일부 용량을 제3자에게 재판매할 수도 있는데, 용량이 소진됨에 따라 관련 약속은 그에 따라 감액된다. 다만 외부 고객의 수요가 부진할 경우 엔비디아가 일정 수준의 구매 의무를 부담해야 할 상황도 발생한다.
이러한 조치들은 엔비디아 사업 구조의 변화를 반영한다. 회사는 이제 단순 주문 수신 후 칩 구매 및 제품 인도 방식을 벗어나, AI 인프라 전반의 자원 배분에 미리 관여하는 경우가 늘고 있다. 젠슨 황은 고객 관계와 산업군 영향력을 통해 프로젝트 실현을 이끌어내는 데 탁월했지만, 후임자는 성장 가속화와 재무 리스크 통제 사이의 균형을 찾아야 한다.
다음 성장 동력은?
최근 몇 년간 엔비디아는 생성형 AI 붐을 타고 글로벌 AI 인프라 구축의 최대 수혜자로 떠오랐다. 하지만 분기 매출이 천억 달러에 가까워진 이 기업에게 계속해서 고속 성장을 유지하는 방법은 점점 더 중요한 쟁점으로 부상했다. 현재 엔비디아의 가장 핵심적인 성장 원천은 여전히 데이터센터다. 2027 회계연도 2분기 매출액은 962억 2100만 달러를 기록하며 전년 대비 106% 성장했으며, 데이터센터 부문 수입은 약 890억 달러로 117% 급증해 전체 매출의 압도적 비중을 차지했다. 회사는 3분기 매출 가이드라인을 1080억 달러로 제시했는데, 이는 여전히 견조한 성장세를 예고한다.
또한 전 세계 유수의 테크 기업들이 AI 인프라 투자를 지속하고 있는 가운데, 블랙웰 플랫폼이 대규모로 전개되고 있으며, 차세대 베라 루빈(Vera Rubin) 플랫폼도 양산 및 납기 단계에 접어들고 있다.
나아가 엔비디아는 신규 성장 기회를 모색 중이다.
그중 AI 추론(Inference)이 중요한 축이다. 대형 모델이 학습 단계에서 대규모 활용 단계로 넘어가면서, 기업은 지속적인 모델 호출을 통해 각종 작업을 수행해야 하며, AI 에이전트의 보급은 컴퓨팅 수요를 더욱 증대시킬 수 있다.
모델 학습과 비교할 때 추론 부문은 연산 비용, 에너지 효율 및 운영 성능에 더 크게 주목한다. 엔비디아는 차세대 칩과 전체 시스템을 통해 추론 성능을 강화해, 이 시장의 사업 규모를 지속적으로 넓히려 하고 있다.
로봇, 자율주행 및 산업용 AI 등 영역 역시 엔비디아는 미래 성장 동력으로 바라보고 있다. 예를 들어, 많은 국가와 지역이 자체적이고 통제 가능한 AI 인프라 구축을 원하는 만큼 주권 AI(Sovereign AI)가 새롭게 칩 도입 수요를 창출하고 있다. 로봇과 자율주행은 GPU 및 관련 연산 플랫폼의 적용 범위를 한층 넓힐 것으로 기대된다.
하지만 이런 신규 시장이 현재 데이터센터 부문의 수준까지 성장할 수 있는지 여부는 시간 속에 검증되어야 한다.
동시에 엔비디아가 겪는 경쟁 환경 역시 변동 중이다.
예전에는 엔비디아가 주로 AMD 같은 반도체 업체들과 경쟁했다. 반면 지금의 상황에 구글, 아마존, 마이크로소프트 등 대형 고객사들도 자체 AI 칩 개발에 나서며 연산 비용 절감 및 단일 공급업체 의존도 완화에 힘을 쏟고 있다. 브로드컴(Broadcom)은 맞춤형 ASIC 사업을 통해 주요 테크 기업의 칩 설계 연구에 참여하고 있다. 이러한 제품들이 당장 엔비디아 GPU를 전면 대체하긴 어려울 수 있으나, 특정 연산 업무에서는 고객에게 대체 옵션을 제시하고 있다.
젠슨 황은 엔비디아를 이끌고 생성형 AI가 열어준 성장 기회를 놓치지 않았다. 이제 AI 업계의 경쟁 구도가 급변하는 상황에서, 엔비디아의 행보에 최종 결재권을 가진 자가 누구이며, 그들이 차기 성장 사이클을 선점할 수 있을 것인가? 이 두 가지가 향후 새 시험대가 될 것이다.