온체인 RWA 거래의 진화: 변분 스왑 등장, 기존 무기한 선물 계약의 펀딩 레이트 고충 탈피
작성자: Castle Labs
번역: TechFlow
TechFlow 요약: RWA 영속 계약의 연중 거래량이 120배 증가했지만, 자금 비용률의 불확실성과 유동성 초기화의 어려움은 여전히 핵심課題입니다. 최근 출시된 Variational의 스왑 상품은 직접적인 전통 금융 마켓메이커와 연결하여 예측 불가능한 자금 비용률을 연간화된 보유 비용으로 변환했습니다. 이는 온체인 RWA 거래에 합법적으로 진입하고자 하는 기관과 마켓메이커에게 분기점이 될 수 있습니다.
영속 계약(perpetual contract)은 디지털 자산 거래에서 가장 강력한 도구 중 하나가 되었습니다. 자본 효율성이 높고, 사용자가 기초 자산을 보유하지 않아도 가격 노출(price exposure)을 얻을 수 있습니다.
초기에는 영속 계약이 동일한 경쟁 구도 내에서 암호 화폐 자산과 유동성에 초점을 맞추며 경쟁했습니다.
영속 계약이 더 많은 자산, 특히 현실 세계 자산(RWA)으로 확장되면서 경쟁 구도가 다양해졌고, 변화하는 시장에 맞춰 다양한 전략이 등장하게 되었습니다.
이 카테고리주 이제 주식, 원자재, 지수, 외환, 프라이빗IPO(Private IPO) 시장 및 암호 화폐 네이티브 거래소 모델에 자연스럽게 부합하지 않는 기타 자산으로 확대되고 있습니다.
실제로 영속 계약으로 상장할 때 RWA와 암호 화폐 네이티브 자산 사이에는 뚜렷한 차이가 있습니다. 일반 주문장(Orderbook)에 상장하려면 각 시장을 하나씩 cold start해야 하며, 이는 일반적으로 보조금, 인센티브, 외부 마켓메이커 네트워크 구축을 통해 이루어집니다.
본질적으로, RWA 기반 영속 계약을 론칭하려면 전통적인 거래 시간 외에도 7×24시간 거래를 제공할 수 있는 방안을 모색해야 하며, 새로 시작된 시장에 충분한 유동성이 확보되도록 보장해야 합니다.
또한 영속 계약은 RWA 거래에 이상적인 도구는 아닙니다. 자금 비용률(funding rate)의 예측 불가능성은 RWA 영속 계약의 주요 통증 지점(pain point)입니다.
이러한 문제 해결을 시도하는 팀들 중, Variational은 recently 출시한 스왑(swap) 상품을 발표했습니다. 이는 각 시장과 유동성을 처음부터 재구축하지 않고 확장되는 시장 목록을 지원하기 위한 솔루션이며, 동시에 트레이더에게 예측 가능한 비용을 제공합니다.
이름의 문자적 의미와 달리, 이것은 AMM(자동 유동성 제공자) 관련 스왑이 아닙니다. 스왑은 전통 금융에서 이미 오래전부터 존재해 왔습니다. Variational 사용자에게 스왑은 예측 가능한 비용과 직접적인 전통 금융 유동성으로 RWA를 거래할 수 있는 새로운 방식입니다.
본 보고서는 먼저 RWA 영속 계약의 성장과 지속적으로 상승하는 시장 점유율을 중심으로 살펴보고, 이후 스왑을 깊이 있게 다루어 영속 계약과 비교하며 그 독특함을 설명합니다.
이어 서로 다른 영속 계약 플랫폼의 주문 실행(order execution) 상황을 비교하여 해당 구조가 사용자에게 실제로 체감될 수 있는 우위로 어떻게 전환되는지 분석합니다.
RWA 영속 계약: 니치 카테고리에서 온체인 영속 거래량의 8분의 1로
RWA 영속 계약은 1년도 채 안 되는 기간 동안 소규모 카테고리에서 암호 화폐 거래에서 구조적인 비중을 차지하는 영역으로 성장했습니다. 2025년 10월 해당 카테고리의 거래량은 10억 달러 미만이었으나, 8월에는 1,200억 달러를 넘었으며, 불과 몇 분기 만에 120배 성장했습니다.
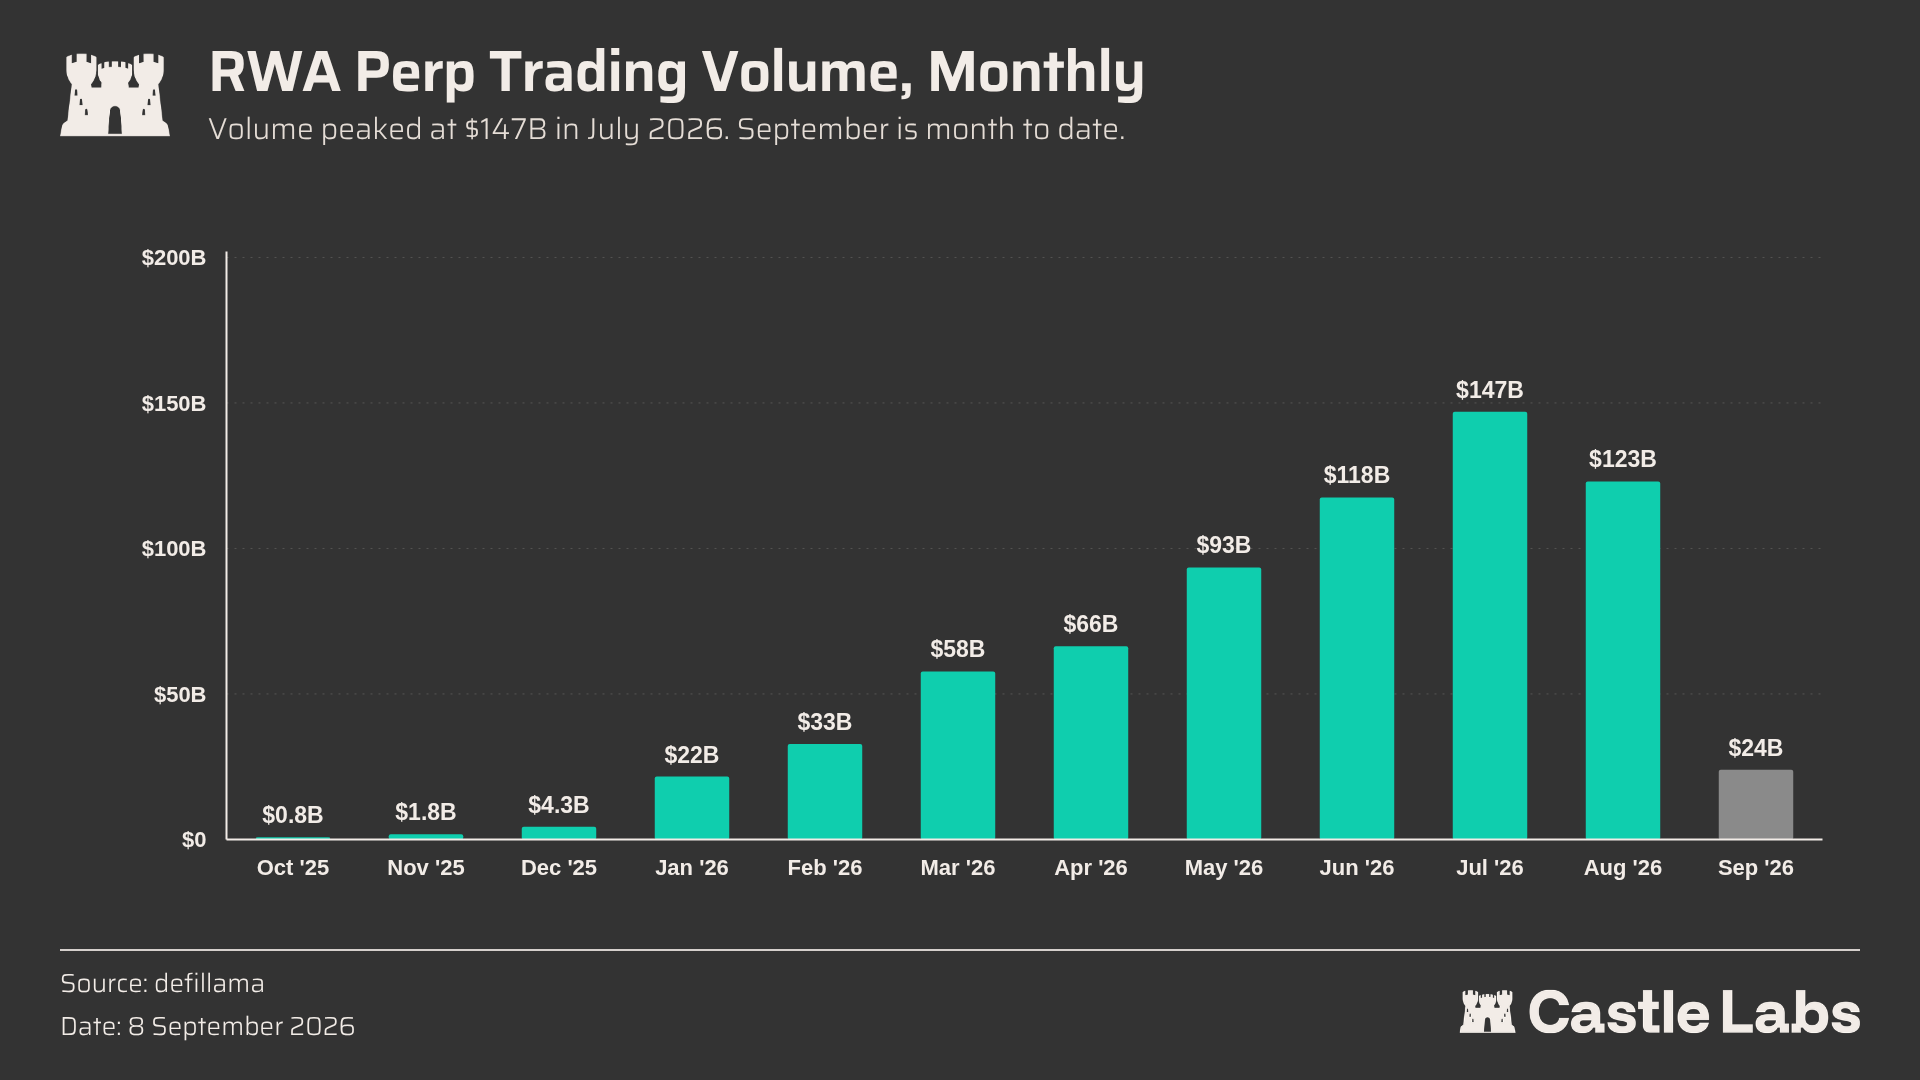
그림: RWA 영속 계약 월간 거래량(2025년 10월 ~ 2026년 9월), 2026년 7월 정점 1,470억 달러. 출처: DefiLlama; 날짜: 2026년 9월 8일.
작년 10월 TradeXYZ가 HIP-3 배포자로서 Hyperliquid에 상장하며 이 카테고리는 첫 전환점을 맞이했습니다. 이후 꾸준히 성장했으며, 7월에는 온체인 영속 거래량의 20%라는 정점을 기록했고, 대부분의 월간 평균은 12%-13% 수준을 유지했습니다. 이는 온체인 영속 계약 시장에서 8달러 거래당 거의 1달러가 RWA에서 기인함을 의미합니다. 또한 지난 몇 달 간 6월부터 1,000억 달러 수준의 베이스 거래량을 형성해 왔습니다.
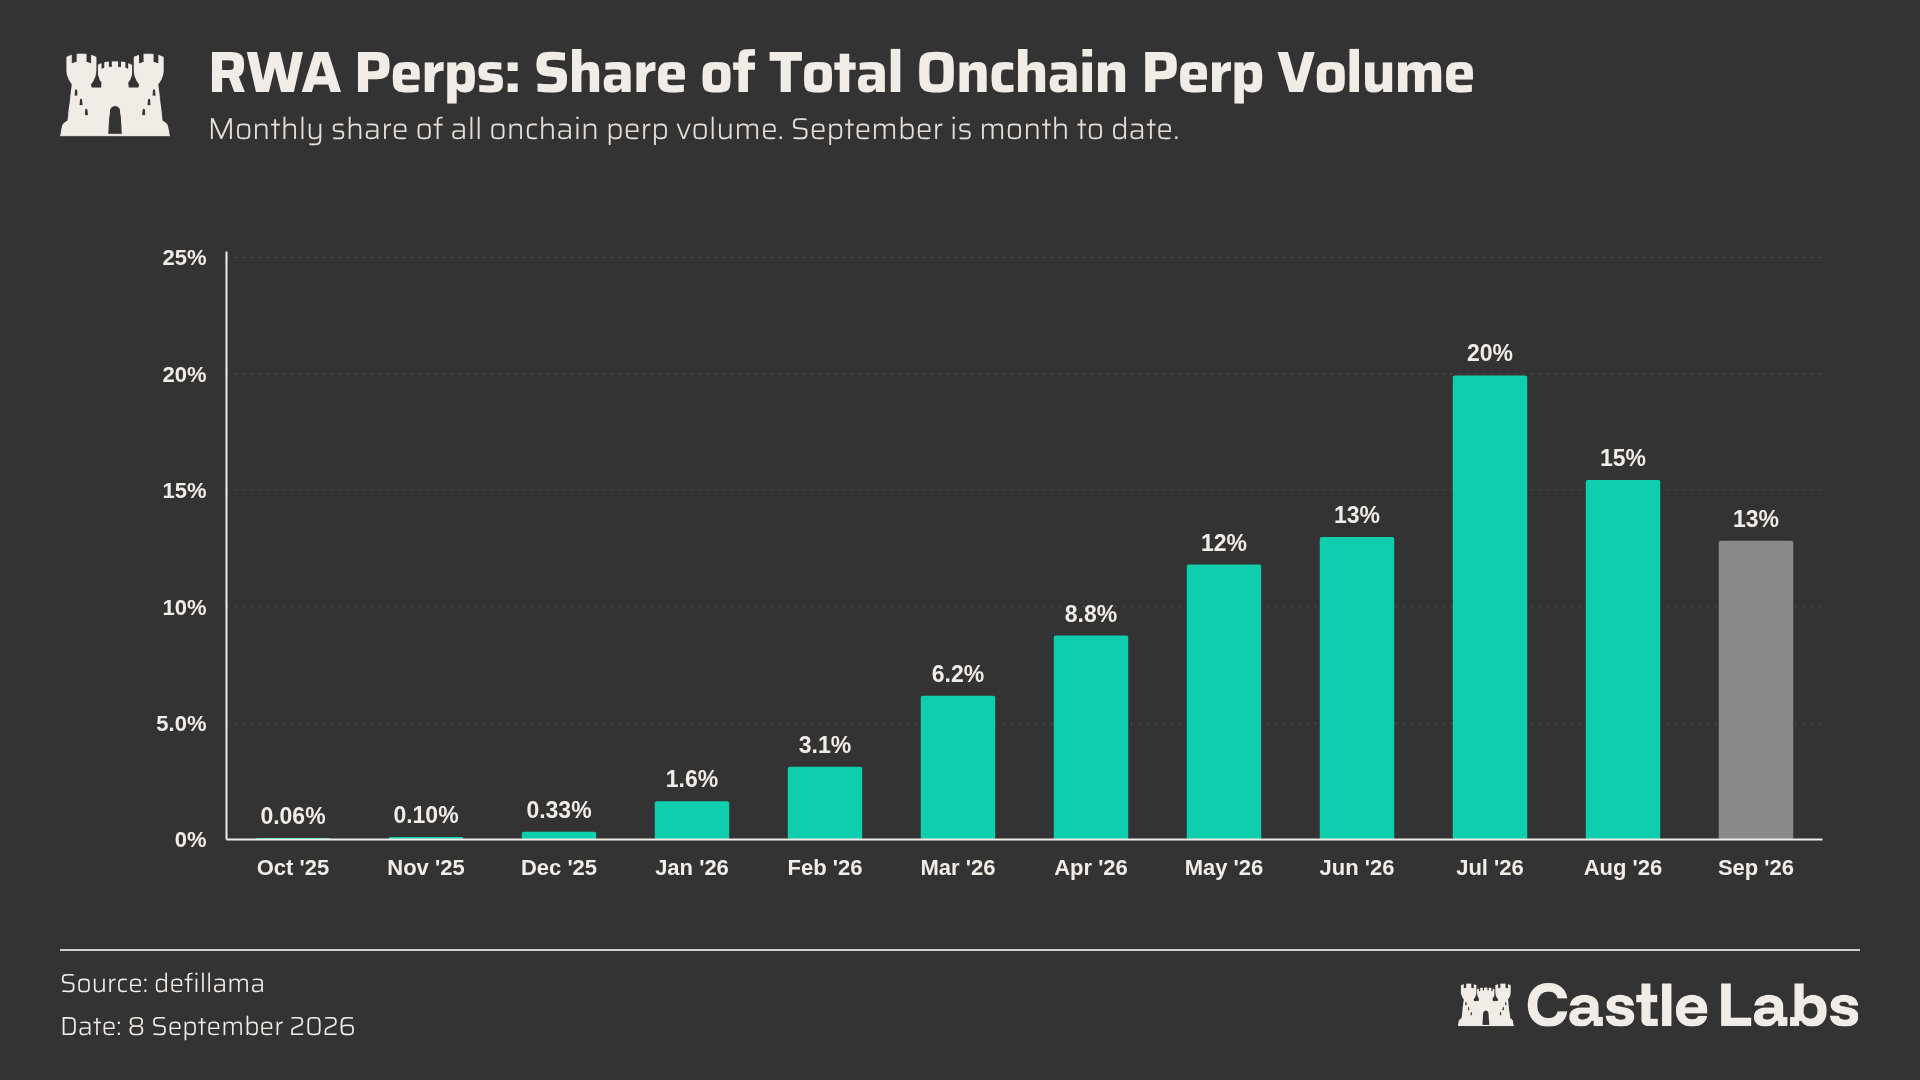
그림: 온체인 영속 거래량 대비 RWA 영속 계약 월간 점유율(2025년 10월 ~ 2026년 9월), 2026년 7월 정점 20%. 출처: DefiLlama; 날짜: 2026년 9월 8일.
비록 이 카테고리가 빠르게 성장하고 있지만, 점도 역시 매우 높습니다. 지금까지 RWA 영속 계약의 총 미결제 잔고(open interest)는 49억 달러이며, 상위 두 프로토콜인 TradeXYZ와 Variational이 미결제 잔고의 거의 90%를 차지하고 있습니다. 뒤이어 GMTrade, Lighter, Ondo 등이 위치합니다.
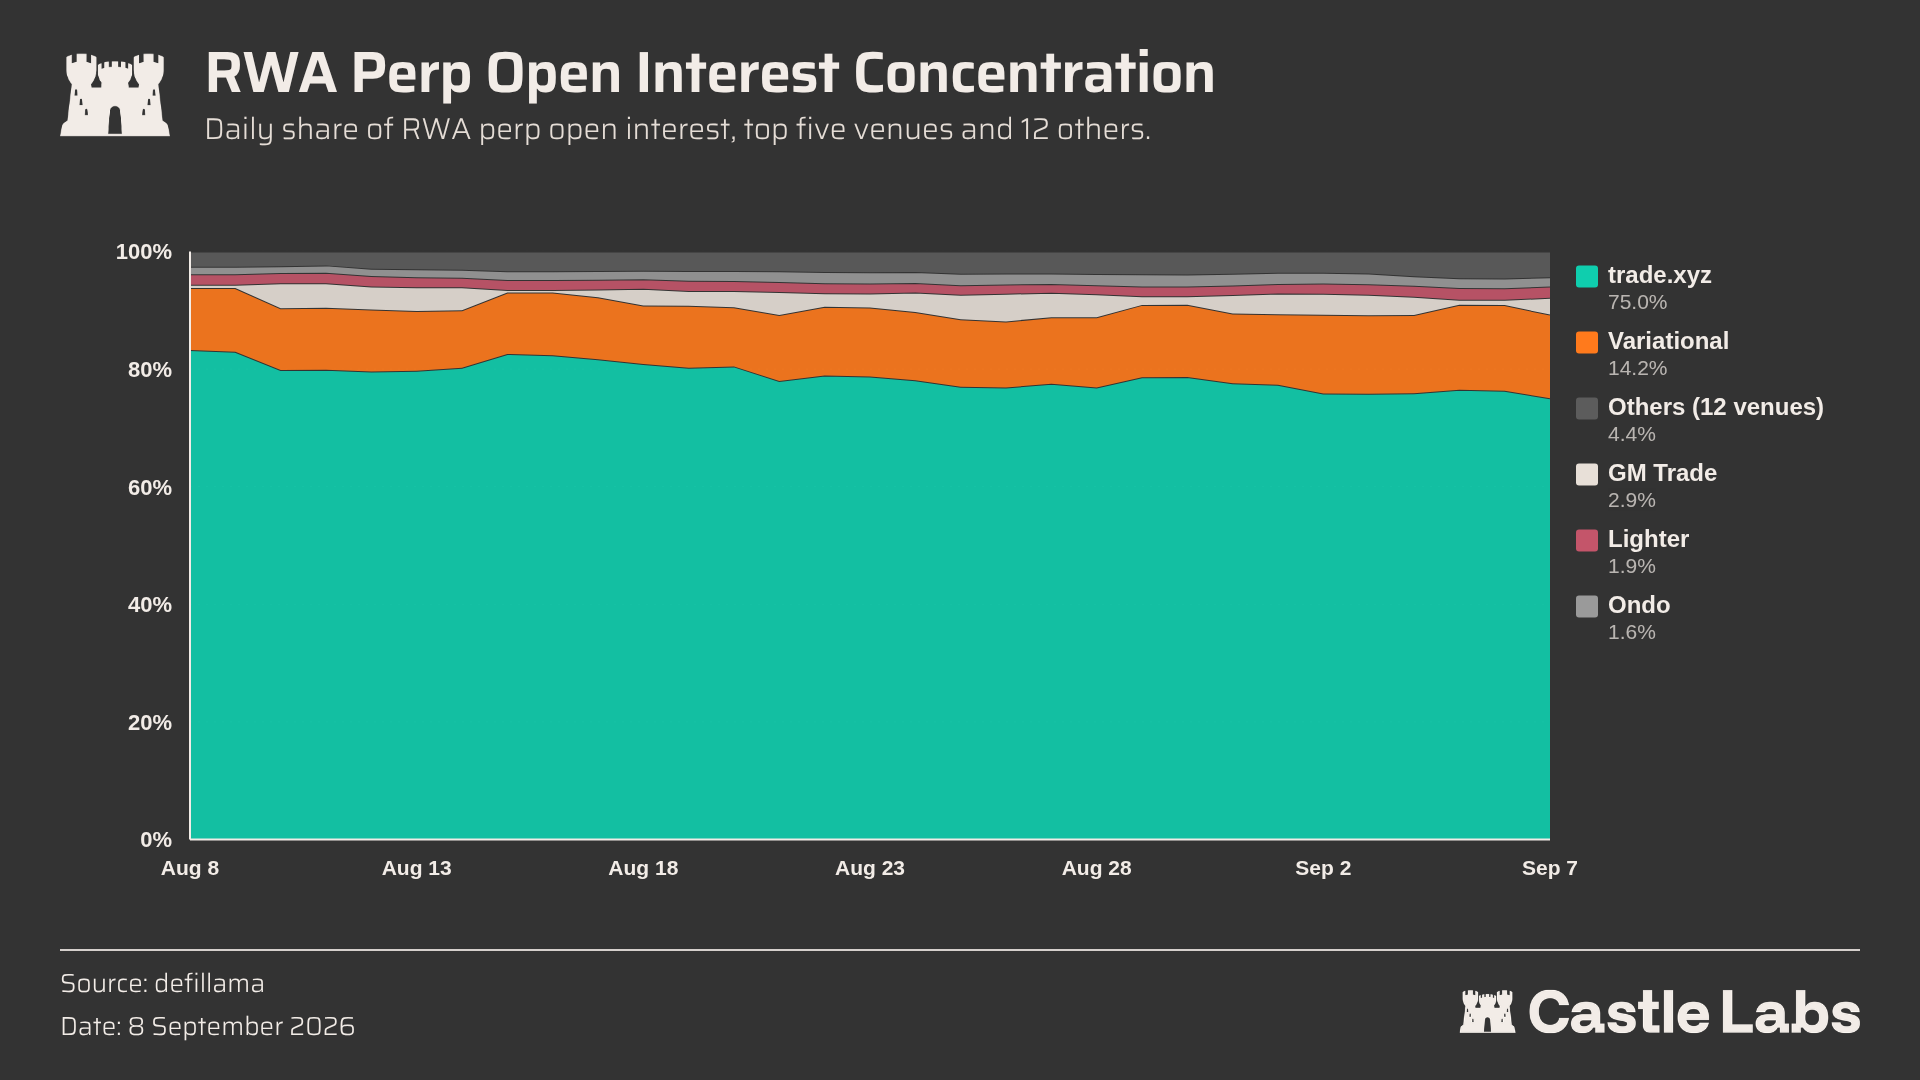
그림: RWA 영속 계약 미결제 잔고 집중도(상위 5개 플랫폼 + 기타), Trade.xyz 약 75%, Variational 약 14.2%. 출처: DefiLlama; 날짜: 2026년 9월 8일.
해당 카테고리가 계속해서 성장할 것으로 예상하며, Variational 스왑이 주요 기여 요인이 될 것입니다. 다음 섹션에서는 스왑과 영속 계약의 차이를 명확히 구분하고, 왜 전자가 온체인 RWA 거래에서 더 우월한 방식인지 설명합니다.
스왑 vs 영속 계약?
본 섹션에서는 스왑을 하나의 새로운 프라미티브(primitive)로 정의하고, 거래 도구로서 스왑과 영속 계약의 차이를 강조합니다.
핵심적으로 두 상품 모두 ‘선형 파생상품(linear derivatives)’으로, 수익이 선형 함수임을 의미합니다. 즉, 자산 가격 변동이 계약 기준 달러 가치로 직결됩니다. 하지만 영속 계약과 스왑의 추적 대상(tracking target)에는 근본적인 차이가 있습니다.
영속 계약은 기초 자산의 지수 가격에 밀접하게 연동하기 위해 설계되었습니다. 따라서 현물 자산의 지수 가격을 따르기 위해 자금 비용률을 활용해 리밸런싱을 유도합니다.
반면 스왑은 “특정 기간 동안의 자산 총수익(Total Return)을 추적”하는 데 사용됩니다.
이는 자금 비용률 구조에서 명확히 드러납니다. 기존 영속 계약과 달리, 스왑은 포지션을 매일 하루만 비용으로 부과하며, 장 마감 시점(미국 동부 표준시 오후 5시)에 징수합니다. 영속 계약의 자금 비용률이 수요와 공급에 좌우되는 것과 달리, 스왑의 비용은 ‘기초 자산에 대한 실제 자금 조달 비용’을 기준으로 계산되므로 보유 비용(hold cost)으로 이해하는 것이 더 적합합니다. 주식의 경우 기초 통 overnight 금리(예: USD SOFR), 외환의 경우 통화 간 overnight 금리 차이 및 스프레드 조정, 금속의 경우 overnight USD 빌려받거나 빌려줄 때의 내포된 비용 등을 의미합니다. 이러한 금리들은 Variational이 전통 금융 유동성 파트너로부터 얻은 시장 금리 기반의 실제 자금 조달 조건과 맞물려 있기 때문에 전통 금융과 엄격하게 연계됩니다. 마지막으로 매우 중요한 점은 스왑이 주주 배당금을 획득할 수 있도록 한다는 것입니다. 롱 포지션은 배당금 수취, 숏 포지션은 배당금 지급이 발생합니다. 초기에는 스왑 시장에서 격리 마진(isolated margin)이 사용되며, 일정한 개장/폐장 시간이 설정됩니다. Variational은 이러한 시장이 단계적으로 7×24시간 운영으로 전환되고 플랫폼 내에서 통합 마진(cross margin)을 지원할 것으로 예상합니다. 첫 번째로 상장된 스왑 시장은 US100, US500, XAU, XAG, USOIL입니다. 이달 초 출시된 이래 해당 시장들은 약 38억 달러의 거래량과 최고 2억 4,500만 달러의 미결제 잔고를 기록했습니다. 제한적인 기간 동안 traditional finance perp는 이미 거래량과 미결제 잔고의 절반 이상을 차지했음을 고려하면, Variational에게 영속 계약에서 스왑으로 진화하는 것은 필수적인 조치입니다. Variational은 수요-공급 관계나 빈번한 자금 비용에 의존하기보다 전통 금융 유동성에 직접 접근하여 불안정한 자금 비용률을 연간화되고 예측 가능한 보유 비용으로 전환함으로써 기관 투자자의 RWA 접근성을 크게 높이고 있습니다. 결론적으로, 스왑과 영속 계약 모두 기초 자산에 대한 가격 노출(price exposure)을 제공합니다. 스왑은 전통 금융 파트너 네트워크에서 유동성을 조달하며, 자금 비용률은 일일 비용으로 대체되어 안정적인 보유 비용률로 비유할 수 있으며 “주로 미국 은행 대출 비용(dollar borrowing costs)에 고정”됩니다. 현재 운영 중인 스왑 시장에서 일반적으로 롱은 연간 4~6%, 숏은 연간 2~3%의 비용/수익을 발생시킵니다. 다음 내용을 파악하기 전 반드시 참고해야 할 사항이 하나 있습니다. 스왑은 고립되어 작동하지 않습니다. 이를 완전히 이해하려면 다음 섹션에서 Omni 유동성 공급자(OLP)를 자세히 다룰 것이며, 이것이 스왑과 어떻게 공생 관계를 맺는지 살펴볼 것입니다.
Omni 와 Swap
대부분 영속 계약 거래소는 자체 플랫폼 내에서 유동성을 유도해야 합니다. 이는 메인스트림 자산에게는 유효하지만, 플랫폼이 추가 적인 시장을 론칭하려고 하면 문제가 노출됩니다. 각 신규 시장은 마켓메이커, 재고 관리, 인센티브, 리스크 한도, 그리고 깊은 호가창(depth orderbook)을 지탱할 충분한 양방향 수요를 필요로 합니다.
Swap의 주요 차별화 요소 중 하나는 유동성 조달 방식이며, 이것이 더 나은 실행(excecution)을 제공하는 이유입니다.
Variational은 RFQ(견적 요청) 실행과 수직적으로 통합된 유동성 제공처인 Omni를 통해 유동성 부족 문제를规避합니다.
Omni 유동성 공급자(OLP)는 Variational의 자체 통합 마켓메이커입니다.
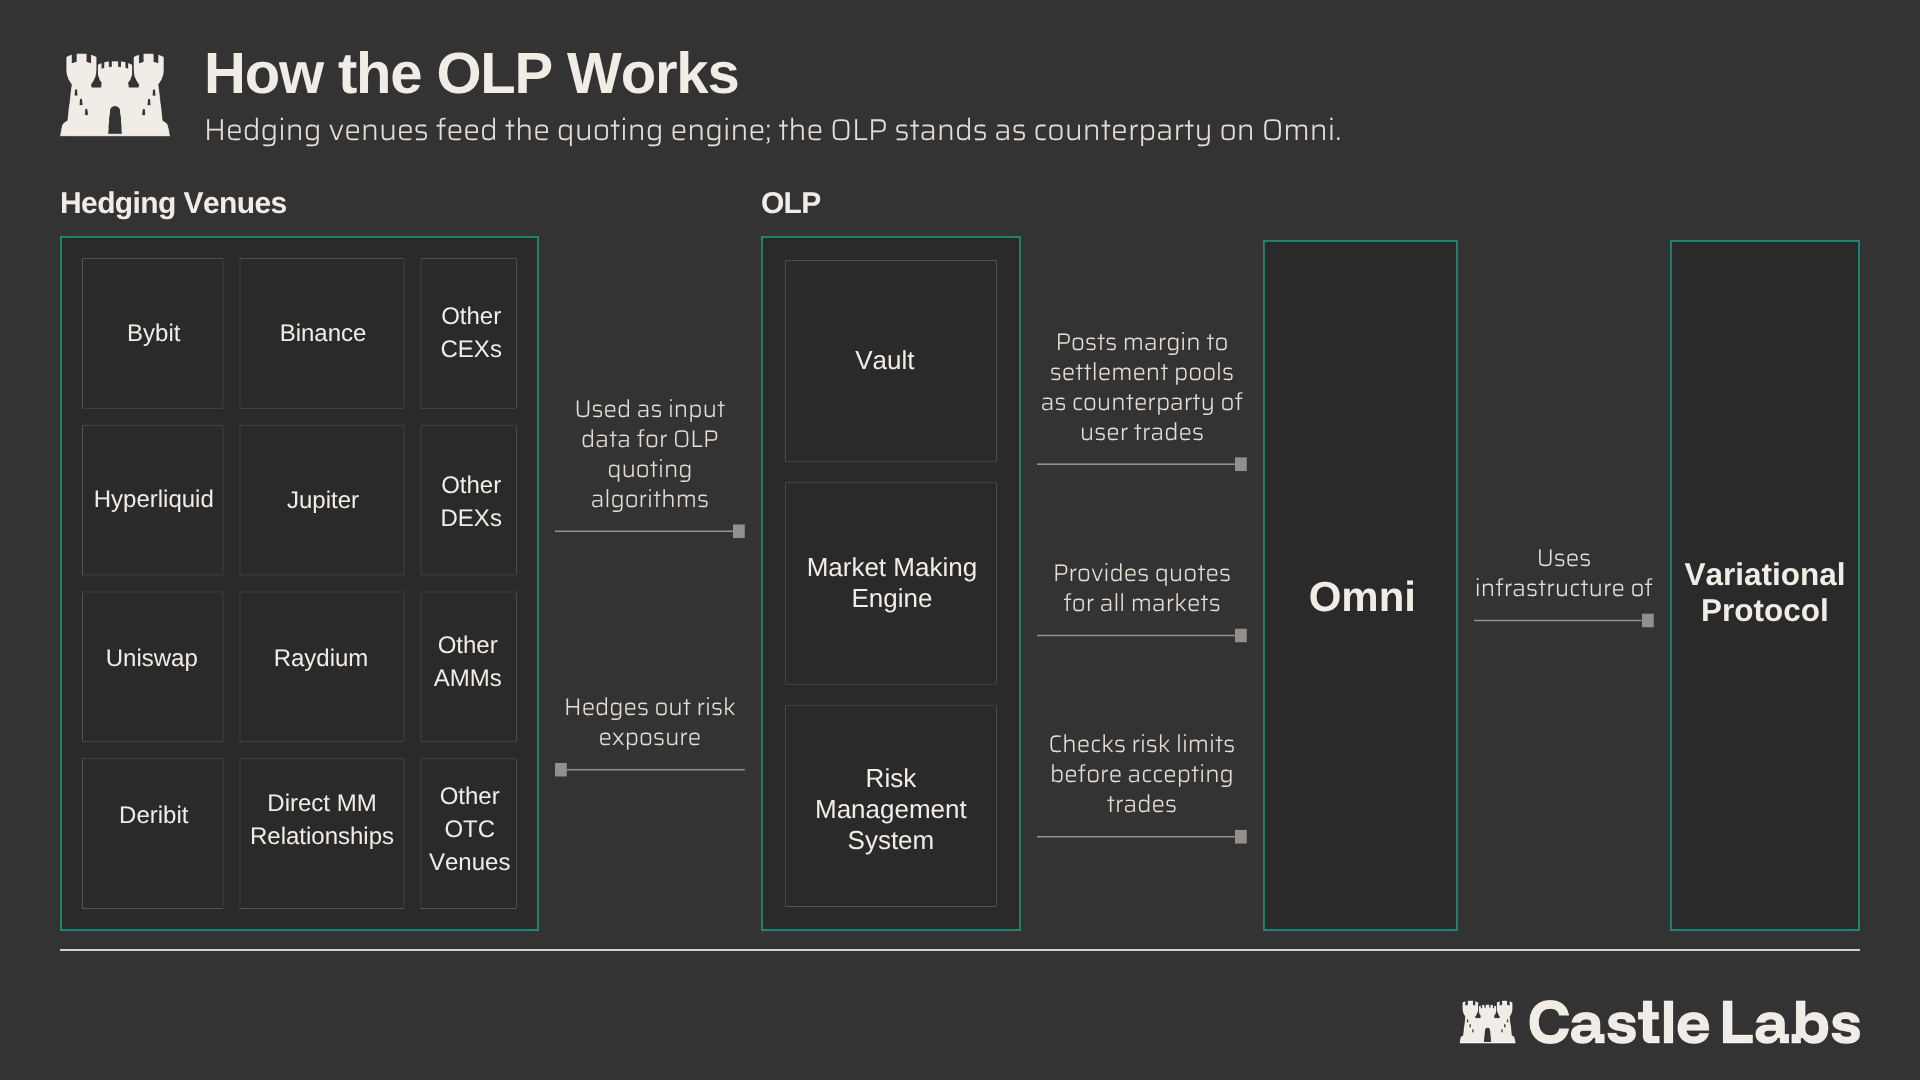
그림: OLP(Omni 유동성 공급자) 작동 방식: 헤징 장이 가격 엔진에 입력값을 제공하며, OLP는 Omni 위에서 counterparty로 작용합니다. 출처: Variational / Castle Labs.
OLP는 Variational의 RFQ 시스템 내 유동성 제공처에 직접적으로 접근하여 해당 유동성을 온체인으로 가져옵니다. OLP는 Omni 상의 모든 거래에 counterparty로 참여하므로, 팀이 OLP의 헤징 전략을 테스트할 시간을 확보하기 위해 초기 Swap 시장의 미결제 잔고 한도는 1,000만 달러로 설정되었으며( 이후 신속히 상향 조정 예정) , OLP는 중앙거래소(CEX), 탈중앙거래소(DEX), 그리고 Traditional Finance(TradFi) 출저의 외부 유동성을 활용하여 리스크를 관리하고 헤지합니다.
Variational은 TradFi 장으로부터 Swap 유동성을 aggregated(수집) 하므로, 이 도구들은 초기에는 전통 시장의 거래 시간을 따릅니다. 더 많은 유동성 장이 aggregation 되고 전통 시장이 계속的全天候交易으로 발전함에 따라 24/7 거래가 실현될 것으로 예상됩니다.
이 접근법의 이점은 명백합니다: Variational은 순从零开始 constructing orderbook 하지 않고도 새로운 시장을 론칭할 수 있습니다. 대신 그들은 가격 원천, RFQ 시스템 내 신뢰할 수 있는 파트너, 그리고 OLP의 헤징 전략만 필요합니다.
이 설계는 유동성 리스크를 감수하는 것이 아니라, price 투명성 측면과 리스크 관리 측면에서 trade-off를 거둔 것입니다.
다음 섹션에서는 Variational Swap과 다른 영속 계약 거래소들의 주문 실행 비용을 비교하여 실제 상황이 어떤지 검증해 보겠습니다.
Swap은 Variational 상의 execution 비용을 대폭 절감시켰으며, TradFi perp의 비용은 가장 유동성이 풍부한 온체인 거래소에 비해 8~12배 저렴합니다.
저희 연구에持续关注하셨다면 아실 텐데, 이는 RWA를 거래하는 모든 사람들이 가장 민감하게 반응하는 부분입니다. transparency, 글로벌 접근성, execution 효율성 등 RWA가 가진 수많은 장점에도 불구하고, 이러한 온체인 자궁 결국에는 TradFi 내 대응 자산과 견줄 수 있거나 더 나은 execution quality를 보여줘야 합니다.
Swap 과 Perp 실행 비용 비교 분석
Perp는 자금 비용률이 거래소의 수요-공급에 의해 결정되는 24/7 암호 화폐 스타일 시장에 더 적합합니다. 반대로, Swap은 자금 조달 비용, 배당금, 그리고 외부 유동성이 더 중요하기 때문에 전통 자산에 더 적합합니다.
Variational Swap에 대한 가장 설득력 있는 주장은 단순히 더 많은 시장을 제공한다는 것뿐만 아니라, 더 나은 execution quality를 제공한다는 점입니다.
이를 정확하게 측정하기 위해, 저희는 Variational Swap의 실행 비용을 TradFi 영속 계약을 상장한 주요 온체인 거래소들과 비교했습니다. 샘플로 선정한 플랫폼은 TradeXYZ, Lighter, Ostium 등 주요 온체인 영속 계약 거래소를 포함합니다.
방법론
저희의 시장 샘플 분석에서는 US100, US500, XAU, XAG 시장을 분석했으며, 동시에 이들 시장의 다른 거래소 상용 제품과 비교했습니다. 각 거래소에서 주문을 수행하는 방식이 다르기 때문에 execution cost 측정 방식도 달라졌습니다.
TradeXYZ와 Lighter 같은 orderbook 기반 거래소의 경우, 실시간으로 orderbook을抓取 하여 정렬하고 층층히 traversal 하며, orderbook 상의 market order 상태를 반영했습니다. Variational과 Ostium 같은 quote-based 거래소의 경우, 서로 다른 size별로 published 된 quote를 분석했습니다.
저희는 long 포지션과 short 포지션의 두 가지 방향 비용의 average를 taken하여 execution cost를 측정했습니다. 이를 통해 quote와 orderbook의 실제 status를 더 comprehensively하게 파악할 수 있습니다.
분석 결과
Lighter와 Variational과 같은 일부 거래소는 아무 trade fee도 부과하지 않아서, their execution cost는 hoàn toàn spread로 계산됩니다. 다른 플랫폼들은 fee를 부과하므로, 이 부분이 execution cost를 증가시킵니다.
저희가 분석한 첫 번째 시장은 US100입니다.
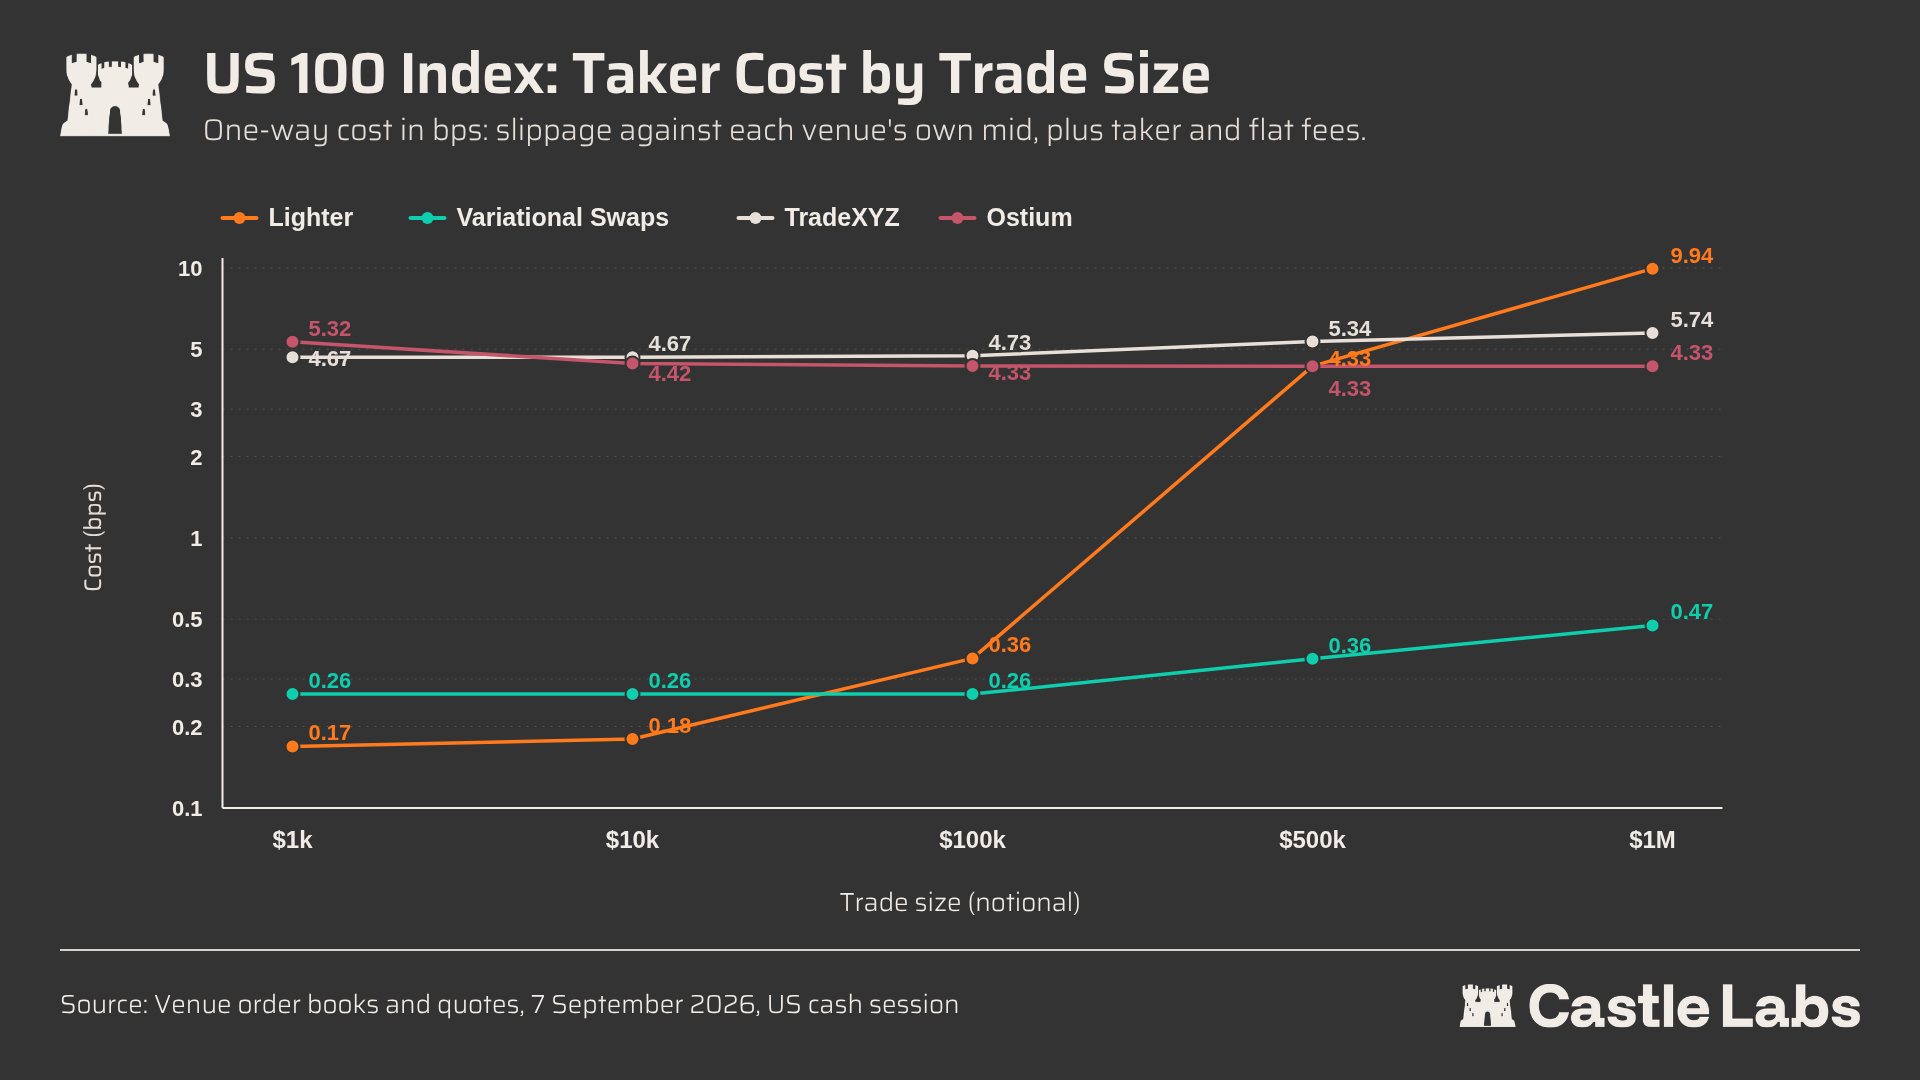
그림: 다양한 거래 size별 US100 지수의 호가 매집 비용(Basis Points). 출처: 각 거래소 Orderbook 및 Quote, 2026년 9월 7일 미국 주식 시장 거래 시간; Castle Labs.
1,000달러와 10,000달러와 같은 작은 size에서는 Lighter가 0.18bp로 가장 저렴한 거래소였으나, execution cost가 급증하여 100,000달러 거래는 0.36bp에서 1,000,000달러 거래는 9.94bp 이상으로 뛰어올랐습니다. fee 구조로 인해 Ostium과 TradeXYZ는 작은 size 거래에서 각각 5.32bp와 4.67bp의 높은 비용으로 가장 비싼 거래소였습니다.
반면, Variational Swap은 1,000달러 거래 0.26bp에서 1,000,000달러 거래 0.47bp로 서서히 증가하며, TradeXYZ(5.74bp)보다는 12배, Lighter(9.94bp)보다는 무려 21배 저렴했습니다.
다른 시장에서도 유사한 trend가 관찰되었는데, 예컨대 US500이 대표적입니다.
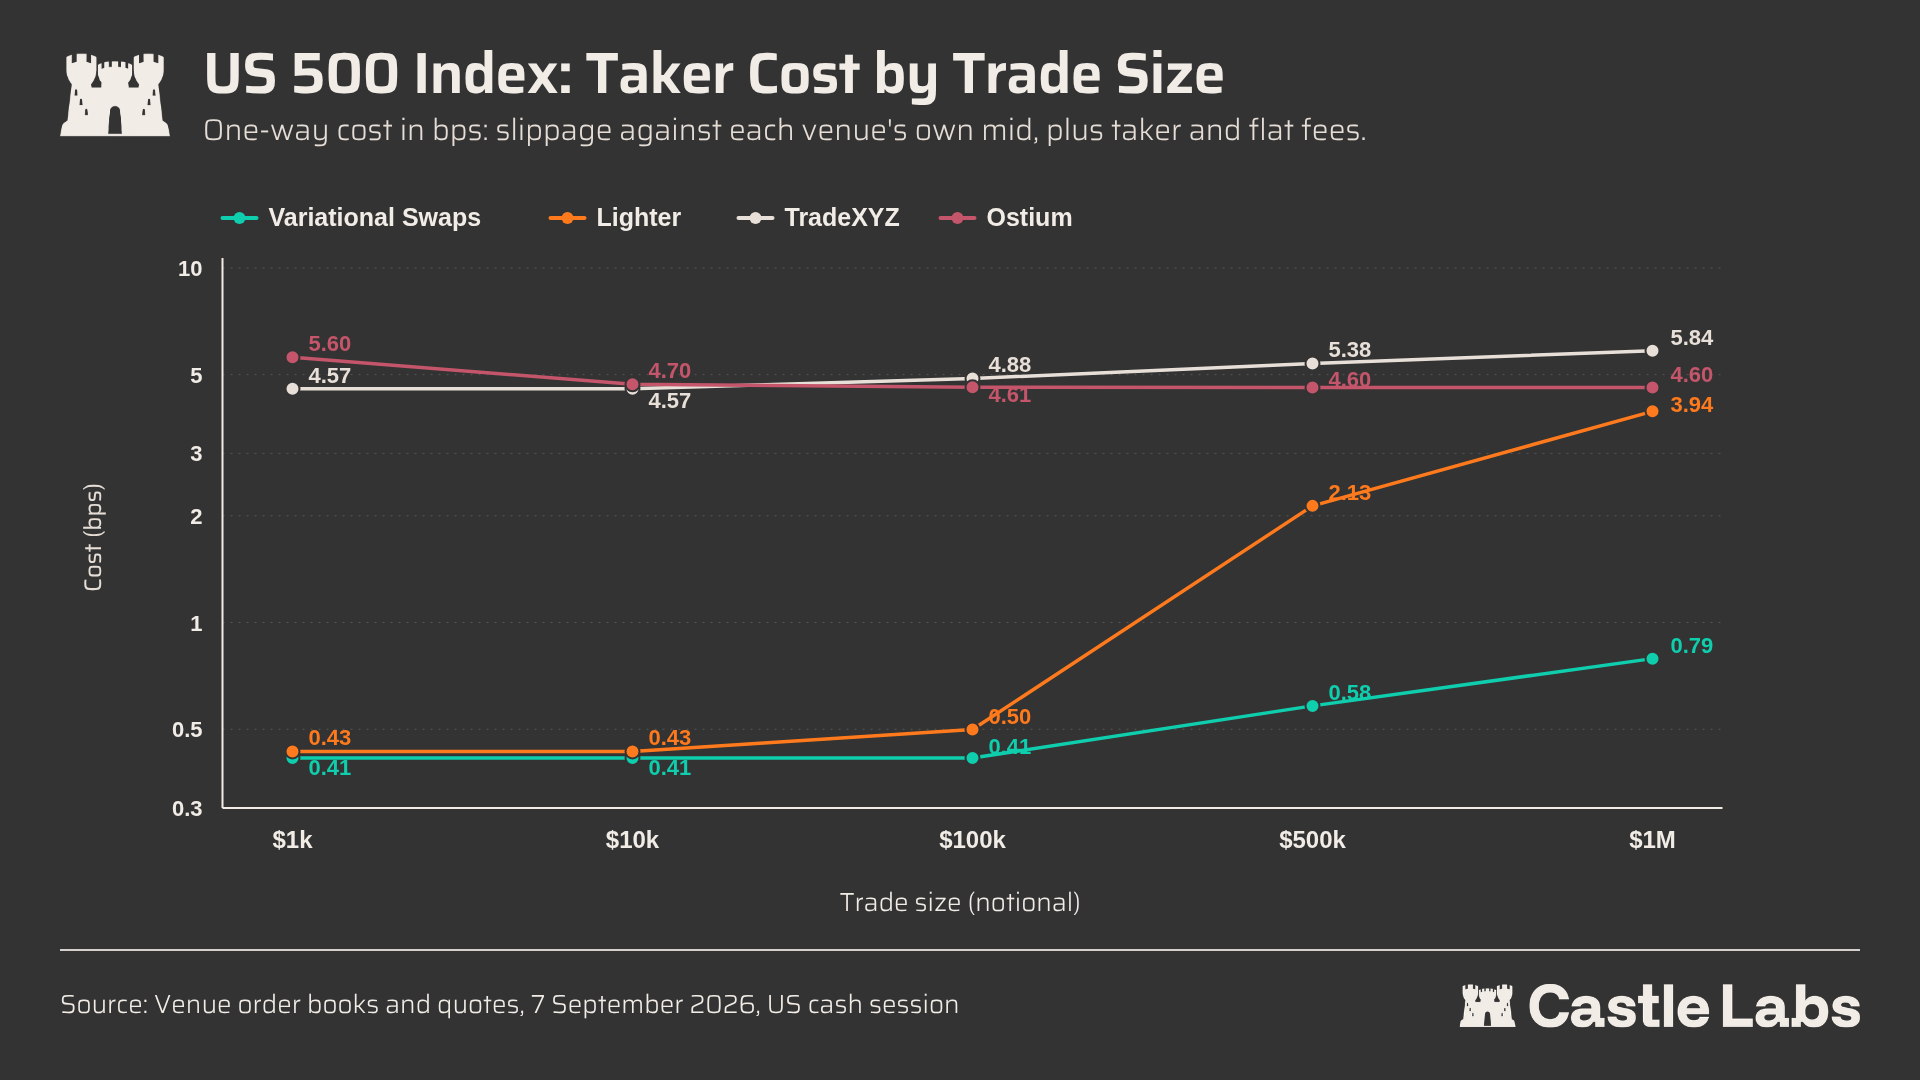
그림: 다양한 거래 size별 US500 지수의 호가 매집 비용(Basis Points). 출처: 각 거래소 Orderbook 및 Quote, 2026년 9월 7일 미국 주식 시장 거래 시간; Castle Labs.
이 구체적인 사례에서 Variational은 모든 size에서 가장 저렴한 거래소였습니다. 1,000달러와 10,000달러 규모에서도 0.415bp로 Lighter의 0.433bp보다 낮았습니다. 두 플랫폼 간의 gap은 작은 size에서는 작았지만, 1,000,000달러 규모에서는 5배까지 벌어지며 79달러 대 395달러의 큰 execution cost 격차로 나타났습니다. TradeXYZ와 Ostium은 각각 5.84bp와 4.60bp를 부과했습니다.
다음으로 각 플랫폼 상의 은(XAG)에 대해 분석합니다.
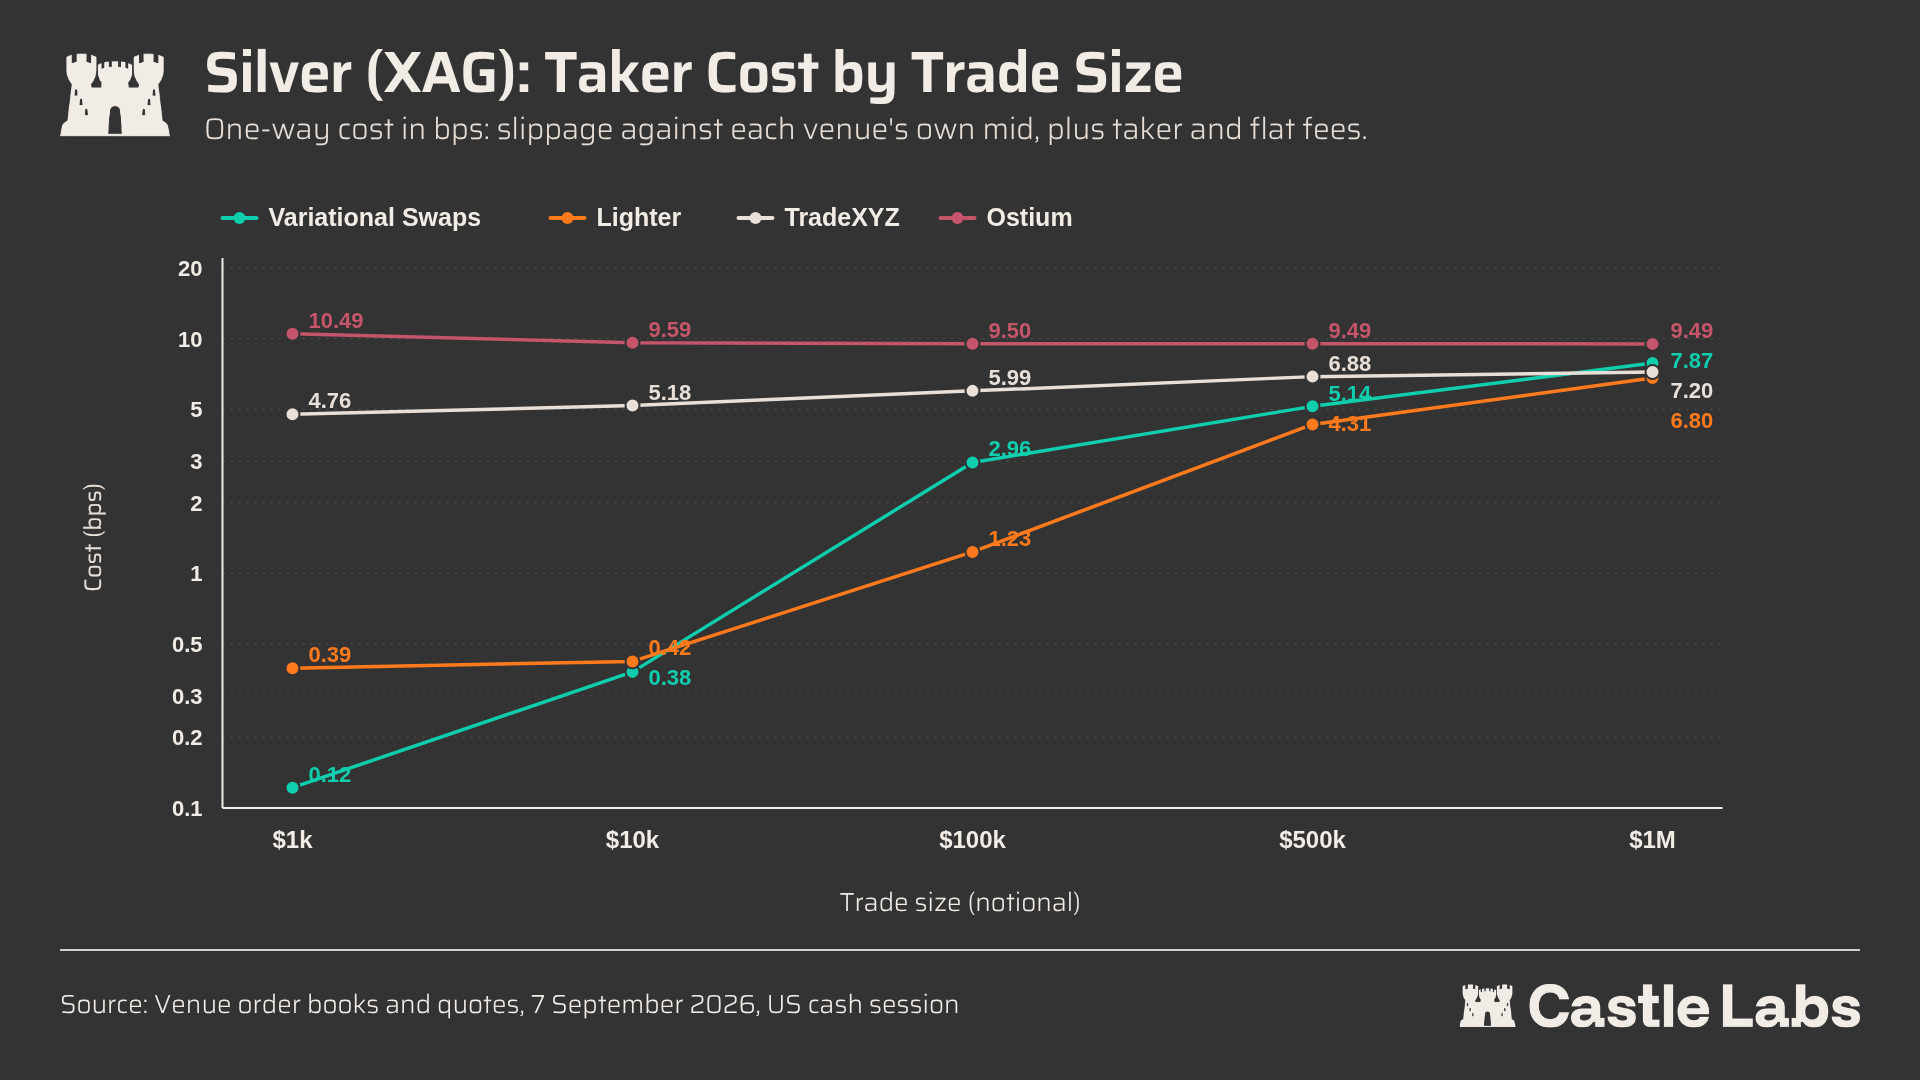
그림: 다양한 거래 size별 은(XAG)의 호가 매집 비용(Basis Points). 출처: 각 거래소 Orderbook 및 Quote, 2026년 9월 7일 미국 주식 시장 거래 시간; Castle Labs.
Variational은 1,000달러(0.12bp)와 10,000달러(0.38bp) 규모에서 가장 저렴한 거래소였으나, 100,000달러 규모에서는 execution cost가 상승하여 Lighter를 넘어섰으며, 더 큰 size에서는 비용이 더 높게 나타났습니다. 500,000달러 order의 Variational 비용은 5.14bp였으나, Lighter는 4.31bp로 약 20% 격차가 났습니다. XAG는 현재 상장된 Swap 시장 중 depth가 가장 얕아, 다른 시장들이 보이는 smooth quoting profile을欠掉고 있습니다. XAG가 성장함에 따라 이러한 결과가 다른 시장 전반으로 확장될 것으로 예상합니다.
다음은 금(XAU) 시장으로, US100 및 US500 지수와 유사한 performance를 보였습니다.
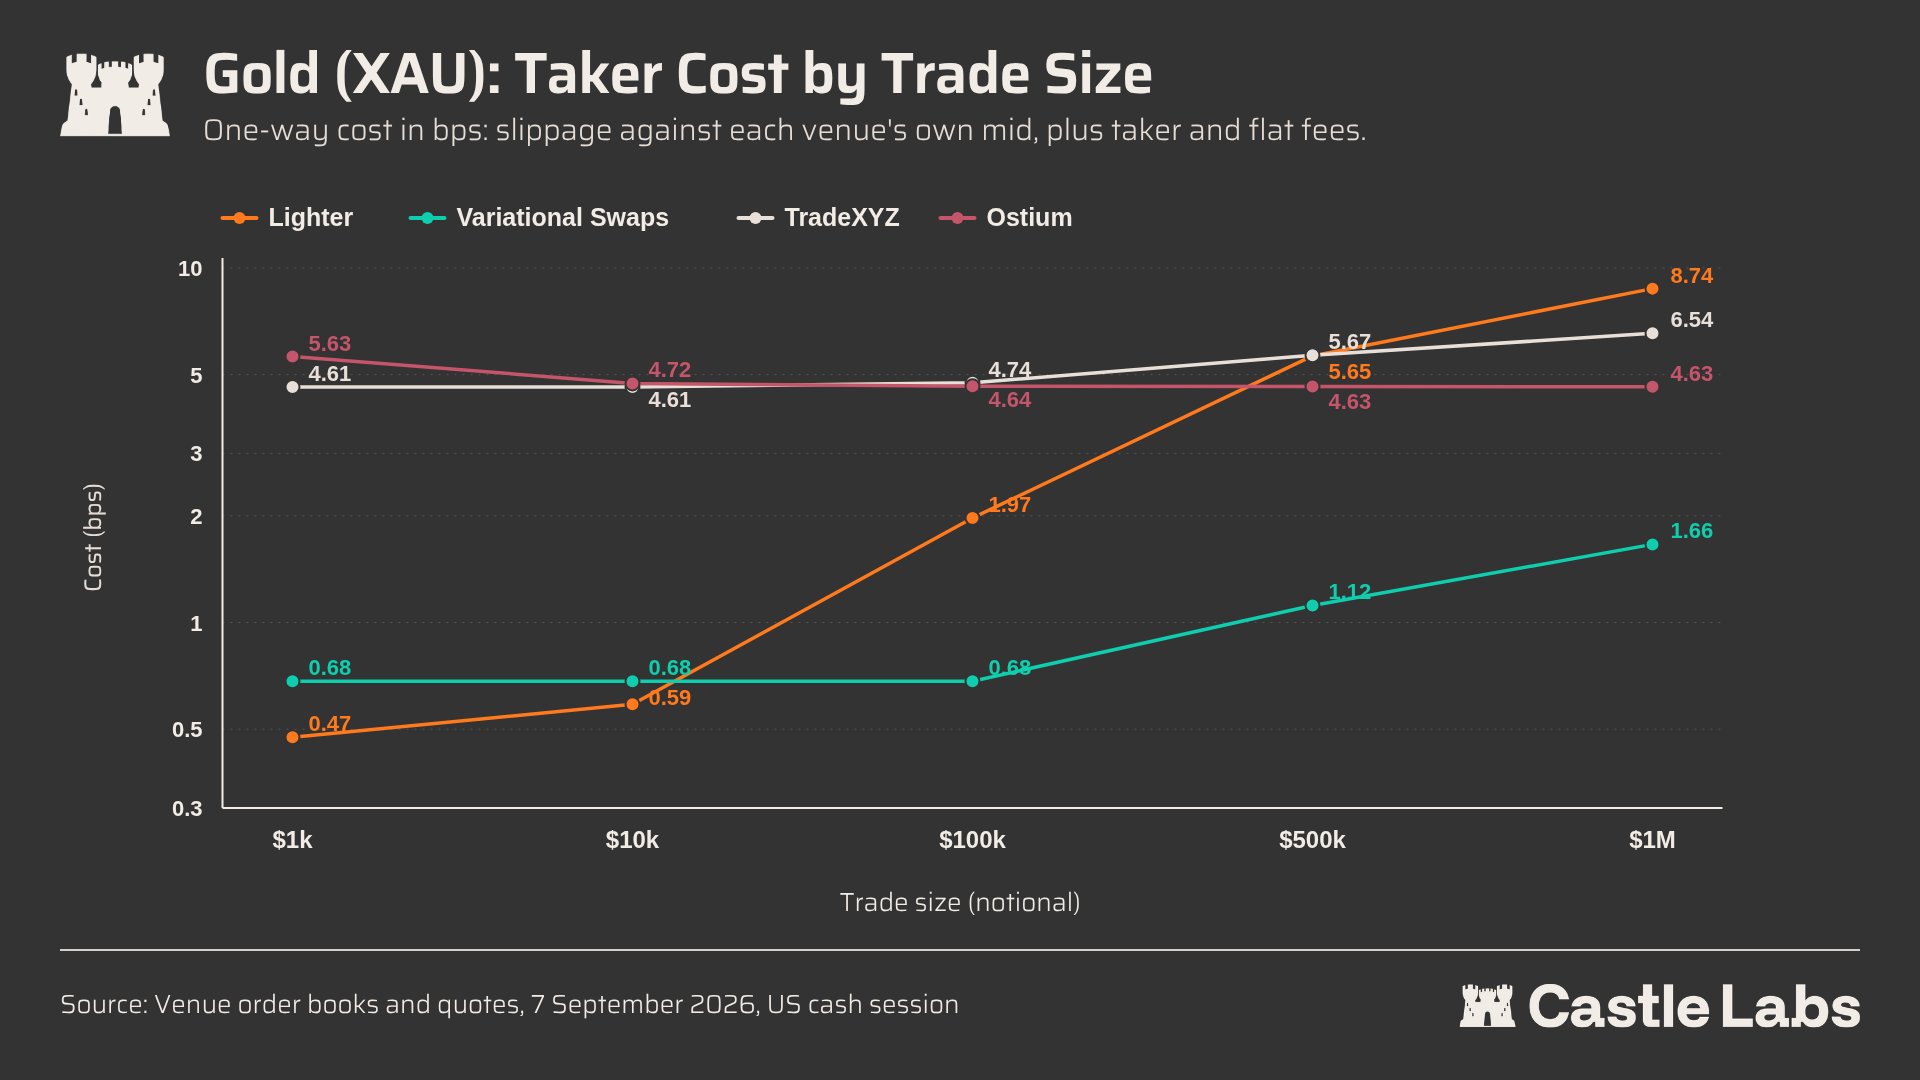
그림: 다양한 거래 size별 금(XAU)의 호가 매집 비용(Basis Points). 출처: 각 거래소 Orderbook 및 Quote, 2026년 9월 7일 미국 주식 시장 거래 시간; Castle Labs.
1,000달러와 10,000달러와 같은 작은 order에서는 Lighter가 가장 저렴한 대안이었으며, entry cost는 각각 5cents와 60cents였습니다. 반면, Variational은 100,000달러 이상의 larger size에서 선두를 달렸으며, 비용은 단 0.68bp로 Lighter보다 65% 저렴했습니다. Variational은 최고 1,000,000달러 order에서도 1.66bp의 비용으로 우위를 유지했으며, 이는 경쟁사 대비 현저히 낮은 수치입니다. Ostium은 4.63bp로 가장 근접했으나, TradeXYZ는 6.54bp, Lighter는 8.74bp까지 치솟았습니다. 대부분의 시장에서 Variational이 larger size order에 가장 저렴한 거래소이며, Lighter는 금과 US100과 같은 asset의 small size order(예: 1,000달러, 10,000달러)에서 강세를 보입니다.
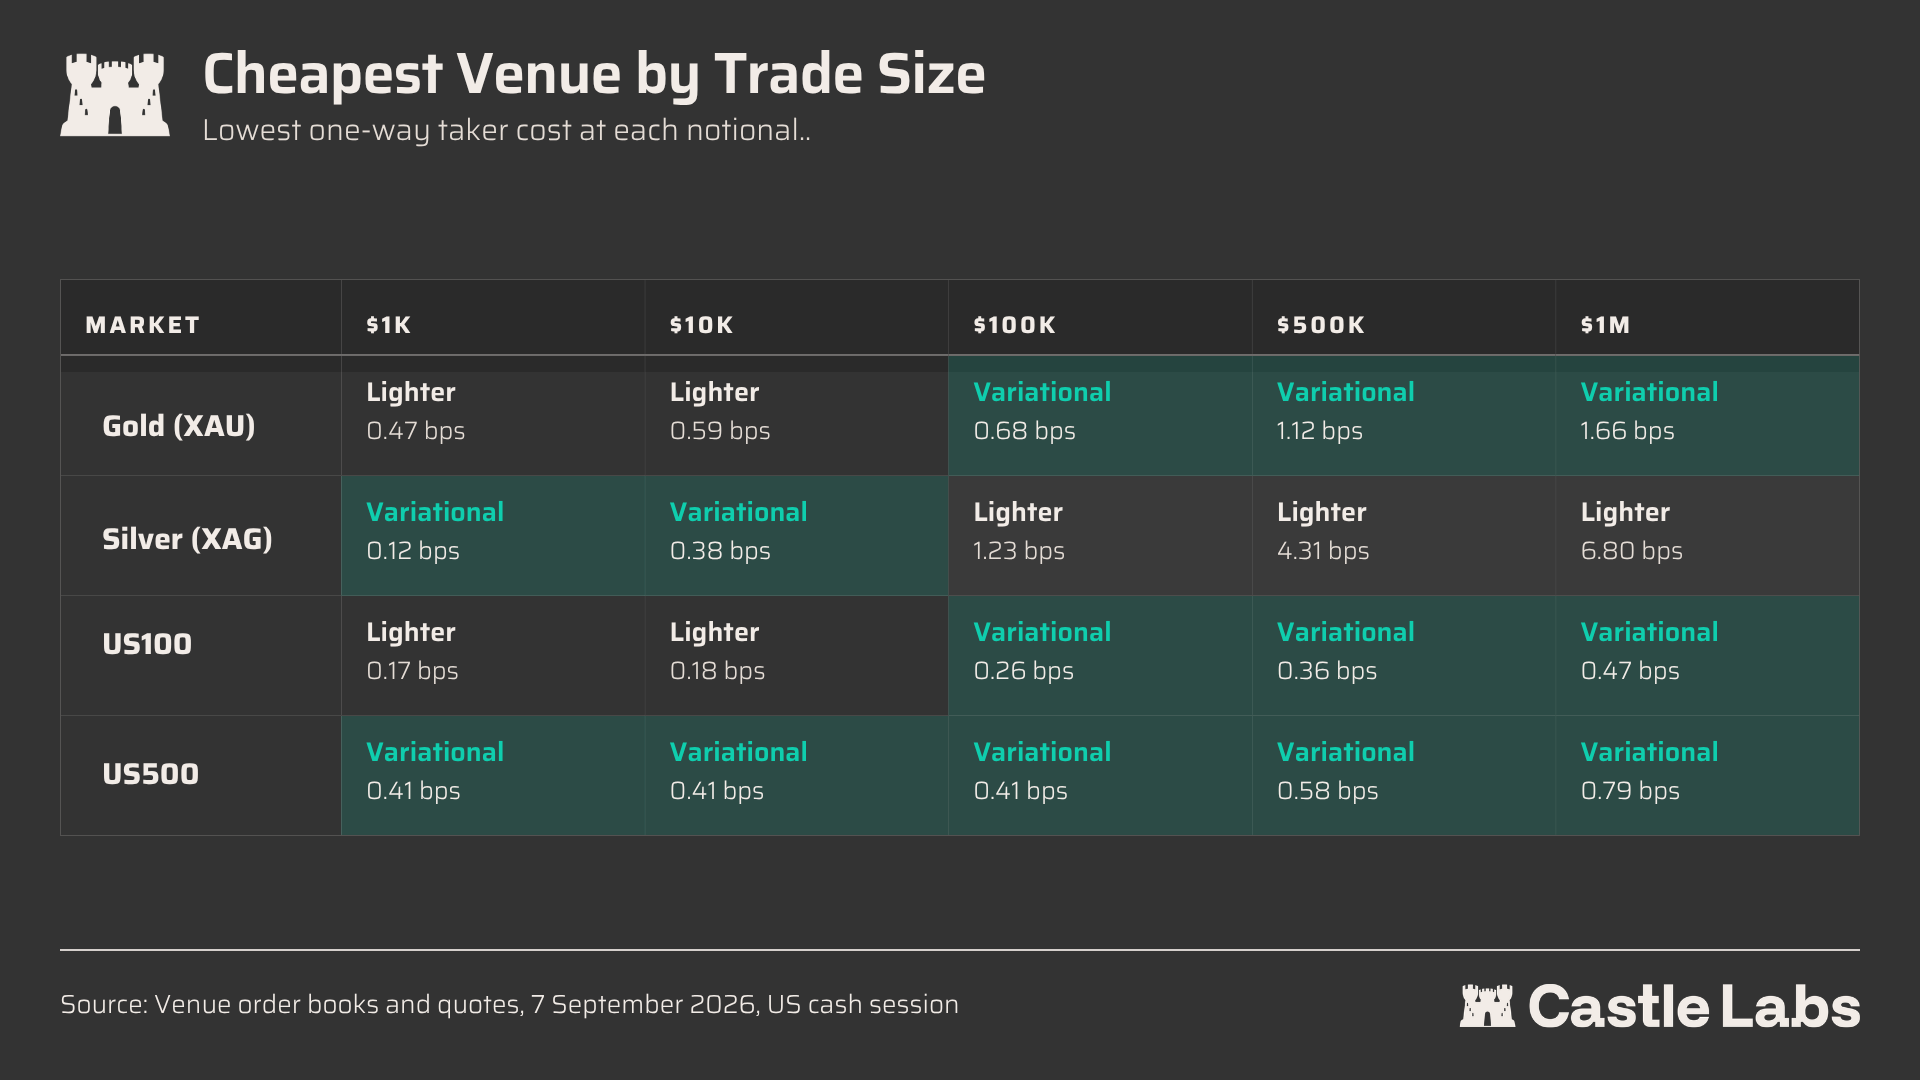
그림: 각 시장별 다양한 거래 size에서 호가 매집 비용이 최저인 거래소 비교(XAU, XAG, US100, US500). 출처: 각 거래소 Orderbook 및 Quote, 2026년 9월 7일 미국 주식 시장 거래 시간; Castle Labs.
온체인 거래 landscape는 continuously evolving 하고 있습니다.
RWA와 TradFi 자산의 perp 거래량 내 비중은 지속적으로 상승하고 있습니다.
온체인 native demand가 강함에도 불구하고, 이러한 asset의 novelty와 blockchain 상의 accessibility advantage가 있음에도 불구하고, 아직 시장이 large-scale institutional traders를 유치하기에 충분히 efficient한 수준에는 미치지 못하고 있습니다.
Perp protocol은 "attractive한 신규 asset 상장"과 "efficient한 execution을 위한 충분한 유동성 확보" 사이에서 continuous balancing 해야 합니다. 또한, 자금 비용률이 예측 불가능하여 거래의 최종 PnL에 영향을 줄 수 있기 때문에, perp는 RWA trader에게 unfriendly한 측면이 있습니다.
Varitional Swap은 이 두 가지 문제를 동시에 해결하는 흥미로운 방안이며, retail와 institution 모두에게 유리합니다. 전자(predictable funding costs를 benefit 받아, swap 포지션으로 exposure를 보유하는 real cost를 명확히 인지할 수 있습니다. 후자는 low execution costs, predictable funding rates, 그리고 underlying market과의 tight peg를 기반으로 할 수 있습니다.
Swap의 rapid growth가 이를 입증하고 있습니다: Swap은 이미 일일 거래량의 50% 이상을 기여했으며, 미결제 잔고는 2억 2천만 달러를 넘어섰습니다.
이는 주로 US100 시장이 주도하고 있습니다. 9월 7일 기준, 해당 시장은 전체 Swap 거래량의 50% 이상, 미결제 잔고의 30%를 차지했습니다.
첫 번째로 상장된 시장에서 funding rate는 long이 연간 4.6%에서 5.7%를 지불하는 반면, short는 연간 약 2.4%의 수익을 얻는 것으로 나타났습니다.
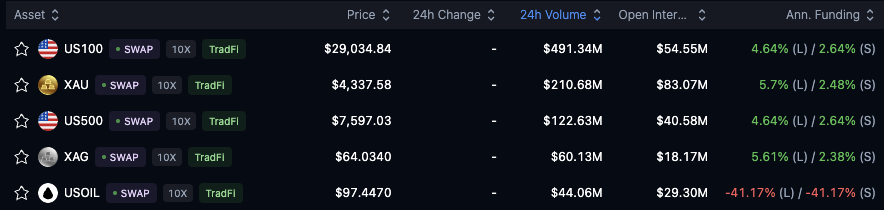
그림: Variational Swap 최초 상장 시장(US100, XAU, US500, XAG, USOIL) ticker, 24h 거래량, Open Interest, Annualized Funding Rate(Long/Short). 출처: Variational.
지금까지 대규모로 대부분의 RWA 시장을 거래하고 우수한 execution quality를 얻기는 어려웠습니다. Swap은 liquidity cold start의 necessity를 bypass하여 모든 시장에게 TradFi level의 depth를 제공하며, perp 거래소 모델을 하나의 온체인 derivative protocol로 redefining 했습니다. 즉, 유동성이 이미 존재하는 곳에 유동성을 aggregated 하며, 해당 exposure를 transparent 하게 settle 하는 것입니다.
이 model에는 obvious advantages가 있습니다. 더 많은 시장을 support 할 수 있으며, liquidity cold start의 sluggishness를 피하고, 온체인 orderbook으로 상장하기 어려운 asset에 대한 exposure를 predictable costs로 사용자들에게 제공할 수 있습니다.
이를 통해 Swap은 RWA에 더 clear한 structure를 창출했으며, funding costs와 trading time는供需 driven perp template가 아닌 underlying market을 반영합니다.
대价为, 이 model은 OLP에更高的要求를 요구합니다. 사용자는 wide public orderbook에 의존하는 대신, Variational의 pricing, hedging, risk management, 그리고 수백 개의 시장에서 competitive quotes를 maintain 하기 위한 그들의 RFQ capability에 의존하게 됩니다. 이 모든 요소들이 execution quality 증명해야 하는 core becoming 합니다.
저희 분석 결과, 대부분의 trade size에서 현재 상장된 asset 대상으로 Variational이 가장 저렴한 거래소임을 확인했습니다. 예를 들어, US100의 경우 100만 달러 거래 비용은 단 47달러에 불과합니다. 그러나 은(xag)처럼 volume insufficient하여 execution costs 가 elevated 되어 100만 달러 거래의 execution cost가 787달러로 Lighter보다 20% 높게 나오는 경우도 있습니다.
해당 플랫폼이 어떤 fee도 부과하지 않기 때문에, 이는 further lowering execution costs 하여, 온체인 TradFi markets 거래 among the most cost-effective venues 중 하나로 만듭니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @castle_labs