온체인 부동산이 왜 거듭 실패할까? 200억 달러 규모 주택 신용시장이 RWA의 새로운 길을 제시하다
작성자: xparadigms, Four Pillars
편집: TechFlow
TechFlow 요약: 부동산은 전 세계 최대 규모 실물 자산이지만, 체인 기반 RWA 내 규모 비중은 1%에 미치지 못한다. 과거 단일 건물의 재산권을 분할하는 시도들은 대부분 실패로 끝났으며, 핵심 장애물은 까다로운 오프체인 부동산 관리, 높은 플랫폼 운영 비용, 그리고 빈약한 이차 시장 유동성에 있었다.
최신 시장 진전은 본디 실제 건물을 무조건 체인에 올리는 것이 부적합함을 보여주며, 진정한 규모화 잠재력은 ‘부채’와 ‘가격’을 금융 상품화하는 데에 있다. 첫째, Figure 중심의 체인 기반 주택 담보 대출은 이미 수백억 달러 규모로 쌓이며 Solana 등 DeFi 컴포저블 생태계와 깊이 결합했다. 둘째, 권위 있는 주택 가격 지수 기반 레버리지 거래 및 매크로 헤지 상품이 기관의 대규모 자금을 끌어들이고 있다. 중자산 유지 보수 부담을 내려놓고 표준화 신용과 인덱스 노출에 집중하는 흐름이, 체인 기반 부동 산업의 돌파구를 재정의하고 있다.
부동산은 전 세계 최대 자산 클래스임에도 현재 체인 기반 침투율이 가장 낮은 분야 중 하나다. RWA.xyz 통계에 따르면 2026년 7월 기준 전 네트워크 분산형 토큰화된 부동산 규모는 약 2.03억 달러에 불과하며, 전체 토큰화 자산 시장 규모가 약 350억 달러에 달한 가운데서 비중은 극히 미미하다.
이 간극을 메우려 했던 과거 수많은 시도들은 대부분 실패로 끝나 했지만, 이赛道는 여전히 신규 자본의 유입을 꾸준히 끌어들이고 있다. 최근 Index Industries는 $5,000만 시드 펀딩 라운드 완수를 발표했으며, 이는 전미 주택 가격을 패키징하여 단일 인덱스 토큰으로 구축하는 것을 목표로 한다.
온체인 부동산은 리얼월드 어셋(RWA)의 다음 성장 엔진이 될 수 있을까?
본 필자의 대답은 긍정적이다. 다만 이는 과거 다수 프로젝트가 채택했던 전통적 경로 위에서 결코 실현될 수 없다. 향후 실질 성장은 반드시 신용 제품과 인덱스 제품을 통해 이루어질 것이다. 그리고 대다수가 가장 흔히 상상하는 '단일 건축물 분할 소유권'은 정작 역사상 성과가 가장 저조하고 운영 구조가 가장 복잡다난한 형태일 뿐이다.
단일 건물과 거리가 멀수록 비즈니스 모델이 더 잘 작동한다
일명 '온체인 부동산'은 실질적으로 동일한 업계 태그를 공유하지만 성격이 완전히 다른 다섯 가지 비즈니스 모드를 포괄한다. 이들 간의 핵심 분기점은 토큰이 보유자에게 부여하는 근본적 권리가 무엇인지에 있으며, 바로 이 결정적인 차이가 각 모델의 최종 발전 궤적과 생존율을 결정짓는다.
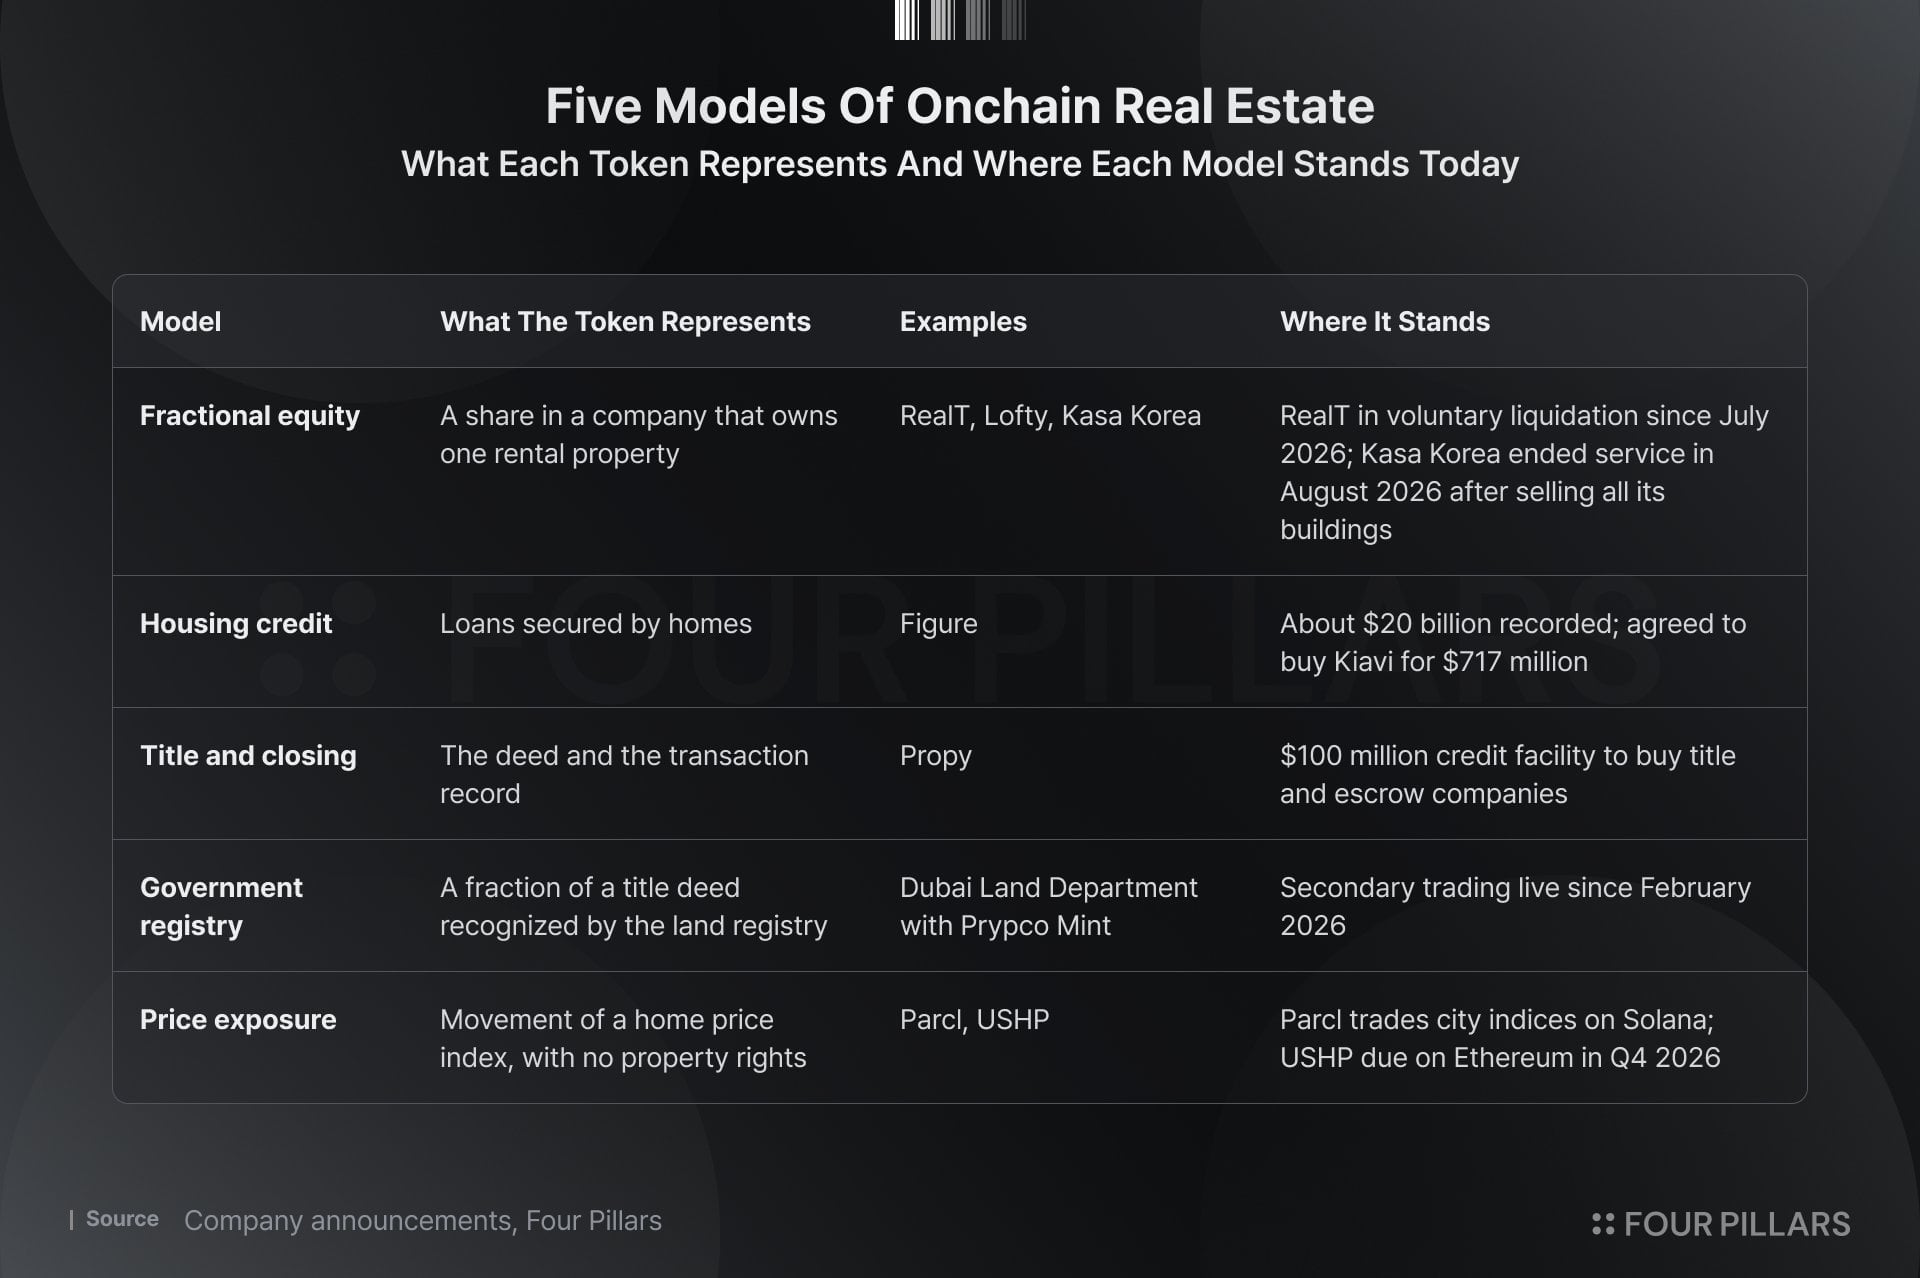
첫째, 분할 주식(Fractional equity)이다. 해당 모델은 단일 실제 물업을 보유한 회사나 신탁 지분을 투자자에게 공개 판매한다. 토큰 보유자는 정기적으로 임대료 배당금을 수령하고 향후 자산 매각을 기다리며, 플랫폼은 상장 수수료와 관리비로 생계를 유지한다.
그러나 이러한 미약한 수수료로는 막대한 일상 운영비를 감당하기 어려워, 이는 다섯 가지 모델 중 가장 취약한 고리가 되었다. RealT, Kasa Korea, Funble은 모두 차례로 서비스 중단 및 청산했다.
둘째, 주택 신용(Housing credit)이다. 해당 모델은 주택 대출을 직접 분산원장에 기록하며, 투자자는 채권을 보유함으로써 차용인이 상환하는 모기지 이자를 획득한다. 이는 대출 심사와 사후 관리의 스프레드 및 수수료에서 상업적 이익을 낸다.
Figure는 지난 2026년 상반기에만 $3.93억 순매출과 $1.32억 순익을 달성했다. 검증된 경로이기는 하지만 이는 거대한 자산 규모에 크게 의존한다. 반면 Pineapple Financial은 10억 달러 이상의 주택 대출을 체인에 올렸음에도 9개월간 총매출은 단 $210만에 그쳤다.
셋째, 소유권 및 인도(Title and closing)다. 이 과정에는 소유권 확인, 제3자 자금 신탁(Escrow), 양도 등기가 포함되어 매매자가 매수자에게 부동산 명의를 이전하도록 돕는 역할을 하며, 자체적으로 어떤 투자 금융 제품도 제공하지 않는다.
Propy는 소유권 및 인도 전 과정을 체인에 기록하고 트랜잭션 건별로 수수료를 징수하며, 현재 $1억 신용 한도를 바탕으로 전통적인 소유권 회사를 단계적으로 인수 중이다. 해당 사업의 현금 흐름은 매우 견고하나 확장 속도는 허가 기관 하나하나를 인수하는지에 달려 있어 진행도가 비교적 느린 편이다.
넷째, 정부 공식 등록(Government registry)이다. 이는 정부 규제 기관이 깊이 관여하는 분할 소유권 체계에 속한다. 공식 등기국이 토큰 보유자를 법정 소유자로 직접 등기하므로, 보유자는 가장 탄탄한 법적 권리 확정 보장을 받는다.
두바이의 Prypco Mint 플랫폼은 주로 토큰 발행 및 양도 거래로부터 수수료를 징수하며, 현재 UAE 현지 주민에게만 개방되어 있다. 업무 권한이 매우 높으나 발전 속도는 단일 규제 기관의 승인 속도에 완전히 좌우된다.
다섯째, 순수한 가격 노출(Price exposure)이다. 해당 모델은 복잡한 하위 실물 자산을 완전히 배제한다: Parcl은 주요 도시의 주택 가격 지수에 대해 레버리지 파생상품 계약을 제공하고, Index Industries의 주택 가격 지수를 기반으로 구축된 USHP는 2026년 4분기에 담보 지원 현물 인덱스 토큰 출시를 계획하고 있다.
비즈니스 모델은 지수가 흡수한 총자산 규모와 이차 거래량에서 축적된 수수료율에 기반한다. 더 나아가 고빈도로 업데이트되는 일간 지수는 Hyperliquid 플랫폼의 HIP-3가 전통 주식 지수에 대해 구현한 것처럼 향후 영수증 계약(perpetual contract)의 거래 대상으로도 활용할 수 있다.
전체를 조망해 보면 기존에真實且成熟한 현금흐름(예: 모기지 이자 또는 양도 수수료) 위에 구축된 모든 모델은 성공적으로 규모화를 달성했으며, 투자자로 하여금 독립된 단일 건물에 베팅하도록 요구하는 모델들은 대부분 붕괴되었다. 물리적 부동산마다 임차인 연체, 수리 문제 및 법적 제약이 따르기 때문이다.
왜 온체인 부동산은 여전히 폭발적으로 성장하지 못하는가?
투자자가 부동산에 포트폴리오를 구성하는 주된 이유는 두 가지 핵심적 욕구에서 비롯된다: 안정적인 현금 배당 확보와 자산 장기 자본 가치 상승의 활용이다. 토큰화는 태동 초기 투자 장벽을 허뭇겠다고 약속했으며, 이는 당시 미국 REITs가 본래 비싸고 유동성이 극히 불량한 중자산을 누구나 접근 가능하고 양도 유통하기 쉽게 만들었던 것과 유사하다.
그러나 기존 온체인 부동산 제품은 모든 측면에서 약속을 지켜내지 못했다. 본 필자는 크게 네 가지 핵심 애로사항을 지적한다: 표방한 수익률의 지속 불가, 플랫폼 자체의 收支不均衡, 이차 시장의 심각한 유동성 결핍, 그리고 지나치게 낮은 순수 가격 상승폭이다.
수익률은 매력적이지만 실제 실현은 드물다
온체인 부동산 제품의 대외 홍보거나 실제 지급되는 연간 기대수익률은 대체로 3.4%에서 16% 사이에 형성된다. 그러나 이 수치들은 대부분 독립적이고 엄격한 제3자 감사 과정을 거치지 않았으므로, 표면적 절대 숫자에 주목하는 것보다 각 수익률 뒤의 산출 근거를 탐구하는 것이 훨씬 중요하다.
역사는 가장 적극적으로 수익률을 홍보한 플랫폼일수록 결국 파탄 나는 경우가 많았음을 보여준다. RealT는 과거 연간 임대 수익률 6%~16%를 강력히 주장했으나, 2025년 말까지 거의 모든 지급을 중단했고 2026년 2월 정식 배당 정지 선언 이후 2026년 7월 자율 청산 절차 돌입을 최종 선언했다.
현재 시장에서 고수익률을 유지하는 소수 케이스는 대부분 자기 예상치 또는 평균 추정값에 불과하다. 두바이의 Prypco Mint는 연간 순수익률 8%~12%를 대외 홍보하지만, 이는 실제로 당장 발생하는 임대수익과 미래 예상 주택가격 상승분을 직접 결합한 수치이다.
Lofty는 2026년 5월까지 자사 보유 111개 부동산의 평균 임대수익률이 9.2%라고 주장했지만 구체적인 하위 계산 공식은 단 한번도 공개한 바 없다.
반면 신용 제품은 차용인이 지급하는 실제 이자를 상위 투자자에게 전달하는 구조다. Figure의 주택순자산가치 담보 자금풀은 2026년 2월 공시된 실제 수익률 9%를 기록했다. 해당 자산 풀을 기반으로 Hastra가 발행한 PRIME 토큰은 DefiLlama 상에서 6.01%의 원천 연간 수익률을 안정적으로 유지했다.
가장 신뢰할 만한 데이터는 종종 가장 신중한 편이다. Lucentblock은 2025년 10월 한국 대전에 위치한 부지 매각 성공 전에 매년 투자자들에게 배당한 실제 배당수익률은 약 5%였다. 또한 미쓰이물산이 일본 '금융상품거래법'에 근거해 발행한 AEON 오미야 쇼핑몰 토지 토큰은 법인세 공제 전 기대수익률이 단 3.4%에 불과하다.
종합해 보면 합법적 라이선스 감독 하에 있고 실제 계좌로 입금되거나 제3자 권위 기관이 추적한 수익률은 대체로 3%~6% 구간에 머물러 있다.
유동성은 여전히 부족:일본은 발행량은 가장 많으나 거래량은 가장 적다
현재 일본은 전 세계에서 규모가 가장 큰 규제 대상 부동산 증권형 토큰(ST) 시장이다. 2025회계연도 일본 부동산 증권형 토큰 발행 규모는 1,408억 엔에 달하며 일본 전체 증권형 토큰 발행액의 약 85%를 차지한다. BOOSTRY는 2026회계연도 누적 공개 발행 규모가 5,300억 엔에 이를 것으로 전망한다.
일본 시장의 급속한 확대는 전통 금융권 시스템 내에 깊이 자리 잡았기 때문이다: 신탁은행이 하위 부동산을 맡아 보관하고, SBI와 노무라증권 등 대형 증권사가 직접 소매 고급 고자산 고객들에게 토큰을 유통시키며, 블록체인 기술은 단순히 백오피스 기관 간 결제 및 정산 장부 시스템을 대체하기 위해 사용된다.
그러나 이러한 높은 규정 준수성 위주의 전통적 폐쇄 구조는 오히려 진정한 활력이 넘치는 개방형 온체인 시장으로 진화하지 못하는 이유를 설명해 준다. 여기에는 세 가지 뚜렷한 병목 현상이 존재한다:
첫째, 이차 시장 유동성이 거의 제로에 가깝다는 점이다. 오사카 디지털 거래소(ODX)는 2026년 3월까지 단 8종류의 토큰 제품(총 시가총액 336억 엔)만 상장했으며, 실제 인도 still requires 최대 2영업일(T+2)이 소요된다.
둘째, 하위 네트워크가 높은 수준으로 폐쇄되어 있다는 점이다. 대다수 토큰은 허가 기관들이 구축한 프라이빗 컨소시엄 체인에 배포되어 있으며 글로벌 외자 자본과 개방형 DeFi 유동성 체계와는 완전히 차단되어 있다. Progmat 역시 최근 들어서야 일부 토큰을 Avalanche 퍼블릭 체인에 브릿지하는 시도를 시작했다.
셋째, 제품 본질 자체가 예금 대체재로 전락했다는 점이다. 연 3.4% 수준의 기대수익률은 위험 회피 성향이 강한 일본 현지 예금자들은 끌 수 있으나, 글로벌 암호화폐 자본에게는 전혀 매력이 없다. 극히 낮은 거래 회전율은 대부분 매수자들이 이를 만기까지 장기 보유하는 고정수익 증권으로만 간주하고 있음을 방증한다.
일본의 사례는 명확히 증명한다: 완벽해진 기존 라이선스 기반 유통망은 토큰화 자산 발행 규모를 빠르게 증가시킬 수 있으나, 발행 업무 자체에만 의존한다면 진정한 깊이를 갖춘 이차 유동성 시장을 자연스럽게 탄생시킬 수 없다는 점이다.
자산 가격 상승폭이 온체인 자금을 유치하기에 충분하지 않다
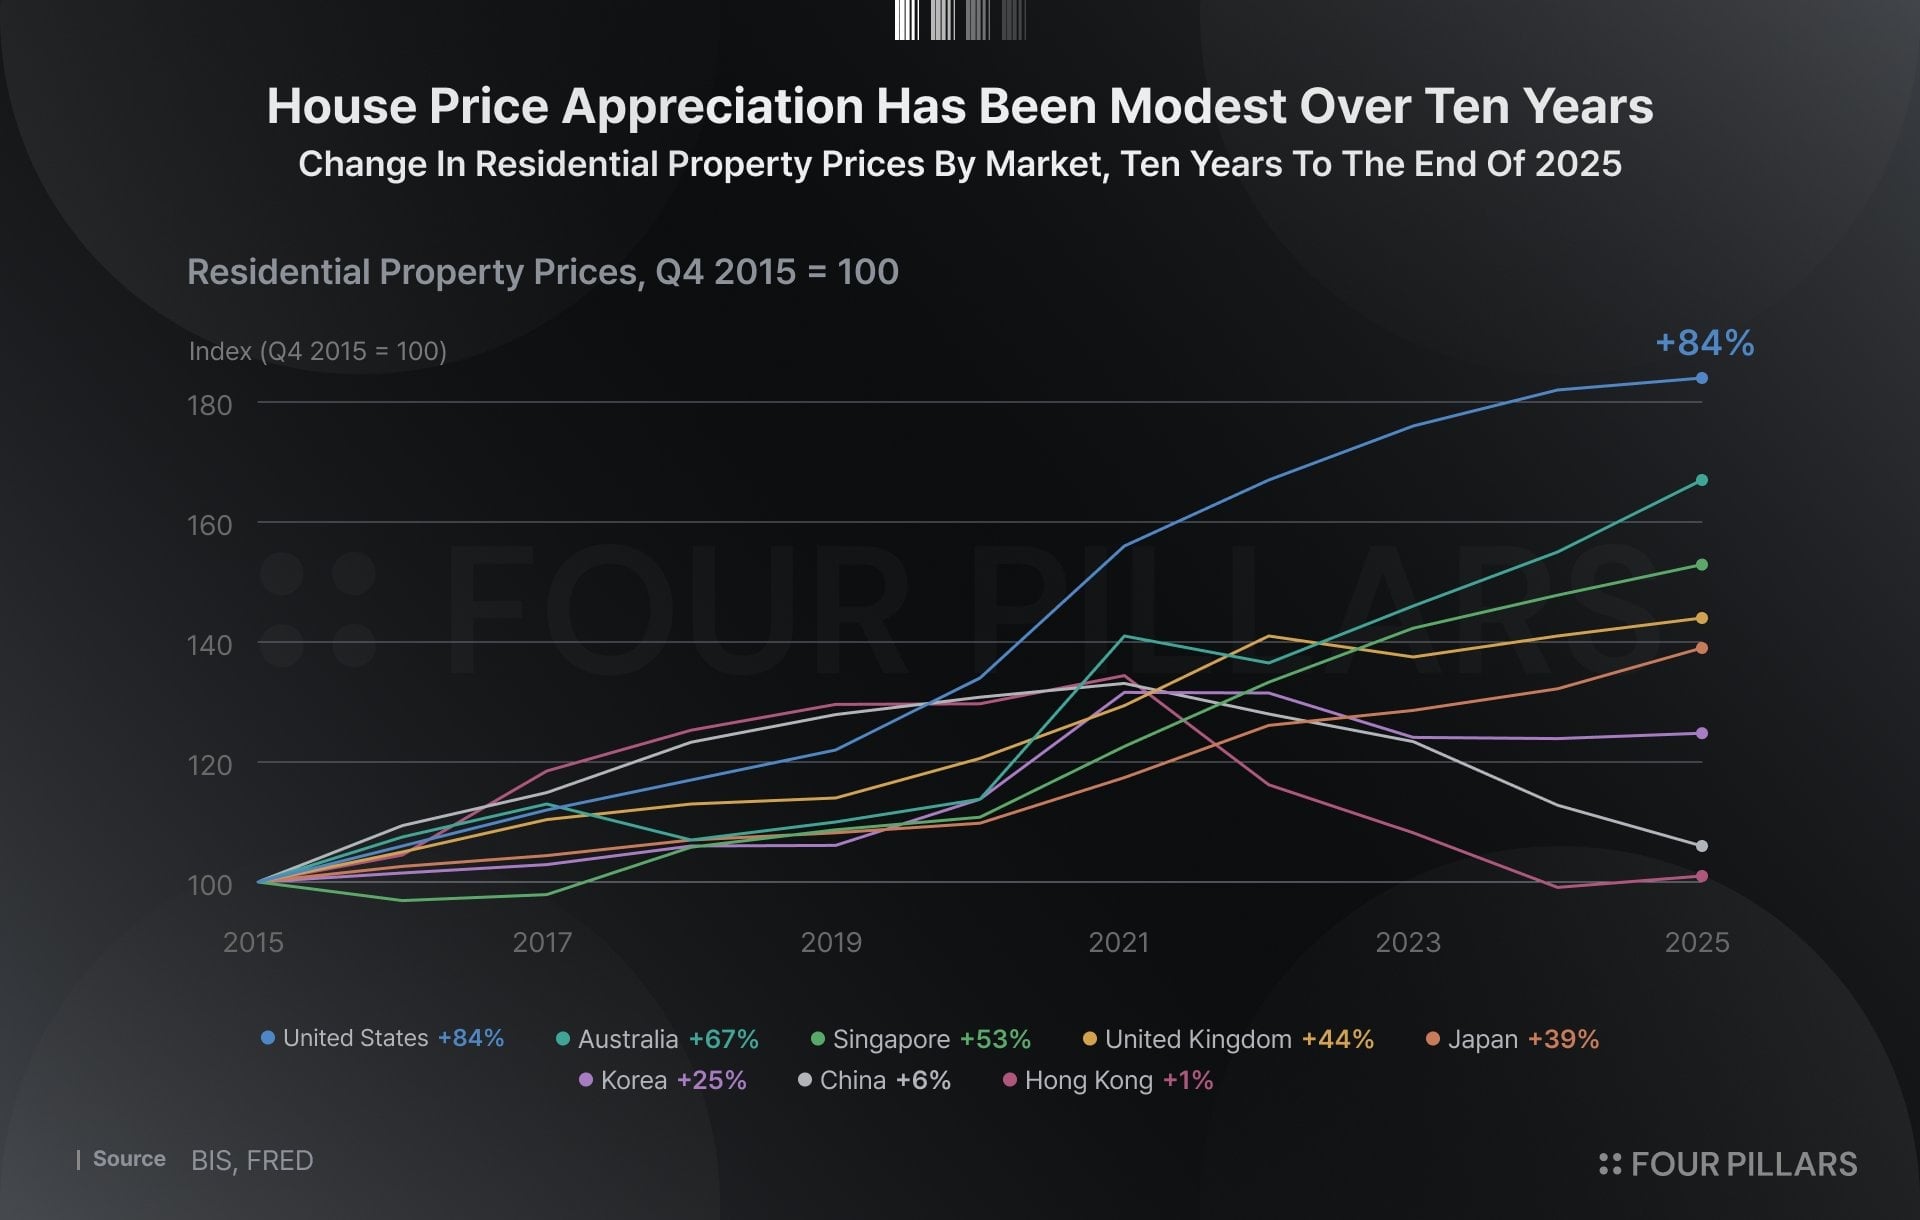
실물 부동산 자체의 연간 가격 상승 속도는 매우 느려 거대한 온체인 네이티브 자금에 효과적으로 호응할 수 없다. 국제결제은행(BIS 자료)에 따르면 2025년 말까지 10년간 기간 동안 가장 돋보였던 미국 부동산 시장은 누적 상승률이 84%에 달했으나 이는 연换算하면 약 6%에 불과하다.
싱가포르와 동기간의 연간 상승률은 약 4%, 일본은 3%, 한국은 겨우 2%였으며, 중국과 홍콩 부동산 지수는 10년 기간 종점에서 거의 원점으로 돌아갔다.
온체의 고속 회전 수익률에 익숙해진 투자자 눈높이에서 보면 이러한 복리 수익률은 상당히 평범하게 보인다. 현재 온체인 주택 담보 신용은 집값 하락 리스크를 일절 부담하지 않아도 안정적으로 연 6%~9%의 고정 수익을 지급할 수 있으며,
위험 없는 자산 영역에서는 토큰화된 미국 국채(Treasuries) 규모가 이미 급격히 $159억으로 불어난 반면, 협의로 정의된 온체인 부동산 규모는 여전히 $2.03억 수준에서 정체 상태다.
현실에서 구매자들이 집을 매입하여 상당한 부를 축적할 수 있었던 핵심 요인은 은행으로부터 고투자기 mortgage 레버리지를 빌렸고 대체 불가능한 실제 거주 효용성을 누렸기 때문이다. 반면 온체인 토큰 보유자는 레버리지로 증폭되지 않은 순수 가격 변동성만을 향유할 뿐이다. 따라서 온체인 부동산의 가격 노출(positioning exposure)은 하위 자산 위에 레버리지 구조를 추가하거나이자 발생을 통한 부가 창출을 하지 않는 이상 주류 자산과 경쟁할 역량을 갖추기 어렵다.
역사의 교훈:오직 가격과 부채만을 체인으로 옮기는 것
과거 몰락한 초기 프로젝트는 근본적으로 '철근콘크리트 건물을 온전히 체상에 올려놓아야 한다'는 함정에 빠져 결국 예외 없이 복잡한 임대 관리, 제한된 exits(탈출구), 그리고 막대한 운영 비용에 짓눌려徹底히 무너졌다.
업계의 진정한 돌파구는 두 가지 새로운 모드가 차지하는데, 이들은 무거운 실물 건물을 오프체인 물리적 세계에 남겨두고 오직 ‘가격’과 ‘부채’를 추출하여 체인으로 옮겼기 때문이다.
첫 번째 모드는 레버리지 거래와 유동성 헷지(hedging)에 특화된 온체인 거래소를 구축하는 것이다.
글로벌 시장의 단순 부동산 가격 노출 수요는 오랫동안 진실하게 존재해 왔으나, 효율적인 가격 결정 시장이 형성되기 어려운 이유는 Pre-IPO 주식 시장과 정확히 일치한다: 유동성이 장기적으로 부족하며 체인 내에서 광범위하게 인정받는 공정 가치를 생성하기 어렵기 때문이다. 그전까지 Parcl은 이 만성병을 효과적으로 해결하지 못했다.
하지만 부동산 분야는 독보적 우위를 하나 지니고 있다: 권위 기관이 주기적으로 작성·발표하는 표준화 지수가 논란의 여지가 없는 가격 참조 자료를 제공한다는 점이다. 이로 인해 파생상품 플랫폼은 연 6% 상승속도가 너무 느린 투機者들에게 고투자 레버리지를 제공할 수 있을 뿐만 아니라, 광범위한 건물주, 개발사, 신용 기관들에게 없어서는 안 될 하락리스크 헷지 수단도 마련해 줄 수 있다.
두 번째 모드는 컴포저블 생태계와 깊게 결합된 온체인 민간 신용 시스템을 구축하는 것이다.
주택 담보대출은 자연발생적으로 주민들의 지속적인 상환으로 인한 안정적인 현금흐름을 내포하고 있으며, Figure 플랫폼은 현재 약 $200억 규모의 해당 대출을 모두 체인에 완전히 기록 중이다. 이러한 하위 대출자산이 토큰으로 표준화 포장되자마자 체인상 빠른 재판매, 반복 담보, 자유로운 쪼개기가 가능해진다:
Figure Connect는 주택 담보채권을 외부 적합 투자자에게 직접 분배할 수 있으며, 그 하위 주택순자산담보자금풀(Pool)을 기반으로 발행된 PRIME 토큰은 더더욱 Solana lends borrows 시장에서 핵심 담보자산으로 유통되고 있다.
이 두 가지 모형의 핵심 우위는 플랫폼이 임차인 연체 추심, 누수 보수, 혹은 복잡한 관할 법원 소송 등을 강제로 처리할 필요가 없다는 점이다. 이는 앞서 언급한 단일 부동산 토큰화 플랫폼이 감당하기엔 너무 무거운 짐이었다.
부동산은 여전히 완전히 RWA의 다음번 폭발적 엔진이 될 가능성이 크지만, 그 번영은 반드시 신용과 가격 지수를 중심으로 구축된 현대 금융 파생층 위에 서야만 한다.
현재 온체인 주택 신용 하나만 하더라도 실제로 약 $200억의 자산 규모가 형성되었으며, 단지 RWA.xyz는 집계 시 이를 ‘민간 신용’ 카테고리로 분류하여 그 $2.03억이라는 협의의 부동산 데이터에는 포함하지 않았다.
USHP가 정식 상륙 전 이미 $1억에 달하는 구독 행사가 잠정 확정되는 상황에서, 향후 실제 거래 실적을 통해 산업 전반에 증명될 것이다: 인덱스 기반 노출이 과연 고전적 자산인 부동산에 단일 실물 건물이 영원히 가질 수 없었던 풍부한 유동성을 주입할 수 있는지 말이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 Four Pillars