Agentic Payment 에이전트 결제 리서치 리포트: 결제 경로에서 생태계 조망까지
글: Will 아망
8월 27일, 제15회 중국 결제 및 정산 포럼에서 인민은행 당위원회 위원 겸 부총재 루레이는 현재 가장 뜨거운 화제인 '에이전트 결제(Agentic Payment)'에 대해 언급했다.
총재의 세 마디 말은 앞으로 2년 동안 이 에이전트 결제 산업이 치러야 할 전투들의 방향성을 거의 모두 규정해 버렸다.
첫째는 결제의 본질에 관한 것이다. 결제의 본질은 자금 소유권의 이전이며, 이는 거래 결과의 예측 가능성, 책임의 명확한 정의, 거래 궤적의 추적을 객관적으로 요구한다. 반면 대규모 언어 모델(LLM)과 자율 에이전트는 출력의 확률성, 논리의 불투명성 등의 특성을 지니고 있는데, 만약 무분별하거나 과도하게 에이전트에게 거래 결정을 내릴 권한을 부여할 경우 자금 거래의 신뢰 기반이 훼손될 수 있다.
둘째는 상업 규칙에 관한 것이다. 현행 결제 산업의 거버넌스 규칙 및 분쟁 처리 메커니즘은 모두 '사람이 최종 거래 결정자'로서 구축되어 왔다. 에이전트가 자동으로 거래를 개시하고 보조하는 새로운 모드하에서는 소비자, 참여 기관, 알고리즘 시스템 간의 책임 경계가 모호해지기 쉽다.
셋째는 다자 경쟁에 관한 것이다. 프로토콜之争은 본질적으로 비즈니스 규칙과 기술 표준에 대한 다툼이며, 나아가 인공지능 시대의 주도권 쟁탈전이다.
이 세 마디를 연결해 읽어보면 그들이 말하는 것이 결국 같은 사건이라는 것을 알 수 있다.
결제라는 사업은 60년 동안 운영되어 왔으며, 판 것은 근본적으로 '확실성(Certainty)'이다. 결제를 마친 후 물건을 들고 상점을 바로 나설 수 있는 것은 뒤쪽에 보장이 있기 때문이다. 낯선 웹사이트에서 카드 번호를 입력할 수 있는 것도 문제가 발생했을 때 누군가가 대신 책임져 줄 것이라고 믿기 때문이다. 그리고 전체 시스템—승인, 정산, 리버스클레임, 책임 전환—각 단계의 설계 전제는 동일하다.
결정을 내리는 그 사람이 현장에 있으며, 자신의 결정에 책임을 진다.
하지만 지금 거래를 개시하는 대상 자체는 불확실하다. 에이전트는 이해를 잘못할 수 있고, 유도될 수 있으며, 예산 범위 내에서 잘못된 상품을 구매할 수 있다. 게다가 그가 수행하는 모든 단계는 암호학적으로 완벽하게 검증된다. 최종 거래 결정자가 사람이 아닌 이 시점에서, 확실성에 기반한这套(이 세트)의 시스템은凭什么(어떤 이유로) 아직 정상 작동할 수 있는가?
이런 전제 하에 인터넷 거대 기업, AI 거대 기업, 카드 조직, 결제 회사들은 이미 각 차원에서 자신만의 답을 내놓았으며, 그 답들은 서로 다르다. 어떤 이는 기존 자산을 개조하고, 어떤 이는 새로운 궤도를铺设(놓으며), 또 어떤 이는 시간을 벌어들이고 있다.
본 연구 보고서는 최근 몇 년간 해당 분야에 대한 지속적 추적과 일부 실무 경험을 바탕으로, 'Agentic Payment 에이전트 결제'라는 단순해 보이는 네 글자 뒤에 숨겨진 복잡한 로직을 정리하고자 한다.
I. 50년간 변하지 않은 전제 조건

1.1 여섯 대대의 인증, 바뀐 것은 수단뿐
결제 산업은 50년 동안 여섯 대대의 인증 기술을 업그레이드해 왔지만, 단 한 가지 전제도 바꾸지 않았다. 바로 인증의 순간에 '사람'이 현장에 있어야 한다는 사실이다.
서명 압인부터 자기띠와 실시간 인증 네트워크, EMV 칩 암호문, NFC, 토큰화, 오늘의 에이전트 토큰까지. 여섯 번의 업그레이드는 모두 검증 수단만 바뀌었을 뿐, 실제로 검증하는 대상은 동일하다. 거래 현장의 그 사람이 카드 보유자 본인인가 하는 것. 서명, PIN, 지문, Face ID는 수단만 점점 정교해질 뿐, 전제는 꿈쩍도 하지 않았다.
마찬가지로 카드 조직 수십 년간의 분쟁 프레임워크는 하나의 이분법적 문제—카드持卡者가 승인을 했는가, 아니면 하지 않았는가—위에 구축되어 있다.
그런데 에이전트는 이 전제의 세 기둥을 순식간에 무너뜨린다:
- 인증과 거래가 시간상으로 분리된다. 사용자가 3일 전에 던진 말이 에이전트에 의해 새벽 2시에 실행될 수 있다;
- 의도가 자연어로 표현되는데, '싼 가격의 항공권을 하나 예약해줘' 같은 요청은 어떤 리스크 관리 엔진의 필드에도 들어갈 수 없다;
- 거래를 개시하는 주체가 처음으로持卡人本人이 아니다.
그리고 에이전트의 세계에서는 세 번째 상황이 나타난다. 카드는 도난당하지 않았고, 가맹점은 실수를 범하지 않았으며, 에이전트는 요청한 대로 정확히 행동했지만, 소비자는 여전히 "이건 원하지 않아요"라고 말한다.
1.2 세 가지 '가능', 하나씩 대응해 보기
루 총재의 세 마디를 다시 꺼내 전통 결제의 구현 방식과 대조해 보면, 어디가 먹통인지 명확해진다.
- 예측 가능성은 사람이 확인 버튼을 누르는 데 의존했다. 그 한 번의 클릭은 모호한 의도를 금액과 상대방이 확정된 거래로 고정시켰다. 하지만 에이전트에게는 그런 클릭이 없다.
- 책임界定(구분)은 과거에는記録상 판매자(Merchant of Record)와 카드 조직 규칙에 의존했다. 계약상의 판매자는 누구이고, 문제가 생기면 누구를 찾는지. 이 규칙은 수십 년간 작성되어 왔으며, 성립 전제는 거래 체인상 역할이 고정적이고 제한적이며 규칙에서 명시한 대상만이 tham gia한다는 것이었다. 에이전트 체인으로 넘어오면서 전체 체인에 걸쳐 기존 규칙이 명기한 부분이 단 한 군데도 없다.
- 추적 가능성은 계좌 시스템과 거래 내역에 의존한다. 이 항목은 오히려 에이전트가 더 잘 해낸다. 서명 체인이 완전하고 감사 궤적이 완비되어 있어, 모든 단계를 암호학 등급까지 정확하게 특정할 수 있다.
세 가지 중 AI 대형 모델이 제공할 수 있는 건 마지막 하나뿐이며, 그것은恰恰(바로) 비교적 달성하기 쉬운 부분이다.
1.3 한 장의 항공권에서 드러난 네 가지 질문
수요일 아침 7시, 홍콩에서 눈을 떴다. 스마트폰에 공제 알림이 뜨는다: HKD 2600, 캐세이퍼시픽, 홍콩~싱가포르, 목요일.
하지만 내가 원하는 날짜는 수요일이다. 잠들기 직전 에이전트에게 수요일 이코노미 클래스 티켓을 하나 주문했으며, 예산은 3000 HKD 이내라고 했다. 잠든 사이 수요일 직항 요금이 3800 HKD로 뛰었고, 에이전트는 새벽 3시까지 찾아 다녔 끝에 목요일 오전 2600 HKD짜리 티켓을 구매했다. 예산 내, 목적지도 맞지만 날짜가 하루 어긋났다. 이 티켓을 산 이유는 목요일 오전 9시 싱가포르에서의 미팅에 맞추기 위함이었는데, 목요일 아침 항공기가 도착할 때는 이미 미팅이 끝난 뒤다.
이 거래, 승인한 것인가? 문자 그대로의 승인으로는 승인했다. 하지만 나의 원래 의도로 보면 아니었다. 두 답 모두 맞고, 그래서 문제가 되는 것이다.
내가 이 2600 HKD를 돌려받으려면 에이전트 개발자를 찾는가, 캐세이를 찾는가, 신용카드 발급사를 찾는가? 이 따끔한 질문을 풀어서拆开(따져보면) 대리 결제가 법적으로 피할 수 없는 네 가지 질문이 된다:
- 승인이 유효하게成立了(성립했는가),
- 경계는 어디에 있는가,
- 경계를 넘어섰을 때 책임은 누구 것인가,
- 손실은 최종적으로 누가 부담하는가.
대리법 2000년의 골격은 정확히 이 네 질문에 기반한다. 그리고 이는 Naturally(천연적으로) 반으로 나뉜다. 첫 두 질문은 '입증'의 영역이며 암호학이 답할 수 있고, 뒷두 질문은 '판단'의 영역이며 오직 규범만이 답할 수 있다. 오늘날 모든 플레이어는 거의 앞두 질문에만 몰두하고 있다.
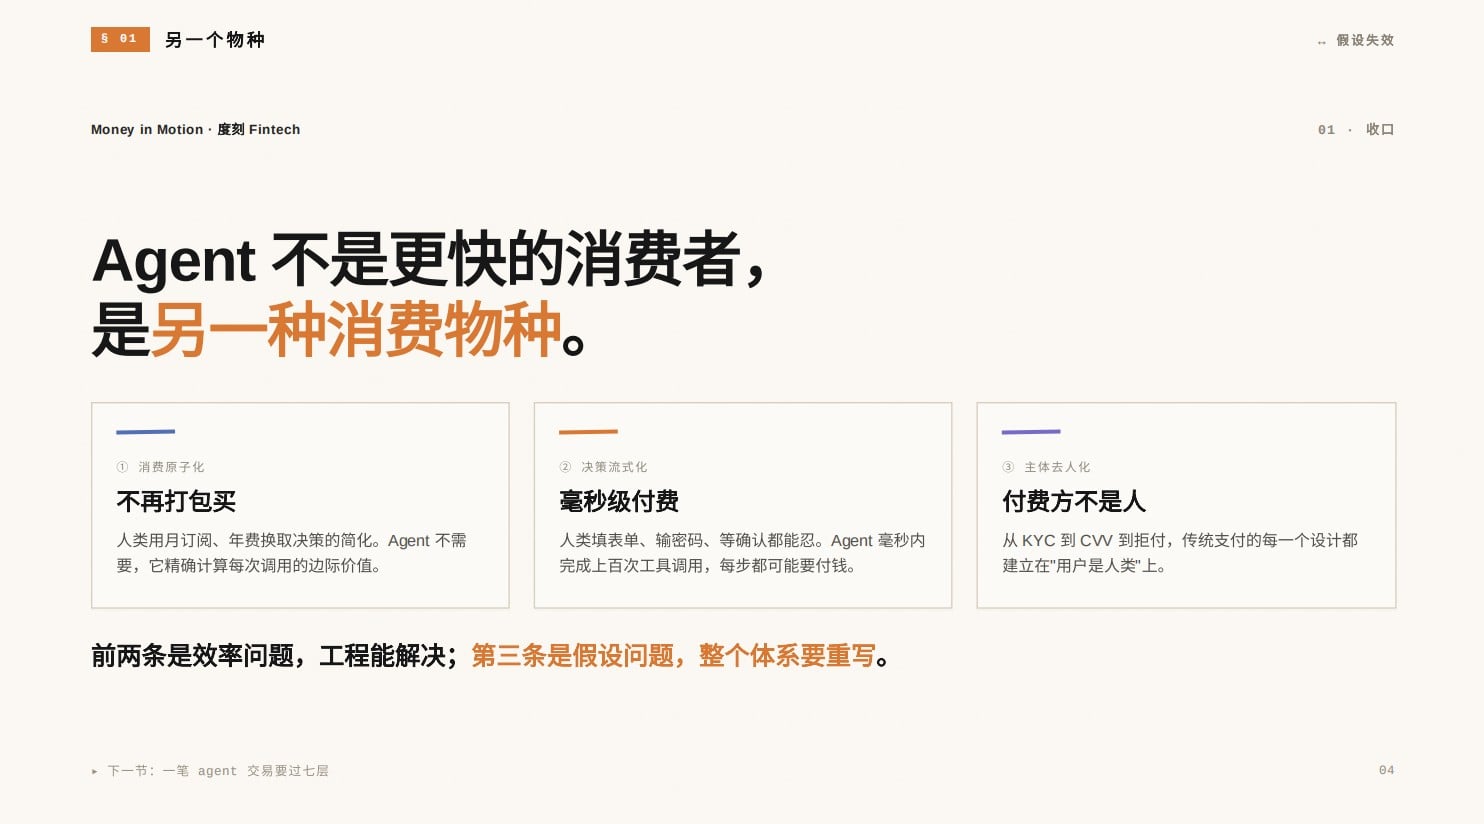
이 네 가지 질문이恰恰(정확히) 루레이 총재의 둘째 마디를 풀어낸 것이다.
현행 거버넌스 규칙이 '사람을 최종 거래 결정자로 구축하여' 구체적으로 이 네 질문에 인간에게 적용되는 답을 기준으로 한다는 뜻이다. 인간이 직접 승인하고, 경계를 스스로 설정하며, 위반은 오직 도용밖에 될 수 없고, 손실 분담은 이미 마련된 체계로 해결한다.
네 개의 답이 공유하는 전제가 단 하나 있다. 그런데 전제가 사라지면 네 개의 답이 동시에 공중 허공에 떠 있게 된다.
네 질문, 오늘도 아직 정답이 없다. 하지만 산업은 기다리지 않는다.
II. Agentic Commerce 에이전트 커머스의 생태계 풍경
지난 일 년간 국내외银行卡 조직, 결제 기관 및 기술 기업은 스마트 에이전트 결제 관련 프로토콜 열여섯 가지를 연달아 발표했다. 거대 기업들은 인수합병을 진행하거나, 새 궤도를 놓으며, 표준을 잡으려고 분주하다. 규칙이 아직 완성되지 않았지만 산업은 이미 자리 다툼을 끝냈다.
같은 포럼에서 앤트 그룹 CEO이자 알리페이 회장은 글로벌 AI 결제의 네 가지 탐색 경로를 제시했다. 첫째는 Stripe를 비롯한 결제 기술 및 인프라 플랫폼, 둘째는 Circle, Coinbase 등 암호화폐 기업으로 스테이블코인과 지갑 시스템을 기반으로 암호화폐를 결제 수단으로 활용해 기기 간 자동화 결제 시나리오를 직접 지원, 셋째는 Visa, Mastercard 두 주요 카드 조직이 대표하는 전통 결제 네트워크, 넷째는 Google, OpenAI 등 AI 플랫폼형 기업이다.
이 목록에는 정보가 풍부하게 담겨 있다. 섞어서 보면 네 가지 주체이지만, 뜯어보면 다섯 가지 단계다.
주체에 따라 분류하면 누가 있는지 보이지만 누가 어디에 서 있는지 보이지 않는다. 후자를 명확히 하려면 축을 바꿔야 한다. 한 차례 에이전트 거래의 가치 포착 사슬을 기준으로 자른다면.
2.1 가치 포착 사슬상의 다섯 단계
에이전트 거래는 의도 발생에서 자금 착지까지 다섯 단계를 거친다. 각 단계가 쥐고 있는 자원이 다르고, 수익을 거두는 방식이 다르며, 가치 귀속의 수준 또한 완전히 다르다.
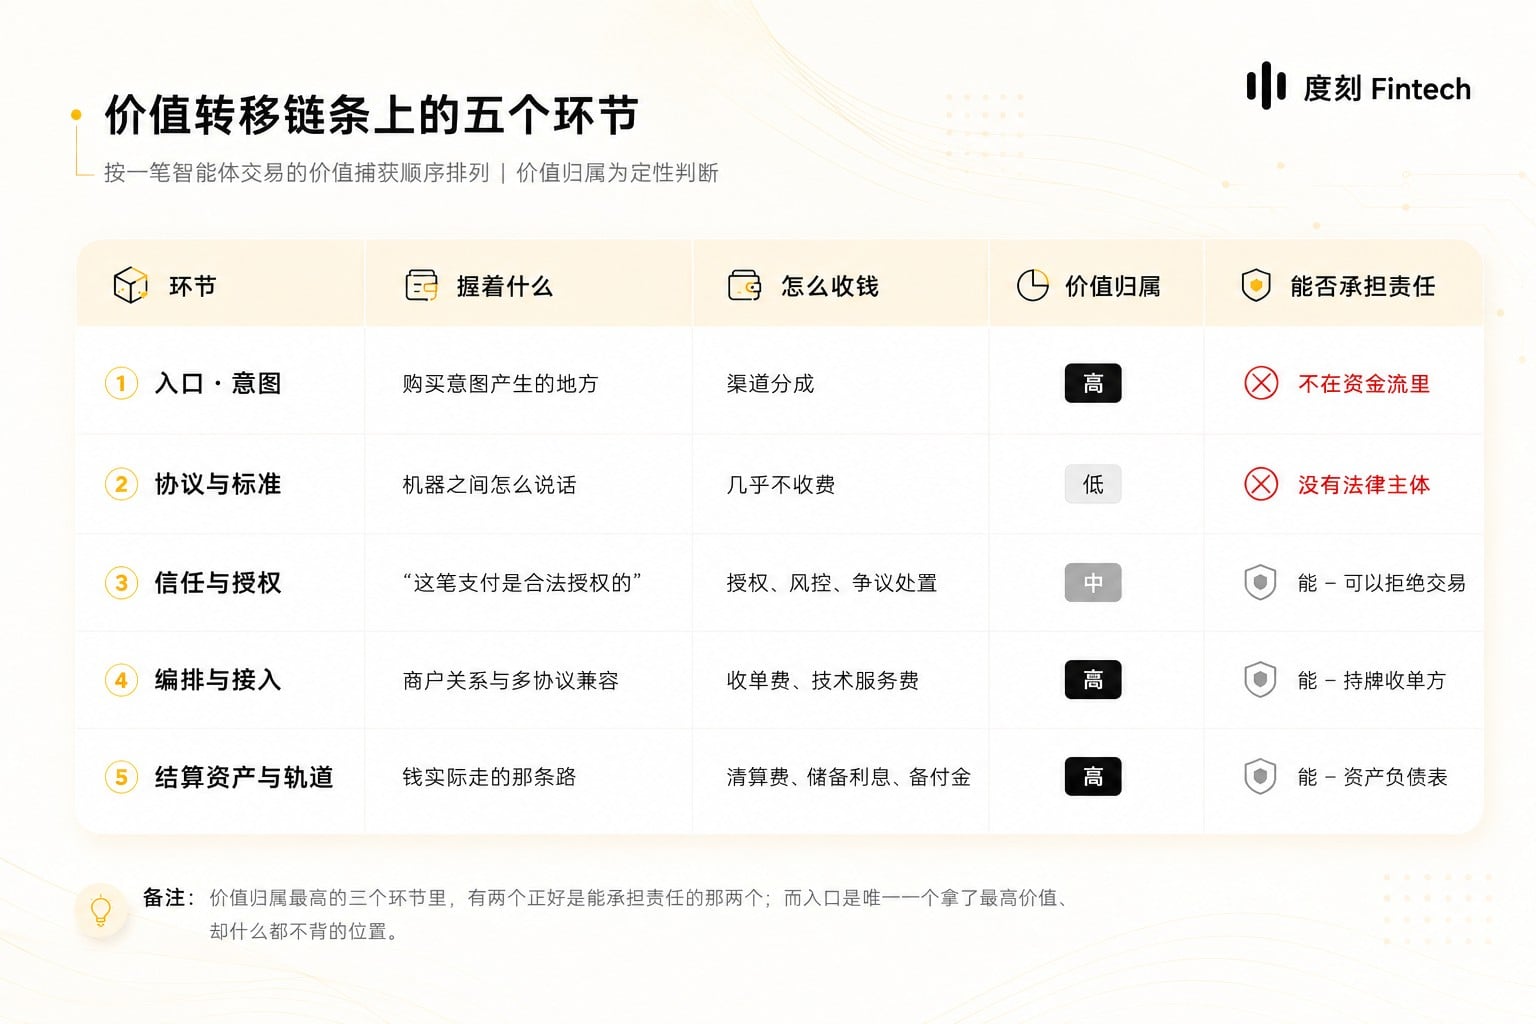
이 표에는 세 군데를 자세히 설명해야 한다.
첫째, 저부가가치의 그 칸은恰恰(정확히) 전부가 오픈소스인 칸이다. MCP, A2A, AP2, UCP, x402는 예외 없이 재단에 기증되었으며,它们在(그것들)이 위치한 위치는 공개된 지도상 대부분 저부가가치로 표시된다. 이는 우연이 아니다. 프로토콜을 기증하는 것은 근본적으로 어느 누구도 그 층에서 임차료를 걷지 못하게 하려는 의도이며, 오픈소스는 여기서 가치가 귀속되지 않는 수단이지 이유가 아니다.
둘째, 카드 조직은 두 칸을 동시에 차지했다. ③에서는 규칙으로 수익을 내고, ⑤에서는 자체 정산망을 보유하고 있다. 전체 표에서 단一家(하나의 기관)만이 두 단계를 횡단하는데, 이 두 단계恰恰(정확히) 대체가 가장 어려운 부분이다.
셋째, 그리고 가장 중요한 지점: 다섯 단계 중 두 단계는 책임을 질 수 없다.
진입 계층은 가장 비싼 자원을 쥐고 있지만 자금 흐름에는 속하지 않으며, 프로토콜 계층에는 법적 주체가 아예 존재하지 않아 코드는 소달할 수도 소송을 당할 수도 손해배상을 할 수도 없다. ③④⑤는 가능하다. 신뢰 계층의 집행력은 법원이 아니라 '나는 이 거래를 거부할 수 있다'는 권능에서 나오며, 오케스트레이션 계층의 PSP는本身就是(원래부터) 합법인 수취 기관으로서 가맹점의 리버스클레임을 감당해야 하고, 정산 계층은 재무제표와 예비금에 의존한다.
그러자 한 가지 어긋남이 발생했다. 가치 귀속이 가장 높은 세 단계 중恰恰(정확히) 두 단계가 책임을 짊어질 수 있는 단계이며, 나머지 하나—진입 계층—은 highest value를 가져가면서도 아무것도 responsibility를 지지 않는唯一(유일한) 위치다.
2.2 사람은 AI가 고르도록 맡기지만, AI에게 결제 권한을 주고 싶지는 않다
자리는 가득 찼지만 수요 측면의 온도는 완전히 다른 두 구간으로 갈라진다.
전 구간은 이미 지나갔다.
Adobe는 미국 소매 사이트 방문 1조 회 이상 데이터를 기반으로 다음과 같이 밝혔다. 2026년 5월 AI 유래 소매 방문자의 전환율은 비AI 채널보다 54% 높았으며, 1년 전만 해도 이들 방문자의 전환율은 비AI의 절반에도 미치지 못했다. 2025년 3월엔 38%p 뒤졌지만, 2026년 3월엔 42%p 앞서 있었다. 단 12개월 만에 80%p 이동했다.
Shopify 플랫폼 데이터는 이유를 설명한다. AI 추천 세션의 과반수가 상품 상세 페이지에서 바로 종료되며, 자연 검색은 약 20%에 불과하다. AI 추천 방문자의 전환율은 자연 검색보다 50% 가까이 높고, 평균 주문 금액은 14% 높다.
방문자가 늘어난 게 아니라 방문하는 사람이 달라진 것이다. 그들은 자신이 원하는 것을 잘 알고 구체적인 상품으로 직행하며, 주로 검색 순위 밖의 롱테일 상품을 구매한다. 전환율 역전은 소비자가 덜 겁을 먹어서가 아니라, 애초에 구매하러 오는 사람들이 왔기 때문이다.
후 구간은 거의 움직이지 않았다.
Checkout.com이今年 6월에 발표한 설문 결과는 이렇다. 오늘날 거래의 3%만이 AI 에이전트를 포함한다. 이 숫자보다 더 의미 있는 건 '겁내는' 성격이다. 소비자의 24%는 구매를 AI에 위탁하기를 절대 거부한다고 답변했고, 27%는 어떤 기관도 AI 쇼핑 에이전트를 운영할 걸 믿지 못하겠다고 밝혔다. 이는 단순한 유예가 아니라 능동적인 거절이다.
왜 두려워하는가. 올해 2월 암호화폐 시장에서 벌어진 한 사건이 가장 잘 보여준다. Lobstar Wilde라는 이름의 AI 에이전트가 SNS에서 구조 요청 게시물을 보고 자체 판단으로 출동을 결정, 45만 달러를 자체 송금했다. 게시물은 조작이었고, 사용자는 솔라나(SOL) 4개만 기부할 계획이었다.
예산 상한선은 손실 규모는 봉쇄할 수 있지만, 예산 범위 내의 의사 왜곡은 봉쇄할 수 없다.
에이전트의 추천을 믿느냐의 관문을 넘었으나, '내가 결제할 권한을 그것에게 주겠느냐'의 관문은 통과하지 못한 것이다.
2.3 이 채널 자체가 아직 형성되지 않았다
热度(인기) 외에 반드시 봐야 할 것은 기준선이며, 현재 이 산업은 통일된 자조차 갖추고 있지 못하다.
Contentsquare는 nearly 천억 회 세션을 기반으로 한 벤치마크에서 AI 유량이 전체 세션의 0.2%에 불과하다고 밝혔다.
이는 2025년 4분기 데이터이며, 보고서는 2026년 1월에 발행되었다. 이를 5월 Adobe 데이터와 비교하려면 두 분기의 차이가 난다. 그런데 이 곡선은 1년에 6배 성장했다. 동일한 벤치마크에서 AI 유량의 절대 전환율은 1.3%로 여전히 이메일 채널의 1.9%보다 낮으며, Adobe가 발표한 것은 상대 프리미엄이므로两者(두 데이터)는 비교 불가능하다.
성장률 측면이 더 의미 있다. 5월 11일 Shopify는 기업 블로그에서 1분기 AI 추천订单이 전년 동기 대비 약 13배 증가했다고 밝혔고, 8월 5일 전화회의에서는 AI 유량과订单이 전년 동기 대비 각각 3배 증가했다고 말했다.
이 두 숫자는 뺄 수가 없다. 전자推荐订单만을 측정하고, 후자는 유량과订单을 하나로 합쳐 더 넓은 기준선을 사용하며, 3배라는 숫자는 2분기 뉴스リリース와 10-Q 보고서에 등장하지 않는다.
이 '뺄 수 없음' 자체가 문제다. 동일 회사, 동일 주제, 12주 간격인데 두 숫자가 집계 기준조차 다르다. 이는 전 업계 중 가장 투명한 한 곳조차 이런 상황이라는 점을 시사한다.
책임 측면에도 동일한 함정이 존재한다. 자주 인용되는 분쟁 증가 예측치는 온라인 전 리버스클레임을 cover(포함)하고 있으나, 그중 에이전트归因(귀속)된 한 건도 없다.
2.4 가맹점 측의 접속은 여전히 단절되어 있다
사슬을 한 단계 내려가면,这一切(이 모든 것)을承接(받을) 가맹점이 기다리고 있다.
규제 리스크 관리 기업 Ballerine의 판단이 가장 직설적이다. 가맹점 73%가 대리 결제 준비가 완료되지 않았으며, 대부분의 결제 서비스사는 해당 프로토콜을 채택하지 않았고, 결제 사슬상 어느 한 쪽도 책임 귀속에 대해 합의에 도달하지 못했다. Checkout.com의 동일 시기 숫자는 겉보기엔 충돌하지만 묻는 게 다른 질문이다. 89%의 가맹점은 "적극 준비 중이다"고 응답했다.
모두가 준비하고 있다. 1년을 했음에도, 실제로通了(작동하는) 비율은 여전히 3%에 불과하다.
2.5 기기 간 A2A 측, 이미 1억 회 이상 거래를 소화했다
시선을 사람에게서 기기로 돌리면 화면이 완전히 달라진다.
x402의 온체인 원시 데이터는 누적 1억 3570만 달러 거래액, 1억 7830만 회 거래다. 스팸과 테스트 거래를 필터링한 이후에도 수정 거래액 1500만 달러, 유효 거래 1억 960만 회, 유효 가맹점 약 5300곳이 남았다. 실제 시장은 온체인 표면 데이터보다 한 단계 작지만,即便(비록) 이렇게 클렌징해도 회수는 여전히 억 단위다.
이 거래의 반대편에는 망설이는 소비자가 없으며, POS를改造(개조)해야 하는 가맹점도 없으며, 누군가의 승인을 기다리는 사람도 없다.
그들이 구매하는 것은 무엇인가? 현재 온체인 카테고리별로 대략 5종류다:
- 호출 기반付费(사용 요금) API: 검색, 지도, 날씨, 기업 등록 조회, 계량 엔드포인트 등. 에이전트가 중간에 발견即用即付(사용 즉시 결제), 사전 키 신청 불필요;
- 데이터 및 시장 정보: 쿼리 또는 데이터량 기반 과금 재무제표, 온체인 데이터, 법령 정보, 소셜 신호;
- 추론 및 컴퓨팅 파워: 모델 호출 기반 과금, GPU 및 샌드박스 환경은 요청 기반 대여, 작업 완료 즉시 해지;
- 콘텐츠 및 자산: 이미지, 음악, 폰트, 논문, 데이터셋, 건별 활용 방식이므로 사전 라이선스 구매 불필요;
- 에이전트 간 구매: 한 에이전트가 하위 업무를 다른 에이전트에 아웃소싱하고 결과를 구매하며 USDC로 settled(결제).
회수 기준으로 현재 최대 카테고리다.
이 5종류 공통점은 납품 즉시 소모되어退货(반품)나后悔(후회)가 불가능하다는 점이다. 반품이 필요한 항목이 없으며, 분쟁이 발생할 항목이 없으며, 사후에 사람이 "이건 원하지 않는다"고 말할 항목이 단 하나도 없다.
하지만 억 건이成熟(성숙한) 시장이라는 뜻은 아니다. 구조를 풀어보면 매우 젊은 모양새가 보인다. 상위 1% 매수자가 약 90% 거래액을 기여하며, 고작 0.02%의 매수자가 약 48%를 차지한다. 대중 시장이라기보다는 수십 개 기관의 자동화된 백엔드가 배치 파일을 돌리는 상황에 가깝다. 체인 분포 역시 집중되어 Base 단일 체인이 유효 거래의 약 90%를 담당하며, 공급 측이 아직 성장하지 않았다.
회수는 77% 폭락했지만 평균 단가는 상승 중이다. 이 곡선이 죽어가는 게 아니라, 카테고리를 바꾸고 있다는 뜻이다.
산업은 자리를 모두 차지했으나, 소비자는 추천은 믿되 결제 권한은 주기를 거부하며, 가맹점은 준비 중이지만 아직贯通(완전히 연결)되지 않았다. 사람 측 삼자 가운데 어느 쪽도 먼저 움직이려 하지 않는다. 반면 기계 측에서는 이미 억 건이 완전히 소화되었다.
에이전트 결제,同一个词(같은 단어)로 이 두 사건을 담아낼 수 없다.
III. 한 단어底下的(밑의) 두 가지 분모
앞 장의 두 장면이 맞물리지 않는 이유는, 그들이 가로로 잰 것이根本적으로(근본적으로) 같은 사건이 아니기 때문이다.
Agentic Commerce 에이전트 커머스라는 단어가根本的な分裂(근본적 분열)을 가리고 있다. 이는 사실상 완전히 다른 두 가지 거래가 같은 이름을 공유하고 있을 뿐이다.
- AI 대리 쇼핑: 사람이 에이전트에게 물건을 구매하도록 위임한다. "42사이즈 러닝화를 하나 찾아줘"라고 하면 에이전트가 검색, 가격 비교, 결제를 진행하지만 구매 결정은 사람이 내리며 비용은 사람의 돈에서 나온다.
- AI 자율 거래: 기계가自身の(자신의) 업무 완수를 위해 디지털 서비스를 자체 구매한다. LLM API를 호출해 0.003달러를 지불하고 결과를 받아 계속 작업하며, 사람이 "구매 확인"을 누르지 않는다.
전자 대체 관계이며 인간 기존 구매 행위에서市场份额(시장 점유율)을 가져오는 것이고, 후자는 창조 관계이며 공백에서 거래량을 새로 만들어내는 것이다.
양쪽의 ceiling(한계)는 완전히 다른 요소가 결정하며, 시장에서 유통되는 모든 예측은 거의 전자 절반만 측정한다.
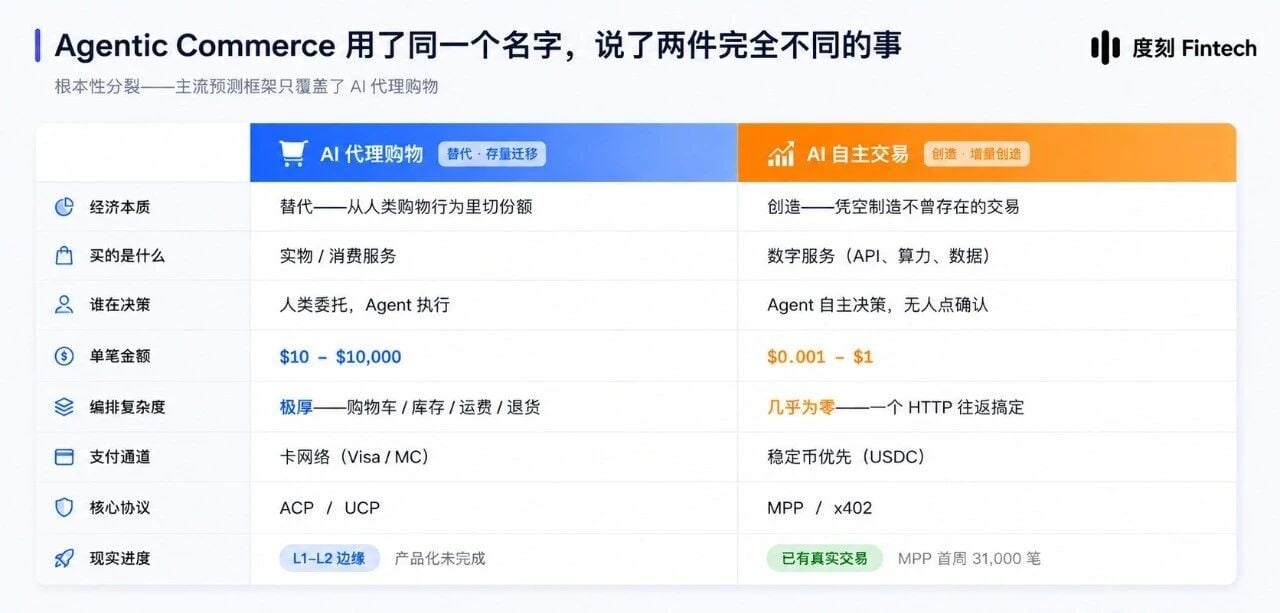
(모두가 Agentic Commerce를 이야기하지만, 그것이 실제로 두 가지 사건임을 누구도 명확히 지적하지 않는다. 두 경로, 세 층 구조)
3.1 AI 대리 쇼핑: 한계는 인간이 본래 쓰려던 돈
먼저 가장 많이 측정되는 절반을 보자.
Morgan Stanley의 예측은 2030년까지 1900억~3850억 달러이며, 기준선이 매우 솔직하게 명시되어 있다. 미국 e커머스의 10%~20%를 점유한다는 것이다. eMarketer의 기준선은 올해 미국 AI 플랫폼 소매 e커머스 약 206억 달러, 맥킨지는 2030년까지 글로벌 에이전트 커머스 3조~5조 달러를 예상된다.
200억 달러에서 5조 달러까지, 간격이 200배 이상이다. 이 격차는增速(성장률)에 대한 이견이라기보다 "과연 무엇을 세고 있는가"에 대한 인식 차이 때문이다. 일부는 AI 인터페이스 내에서完결(완료)된 결제만 세고, 일부는 AI의 영향을 받은 order를 모두 포함하며, 일부는 기기 간 호출까지 계산에 넣는다.
그러나 기준선이 어떻게 변하든 대체 측면에는 공통적인 ceiling이 있다. 그 분모는 인간이 본래 지출하려던 돈이라는 점이다.
Mastercard CEO 마이클 미에바흐는 상황을 명확히 설명한다. 당신이 캠핑을 떠나려 AI에게必需品(필수품) 목록을 물어보고, 텐트가 이미 있으니 제외하고 15가지 항목을 제시받는다. 리스트를 받으면 당신은 여전히 하나ずつ(하나씩) 웹사이트를 돌아다니며 찾아야 하며, 하루 종일이 걸린다. 만약 그 순간 바로 결제할 수 있다면 모든 것이 smooth(원활)해질 것이다.
그러면서 그는 한 마디 평가를 추가한다. 근본적으로 사람들은 에이전트가 있다고 해서 텐트 5개를 추가로 사지 않을 것이며, 이는 기존 traffic(유입)의 대체에 불과하다.
에이전트는 그 돈을 어떻게, 어디서, 누가赚(벌어들일지)를 바꿀 뿐, 얼마나 사용하는지는 바꾸지 않는다.
그것은 channel 전쟁, entry 전쟁, attribution 전쟁이며,存量(기존 재고) 이동의 one면이다. 그리고存量 이동의 반대편에는 각環節(단계)의 existing stakeholders(기존 수혜자)가 자신의 position(자리)을 조금이라도 양보할 reasons(이유)가 충분하다는 점이 있다. 가맹점은 checkout을 양보하기를 꺼리며, 플랫폼은 entry를 양보하기를 꺼리고, 카드 조직은 이 path 위에서 잃는 것이 전혀 없다.
3.2 AI 자율 거래: 모든 예측이 cover하지 못한 절반
다른 절반은 그 어느 예측 보고서에도 등장하지 않는다.
조이가 아침에 눈을 떴다. 스마트폰에는 개인 에이전트로부터 메시지가 온다. 지난밤 에이전트가 보유한 월마트 포지션을平了(평仓位)했다. 위성 사진으로 매장 주차장 인구 감소와 예측 시장에서의 bearish(약세) sentiment를叠加(가산)했기 때문이다. 잠재 고객 3명의 일정 에이전트에게 meeting invite를 발송했으며, 매장에 background brief 1페이지를 첨부했다. 또한 클라우드 서비스 사업자 6곳의 가격을 scan해 performance는 동급但(하지만) 연간 비용이 65% 낮은 alternative를 찾아냈다.
total spend: $0.67.
이 0.67달러는省钱(절약)된 돈이 아니라, 새로 창조된 돈이다. 이전에는 이러한 거래가 존재하지 않았는데, 필요성이 없어서가 아니라 인간의 decision cost가 trade value보다 높았기 때문이다. 한 사람이 포지션 청산 여부를 판단하기 위해 사거리 위성 주차장 데이터를 확인하는 데 1센트를 쓰는 일은 없다. 단순히 " 확인할 가치 있는가"라는 결정 자체를 내리는 데조차 이미 여러 센트가 든다.
이러한 micro-payment는 인간 경제에서 never done(하지 않은 적 없음)이 아니라 mathematically impossible(수학적으로 성립 불가)했을 뿐이다. payment party가 바뀌어야 inequality(부등식)이翻转(뒤집힌)다.
그리고 이 부등식이翻转(뒤집히자마자) 에이전트의 consume shape는 human shape과 즉시 divergence(방향 이탈)한다. AMP PBC는 OpenRouter를 통해 흐른 100T token을 분석한 결과,多數(대부분)의想像(상상)과 다른 결론을 도출했다. median request는 대모델에提问(질문)하는 사람이 아니라, 기계가 loop를 도는 중간 단계다. 한 에이전트가 밤새도록同一類(동일 종류) 호출을 수천 번 반복하며 unmanned, continuous로 발생한다.
이미 single purchase behavior가 아닌, persistent consumption flow다.
watershed(분기점) 위의 또 다른 숫자. 온체인 AI 에이전트는過去一年(작년 한 해) 누적 약 1.76억 회 거래를完了(완료)했으며,单笔 average amount는 고작 0.31~0.48달러로, 그중 약 76%가 비자의 $0.30 고정 수수료 threshold 미만이다.
카드 네트워크가ここで(여기서)不够好(부족해서)가 아니라, 인간이根本적으로(근본적으로) 이런 거래를 انجام(수행)하지 않기 때문이다.
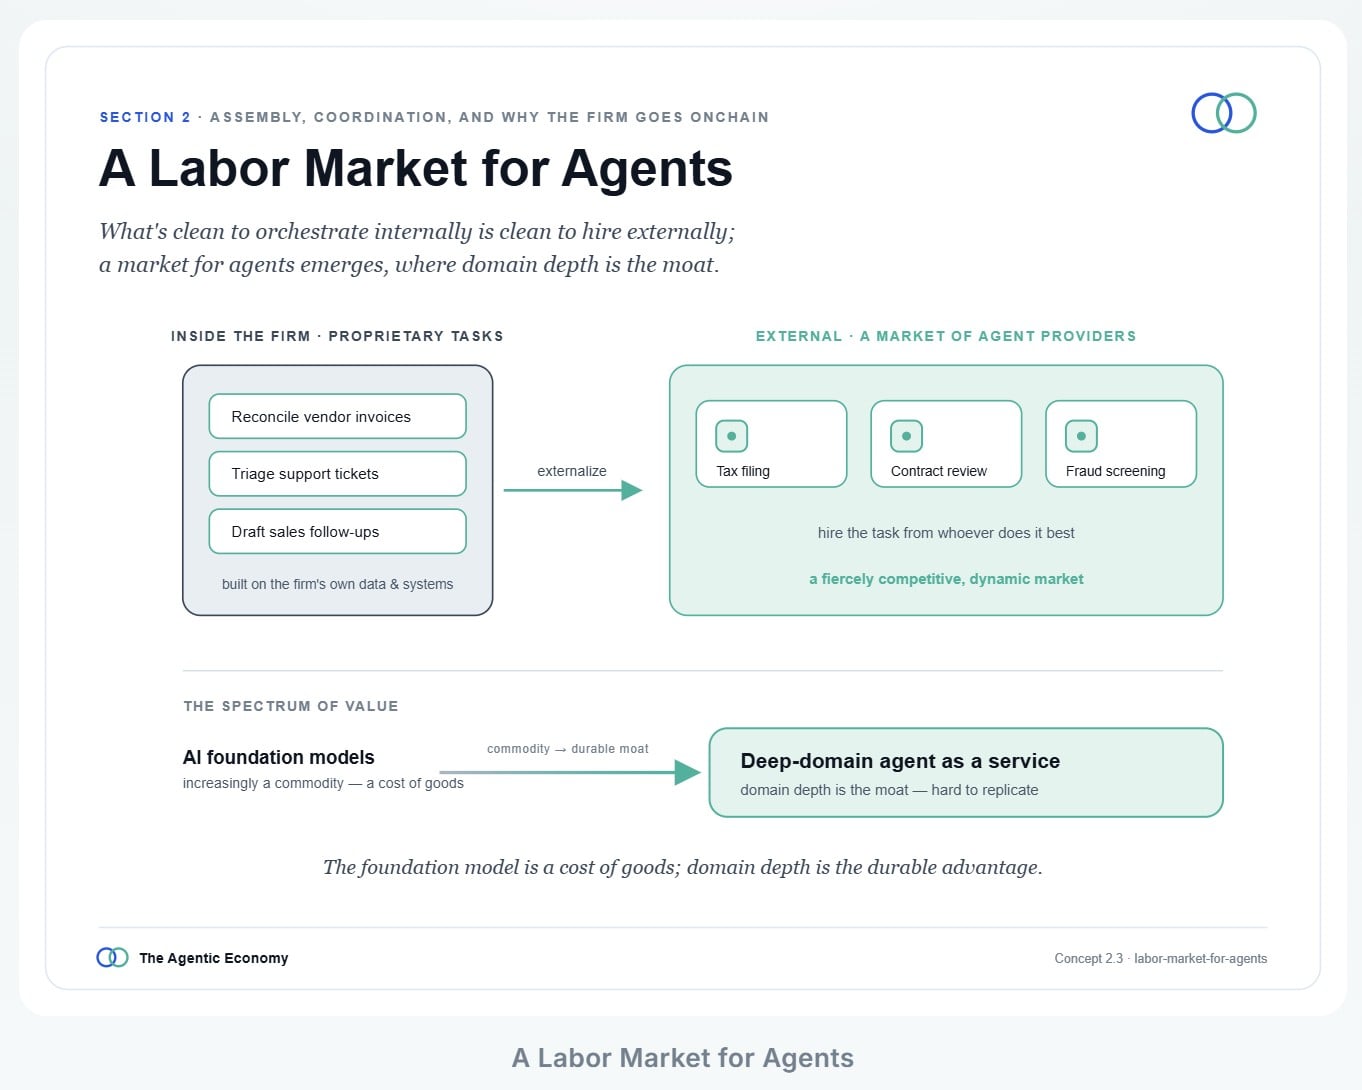
(Agentic Economy: 왜 에이전트 경제가 온체인 위에 자라는가)
그러면 창조 측면의 분모는 무엇인가.
Circle CEO 제레미 올리에르가 좌표를 제공했다. 기업은 본질적으로 '로고가 붙은 조직화된認知(인지)'이며, 인건비가 revenue의 4분의 1~2분의 1을 차지하며 지식 집약형 기업에서는ほぼ(거의) 전부다. 각 function이 definition이 명확한 skill로 연마되면 internal에서 orchestration 가능한 clean한 skill는 external에서도 discovery되고 hiring 가능한 clean한 skill가 된다. open agent labor market은 누군가에 의해創造(창조)될 필요가 없다. 그것은 수천만 개의 기업이 self-optimize(자기 최적화)하며 overflowing된 결과물이다.
대체 측면의 분모는 인간의 shopping expenditure이며, 창조 측면의 분모는 인건비다.
창조는购物(쇼핑)을 측정하는 게 아니라, token settlement과 machine labor의雇佣(고용)을 측정한다. 두 분모가 다르다는 점이야말로 "두 가지 거래"가 가진 가장 단단한 evidence(증거)다.
3.3 두 장면이 finally(마침내) 맞닿다
이제 앞 장의那个(그)错位(어긋남)을 되짚어보자.
3%也好(也罢), 73%也好(也罢), 측정하는 것은 모두 대체이며, 대체恰恰(정확히) complete consumer protection을 가장 필요로 한다. 반품, 리버스클레임, 분쟁 처리, KYC, 하나도 빠질 수 없다. 그리고 각 existing stakeholder가 자신의 position을 조금이라도 양보할 동의가 필요하다.
창조 측면은 사용자가 권위를 양도할 필요가 없으며, 가맹점이 checkout counter를 개조할 필요도 없으며, 그 누구도 their position을 양보할 필요도 없으므로, 이미 억 건을 소화했다.
landing order도 이에 따라 결정되며, 결정 요인은 기술 maturity가 아니라 risk bearer다. protocol backed scenarios가 가장 빠르게走り(달린다)—API, 데이터, 컴퓨팅 파워, delivery即时(즉시), billing clear, refund dispute 없음. enterprise backed scenarios가 두 번째로跟进(따라온다)—budget pool과 approval workflow가 에이전트 xuất现(등장)之前(이전)부터 existed in manual form로,做的是(무엇을 하는가) authorization translation이지 invention이 아니다. consumer retail backed by human이 가장 느리다.
佐证가 supply-demand sided mismatch를 매우 잘 보여준다. 소비자가 에이전트에게 가장 위임하기愿(좋아하는) 품목은 신선식품 41%,日用品(일용품) 31%,最不願(가장 싫어하는) 것은 금융서비스 15%다. 반면 가맹점이 agentic commerce가最先落地(최우선으로落地될 것으로预期(기대하는)) 것은金融产品(금융상품) 등 complex decision이 포함된 분야다.
한쪽은最不需要思考(가장 사고할 필요가 없는) 곳에서 시작하려 하고, 다른 쪽은最值得代劳(대행할 가치가 있는) 곳에서 시작하려 한다.
most vivid scenario가 가장 늦게 landing된다.
IV. 한 차례 에이전트 결제, 7개의 gate를 통과해야 한다
두 거래의真正的 difference는 amount가 아니라 frequency가 아니라, responsibility resides where(책임이 어디에 머무르는가)에 있다. 대체가 slow한 이유는每笔(매 건)이 complete responsibility chain을拖着(끌고) 다니기 때문이며, 창생이 fast한 이유는 그 chain이 근본적으로 비어 있기 때문이다.
그리고 제2장의 표는 who握着(쥐고 있는) 것인지 알려줄 뿐, responsibility落在(떨어지는지)는 알려주지 않는다. position은 "무엇을 쥐고 있는가"로 나눈 것이며, responsibility는 "돈이 누구를 거치는가"로 나눠야 한다.
이 line을 그리려면 한 거래가走过的(지나간) 경로를 따라걸으며在哪一步(어느 단계에서) handoff가 발생하는지 보면 된다.
4.1 에이전트 결제 stack
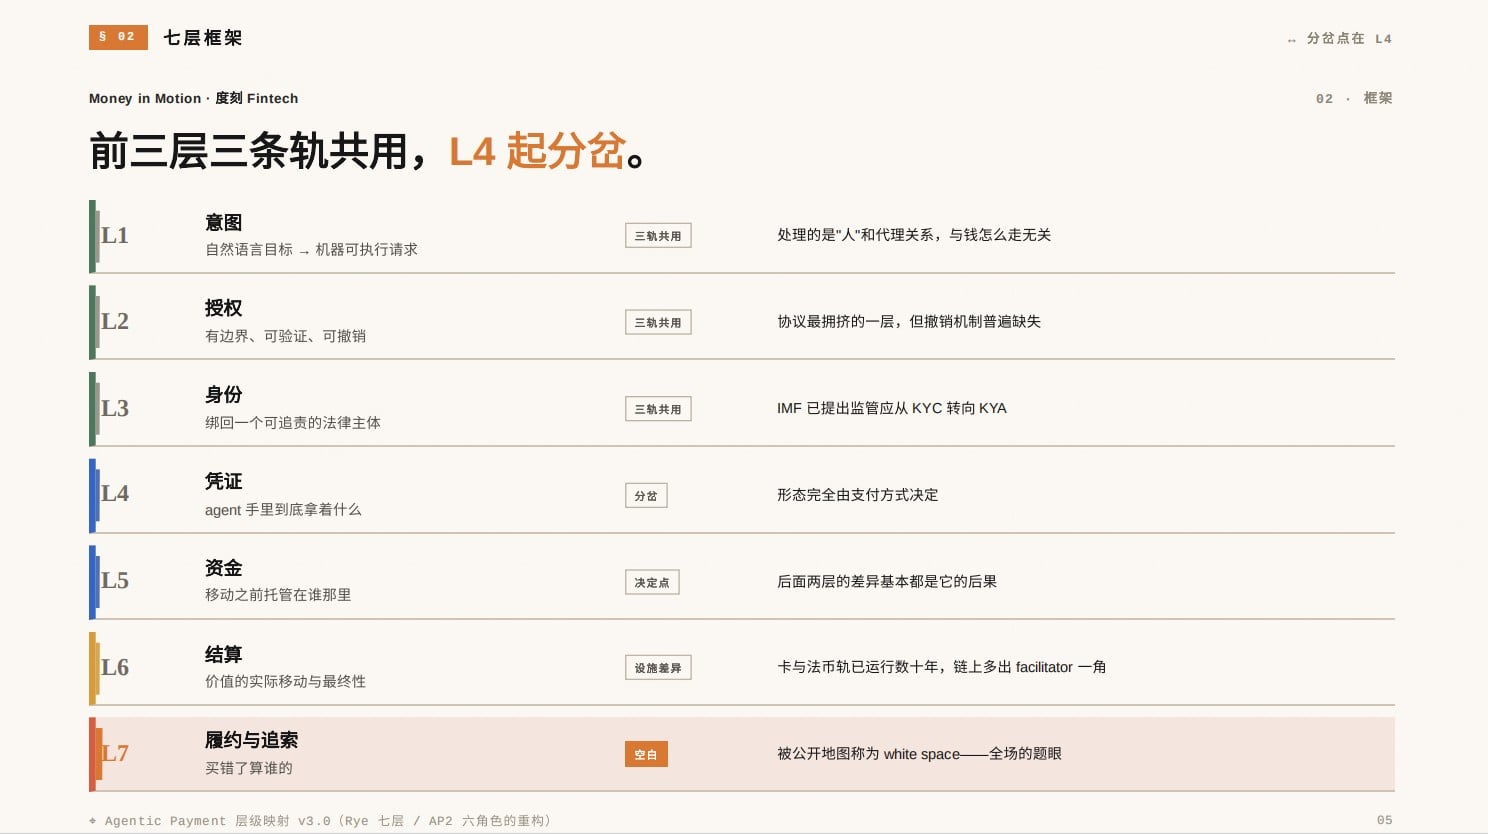
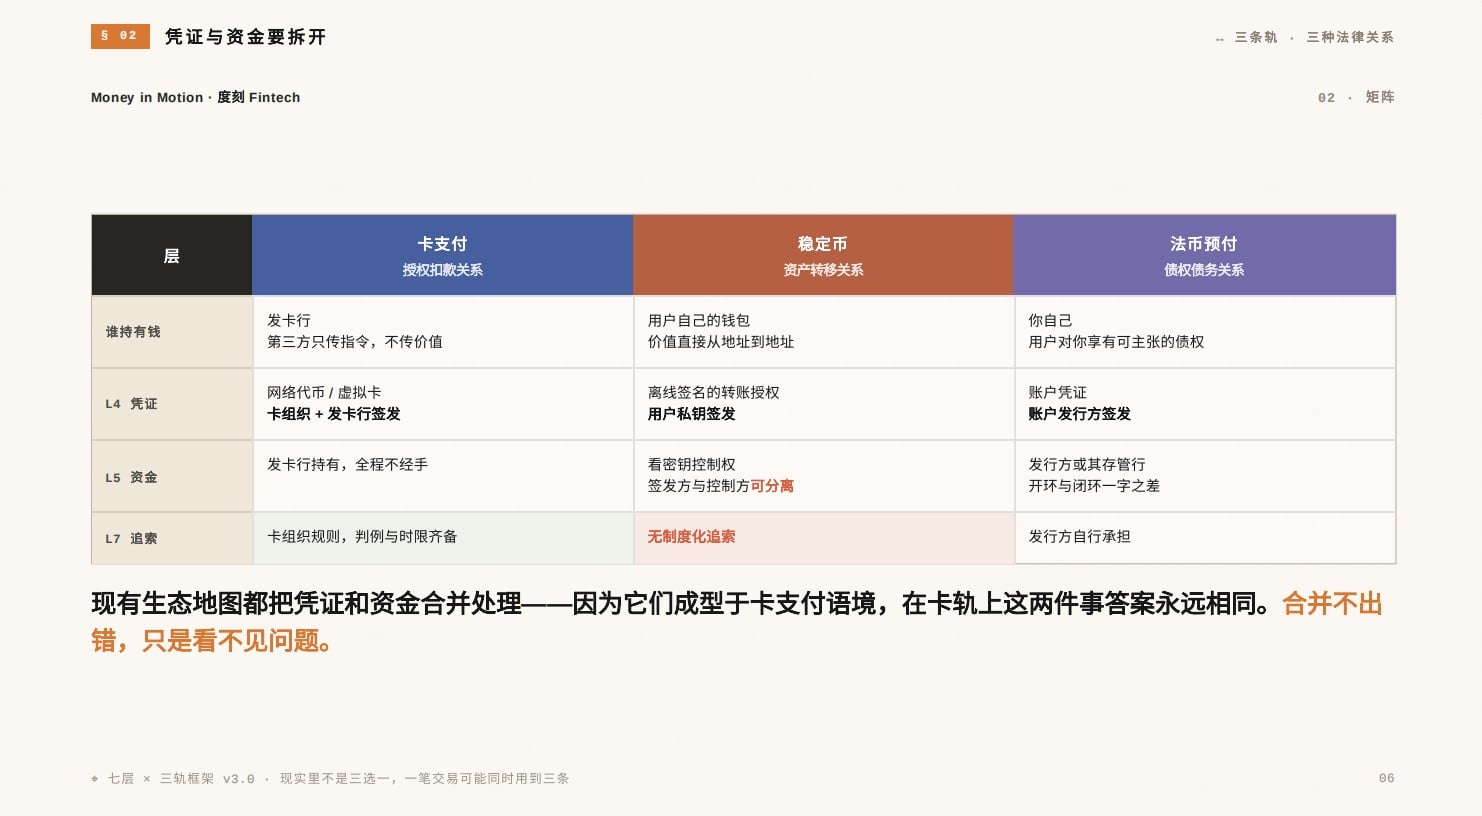
현재公开流传(공개 유통)되는 architecture diagram이不止(不止) set이지만,各自用处(각자 용도)는 다르며共同结构性缺口(공통 구조적 결함)이 하나 있다. 거의가 "credential"과 "fund"를合并处理(병합 처리)했다는 점이다.
이는 negligence가 아니라 perspective가 결정했다. these frameworks 모두 card payment context에서 matured되었으며, card track상에서는 two things answers constantly identical하다. credential은 카드 조직과 issuing bank가签发(발급)하며, fund 또한 issuing bank에 있다. 병합해도出错(실수)하지 않는다.
하지만 다른 두 path로 돌아가면 그들은 immediately split된다. stablecoin track의 credential은 offline signed transfer authorization이며, fund는 on-chain wallet에 있고, authorization issuer와 fund controller는 완전히 다른 entity일 수 있다. fiat prepaid track의 credential은 account credential이며, fund는 issuer나 depositary bank ledger에 앉아 있으며, 동일한 product 형태가 store value일 수도 service prepayment일 수도 있다.
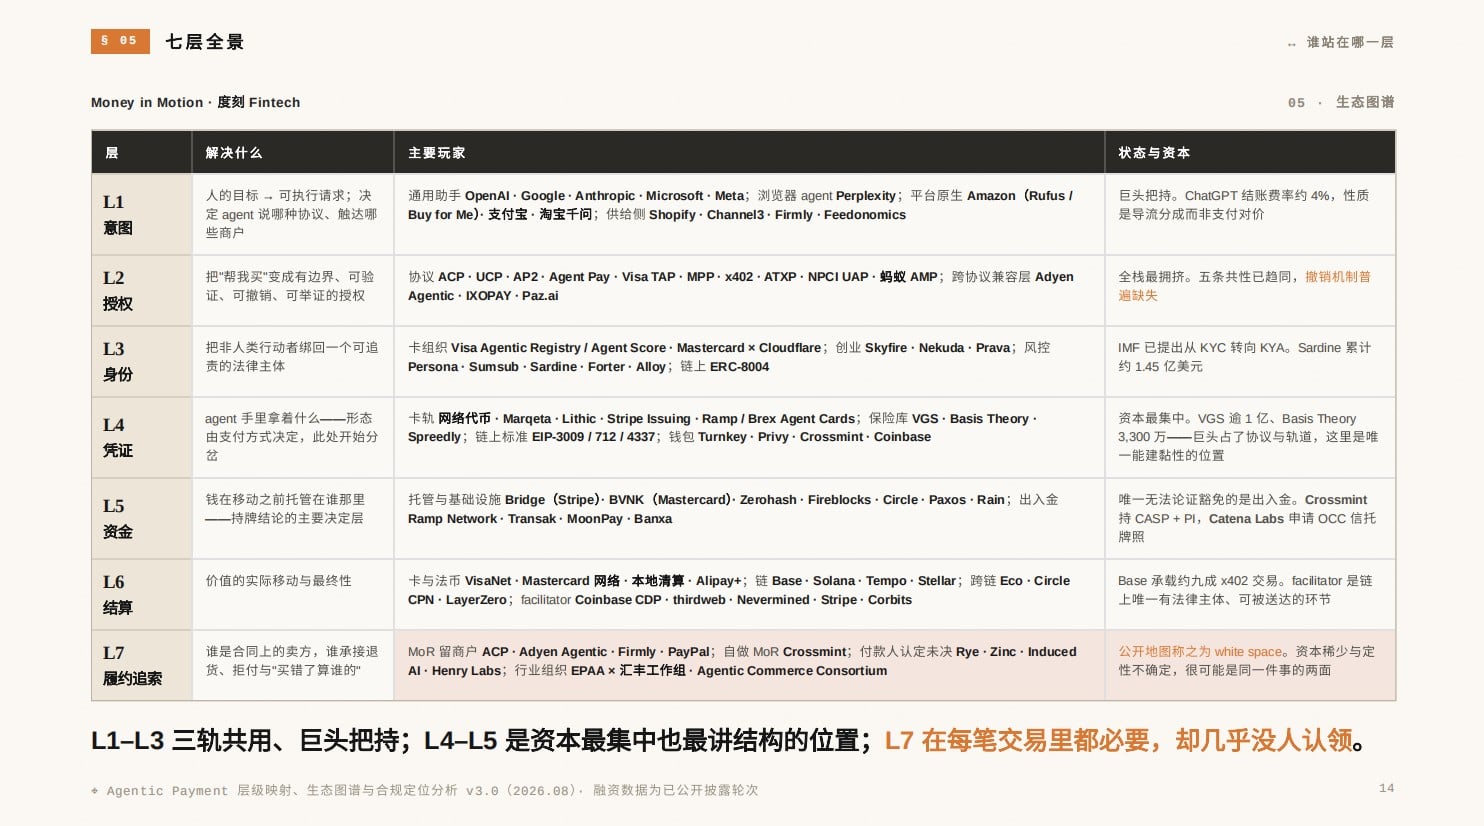
L1~L3: 세 path가 완전히 공유
세 전 layer는 "human"과 "agency relationship" 문제를 처리한다. intent 이해, authorization 획득, identity proofing, money flow와는 무관하다.
그리고 세 layer 중 battle이 가장激烈的(치열한) 곳은 authorization layer이며, 처음 움직인 곳이 카드 조직이 아니라 Google과 Stripe였다. 그들이 쟁탈하는 것은 payment share가 아니라 authorization language의 definition power다.
Google의 AP2는 presence/absence를 두 장의 authorization letter로 분리했으며, 프로토콜은 FIDO alliance에 기증했다. Stripe의 Shared Payment Token은 card, agent token, BNPL을 single interface로 abstract했다. Mastercard의 Verifiable Intent는 Google과 공동으로 개발했으며 AP2와 losslessly interoperable하다. Visa의 TAP은 compatible claimed하지만, translation 과정에서 information loss가 발생한다.
누구의 authorization letter format이 universal language가 되느냐, 그게 바로 "authorization"이라는 단어를定义(정의)할 power를 쥐게 된다.
루 총재가 말한主导权之争(주도권 쟁탈전)이 산업에서 grown out한 모습은 바로 authorization letter format다.
identity layer는 한 가지를 더交代(설명)해야 한다. industry consensus는 agent가 action을 수행할 수는 있지만 authorization과 responsibility는 영원히 real person에게 귀속된다는 것이다. IMF의今年 4월 Note는 명확히 제안했다. regulator는 KYC에서 KYA로 pivot할 것을 고려해야 한다고.
L4 bifurcation, 그리고 L5가 본稿(본고)의 hub
credential layer에 이르러 세 path가初めて(처음으로) 완전히 다른 것을 꺼낸다:
- card track은 network token 또는 virtual card number이며, 카드 조직과 issuing bank가签发;
- stablecoin track은 offline signed transfer authorization이며, user private key가签发;
- fiat prepaid track은 account credential이며, account issuer가签发.
issuer가 다르면 problem 발생 시 찾을 수 있는 party도 다르다. 그리고 fund layer에 이르러 judgment criteria는 단 한 문장뿐이다. 돈이 moving하기前(전)에 custody되었는지, 누구에게 있는가.
더 정확한表述(표현)은 미국实务(실무)中的「actual control」standard다. wallet key를 holding 또는 co-holding하는가, disbursement veto를 retention하는가, own risk logic으로 transaction pause 또는 redirect할 수 있는가, any stage에서 customer funds commingle하는가.
이 layer에는 textbook-level physical demonstration이 하나 있다. 8월 18일 AWS는 Amazon Bedrock AgentCore Payments 정식 release를 선언했다.在此之前(이전)에 이미 agent를围绕圍繞(Runtime, Memory, Identity, Gateway, Policy, Observability)推出推出하여 각각 execution, memory, identity, tool access, policy enforcement, audit 문제를 해결했다.而而(Payments)의 fund arrangement는字字(글자 그대로) 읽을 만하다. 돈은 여전히 external wallet에 둔다—Coinbase 또는 Stripe Privy—budget과 permission은 human 또는 enterprise가 설정하며, AgentCore가 하는 것은 payment judgment, wallet invocation, payment logging를 agent execution process에接入(접속)하는 것뿐이다.
seven layer 중 six layer를 모두 구현했는데,唯独(유일하게) L5는 others에게 남겨두었다.
이 lack capability 때문이 아니라 deliberate choice다. 그리고 그것은 동시에 제2장의那句话(말)에 답한다. 어떤 position이承担责任(책임을 질) 수 있는가. 한主体(주체)가 L5에서 empty라면赔付(배상)할 수 없다. want to赔(배상하고 싶어서)가 아니라賠偿資金(배상 자금)이 없다.
L6과 L7: 하나가 mature, 하나가 blank
value actual movement的那一层(그 layer), 세 path의 infrastructure는 완전히 다른 era다. card track은 VisaNet과 Mastercard network를 거치며 clearing와 settlement separation, decades-old rules running. fiat track은 local clearing system과 bank collection/dispatch를 거치며同樣(同样) mature. 그리고 on-chain path는 public chain과 cross-chain orchestration이剛剛(방금)成形(형성되었으며),并且(또한)另外两条路上不存在的角色—facilitator—who receive agent-signed authorization, complete verification, then submit transaction on-chain—a role that didn't exist on the other two paths.
그리고 final layer는空地(빈 땅)이다.
merchant of record归属(귀속)이 이 layer의枢纽变量(hub variable): merchant에留置(잔류)시키면 intermediate는 단지技术服务费(기술 서비스 요금)만 수령, self-bearing하면退货, 리버스클레임, 현지 tax registration 처리 필요. 그러나现状(현황)은素朴(단순하다)—리버스클레임 책임은 기본적으로 merchant에게落着(귀착)되며,原因是(원인은) merchant가 암호학적 증거로 어떤 agent가 request를发起(개시)했는지出示(제시)할 수 없기 때문이다.
카드 조직이草拟(초안) 중인 규칙은 이 책임을 network token issuer에 anchor하려고 시도하지만, 규칙이 아직 revision 중이다.
4.2 모든 프로토콜, 네 질문의 앞두 질문에 답했다
열여덟 가지 프로토콜의 primitives를拆开(풀어보면), họ高度趋同(높게 수렴되어 있음)을 발견할 수 있다. consensus는 네 가지: authorization must layered; boundary는 merchant scope, amount cap, time window, usage count 네 dimension으로界定(정의); signature를 undeniable evidence로 사용; agent는 원 credential에 절대 touch하지 않는다.
그리고 fifth clause는共同的空白(공통의 공백):各家(각 사)가 how to grant하는지는詳細定義(상세 정의)했지만, authorization issued but尚未执行(미실행) 상태일 때 어떻게 cleanly revoke할지는 거의 규정하지 않았다.
이 공백이刺眼(눈에 띄는) 이유는市場排在最前面(시장에서 최우선으로 요구)하는诉求(요구사항)恰恰(정확히) 그곳이기 때문이다.
다시 그 항공권으로 돌아가자. 「3000以内(이내)」는 field에 enter 가능, amount cap, machine verifiable; 「이코노미」enter 가능, enum type; 「다음 수요일」enter 가능, time window.到这里(여기까지) specification做得相当漂亮(꽤 아름답게 구성됨).
하지만 당신이 mouth로吐出(내뱉지 않은) half sentence—수요일 도착 필수, 목요일上午 회의 때문—어떤 field에도 담을 수 없다.
금액도, enum도, time window도 아니다. 그것은 당신이 그 말을吐出的(내뱉는) reason이다.
intent의 integrity는 오직 human brain 안에 존재하며, authorization letter는 단지它的 projection(그것의 그림자)일 뿐. 이것은 engineering unfinished가 아니라 structural이다.
따라서 execution环节은 impeccable하다: amount pass, cabin pass, time window는当初(처음에) 「수요일」을 hard constraint로 작성했는지 여부—작성하지 않으면 이 거래는 protocol sense에서 flaw가 전혀 없다. authorization boundary precision은此处(여기서) 유일한 defense line이다.
전체 protocol stack이 힘을 쏟은 것은同一件事(동일한 일): proofing. 그리고 「발생한 일에 대해谁的(누구의) 것일까」에는一言不发(단 한마디도 하지 않음).
proofing은 이미建成(건설됨), adjudication은 여전히空地(빈 땅).
V. 에이전트 결제의 세 path
앞 장에서决定性的第五层(the decisive fifth layer)가 현실에落着(떨어지면) 세 path가 된다. 그리고 세 path의 차이는 technology selection의 차이가 아니다—who custody funds simultaneously 결정한다出了问题(문제 발생 시) who pays compensation.
(AI 결제의欠失(결손)한 책임 layer: 에이전트의 error를谁买单(누가 대는가))
5.1 wallet & credits: responsibility提前预付(사전 선결제)
funds are on your own ledger, top-up = authorization, balance = boundary, depletion = endgame.
this is three path中率先落地(우선으로落地)的一条. 알리페이는 올해 5월 기준累计完成 3억 회 에이전트 결제를 발표했으며,仔细看(세밀히 살펴보면)多数는 생태계 내 shopping assistant다. AI가 타오바오에서 price comparison, order consolidation, checkout를 도와주지만 payment은 closed loop를 거쳐며, dispute는 platform rule을 따른다.
它最先落地靠的不是把授权问题解决掉,而是把问题缩小到不需要解决的程度:单一商户,单一钱包,单一规则,消费者,商户和支付机构本就是同一个平台.
代价是不出这个圈——阿里的千问如何在美团买一杯奶茶?
这也是噪音最大的一条。
把生态内的 AI 购物助手叫做 Agentic Payment,会让人误以为这道题已经解了。
5.2 카드 궤도: 네트워크 규칙이 책임을承接(상계)
자금은 Issuing Bank에 있으며, 카드 조직만이 가진 unique resource는 전 세계受理 네트워크와 50년磨練(연마)된 분쟁 인프라—Liverseclame부터 책임전환, 3DS까지,整套判例·시효·举证标准·上诉机制(판례·시효·증거기준·상소메커니즘) 풀세트다.
TAP, Verifiable Intent, AP2, ACP, UCP는 모두 이 track 상에서施工(공사) 중이며, 하는 일은 동일하다. 기존存量을 에이전트가 usable한 형태로改造成(변형시키는) 것이다.
장점은 책임 소재가 명확하며 분쟁路徑(경로)가 존재한다. 문제점은 모든 규칙이 revision 중이며, revision完了(완료)之前(이전)이면 그 항공권의 분쟁을提出(제출)해도どの裁判庭(얼마나 많은 심판정)도 어떻게審理(심리)해야 할지모른다.
5.3 온체인直付: 책임要么悬空(허공에 떠 있거나), either code替代(대체)
자금은 user의 self-custody wallet에 있으며,到着(도착)即终局(최종).
x402 온체인 거래량은 2025년 11월 peak에서 77%下跌(하락)했으며,主打(핵심 공략)하는 10센트~1달러 구간占比이 46%从(에서) 4%塌缩(붕괴).
survived的是购买 token, API 호출, 컴퓨팅 파워 rental—delivery即消耗, undo impossibility한 goods.
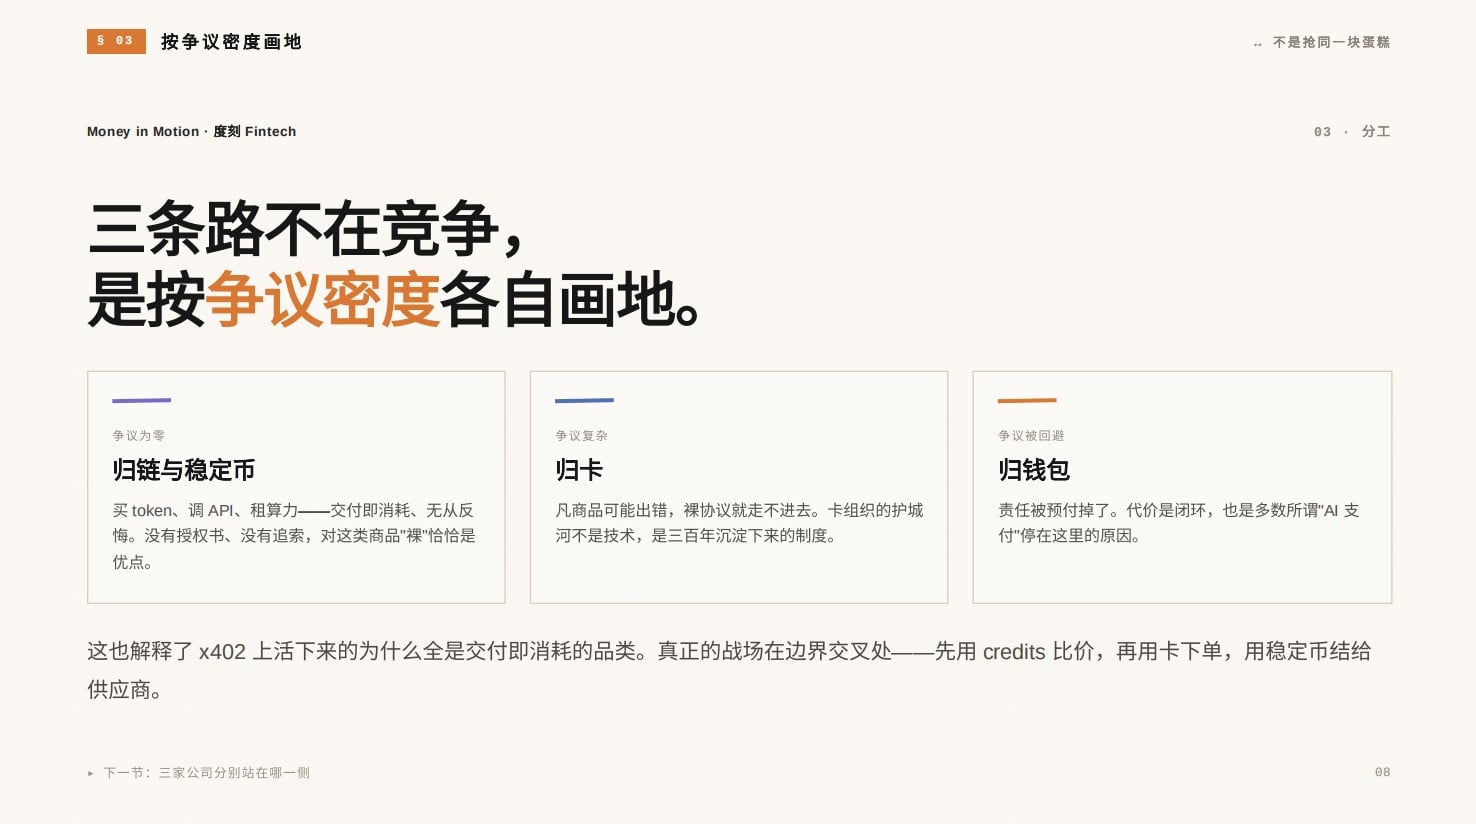
원因은协议的性格(프로토콜의 성격)에 있다. x402는 bare하다: authorization letter 없음, recourse 없음, dispute pathway 없음. buy-and-consume 제품에 대해, bare恰恰(정확히) advantage다. even dispute processing cost가省了(절약)된다.但凡(만약)商品可能出错(상품에 오류가 발생할 경우), bare协议是无法走进去(접근 불가)的.
세 path는同一块蛋糕(동일한 케이크)를爭夺(쟁탈)하는 것이 아니라, dispute density沿沿着(따라)各自画地(각각 영역划定)하는 것이다. dispute zero는 on-chain과 stablecoin으로, dispute complex는 card로, dispute回避(회피)는 wallet으로.
세 path는各自安顿(각각 안배)了责任的位置(책임의 위치)然而(그러나)哪条能回答第四问:损失最终谁承担(누가 최종적으로 부담하는가)?
5.4 법률은 답을 주지 못한다
이 문제는本应(근본적으로) 법률이答(답)해야 한다. 그러나 법률이给出的不是沉默(제공한 것은 침묵이 아닌),打架的三个答案(서로 충돌하는 세 가지 답):没写(기록 없음),写了又改(기록했다가 수정),写了一半撤回(일부 기록后撤回).
第一种,没写. 미국至今(지금까지)没有针对 agent 거래的专门监管(special regulation). Reg E는 consumers可以用 「card, code or其他方式(others methods)」authorize支付(결제)但(하지만)规定没有规定 AI代理违背指令会怎样(AI agent가 instruction을 위반할 경우 어떻게 되는지).而且它一般被理解为适用于金融机构的消费者存款账户,保护并未延伸到加密原生轨道.締约本身不是問題—ESIGN法案 2000年就承认了电子代理人缔結的合同(electronic agent가 체결한 contract를 인정)—but真空在缔約之后(vacuum는 contract 체결 이후에 존재):agent越权的责任分配(agent의 authority 초과 시 responsibility allocation),没有专门规则(none special rule),没有判例(none precedent).
第二种,写了又改. Amazon은 2025년 11月 Perplexity를提訴(제소),指控 Comet内 的 AI助手用用户凭证登录其 Amazon帳戶代为购买、却未表明自己是 AI代理.今年 3月,地區法院批准禁令,認定访问未獲 Amazon授權,而用戶是否授權該助手不影響這個判斷;8月 4日,第九巡迴上訴法院撤銷了禁令,認定當用戶指派代理代其行事時,訪問 Amazon計算機的是用戶,不是 Perplexity——代理不是一個獨立的訪問者,它是用戶的手.
这是联邦上诉法院第一次处理这个问题,半年里给出了两个相反的答案.而两级法院共同回避的是:争的全是它有没有资格进门,而它进门之后买错了东西算谁的,没有一份判决书提到过.
第三种,写了一半撤回.欧盟的 AI责任指令在 agent大规模商用的前夜,2025年 10月被正式撤回,理由是 27个成员国无可预见的共识;PSD3留下另一道缝,强客户认证是为拿着手机的人设计的,而 agent没有指纹.
在这三个答案之上还压着一层跨境,它的性质常被说反:这里的麻烦不是管辖真空,是管辖过剩.
模型在美国的服务器上运行,用户坐在香港,商户在新加坡,结算走 USDC——一个行为可能同时落进消费者所在地、数据主体所在地和市场所在地,却没有一个「发生地」来做决胜局.
于是目前最接近全球一致、并且能在支付链中直接执行的规则,仍然是卡组织规则.
它的执行力不来自法院,来自「我可以拒绝这笔交易」.
5.5填空的三种办法
法律缺席之后,填进去的全是私人秩序.到今天为止,已经出现三种填法.
第一种是定价.美国运通跳过协议直接上承诺,注册 agent出错导致的交易为符合条件的持卡人提供保护;卡组织给协议合规的交易做拒付责任转移,复刻当年 3DS的剧本;慕尼黑再保险等三家已经开卖 AI责任险,错误率超过约定阈值即赔付.
三样东西在定价时看的是同一个变量:授权书的边界画得多细.授权边界的精度,就是责任的价格.
但定价这条路有一个天然的边界:每一方只为自己算得清的那部分开价. Amex只保注册 agent,保险只赔超过阈值的部分,卡组织只覆盖协议合规的交易.边界之外,仍然是空地.
第二种是集体立规.8月 18日,Rain发起 Agentic Payments Alliance,26家创始成员,包括 Visa、Mastercard、Fiserv、Circle、Solana.它由创始成员集体运营,不归任何一家所有,早期工作是共同研究与框架、测试代理身份与授权标准、就监管问题做倡导.
产业把联邦层面没有指引这件事,当成了自己写标准的空白支票.
第三种是直接指定一个人负责.8月 24日,中国支付清算协会在中国人民银行指导下发布《智能体支付应用自律公约》,当日实施;三天后陆磊要求市场各方积极落实.它的基本原则只有七个字:谁提供支付服务谁负责.提供账户管理、交易处理、收单、转接清算服务的会员单位,据此承担主体责任——不是商户,不是 agent开发者,不是模型厂商,不是保险公司.
同一个问题,三种填法,而最后一种和前两种的区别只有一个:前两种不需要任何人先站出来,第三种必须先有一个人站出来.
VI.市场参与者的智能体战略
规则还没写完,而钱已经下注了.把五家最重要的玩家逐一量一遍,会发现它们做的其实是同一道题——我要不要站到那里——而每一家的算法都不一样,其中一家的答案还和其余四家完全相反.
6.1 Visa:智能体支付进不了它的财报
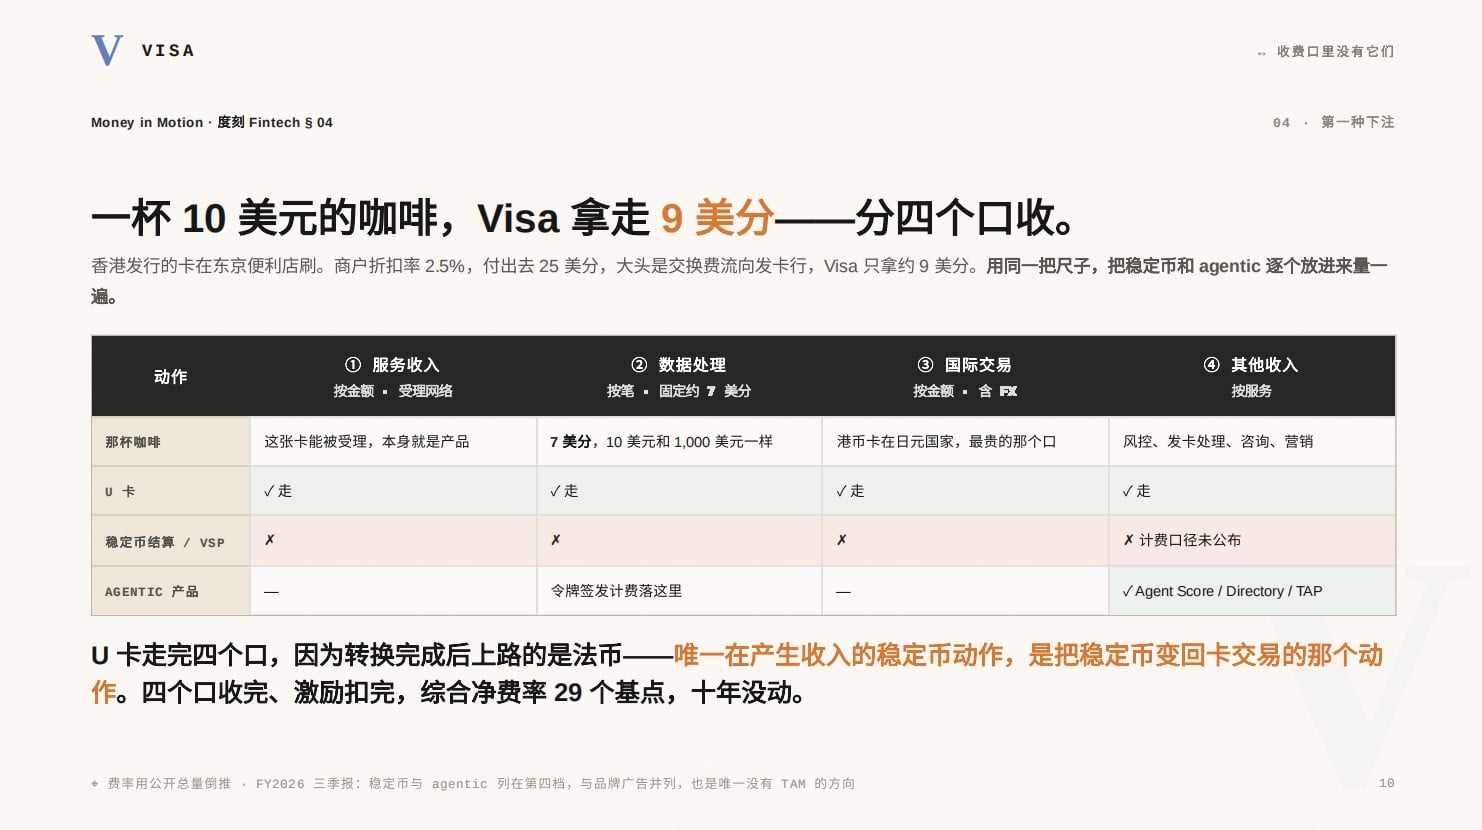
先看它给这件事排了多高的优先级:第四档,与品牌广告并列.这是 CEO被追问资本配置时的即兴排序,把消费者支付、增值服务、商业与资金流动列完,才是「在这之上,还有稳定币、agentic」.它们也是唯一没有可寻址市场分母的方向——其他每条腿都配着万亿或千亿级的 TAM,这两个一个数字都没有.
一家靠 29个基点的净费率维持均衡活了几十年的公司,不会为了一个新东西去改变均衡本身.所以它的 agentic产品清单也不长——Agent Score、Agent Directory、Token Assurance Framework——用的还是那套令牌基础设施,只是从手机延伸到了 agent身上.
它没有在为 agentic修新路,而是在给这条老路换一批新司机.
(稳定币和 Agentic,写不进 Visa的财报)
但只说到这里,会漏掉它真正在做的那件事.
Visa Intelligent Commerce的目标是一次集成即兼容 TAP、x402、MPP、ACP、UCP;而首席产品与战略官 Jack Forestell给整件事的定位只有一句: AI改造商业的前端,稳定币重塑资金的后端,Visa的角色是让两端安全、可靠、全球化地运转.
代币化管凭证、TAP管身份、可验证记录管审计、MPP卡规范管多轨接入——四条线覆盖的全是授权链路的环节,没有一条是在抢结算.它不是在和稳定币竞争,而是在悄悄把自己从结算网络重定位为授权基础设施.
卡网络不一定赢得机器经济的结算,但它可能赢得机器经济的授权.
而投资记录比协议诚实.Visa Ventures投了做授权书生成的 Nekuda和做银行侧审批断点的 Payman——前者的授权诞生在用户与 agent对话的那一刻,在 VisaNet之外;后者的资金流压根不走卡轨.一笔买上游,一笔买轨道外,它清楚自己的协议只覆盖「钱经过我时」的那一段.
6.2 Mastercard:兼容多轨结算,但不兼容信任互通
同一道题,Mastercard交了完全不同的答卷.
它的分界线画得极其精确:只要买东西的还是人,不管个人还是公司,卡都会赢;只有当买东西的变成机器,它才承认不止卡一条轨道.
对于 AI替人购物,它的答案是把卡体系里现成的东西搬过去:令牌化、零责任保障、争议处理.而对于机器之间的采购,它给的架构只有八个字——链上授权,链下结算.授权在链上,因为机器之间需要即时识别一笔交易;结算在链下,因为钱走哪条路是另一件事.用它自己的话说:结算会发生在不同种类的轨道上,可能涉及稳定币,也可能是别的方式,对此相当开放.
结算可以多轨,信任与互通必须拿下.
而「结算可以多轨」这句话,它是花钱兑现的.8月 3日,它以最高 18亿美元完成了对稳定币支付基础设施公司 BVNK的收购,比原定计划提前近五个月交割.
买它干什么?答案藏在四方模式里.
在传统法币体系中,划钱的是成员银行,卡组织从不掌握结算.而当它说结算可能发生在稳定币上时,另一条轨道上并没有对应的成员银行体系,没有人替它做那件事.
在稳定币这条轨上没有成员银行,所以它自己当成员银行.
6.3 Stripe:它换的不是发起方,是商品本身
Stripe的位置最容易被误读成「骑墙」.
它 ACP与 OpenAI共创,MPP与 Tempo共发,同时是 x402基金会创始成员;商户接入它的 Agentic Commerce Suite,自动兼容所有协议.并购上,它收了 Bridge、Privy、Metronome,又与 Paradigm共建 Tempo,今年更以七十多亿买下 AI模型网关 OpenRouter.
别家买的是自己答卷上的空白题,它买下的是整张考场.
但骑墙不是全部.真正的差别在这里:卡组织想让 agent学会刷卡,Stripe想给 agent花的那个东西定价.
前者换的是发起方,商品没变,还是美元和实物;它要解决的是「当按下按钮的不是人」这个问题,而这个问题它已经解决过一次——从线下到线上、从磁条到线上验证,每一次用的都是同一套办法:给新的发起方发一份受限的凭证.
后者换的是商品本身.network token完成刷卡,stablecoin token负责结算,AI token制造账单——三个 token今天都在同一家公司手里.
搬运的成本被压到接近零之后,价值全部挤到了定价这一侧,而它买下了唯一能看见跨模型行为全貌的那个观测点.
Google在争定义权,Stripe在争执行权.而无论谁立法,执行都走它的通道.
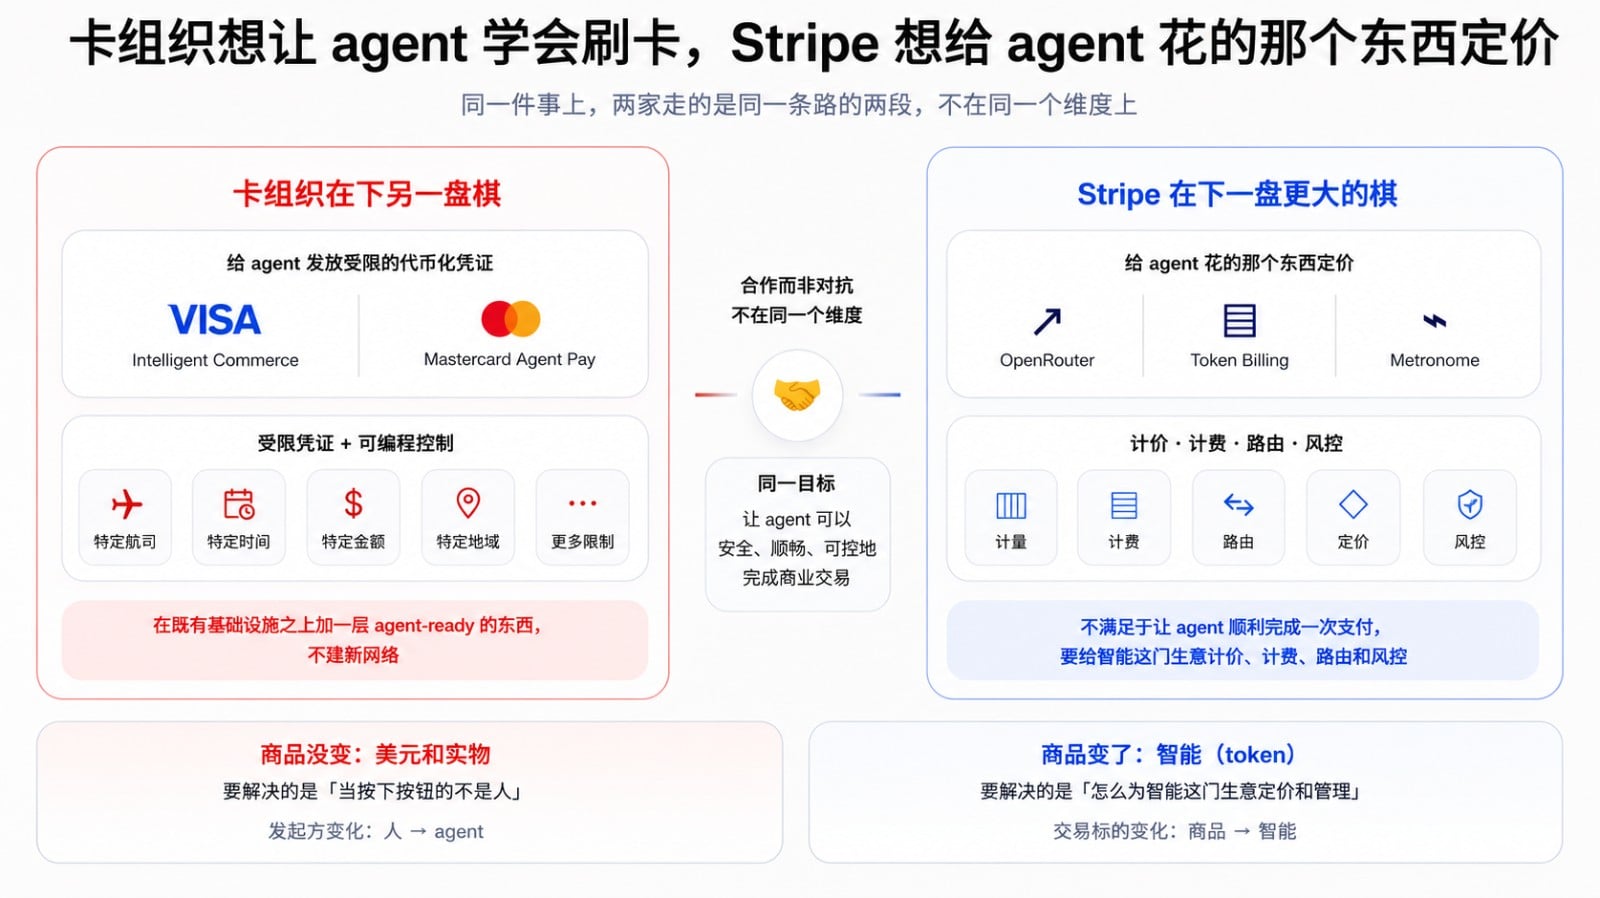
(Token会是 Stripe的新美元吗?)
6.4 OpenAI:不做支付公司,但在抢支付上游
OpenAI的答案不用猜,它自己写进了规格书.
ACP的委托支付规范明确写着:OpenAI不是 merchant of record,结算、退款、拒付与合规仍归商户及其 PSP.这是迄今为止公开发布的最清晰的一个答案,而它指向卖方.
由此形成的三方分工非常干净:OpenAI负责用户意图、商品发现、比较与决策、发起购买的界面,以及商户接入协议;Stripe负责支付凭证、代币化授权、风险信号与执行基础设施;商户负责库存、订单、履约、售后,以及大部分真实交易责任.
吃上游,不背下游.
Instant Checkout退回发现环节,不是打不过,是算过账.它自己给的第一条理由,恰恰就是这篇文章的主线:支付不是 UI能解决的问题,而是牌照、合规、反欺诈、争议处理、网络规则和资金责任的集合.
商户真正在乎的从来不只是能不能点支付按钮,而是品牌体验谁控制、支付方式谁决定、会员体系能不能接上、归因与数据回流怎么算、谁是 merchant of record、风险和责任谁来背.
在对话内收取货款之后,很难再论证自己不是卖方.
于是它退回到交易链路里更轻、却更有杠杆的一层:用户先来哪里提需求.费率约 4%,性质是渠道分成而非支付服务对价——这正是 AI平台主张自身不构成支付服务的商业依据.
6.5支付宝:唯一一个说「我就是那个人」的
前面四家在同一件事上高度一致——都在把责任推到自己站的那一格之外.而第五份答卷是反的.
支付宝走的是三条路里最不被认真对待的那一条:钱包与预充值.今年 5月的 AI支付生态大会上,它把这条路做成了一套完整的东西——AI付、AI收、Token Pay和 AI钱包,覆盖授权、支付、结算、管理与安全.
其中真正值得看的是 AI钱包.它管的不只是资金,还有对智能体的授权:支付前做意图授权管理、划定边界,支付中做二十四小时任务执行监控与风险预警,支付后提供账单查询.官方的说法是从「能付能收」升级到「能管能控」.
这恰恰是第四章那个共同空白的产品形态.各家协议都在争怎么授予,而消费者要的限额、撤销、取消,在这里被做成了一个用户能看见的界面.它不优雅——因为它绕过了协议层,直接在自己的闭环里实现——但它先做出来了.
真正把它和其余几家分开的是另外六个字.面对 AI出错谁负责,支付宝重提了二十年前那句承诺:你敢付,我敢赔.
前面几家都在论证自己不是那个人,只有它说自己就是.
它敢说,不是因为胆子大.回到第二章那张表——全表只有它一家同时占着入口、信任、编排与结算四个环节.卡组织横跨两格已经是最难被替代的位置,而它横跨四格:阿宝是入口,风控与争议处置是信任,收单是编排,备付金与清算是结算.一笔交易从头到尾都在自己家里走,赔付才是一句可以兑现的话,而不是一句公关辞令.
代价也写在同一句话里.闭环之所以能兜底,正是因为它是闭环.阿里的千问如何在美团买一杯奶茶——这个问题在 5月没有答案,在 8月也还没有.
8月,它给出的回答方向是一套全栈智能体商业底座和 AHA多智能体跨端互联协议,拉上手机厂商、车企与大模型公司共建.它在做的事很清楚:把闭环撑到足够大,大到看起来像开放.
而韩歆毅在同一场会上留了一句实话:构建智能体商业底座真正的卡点可能不在技术,而在于建立新的利益分享机制;缺乏合理的分享方式,即使各方有能力也有意愿,最后也很难把所有人聚到一起.
揽下责任的人,最后要面对的是分账问题.
6.6五份答卷的共同点
把五家放在一起看,结构非常整齐.
前面四家每一家都在自己站得住的那一层加固,而加固的方式,恰恰就是切割责任的方式.
Visa用投资承认自己只覆盖「钱经过我时」那一段;Mastercard用规则把第三问圈进自己代币能覆盖的范围;Stripe谁的责任都不接,却让所有人的交易都从它这里过;OpenAI用规格书白纸黑字写明自己不是 merchant of record.
四种切割,同一个动作.
而第五家做了相反的事,代价是它只能在自己的院子里做.
这就是这道题今天的全部形状:要么切割责任、把生意做到全世界,要么揽下责任、把生意做在一个院子里.还没有人证明第三条路存在.
结语 · 谁站在那里
那买机票的 2600块最后是找不回来的.
你打给发卡行,客服问:这笔交易是你授权的吗?是的,你的密钥签过,那就不构成盗刷,拒付通道关上了.你找国泰,票是合规出的,agent身份验证通过,航空公司没有退票义务.你找 agent的开发者——如果你找得到的话——它说 agent严格执行了你的指令,预算之内,时间窗之内,它做对了.
每一方都没有错,而你错过了新加坡早上的会.
这笔钱找不到人负责,并非技术查不到.签名链完整,审计轨迹完整,每一步都钉死在密码学级别.
问题在于链路上的每一个环节,都提前准备好了一份说明,论证自己不是那个人.
这些说明不是托词,它们每一句都成立.卡支付的钱确实在发卡行,稳定币的钱确实在用户自己的钱包,协议方确实只负责传递指令;ACP的规格书白纸黑字写明自己不是 merchant of record,而 Visa用两笔投资承认自己只覆盖「钱经过我时」的那一段.
但把这些说明叠在一起,就会得到一个奇怪的结果:一个人人都说钱不经过自己的市场,写不出一份「谁提供支付服务谁负责」——因为没有人承认自己在提供支付服务.
规则之所以先出现在中国,不是因为那里想得更明白,而是因为那里有一个能被落到身上的主体.价值捕获链条上的五个环节里,能站出来的只有握着规则的和握着资产负债表的那几个,而在中国,这几个位置由同一批持牌机构占着.
能收钱的和能负责的高度重合,这不是巧合,而是同一件事的两种表述.
卡组织六十年真正在卖的东西,既不是清算也不是转接,而是「出事了算谁的」.所有论证钱不经过自己的公司,同时也就论证了自己收不到这笔钱.
而这正是陆行长那三个词的落点:可预判、可界定、可追溯.最难的从来不是技术上的追溯,是制度上的界定.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 0xWillmfer