결제 서사는 왜 변함없이 지속되는가? 저가 항공사의 은밀한 우회 공략에서부터 스테이블코인과 AI 에이전트의 조 단위 결제 인프라까지
저자: Prathik Desai(The Token Dispatch)
번역: TechFlow
TechFlow 요약: 전 산업이 레이어 2 거버넌스 토큰 가치 조정과 순수 투기 내러티브 침체를 겪는 가운데, 크로스보더 결제 및 스테이블코인 정산 분야는 여전히 최정상급 벤처캐피탈과 월스트리트 기관의 대규모 투자를 지속적으로 끌어모으고 있다. 마스터카드의 BVNK 18억 달러 인수, Stripe의 Bridge 11억 달러 인수, 그리고 최근 PhotonPay의 4000만 달러 시리즈 C 라운드 달성 등은 모두 자본시장이 실제 수수료와 유동성 잔액 차익을 확보할 수 있는 확고한 인프라에 대해 얼마나 열렬히 갈망하고 있는지를 드러낸다.
본 기사는 저비용 항공사들이 '저렴한 항공권으로 고객을 유치하고 수하물 검사 및 좌석 선택을 통해 숨겨진 과세를 부과한다'는 고전적인 비즈니스 모델에서 시작하여, 현대적인 글로벌 대리은행 네트워크의 고질적 마찰과 헤스타트 위험(Herstatt Risk)을 심층 분석한다. 블록체인 기술이 자금 자체의 국경 간 이체 비용을 극도로 낮췄음에도 불구하고, Fiat 온/오프 램프(Fiat On/Off-ramps), 규제 준수 라이선스 네트워크, 외환 통제 장벽은 여전히 높게 남아 있다. 크리스텐슨(Clayton Christensen)의 고전적인 '매력적 이익 보존 법칙(Law of Conservation of Attractive Profits)'을 결합한 작가는 향후 결제 기업의 생존 종말을 명쾌하게 예측한다: 전송 경로 자체가 부가 가치 없는 공용 파이프라인으로 전락할 때, 기업의 일상 자금 운용에 깊이 관여하고 운전자금 크레딧을 제공하며 신흥 자율 AI 에이전트에 M2M(machine-to-machine) 정산 서비스를 제공할 기업이야말로 흔들릴 수 없는 비즈니스 해자(Moat)를 구축할 것이다.
자금 이체가 이처럼 저렴해질 때
우리는 대부분 저비용 항공편을 예약해 본 경험이 있을 것이다. 티켓팅 화면상의 항공권 가격이 도심의 정찬보다 싼 경우도 흔히 있다. 대박을 잡은 듯 설레는 순간이 잠시 머물 수도 있겠다.
하지만 일부 사람들은 시간이 더 지난 뒤에야 비로소 깨닫곤 한다. 그 이른바 '저비용 공항'이 이름과 붙은 목적지 도시까지 최소 2시간 이상 떨어져 있었다는 사실을 말이다.
결국 피로에 절어 호텔에 도착했을 때, 원래 저렴했던 항공권은 오히려 여행 전체 지출 중 가장 작은 비중을 차지하게 된다.
해외 송금 역시 기본적으로 같은 이야기다. 암호자산的出现은 물론 국경 간 송금이라는 '통과' 과정 자체를 매우 저렴하게 만들었기에, 독자는 여기서 이야기가 끝날 줄 알았을 것이다. 그러나 현실은 그렇지 않다.
은행은 단일 국제 전신송금(TT) 거래에서 정확히 얼마의 프리미엄을 챙겼는지 절대 공개하지 않는다. 그래서 하버드 비즈니스 스쿨의 세 학자가 직접 자신의 송금 기록을 테스트하기로 결정했다.
국제결제은행(BIS)이 발표한 논문에서 그들은 대형 상업을 통해 발송된 8건의 국제 송금을 추적했다. 고객은 환율 변환 과정에서 이미 2%에서 4.7%의 추가 프리미엄을 지불해야 했다는 사실이 밝혀졌다. 주목할 점은 이는 심지어 은행이 명시적으로 청구하는 전기송금 수수료보다 먼저 내부적으로 흡수된 비용이라는 점이다.
별도의 독립 연구에서 이탈리아 중앙은행 연구진은 일반 소매 고객이 접근 가능한 경로를 활용해 이탈리아 및 기타 5개국 간에 200 USDC를 송금해보았다. 그들은 자금이 출발지에서 최종 목적지까지 이동하는 데 드는 총비용과 소요 시간을 정밀하게 측정했다.
표면적인 거시 지표상 스테이블코인은 분명 구원투수처럼 보인다. 국제통화기금(IMF) 직원이 조사한 270건의 송금 경로 데이터에 따르면, Tobias Adrian은 6월 BIS 회의에서 개인 자격으로 이 데이터를 제시했다. 세계은행 데이터와 매칭 가능한 경로에서 스테이블코인으로 200달러를 송금하는 평균 비용은 약 1%에 불과했지만, 기존 방식은 5.8%나 됐다. 이는 비용이 12달러 가까이에서 약 2달러로 급감했다는 의미다.
하지만 이탈리아 학자들이 이어 내놓은 소식은 현실감이 가득했다. 그들은 USDC 송금을 현재 가장 주류인 가성비 크로스보더 금융 도구인 Wise와 면밀히 비교했다. 테스트 결과 암호채널을 통한 실제 총비용은 0.30%에서 최대 9% 사이에서 격심하게 변동했으며, 200달러 기준 최적 경로에서 수수료가 60센트에 그친 반면 최악의 경로에서는 18달러 가까이 치솟았다.
최종 테스트 결과 전체 경로 중 세 곳에서 USDC가 Wise를 제쳤지만 네 곳에서는 패했다. 따라서 종합 비용 측면에서 안정적 우위를 점하기는 어렵다. 가장 흥미로운 지점은 블록체인 네트워크 자체가 자금 흐름 전반에서 평균 송금액의 0.4%, 약 80센트만 소비했다는 점이다. 전체 비용 구조의 거대한 상당 부분은 Fiat On/Off-ramp 단계에서 소진되었다.
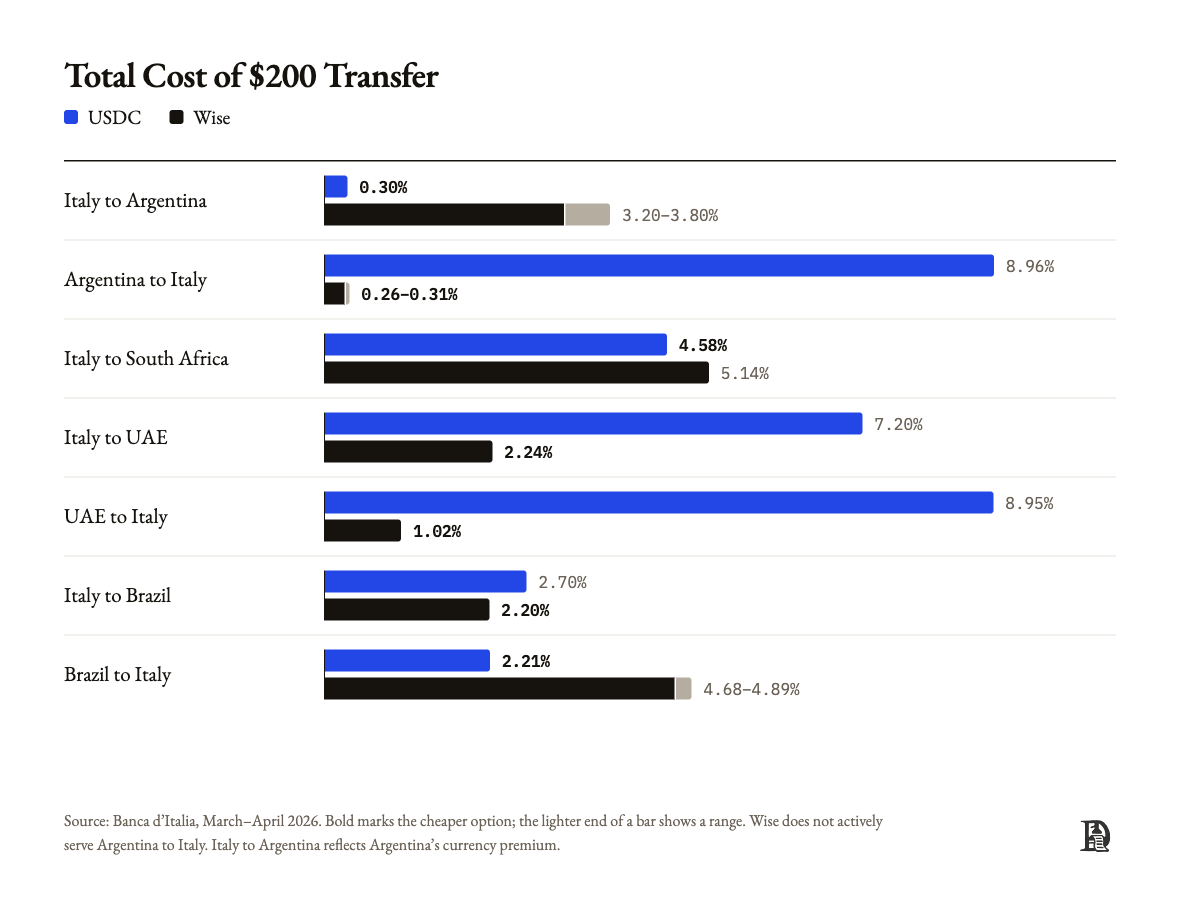
그림: 이탈리아 중앙은행 실측 200달러 해외송금 총 비율 비교(USDC vs Wise)
전 산업 평균이 비싼 글로벌 은행 전기송금에 비해 스테이블코인은 극도로 저렴해 보이지만, Wise처럼 운영이 성숙한 최정상 핀테크 플랫폼을 상대할 때 실제 경험과 종합 비용 면에서 압승을 거두기는 훨씬 어렵다.
10월 29일 홍콩 본토 크로스보더 결제 기업 PhotonPay가 Blockchain Capital이リード한 4000만 달러 시리즈 C 라운드 완료를 발표했다. 블록체인 레벨의 중개 비용이 결코 비싸지 않음을 감안하면, 나는 이러한 벤처투자자들이 정확히 어떤 레이어의 자산에 투자비를 집행하고 있는지 매우 궁금하다.
1974년 6월 26일 독일 규제 당국이 Herstatt라는 명성의 상업을 폐쇄하도록 명령했다. 외환 시장에서 공격적인 원방향 베팅으로 재앙적인 손실을 입은 탓이었다. 해당 행이 폐쇄된 시점은 역사적인 금융 충격을 초래했다. 규제 당국은 독일 현지 영업일의 오후에 해당 행을 차단했고, 당시 대서양 건너편 미국 시장은 아직 개장하지 않은 상태였다.
Herstatt와 외환 정착(Delivery) 거래를 진행하던 상대방 은행들은 계약에 따라 충분한 독일 마르크를 이미 지급한 채, 그날 늦게 받을 미국 달러를 기다리고 있었다. 그러나 이 달러는 절대로 약속된 시간에 도착하지 않았다. 뉴욕이 눈을 뜨고 시장을 열고 나서야 Herstatt의 문은 이미 봉인되었기 때문이다. 여러 주요 금융기관이 타격을 입고, 미국 내 최고의 외환 정산 시스템은 무려 24시간 동안 중단됐다.
현재 글로벌 결제업계는 여전히 이러한 정착 단절 위험을 '헤스타트 위험(Herstatt Risk)'이라고 부른다. 이 위기는 전 세계 은행가들에게 생생한 교훈을 안겨줬다: 한 건의 크로스보더 결제는 본질적으로 서로 다른 두 개의 시간대에서 이루어지는 두 건의 완전히 독립적인 로컬 결제다. 자금이 반정 여정을 마친 직후, 나머지 반정의 마지막 순간에 완전히 좌초될 수 있다.
일반 국제 전기송금은 여러 번의 중간 라우팅을 거친다. 고객님의开户銀行이 브라질 현지은행과 직접 정산 채널을 맺을 가능성은 드물기 때문에, 이 자금은 계층별 대리은행으로 이루어진 정산 복도를 통과해야만 한다. 각 중간 은행은 지속적인 유동성 공급을 위해 수많은 외환 포지션을 사전에 유지해야 하며, 각자 중개 수수료를 공제하고 별도로 복잡한 컴플라이언스/검증 검토를 진행한다.
Wise와 Remitly 같은 핀테크 선도기업이 기존 체계를 무너뜨릴 수 있었던 핵심은 전 세계 주요 국가의 로컬 은행 네트워크 내에 자사 계정을 사전에 다량 확보했다는 사실이다. 이 로컬 계좌망을 통해 직접 자금을 정산할 수 있으므로, 각 송금이 거친 국제 대리은행 연결고리를 따라 천천히 움직일 필요가 없다.
스테이블코인이 가속화하는 것은 완전히 다른 영역이다. 토큰은 글로벌 퍼블릭 체인 위에서 하루 24시간 연중무휴로 초고속으로 이동할 수 있으며, 글로벌 상업은행이 모두 휴무하는 전통 주말이라도 체인상 정착은 밀리초 단위로 응답한다.
그러나 최종 정산 대기 문제는 완전히 제거되지 않는다. SWIFT 공식 발표에 따르면 당사가 처리하는 지시문의 약 90%가 발송 후 1시간 이내에 처리되지만, 국제결제은행의 심층 추적에 따르면 자금이 국경을 넘은 후 상당 부분이 최종 인출을 위해 2거래일 또는 그 이상의 지연을 겪는다.
이탈리아 중앙은행의 테스트도 동일한 현상을 포착했다.巴西 Pix처럼 중앙은행급 실시간 정산 시스템이 이미 보편화된 지역에서는 입금 거의 즉시 이루어지지만, 이와 같은 첨단 금융 기반이 부족한 라틴아메리카나 아프리카 변두리 시장에서는 착지 후 장기간의 관료적 심사 및 대조 지연이 발생한다.
서리 대학 연구원 Atta Addo는 나이지리아 라고스의 유명한 '컴퓨터 빌리지(Computer Village)'를 심층 조사한 바 있다. 그곳의 수십만 중소기업은 아시아로부터 전자 부품과 디지털 제품을 지속적으로 수입하며, 그들의 경영 생명선은 해외 광고 네트워크와 해외 공급업체에 정확한 시기를 맞춰 결제를 완료하는지에 달려있다.
해외 디지털 광고 구매는 가장 혹독한 현실 중 하나다. Meta 등 플랫폼이 요금 징수 주기 내에서 결제를 받지 못하면 즉시 계정 정지와 광고 중지 조치를 취하기 때문이다. 분초를 다투며 광고비로 현금흐름을 끌어내는 상인에게라도 결제가 단 하루만 늦어져도 그날 발생하는 모든 주문이 물거품이 될 수 있다.
PhotonPay란 무엇인가
최신 자금조달 발표문에서 PhotonPay는 연간 처리 자금 거래량을 650억 달러라고 홍보했다. 홍콩에서 시작된 이 결제 혁신 기업은 이렇게 산발적이고 복잡한 정산 채널들을 하나의 통합 엔드투엔드 엔터프라이즈 서비스 포털로 접합하려 시도 중이다.
본질적으로 PhotonPay는 기업이 전 세계 어디서든 원활한 영수금 처리, 환전, 크로스보더 정산 및 지출 관리를 실현할 수 있도록 지원하는 종합 결제 테크 플랫폼이다. 이 회사는 중소형 해외 진출 상인에 가상카드와 물리적 카드(플라스틱 및 맞춤형 메탈 카드 포함)를 제공하며, 대규모 해외 플랫폼을 위한 카드 발급 기능도 커스터마이징해 제공한다.
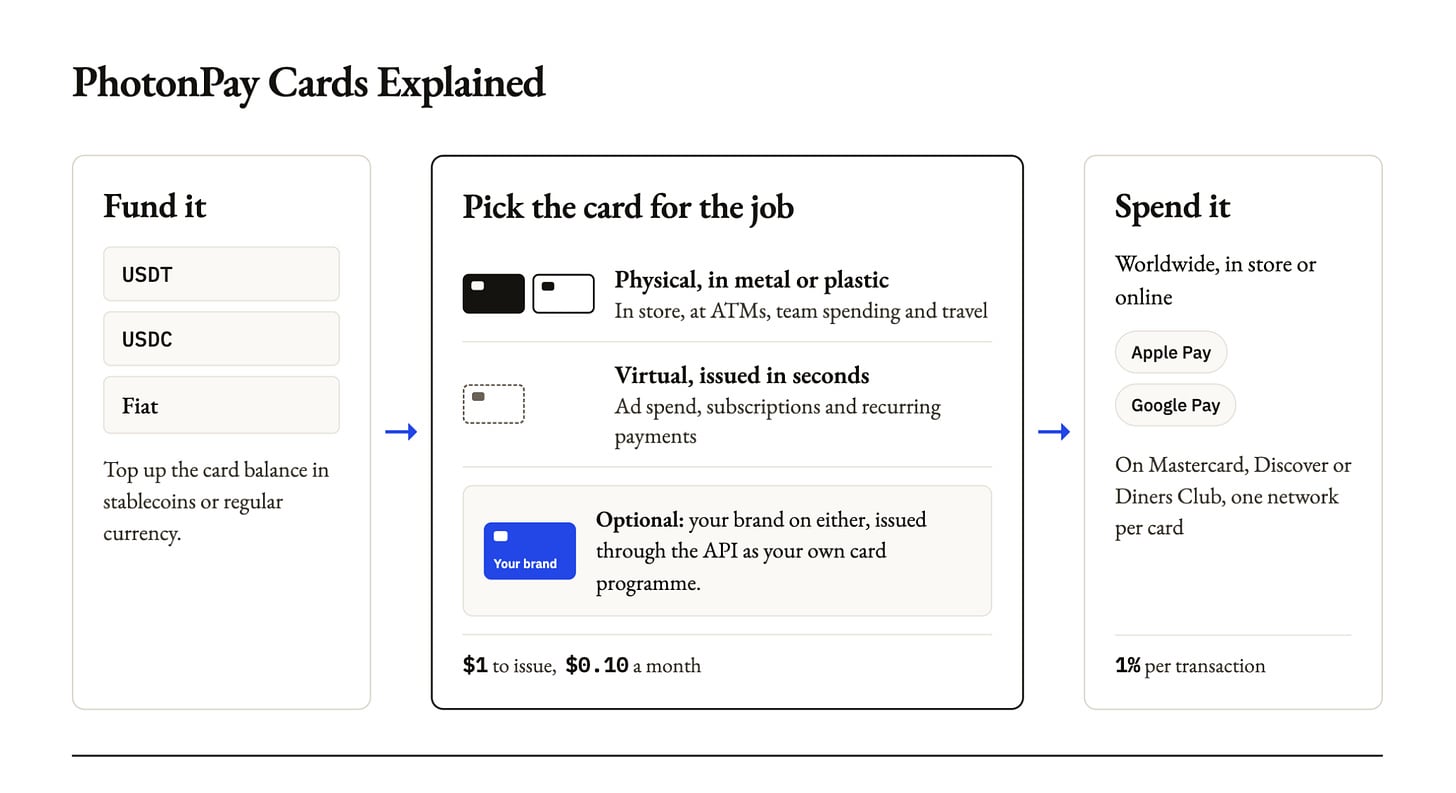
그림: PhotonPay 자금 충전, 다양한 카드 종류 선택 및 글로벌 결제 메커니즘 상세 설명
PhotonPay는 현재 주요 사법 관할권 지역에서 34장의 금융 사업 라이선스와 권위 있는 컴플라이언스 자격을 보유 중이다. 이것이 가장 중요한 레이어 기초인데, 이는 해외 진출 상인이 불안정한 지하 불법 결제 채널을 벗어나 완전한 규범 준수 체계 아래서 외환을 정상적으로 운용할 수 있게 하기 때문이다.
BlueFocus Media 계열의 크로스보더 광고 스마트 해외 진출 서비스 플랫폼 '루반(Luban)'은 이러한 라이선스 인프라의 가치를 잘 보여준다. 루반 플랫폼은 매일 수만 건 중국 해외 진출 상인의 Meta, Google, TikTok 등 글로벌 트래픽 거점에 대한 방대한 광고비 일괄 정산을 돕고 있으며, 그 배경에는 PhotonPay가 구축한 다카운티 가상 신용카드 정산 풀이 밀리초 단위 자동 차액을 가능케 한다.
PhotonPay는 공개적으로 650억 달러 총 거래액 중 스테이블코인 정산과 전통 법업 통로가 각각 차지하는 정확한 비중을 밝히지 않는다. 하지만 이 기업은 전체 사슬을 걸쳐 발생하는 미세한 수수료 축적을 통해 안정적인 수익을 창출한다. 공인 요금표를 보면 달러 송금당 약 0.2%~0.3%의 정산비가 부과되며, 카드 발급 사업에서는 인터체인지 수수료(Interchange Fees) 배분을 통해 지속적 현금흐름을 포착한다.
평가액 100억 달러 돌파 유니콘인 Airwallex와 비교하면, 동사는 2024년 연간 1000억 달러 이상을 처리하며 약 5.6억 달러의 순매출을 기록했다. 결제 트랙은单笔 수수료는 미미하지만 방대한 무역 기반 앞에서 쌓이는 현금흐름은 놀라울 정도다.
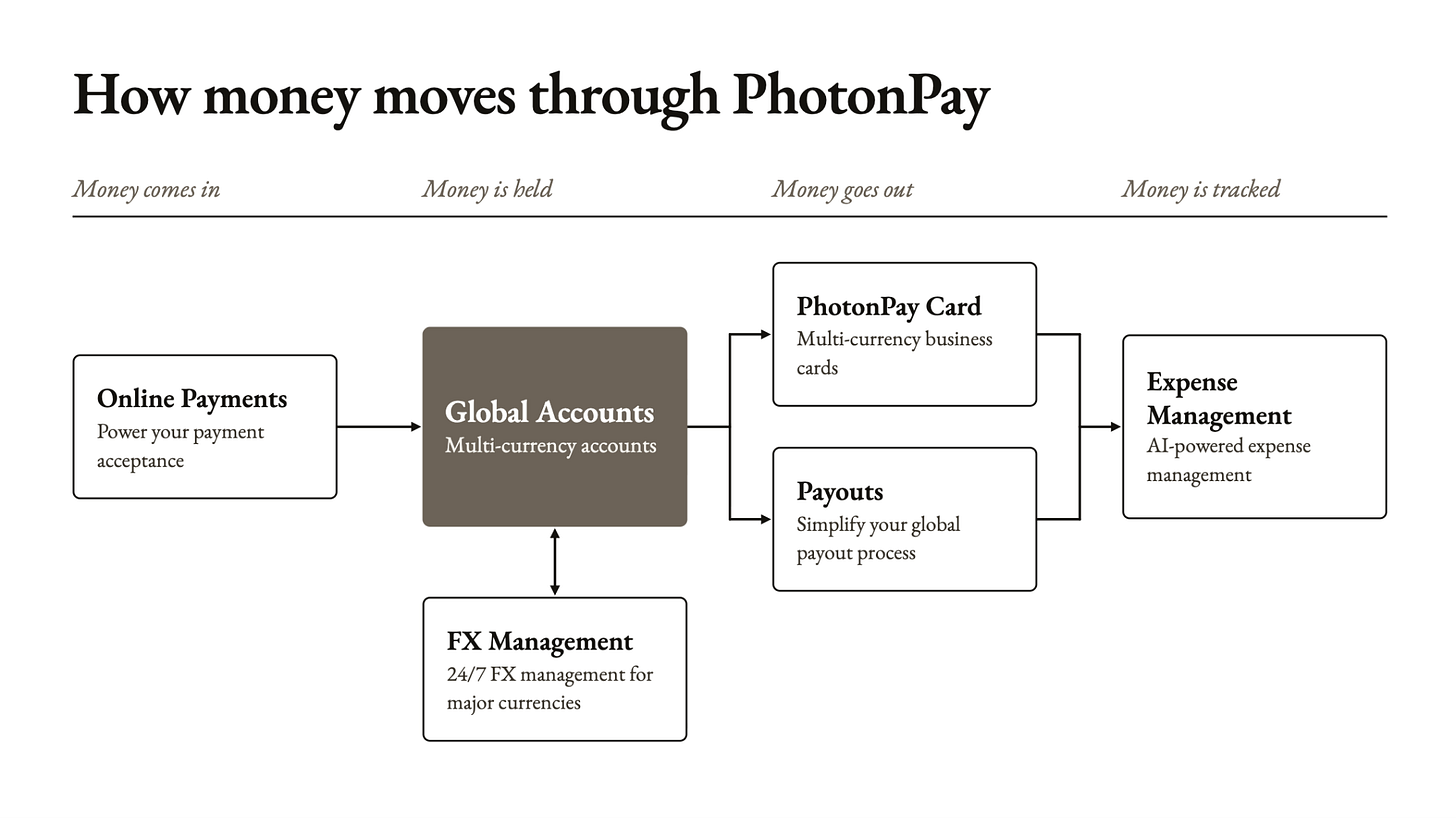
그림: PhotonPay 시스템 내 기업 자금 유입유출, 환전, 카드 발급 및 회계 흐름도
산업의 거파 속에서 4000만 달러는 바닷방울에 불과하다
PhotonPay가 얻은 4000만 달러 시리즈 C 라운드를 전 세계 결제 업계 M&A 및 자금조달 규모와 비교하면, 상대적으로 눈에 띄지 않는 발자취일 뿐이다.
올해 8월 전통 신용카드 결제 강자인 Mastercard는 스테이블코인 인프라 선구자인 BVNK를 18억 달러에 인수했다. 곧이어全球最大的 디지털 결제 유니콘 Stripe는 Coinbase 전 임원들이 설립한 스테이블코인 정산망 Bridge를 11억 달러에 완전 인수했다. 거대 기업들이 수십억 달러 규모의 진짜 현금을 던지며次世代 디지털支付 레이어 경쟁을 하고 있다.
업계 선두 Wise는 매우 자본집약적인 모따르기 전략을 선택했다. 비용 편향을 무시하고 전 세계 8개 주요국의 중앙은행 로컬 정산망과 직접 연결되며, 해당 토착 시스템 내에 직접 정산 계좌를 개설한다. 더 하단 기술 스택에 위치한 Bridge는 개발자 친화형 API에 집중해 소프트웨어 개발자가 간단한 코드 몇 줄로 전 세계 어디서든 규범 준수 스테이블코인과 현지 법정화폐 간 자유로운 연결을 가능하게 한다.
PhotonPay는 정확히 10년의 세월을 투자해 '글로벌 다수 은행과의 심층 신용 관계, 34장의 핵심 금융 라이선스, 전 세계 수십 개 로컬 정산 채널'이 교차된 컴플라이언스 매트릭스를 겨우 구축했다. 이처럼 귀찮고 힘든 라이선스 축적은 단지 스마트 컨트랙트 코드 몇 줄을 작성하는 순수 Web3 팀이 아침저녁으로 복사할 수 있는 영역이 아니다.
질문한다면 순수 퍼블릭 원장 접근 권한, 하루 24시간 글로벌 로컬 은행 직접 연결 파이프라인, 광대한 크로스보더 말단 상고객 군 중 누구에게 미래 결제 전쟁에서 가장 견고한王牌이 있겠냐고. 답은 분명 후자다.
루반 플랫폼과 해외 광고주 간 비즈니스 관계에서 진정으로 붕괴 불가능한 것은 루반이 직접 소유한 고객 계정과 일상 업무 워크플로우다. 레이어 자금이 SWIFT 전기송금으로 흐르든 이더리움이나 솔라나 기반 USDC로 날아가든 광고주는 관심 없다. 오직 광고비 차감이 끊기지 않을지 신경 쓸 뿐이다.
각 거대 기업의 매출 구조만 살펴보면 이 회복 불가한 트렌드를 명확히 볼 수 있다. Wise의 최신 재무보고서에 따르면 순영업수입의 절반 가까이가 전통적인 크로스보더 송금 수수료가 아닌 사용자 계정 내 예치금 이자 배분, 카드 결제 수수료, 고급 자금 관리增值服务에서 나온다. Airwallex 또한 공식적으로 총수입의 90% 이상이 두 가지 이상의 통합 상품을 구매한 숙련고객에서 비롯된다고 밝혔다.
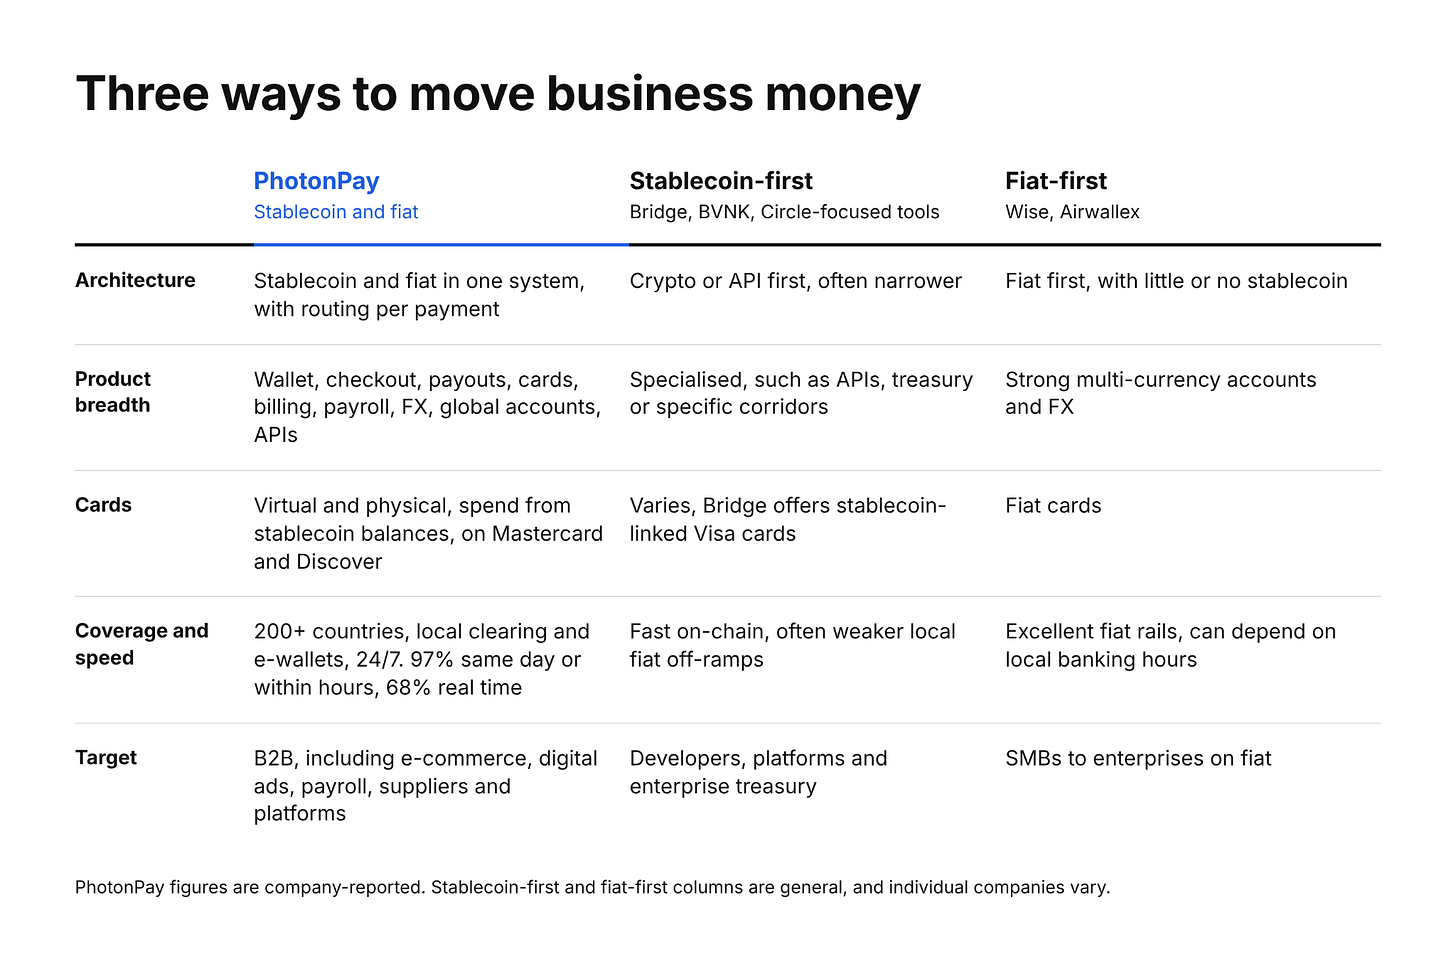
그림: 기업 자금 흐름 세 가지 핵심 경로 비교: PhotonPay, 스테이블코인 우선 플랫폼, 전통 법업 핀테크
동시에 신흥 시장의 고공 비행하던 환차익은 눈으로 보일까씩 사라지고 있다. 2021~2024년 기간 동안 스테이블코인을 통한 인도 루피 환율은 공식 기준환율 대비 약 5.5%의 외식 차익 공간이었으나, 2025~2026년엔 2.9% 이하로 빠르게 축소됐다. 이러한 차익은 본질적으로 외환 자금 통제에서 비롯된 제도임대(Regulatory Rent)이며, 제도임대는 결국 정산 채널의 다변화에 따라 계속 소멸한다.
차익 축소는 모든純通道商에게 치명적인 경종이다. 북미/유럽 선진 시장 대상 송금 시 성숙한 핀테크 플랫폼이 1만 달러 초과 대형 송금에 부과하는 종합 수수료는 내홍 경쟁으로 0.4%~0.6% 사이로 내려앉았으며, Wise 등 거대 기업은 상대를 압박하기 위해 주도적으로 자주 인하하고 있다. 만약 단순한 크로스보더 자금 이동이 마진 비용이 0인 '대상품용(Commodity)'으로 완전히 전락한다면, 결제 회사가 가질 유일한 방어선은 클라이언트에게 통로 자체가 아닌 높은 벽돌 제품 판매다.
이는 결제 회사에게 무엇을 의미하는가
PhotonPay, Airwallex, Reap 등을 대표하는 신규 핀테크 기업은 본질적으로 전통 상업銀이 감당할 여력이 없던 빈자리를 메꾸는 역할을 한다. 이 빈자리 뒤에 도사린 독특한 비즈니스 연립은 전 세계 최정상급 벤처캐피탈이 여전히 아낌없이 지갑을 열게 하는 궁극적 이유다.
첫 번째 난제는 절삭 불가능한 고정 비용이다. 전통 상업은행에게 한 고객을 위한 복잡한 KYC 실사, 크로스보더 무역 관세 서류 검증, 상담 응대에 들이는 컴플라이언스 비용은 2,000달러 소형 송금과 200만 달러 대형 크로스보ader M&A 건에서 거의 동일하게 발생한다. 은행은 대형 거래에서 고정 비율로 쉽게 거대한 수익을 챙길 수 있으므로, 시간이 많이 걸리고 노력이 투입되는 중소 크로스보더 상인을 마주할 때 가장 합리적인 선택은 망설임 없이 문을 닫는 것이다.
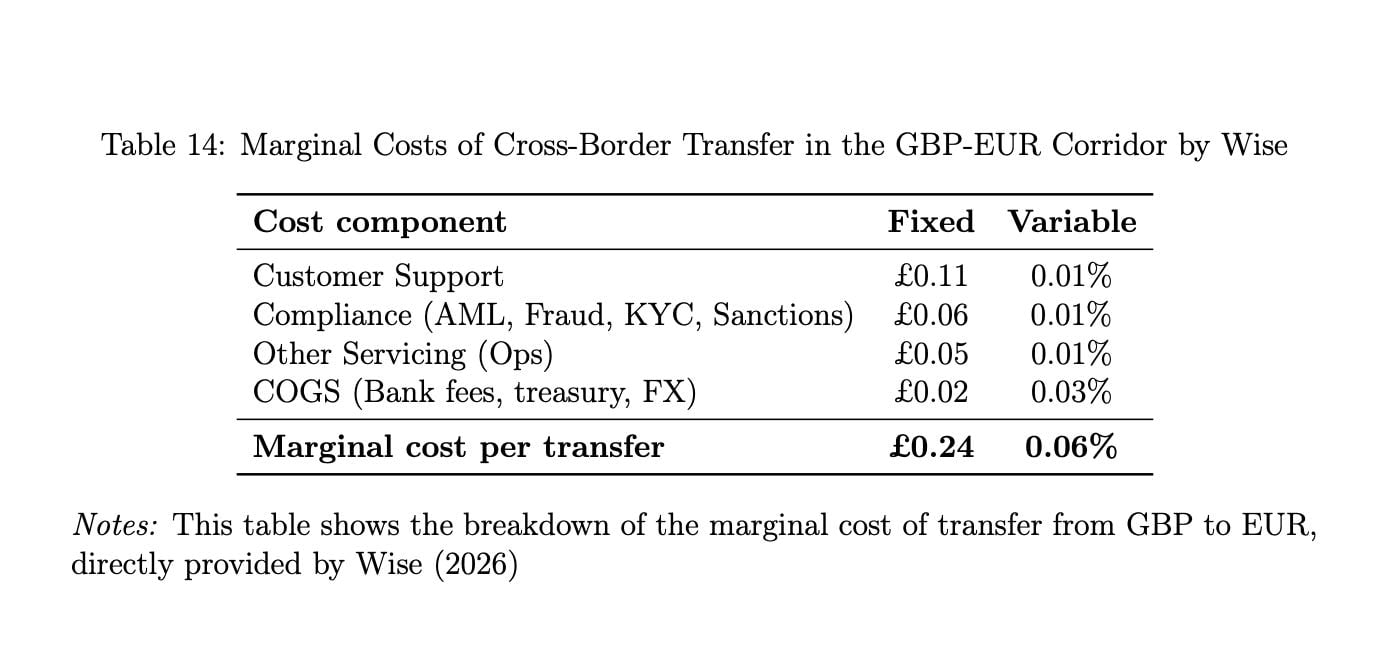
그림: Wise 파운드부터 유로 정산 통로의 개별 송금 한계 비용 분석
국제결제은행의 장기 집계에 따르면 2011~2022년 기간 중 아프리카 지역의 활성 국제대리행 수는 약 34% 급감했으며, 남미의 경우 충격적인 50% 하락을 기록했다. 전통 글로벌银行业은 눈으로 보일까씩 변두리 시장의 대규모 정산망에서 철수 중이다.
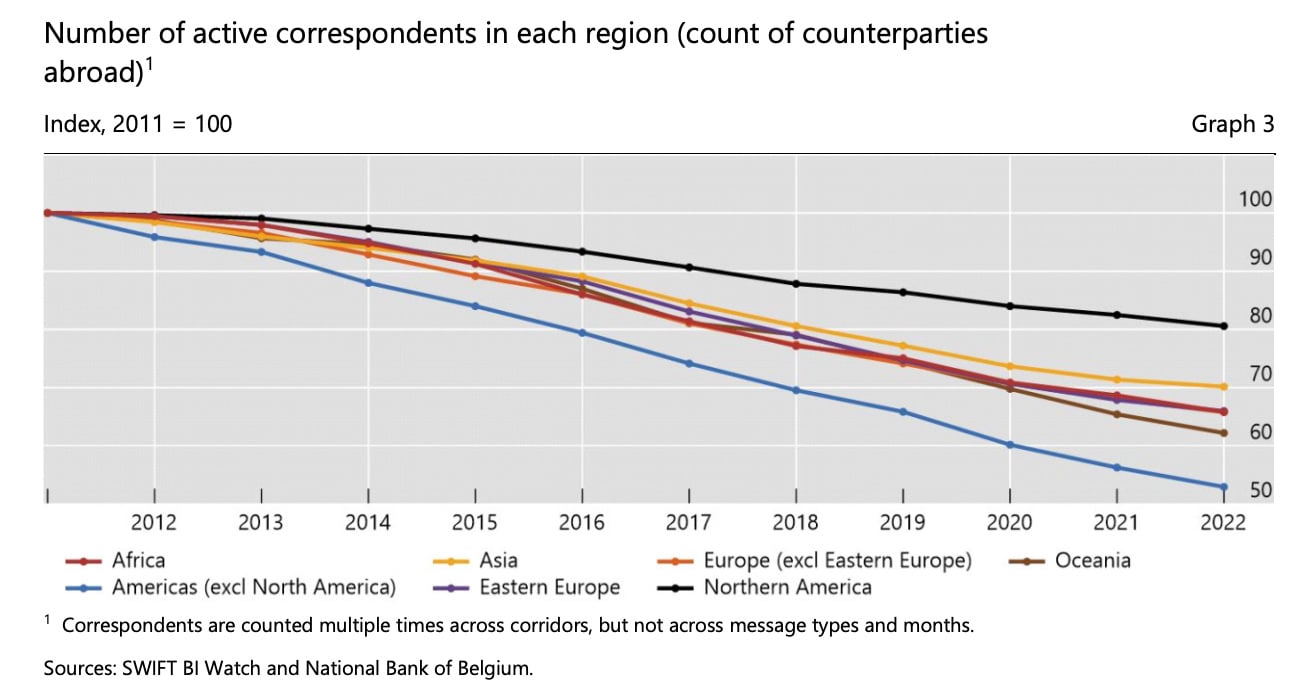
그림: 글로벌 지역별 활성화跨国대리행 수 급감 추이 (2011~2022)
PhotonPay 같은 테크 기업은 금융 컴플라이언스 시스템 및 다국 정산 채널 구축 비용을 일회성에 해결하면, 이를 20만 호가 넘는 해외 진출 상인 기반으로 고정 지출을 넓게 평탄화할 수 있다. 이것이 규모의 경제의 거대한 힘이다. 극미의 한계 비용으로 전 세계 중소형 크로스보더 셀러를 대상으로 전통 은행이 절대 전용으로 만들어내지 않았던 고효율 서비스를 제공한다.
두 번째 난제는 바로 값비싼 '시간'이며, 이는 현대 비즈니스에서 기회비용으로 직결된다. 크로스보더 상인이 광고 예산 1,000달러를 투입해 전환 시 3,000달러 상품 판매 마진을 얻을 수 있다고 가정하자. 높은 수수료의 빠른 신용카드 채널을 쓰면 1% 발급 중개수수료(즉 10달러)를 지불해야 한다. 반면 몇 포인트 싸보이는 저렴한 전기송금 채널을 택해 2~3일 늦게 도착해 광고 계정이 정지될 경우 상인이 놓치는 기회는 온전한 3,000달러 전체 잠재 매출이다. 그러므로 합리적인 경영자는 언제든지 '가장 낮은 가격의 채널'을 과감히 버리고 확실성과 적시성을 위해 값을 치를 수밖에 없다.
가장 상상력이 풍부한 차원은 크로스보더 신용과 유동성 지원이다. 해외 무역에서 진출 상인은 판매 대금이 실제로 입금되기 전 공장에서 구매와 플랫폼 트래픽 구매를 위해 다량의 자금을 미리 준비해야 한다. 해외 소형 다국어 판매자의 실제 신원을 현지 은행이 깊게 들여다보기 어렵다는 점에서 기존 신용시장에서는 정보 비대칭으로 인해 우수 업체도 불필요하게 높은 거부비용을 떠안아야 했다. 아시아개발은행(ADB) 데이터 계산에 따르면 전 세계 충족되지 않은 무역 자금 조달 공백이 2025년 2.5조 달러에 달했다.
그러나 매일 상인의 모든 현금 흐름 유입/유출을 완벽하게 정통하는 결제 플랫폼에게는 기업의 실제 경영 건강상태와 이행 능력이 낱낱이 들어있다.该平台은 매우 정확한 온체인 및 회계 흐름을 바탕으로 확률적으로 매우 높은 수준으로 소형 운전자금 대출 서비스를 제공하고, 여기서 튼튼한 이자 수익을 낼 수 있다. 이 수익은 통로 수수료의 높이/낮이에 전혀 구속받지 않는다.
보완재 법칙: 인프라가 무료가 될 때 이익은 어디로 흘러갈까
하버드 비즈니스 스쿨의 대가 클레이튼 크리스텐슨(Clayton Christensen)과 마이클 레이노(Michael Raynor)는 경영학의 고전에서 매우 날카로운 비즈니스 정리를 제시했다: 매력적 이익 보존 법칙(Law of Conservation of Attractive Profits).
이 법칙은 잔혹하면서도 보편적인 비즈니스 규율을 드러낸다: 산업 가치사슬의 특정 구간에 기술 표준화, 모듈화, 풍부함/보급화가 겹쳐 극도로 저렴하거나 저가로 복제하기 쉬워지면, 해당 구간에서 점유하던 막대한丰厚이익은 반드시 필연적으로 인근 전유 보완재 구간으로 이동 및 축적된다.
오늘날 크로스보더 결제 맵에서 가치가 담긴 숫자열을 대륙 이편에서 저편으로 옮기는 전달 행동 자체는 퍼블릭 체인과 오픈소스 금융 프로토콜의 냉혹한 압도 속에 완전 무료 인프라로 전락 중이다.
이 전달과 긴밀히 맞물린 진정한 보완재는 기업이 매일 일어날 때마다 접속해 모든 재무 결정을 수행하는 통합 워크플로우 계정, 기업이 자금을 배분하는 다카운티merchant 카드, 그리고 미래 AI 에이전트의 자동 정산/구매를 담당할 자동자산 관리체계다.
결제 테크 기업이 카카운티/정산 네트워크를 통해 상인을 생태계 안에서 단단히 고정시킬 때, 이후의 모든 자금 흐름에서 지속적으로 미소이지만 안정적인 수수료 배분을 받을 수 있을 뿐만 아니라, 상인의 예치 자금이 그들 계정 체계 내에 그대로 머무르기 때문에 다음 결제 건의 절대적 주도권을 자연스럽게 쥐게 된다.
따라서 최고 벤처캐피탈이 오늘도 대규모로 신세대 결제 테크 기업에 현금을 쏟고 있을 때, 이들은 본질적으로 저렴한 자금 컨베이어벨트에 베팅하는 것이 아니다. 그들은 클라이언트가 교체하려면 자체 기업 운영 절차를 통째로 무너뜨려 재구성해야 할 정도로 고객의 일상적 리얼 워크플로우 안에 뿌리를 깊이 박은 궁극 비즈니스 레이어에 베팅하는 것이다.