


IOSG|EIP-8363 정량 분석: 스테이킹 '보조금' 삭제, 이더리움은 무엇을 얻으려 하는가?
저자:Mario Chow, IOSG
EIP-8363 제안: 스테이킹 비율 상승에 따라 검증자 보상의 점점 더 큰 부분을 소각하며, 공급량의 50%가 스테이킹될 때 100% 소각에 도달합니다. 본고에서는 이것이 발행량, 수익률 및 스테이킹 균형에 미치는 영향을 모델링하고, ETH의 수익률이 실제로 그 가격을 설명했는지 검증하며, 체인 상 경제에서 이 수익률에 얼마나 의존하는지 정량화하고 결론을 제시합니다.
모든 계측은 온체인 데이터와 EIP 원문을 바탕으로 구축되었습니다. 모델은 독립적으로 구축되었으며, 공개된 제3자 데이터와의 일치도가 2% 이내입니다. 데이터는 2026년 8월 24일 기준 최신화되었습니다.
한 마디 버전의 주장
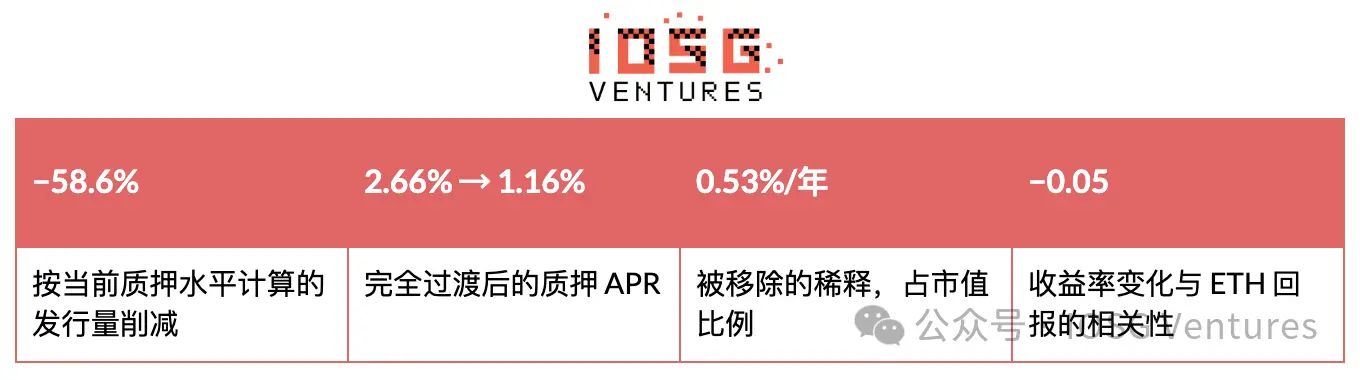
수수료 소각은 이미 죽었으며, 이로 인해 발행량이 이더리움이 ETH 공급량에 대해 손안에 쥐고 있는 유일한 레버리로 남게 되었습니다. 해당 제안은 현재 스테이킹 수준에서 발행량을 제로가 아닌 절반으로 줄이며, 자가 제한적입니다: 합리적인 스테이커 임계 수익률 하에서 시스템은 최종적으로 공급량의 26–34%가 스테이킹되고 발행량이 연 0.3–0.5%로 안정됩니다. 동시에, 삭감된 해당 수익률은 ETH 가격과 검출 가능한 어떠한 상관관계도 보여주지 않습니다.
일. 소각 메커니즘은 이미 작동하지 않는다
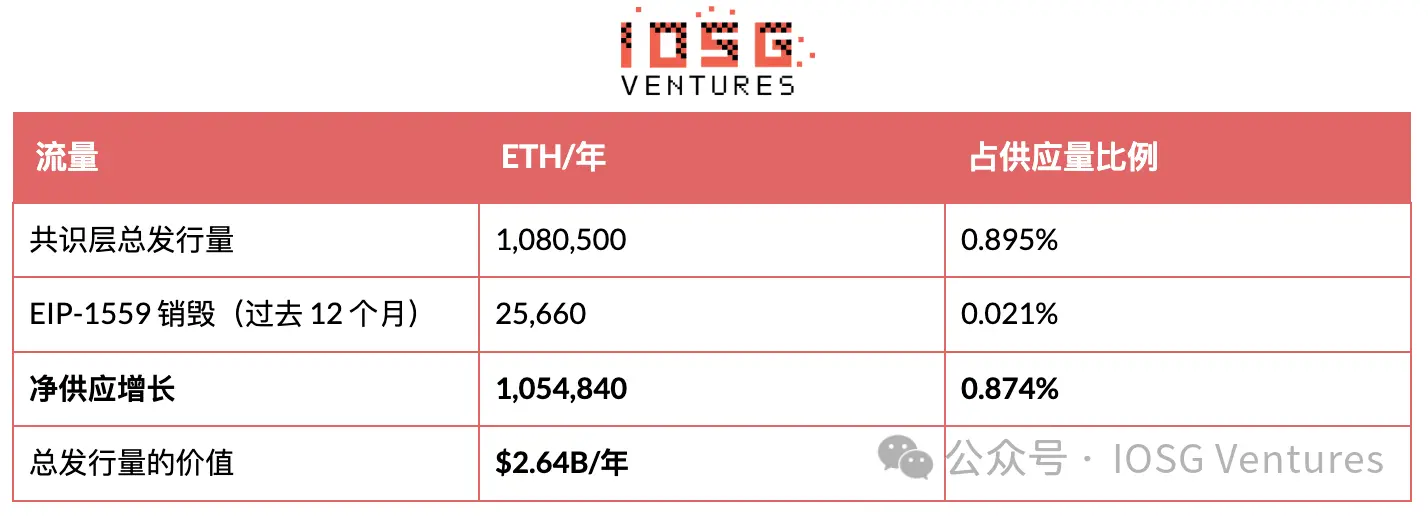
EIP-1559는 2022년에 148만 개의 ETH를 소각했습니다. EIP-1559가 소각하는 것은 base fee이며, base fee는 본질적으로 혼잡 가격 책정입니다. blob이 rollup 데이터를 L1에서 옮기고 gas limit이 상향 조정되면 혼잡이 해소됩니다: gas 사용량은 두 배로 늘어나지만 평균 base fee는 96% 하락했으며, 소각량은 2022년 이후 98% 감소했습니다. 지난 12개월간 총 25,660개의 ETH가 소각되었고, 최근 30일의 운영 속도는 더욱 낮습니다: 하루 39개 ETH, 연간 환산 약 1.43만 개.
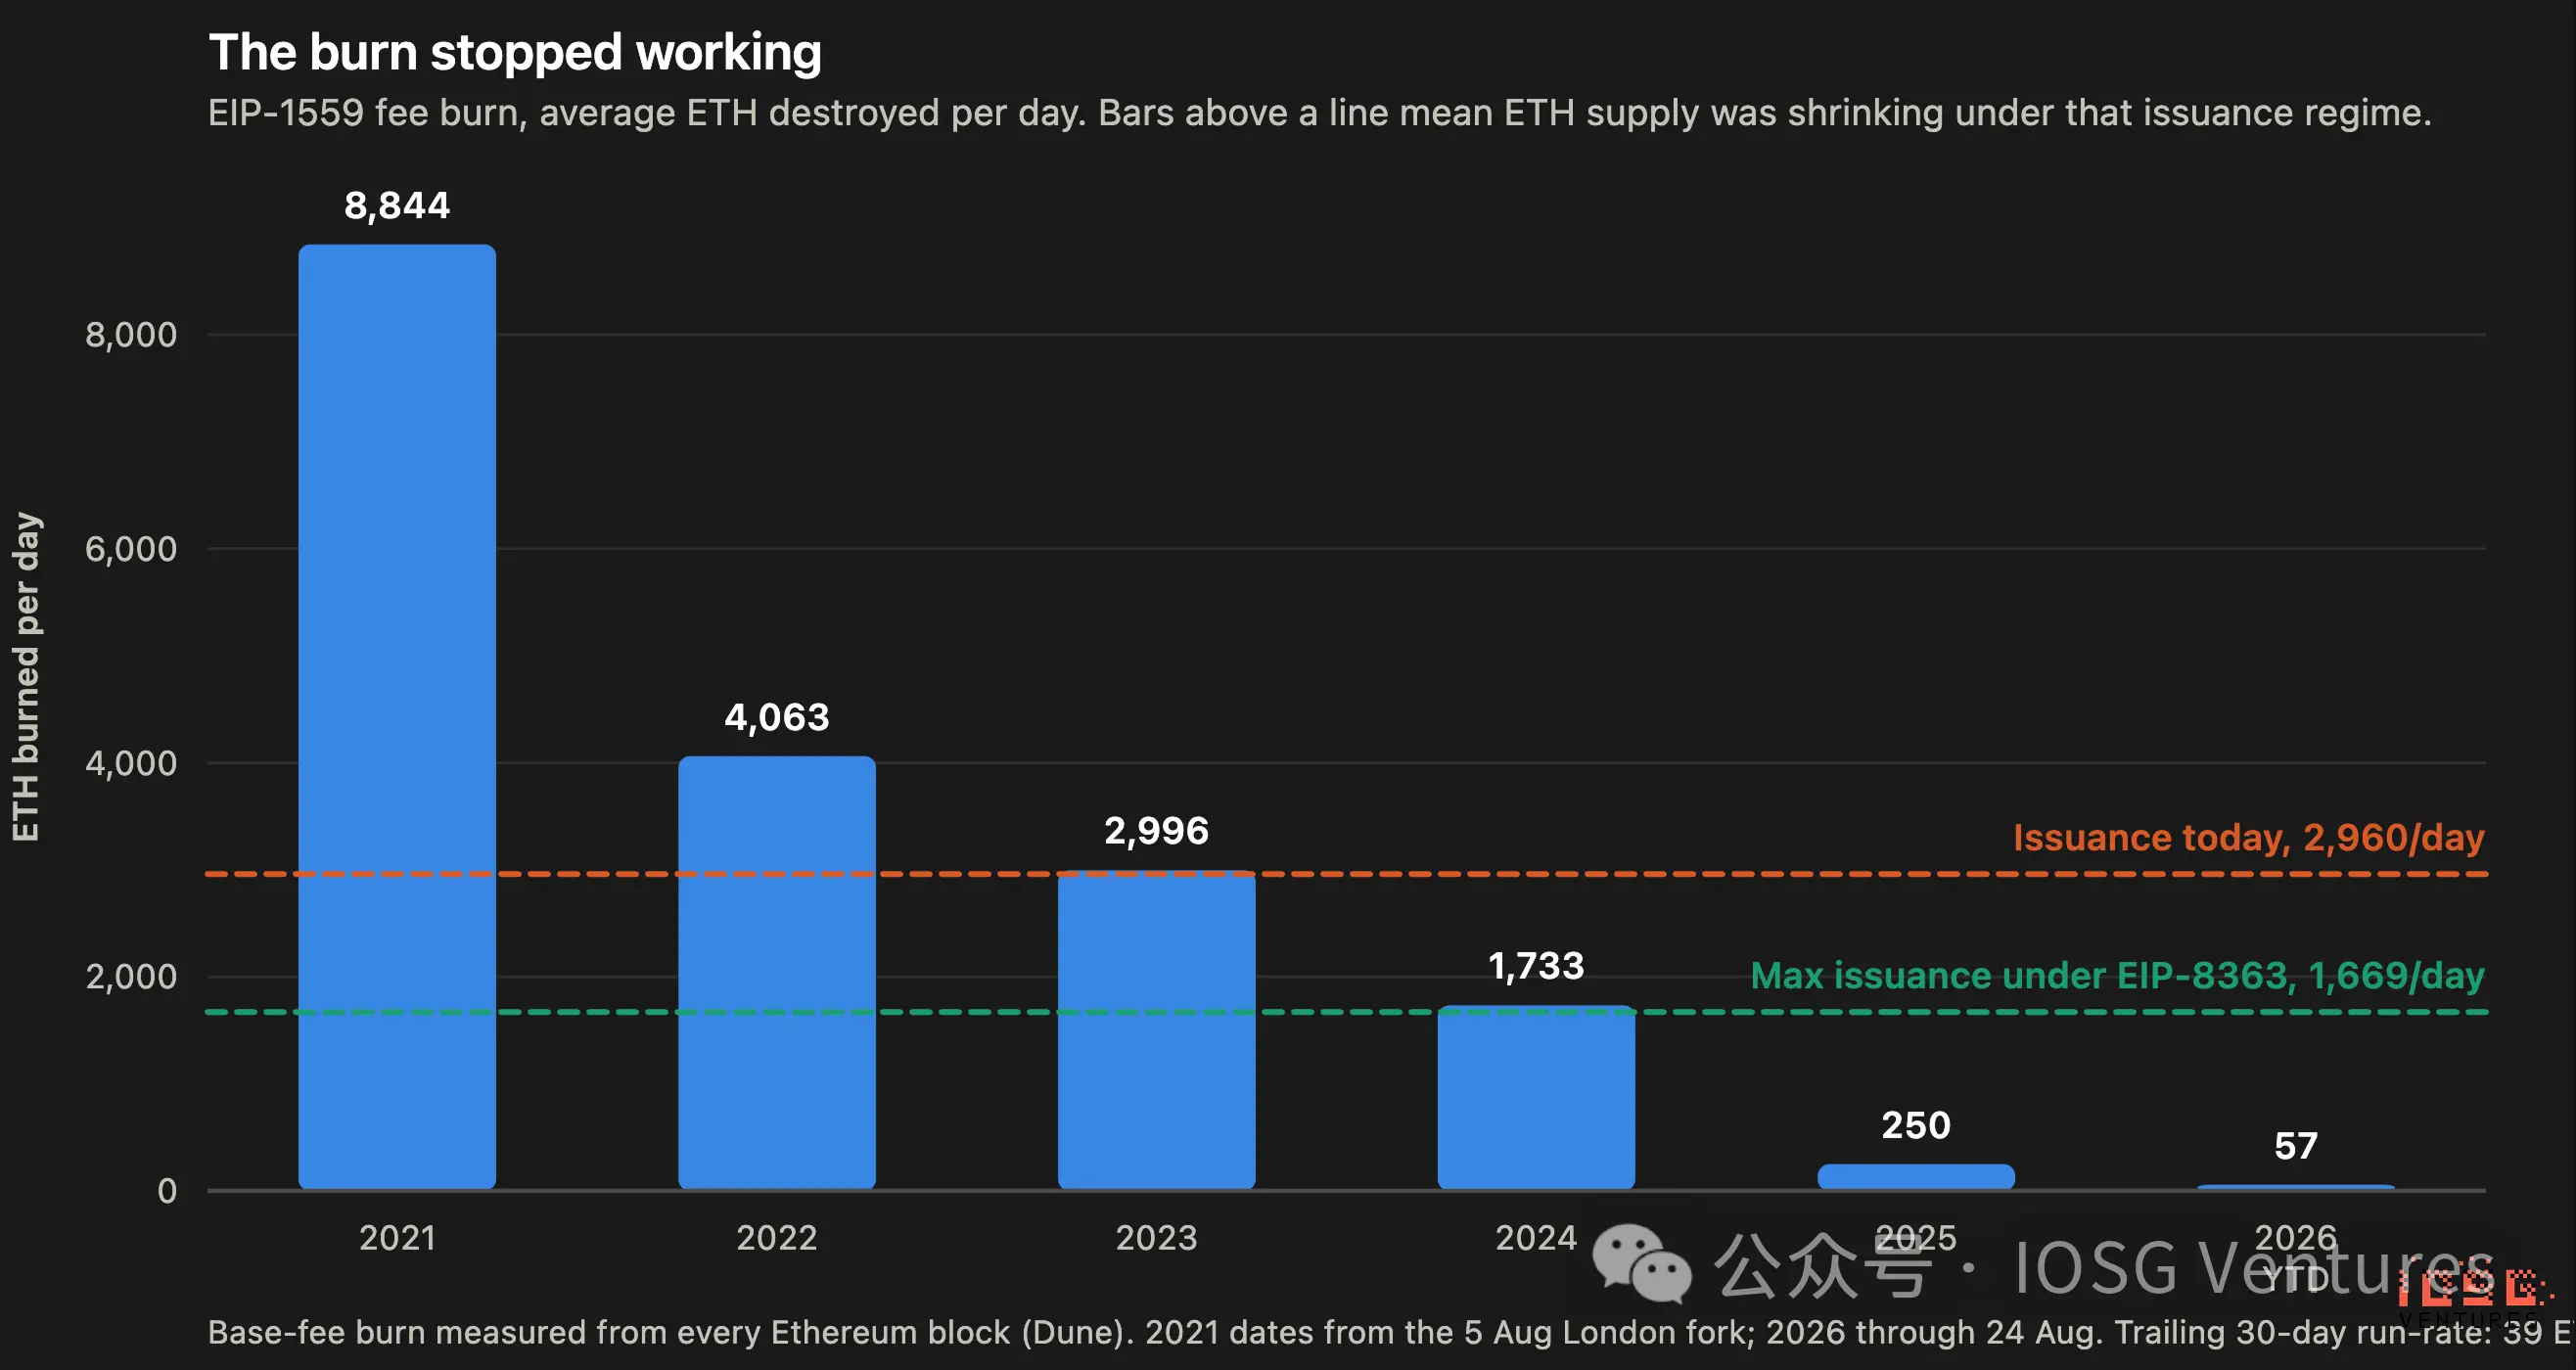
▲ EIP-1559 일일 수수료 소각량의 연도별 변화: 2021년의 하루 8,844개 ETH에서 2026년의 하루 57개로 하락 — 이는 현재 발행량 곡선보다 훨씬 낮으며, EIP-8363 하의 최대 발행량 곡선보다도 현저히 낮습니다.
약 108만 개 ETH/년의 총 발행량과 비교할 때, 현재 소각은 신규 공급량의 2.4%만 상쇄합니다. 하나의 메커니즘으로서 '초음파 화폐(Ultrasonic Money)'는 끝났습니다. L2 이전과 blob 확장이 수수료 기반을 L1에서 분리시켰습니다: 동기간 L1 gas 사용량은 사실 두 배 증가했으며(월 34억 → 67억 단위), 평균 base fee는 4.00 gwei에서 0.17 gwei로 하락했습니다: 따라서 이는 가격 효과이지 수요 효과가 아닙니다.
순 발행량: 공급량에는 정확히 무슨 일이 있었는가
소각은 장부의 절반에 불과합니다. 이를 발행량과 함께 살펴보면 그림은 더욱 엄중합니다: 발행량은 결코 증가를 멈추지 않았으나, 상쇄 항목은 그 아래서 직렬로 사라졌습니다.
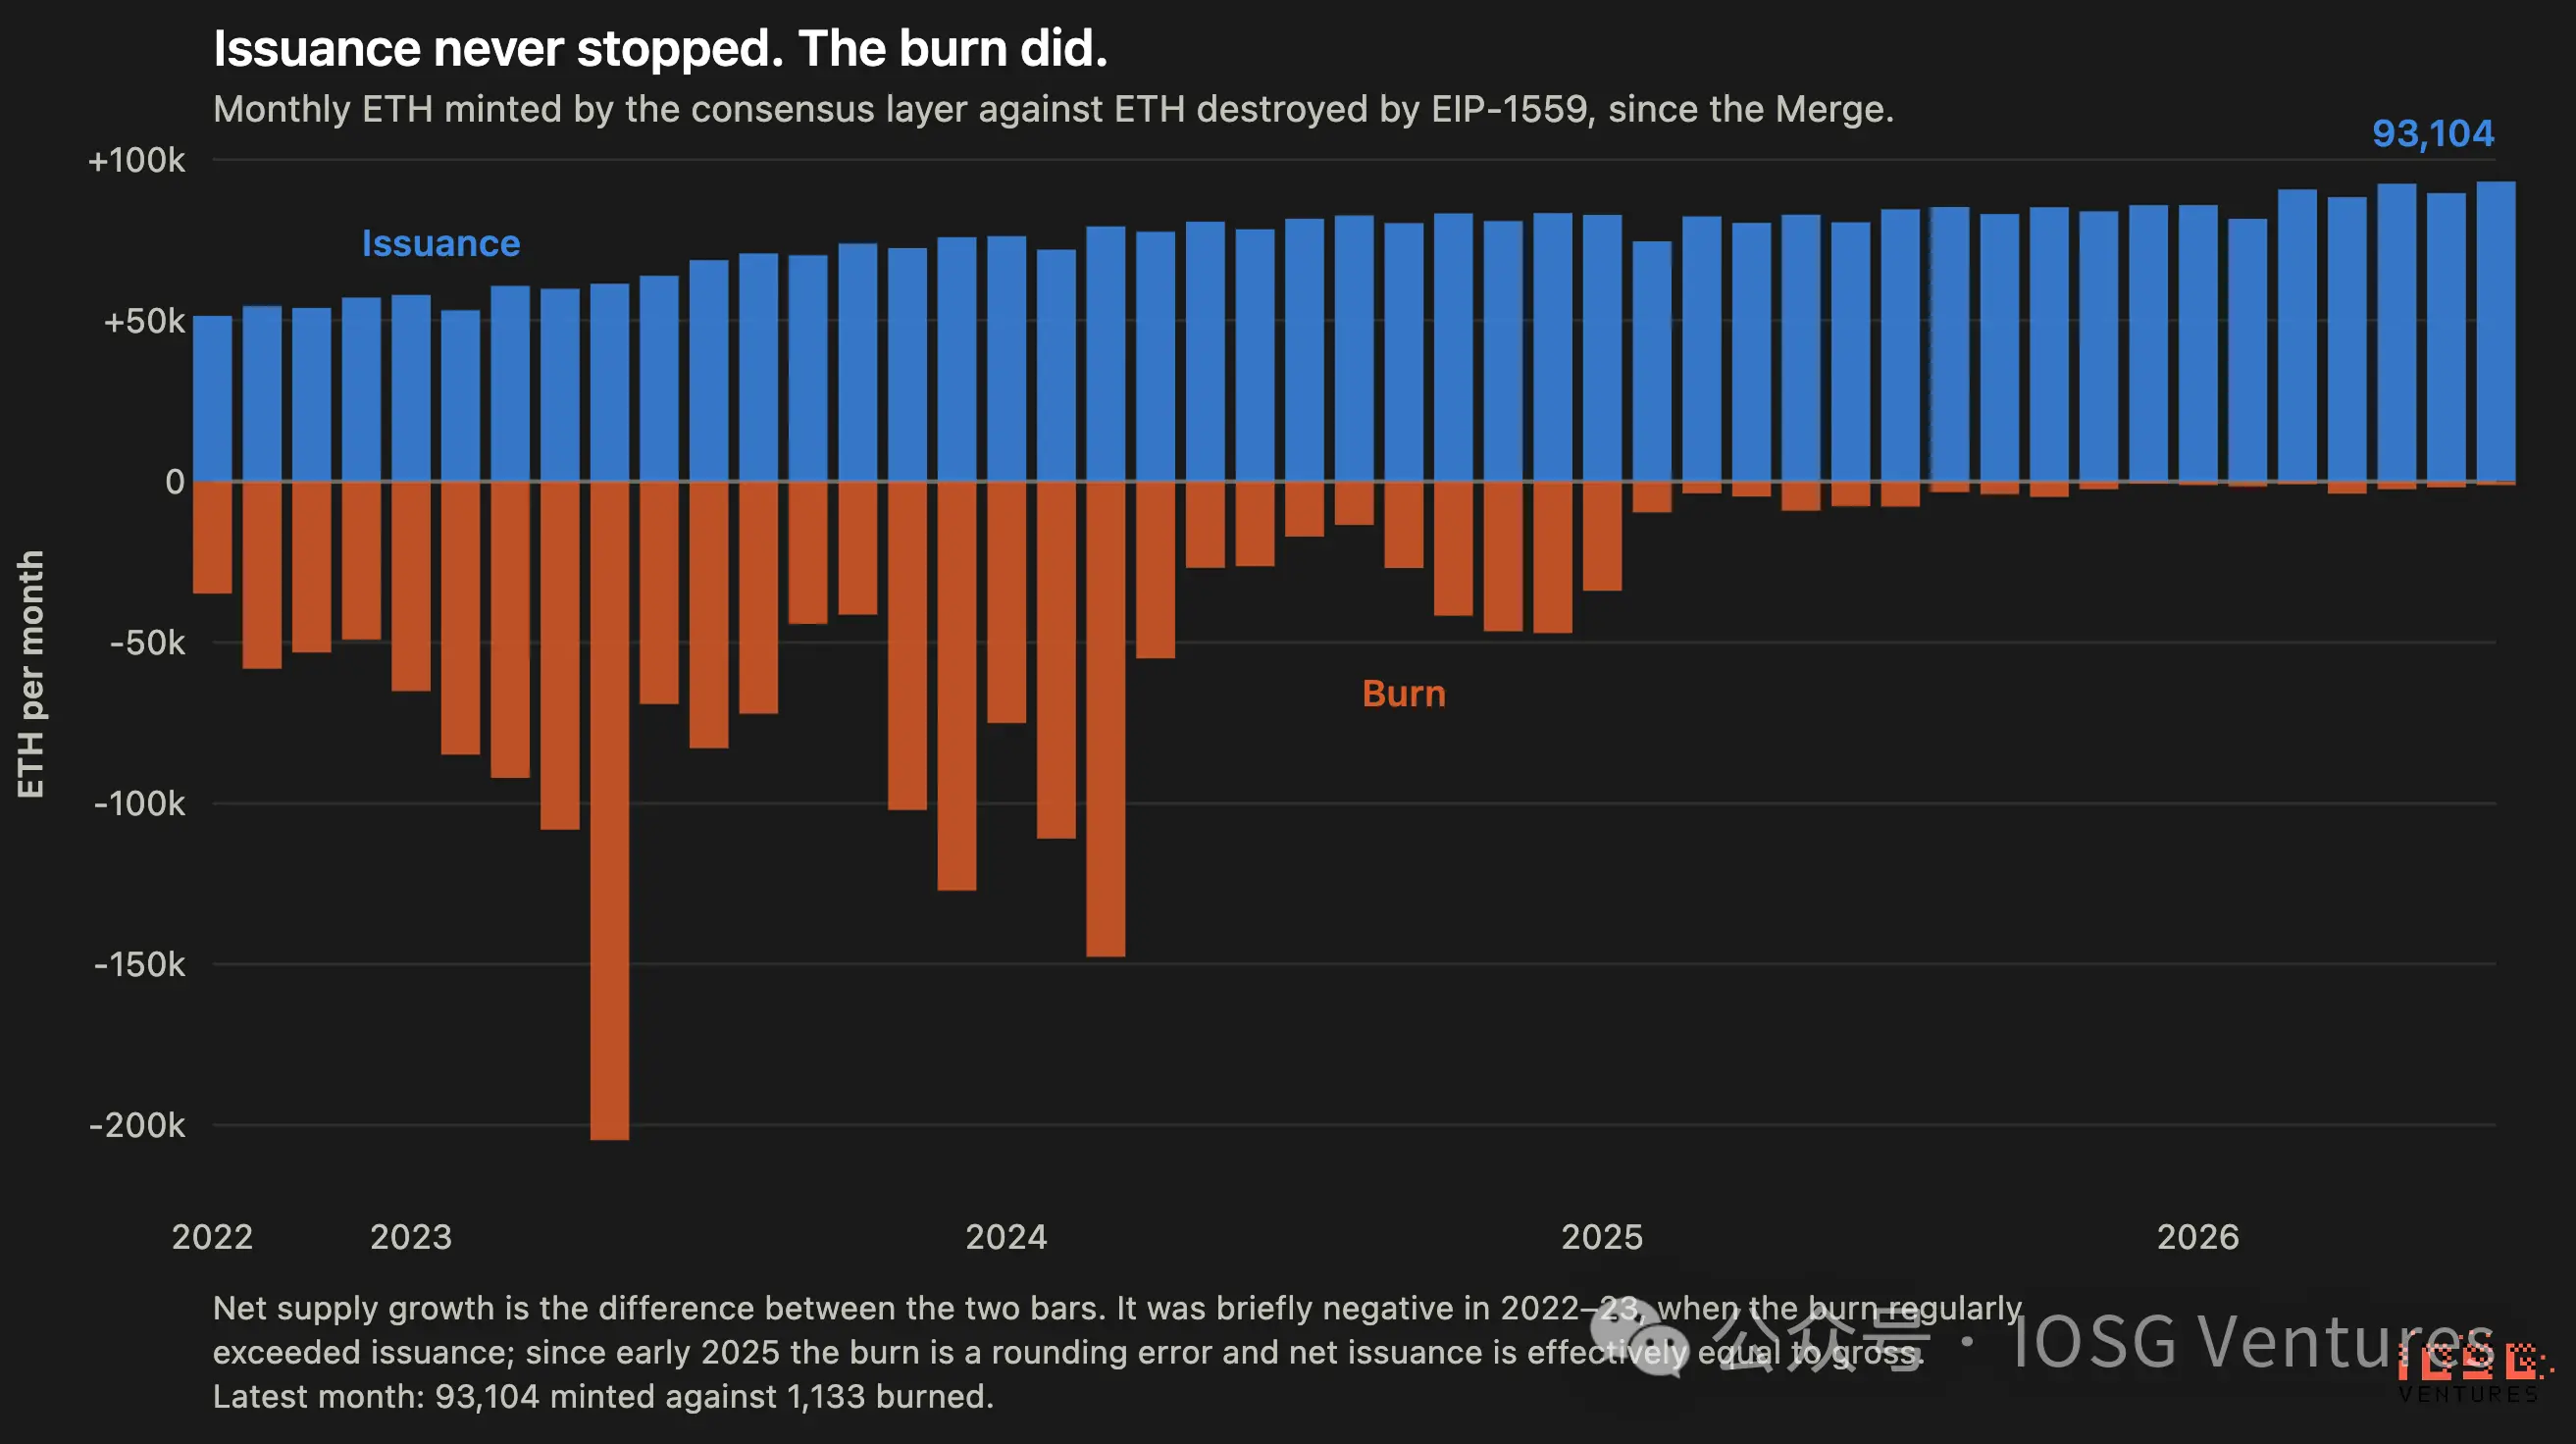
▲ 병합 이후 매월 컨센서스 레이어에서 주조된 ETH와 EIP-1559에 의해 소각된 ETH의 대비. 발행량 막대는 꾸준히 성장; 소각 막대는 2025년까지 거의 제로로 축소됨.
병합 이후 47개월 중 디플레이션이었던 기간은 고작 13개월: 그리고 마지막은 2024년 3월이었습니다. ETH는 연속 28개월 인플레이션 상태에 있으며, 해당 기간 동안 이 속도는 약 세 배 증가해 연 +0.26%에서 +0.87%로 올라갔습니다. 이유는 발행량이 얼마나 올랐는지(2024년 이후 4%만 증가) 때문이 아니라, 상쇄 항목이 제로가 되었기 때문입니다.
이는 전체 논쟁을 재편합니다. EIP-8363은 보통 스테이킹 수익률과 통화 희소성 간의 트레이드오프로 설명됩니다. 그러나 보다 정확하고 현실적인 이해는 훨씬 좁고 절박합니다: 이제 발행 정책은 수요가 주동이 되어 조절하던 레버리가 작동하지 않게 되었으므로, 이더리움이 ETH 공급량에 대해 손아귀에 쥔 유일한 레버리가 되었습니다. 입법이 따르든 말든, 모든 공급 관련 문제는 이제 발행 곡선을 통해 결정되어야 합니다.
이. EIP-8363은 정확히 무엇을 하는가
메커니즘을 분석하기 전에 공식의 핵심 동기를 먼저 짚고 넘어가야 합니다. 바로 네트워크 보안 보장입니다. 제안 저자는 전체 스테이킹 비율이 50%라는 적선을 넘어설 경우, 이더리움이 '사회적 방어(Social Layer Defense)' 능력을 상실하고, systemically too-big-to-fail(체계적으로 너무 커서 실패할 수 없는) LST 독점에 의한 체계적 기생 위험에 직면한다고 봅니다. 따라서 이 제안은 강제 금리 인하 조치를 통해 스테이킹 상한선을 고정하려 합니다. 그러나 거창한 보안 철학은 종종 실제 경제적 편익을 가려버리기 마련입니다. 탈중앙화에 대한 형이상학적 논의를 접어두고, 이 메커니즘이 실제 체인상 경제에서 정확히 무엇을 의미하는지 살펴봅니다. 다음은 순수한 양적 분석입니다.
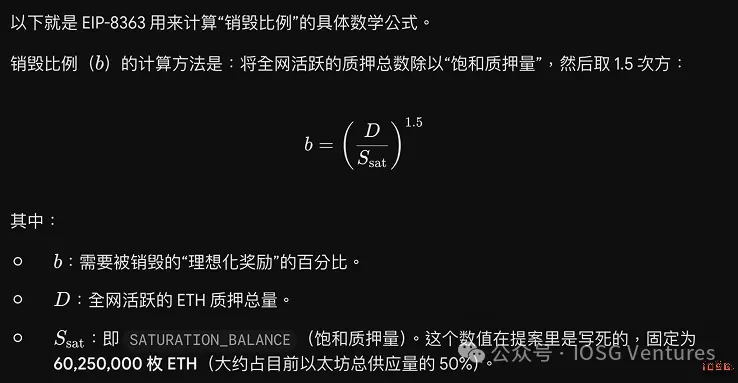
금액은 어떻게 차감되는가? (핵심 메커니즘)
- 선발 후 차감: 검증자는 초기에 각 역할에 대한 Full Reward 보상을 정상적으로 받지만, 이후 시스템은 일정 비율(가정 시 b)에 따라 보상 일부를 직접 "소각"합니다.
- "이론적 만점" 기준으로 차감하여 이중 처벌을 피함: 여기서 핵심은 시스템이 실제 수령액이 아닌, 이론상 받아야 할 풀보상 기준으로 소각량을 계산한다는 점입니다. 왜 그렇게 하는가? 오프라인 상태라면 애초에 보상을 받지 못하므로, 시스템이 실제 상황을 기준으로 다시 차감한다면 오프라인 참여자에게 지나치게 불공평하기 때문입니다. '이론치'로 차감하면 업무 동기를 유지할 뿐만 아니라, 오프라인 상태인 참여자가 이중으로 처벌받는 것을 방지합니다.
- 극단 상황 보호: 이더리움 네트워크에 심각한 문제(inactivity leak 상태 진입 등)가 발생하면, 증빙 보상에 해당하는 소각이 일시 중단됩니다.
- 외부 보상 유지: 해당 제안은 오직 컨센서스 레이어의 보상만을 조정합니다. 노드를 운영하며 버는 "부수입", 즉 MEV와 우선 수수료(Priority Fees)는 단 한 푼도 줄어들지 않으며 완전히 영향을 받지 않습니다.
커뮤니티에서 가장 흔한 두 가지 오해
오해 1: "이더리움의 신규 발행량이 즉시 제로가 된다"
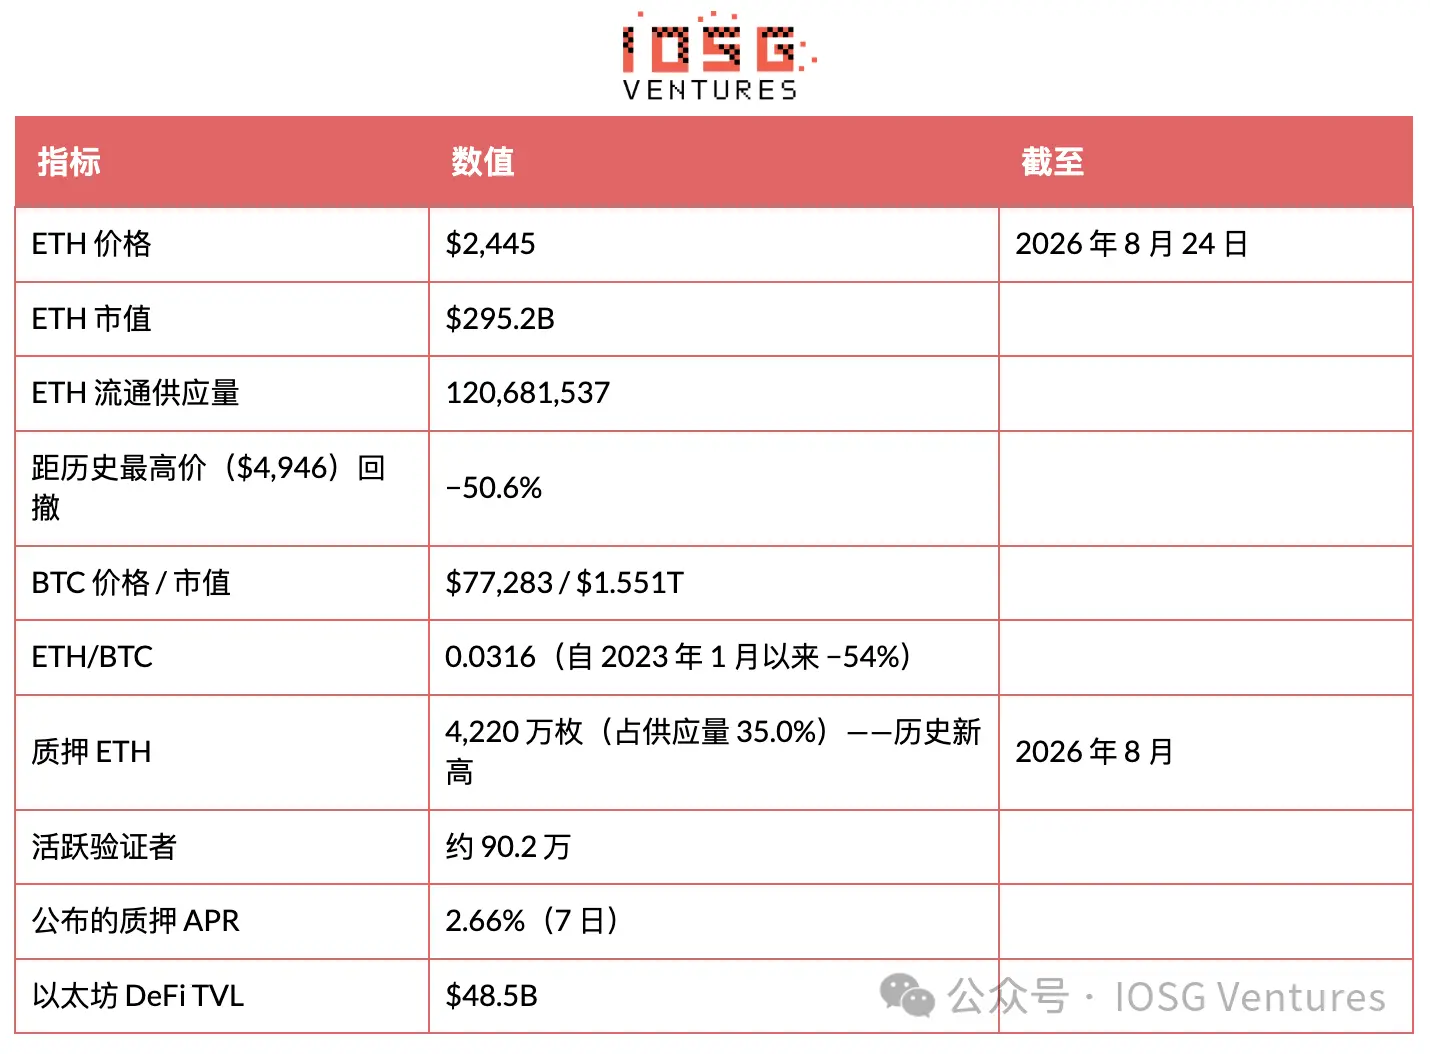
- 사실: 전혀 그렇지 않습니다. 현재 스테이킹량은 약 4,220만 개 ETH이며, 이 수준에서 소각 비율 b는 58.6%입니다.
- 신규 발행량을 완전히 제로로 만들려면 스테이킹량이 6,025만 개로 급등해야 합니다(현재 대비 43% 증가). 따라서 정확한 표현은 다음과 같습니다: 이 제안은 현재 단계에서 신규 발행량을 대략 절반 수준으로 줄이며, 완전 제로까지는 아직 많이 멉니다.
오해 2: "수익률이 순간 폭락하여 출시 첫날 DeFi 붕괴를 유발한다"
- 사실: 공식은 18개월간의 '연착륙(Soft Landing)' 기간을 설계했으며, 출시 첫날에는 사실상 무감각합니다.
- 순간 충격을 방지하기 위해 제안서는 초기 도입 시 보상 계산의 기본 파라미터(base reward factor)를 즉시 128로 두 배 높입니다. 이 두 배 상승 조치는 앞서 언급한 58.6%의 소각량을 정확히 상쇄합니다.
- 즉, 업그레이드 출시 첫날 전체 네트워크의 순 신규 발행량은 여전히 현재의 83% 수준을 유지합니다. 이후 18개월 동안 파라미터는 서서히 정상치인 64로 하강하며, 신규 발행량은 그에 따라 점차 현재의 41%까지 내려앉습니다.
- 요약: 수익률 하락은 사반년간 서서히 희석되며 단박에 폭락하지 않습니다. 'DeFi 거품이 순간적으로 터진다'는 우려는 이러한 완충기제(buffer period)를 간과한 것입니다.
삼. 베이스라인: 현재 이더리움의 위치는 정확히 어디인가
공급 동태
발행량의 출처
모두 스테이킹 보상에서 나옵니다. 병합 이후 신규 ETH의 출처는 하나뿐입니다: 컨센서스 레이어가 검증자에게 지급하며, 규정에 따라 고정 가중치(분모 64)로 세 가지 역할에 배분됩니다: 증명 54/64(84.4%, 911,672 ETH/년), 블록 생산 8/64(12.5%, 135,063), 동기화 위원회 2/64(3.1%, 33,766).
발행량은 I(S) = 940.9 · √(S/32) ETH/년으로 모델링되며, 이는 프로토콜 자체의 보상 곡선입니다. S = 4,220만일 때 대응하는 컨센서스 레이어 APR은 2.560%입니다. 측정된 우선 수수료는 8월 앞부분 23일간 2,623개 ETH였으며, 연간 환산 시 4.15만 개 ETH: 이는 스테이킹 기반 대비 0.098%에 해당합니다. 두 값을 합치면 2.658%가 되어 공개된 2.66%와 거의 완벽하게 일치합니다.
측정된 우선 수수료 기준 검증자 수입의 최소 96%는 발행량에서, 최대 4%는 수수료에서 나옵니다. MEV-boost에서 표준 우선 수수료를 초과하는 제안자 지불금은 포착되지 않았으므로, 수수료 비중은 하한선입니다. 어쨌든 발행량이 절대적 우위를 차지하며, 이 비중이 곧 전체 논쟁의 핵심입니다.
사. 제안 모델링
최초의 시도는 기존 네트워크에 적용하는 패치가 아닌, '보관'을 축으로 한 전체 네트워크를 설계하는 것에서부터 시작되었습니다. 이 경로에는 두 개의 토큰이 선도하고 있으나 내건 전략 방향은 정반대입니다. 세 번째 사례는 개인용이 아닌 은행을 위해 구축된 것이지만 동일한 아키텍처 계열에 속합니다.
현재 스테이킹 수준에 적용하되 행동 반응은 고려하지 않음
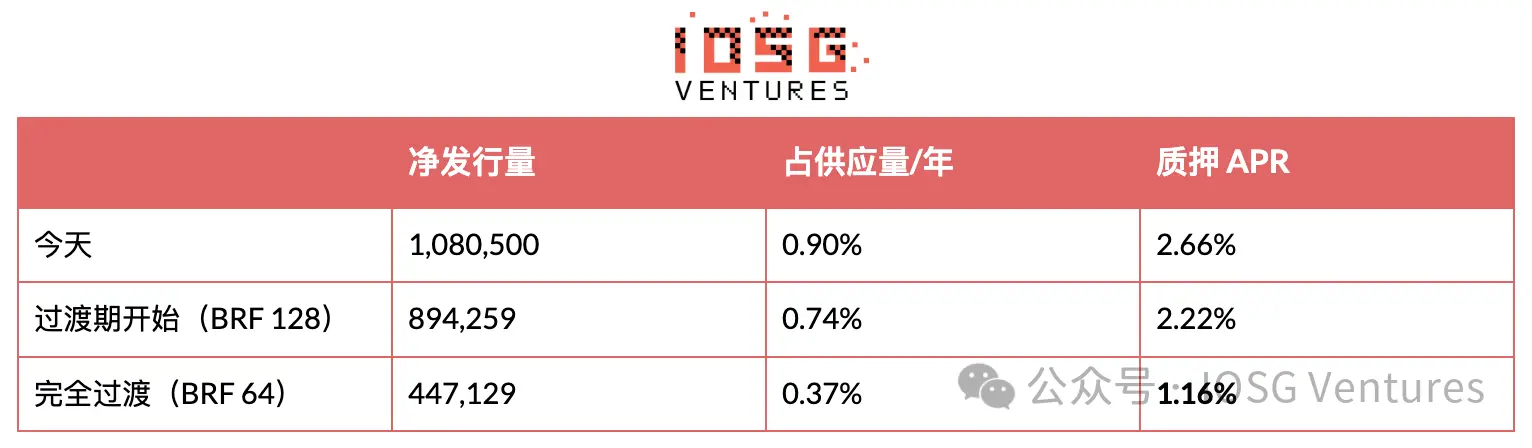
발행량 삭감: −58.6%. 스테이킹 APR 삭감: −56.4%. 제거된 희석: 63.3만 ETH/년 = $1.55B/년 = 매년 ETH 시가총액 대비 0.53%.
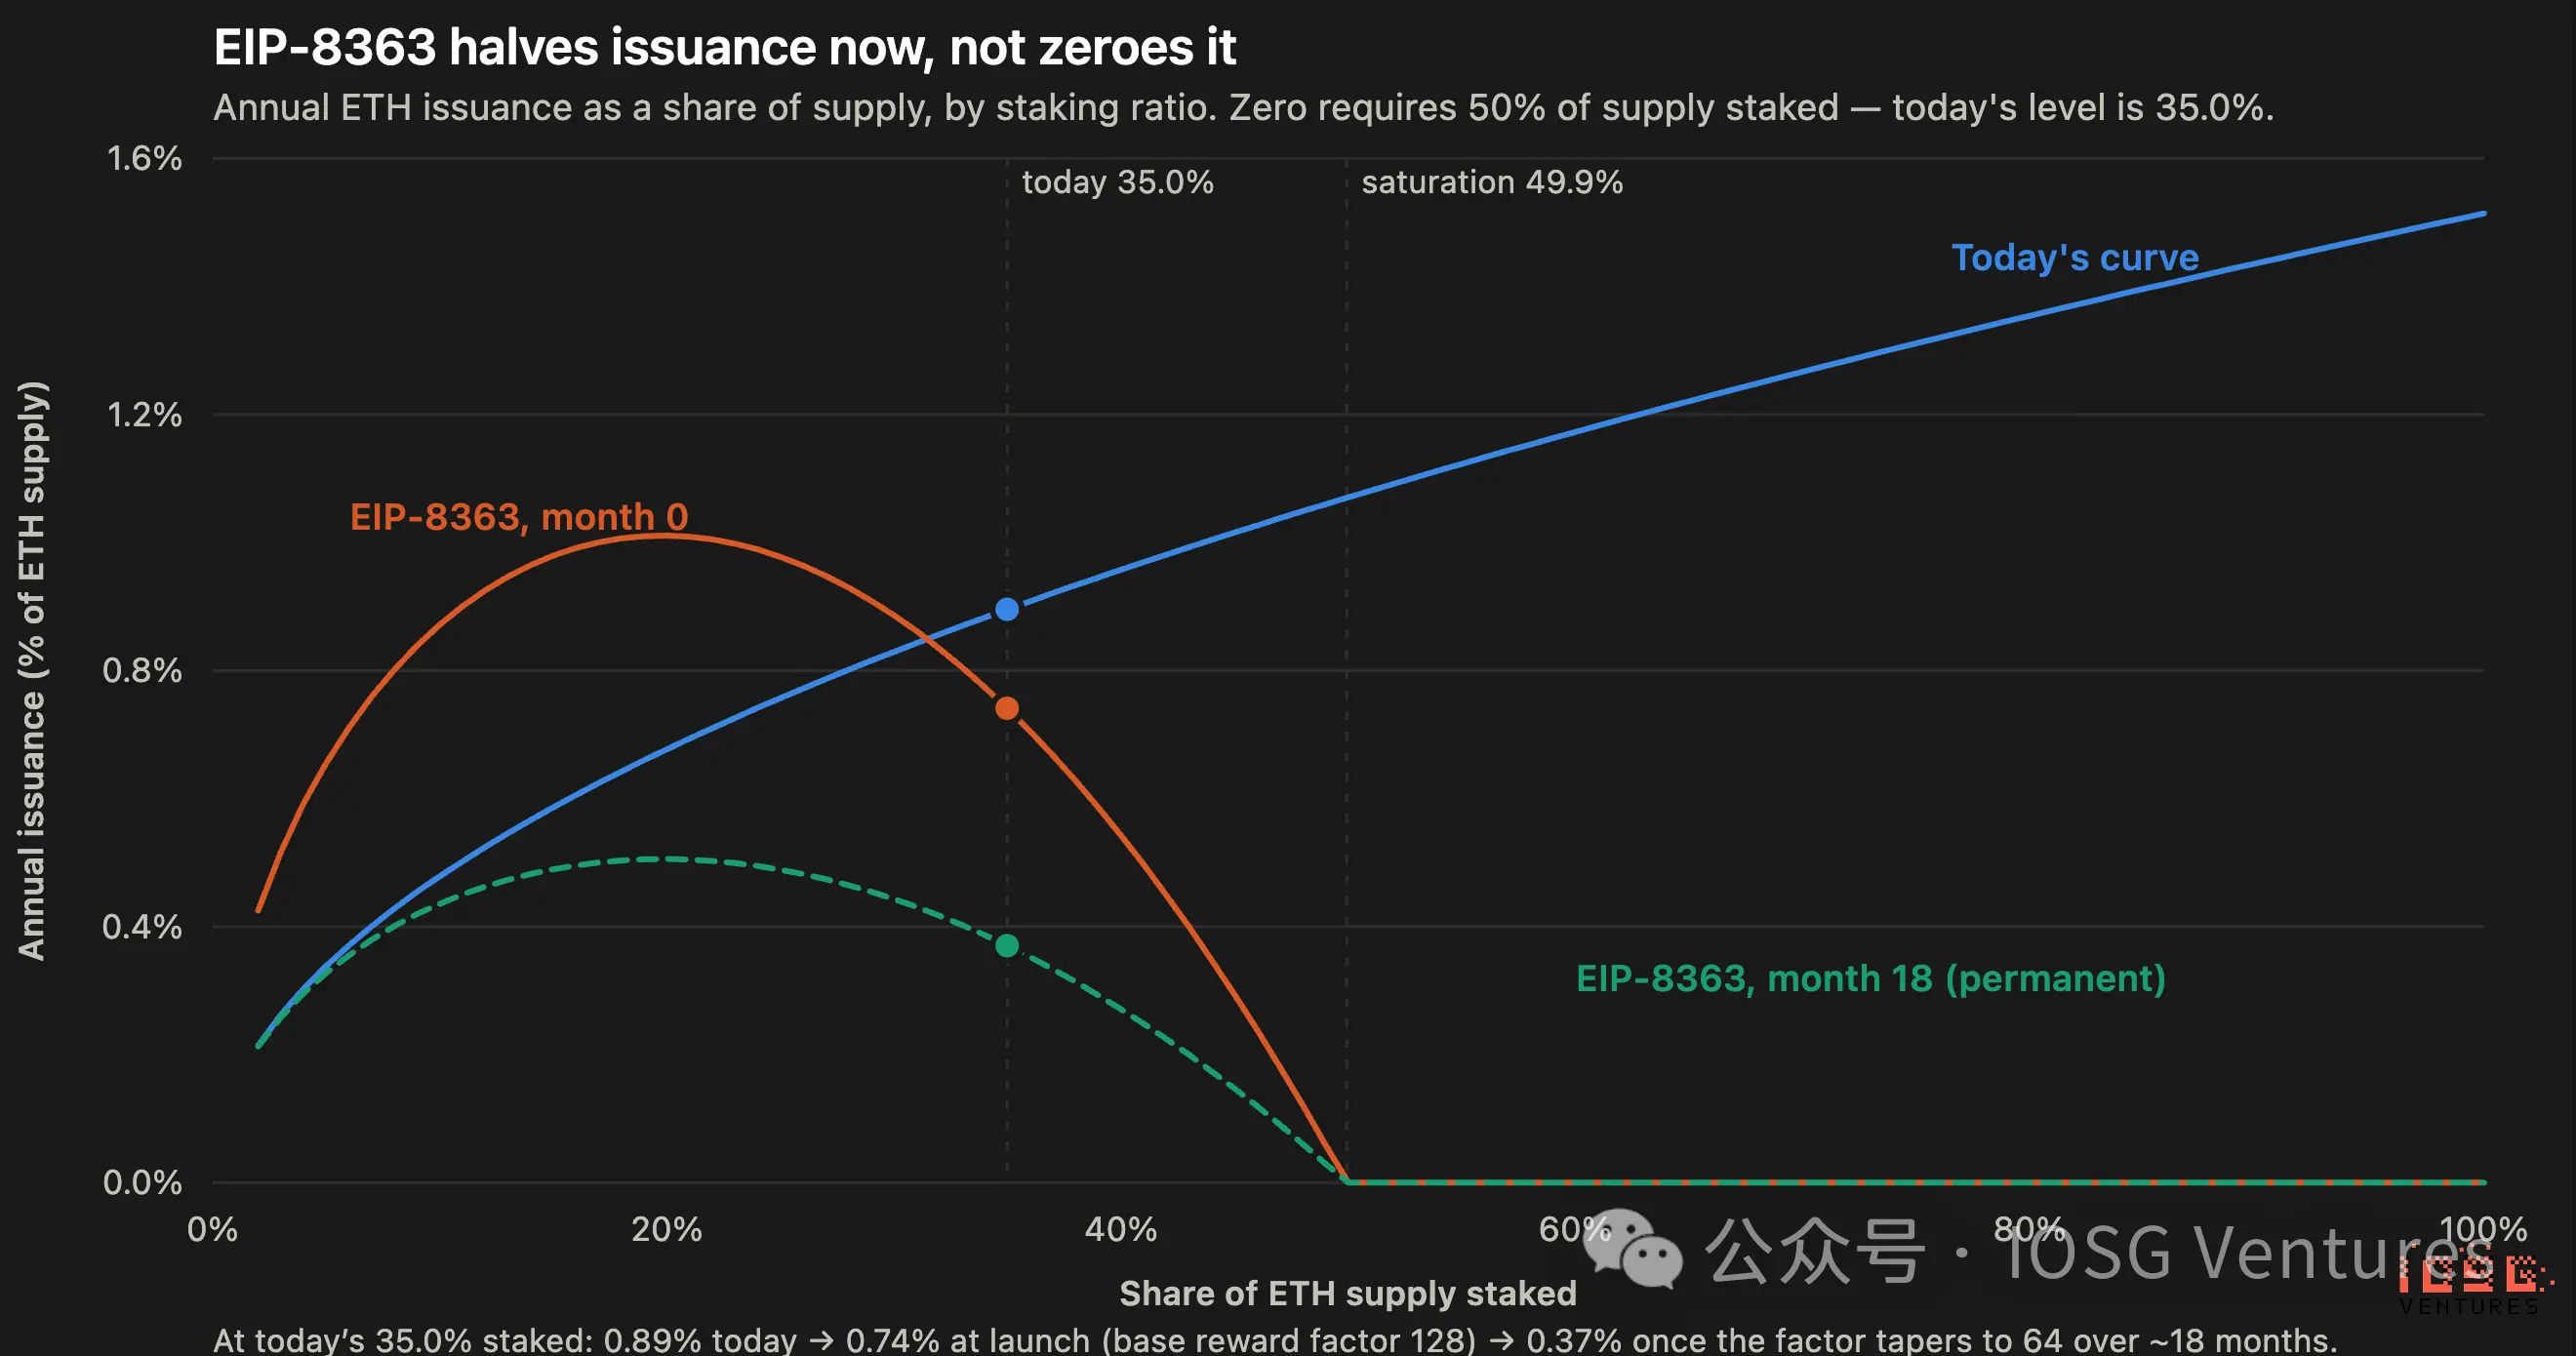
▲ 연간 ETH 발행량의 공급량 대비 비율과 스테이킹 비율 간의 관계. 오늘의 곡선은 꾸준히 상승; EIP-8363 적용 곡선은 스테이킹 비율 20% 부근에서 약 1.0% 정점에 도달; 영구 곡선 정점은 약 0.5%. 두 곡선 모두 스테이킹 비율 50% 지점에서 0으로 하강.
완전한 곡선(완전 전환 후)
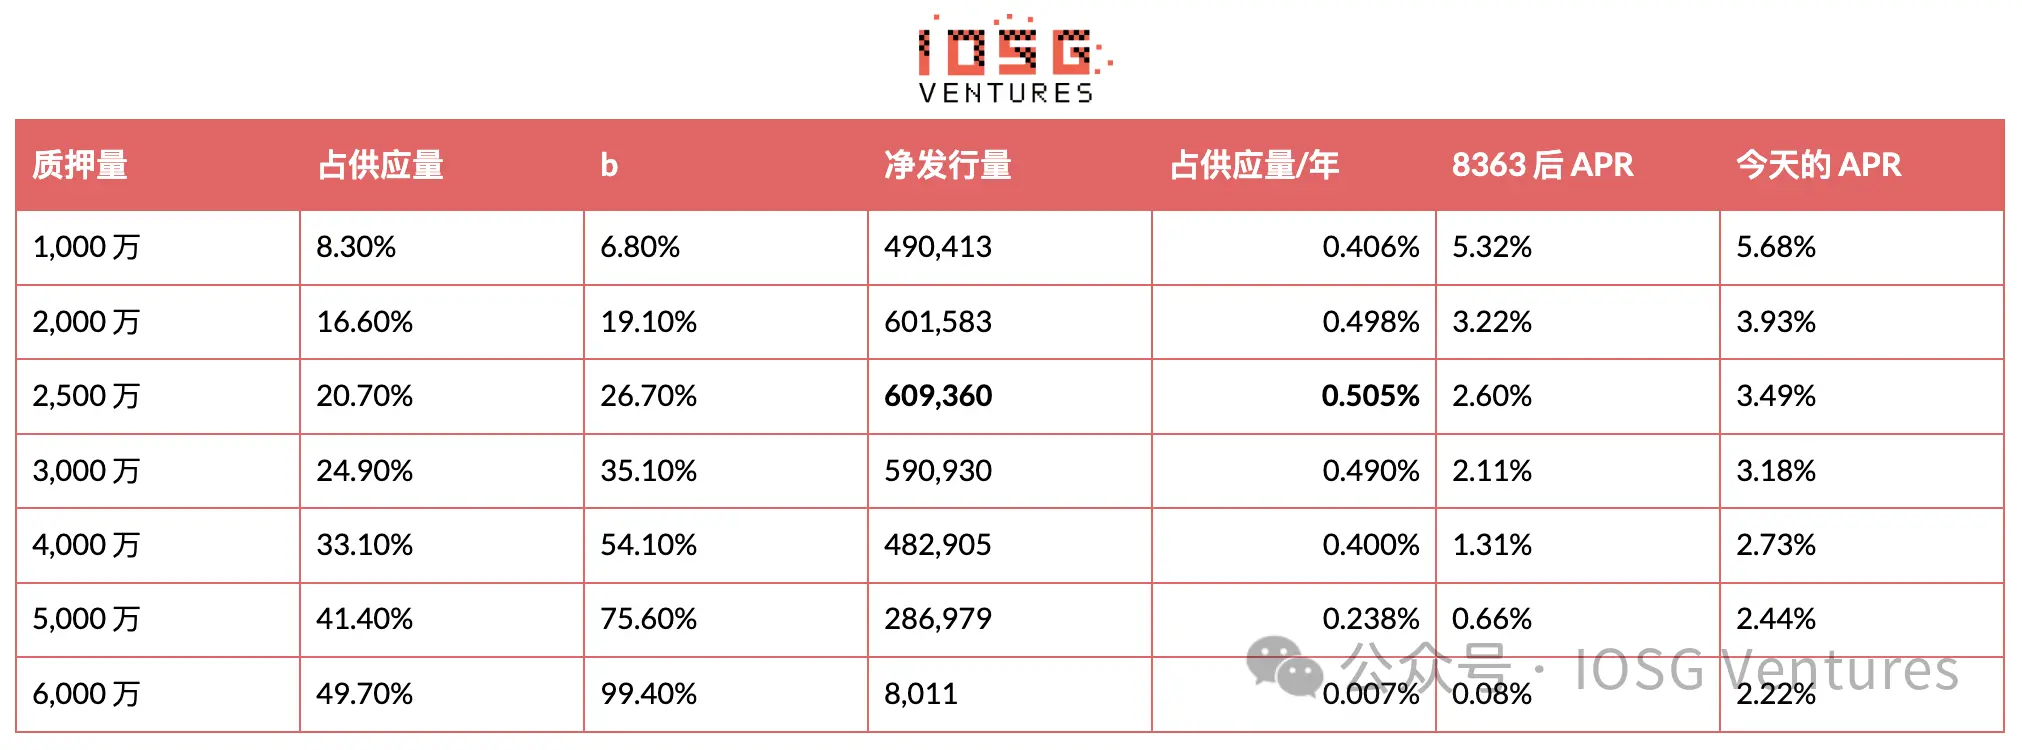
발행량은 약 2,500만 개의 스테이킹량 부근에서 정점에 이르며, 이는 공급량의 약 0.505%에 해당하며 이후 하락합니다 — 이는 EIP 자체의 진술과 일치합니다.
균형점——논쟁을 진짜로 종식시키는 숫자
스테이커는 수동적이지 않습니다. 수익률이 요구 투자수익률(RRR)보다 낮아지면 이탈하며, 이는 총(Gross) APR을 밀어올릴 뿐만 아니라 b도 낮춥니다. 불변점(Fixed point)을 구합니다:
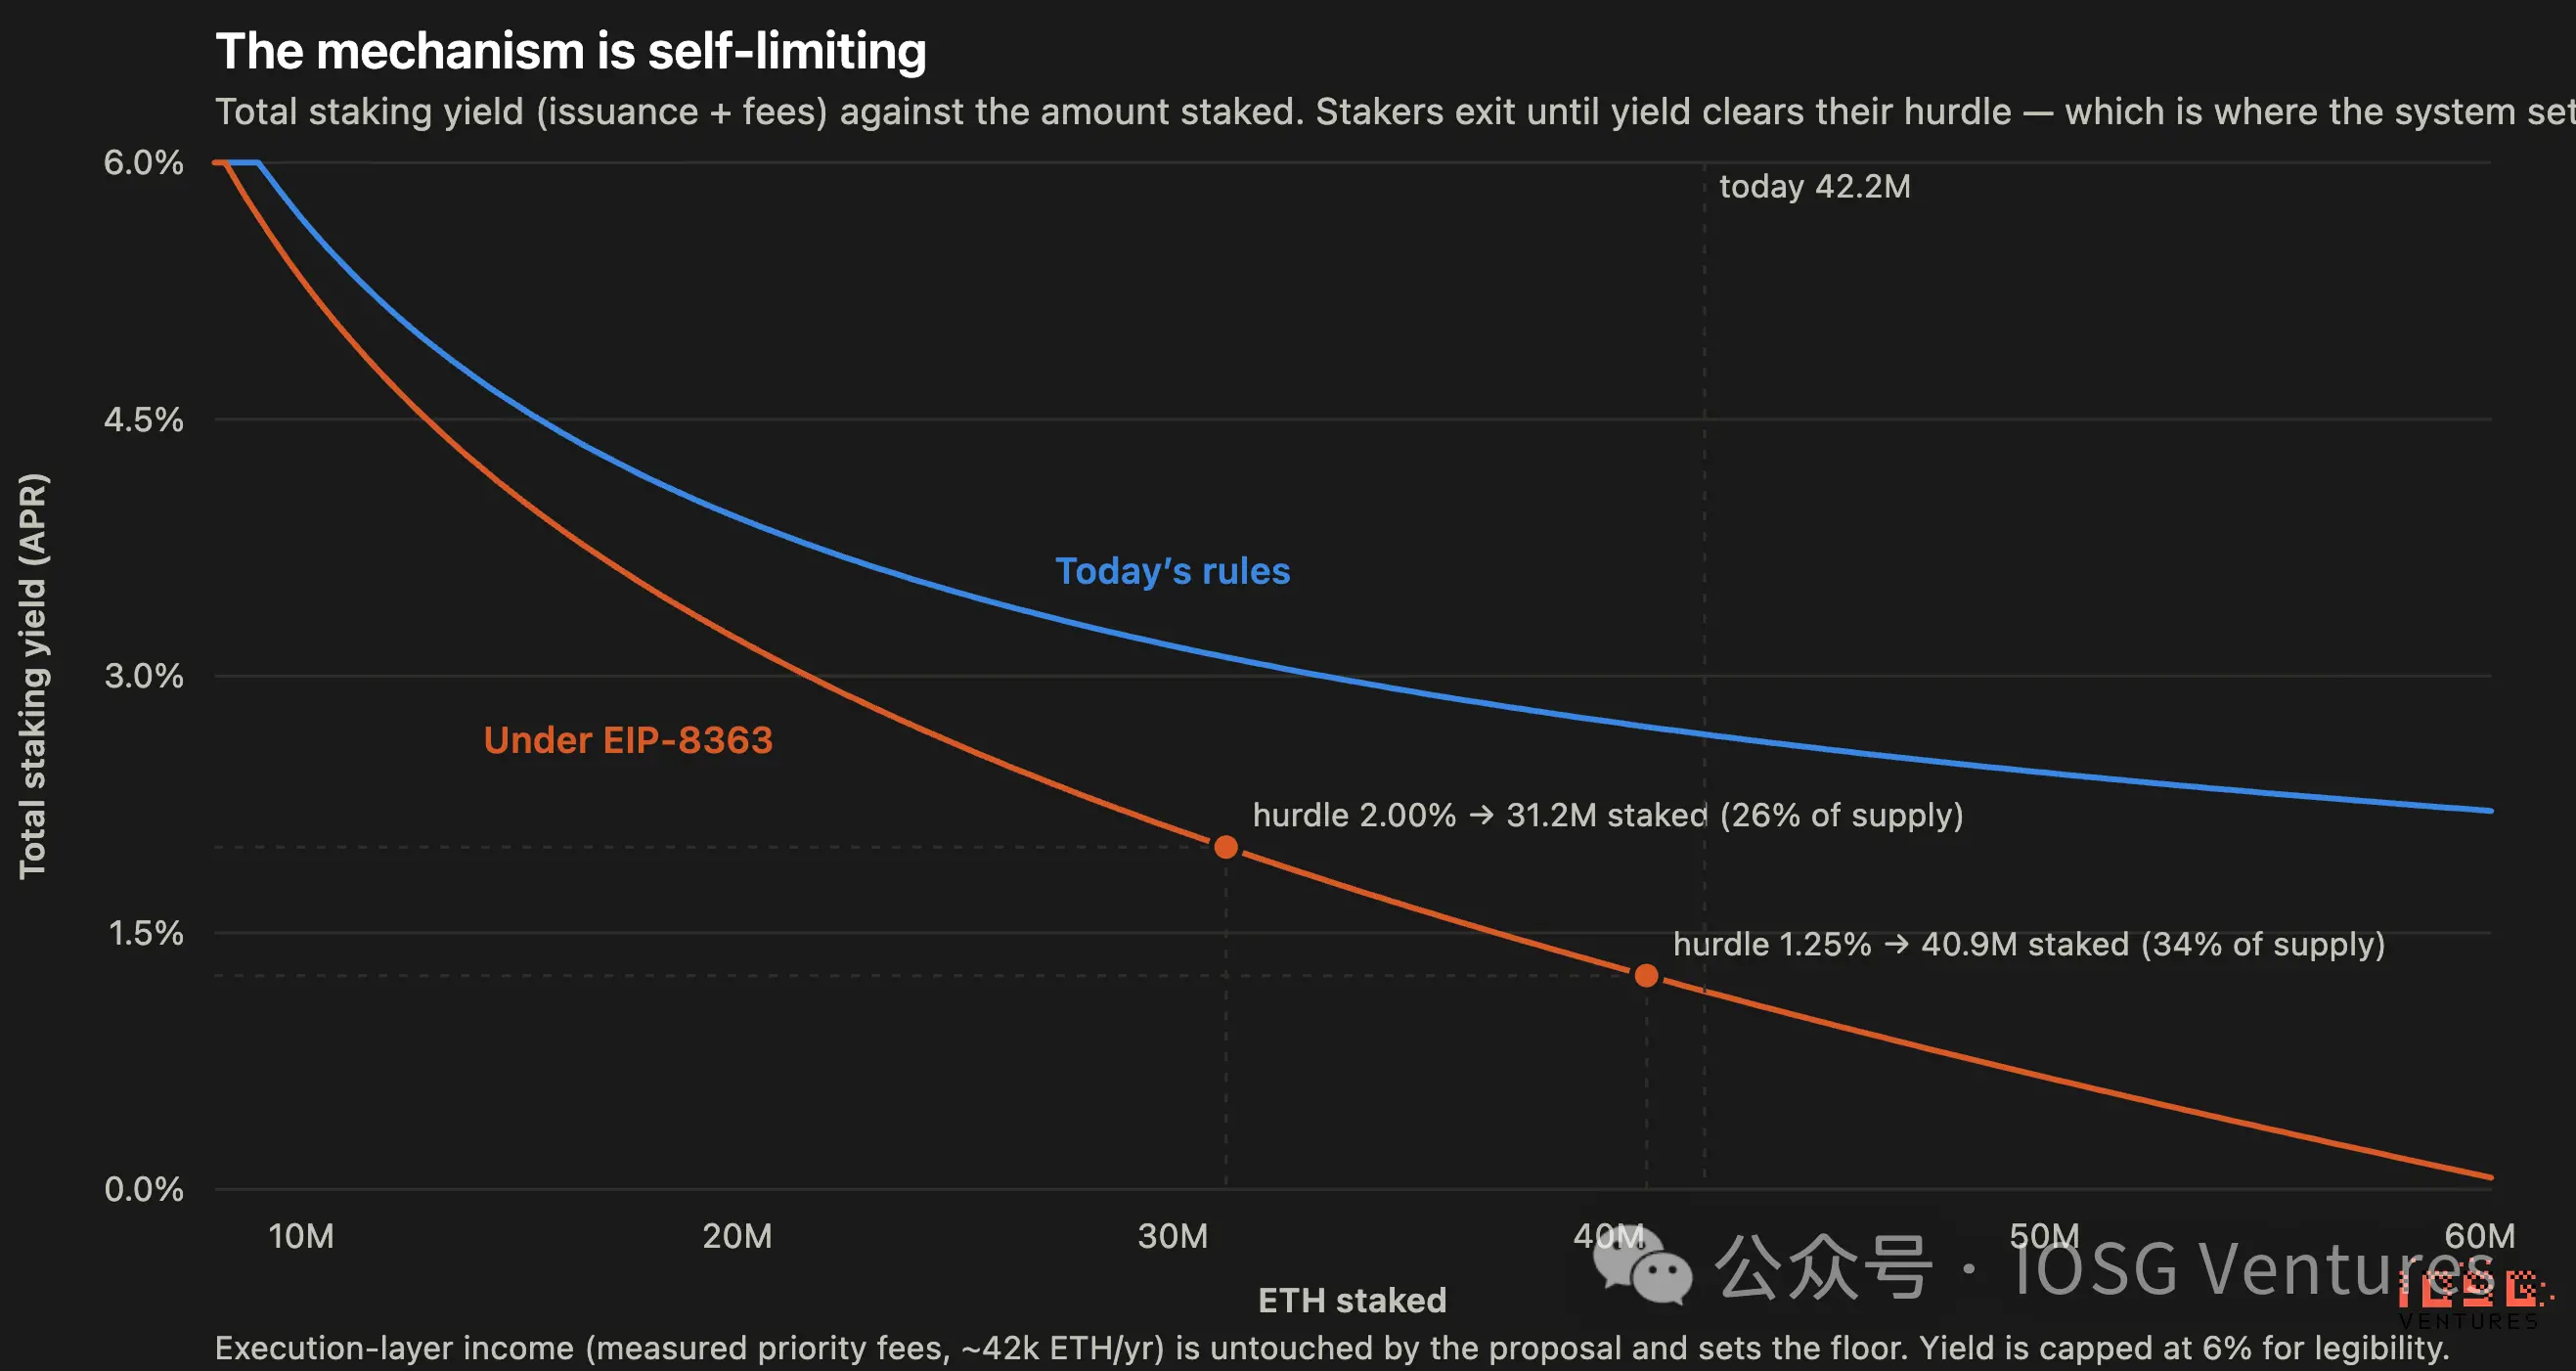
▲ 현행 규칙과 EIP-8363 하의 스테이킹 총수익률과 스테이킹 ETH량 간의 관계. EIP-8363 곡선은 3,120만 개의 스테이킹량에서 2% 문턱과 교차하며, 4,090만 개에서 1.25% 문턱과 교차.
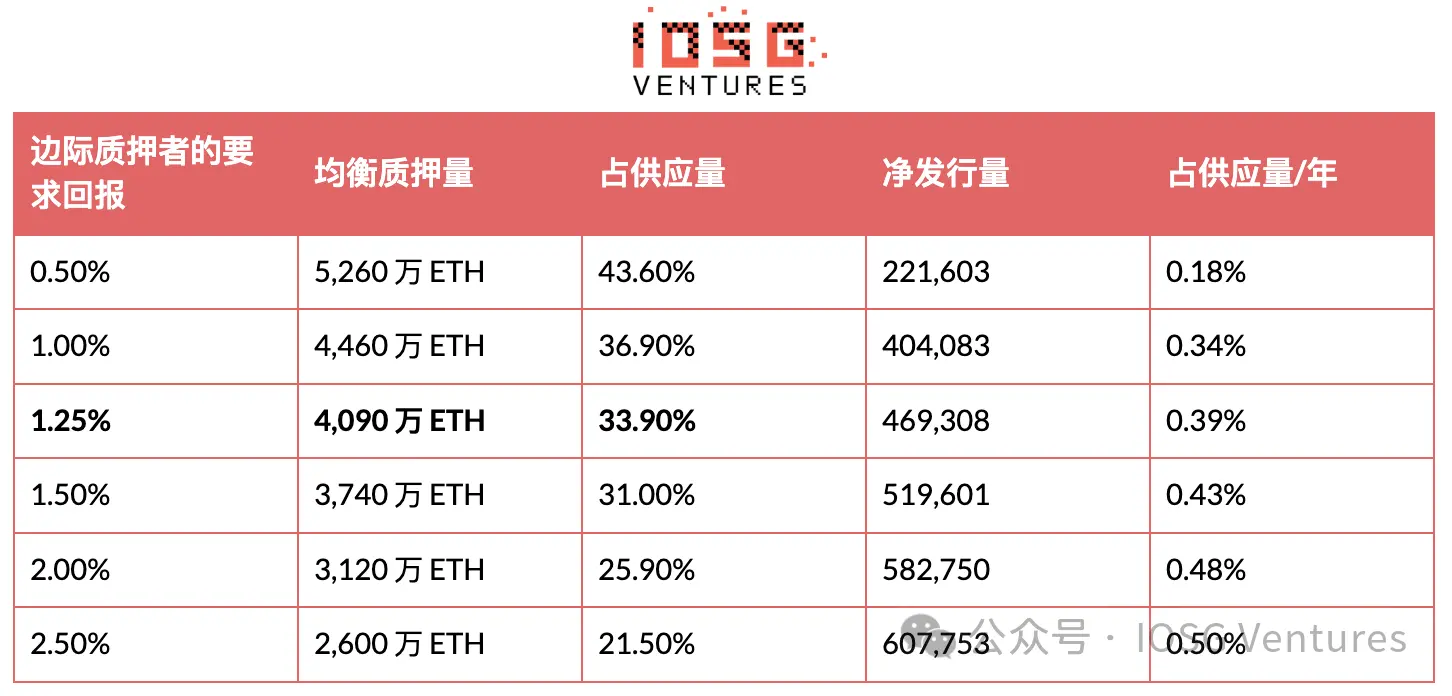
논쟁 중 가장 크게 회자된 두 가지 주장을 기준으로 표를 읽으면 다음과 같습니다:
- "발행량이 제로가 된다." 이는 한계 스테이커가 약 0.5%의 수익률을 받고 작업할 의사가 있을 때만 성립합니다. 합리적인 요구 수익률 하에서 ETH는 여전히 연간 0.3–0.5%의 인플레이션 상태입니다. 지지자들이 과장했습니다.
- "스테이킹이 붕괴된다." 2% 문턱 하에서 스테이킹 비율은 26%에서 안정됩니다: 오늘날의 35%보다 낮지만, 전반적으로 2024년도 수준의 대략과 일치합니다. 비판자들 역시 과장했습니다.
이 메커니즘은 설계 단계부터 자기 제한(Self-limiting) 구조를 갖추었습니다. 이는 해당 설계의 가장 흥미로운 특성이자, 가장 적게 논의된 지점입니다.
오. 스테이킹 수익률이 ETH 가격을 설명할 수 있는가?
"문제의 이면에 있는 문제"부터 처리한다
스테이킹 비율과 수익률은 상관관계가 있습니까? 예: 완전 상관관계이며, 이는 정의에 의해 결정된 것이지 관측을 통해 도출된 것이 아닙니다. 이 지점은 반드시 명확히 짚고 넘어가야 합니다. 데이터가 무엇을 설명할 수 있고 설명할 수 없는지를 좌우하기 때문입니다.
프로토콜이 지급하는 보상 풀은 스테이킹 잔고의 제곱근에 비례하여 확장되므로, ETH 1개당 수익률은 폐쇄해(Closed-form solution)를 가집니다:
issuance(S) = 940.9 · √(S/32) ETH/년 APR(S) = issuance(S)/S = 166.28 / √S
스테이킹량이 많아질수록 동일한 풀을 더 많은 코인이 분담하게 됩니다. 스테이킹 비율과 발행 수익률 간의 상관은 구조적으로 −1입니다. 이 둘을 함께 시각화하는 것은 항등식을 그리는 것과 같습니다.
유일한 자유 변수는 공표 수익률과 공식치 간의 차이인 수수료 수익입니다. 2022년 당시 약 1.34%p였으나, 현재는 0.10%p입니다.
상관관계 자체
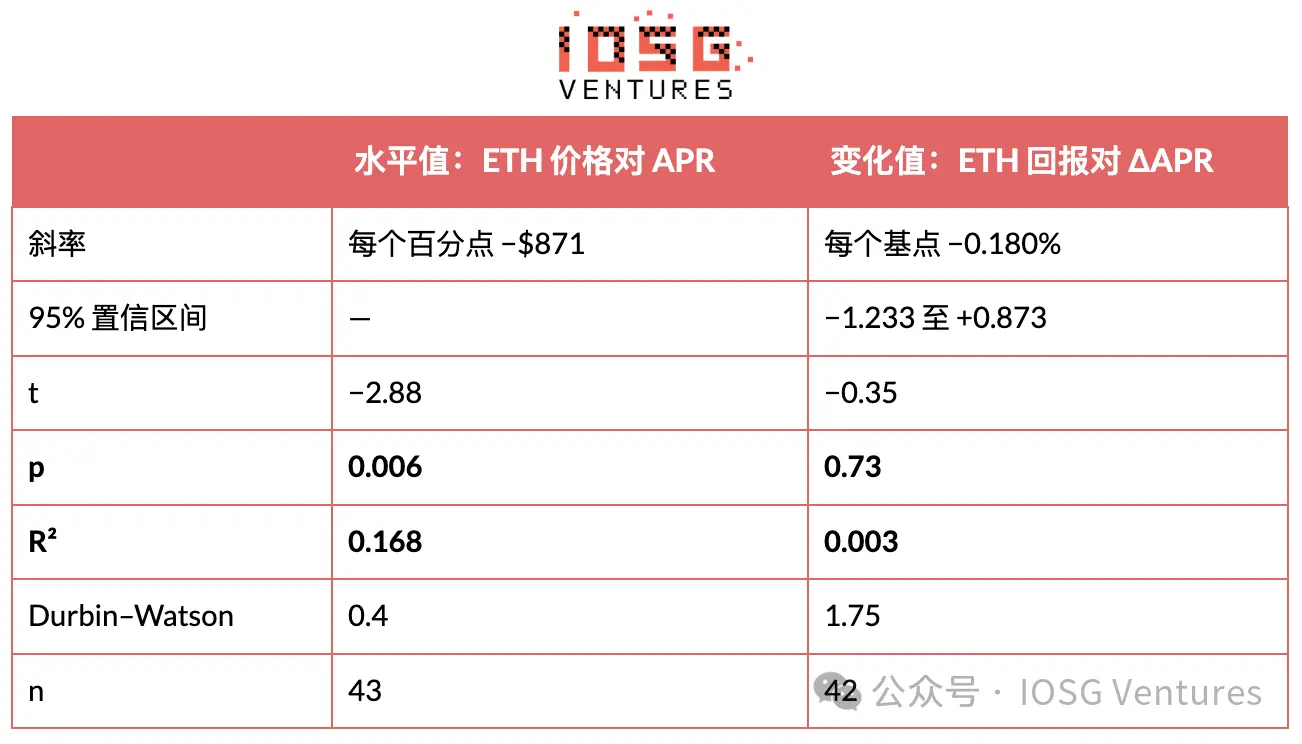
답변: 상관관계는 존재하지 않습니다. 43개월 구간, 2023년 1월 → 2026년 7월.(8월 24일자 데이터 갱신 시 해당 항목은 재계산하지 않았습니다; 창(Window)은 2026년 7월에 종료되며, 이후의 가격 변동은 해당 결과에 영향을 미치지 않습니다.)
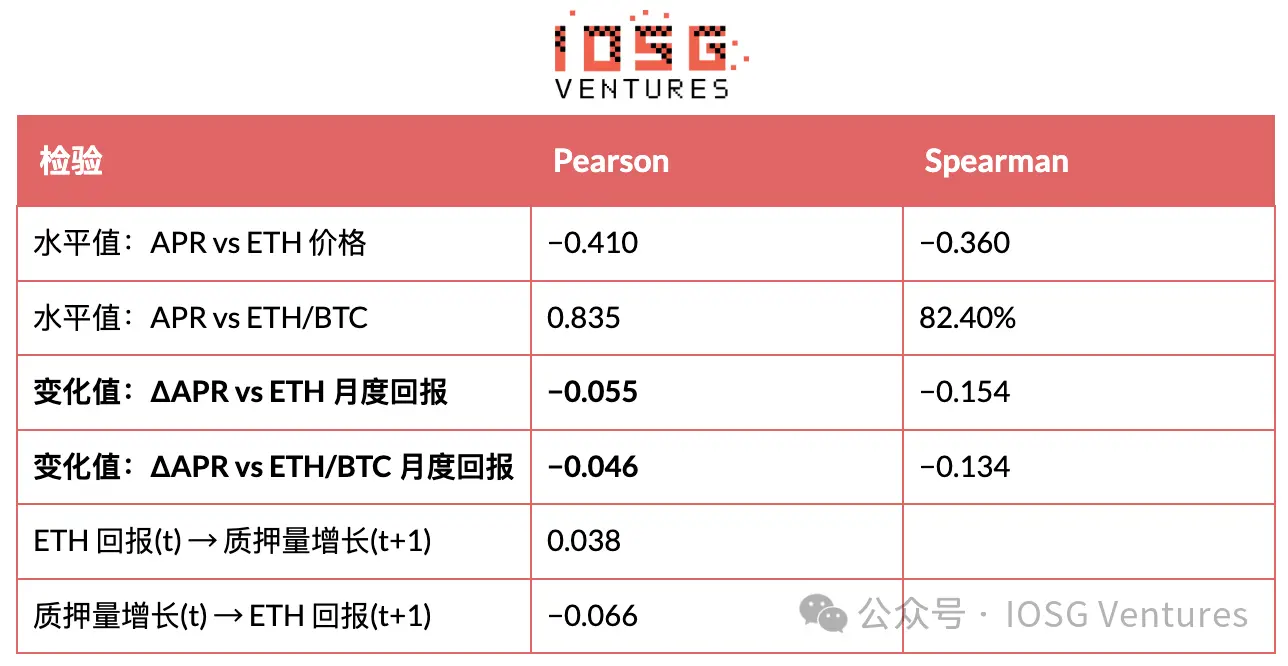
회귀 결과
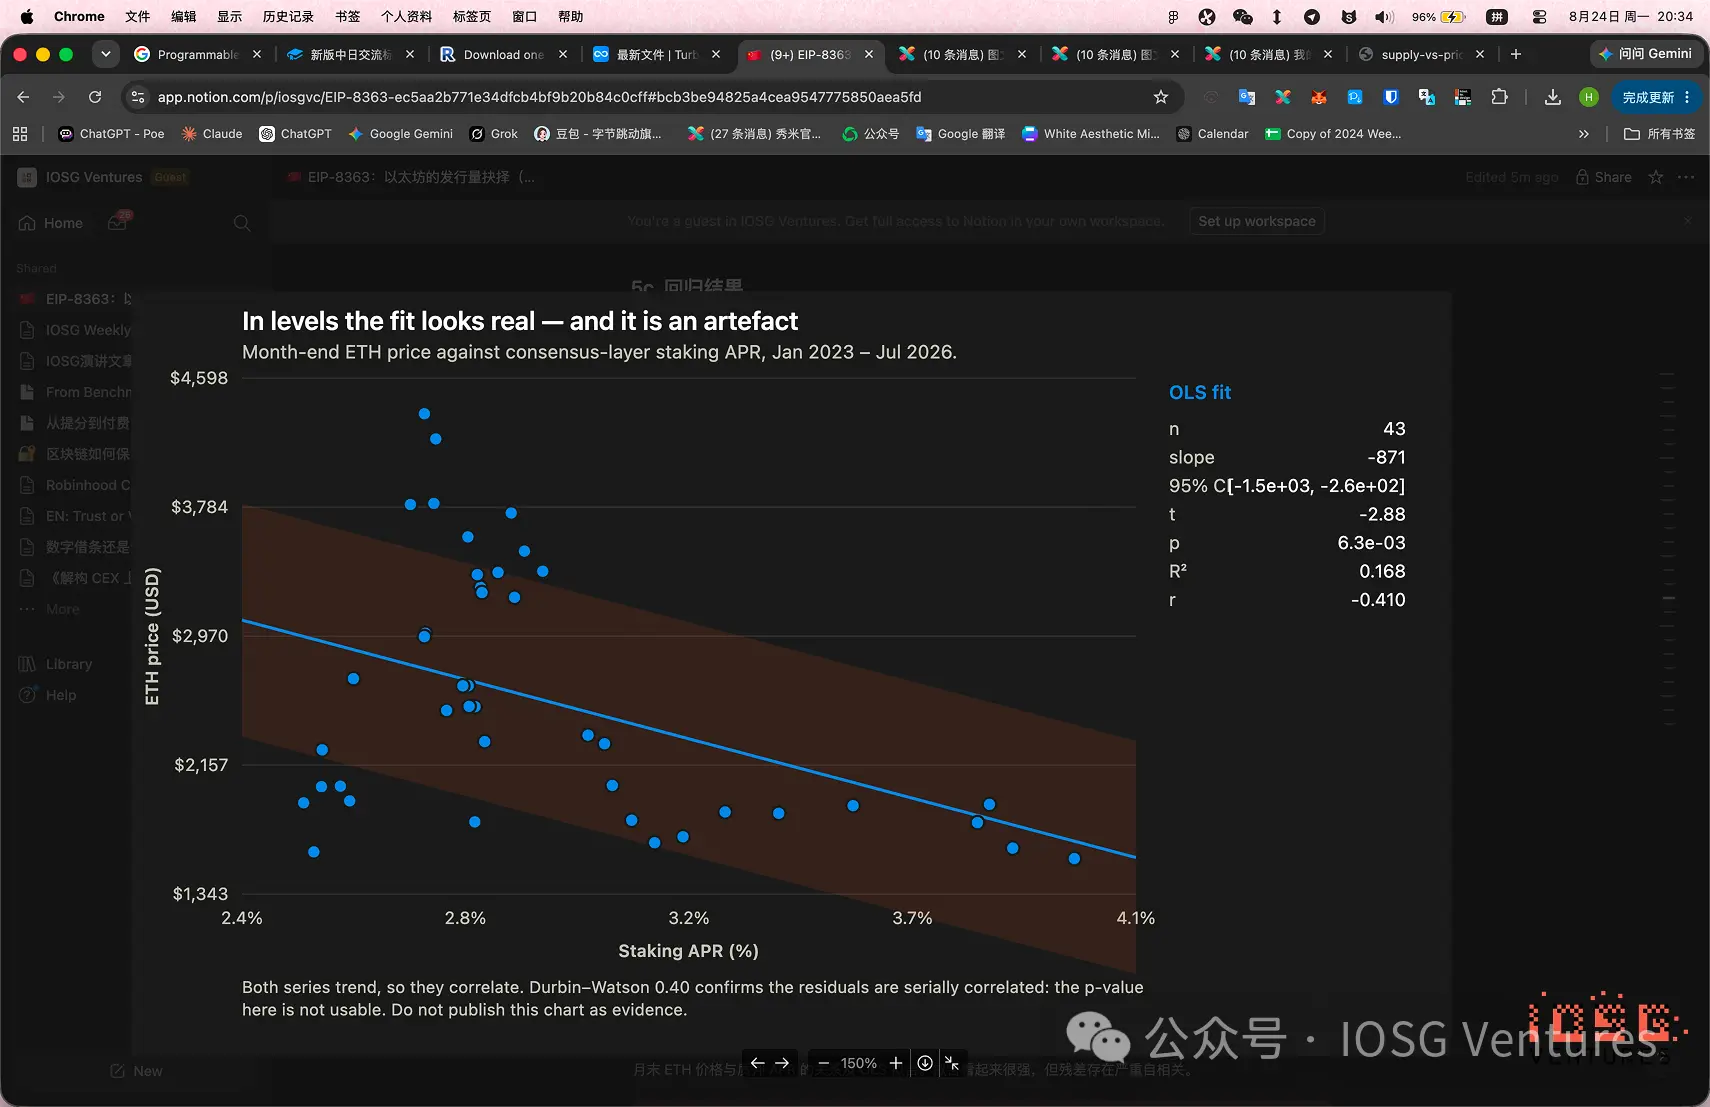
▲ 월말 ETH 가격과 스테이킹 APR 간의 관계 및 OLS 적합. 적합 곡선이 강해 보이지만 잔차는 심한 자기상관(Autocorrelation)을 보입니다.
이 회귀 분석은 p = 0.006에서 '유의미'해 보이지만 — 이는 의미가 없습니다. Durbin-Watson 통계량이 0.40으로 나타난 점은 잔차에 심한 시계열 상관관계가 있음을 의미하며, 이는 두 추세 시계열 간伪回归(Spurious Regression)의 교과서적 특징입니다. 두 변수 모두 추세를 포함하므로 상관관계가 나타날 수밖에 없으며, 표준오차가 과소평가되어 p값은 무의미합니다. 이 그래프를 증거가 아닌 경고를 위해 보존합니다.
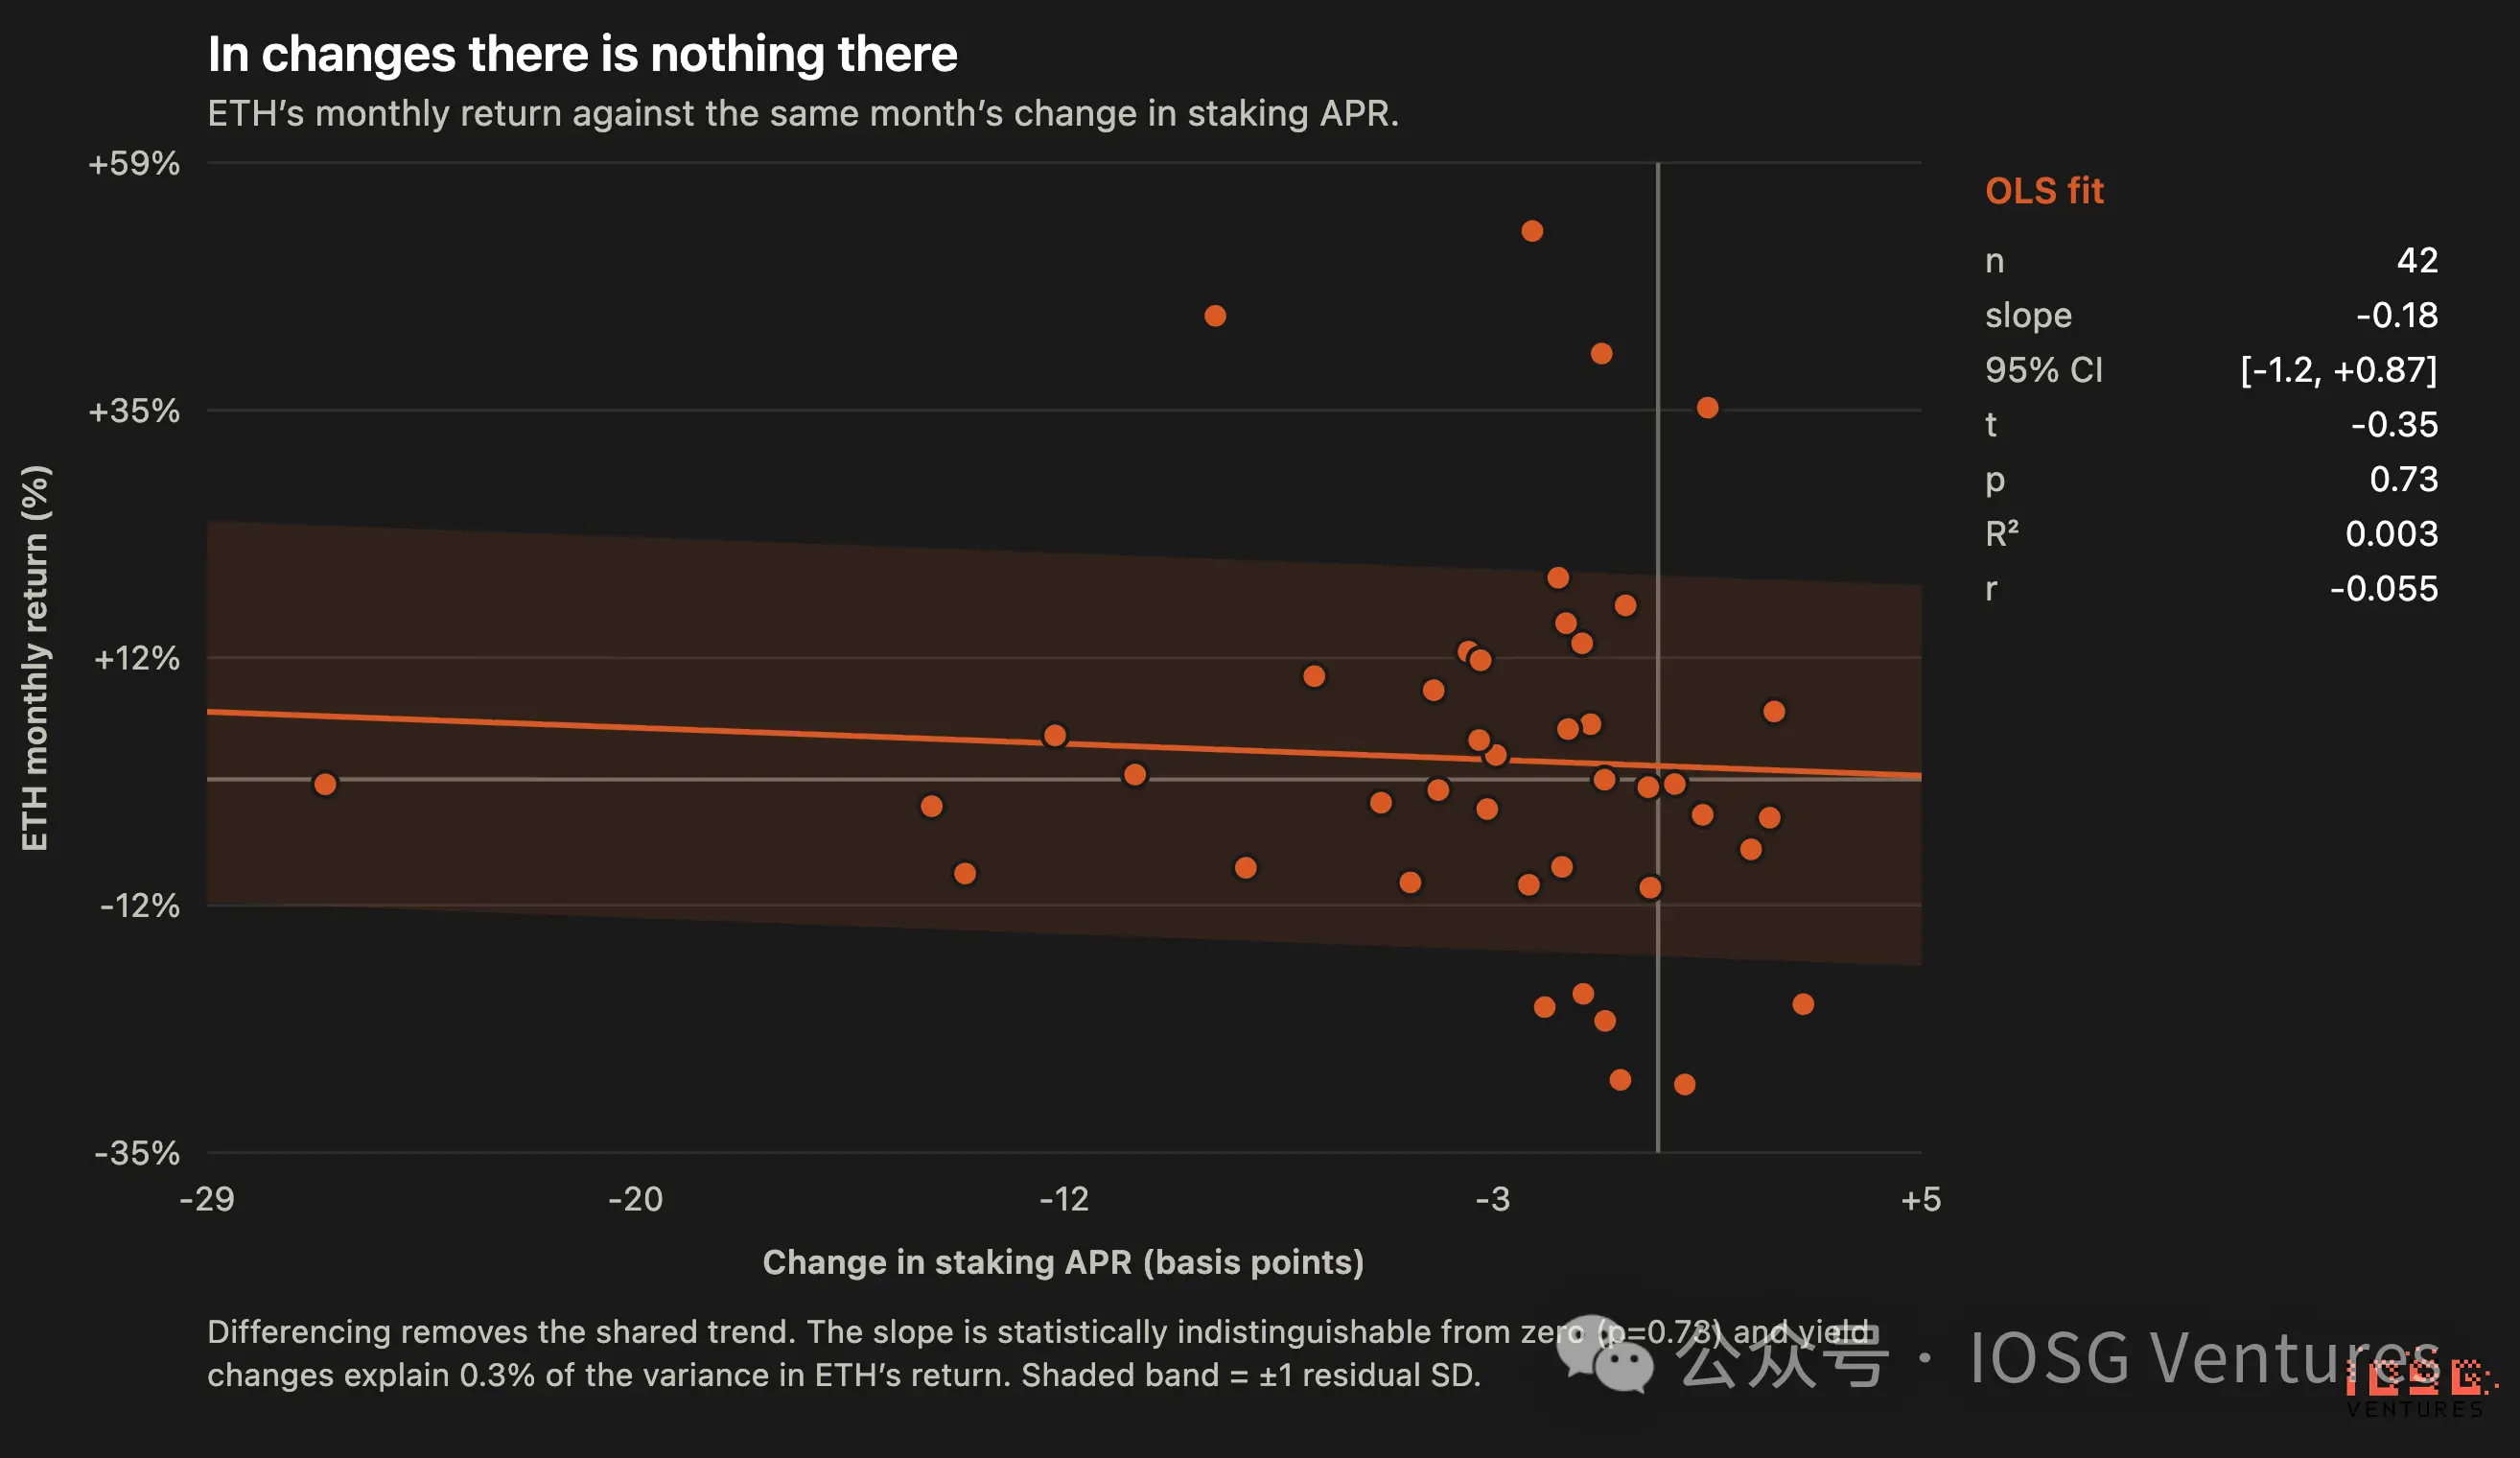
▲ 월간 수익률과 당월 스테이킹 APR 변화의 산점도, OLS 적합선은 거의 수평이며 잔차 밴드가 매우 넓음.
차분(Difference)을 적용해 추세를 제거하면 관계는 사라집니다: p = 0.73, R² = 0.003. Durbin-Watson 통계량은 1.75로 이 설정이 깨끗함을 나타냅니다. 95% 신뢰구간은 두 방향 모두 여유롭게 0을 가로지릅니다 — 데이터는 심지어 효과의 부호(sign)조차 확정하지 못하며, 크기에言及할 여지는 턱없이 부족합니다.
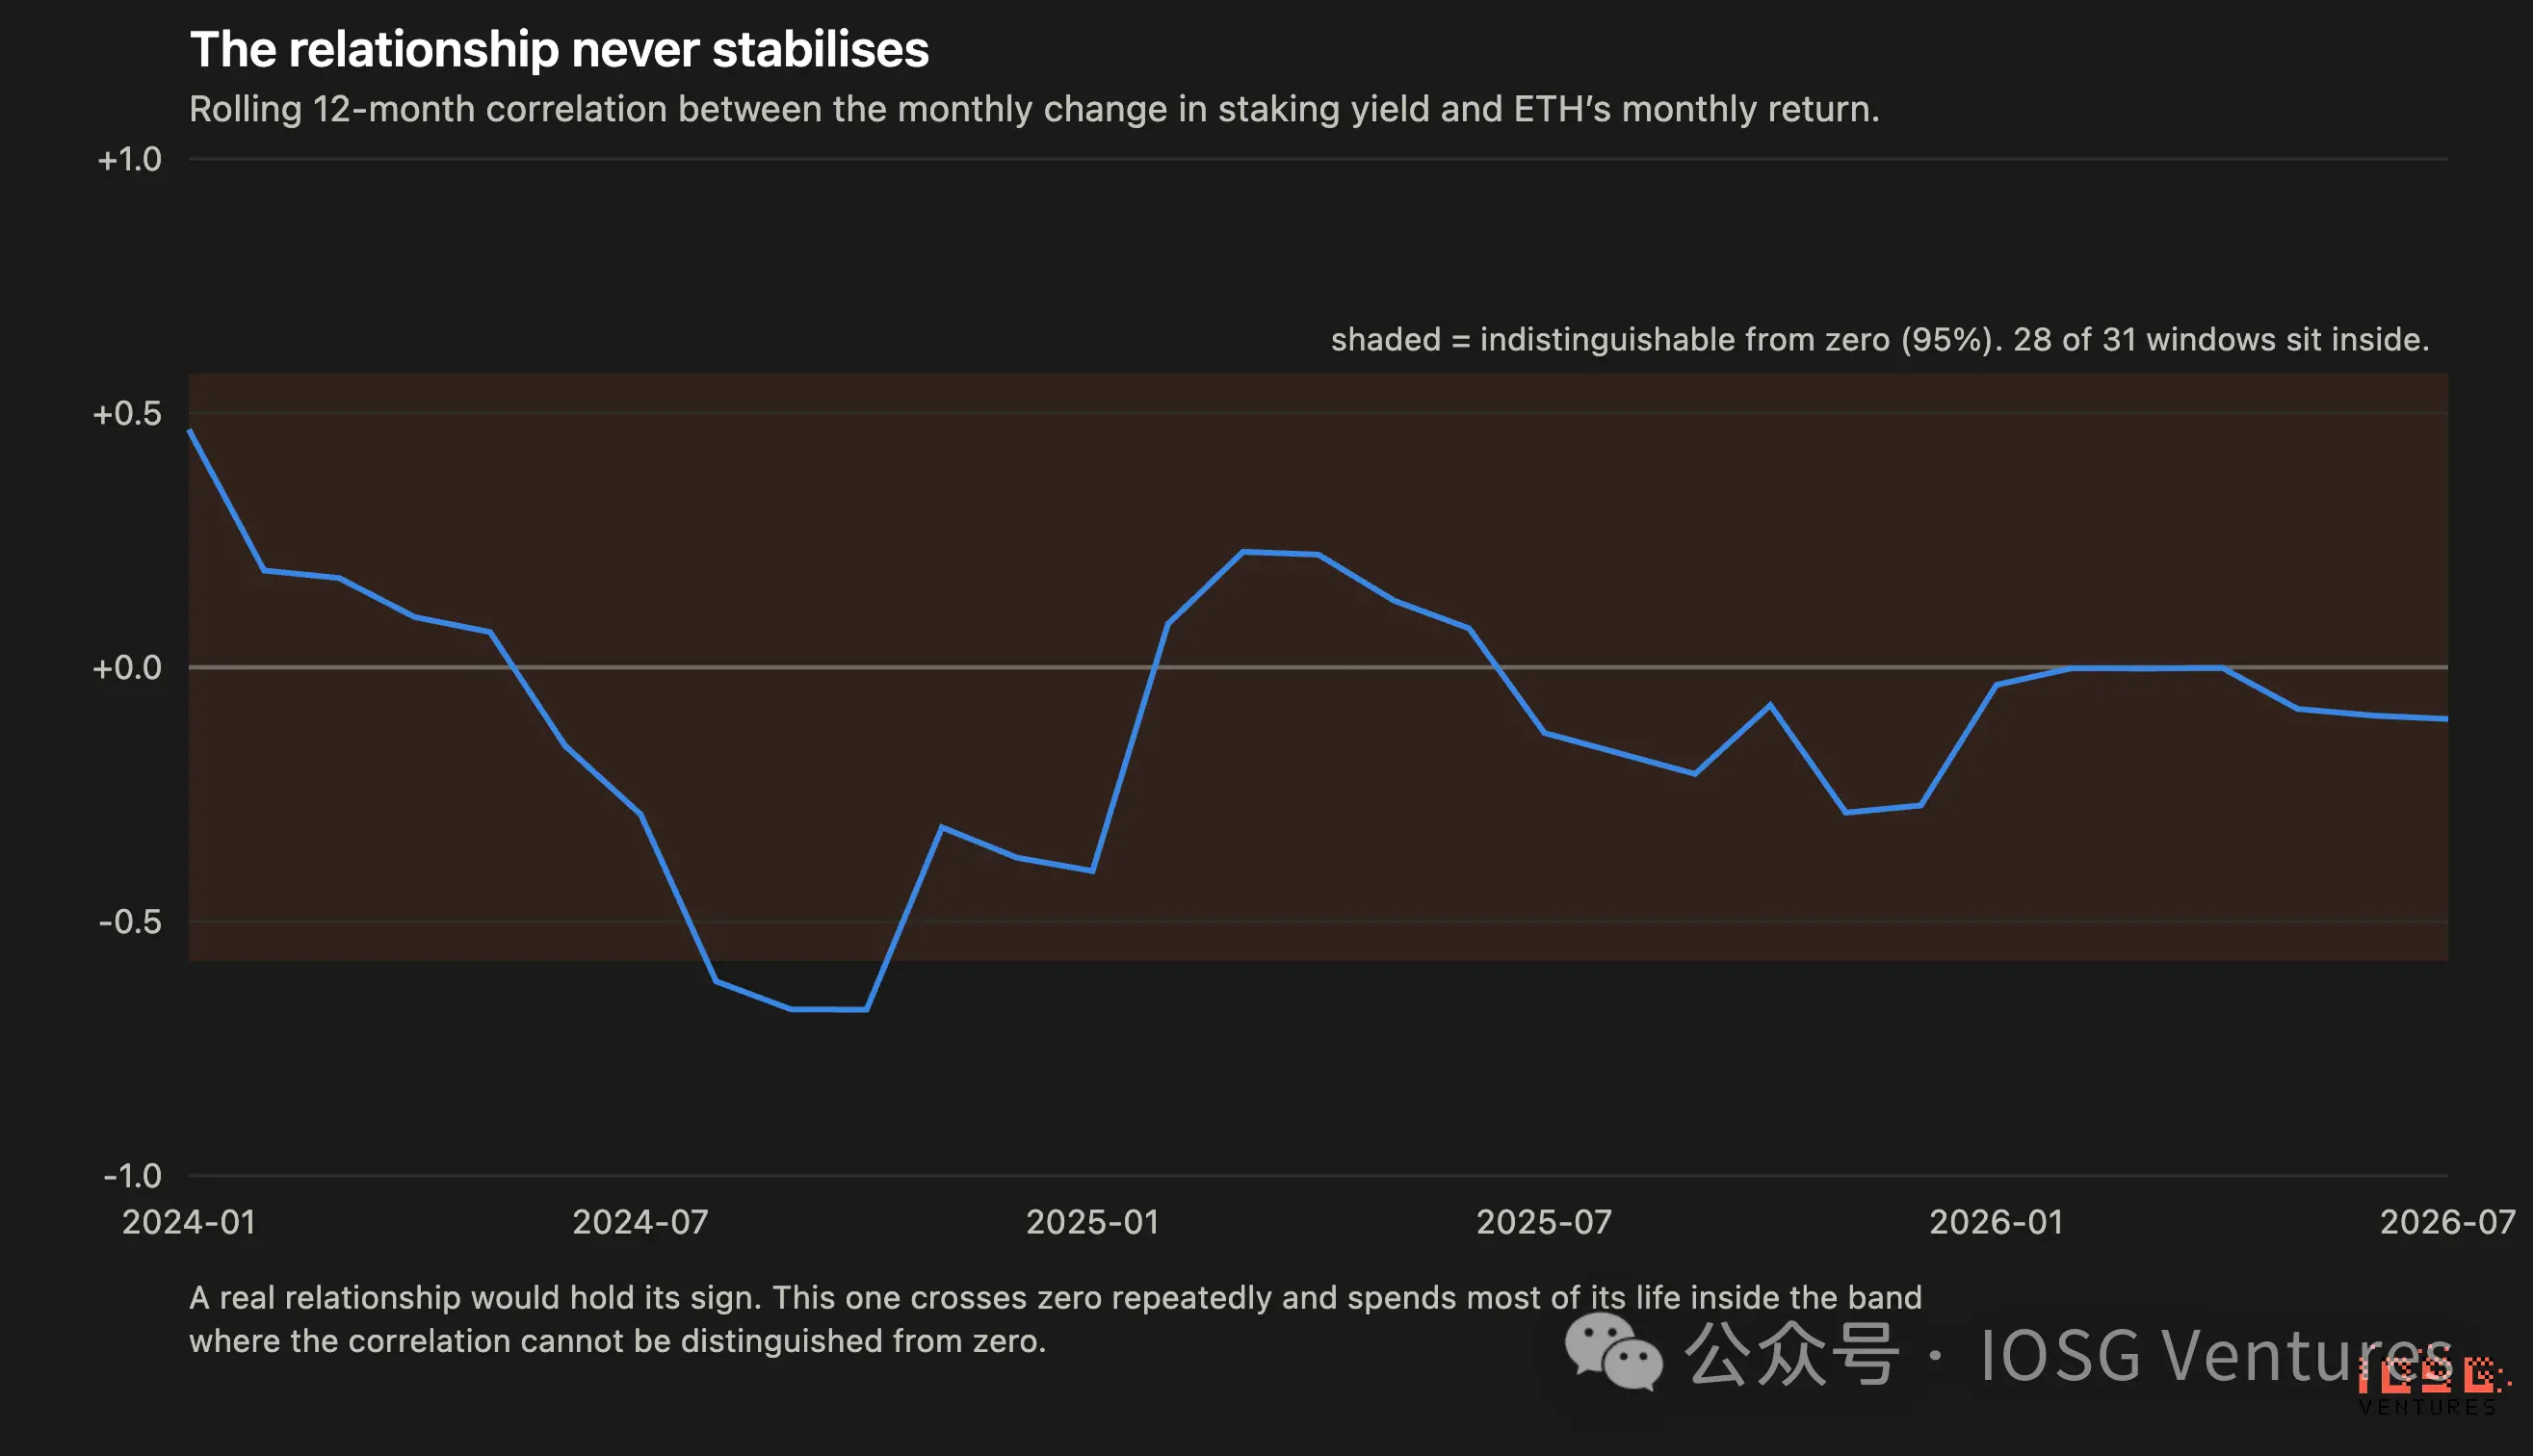
▲ 스테이킹 수익률 변화와 ETH 수익률 간의 12개월 롤링 상관관계, 0을 중심으로 등락하며 대부분의 시간이 0과 구분 불가능한 구간 내에 머무름.
게다가 이는 소음이 가득한 평균 속에 묻힌 안정적인 관계도 않습니다 — 롤링 상관은 0선을 반복적으로 가로지르며, 압도적 다수 시간이 0과 식별 불가능한 구간 내에 머뭅니다.
2023년 1월부터 2026년 7월까지 ETH의 스테이킹 수익률은 3.98%에서 2.50%로 하락했으며, ETH/BTC는 57% 하락했습니다. 동일한 창 기간 내 스테이킹 수익률 변화와 ETH 수익률 간 월간 상관은 −0.05입니다. 수익률은 언제나 그곳에 있었습니다.
이는 가격을 방어하지 않았으며, 수익률 압박이 하락을 야기하기도 않았습니다. 현존 보상 곡선이 자연스럽게 가져온 37%의 수익률 삭감조차 검출 가능한 가격 효과를 낳지 못했다면, '한 번 더 깎아야 효과가 있다'고 주장하는 자에게 입증 책임(Evidential burden)이 돌아갑니다.
주의 사항: 스테이킹 시퀀스는 온체인 트래픽을 기반으로 재구성되었으며 공표 데이터 대비 약 5% 높은 편입니다. 방향과 형태는 신뢰할 수 있으나 절대치 수준은 부정확합니다.
공급 증가율 역시 설명하지 못한다
수익률이 가격에 영향을 미치지 않는다면, 해당 제안이 실제로 변경하는 공급량 수치로는 어떻습니까? 동일한 검증과 동일한 창을 사용해 수익률 대신 순 공급 증가율을 넣어보았습니다.
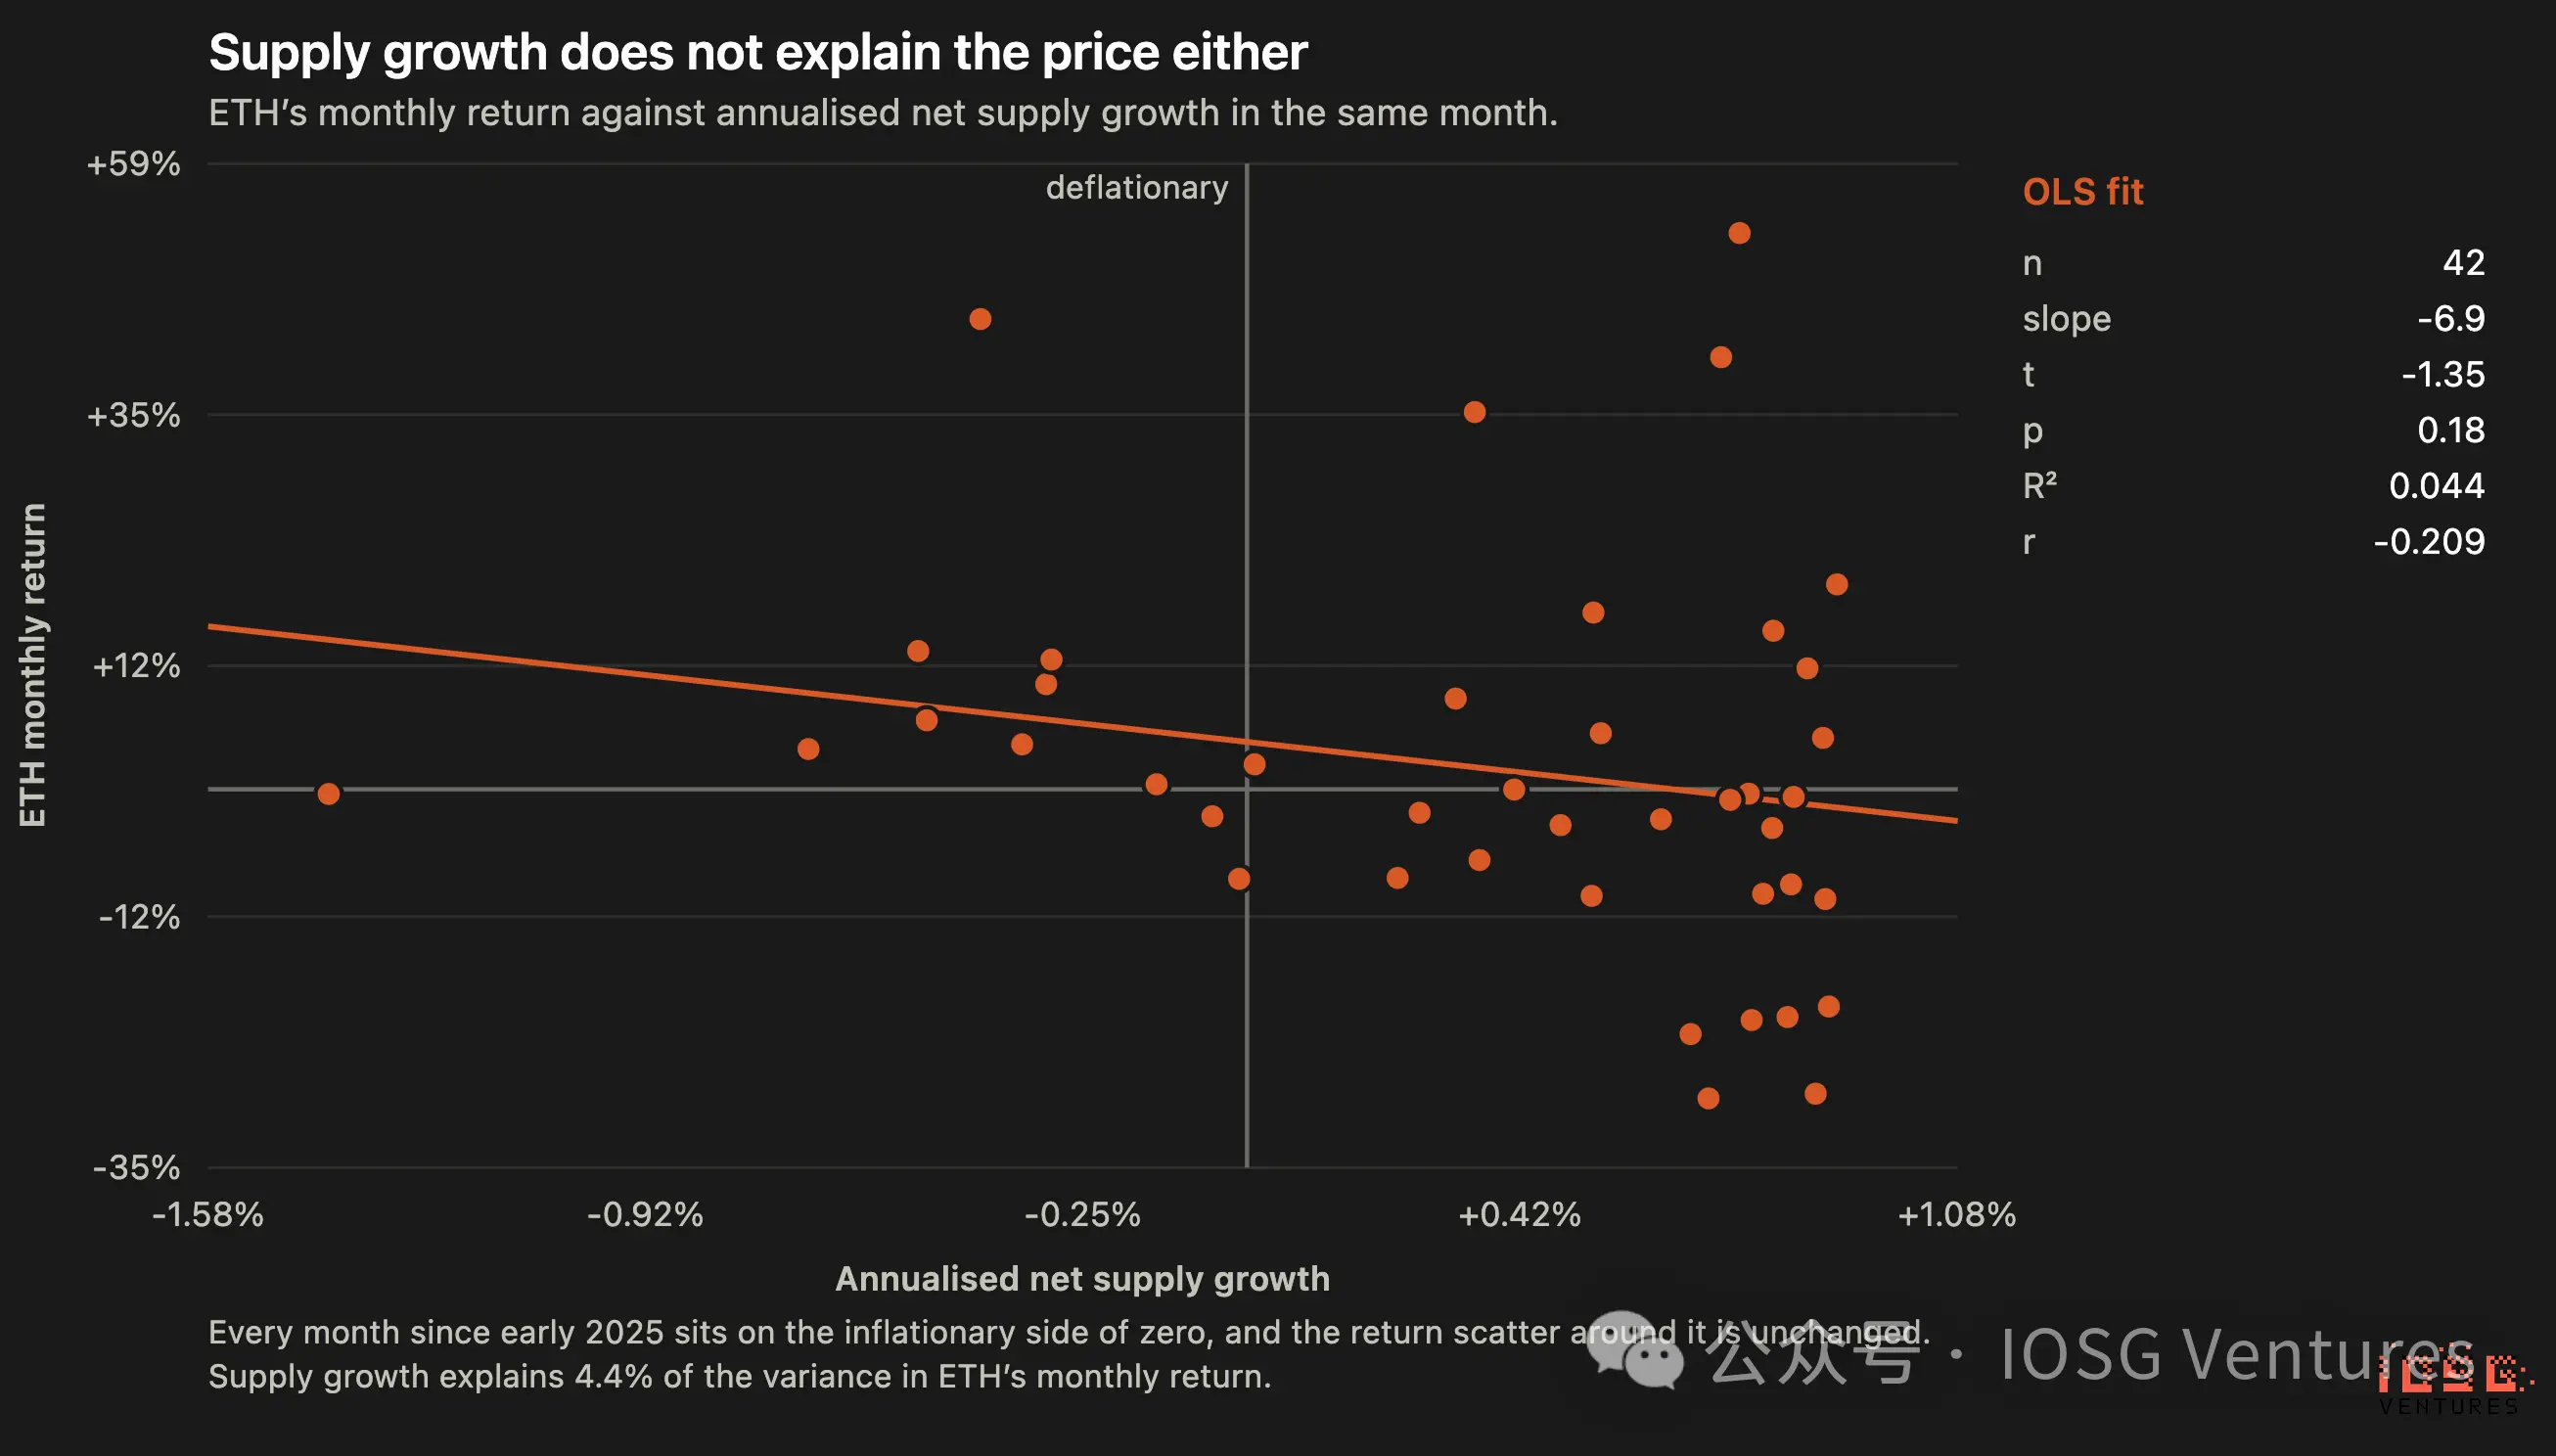
▲ ETH 월간 수익률과 연간화된 순 공급 증가율 간의 관계. 적합선은 하향 기울지만 산점이 매우 분산되어 관계가 유의미하지 않음.
기울기 −6.9(연간 공급 증가율이 1%p 높을 때마다 월간 수익률은 6.9%p 낮아짐), p = 0.18, R² = 0.044, Durbin-Watson 1.82. 기울기의 95% 신뢰구간은 −17.1 에서 +3.4 사이.
결과를 솔직하게 해석해야 합니다. 이 결과는 양쪽을 모두 잘라내기 때문입니다. 이 관계는 통계적으로 유의미하지 않으며 신뢰구간이 0을 횡단하므로, '공급 증가율 삭감이 가격을 견인한다'는 증거로 사용할 수 없습니다. 하지만 수익률 관계보다 약 15배 강력하며(R² 4.4% 대 0.3%), 부호 또한 이론적 예측과 일치합니다. 만약 두 변수 중 하나가 경계(Marginal)에서 작용한다면, 데이터가 말하는 것은 수익률이 아닌 공급입니다 — 그리고 이것이 바로 EIP-8363이 시도하는 거래의 핵심입니다.
육. 체인상 경제의 ETH 수익 의존도는 얼마나 깊은가?
유동성 스테이킹(Liquid Staking)
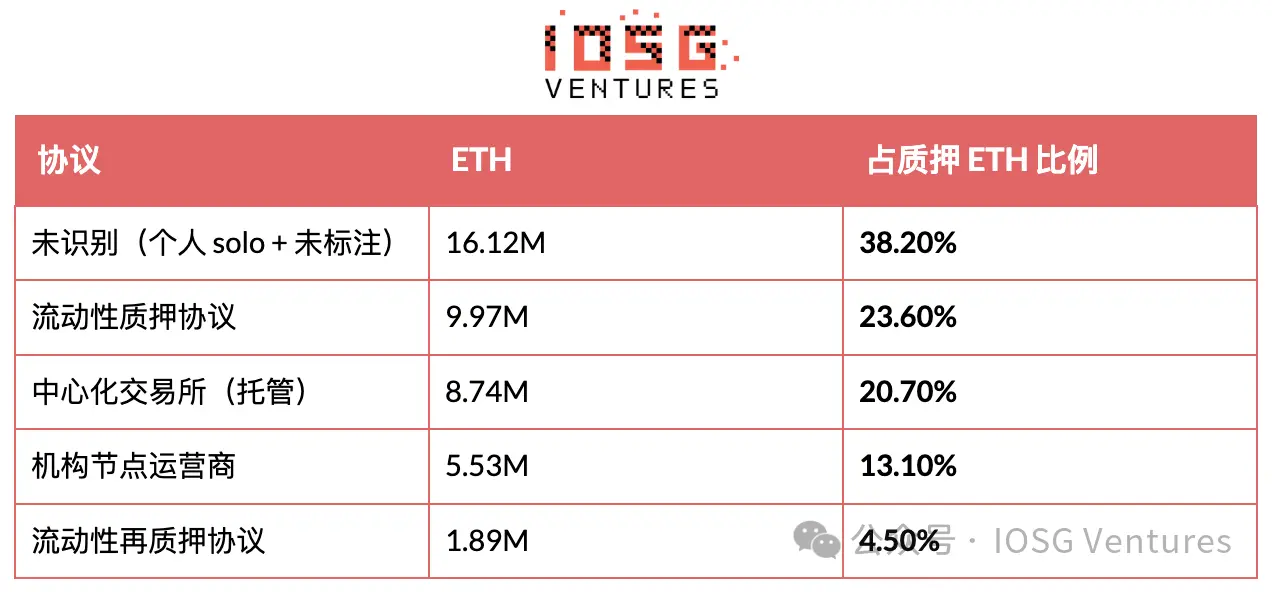
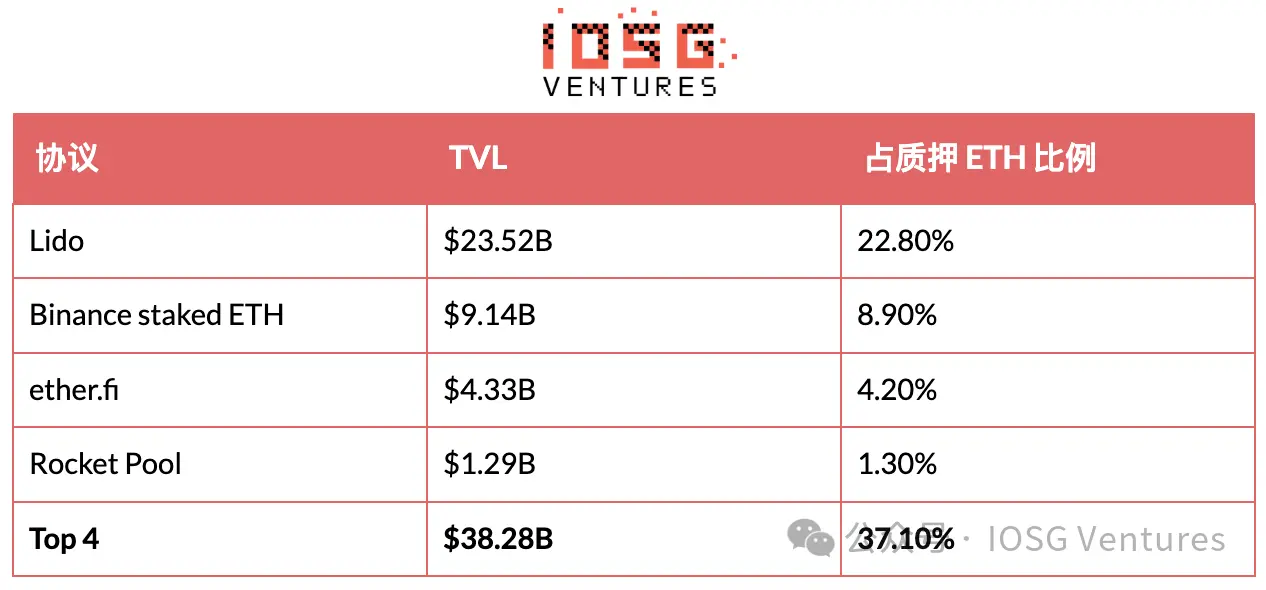
Lido 단독으로 전체 이더리움 $48.5B DeFi TVL의 48%에 해당합니다. 어떤 'DeFi는 괜찮다'는 주장이라도 이 수치를 견뎌내야만 유효할 것입니다.
수익이 삭감되는 것은 각각에게 무엇을 의미하는가?
유동성 스테이킹: 수익 손상. Lido는 연간 약 $602M의 스테이킹 보상을 취급하며 10%의 수수료를 징수합니다(연 약 $60M). 이번 발행량 58.6% 삭감은 매년 633k ETH 상당의 보상 감소로 이어지며, Lido의 22.8% 점유율을 고려할 때 수수료 수익이 연간 약 $35M 감소합니다: 이는 해당 부문 소득의 절반에 가까운 금액입니다. Lido에게는 상당하지만 이더리움 전체 규모로 보면 미미한 수준입니다. 또한 수익률 변동을 불문하고, ETH 익스포져가 필요한 대출자에게 wstETH는 여전히 WETH를 압도하며 담보로서의 기능은 그대로 유지됩니다.
LST를 담보로 활용한 차환(Borrowing) — 진정한 의존 지점
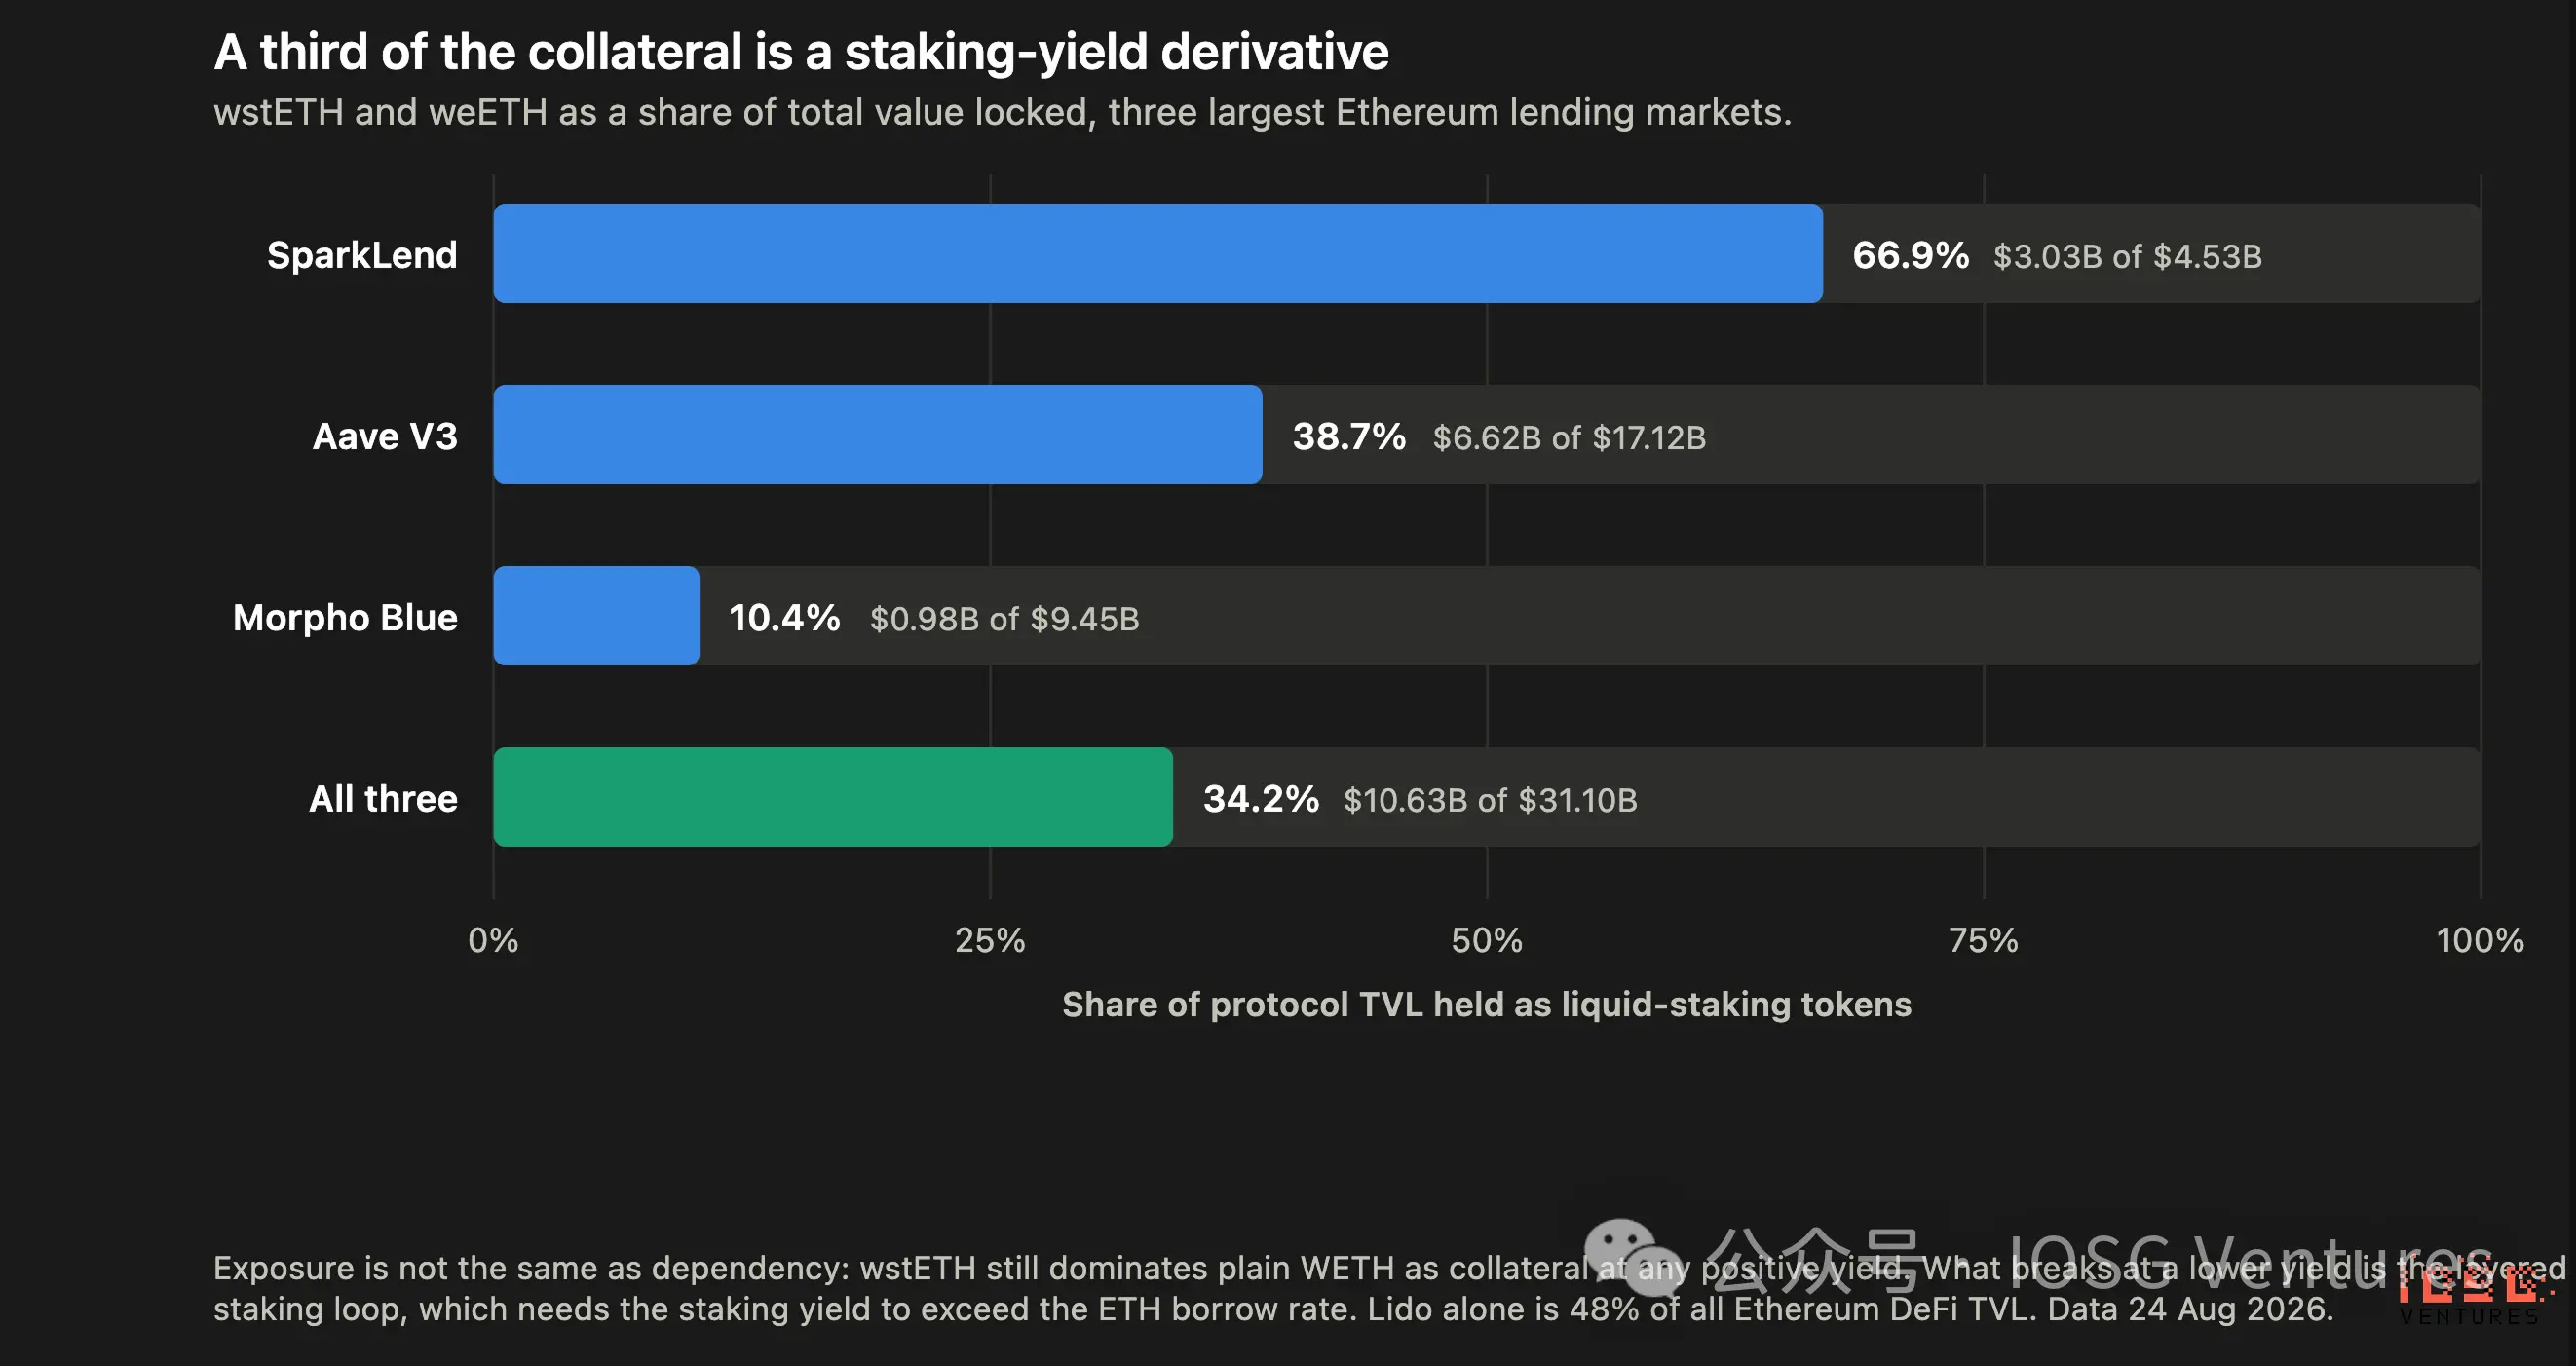
▲ 유동성 스테이킹 토큰의 TVL 대비 비율: SparkLend 66.9%, Aave V3 38.7%, Morpho Blue 10.4%, 세 기관 합계 34.2%.
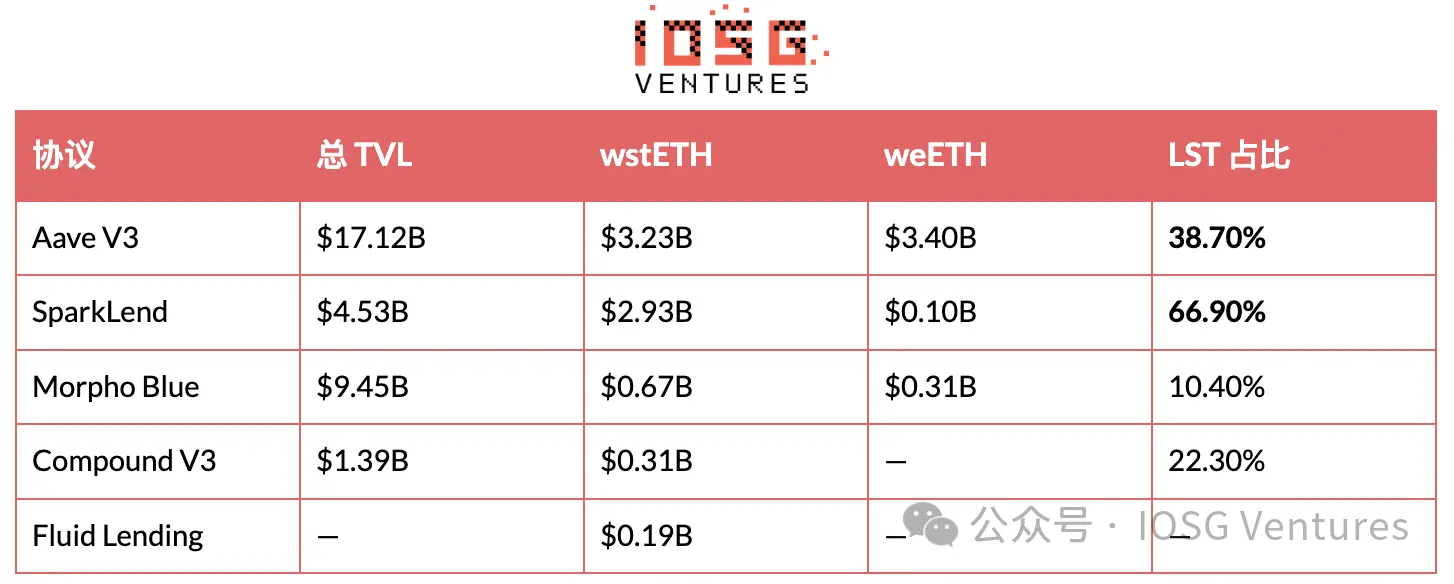
이더리움 주요 3대 대출 시장에서 $311.0억의 담보 가운데 $106.3억(34.2%)이 스테이킹 수익 파생 상품입니다. SparkLend는 전형적인 단일 장애점(Single Point of Failure)입니다: 그중 3분의 2가 wstETH로 구성되어 있습니다.
ETF 채널, 정량화해 보기
가장 빈번하게 인용되는 반대 논리는 수익률 삭감이 기관 매수를 걷어낼 것이라는 것입니다. 스테이킹형 ETH ETF는 직접 수익률을 얻지 못하는 포트폴리오 구성자에게 수익률을 마케팅하기 때문입니다. 이 채널은 실제로 존재합니다. 다만 오늘날 규모는 매우 작습니다.
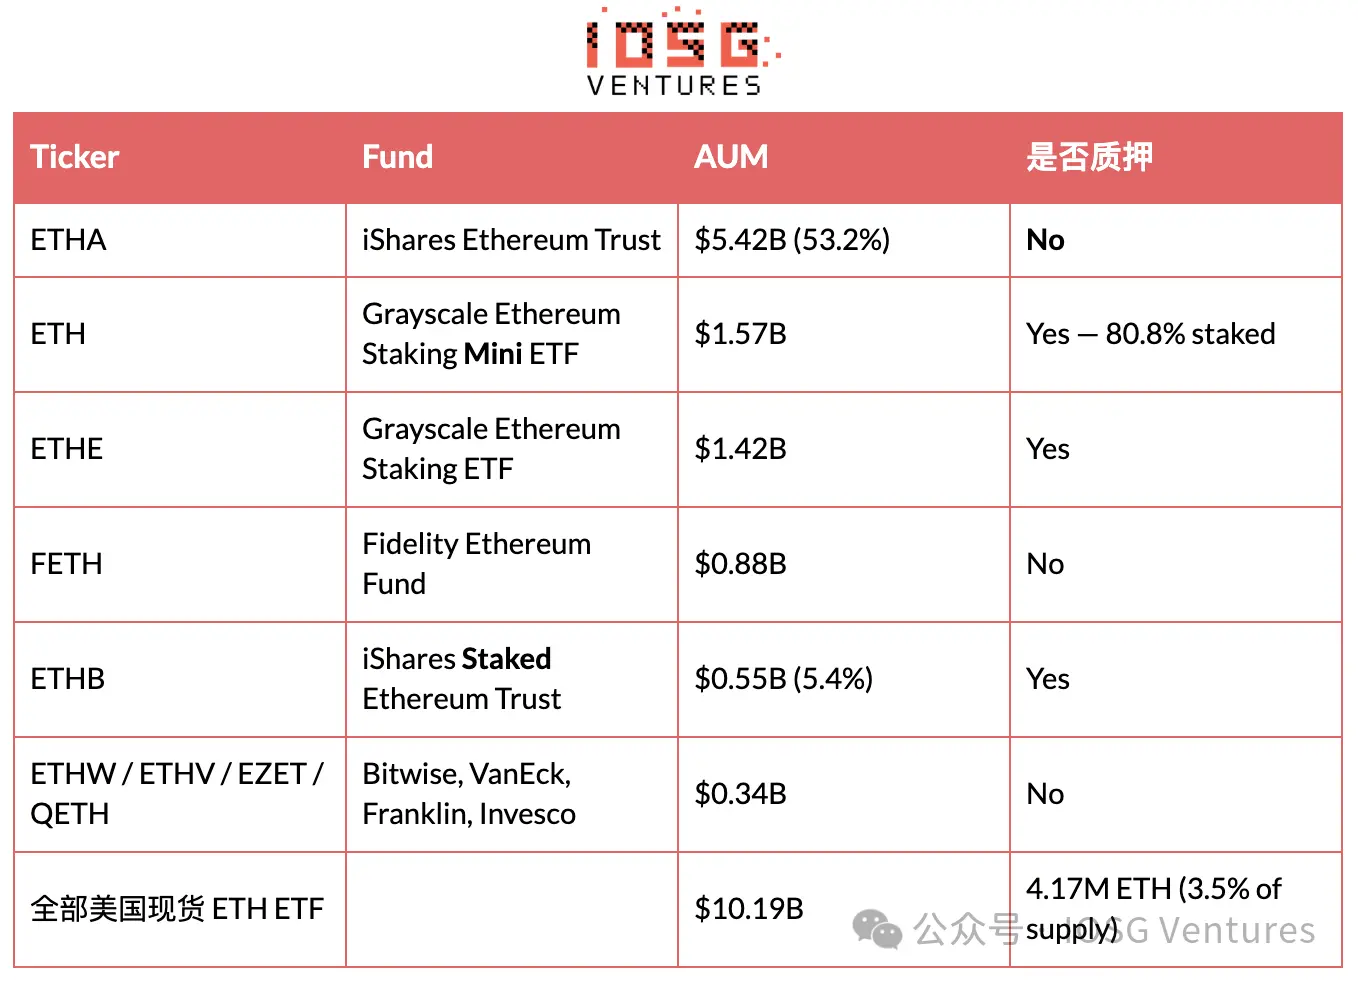
수익률을 명시적으로 메인 슬레이트로 내세운 제품은 ETF 자산의 5.4%, 전액 스테이킹된 ETH의 0.53%, ETH 총 공급량의 0.19%에 불과합니다. 블랙록의 비(非)스테이킹형 ETH 상품은 이 상품의 10배 규모입니다. 기관 자금이 ETH로 유입되게 만드는 요인이 무엇이든, 스테이킹 수익은 핵심 판촉 포인트가 아닙니다 — 자금 조성型(Type) 자금이 압도적으로 비스테이킹 익스포져를 구매하고 있습니다.
두 가지 요소 때문에 이 결론이 단정 짓기에는 이르습니다. 첫째, 스테이킹 ETF 카테고리는 아직 신생 시장이며 성장 중입니다: Bitwise와 Grayscale은 이미 솔라나를 위한 스테이킹 ETF를 준비 중이며, Grayscale은 하이퍼라이크에도 운용하고 있어 미래 리스크는 현재 AUM보다 클 수 있습니다. 둘째, 수익률 둔화는 기존 비스테이킹 ETF 자산이 스테이킹 비중으로 전환되는 속도를 늦출 가능성이 크지만, 이는 성장률(Level of Growth) 영향이지 자금 유출을 의미하지는 않습니다. 이 두 점은 수량급(Level of Magnitude)을 바꾸지 않습니다: 결국 이는 $0.5B 규모 집안이 연간 $1.55B 규모의 이익 이전을 놓고 다투는 상황입니다.
칠. 결론 및 전망: '보안 불안'이 '이익 재배분'과 충돌할 때
먼저 거대한 보안 서사를 걷어낸다.
우리는 인정해야 합니다. EIP-8363의 핵심 저자(Justin Drake, Jerome 등)의 초안은 극도로 엄중한 네트워크 보안을 향했습니다. 게임이론적 관점에서 전역 스테이킹 비율이 50%라는 생사 갈림선을 넘어서면 이더리움은 극단적 공격을 저지하는 '사회적 방어(Social Layer Defense)' 능력을 상실하고, Too big to fail한 LST 독점의 체계적 기생 위험에 노출됩니다. 따라서 해당 제안은 강제 금리 인하라는 경제 수단으로 스테이킹 비율을 안전권으로 강제로 고정하려 합니다.
그러나 보안 철학의 이면에서 온체인 데이터의 현실은 더욱 냉혹합니다.
2022년 이후 이더리움의 '소각 메커니즘(Burn)'은 실체가 남아있지 않게 되었습니다: 소각량이 98% 폭락했으며, 현재는 고작 2.4%의 신규 발행량만 상쇄할 뿐입니다. EIP-8363의 보안적 취지에 대해 어떤 입장을 가졌든, 외면할 수 없는 사실은 과거 '시장 수요에 따라 ETH 공급량을 동적으로 조절하던' 메커니즘이 완전히 정지되었다는 점입니다. 현 시점 Blob이 장악한 L2 경제학 환경에서 L1 수수료 급등을 믿고 소각 메커니즘의 부활을 기대하는 것은 공상에 불과합니다. 이더리움의 통화 정책은 '핸들을 잃은 자동 운전' 상태에 접어들었으며, 발행량 조정만이 우리가 지금 당장 당길 수 있는 유일한 방아쇠입니다.
감정을 배제하면 실제 정책 영향은 양측 극단 논쟁 사이 어딘가에 위치합니다.
지지자들은 "ETH 인플레이션 종결"을 외치고, 반대자들은 "스테이킹 체계 붕괴"를 경고하지만, 이 두 수사학은 수학적 사실에서 벗어납니다. 현재 4,220만 개 ETH의 스테이킹 규모 하에서 해당 제안은 발행량을 약 58.6%만 삭감하며 스테이킹 APR은 약 56% 하락시킵니다. 신규 발행을 완전히 제로로 만들기를 바란다면? 이는 스테이킹량이 6,025만 개로 급등해야 가능합니다(현재 대비 43% 증가). 더욱 중요한 것은 이 메커니즘 자체가 브레이크를 갖추고 있다는 점입니다: 수익 하락에 따라 일부 스테이커가 이탈하며 시스템은 최종적으로 "26% 스테이킹 비율, 연간 0.48% 인플레이션" 수준에서 안정됩니다. 실질적으로 달성하는 바는 단순히 희석 부담을 반으로 줄이는 것뿐이며, 파괴하거나 뒤집는 것이 아닙니다.
절약되는 '반(%~)'이 정말 중요한가? 숫자는 단어보다 정직합니다.
현재 가격 기준 연간 63.3만 개 ETH의 신규 발행을 삭감하는 것은 약 15.5억 달러를 보전하는 것으로, 시가총액 대비 약 0.53%에 해당합니다. 이 비율이 작다고 생각하지 마십시오. 이는 현재 이더리움 전체 L1 수수료 경제(연 약 0.10%)의 약 5배 규모입니다. 수수료 수익이 이미 고갈된 자산에게 연간 0.5%의 구조적 출혈을 봉쇄하는 것은 '반올림 오차'가 아니며, 현재 가동 가능한 최대 경제 레버리지입니다.
그러나 비용은 무엇인가? DeFi는 정말로 붕괴할까? 리스크는 분명 존재합니다.
반대자들은 주로 담보를 꺼내 드는데, 예를 들어 SparkLend 담보의 3분의 2가 wstETH라고 말합니다. 하지만 우리는 '익스포져(노출)'와 '의존'의 구분을 명확히 해야 합니다: wstETH가 양의 수익률을 유지하는 한, 담보로서 일반 WETH보다 우월함이 변하지 않으므로 이 기반은 견고합니다. EIP-8363에 의해 truly(정말로) 타격받거나 무너지는 것은 '레버리지 스테이킹 루핑(Looping)'입니다. 기초 스테이킹 수익률이 1.16% 미만으로 떨어져 빌린 ETH의 이자를 감당할 수 없게 되면, 레버리지 차익거래에 의존했던 자금이 해체됩니다. 즉,缩水(축소)되는 것은 레버리지 거품이지 담보 체계 자체가 아닙니다. 프로토콜 측면의 직접적 손실을 따지면 Lido는 연간 약 3,500만 달러를 잃을 것입니다: 이는 수수료 수입의 절반에 가까운 액수입니다.
'수익 삭감이 가격을 폭락시킨다'는 우려에 대해 시장은 이미 결론을 내렸습니다.
지난 43개월간의 데이터에서 스테이킹 수익률의 등락과 ETH 가격 패턴 사이에 유의미한 상관관계를 찾을 수 없습니다(p = 0.73, R² = 0.003). 스테이킹 수익률이 3.98%에서 2.50%로 지속적으로 하락했지만, 이것이 ETH/BTC 페어가 2026년 7월 57% 폭락하는 것을 막지 못했습니다. 수익률은 가격의 해자(Moat)가 아니며, 그 압박이 가격 매도(Flooding sell-off)의 개통이 되지도 않았습니다. 기존 37%의 수익률 하강조차 가격에 물결 하나 일으키지 못했다면, '한 번 더 깎으면 이더리움이 폭락할 것'이라고 주창하는 자는 훨씬 더 강력한 증거를 제시해야 합니다.
왜 이 논쟁은 이렇게 치열한 것인가?
왜냐하면 이는 '손실은 극도로 집중되고, 수익은 극도로 분산되는' 제로섬 게임이기 때문입니다.
복잡한 기술 용어와 거창한 보안 수사를 벗겨내면 EIP-8363의 본질은 난폭한 부의 재분배입니다: 현재 스테이커들은 신규 발행 ETH 100%를 가져가지만, 네트워크 전체 토큰의 35%만 보유하고 있습니다. 이는 그들이 인플레이션 비용을 나머지 65%의 보유자에게 전가했음을 의미합니다. 연간 15.5억 달러에 달하는 신규 발행을 삭감하는 것은, 암호화된 부(富) 10억 달러를 스테이커(중개인)로부터 강제 회수하여 모든 비스테이킹 ETH 보유자에게 돌려주는 행위와 같습니다.
바로 이것이 각 측이 눈이 붉어지는 진정한 원인입니다:
- 피해 측은 극도로 집중됨: Lido, LST 발행사, 재스테이킹(LRT) 프로토콜, 레버리지 플레이어. 이들은 소수이지만 막대한 자본을 backed한 고도로 조직화된 이해관계 집단입니다. 그들은 이 제안이 자신의 주머니에서 얼마만큼의 실질을 빼앗을지 잘 알고 있습니다(Lido는 수수료 수익의 절반을 직접 상실하며, 레버리지 루핑은 즉각 사망).
- 수익 측은 극도로 분산됨: 65% 공급량을 차지하는 일반 보유자. 이들은 연간 0.5%의 희석을 덜 감당하게 되지만, 이 금액은 약 3,000억 달러 시가총액에分摊(분산)되어 있으므로 사실상 소리 없이 사라지며, 아무도 거리로 나와 이에 대해 행진하지 않을 것입니다.
이것이 현재 논쟁이 끊임없이 '거창하지만 내용 없는' 구호들로 가득한 이유를 설명합니다. 이해관계 집단이 표면에서 "이것은 우리의 연간 10억 달러 이익을奪取(빼앗을 것이다)"라고 말할 수 없을 때, 그들은 '이것은 DeFi를 파괴한다'는 방패를 들게 됩니다. 반면 연구원이 통화 발행 밸브를 강제로 돌리려 할 때, 가장 정치적 올바움(Political Correctness)을 확보할 수 있는 무기는 '네트워크 보안保卫战(방어)'입니다. 찬반 논리의 음량은 제안 자체의 수학적인 옳고 그름이 아니라, 이해관계 분배의 집중도로 해석해야 합니다.
최종 판단 및 전망
- 전략: ETH 본위 Asset에 대해서는 순조정(Warm) 매수 관점을 유지하되, 스테이킹 중개인/인프라에 대해서는 명확한 Short(매도) 관점을 유지합니다. 또한 해당 제안의 가결 가능성은 극히 낮을 것입니다.
- 자산 측면에서의 매수는 '희소성 신화' 때문이 아니라 상식에 근거합니다: 공급량을 조절할 수 있는 유일한 레버지가 붕괴된 상황에서, 수익을 제대로 대가하지 않는 자들에게 지급되는 연간 최대 15억 달러 규모의 구조적 매도 압력(Strcutural sell pressure)을 제거하는 것은 비용 대비 효율이 극히 높은 거래입니다. 이틀 만에 대반전이 일어나지는 않겠지만, 복리 효과는 결코 과소평가해서는 안 됩니다.
- 중개 체계 측면에서는 논리적 결함이 없습니다. Lido, LST, LRT들의 핵심 평가 로직은 모두 절반으로 잘려나갈 '스테이킹 수익률' 위에 구축되어 있습니다. 이는 감정적 공황이 아니라, 실체화된 P&L(손익)이 58.6% 위축되는 과정입니다.
- 제안의 운명은? 가결 확률은 극히 낮습니다. 탈중앙화 거버넌스에서 '집중 피해 vs 분산 수혜' 구조는 훌륭한 제안조차 살해하는 표준 스크립트입니다. 경제적으로는 정당하나 정치적으로는 태아가 숙주 안에서 고통받는 듯이 탄생하기 어려운 것이 우리의 베이스라인 예상입니다.
우리의 견해를 수정하게 되는 조건(증표 지표):
- 온체인 데이터가 "신규 발행이 재투자되었고 매도되지 않았다"는 사실을 입증하는 경우: 자금 흐름이 신규 주조된 ETH가 전역적으로 자동 복리 LST 내부에 고립되어 있지 않고 거래소로 유입되어 가격을 누른다는 것을 보여준다면, 저희가 제기한 매도 압력 가정은 무효가 됩니다.
- 스테이킹형 ETF가 천문학적인 매수세를 유발하는 경우: 현재 5억 달러 규모는 무시해도 될 정도입니다. 하지만 만약 10배로 확대된다면, 한계 수요의 힘은 인플레이션 억제 효과보다 우위에 설 것입니다.
- L1 수수료의 기적적 회복: 만약 소각 메커니즘이 펀더멘털을 다시 주도하게 된다면, 발행량에 대한 인위적 개입의 긴급성은 완전히 사라질 것입니다.
- 공급량과 가격 간 음의 상관관계가 완전히 실증되는 경우: 현재 두 변수 간 관계는 매우 미미합니다. 향후 1년 데이터가 "공급량 축소가 반드시 가격 상승을 견인한다"는 사실을 입증한다면, 이는 ETH 매수론을 뒷받침하는 가장 결백한(無懈可击) 양적 기둥이 될 것입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 IOSG Ventures
















