프로토콜들이 잇따라 「메인넷으로 복귀」함에 따라 이더리움의 가치 논리는 어떻게 변할까?
작성자: imToken
L2가 L1의 가치를 갉아먹고 있는가? 이더리움이 글로벌 컴포저빌리티(Global Composability)를 잃어가고 있는가?
롤업(Rollup) 담론이 가장 활발했던 두 해 동안, 이러한 불안감은 이더리움 커뮤니티 전반을 가득 채웠다. 당시의 시장 논리는 메인넷의 거래 비용이 지속적으로 상승하므로, 더 많은 애플리케이션과 자산, 사용자를 독립적인 L2로 이전하는 것이 맞다는 것이었다.
그러나 2026년에 들어서며 상황이 조금 흥미롭게 변하기 시작했다.
Synthetix가 새로운 지속형 파생상품 거래소를 이더리움 메인넷에 다시 배포하고, ENS가 오랫동안 준비해 온 Namechain을 포기했으며, Trueo와 Superseed 등 여러 프로젝트가 다시 L1을 선택하는 등, 프로젝트 측似乎는獨立 L2 운영은 이제 더 이상 최적의 해결책이 아닌 것으로 판단했다.
나아가 일부 L2에서는 운영 축소 또는 폐쇄 현상까지 나타나고 있다. 10월 초 TVL이 20억 달러를 넘었던 블라스트(Blast)는 단계적 운영 중단을 발표했고, 이어 어브스트랙트(Abstract) 역시 12월에 네트워크를 종료하겠다고 밝혔다.
한편 이더리움 재단은 'Scale(확장)', 'Improve UX(사용 경험 개선)', 'Harden the L1(L1 강화)'라는 세 가지 전략 기조를 통합하여 메인넷 성능을 공학적 구현의 새로운 단계로 끌어올렸으며, 과연 '만물이 롤업 가능한 시대'에서 '이더리움 메인넷 귀환'으로 넘어가는 과정에서 이더리움에게 무슨 일이 있었던 것일까?
「탈출」에서 「메인넷 귀환」까지
지난 몇 년간 이더리움 메인넷의 높은 가스(Gas) 비용 때문에 자체 L2 구축이나 핵심 업무를 타 롤업으로 배포하는 것은 여러 톱 프로토콜들의 표준 작전이 되었다.
하지만 최근 상부 네트워크 생태계가 흥미로운 역조정을 겪고 있으며, 특히 다양한 유형의 프로젝트들은 인프라 비용, 자산 보안, 생태계 유동성 등의 관점에서 L1과 L2 선택을 재평가하기 시작했다.
그중 가장 대표적인 사례는 ENS다.
2024년 ENS Labs는 ENSv2를 위해 전용 ZK 롤업(Namechain)을 기획하며 독립된 실행 환경을 통해 도메인 등록 및 관리 비용을 낮추려 했다.
그러나 2026년 2월 ENS 공동 창립자 닉 존슨(Nick Johnson)은 프로젝트가 Namechain 개발을 중단하고 ENSv2를 직접 이더리움 메인넷에 배포할 것이라고 밝혔으며, 그가 내놓은 이유도 매우 명확했다. 이더리움 L1의 확장 속도가 2년 전 예상치를 크게 뛰어넘었다는 것이다.
ENS Labs가 공개한 데이터에 따르면, 이더리움 Gas Limit 증가에 따라 ENS 도메인 등록 평균 가스 비용은 전년 대비 약 99% 하락하여 5달러 미만이던 비용이 0.05달러 미만으로 떨어졌다.
이와 동시에 독립 L2를 유지하려면 노드 및 인프라 비용 부담은 물론, 크로스체인 해상, 브릿지 운영, 보안 감사 및 지속적인 유지보수 작업까지 추가적으로 처리해야 한다.
만약 이미 메인넷에서 극히 낮은 비용으로 수행 가능한 업무라면, 독립 롤업을 계속 유지하는 것은 오히려 제품 아키텍처를 더 복잡하게 만들 수 있다.
유사한 변화는 디파이(DeFi) 분야에서도 나타나고 있다.
2025년 6월,かつて积极支持了 이더리움 L2 생태계를 지원했던 스냅티넥스(Synthetix)가 「L2s are Dead, Long Live Ethereum」이라는 논문을 발표하며, 과거 L2 확장 전략이 애플리케이션에 유동성 단편화와 인프라 불안정 등을 초래했다고 직언했다.
같은 해 12월, 스냅티넥스의 차세대 지속형 파생상품 거래소가 이더리움 메인넷에서 정식 가동되었다.
2026년 하반기에는 더욱 구체적인 이동 사례들도 등장했다:
- Trueo: 9월 주요 배포처를 Base에서 이더리움 L1로 이전하겠다고 선언하며, 메인넷의 강력한 통합 능력, 네트워크 효과 및 중립성을 활용해 더 신뢰할 수 있는 예측 시장 및 결과 오라클을 구축할 계획이다;
- ShapeShift: 10월 1일 rFOX 스테이킹 계획을 아비트럼(Arbitrum)에서 이더리움 메인넷으로 이동했다. 이유는 실용적이다. 대부분의 FOX 토큰이 이미 메인넷에 보유되어 있어, 사용자가 스테이킹 참여를 위해 추가 크로스체인 작업을 하는 것은 큰 의미가 없기 때문이다;
- Superseed: 8월 기존 L2 네트워크를 중단하고 전체 생태계의 핵심 제품을 이더리움 메인넷으로 전환하며, 독립 체인의 Gas 수익에 의존해 대출 상환을 지원하지 않고 앱 레벨의 수익 전략을 통해 기존 제품 목표를 달성할 계획이다;
- Nillion: 10월 블랙라이트(Blacklight) L1을 가동하며, 이전에 Nillion L2 위에서 운영되던 노드 관리 작업을 이더리움 메인넷으로 옮겨 가고 있으며 기존 L2 네트워크를 점진적으로 퇴출할 계획이다.
물론 이러한 사례들을 모든 프로토콜이 L2에서 철수한다는 단순한 의미로 해석해서는 안 되지만, 분명히 드러난 점은 점차 많은 프로젝트들이 비즈니스에 실제로 필요한 보안성, 유동성, 실행 효율성에 기반하여 인프라를 재선택하고 있다는 것이다.
더 주목할 점은 일부 독립 L2의 경영 압력이 드러나기 시작했다는 것이다.
10월 2일, 블라스트(Blast)는 네트워크 유지 비용이 L2에서 발생하는 수익을 넘어섰으며, 경제적으로 지속 가능한 현실적인 경로가 보이지 않는다는 이유로 운영 중단을 선언했다.
이후 어브스트랙트(Abstract) 또한 12월 15일 네트워크 종료를 계획한다고 밝혔다. 비록 144개 이상의 애플리케이션이 연결되고 40만 명 이상의 사용자를 유치했지만, 유동성 부족, 제한된 DeFi 생태계 및 기관 참여 부재 등으로 인해 소비자급 퍼블릭 체인을 독립적으로 운영하는 것은 결국 지속하기 어려웠기 때문이다.
이는 또한 많은 L2들에게 해당되는 진리로, 하나의 체인을 보유하고 있다고 해서 지속 가능한 비즈니스 모델을 갖춘 것은 아니라는 점을 보여준다.
특히 이더리움이 L2 데이터 게시 비용을 지속적으로 낮추고 메인넷 성능을 끊임없이 업그레이드하는 상황에서, 저가의 Gas와 토큰 인센티브만으로 사용자를 유치하는 것은 장기적인 경쟁력을 형성하기 점점 더 어려워지고 있다.
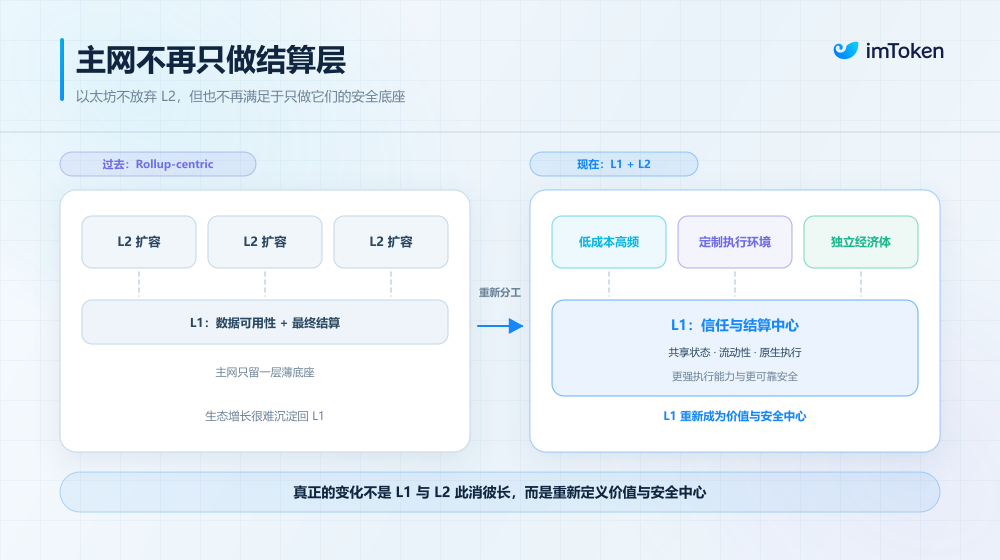
L1과 L2 관계 재구성: 「상태는 메인넷에, 계산은 아웃소싱」
왜 프로젝트 측이 더 이상 '대규모 통합형' L2를 유지하는 데 집착하지 않을까?
경제성 문제 외에도 보다 근본적인 과제가 존재한다.越来越多的应用과 유동성이 서로 다른 네트워크로 분산될수록, 이더리움이 가장 중요하게 여겼던 글로벌 컴포저빌리티(Global Composability)는 어떤 영향을 받고 있을까?
초기 롤업 중심 라우트맵에서 역할 분담은 사실 매우 명확했다. L1은 보안, 데이터 가용성 및 최종 결제 역할을 담당하고, L2는 극致的인 확장성과 낮은 Gas 비용을 담당한다.
메인넷 가스 비용이 수십 달러에 달하던 시대에 이는 사실상 유일하게 실현 가능한 답이었다.
그러나 현실의 발전은 기대보다 훨씬 복잡하다. 2026년 11월 기준, ETHBEAT(구 L2BEAT)의 데이터베이스에는 수십 개의 유형별 L2가 등록되어 있지만, 스테이지 2에 도달한 곳은 숫자 단위뿐이며 자산 규모는 거의 무시할 수준이다.
반면 Base, 아비트럼 원(Arbitrum One), OP 메인넷(OP Mainnet) 등 주요 롤업들은 여전히 스테이지 1에 머물러 있다.
결론적으로 L2가 스테이지 2로 진입하는 속도는 기대치를 크게 하회하는 반면, L1 자체의 확장 성장은 가속화되고 있다. 바로 비탈릭 부테린(Vitalik Buterin)이 요약했듯, 메인넷 자체 확장이 빨라지면서 "L2의 원초적 비전과 이더리움 내에서의 역할은 더 이상 유효하지 않다"고 말했다.
더 중요한 것은, 일부 L2는 규제, 비즈니스 모델 또는 사용자 통제권 고려에 따라 스테이지 1에 장기 머무는 것을 적극적으로 선택할 수 있다는 점이다.
이것이 반드시 잘못된 것은 아니다. 특정 규제 요건을 충족해야 하는 기관용 애플리케이션의 경우 일정 수준의 관리 및 업그레이드 권한을 유지하는 것이 오히려 제품의 설계 일부일 수 있다. 하지만 장기적으로 소수의 실체가 주요 업그레이드 권리 및 상태 결단 권리를 행사하도록 의존한다면, 이는 단순히 이더리움 메인넷의 완전히 탈중앙화된 분절로 간주되어서는 안 된다.
따라서 구체적인 응용 아키텍처에서는 자산을 L1에 남기고 빈번하며 복잡한 연산은 체인 외부 또는 기타 실행 환경으로 위임하는 일관된 절충안 실천 사상이 있다.
스냅티넥스의 차세대 지속형 파생상품 거래소는 매우 전형적인 사례로, 혼합 아키텍처를 채택했다. 여기서는 사용자 자산을 여전히 이더리움 L1 스마트 컨트랙트가 신탁하며, 주문 매칭은 체인 외부의 고성능 CLOB(중앙 집중식 제한 주문장부) 엔진에 맡기고, 체결 결과는 배당 결제 과정을 거쳐 메인넷에 다시 기록된다.
이를 통해 사용자는 거래 속도를 얻기 위해 대량의 자산을 다른 체인으로 브리지할 필요가 없어지며, 동시에 중앙집권형 거래소에 근접한 주문 매칭 경험을 누릴 수 있다.
물론 이것은 신뢰 문제를 완전히 제거한 것은 아니다. 스냅티넥스는 현재 일부 마진 관리를 체인 외부 주문장에 의존하고 있으며, 체인 외부 매칭 시스템 자체에도 감시 요구가 제기된다. 하지만 자산 신탁과 최종 인출은 여전히 메인넷 컨트랙트를 통해 보장되므로, 사용자는 모든 자금의 안전을 단일 독립 L2의 시퀀서(Sequencer)와 브릿지 시스템에 맡길 필요가 없다.
이는 본질적으로 또 다른 사고방식을 제공한다. 모든 계산을 온체인으로 옮기지 않아도 진정한 온체인 금융을 구현할 수 있으며, 핵심은 어떤 프로세스가 반드시 온체인 규칙을 통해 대체 불가능한 신뢰 보장을 받아야 하는지에 있다.
더 장기적인 관점에서 비탈릭이 추진하는 네이티브 롤업(Native Rollup) 연구 방향은 더 이상적인 해결책이 될 수 있다.
간단히 말하면 이더리움 원제(ZK-EVM) 검증 메커니즘을 통해 메인넷이 롤업의 EVM 실행 결과를 직접 검증할 수 있도록 하여 외부 보안 위원회 의존도를 낮추고, 서로 다른 롤업 간 더 신뢰할 수 있는 상호운용성 및 동기화 호환성의 토대를 마련하려는 것이다.
동시에 이더리움 이코노미존(Ethereum Economic Zone, EEZ) 등의 방안들도 서로 다른 롤업과 메인넷 간 더 긴밀한 동기화 상호작용을 가능케 하려는 시도를 진행하고 있다.
이러한 기술들은 아직 다양한 연구 개발 및 검증 단계에 있으나 공통적으로 지향하는 바는, 서로 다른 실행 환경을 사용한다는 이유로 사용자가 각기 단편화된 자산, 유동성 및 신뢰 체계에 무력하게 수용되지 않도록 하는 것이다.
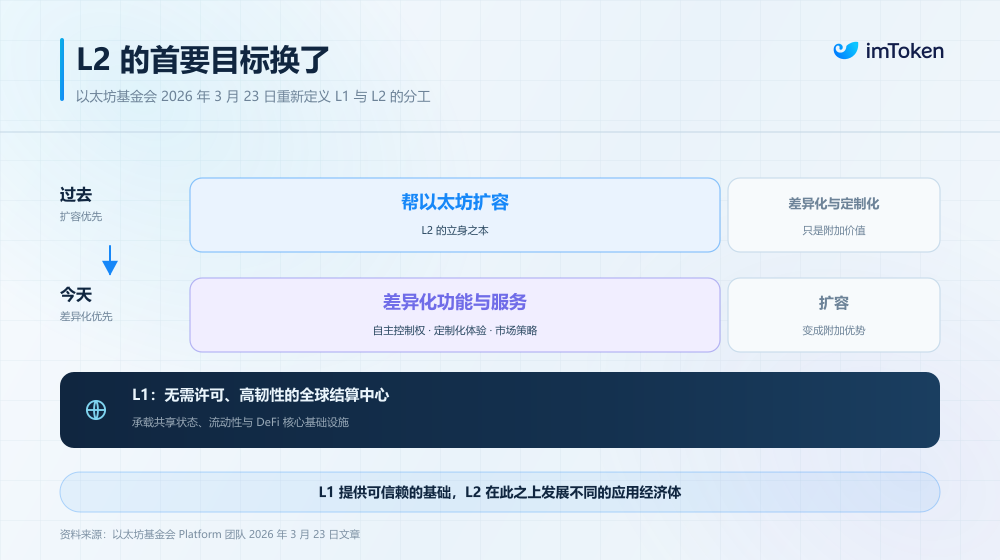
물론 L2가 사라지는 것은 아니다. 고빈도 거래, 게임, 프라이버시 컴퓨팅 및 자율적 제어 실행 환경이 필요한 응용 프로그램들에 대해 L2는 여전히 상당한 의미를 지닌다.
정말로 변경되어야 할 것은 과거 '확장'만을 L2의 유일한 핵심 사명으로 삼았던 접근 방식이다.
L1과 L2 모두 가격이 싸지면, ETH는 무엇으로 가치를 포착하는가?
앞서 논의한 것은 인프라 및 응용 아키텍처의 변화이며, 결국 더 현실적인 문제로 회귀해야 한다. 이더리움 메인넷이 점점 강력해지고越来越多的應用이 다시 L1으로 회귀한다면, ETH의 가치 논리 역시 이에 따라 달라질 것인가?
지난 몇 년간 암호화폐 시장에서 ETH 가치 평가는 대부분 EIP-1559가 도입한 수수료 소각 메커니즘에 의존했다.
해당 메커니즘에 따르면, 사용자가 지불하는 거래 수수료 중 베이스Fee(Base Fee)는 소각되며, 프라이오리티 Fee(Priority Fee)는 검증자에게 지급된다. 네트워크 거래 수요가 폭발하고 블록 공간이 협소할 때 베이스Fee는 보통 상승하며, ETH의 소각량도 함께 늘어나게 된다.
이는 과거 '울트라소드 머니(Ultrasound Money)' 서사의 핵심 기초이기도 하다. 네트워크가 지속적으로 성장한다면 수수료 소각이 ETH의 신규 발행량을 상쇄하거나 초과하여 ETH를 순수 감소(Net Deflation) 상태로 이끌 가능성이 있다.
하지만 문제는 정확히 여기에 있다.
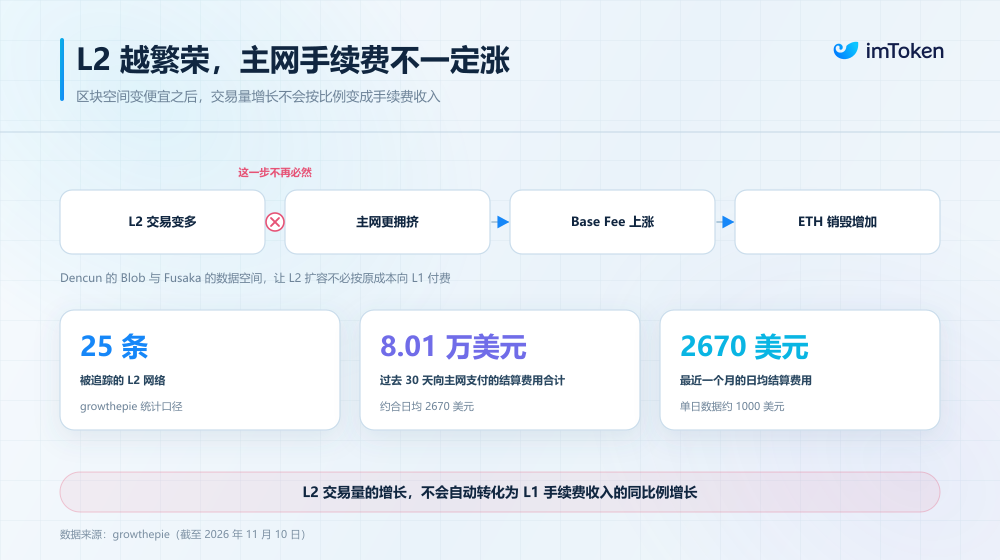
덴헌(Dencun), 푸사카(Fusaka) 등 업그레이드를 통해 L2의 메인넷 데이터 제출 비용이 지속적으로 낮아지고 메인넷 자체가 Gas Limit를 꾸준히 높이는 상황이라면, 개별 거래의 비용과 수수료 수입은 자연히 하락할 수밖에 없다.
即便整個生態的交易規模繼續擴大,這也並不意味著 ETH 的燃燒量一定會同步增長。如果單純依賴提高 Gas 費用來支撐 ETH 的估值,反而出現讓普通用戶和真實應用承擔更高的成本,最終損害網絡的長期競爭力。
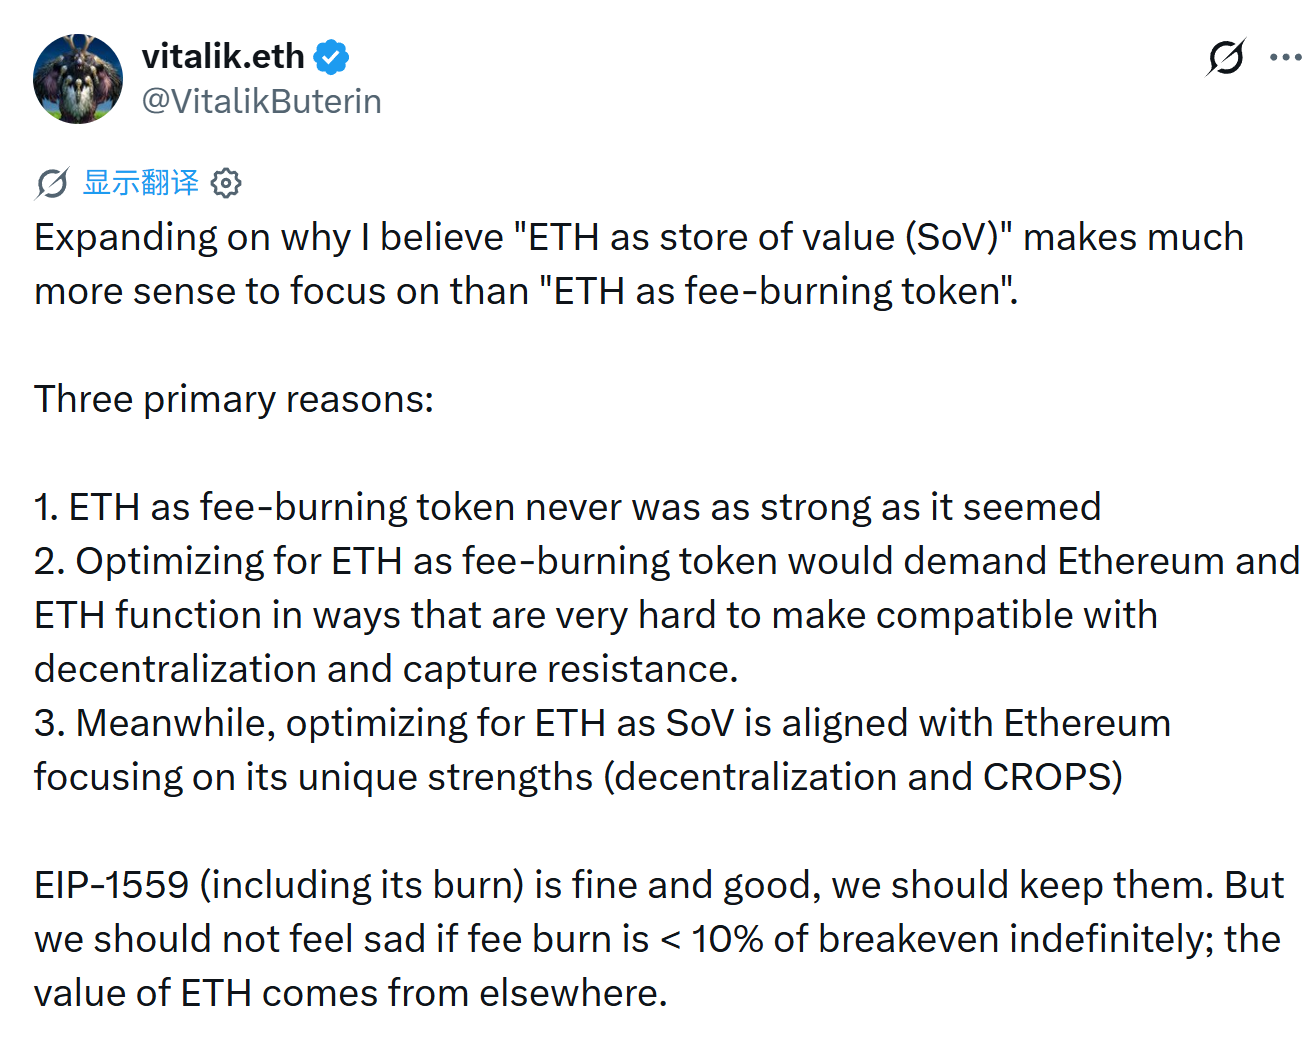
비탈릭 부테린은 ETH의 가치 위치 정립에 대해 별도로 논의하며 비교적 명확한 입장을 보였다. ETH를 주로 수수료 소각을 통해 가치를 창출하는 자산으로 이해하는 것보다는, ETH를 가치 저장 수단(Store of Value)으로서의 위치에 더 초점을 맞추어 이더리움이 장기적으로 투입해야 한다는 견해다.
비탈릭은 EIP-1559를 부정하지 않았고, 수수료 소각 메커니즘 폐지를 주창하지도 않았다.
오히려 그는 해당 메커니즘이 여전히 합리적이며 계속 유지되어야 한다고 보지만, 향후 수수료 소각이 장기적으로 균발행량의 10% 미만만 상쇄하더라도 소유자들이 낙담할 이유는 없다고 강조했다. ETH 가치의 근원은 소각뿐만이 아니기 때문이다.
그 이유는 무엇일까?
첫째, 과거 ETH 소각량이 최고조를 찍었던 시기에는 암호 화폐 업계 내부의 투기 행이가 결정적인 역할을 했다.
예를 들어 2022년 Yuga Labs의 Otherdeed NFT 발행이 단 하루에만 약 1억 8천만 달러 규모의 수수료 소각을 발생시킨 적이 있지만, 이러한 수입은 진정한 의미의 외부 수요가 아니다. 만약 암호 화폐 시장 전체가 위축되고 사용자의 투기 능력이 하락한다면, 이러한 거래와 수수료 수입도 함께 사라질 수 있다.
따라서 역사적 소각 데이터만으로 ETH의 장기적 가치를 추론하는 것은 신뢰할 만한 가치 바닥선을 형성하기 어렵다.
둘째, 수천억 달러에 달하는 ETH 시가총액을 지탱하기 위해 네트워크가 지속적으로 충분한 수준의 수수료 수입을 창출해야 한다면, 이더리움은 대형 기업처럼 R&D 투자 확대, 제품 방향 조정, 적극적인 거버넌스 개입을 강요받을 수 있다.
이는 이더리움이 오랫동안 고수해 온 탈중앙화 및 통제 저항 목표와 완전히 일치하지 않는다.
더 중요한 것은, 소각량을 늘리기 위해 의도적으로 높은 Gas 비용을 유지하는 것이 오히려 프라이버시, 보안 및 개방형 금융 서비스에 가장 민감한 일반 대중을 배제시키는 결과를 낳을 수 있다는 점이다.
그렇다면 수수료 소각을 제외했을 때, ETH의 장기적 가치는 대체 무엇이 기반이 되어야 할까?
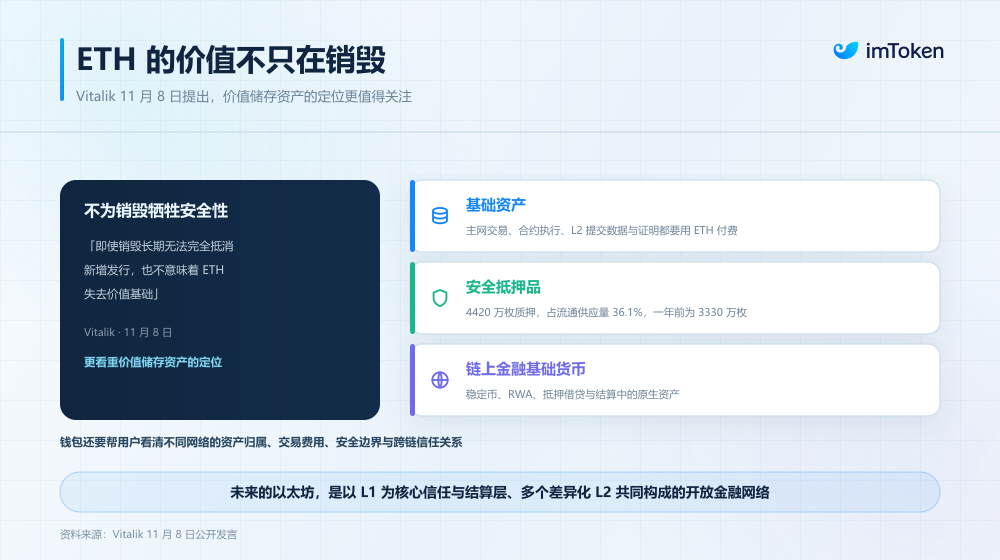
비탈릭에게 정답은 이더리움이 가진 진짜 독특한 경쟁력인 탈중앙화와 그가 요약한 CROPS 특성에 있다. 즉 검열 및 점거 저항성(Censorship and Capture Resistance), 오픈 소스(Open Source), 개인정보 보호(Privacy), 보안(Security)이 그것이다.
이러한 속성들은 결국 보다 현실적인 가치, 즉 안정성과 외부 환경이 끊임없이 변동해도 네트워크가 지속적으로 작동할 수 있는 능력을 지향한다.
특히 AI 기술이 가속화되고 전통 금융 및 디지털 인프라가 급변하는 시대에, 장기간 중립적이고 신뢰할 수 있으며 외부 힘으로부터의 제어가 어려운 금융 인프라로서의 가치는 특정 시기의 막대한 수수료 수입보다 훨씬 중요하다.
이런 관점에서 볼 때, L1 강화는 실제로 3가지 차원에서 ETH의 장기적 가치 기반을 다져 가고 있다.
- 핵심 상태(State) 및 결제 능력으로 이더리움 최고의 네트워크 효과를 구축한다: 계산 자체는 지속적으로 상품화될 수 있고, 실행 환경은 복제 가능하지만, 대규모 자산, 성숙한 금융 프로토콜 및 심층 유동성을 갖춘 공유 결제 레이어는 단기 내에 재건하기 어렵다. 이는 곧 ETH가 기본 Gas자산, 네이티브 콜터럴 및 결제자산으로서의 지위를 핵심 금융 활동이 다시 하나로 모이면서 강화될 기회를 얻었음을 의미한다;
- 메인넷 확장으로 ETH의 가치가 고액의 개별 거래 수수료에 의존하지 않게 된다: 지난 2년간 이더리움은 트루피컬리티 증가와 동시에 노드 하드웨어 진입 장벽이 통제 불가능한 수준으로 올라가지 않도록 하는 오래된 모순을 해결하려 시도했다. 여러 기술이 점진적으로 완성된다면, 이더리움은 과거 '저빈도·고가격' 결제망에서 고처리량·저비용의 글로벌 금융 인프라로 진화할 가능성이 열린다;
- 스테이킹 메커니즘과 경제 보안으로 ETH에 더 단단한 기본 수요를 형성한다: 전체 네트워크 측면에서 ETH의 가치는 훨씬 다채로운 지지 기반을 확보해 가고 있다. ETH는 네트워크 구동에 필요한 네이티브 자원이자 PoS 합의의 경제적 콜터럴이며, 동시에 디파이 및 온체인 금융 시스템에서 핵심적인 담보 및 유동성 자산이다. 이는 단지 수수료 소각만으로 ETH의 장기적 가치를 설명하는 것보다 훨씬 완벽하다.
마무리하며
지난 몇 년간의 이더리움 발전 궤적을 하나의 확장 실험으로 본다면, 2026년의 변화는 이더리움이 생태계 전반의 균형점을 다시 찾고자 시작했음을 더 잘 보여준다.
L2는 사라지지 않을 것이며, 사라져서도 안 된다. 이들은 여전히 이더리움이 응용 스크롤을 확장하고 차별화된 실행 환경을 탑재하며 더 많은 사용자를 서비스하기 위한 핵심 구성 요소이기 때문이다.
하지만 동시에 L1도 데이터 가용성 제공과 최종 결제만 담당하는 하위 역할에 오랫동안 머물러 있을 수는 없다.
이는 자신의 실행 능력, 유동성 중심지 입지, 검열 저항성 및 경제적 보안을 재강화시켜, 가장 중요한 자산과 금융 상태를 충분히 신뢰할 수 있는 환경에 침전시킬 필요가 있다.
Lean Ethereum이 전달하는 철학 그대로, 불필요한 중복과 마찰을 줄이고 가장 핵심적인 보안, 검열 저항 및 상태 컨센서스를 프로토콜 중심으로 다시 환원해야 한다.
그리하여 가장 가치 높은 상태와 유동성이 메인넷에 다시 모일 때, 성능은 더욱 강력하고 경험은 더욱 통합되며 가치의 뿌리는 더욱 견고해진 이더리움이 다음 10년의 새 장을 열고 있다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @imTokenOfficial