버블이 꺼진 후의 크립토 VC: 이탈자는 퇴장하고, 남은 자들은 베팅을 늘린다
필자: Saurabh Deshpande, Joel John, Siddharth
번역: Saoirse, Foresight News
역사는 운율을 사랑하는 잔인한 시인이다.
2002년, <뉴욕타임스>의 한 칼럼은 인터넷 버블 붕괴 이후 허먼 밀러(Herman Miller) 주가가 최저점을 찍었다고 전했다. 이 글은 투자은행 자금의 재유입이 이루어지면 우수한 하드웨어 기업을 매수하는 현명한 선택이 될 것이며 기업 가치도 동반 상승할 것이라고 제안했다. 2000~2002년 사이 전 세계 시장은 총 10조 달러의 시가총액을 증발시켰다.
아쉽게도 메타버스 세계에는 허먼 밀러와 같은 매수 대상이 존재하지 않는다.
하지만 대신 당신이 The Sandbox에서 스누프 독그(Snoop Dogg) 바로 옆 가상의 토지를 경매로 낙찰받을 수는 있다. 2021년 정점에 해당地块은 45만 달러에 거래됐으나, 현재 고가는 1000달러 조금 넘는 수준이며 하락률은 무려 99.8%에 달한다.
본글은 메타버스 내에서 가치 투자 기회를 찾는 것이 아니다. 우리는 기술과 벤처캐피탈의 관점에서 과거 30년간의 시장 심리 진자의 왕복을 되짚어보고자 한다. 시장의 이야기 인생과 매우 닮았다. 탄생하고 소멸하며 재생명되는데, 그 중간에는 죽어가고 있는 ‘좀비’ entities 들이 끼어든다.
우리가 암호 자산 산업 관련 내용을 집필한 지 십 여 년이 지났고, 업계와 우리 모두 함께 성장해 왔다. 더 전문적인 표현을 쓰자면 '성장기'에 접어들었다. 오랫동안 우리는 처음으로 업계의 바람길 변화감을 느끼고 있었으며, 이런 느낌을 몇 가지 논지로 정리했다:
- 암호화폐는 이제 금융 기술(핀테크)이다.
- 그것은 단지 백엔드 인프라에 불과하다.
- 토큰은 반드시 수익을 창출해야 하며, 그 수익으로 토큰을 자체 회수해야 한다.
- 혹시 이 시작부터 끝까지 모두 하나의 거품이었을까?
메타버스, NFT, WAGMI 서사가 막바지에 다다른 가운데, 각계층은 이에 대해 완전히 다른 해석을 내놨다. 내부적으로는 업계 일부 벤처캐피탈 동료들과 끊임없이 업계 전환 논의가 이어졌으며, 이번 글은 그러한 대화들의 산물이다.
업종의 사용자 규모가 사상 최고치에 도달했음에도 가격이 추락하는 것을 어떻게 설명할 것인가? 체인 상 참여자가 사상 최대치를 기록했으면서도 창업자들은 자금을 모으기 어려운 이유는 무엇인가? 왜 암호화폐는 이제 AI, 국방, 항공우주, 의료, 심지어 법률팀보다 훨씬 낮은 관심을 받으며 회피되는 화두가 되었는가?
2022년 사람들은 업계에 끊이지 않는 사기 사건들 때문에 암호화폐를 언급했으며, 2026년이 된 지금은发自内心的担忧으로 떠올린다.
본문은 암호 자산 벤처캐피탈 환경의 현황과 미래 방향성을 정리하고, 역사를 대조하여 현재의 과잉 국면을 읽어낸다. 이 글은 업계 메모라이즈이자 함께 미래를 구축하자는 호소이다.
유동성 양성
여러 데이터는 업계가 상징적인 한 해를 지나고 있음을 보여준다. 기관들은 거래상장제품(ETP)을 통해 1750억 달러 이상의 암호 자산을 보유하고 있으며, 지난 12개월간 체인 기반 프로젝트는 누적手续费 110억 달러를 기록했다.
이 모든 징후는 마치 벤처캐피탈 단계 프로젝트가 비약적으로 성장하기 이상적인 땅인 것처럼 보인다. 하지만 현재 자금을 유치 중인 스타트업 창립자들만 인터뷰해보면 실제 유동성이 극히 부족함을 알 수 있다. Galaxy Research의 자료에 따르면 직전 분기에 신규벤처펀드는 겨우 8개만 신설되었으며 이는 2020년 이후 최저치였다. 분기별 투자가 40억 달러로 후퇴했는데 연초换算하면 약 160억 달러에 불과하며 이는 2021년의 310억 달러 투자규모의 절반에도 못 미친다. 기관들은 이 자산 클래스를 인정하고 있지만, 신규 분야나 신규 자산을 태동시키는 위험자본은 아직 따라가지 못하고 있다.
일단의 해석에서는: 암호 산업 효율성이 이미 충분히 높아 대규모 자본 투입이 더 이상 필요치 않다는 것이다. 또 다른 시각은 발전 과정에서 파손된 부분을 직시하는 것이다. 문제의 원인이 어디에 있는지 파악하려면 우리가 어떻게 오늘의 위치에 이르게 되었는지 먼저 추적해야 한다.
유동성은 오랫동안 실제로 가치를 꾸준히 다져온 기업들에게만 허용된 특권이었다. 오늘날 테크 기업이 상장하는 중간 연령은 14년이다. 인터넷 버블 시절 이 주기는 단 5년으로 축소되었고 기업 가치는 장기 생존을 뒷받침했다. 1980년 애플 상장 당시 평가액은 18억 달러였으며, Meta(당시 Facebook)는 월 활성 사용자 9.01억 명, 전년 매출 37억 달러를 달성한 상태였고 설립한 지 8년 남짓 만에 1040억 달러의 상장 가평가를 받았다. 당시 미국 인터넷 사용자 중 약 40%가 Facebook을 사용했다. 왜 그런 일이 발생했는가?
초기 테크 민간시장으로 투입된 자금은 지금의 규모를 턱없이 밑돌았다. 시장은 명확한 우선순위 정렬을 지녔다. 벤처캐피탈은 창업자 선발, 영역 개척, 기업 관리의 모든 리스크를 감당하며 낮은 기업 가정을换取했고, 이후의 퇴출은 주로 IPO를 통해 이루어졌다. 1980년 세쿼이아 캐피탈은 LP에게 40배 수익률을 안겨주기 위해 애플 지분을 전부 매각해야 했고, 현금화액 고작 600만 달러에 그쳤다. 그 시대에는 아무도 장기 보유할 수 없었다. 테크 투자는 본질적으로 높은 위험 포트폴리오로 취급되었기에 부유층이 놀이용으로 던지는 Memecoin이나 다를 바 없었기 때문이다.

자료: Collaborative Fund
역사 속 테크 업종에 대한 시장의 의문은 거듭해서 나타났다. 1987년 <뉴욕타임스>는 피자 가게조차 테크 투자를 흡수할지모른다고 제기했다. 1991년 첫세대 실리콘밸리 테크 종사자들이 중년에 진입하자, <타임지>는 <나의 실리콘밸리는 얼마나 고향인지>라는 기사를 실었다. 2002년 닷컴버블이 꺼진 후 NBC는 직접적으로 이 자산類別 자본이 심각하게 과잉 공급되었음을 지적했다. 그리고 2013년까지 벤처캐피탈 운영은 점차 하나의 라이프스타일로 변모했으며 시장에 '좀비 벤처캐피탈'이 폭증하기 시작했다. 많은 사람들이 그저 벤처투자자 역할을 연기했을 뿐이다.
피자 토큰으로는 식사가 불가능하다
암호 산업의 성숙은 수십 년 간의 테크 물결 뒤끝에서 이루어졌다. 예전엔 투자자들이 피자 사업에 뛰어들어야 할지 고민하곤 했지만, 테크 자산 자체는 언제나 꿋꿋이 버텼다.
2013~2016년 동안 업계에는 기존 벤처캐피탈이 거의 존재하지 않았다. 일반인들은 오직 거래소 계좌를 통해 접근할 수 있었고, 투자 대상은 네트워크 그 자체였다. 비트코인을 전용으로 배치한 첫 펀드가 탄생했으며, Pantera의 2013년도 펀드는 비트코인 매수평균가 단 65달러였다.
그때 토큰 발행은 사실상 새 공적체계를 만드는 것과 동일했다. 개발팀이 코드를 포크하고, 인프라를 유지보수하며, 거래소에 상장을 설득해야 했다. 그리고 ICO는 자금 조달과 상장 절차를 하나로 합쳐버렸다. 개발자가 직접 스마트 컨트랙트를 작성하고, 감사 비용을 지불한 뒤 거래소와의 상장 협상을 진행한다. 만약 거래소가 상장을 거부하면 유동성이 전혀 생기지 않으며, 프로젝트는 대체로 죽음에 직면한다.
대중으로부터 자금 모집하는 방식은 초기에는 정말 유효했다. 2014년 이더리움은 이 방식으로 1800만 달러를 모아 오늘 모든 EVM 체인이 의존하는 핵심 기반시설을 구축했다. 그러나 이후 대중이 얻게 된 것은 텅 빈 개념과 토큰뿐이었으며, 토큰에 진짜 가치를 부여할 제품과 인프라는 심각한 결핍 상태였다.

순식간에 토큰들이 하늘을 뒤덮었다.
서사는 무척 아름답게 보였다. 2017년 6월, ICO 자금 조달 규모가 업계 벤처캐피탈을 처음 넘어섰다. 7월에는 이미 벤처캐피탈의 4배에 달했고, 12월에는 시장에서 일제히 ICO가 벤처캐피탈을 완전히 몰아낼 것이라고 발표했다. (사람들은 정말로 벤처캐피탈을 사라지게 만들고 싶었던 모양이다).
만약 벤처캐피탈의 전부가 단순히 자금과 스타트업을 연결하는 것이라면 이 주장이 성립할지도 모르지만, 실제 데이터는 다른 답을 주고 있다.
전체 ICO 프로젝트의 과반 이상이 토큰 발행 후 120일 내에 소멸했다. 학술 연구 통계에 따르면 이 시기 약 80%에 가까운 프로젝트는 아예 완전한 사기였다. 전체 ICO 기간 중 동원된 자금은 총 280억 달러였다. 우리는 전 지구적 대형 자본 조정의 가능성을 증명했지만, 영업이익 없는 초창기 프로젝트의 합리적인 가격 책정 시스템이나 이를 보완할 규제 프레임워크는 결코 구축하지 못했다. 열광기에 누구나 생각 없이 뛰어들었고, 열기가 식은 후에는 이익도 해답도 남지 않았다.
암호 벤처캐피탈은 이렇게 교만한 분위기 속에서 태동했다. 팀들은 더 이상 대중에게 자금을募집하지 않고, 엄선된 자본 파트너들에게 향후 토큰 발행을 보장하는 방식으로 자금 지원을 받았다. 토큰 취득증권을 부속한 SAFE 계약서가 비교적 안전한 자금조달 도구가 되었다. 스타트업에게는 토큰화할 만한 정확한 무엇이 어떤 것인지 천천히 생각하는 시간이 주어졌고, 벤처캐피탈 입장에서는 전통적인 민간시장 평가를 받기 힘든 프로젝트에 공개시장 유동성을 제공해줄 수 있었다.
시드 단계로 진입한 펀드가 토큰 상장 후 4배 상승할 경우, 잠긴 지분 중 단 25%만 해제해도 모든 원금을回収하고 나머지는 순수익으로 남긴다. 따라서 스타트업이 증명해야 할 것은 오직 하나다. 토큰이 빠르게 상장되고, 언롤킹 관리를 철저히 해서 대규모 매도공세를 막으면 된다. 인센티브 구조는 프로젝트의 장기 가치보다는 유동성에 완전히 기울었다. 펀드 조합은 지속해서 가치를 만들어내는 제품보다 '상장'这件事 자체를 더 중시했다.
투자자들은 프로젝트가 정말 궤도에 오르기 전에 미리 퇴출할 수 있다는 사실을 깨닫고 자금 회전 속도를 획기적으로 가속화했다. 스타트업 역시 이것이 투자자들을 사로잡는 핵심임을 직시하며 토큰의 조기 상장을 최우선으로 밀어붙였다. 초창기 토큰 상장 펀드를 성공시켰지만, 오히려 토큰 자체가 핵심 제품으로 부상했다. 토큰은 프로젝트의 지속적인 개발을 지원하던 도구가 아니라, 주식보윽표상 각方的에게 수익을 실현시켜 주는 수단으로 변질되었다.
과거 범한 오류
다양한 토큰들, 심지어 거버넌스 토큰이든 기능 토큰이든 실패 원인 대부분은 다음 두 가지 중 하나 또는 둘에 기인한다:
- 비즈니스 모델 자체가 결함이 있거나, 아예 비즈니스 모델이 존재하지 않으며;
- 주지와 달리 토큰은 기업에 대한 법적 청구권을 대표하지 않는다.
토큰은 글로벌 이해관계자들이 동일한 목표를 향해 나아가도록 원활하게 조정할 수 있다. 하지만 업계는 비싼 대가를 치르고야 깨달았다. 토큰을 소유한다고 해서 프로젝트가 자연스럽게 장수하는 생명을 갖추는 것은 아니다. 토큰은 프로젝트의 냉간 시동을 거는 데 적합하며, 기업이 보조금을 지급해 새로운 사용자 행태를 길러내는 것은 본질적으로 당연한 일이다.
Uber의 택시 보조금, 배달 플랫폼의 무료 배송은 모두 벤처캐피탈의 돈을 써서 사용자 습관을 키우는 전략이다. 습관이 자리 잡은 후 기업이 사용자에게 요금을 부과해 지속적으로 수익을 내고, 사용자 행동과 기업 수입은 직접적으로 연관된다.
하지만 대부분의 암호 프로젝트에서 사용자 행동은 프로젝트 수익으로 거의 전환되지 않는다. 온갖 'X-to-earn' 프로젝트는 토큰 보상 종료와 동시에 사용자가 즉시 이탈하는데, 제품本身에 실제 수요가 없기 때문이다. 많은 DePIN 프로젝트들도 동일한 순환을 반복한다. 공급 측에 보조금을 주지만 정작 실질적 수요를 기다리지 못한다. 설령 토큰이 프로젝트 냉간 시동에 성공해 실사용자를 축적했다 해도 여전히 턱없이 부족하다. 토큰 투자 성공을 위해서는 토큰이 프로젝트 경영 성과에 대한 법적 청구권을 확보해야 한다.

자료: Delphi 토큰 상태 보고서
주식과 토큰은 완전히 다르다. 주식은 기업에 대한 법적 권리를 의미한다. 이사회가 주주 이익을 훼손하는 행위를 하면 주주는 법적으로 소송을 제기할 수 있다. Friend.tech 프로토콜이 수천만 달러의 수수료를 발생시켰지만, 토큰 보유자는 단 한푼도 받지 못했다. 그들이 해당 수익에 대해 법적 권리를 전혀 가지고 있지 않기 때문이다. 토큰 거래가가 주식 대비 크게 할인되는 경우가 많으며, 이러한 할인 자체는 종종 정당하다.
만약 토큰 초기 유동성과 가격 발견 능력을 주식 토큰화를 통해 구현할 수 있다면, 투자자는 토큰 방식의 이점은 그대로 유지하면서도 진정한 소유권과 법적 보호를 확보할 수 있다.
이 영향으로 토큰 업계는 두 가지 주요 변화를 맞이했다:
- 일부 프로젝트는 시장에서 사업 가치가 명백히 저평가되었을 때 주식으로 회귀했으며, Across Protocol이 대표적인 사례이다;
- 2026년 두각을 나타낸 선도 프로젝트는 모두 일정程度的 방식으로 사업 수익과 토큰을 묶었다.
1990년대만 해도 '인터넷에 올라가기만 하면' 가치가 따랐다. 2000년대 후반에는 '모바일'이估值 프리미엄을 받을 수 있었고, 2010년대 후반에는 '체인 기반' 차례였다. 조수가 빠진 뒤 업계는 반드시 마주해야 하는 난제에 직면했다. 유동성 범람 시대에 탄생한 수많은 프로젝트 중, 과연 무엇이 진정한 가치를 지녔는가? 암호 업계는 지금 자신의 청산 시대를 맞이하고 있다. 1kx의 Peter Pan은 다음과 같이 아주 통찰력 있게 요약했다:
「애플리케이션이 망한 이유는 토큰 인센티브를 썼기 때문이 아니라, 애초에 좋은 사업이 아니었기 때문이다. 암호 업계 최대의 원죄는 너무 지속 가능한 혁신이 부족해 수익형 프로젝트를 탄생시키거나 진정한 제품시장 적합성(Product-Market Fit)을 갖춘 프로토콜을 만들지 못한 데 있다.」——Peter Pan, 1kx 연구 파트너
저렴한 유동성의 시대가 막을 내리고 남은 것은 무엇일까. 업계에 쏟아부은 막대한 자본은 결국 무엇을 산출했을까. 이미 일부 트랩은 견실한 제품시장 적합성(PMF)을 달성했고, 암호 벤처캐피탈을 논할 때 이 트랩들을 빼놓고 이야기할 수 없다.
현실에서의 결과
이미 세 트랩이 지속 가능한 제품시장 적합성을 달성했다. 우리도 지속적으로 연구를 진행하고 팀을 현지 방문하며 차기 PMF 가능성이 보이는 트랩을 모색 중이다.

스테이블코인
스테이블코인 총 공급량이 3000억 달러를 돌파했고, 연간 송금 규모는 46조 달러에 달한다. 로봇 거래를 제외하면 실제 거래 규모는 약 9조 달러이다. 모든 스테이블코인 발행사는 합산 시 미국 국채 17위 보유자가 되었다. Circle은正式上市을 치렀고首日 주가가 167% 폭등했다. 다수 은행 컨소시엄 또한 자사의 스테이블코인 발행에 착수했다. 현재 스테이블코인 발행 부문은 성장기 주식 펀드, 산업 인수자, 은행 전략部门的의 영역이 되었다. 이 수혜를 누린 펀드들은 스테이블코인이 مجرد 구상에 불과했을 때 이미 베팅을 걸었던 이들이다. 시드 투자 윈도우는 상위스트림으로 이동했고 스테이블코인 위에서 작동하는 애플리케이션에 집중되고 있다. Ethena가 이 시기에 시드 투자를 받아 업계 최대 승자로 떠오랐으며, Bridge는 설립 3년도 되지 않아 Stripe에 인수되었다.
예측 시장
ICE가 Polymarket에 최대 20억 달러를 투입했다. 로빈후드는 이벤트 계약을第 11개 연매출 1억 달러突破 Business Line으로 구축했다. Susquehanna 또한 예측 시장 사업을 구축 중이다. 전 세계 최대 거래소 운영사, 선도 소매 증권사, 대형 퀀트 기관이 12개월 내 순차적으로 진출했고, 이는 이 트랩의 가치定价이 완성되었음을 의미한다.
퍼페추얼 선물 거래소
Hyperliquid은 체인 기반 퍼페추얼 선물의 44% 거래량을 장악했으며, 팀 구성원은 단 11명에 불과함에도 지난해 적지가 대부분의 공개 거래소를 뛰어넘었다. Coinbase는 Deribit을 29억 달러에 인수하면서 전체 업계의 기준 평가를 다시 설정했다.
이 세 대트랩은 현재 매년 수십억 달러의 수익을 창출하고 있다. 4~6년 전만 해도 이들의 시드 투자는 공상에 불과하다고 여겨졌다. 2020년 Polymarket은 아직도 신선한 장난감 취급받았으며, Circle은 지급결제 회사로 오랫동안 시장에서 외면받았다. Hyperliquid이 출시될 때는 시장에서 퍼페추얼 트랩이 이미 충분한 해결을 보았다고 여겼다.
매번 암호 얼키(Bear Market)가 찾아오면 긍정적인 변화가 따른다. 2018년의 희망은 인프라 교체에 있었으며, 공적체계가 더 빨라지고 블록 공간이 더 저렴해졌다. 2022년의 서사는 기관의 진출이었다. 두 번의 예언은 모두 현실화되었다. 반면 이번 얼키의 빛은 더 이상 헛된 예측을 믿을 필요가 없다는 점이다. 이 세 트랩이 궤도에 오른 이유는 바로 블록체인 아키텍처가 가져온 기존 체계로는 구현할 수 없는 능력들 때문이다: 대리 은행 없이 24시간 365일 달러 결제 가능, 거래소가 고객 자산을 위탁 보관하지만 고객은 직접 자산을 검증할 수 있음.
어떤 대상의 시장이든 글로벌 유동성을 집결시킬 수 있다. 수익은 이제 보조금을 사서 나오는 것이 아니다. 선도 애플리케이션은 토큰 인센티브를 28억 달러에서 1000만 달러 미만으로 압축하면서도 수수료 수입은 꾸준히 상승하고 있다.
전통 금융巨头들이 본격적으로 진출한 것이 이 트랩이 참으로 존재한다는 가장 강력한 증거다. 로빈후드가 이벤트 계약, 토크나이징 주식, 심지어 자체 개발 공적체계를 론칭한 것은 이러한 사업들이 새로운 연매출 1억 달러 Business Line으로 성장할 것이라 판단했기 때문이다. 로빈후드의 암호 관련 업무 진출은 본질적으로 주주에게 더 큰 가치를 창출하겠다는 것이다.
2017년 암호는 여전히 니즈적이고 난해했던 기술에 불과했지만, 이제는 로빈후드의 손에 진정한돈을 쥐어주고 있다.
전통 금융 상장사는 고수익이 발생하는 곳으로 쏠리고 있으며, 현재 이익이 정확히 그곳에 발생하고 있다. 다만 외부의 시선은 여전히 혹독하다. 작년 주요 거래소에 상장된 토큰 중 반 이상은 80% 이상 떨어졌다. 토큰가와背后的 상업적 실체는 완전히 갈라섰다. 과거 10년간 과도하게 건설된 인프라가 드디어 애플리케이션 레벨에서 가치를 실현하기 시작했다. 이는 마치 과거 인터넷 시대에 광케이블이 과다하게 깔리면서 애플리케이션 시대를 촉발한 것과 유사하다.
높은 벤처캐피탈 수익률을 이끌어내는 투자는 대체로 성숙되지 않은 트랩에 베팅하는 것이다. 차세대 PMF 트랩은大概率 성숙 트랩의 주변에서 탄생할 것이다. 성숙 트랩이 확장되면 에지에서 새로운 수요를 뿜어낸다. 스테이블코인 생태계는 달러 자산을 중심으로 신용, 브로커, 재무관리 제품을 구축해야 하며, 퍼페추얼 선물의 근간은 이미 주식, 원자재, 지수 거래로 확장되고 있다. 2026~2027년 초창기 펀드의 임무는 이러한 트랩에서 제품과 수익 데이터가 구체화되기 전 선점하는 것이다.
Architect는 에지 트랩 폭발 속도를 잘 보여준다. 미국 최초의 규제 승인 AI 컴퓨팅 파생상품 거래소로서, 출시短短数月 만에 거래량 10억 달러를 돌파했다.
그렇다면 2026년 투자 주기, 2020년, 2018년과 도대체 무엇이 다를까? 상당 부분은 규제와 업계 심리의 변화에서 비롯된다. 차트를 벗어나 보면 정책과 대중 인식이 과거보다 훨씬 우호적이 되어갔다. 2000년대 초 미국 소셜 네트워크 창업자들은 자국 규제의 보호를 받았고, Zuckerberg 같은 창업자는 사용자가 게시한 모욕적인 내용으로 인해 개인적인 책임을 지지 않아도 되었다.
Tim Wu는 < 누가 인터넷을 통제하는가 > 에서 미국의 규제 환경이 수조 달러급 인터넷 강자를 다수 배출했다고 강조했다.雖幣價低迷하지만 미국은这套 논리를 재현하며 암호 업계에完整的 규제 프레임워크를 구축하고 있다.
암호 업계 재구축
- 지난 10년 간 미국 내 모든 암호 투자 조건은 '정부가 직접 기업을 폐쇄한다'는 확률을 포함해야 했다. 2023년 다수 거래소가 폐쇄 위기를 겪은 것이 선례다. 이러한 리스크는 헤지할 수 없으므로 투자자는 리스크 프리미엄을 모든 거래에 포함해야 했다. 미국 정책이 업계에 우호적으로 틀어지면서 이 추가 리스크 프리미엄은 소멸한다.
- 창업자에 미치는 영향이다. Electric Capital 자료에 따르면 지난 10년 간 미국本土 암호 개발자 비중이 거의 반토막 나 20% 미만으로 떨어졌다. 과거 미국에서 암호 창업을 했을 때 창업자는 법적 회색 지대의 경계선을 걷어야만 했다. 규제가 확정된 이후 창업자는 복잡한 법적 회색 지대 처리로부터 자유로워졌다. 2017년 ICO 시대의 역선택이 지난 10년 내내 창업계열에 영향을 미쳤지만, 지금은 상황이 완전히 역전되었다.
- 운영 비용의 변경이다. 준법 준수 비용은 핀테크 업계의 마지막 튼튼한 성벽이다. 한 기업이 단일 준법 고객의 가입 비용을 400달러에서 40달러로 낮추면 매 분기마다 이 우위가 확대된다. 준법 암호底层 인프라는 준법 비용을 획기적으로 절감시켜 줌으로써 이 성벽을 암호 기업의 손안에 쥐여준다.
자본은 정책을 따르기에 항상 지연된다. 미국이 사법 수단으로 규제를 주도하던 시기, 자본은 해외로 이탈했고 프로젝트 품질도 동반 하락했는데, 해외는 종종 규제 제약이 부족했기 때문이다. 이제 미국과 해외 지역의 규제 입장이 모두 변화했다. 영국은 규제 프레임워크를 마련 중이며, Coinbase, Robinhood는 영국 시장을 대상으로 제품을 개발했다. 홍콩 스테이블코인 조례는 2025년 8월 1日正式生效되었다. 한국은 같은 해 여름 디지털자산 기본법을出台했다. 일본은 지급서비스법 기반으로 스테이블코인을 규제하며 계속 규칙을迭代한다. 이제 창업자가 어디에서 법인 등록을 하든 분명히 따를 수 있는 법규가 존재한다.
수익 구조의 다양화
앞서 언급했듯 수익 결핍은 프로젝트가 토큰을 조기에 상장하도록 강요했다. 하지만 지금은 상황이 달라졌다.
지난 12개월간 체인 프로토콜은 총 110억 달러의 수수료를 발생시켰으며, 최소 10여개 프로젝트가 연수익 9자리수를 기록했다. 투기依旧是 수익의 주요원천이며, 암호 첫 유료 제품은 근본적으로 '카지노'였다. 하지만 투기도 계층이 나뉜다. 한쪽은 Axiom을 대변하며 수익이 Meme 코인 거래량과 긴밀하게 묶인다. 출시 4개월간 수수료 1억 달러, 누계 7억 달러를 기록했지만 Meme 코인行情 붕괴 이후 단분기 수익이 86% 급락했다.

자료: Blockworks 소속 Meshclans
반면에 Hyperliquid(11인 팀, 지난해 수익 약 8.43억 달러), Aave 등은 거래 및 대출 사업을 통해 수익이 장세와 관계없이 지속될 수 있다. 전체 업계가 암호 주기에 대한 의존도를 낮추기 위해 노력하고 있다. Hyperliquid의 HIP-3 시장은 이를 잘 보여준다. 총 미청산량 100억 달러 중 40억 달러가 비암호 자산에서 나왔으며, 하루 비암호资产交易량은 약 30억 달러다.
거래 능력 위에서 구축된 소비자 소프트웨어 역시可观한 수익을 낸다. Phantom 지갑은 2025년 월활성사용자 1700만 명을 기록했고, 환전 수수료에서 약 3.25억 달러의 수익을 올렸는데 이는交易所가 아닌 앱스토어 비즈니스 모델에 더 가깝다. Phantom은 토큰을 발행하지 않았으며, 아마도 토큰이 필요 없을 것이다.
기관을 위한 BtoB 영업도 존재한다. 토크나이징 자산과 준법 인프라 서비스 제공업체는 단 1년 사이에 RWA 시장 규모를 55억 달러에서 186억 달러로 불렸으며, 영업계약 기반 수익을 추구해 암호 자산 가격의 등락과 무관하다.
'카지노 속성'에서 가장 먼 곳은 스테이블코인 발행사며, 수익은 준비금의 변동 금리와 이자에서 나온다. 암호 시세와 무관하다. Tether는 2025년에만 미국 국채 준비금만으로 10억 달러 초과 이익을 냈으며, Circle은 이 준비금 모델을 상장사에 완성했다. 과거 10년 동안 Circle 하나만 탄생했으나 최근 2년 사이赛道에는 동종 경쟁자가 폭증했다.
우리는 또한 수익이 토큰 보유자에게 흘러들어가는 모습도 목격했다. 프로토콜은 한 달간 자기매수로 토큰 보유자에게 9600만 달러를 지급했는데, 이는 토큰이 사업 수익 청구권을 확보하는 방식 중 하나다.
업계 구조 관점에서 보자면 시장은 여전히 불균형 조정 중이다. 2025년 말 기준 DeFi 및 금융類 애플리케이션은 체인수수료의 73%를 기여했으나, 공적체는 단 12%에 그쳤다. 반면 공적체는 프로토콜 시가총액의 91%를 차지했고 애플리케이션은 6%밖에 되지 않았다. 공적체 평가액은 연간 수수료의 4000배에 달했고 애플리케이션은 17배였다.这种估值错位은 2026년까지 지속될 전망이다. Uniswap, shturl.c, Polymarket 등이 한 달간 발생한 수수료가 이미 이더리움, 솔라나를 능가했다. 시장은 여전히 이전 주기의 인프라 논리로 자산을 평가절 하고 있으나, 정작 수수료를 발생하는 본업은 저평가되고 있다.
우리는 몇몇 트랩을 집중적으로 주목한다. 블록체인底层이 주도하는 금융 애플리케이션, 토크나이징 담보, 체인 기반 신용이다. 우리는 특정 시장 깊숙이 파고드는 것을 선호하며, 전방향을 두루 덮는 방식은 취하지 않는다.
시장은 이미 이러한 투자 논리를 보상하기 시작했다. Delphi는 현금흐름 토큰 10개로 구성된 조합을 구축해 수익률 가중 방식을 적용했으며, 2025년 1월~2026년 5월 조합 수익률은 30.6%를 기록했다. 같은 기간 비트코인은 17%, 이더리움은 35%, 솔라나는 58% 하락했다. 진정한 현금흐름을 보유한 토큰은 메이저 코인을 포함한 업계 절대多数 자산을 압도했다. 공개시장에서 듣기 좋은 서사보다 좋은 사업을 골라내면 벌 수 있고, 사모시장도 마찬가지다.

자료: Delphi
모든 자산 클래스가 체인에 올라감에 따라配套 회사가 한 세트를 낳는데, 스테이블코인이 이미 이 패러다임을 입증했다. 달러가 체인으로 들어오자 입출금 창구, 카드, 재무관리 제품이 탄생했고 Circle, Tether가 이때 세상에 나왔다. 우리는 추가로 두 가지 자산이 이 경로를 복사할 것으로 본다. 미국 국채, 주식. Blackrock 머니마켓 펀드는 이미 Securitize를 통해 국채 수익을 체인화에 성공했고, 토크나이징 주식은 한 달간 230억 달러 거래규모를 기록하며 월간 증가율이 약 100%에 가까웠다.
주식 토크나이징背后的 동력은 사모시장本身에서 기인한다. 선도 기업의 사적존속 기간이 점점 길어지고 있으며, 사모 지분에 잠겨 있는 투자자들은 OTC 시장에서 서로 매매해야만 한다. 2025년 사모펀드 지분 2차 거래 규모는 2400억 달러에 달해 전년 동기 대비 48% 증가했다. 일반 개인투자자는 기업 상장 전에 완전히 참여할 수 없었다. Coinbase는 6월 IPO 전 퍼페추얼 계약을 출시해 SpaceX를 목표로 실제 발행 전에 합성 익스포저를 제공한다. 주식 토크나이징은 잠긴 공급과 문 밖으로 차단된 수요가 마침내 조우하는 곳이다.
세 번째 신흥 시장은 기계 대상 결제다. AI 에이전트는 스테이블코인으로 결제를 완료해야 하며, 소프트웨어가 자율적으로 거래하려면 소프트웨어 네이티브 결제 통화가 필요하다. Cloudflare는 Coinbase와 함께 x402 표준 결제 게이트웨이를 출시했으며, AI 에이전트가 API를 호출하거나 웹페이지를 크롤링할 때 스테이블코인으로 직접 settle 하여traditional 카드 조직을 우회할 수 있다.
「에이전트 네이티브的信任은 대다수 AI 투자자가 간과한 신규 트랩이다. AI能力이 급속히迭代됨에 따라 보안 문제가 매우 중요해졌다. 우리는 블록체인 지난 10년간의 연구 성과를 활용하여 멀티 에이전트 네트워크의 보장을 강화할 수 있다. 암호 네이티브 투자자는 향후 10년 중 가장 큰 시장 중 하나에 베팅할 조건을 갖췄다.」——Xavier Meegan, Frachtis创始人兼 CIO
자산이 토크나이징된 이후에는 해당 자산围绕的全套 기능도 체인으로 이주해야 한다. 토큰 자산은 반드시 담보品으로 사용될 수 있을 때 비로소 가치가 방출되며, 신용正是 우리가重点配置하는 방향이다.

자료: ARK Invest의 Lorenzo
은행业가 자산 이주를 가장 먼저 추진한 분야다. 전통 은행은客户需求迭跟不上导致新银行诞生;新银行受限于租用的底层支付通道,于是出现加密原生新银行。现在,真正拿到银行牌照的加密银行出现(Erebor今年拿到全国性银行牌照);OpenFX融资9400万美元,搭建基于稳定币的跨境外汇结算。每一代方案,都向技术栈更深处前进一层。
암호는 더 이상 허가만을 기다리는 병렬 금융 시스템이 아니며, 기존 금융 체계의 underlying pipe가 되고 있다. 차기 벤처캐피탈 기회는 이 둘의 융합 속에蕴藏되어 있다.
달러 자산의 체인화는 사용자가 블록체인 존재 자체를 인지하지 못하는 단계까지 발전했다. Ramp의 기업 고객이圣保罗,シアトル供应商에게 결제할 때 주말 전통 결제 채널이 닫혀있어도 결산이 가능하며, 사용자는 스테이블코인 존재감을 거의 느껴지지 않는다. Visa는过去一年依托稳定币卡片在200多个国家完成190万张卡37亿美元的支付,计划联合Bridge拓展至100多个国家。剔除机器人交易后,每年有9万亿美元资金以这种方式完成结算。
암호 기술이 사용자 눈에 보이지 않더라도 이 시스템 구축 기업은 수수료를 번다. 주식, 국채는 이 곡선의 시작점에 위치해 있다. 풍투의 질문은 이미 '자산이 체인에 오를 것인가'가 아니라, '각 자산 클래스가 체인화될 때 필요한配套 제품이 무엇인가'로 바뀌었다. 체인 주식에는 증권사, 담보대출, 메이커가 필요하고, 토큰화된 국채에는 신탁, 유통망이 필요하다. 이러한配套 기업들의绝大多数는 아직 태어나지 않았으나, 바로 이런 회사들이 시드 단계 투자 targets이다.
토큰 시대 이후, 올바른 퇴출 경로 선택
블록 공간 공급 과잉에도 불구하고 이익은 애플리케이션으로 이동하고 있다. Hyperliquid의 수익甚至它所运行的公链还高。2018年,它还只是一个交易所协议,一堆黑客松 demo。价值正在向应用聚集,但应用普遍缺少资本。金融科技与加密不断融合,会诞生大量长尾产品,服务那些完全不懂跨链桥是什么的普通用户。DeFi 过去十年几乎是加密唯一金融产品路线;现在,数字银行、经纪、外汇、信贷,都在基于加密底层重新搭建。
基础设施的过剩让外部从业者可以进场解决具体问题。Vinod Khosla 多年来一直提出:真正颠覆行业的公司,往往不是行业内老玩家创立。特斯拉、SpaceX由软件创业者Elon Musk创立;Impossible Foods由斯坦福生物化学家Pat Brown创立。业内人被行业固有约束束缚;外部人带着具体问题,把行业工具当成实现目标的手段。
加密行业最初十年,底层工具不完善,入局者必须从零搭建交易所、托管、合规系统。过去十年对公链、工具的过度投资,终结了这个局面。我们认知里「加密创业者」的画像,也随之改变:
- Hyperliquid创始人Jeff Yan,来自Hudson River Trading高频交易团队,初衷只是想要一个更好的衍生品交易所;
- Circle创始人Jeremy Allaire,在接触区块链之前,已经把两家互联网软件公司做上市;
- Erebor,首家拿到全国银行牌照的加密银行,创始人Palmer Luckey,同时是国防科技企业Anduril的缔造者。
他们入场加密,是自身业务需要底层工具,而不是怀揣乌托邦理想到处寻找落地场景,现成的底层工具已经就位。加密行业理想主义、乌托邦时代已经过去。从业者把区块链当成基础设施,就像Linux、数据库。基础设施本身会走向商品化,有点类似 2000年初的思科。这正是风险投资可以发挥价值的地方。
过去十年,代币是唯一退出路径,无论项目业务是否成熟,都被迫发币上线。前面大量失败案例,根源大多来自这种压力。代币依旧是退出渠道,如今回购、收入绑定,让代币真正拥有业务索取权,代币退出的质量也变得更高。
但代币不再是唯一出路。并购市场创下86亿美元纪录,130多家风投背景企业被收购,收购方以产业资本为主。Naver斥资103亿美元收购Dunamu;Coinbase29亿美元收购Deribit,后续又收购Echo;IPO通道重新打通。今天创立的加密公司,可以被收购、可以IPO、也可以通过代币实现现金回报。行业历史上,这是第一次同时拥有这三条完整退出路径。
更长的流动性周期,会重新激励创业者打造值得长期持有的业务,同时筛选出愿意长期等待的投资人。
一键发币快速套现的捷径已经关闭,这或许是加密创新最好的一件事。创业者比拼产品、市场接纳度,而不是营销与代币释放方案,回到2017年之前,那个没人冲着快速暴富而来的时代。
二级收购成为流动性的一种新选择。Hutt Capital的Brooke Pollack,过去直接投资风投基金;现在基金转向二级交易,既是看到机会,也是行业迫切需要流动性。
「我们现在至少四分之三的资金用于收购现有基金LP份额,我们本质上变成一只二级基金,当然也会做一部分一级投资。」
行业演进,退出路径和过去截然不同。这不代表代币彻底消亡,不少优秀加密项目依旧依靠代币驱动。只是代币轻松造富的时代已经落幕。
投资者该如何适应变化
历史是一位偏爱押韵的残酷诗人。或许人们只是误解了历史,这些「押韵」,恰恰留给我们预判未来的线索。
2003年熊市深处,Fred Wilson(AVC)写下文章《多少才算过多》,复盘互联网泡沫:
- 大量本算不上合格风投的人拿到钱。很多人想做风投,市场钱多就募集到资金,成立机构,做了大量糟糕投资。如果资金只给到真正有经验的投资人,投资总量会更低,亏损也会少很多。
- 2000年股市崩盘。一家企业要成长到被收购或者上市,通常需要3-5年。退出时二级市场的行情,直接决定风投回报。想要吃到1999-2000年疯狂估值红利,投资就要发生在1993-1997年。好年份受益于此,坏年份就要承受代价。
当时市场有一种观点:风投这个资产类别,一年最多只能消化100亿美元。多年之后,Fred Wilson给出解法:别人广撒网,你就要深耕。就像今天,已经不存在所谓「加密投资人」,就像当年不再有「互联网投资人」。
2009年,他区分两种投资模式:
- 主题投资:捕捉宏大叙事,例如社交网络、在线视频、广告网络、社交媒体、实时网络、移动互联网。很多风投这么做:锁定大主题,然后往组合里塞满符合主题的项目。
- 命题驱动投资:描绘你聚焦领域5-10年的发展图景,形成你的投资命题,每一笔投资都对照这套命题评估。
九年后,Fred Wilson又补充了持有周期的观点:
「假设早期投资平均持有7年,每年投1-2个新项目,任何时间你手上要管理7-14个项目。下限尚可管理,上限就会压力巨大,我深有体会。我认为做好早期风投本质是一项服务业务,创业者与企业才是我们的客户。把这件事做好很难。如果你每年只投8-10个新项目,还希望每年至少诞生一个十亿级退出,那超早期项目的命中率必须极高。」
亲历互联网泡沫繁荣与后续独角兽浪潮,再回看加密行业,历史的既视感扑面而来。加密行业接下来的发展,同样遵循三条主线:跳出行业固有圈层,深耕垂直领域专业能力,投资持有周期从短短数年拉长到接近十年。
创业者已经完成调整。把代币当做产品的打法已经结束。他们会更加审慎地评估要不要发行代币、如何设计代币,不会单纯为了让投资人快速套现而发币。创业者变了,投资人也必须随之改变。企业需要5年以上时间完成退出,投资人必须真正看懂生意;看懂生意,始于看懂它所处的市场。
更长的持有周期,意味着资金不能过度分散布局大量赛道。退出节奏放缓,投资人筛选项目必须更加审慎。投资人的竞争优势,来自垂直赛道专业化。专业化意味着懂赛道如何赚钱、谁是客户、优秀单位经济模型是什么样,以及哪些监管规则决定谁可以存活。
Cambridge Associates研究显示,2001-2010年美国风投与成长股权基金,垂直赛道专业机构毛投资回报倍数2.2倍,毛IRR23.2%;综合型机构只有1.9倍,IRR17.5%。消费、金融、医疗、科技全部呈现这一差距。而且行情过热估值高的时候,专业机构出手会更加克制。加密风投过去没有学会这套纪律,因为代币上线掩盖了所有问题。
另一重现实:成长期加密项目从来不缺资本。a16z设立45亿美元加密基金,Paradigm、Haun管理数十亿美元资金,传统金融机构也参与后期轮次。只要早期种子项目跑通商业模式,A轮及之后会有大把资本等候。市场真正缺少的,是有深度认知、敢于投下第一笔种子支票的投资人。懂行的种子基金,就成为为下游资本发掘好项目的源头。
那既然基本面条件这么好,为什么愿意下场投资的机构寥寥无几?
多家大型加密原生机构,已经设立非加密主题基金,或者拓宽投资边界。预计到2028年,接近一半陷入困境的中型加密基金,会清算或者转型。管理数十亿规模的大基金,没办法用200万美元种子支票大量投项目,于是转向AI等赛道匹配自身资金体量。中型基金离场,则是过往业绩已经无法完成新基金募集。
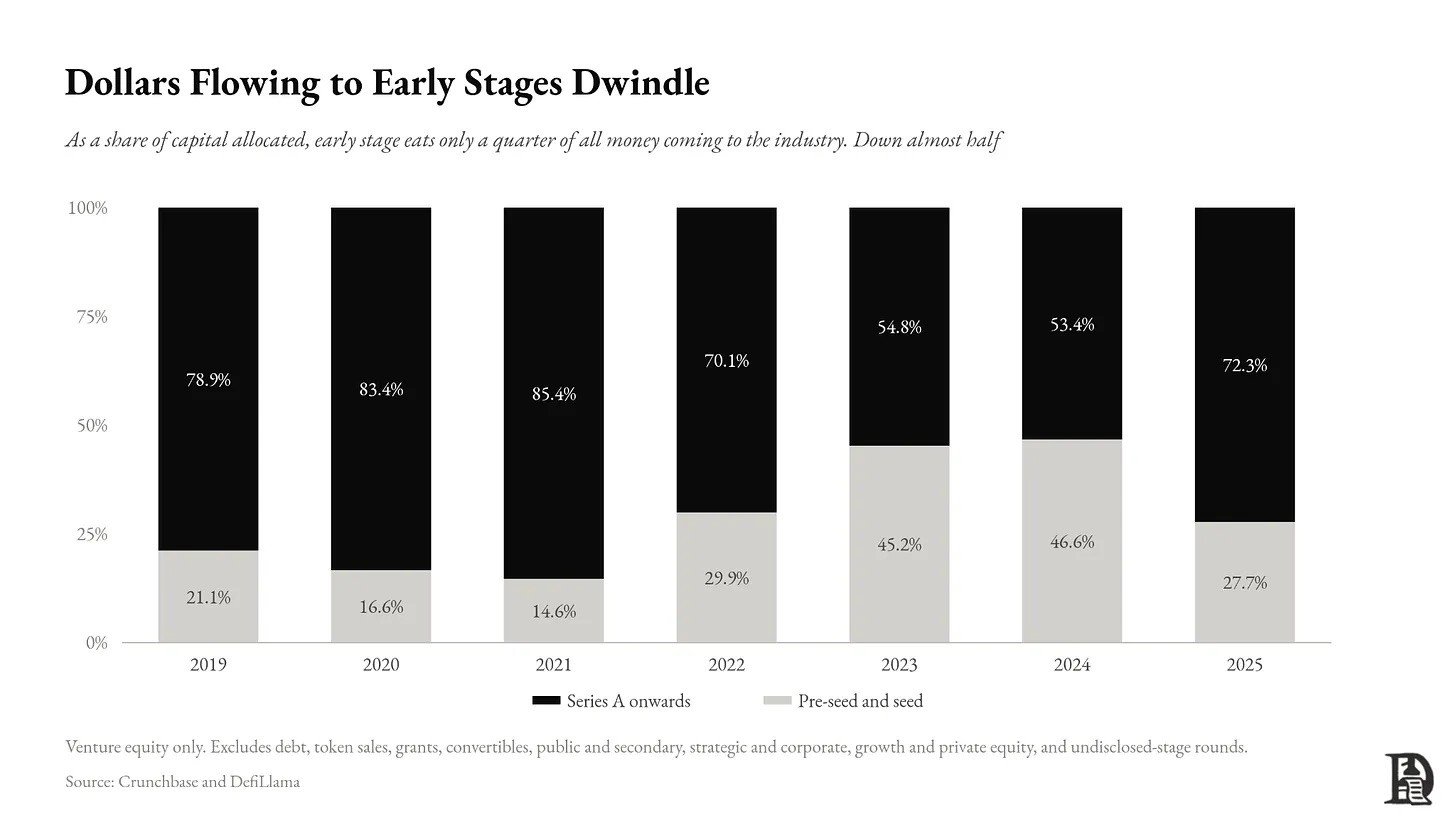
早期赛道机会依旧敞开,投资规模适配小型专业基金。每一轮资本周期落幕,都是机会主义资本离场,综合型机构回归本源,只有LP愿意持续支持的机构留下来。目前真正做预种子、种子轮投资的机构不到20家。过去三周就能走完流程的项目,现在要做漫长尽调。上个季度仅诞生8只新基金。一只基金通常封闭之后三年完成全部投资,意味着2027-2028年的种子轮竞争,参与者会非常少。
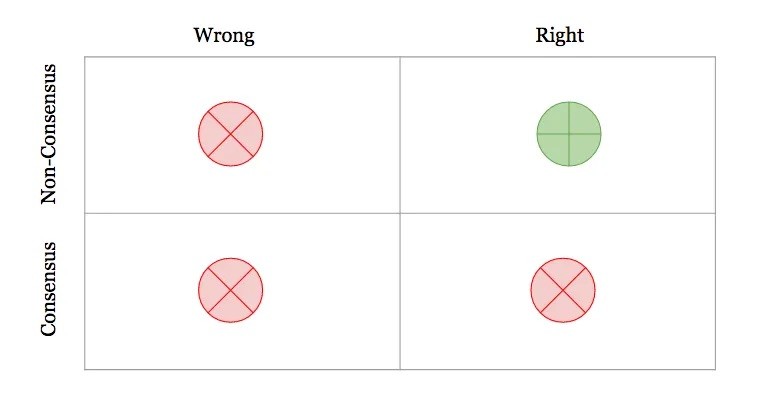
于是又回到那个从红杉投资苹果时代就反复被提起的问题:这个赛道的风险投资,死掉了吗?
远远没有。市场周期里,资本规模、参与者数量会扩张收缩,但优秀的基金,总在市场最恐慌的时候加大下注。Collaborative Fund十年前就讲清底层逻辑:
市场奖励那些做出非共识,但最终被证明正确的判断。
今天的加密,就是一笔非共识赌注。真正吃透行业、能判断什么是正确方向的人寥寥无几。这也是当下新基金设立的底层逻辑。Blockchain Capital的Kinjal Shah这样说道:
「最好的入场时机,永远不在共识喧嚣之中。这一点,从一开始就支撑我们对数字资产的信念。这是一场以十年为单位的叙事,而不是一轮牛熊周期。当下资本持续集中,一批赛道已经验证产品市场契合,用户创新高。我们相信数字资产会重塑金融市场与网络,当其他人纷纷转身离开的时候,我们选择继续加码。」——Kinjal Shah,Blockchain Capital普通合伙人
耐心资本
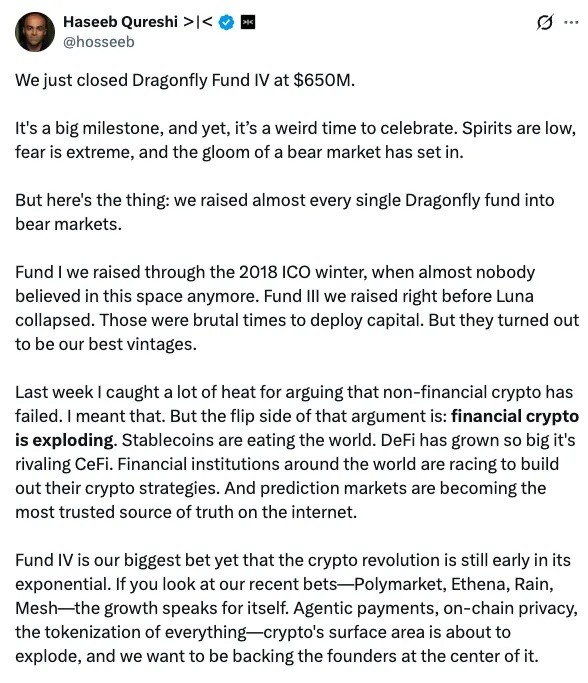
加密货币领域一些顶尖基金有个反复出现的操作模式,就是在熊市正酣时大举募资。
加密行业的发展轨迹,和互联网何其相似:始于一群理想主义用户,没有成熟商业模式;之后各个主权国家开始接纳它,早期投资狂热与新鲜感逐步褪去。人们总拿加密和互联网泡沫对比。
但或许,当下更接近2009年,而不是1999年。
基础设施成熟、监管框架落地、真实用例已经出现,但市场情绪处于低谷。历史上,每一次危机深处,都会诞生一批给LP带来极高DPI回报的基金。历史,这位偏爱押韵的残酷诗人,又一次在重演。
原因如下:市场机会主义者退场,筛选留下最强的创业者群体。大量投机者离开,平庸团队随之出清,少数顶尖团队留存,争夺他们的风险资本却并不多。LP已经不需要被说服「加密有价值」,海量ETP资金已经完成教育。现在LP选择的是基金管理人。加密周期不断变化,LP更愿意押注经历多轮周期、懂得迭代策略的管理人,而不是固守一套旧打法。垂直领域专业认知,决定谁能拿到优质项目。
创业者会优先选择在第一次通话之前就理解自己业务的投资人,这种认知,需要在生态内多年沉淀。
等到资本再度回流的时候,或许都不会再叫「加密投资」。今天没有人会称自己是「互联网投资人」。互联网的重要性足够高,于是这个大类被拆成一个个垂直行业。1997年的亚马逊是互联网公司,今天它是零售商;Netflix曾经是互联网公司,现在是内容工作室。当年Kleiner Perkins给亚马逊投下800万美元,在互联网还被视作小众事物的时候押注,最终收获巨大回报。加密正在复刻同样路径,这些公司未来会被叫做经纪商、支付公司、银行;背后投资它们的,就只是普通风险投资基金。
金融正逐一吸纳加密的各项功能。银行拿到加密业务牌照,股票与货币市场基金实现链上交易,各类支付网络开始使用支持程序化资金支出的区块链。整体来看,这是一个体量极其庞大的市场。每一笔交易都离不开验证、结算、托管这类信任类服务,对应的全球经济规模约29万亿美元。人工智能压低了智能算力的成本,而稳定币正以同样的方式压低信任成本。从来没有哪个经济体会倒退回去使用效率更低的资金流转体系。因此,迁移至加密底层链路的业务功能,就不会再回归旧模式。
每一项完成迁移的功能,都需要围绕它搭建一整套产品生态,而这类产品往往由小团队依靠几笔投资就得以落地。如今资金也比过去更加耐用。AI承担了大部分软件开发工作,创办一家公司所需的资本门槛正在降低;恰恰在行业人才流失的这个节点,判断力、市场触达能力与耐心,变成了真正稀缺的生产要素。
这个新时代所需要的,正是风险投资机构在市场情绪低谷时期一贯输出的价值。2009年,Fred Wilson将其定义为慢资本(Slow Capital)。到2026年,Will Mandis把它叫作耐心资本(Patient capital)。身处这个充斥着粗制滥造的生成式内容、且金融过度泛滥的时代,能够耐心蛰伏等待合适机会,同时具备甄别优质机会的判断力,正是加密行业新一代风投基金的全部价值所在。
在此特别感谢 Haseeb Qureshi (Dragonfly)、Kinjal Shah (Blockchain Capital)、Brooke Pollack (Hutt Capital)、Richard Chen (Varrock VC)、Xavier Meegan (Frachtis VC)、Peter Pan (1kx)、Michael Cieri (Robot Ventures)、Steven Venino (Strobe Ventures)、Wally Hansen (Crosslayer)、Chad Fowler (Blueyard)、Joe Eagan (Anagram)、Krishna Sriram (Quantstamp)、Brandon Kumar,与他们的交流极大塑造了本文的观点。
同时感谢 Fernando Gouveia (Compa Capital)、Jack Sun (Wonderstruck)、Kunal Goel (LayerZero)、Jakub Rusiecki (SGV)、Alex Gedevani (Monad Foundation)、Jin Ming Neo (HashKey Capital)、Darshan (Polaris) 为稿件提供修改意见。
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @Decentralisedco