Principia Research: 3분기 암호화폐 자금조달 계속 냉각, 자금 후기 및 전략 라운드로 전환
저자: Principia Research
개요
2026년 제3분기 비트코인은 약 43% 상승했으나 암호화폐 일차 시장은 여전히 냉각세를 보인다. 루트데이터(RootData)는 총 199건의 투자를 기록했으며 공개 금액은 44.6억 달러에 달했다. 다만 건수는 연속 4분기 하락 추세를 기록했다. 그럼에도 시장은 정지하지 않았으며, 자금이 유입되는 방향과 출자 주체 모두에서 뚜렷한 변화가 발생했다.
VC 활동 전반이 냉각되며 거래 건수는 전 분기 대비 −5%, 공개 금액은 −24% 감소했다.
자금은 중후반 라운드와 전략 투자 라드에 집중되었다. 전략 라운드와 사모 라드는 약 17.5억 달러, 초기 라드는 약 7.3억 달러에 그쳤다. 상장사 증자, IPO/de-SPAC, M&A, 토큰 공개 판매, OTC 및 부채 자금 조달을 제외했을 때, 이번 분기 주식형 투자는 144건, 공개 금액은 약 33.8억 달러로 전 분기 대비 12%, 전년 동분기 대비 35% 증가했다.
비슷한 주식형 투자 건수는 전 분기 대비 −14%, 전년 동분기 대비 −36%를 기록했다. 총액은 전년 동분기 대비 −74% 줄었는데, 이는 2025년 제3분기 상장사 증자와 IPO의 높은 기저 효과 때문이다.
중앙값은 회복되었으나 대형 거래는 줄었다. 공개 금액 중앙값은 600만 달러에서 800만 달러로 회복되었으며, 1억 달러 이상 거래는 17건에서 13건으로 감소했고 상위 10대 거래 비중은 62%에서 57%로 하락했다. 가장 크게 줄어든 것은 500만 달러 미만의 소액 공개 거래이다.
자금은 주로 거래소 및 증권사 등 중앙화 금융(CeFi) 기업에 집중되었다. CeFi 분야는 31건을 기록해 공개 금액의 32%를 차지했으며, DeFi는 51건으로 건수는 가장 많았지만 공개 금액 비중은 고작 8%에 그쳤다.
암호자산 네이티브 자본만으로 참여한 거래 금액은 거의 60% 줄었다. 해당 유형의 공개 금액은 25.7억 달러에서 10.5억 달러로 축소되었으며, 전통 금융 또는 일반형 자본이 참여한 거래의 금액 비중은 39%에서 45%로 상승했다.
차기 라운드 전망은 부정적이다. 이번 분기에 신규 암호자산 벤처캐피탈 펀드 3개만 모금 완료했으며, 총액은 약 13억 달러에 불과해 신규 펀드 수는 2019년 제3분기 이후 최저치를 기록했다.
가상자산 가격 상승에도 일차 시장은 냉각세
이번 분기 루트데이터는 총 199건의 투자를 기록했으며, 이 중 116건이 금액을 공개해 합계가 44.6억 달러에 도달했다. 건수는 제2분기와 비교해 5% 감소했고 금액은 24% 줄었으며, 1년 전과 비교하면 금액이 74% 감소했다.
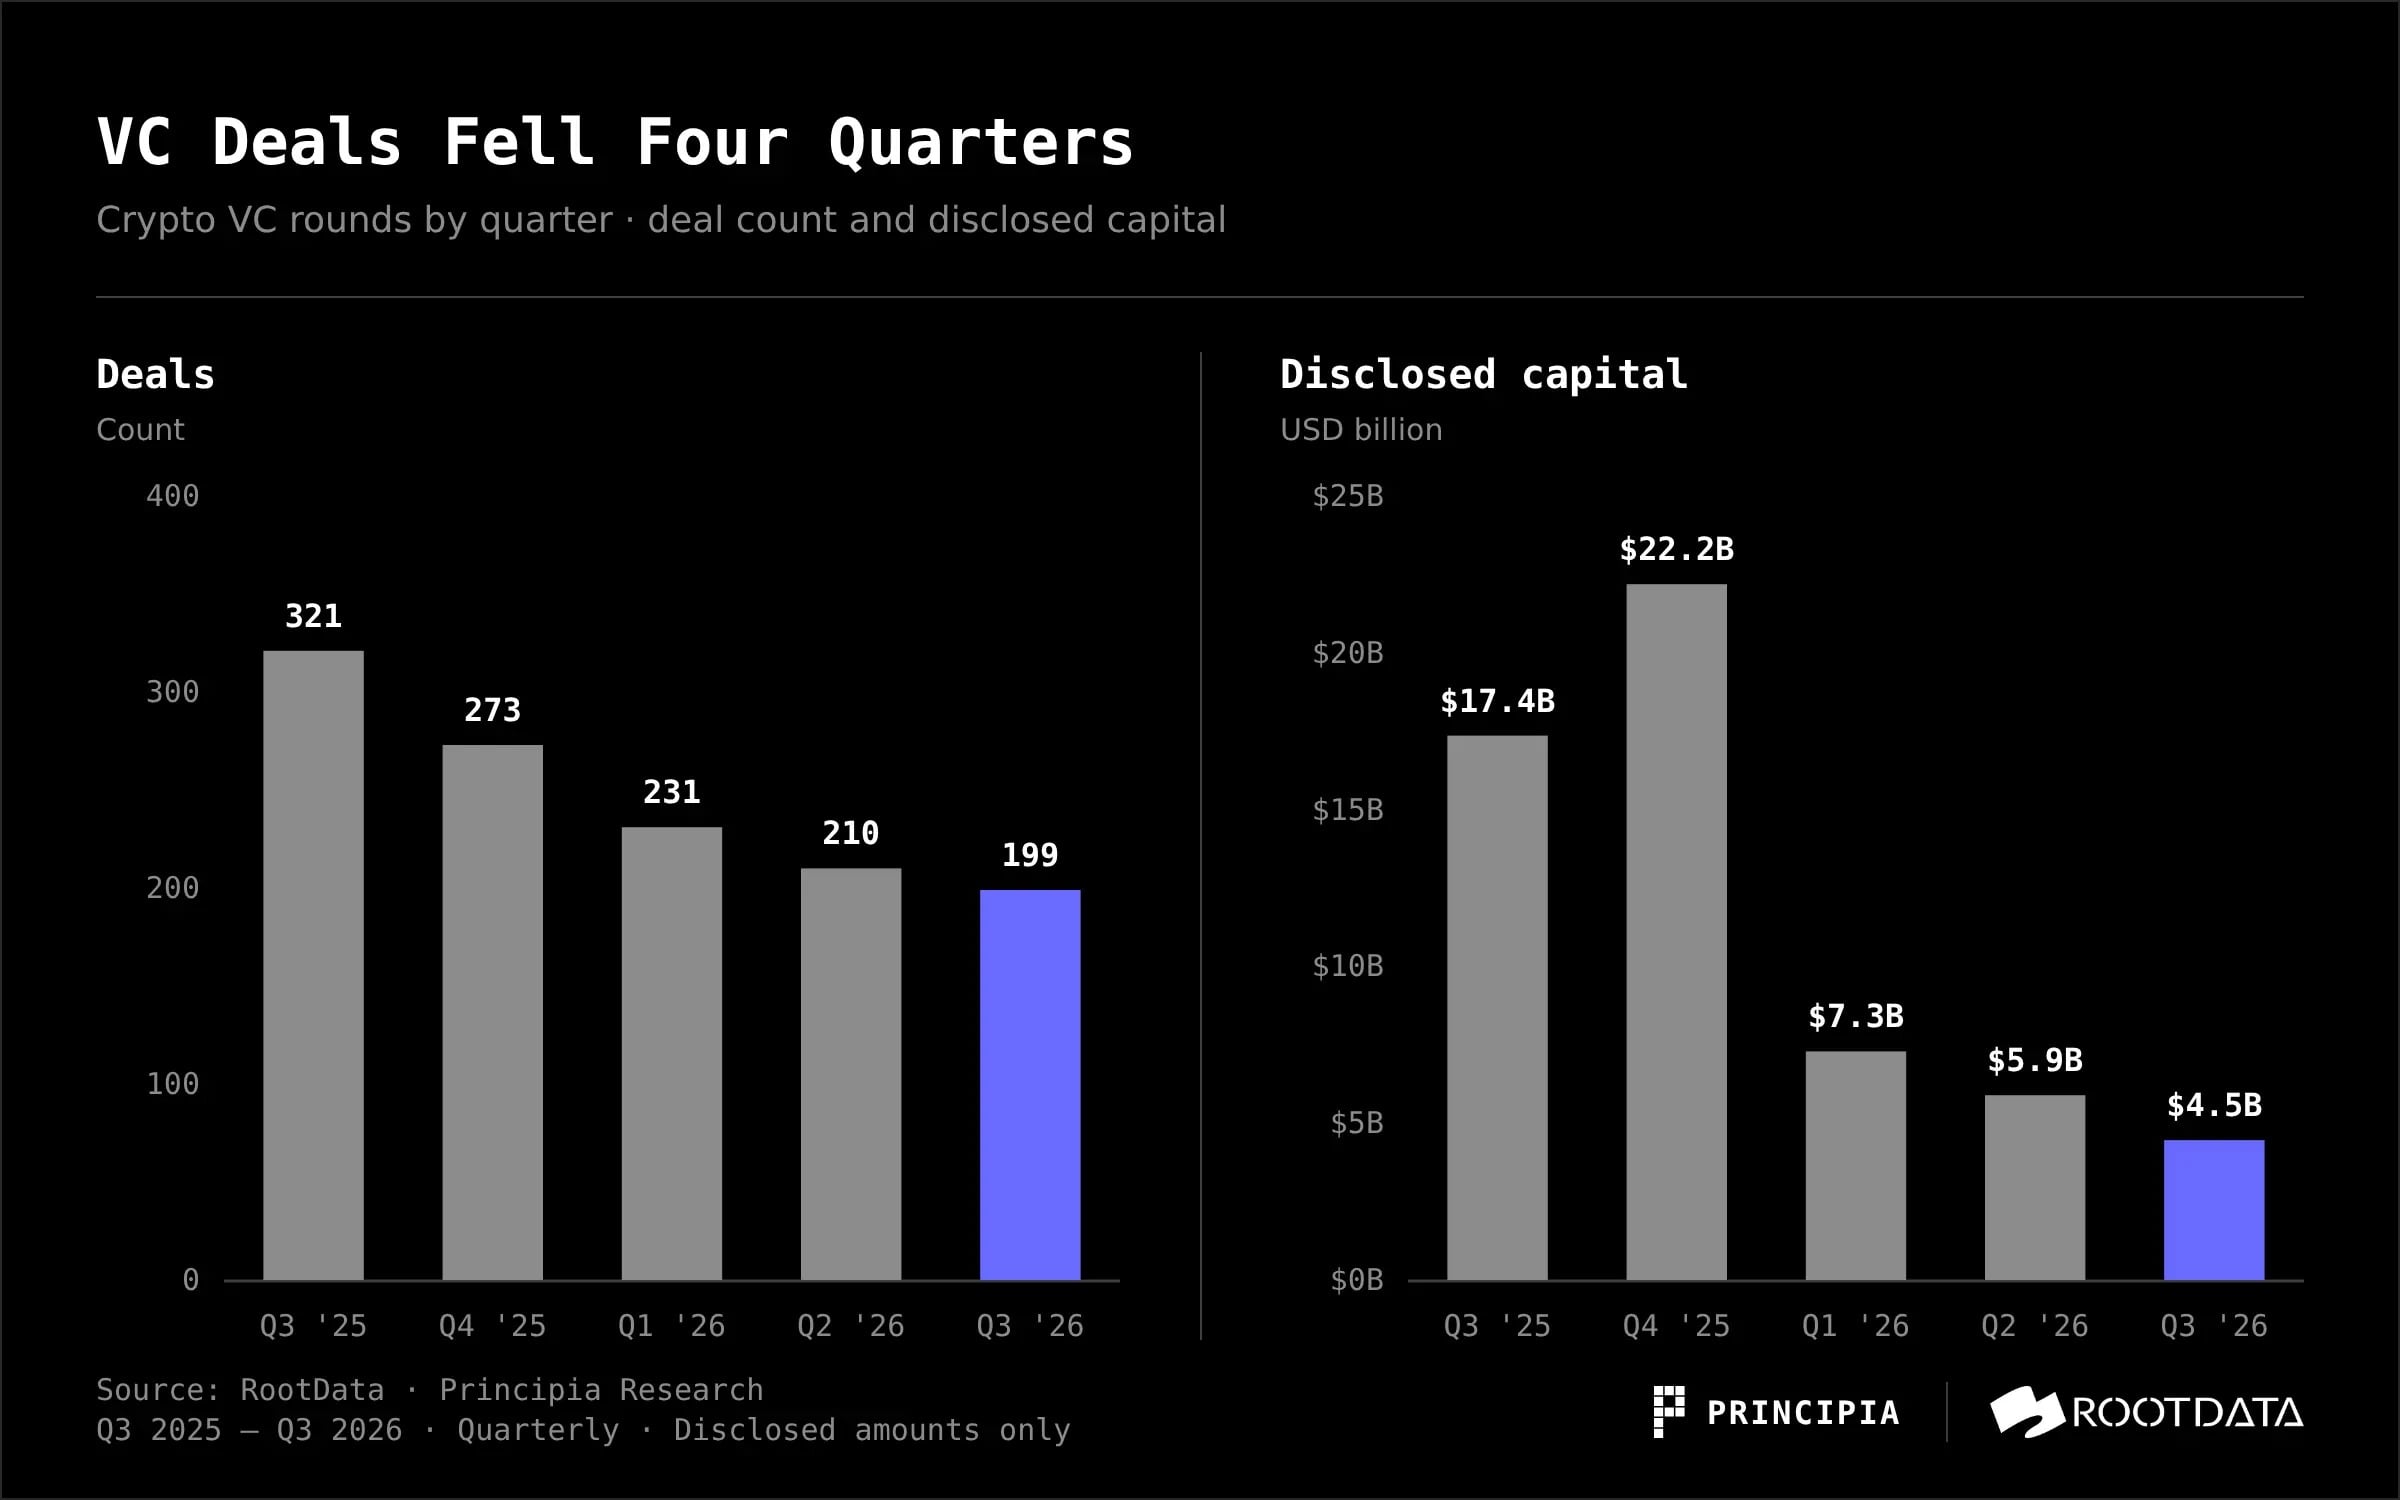
그림: 2025년 Q3~2026년 Q3 암호화폐 VC 투자 건수 및 공개 금액 분기별 변화 (사진 출처: Principia Research & RootData)
2025년 제3분기의 기저에는 대규모 상장사 증자와 IPO가 다수 포함되어 있었다. Strategy 약 25.2억 달러, Forward Industries 약 16.5억 달러, Galaxy 약 14억 달러, Bullish IPO 약 11.1억 달러 등이 해당된다.
이번 ‘코인주’ 융자의 물러남에 따라 전년 동기 대비 74% 급감했다. 2025년 제4분기의 221.9억 달러 역시 유사한데, 절반 가까이에서 Dunamu의 103억 달러 규모의 단일 M&A에서 기인했다.
단순히 주식형 투자만 보면 결론이 완전히 달라진다. 상장사 증자(Post-IPO), IPO/de-SPAC, M&A, 토큰 공개 판매, OTC, 부채 자금조달, 커뮤니티 라드를 제외하고, 라드가 명시되지 않은 항목 중 1억 달러 이상의 기존 주식 양도, 토큰 사전판매, 상장사 자금조달 또는 부채까지 모두 필터링했다.
이같이 조정한 후 이번 분기 주식형 투자는 144건, 공개 금액은 약 33.8억 달러로, 제2분기의 약 30.2억 달러(168건)와 2025년 제3분기의 약 25억 달러(226건)보다 증가했다. 금액은 전 분기 대비 12%, 전년 동기 대비 35% 올랐으며, 건수는 각각 14%, 36% 감소했다. 거래는 줄었지만 건당 규모는 커졌다.
더 주목할 만한 점은 가상자산 가격과 자금조달 간의 괴리다. 비트코인은 7월 초 약 5.86만 달러에서 10월 초 약 8.36만 달러로 약 43% 상승했으나, 일차 시장은 이에 맞춰 회복되지 않았다.
우리는 이로 인해 중요한 원인 중 하나가 AI의 자금 흡수로 보고 있다. AI 컴퓨팅 파워와 모델 개발에는 막대한 자금이 필요하며, 시장의 성장 기대치 또한 높다. 한정된 LP 구성 비율 하에 원래 암호자산 벤처투자로 흘러갈 자금이 일부 AI 분야로 이동하고 있는 것이다.
최정상의 암호자산 네이티브 기관들의 움직임도 이를 뒷받침한다. 7월 8일 Paradigm은 12억 달러 규모의 네 번째 펀드 완료를 발표했으며, 투자 범위를 암호자산에서 AI, 로보틱스 등 첨단 분야로 확대하면서도 암호자산 투자도 지속하겠다고 밝혔다.
또한 IOSG 창립 파트너인 Jocy Lin은 AI 전문 기관인 IOSF Ventures를 따로 설립했으며, 10월 22일 a16z Crypto는 a16z Frontier로 명칭을 변경했다. 새 펀드의 투자 범위는 AI, 자율 머신 등 첨단 기술로 확장되었으나, 암호자산 분야 투자도 계속 이어간다.
분기 내 수량은 일부 대형 주문에 의해 주도되었다. 7월이 가장 활황을 보였는데, 23.7억 달러, 72건이었다. Crypto.com, Ionic Digital, Securitize는 각각 4억 달러씩 확보했다.
8월은 가장 저조해 7.2억 달러, 63건이었다. 9월은 13.7억 달러, 64건으로 반등했으며, 이는 주로 Polymarket의 3억 달러와 Félix의 2억 달러에서 비롯되었다.
자금은 중후반 라운드와 전략 투자로 쏠렸다
이번 분기 자금은 전략 투자 및 사모 라드에 전체의 약 40%인 17.5억 달러가 몰렸다. 초기 라드가 건수에서는 가장 많았지만 금액 비중은 6분의 1에 불과했다.
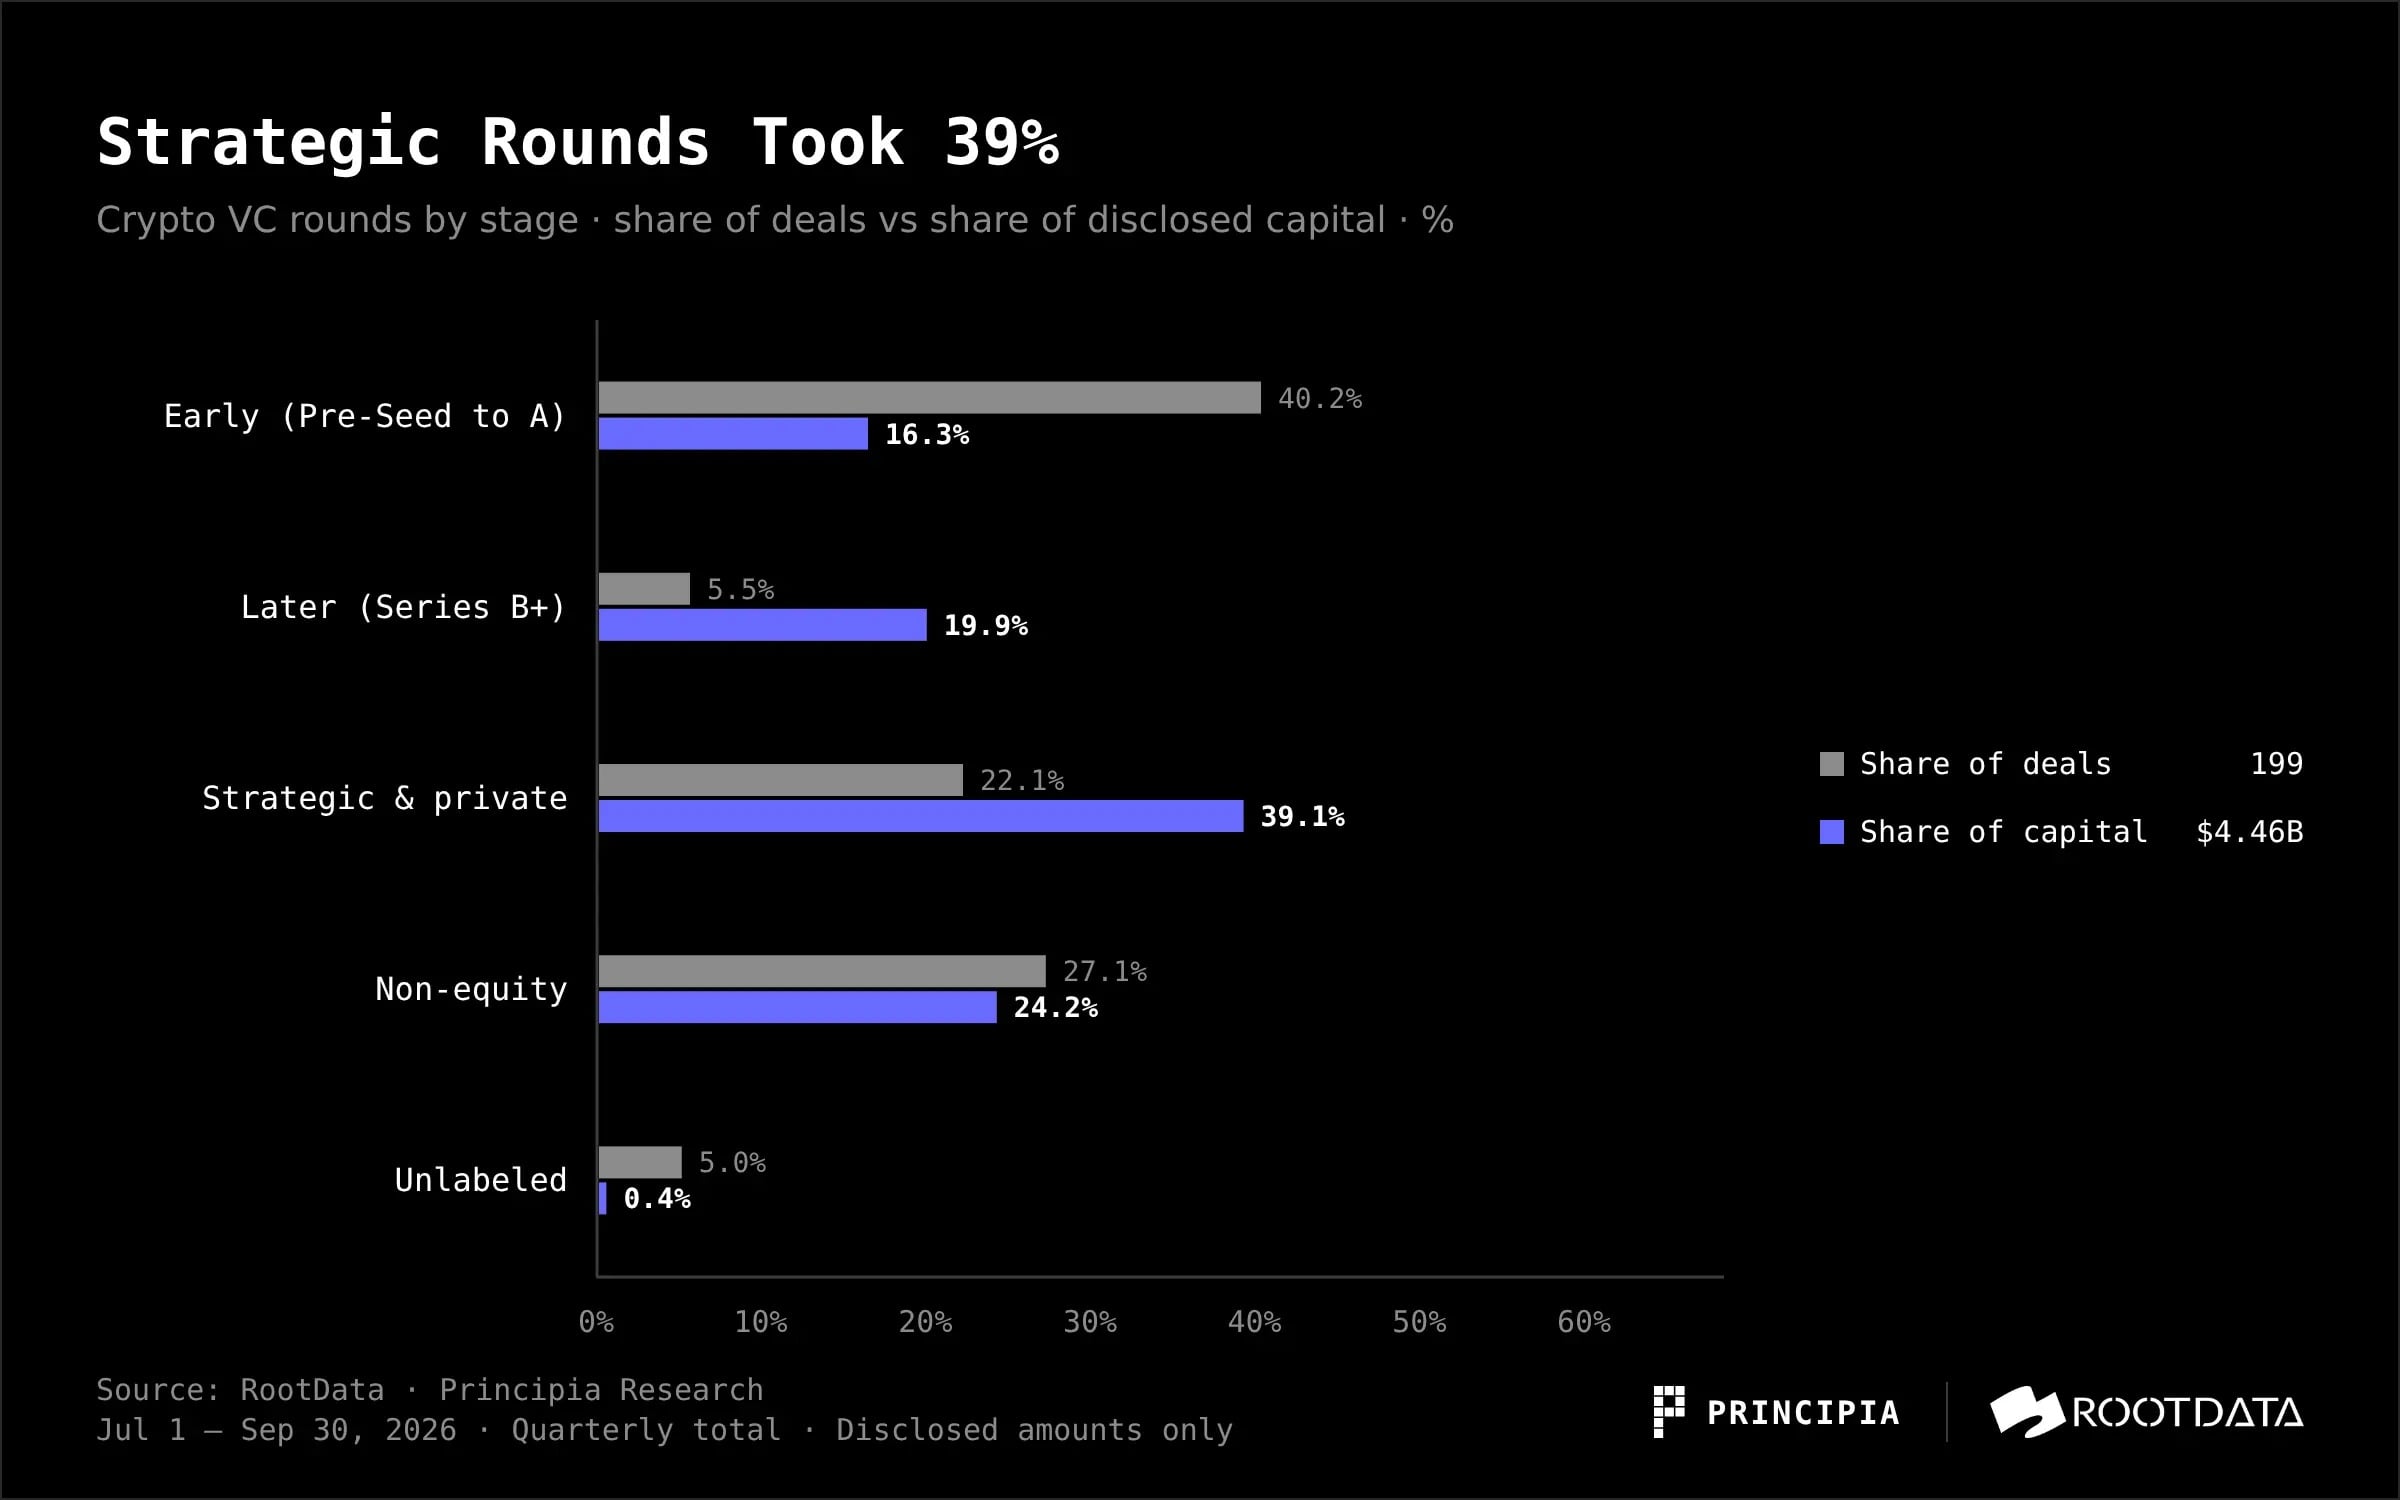
그림: 2026년 Q3 암호화폐 투자 라드별 건수 및 공개 금액 비중 분포 (사진 출처: Principia Research & RootData)
초기 라드는 여전히 가장 활발하여 80건(전체 거래의 40%)을 차지했지만, 금액 측면에서는 보조 역할을 했다. 초기 라드를 제외한 거래가 공개 금액의 약 84%를 가져갔다.
건당 규모 기준으로 볼 때, 2,000만 달러부터 1억 달러 미만(제외) 사이의 중단계 거래는 이번 분기 25건으로 공개 금액 합계가 약 11.5억 달러였으며, 이는 제2분기의 19건, 약 7.7억 달러보다 높아졌다.
다만, 이번 분기 해당 구간 중 7건은 OTC, 부채 자금조달, 상장사 증자 또는 M&A에 해당된다. 순수 주식형만 보면 중단계 거래는 18건, 약 8.7억 달러였으며, 건수는 제2분기와 동일(18건, 약 7.3억 달러)하나 금액은 약 19% 증가했고, 2025년 제3분기(31건, 약 10.3억 달러) 수준에는 못 미쳤다.
이는 위험 성향 저하뿐만 아니라 출자 주체의 교체와도 연결된다. 일부 암호자산 네이티브 투자 기관들은 신규 투자를 중단하거나 펀드를 청산하거나 AI 쪽으로 방향을 틀었다. 2025년 12월 SEC의 소송을 받은 Shima Capital의 경우, 창립자가 포트폴리오 기업들에게 보내는 내부 이메일을 통해 사임을 선언하고 펀드의 체계적인 청산에 들어갔다고 보도됐다.
2026년 6월, Arbitrum DAO 산하 게임 투자 프로그램인 AGV는 신규 투자 중단 및 기존 포트폴리오 관리 전환을 제안했으며, 이 안건은 7월 초 승인되어 약 1.437억 개의 ARB가 단계적으로 DAO 재정으로 반환될 예정이다.
10월 Deus X Capital는 운영을 중단했으며 2027년 1월 31일에 공식 청산에 들어간다. CEO Tim Grant은 AI 기업 TensorX의 CEO로 자리를 옮겼다.
같은 달 말, 스테이블코인 인프라인 Verda Ventures는 창립자가 Tether에 합류함에 따라 신규 프로젝트를 위한 투자를 중단하고 기존 포트폴리오 관리에 주력하기로 했다.
동시에 전통 금융 및 전략적 자본이 공백을 메우고 있다. Citadel Securities는 Crypto.com에 200억 달러 밸류에이션으로 4억 달러를 투자했다.
Nasdaq 산하 Nasdaq Ventures는 Kraken 모회사인 Payward에 1억 달러를 투자하기로 동의했으며, Bloomberg에 따르면 해당 밸류에이션은 약 210억 달러다.
1789 Capital는 Polymarket의 약 10억 달러 규모 라운드에서 리드 투자했으며, 약 3억 달러를 출자했고 밸류에이션은 210억 달러다.
Tiger Global은 Augustus의 1.8억 달러 B급 라운드에서 리드 투자했으며, SBI Holdings는 EDX Markets의 7,600만 달러 C급 라운드와 Gauntlet의 1.25억 달러 C급 라운드에서 모두 리드 투자했다.
이들은 라이선스, 클리어링, 거래 게이트웨이 등 더 확실하고 규제 준수 지향적인 분야에 자금을 투입했으며, 새로운 서사(Narrative)가 아닌 현실적인 인프라에 베팅했다.
섹터: 자금은 “금융 파이프라인” 구매에 집중
루트데이터의 주요 태그 기준, CeFi는 이번 분기 31건으로 14.4억 달러(공개 금액의 32%)를 점유해 1위에 올랐다. DeFi는 51건으로 건수는 가장 많았지만 3.7억 달러(8%)만 획득했다.
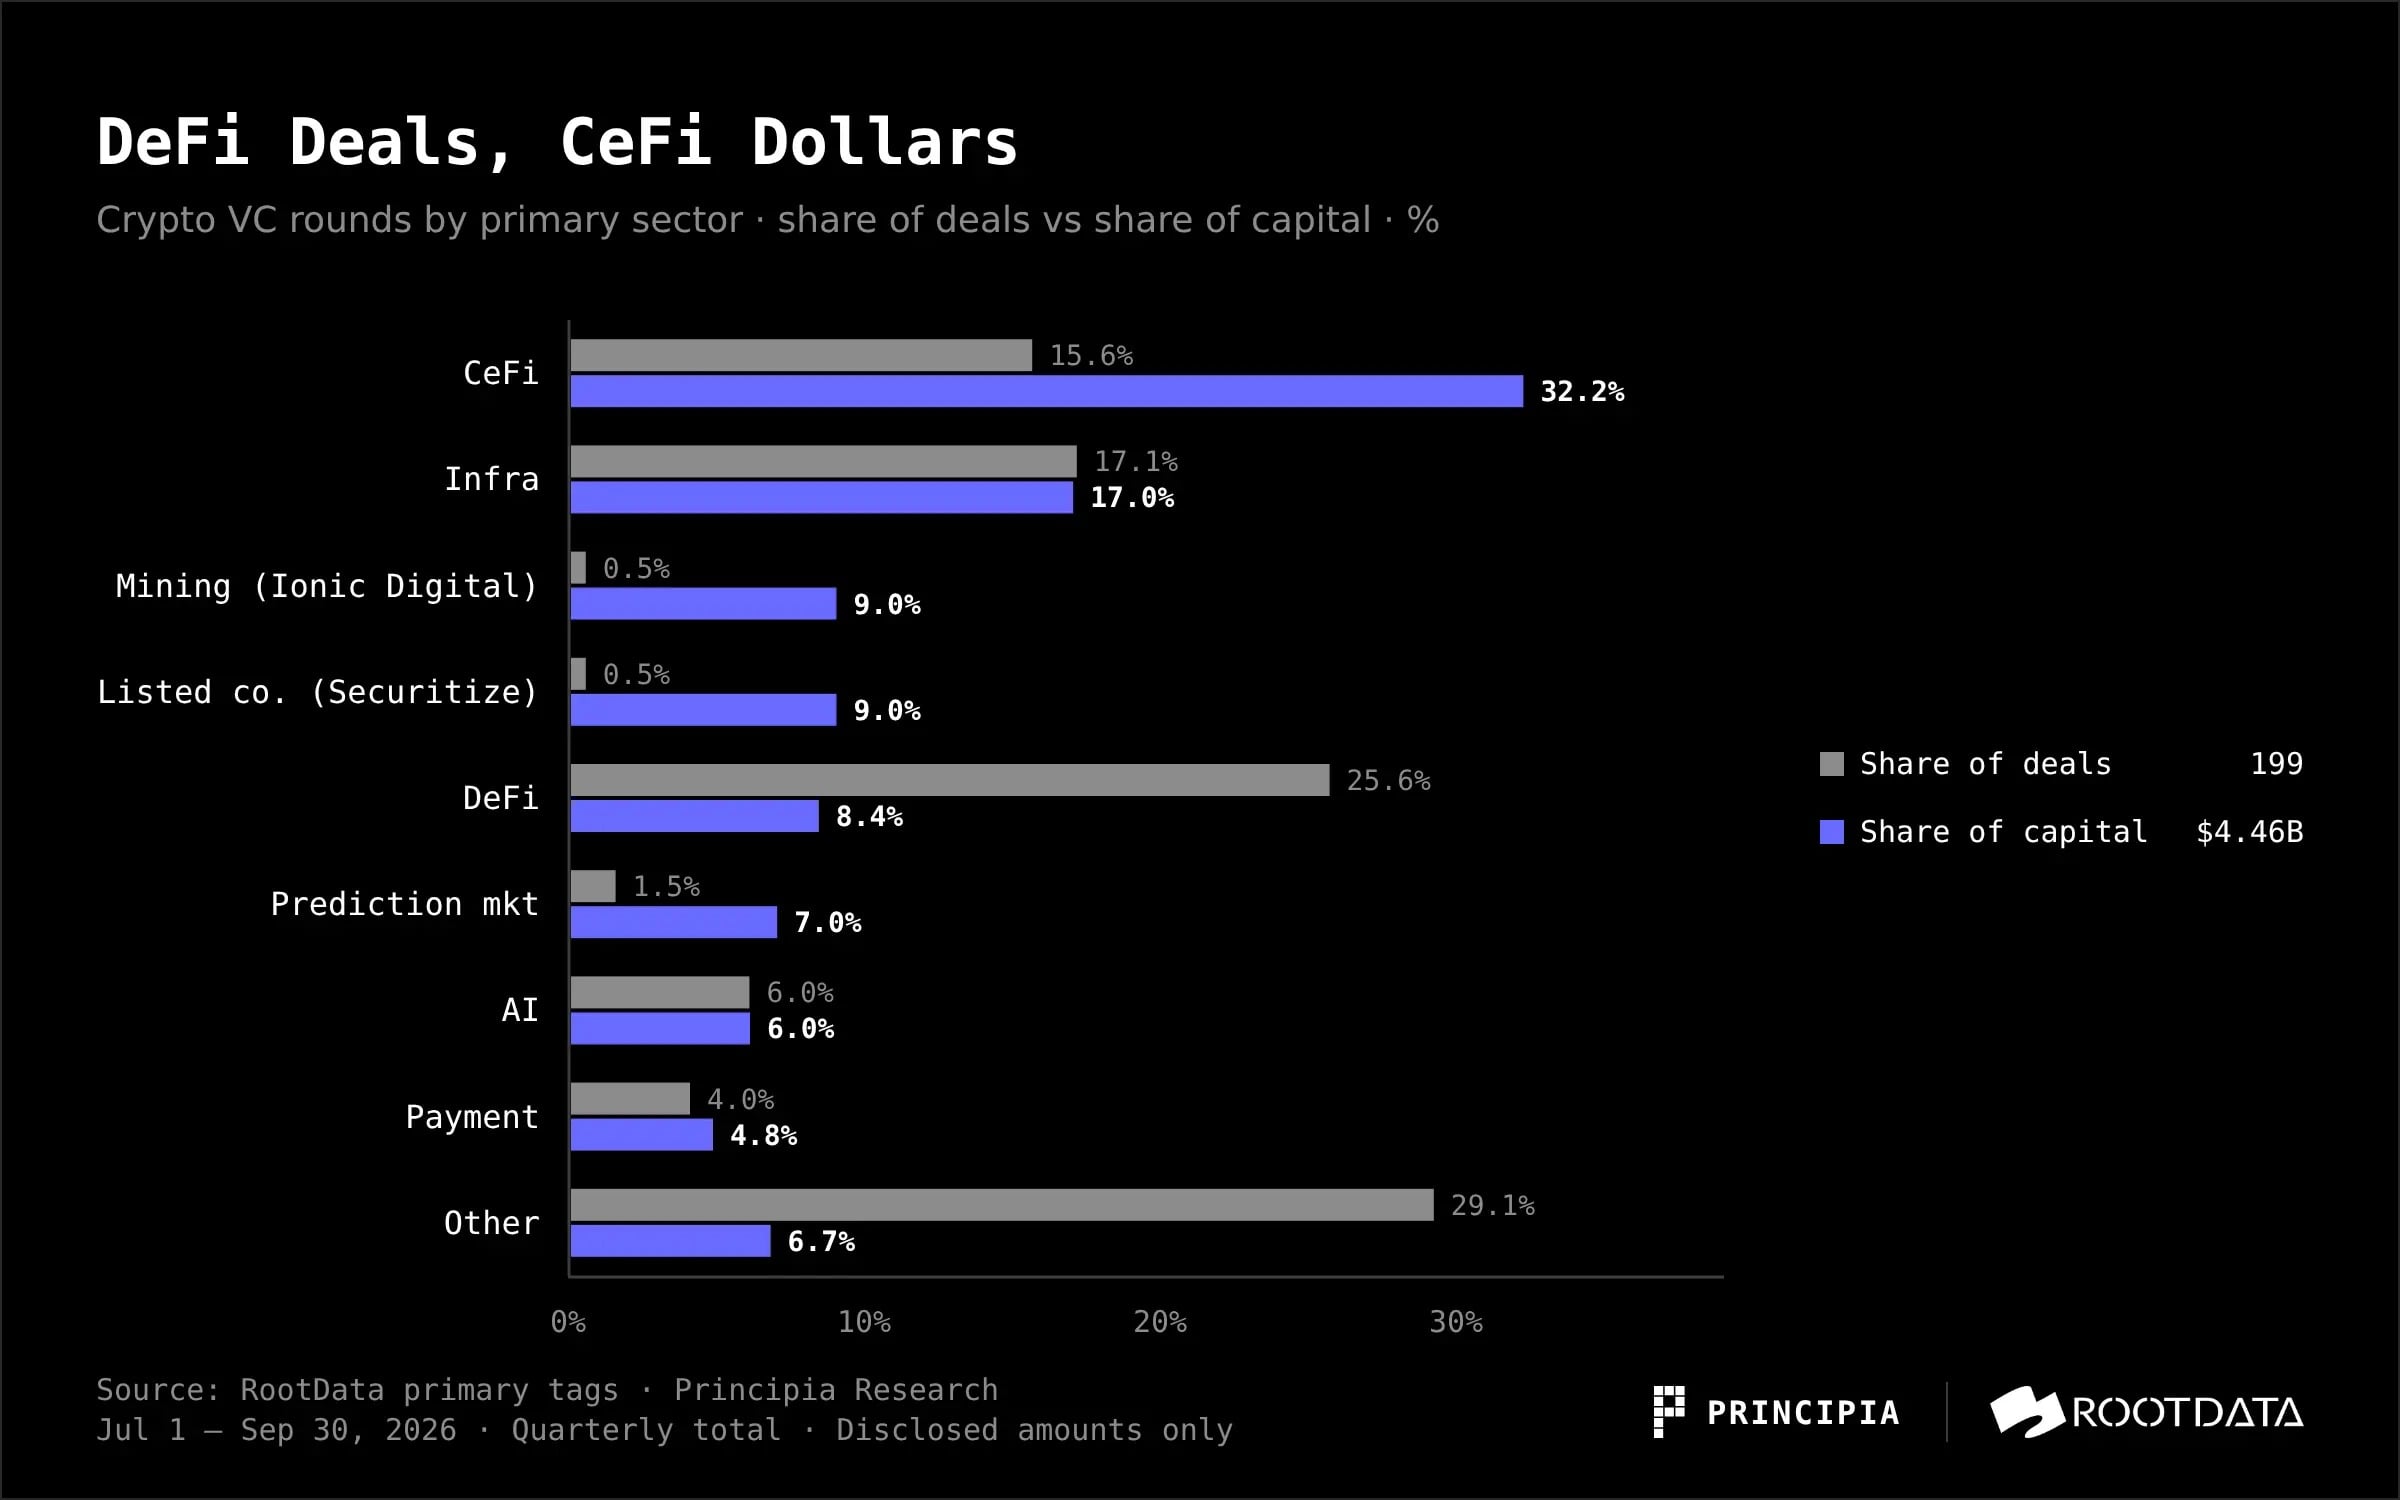
그림: 2026년 Q3 암호화폐 투자 주요 섹터별 건수 및 금액 비중 (사진 출처: Principia Research & RootData)
CeFi의 대형 주문은 거의 모두 거래, 브로커리지, 클리어링 게이트웨이에 집중되었다. 대표적으로 Crypto.com, Kraken, Augustus, Alpaca, EDX Markets 등이 해당된다.
Infra는 2위를 기록해 34건, 7.6억 달러를 차지했다. 대표 사례로는 Ripple(Ripple Prime 2.75억 달러 우선 무보증 채권 발행), Prime Intellect 및 Gauntlet가 꼽힌다.
또 다른 4억 달러 규모의 두 건의 개별 주문은 각기 하나의 태그를 형성했다. 비트코인 채굴 기업인 Ionic Digital과 SPAC 통해 NYSE 상장한 Securitize가 해당된다.
DeFi 금액이 낮은 이유는 일부 공개 부족 탓이기도 하다. 51건 중 25건만 금액을 공개했기 때문이다.即便如此해도 DeFi는 확실히 소규모, 초기 단계, 프로토콜 중심 거래가 대부분이다. 소비자 중심 섹터는 사실상 공백 상태다. 게임 주요 태그는 단 3건, 약 590만 달러에 그쳤다.
암호자산 네이티브 자본 단독 투자 거래 금액 60% 가까이 감소
암호자산 네이티브 자본만으로 참여한 거래는 이번 분기 공개 금액이 전분기 25.7억 달러에서 10.5억 달러로 낮아졌으며 비중도 44%에서 24%로 떨어졌다. 반면 전통 금융 또는 일반형 자본이 참여한 거래의 비중은 39%에서 45%로 상승했다.
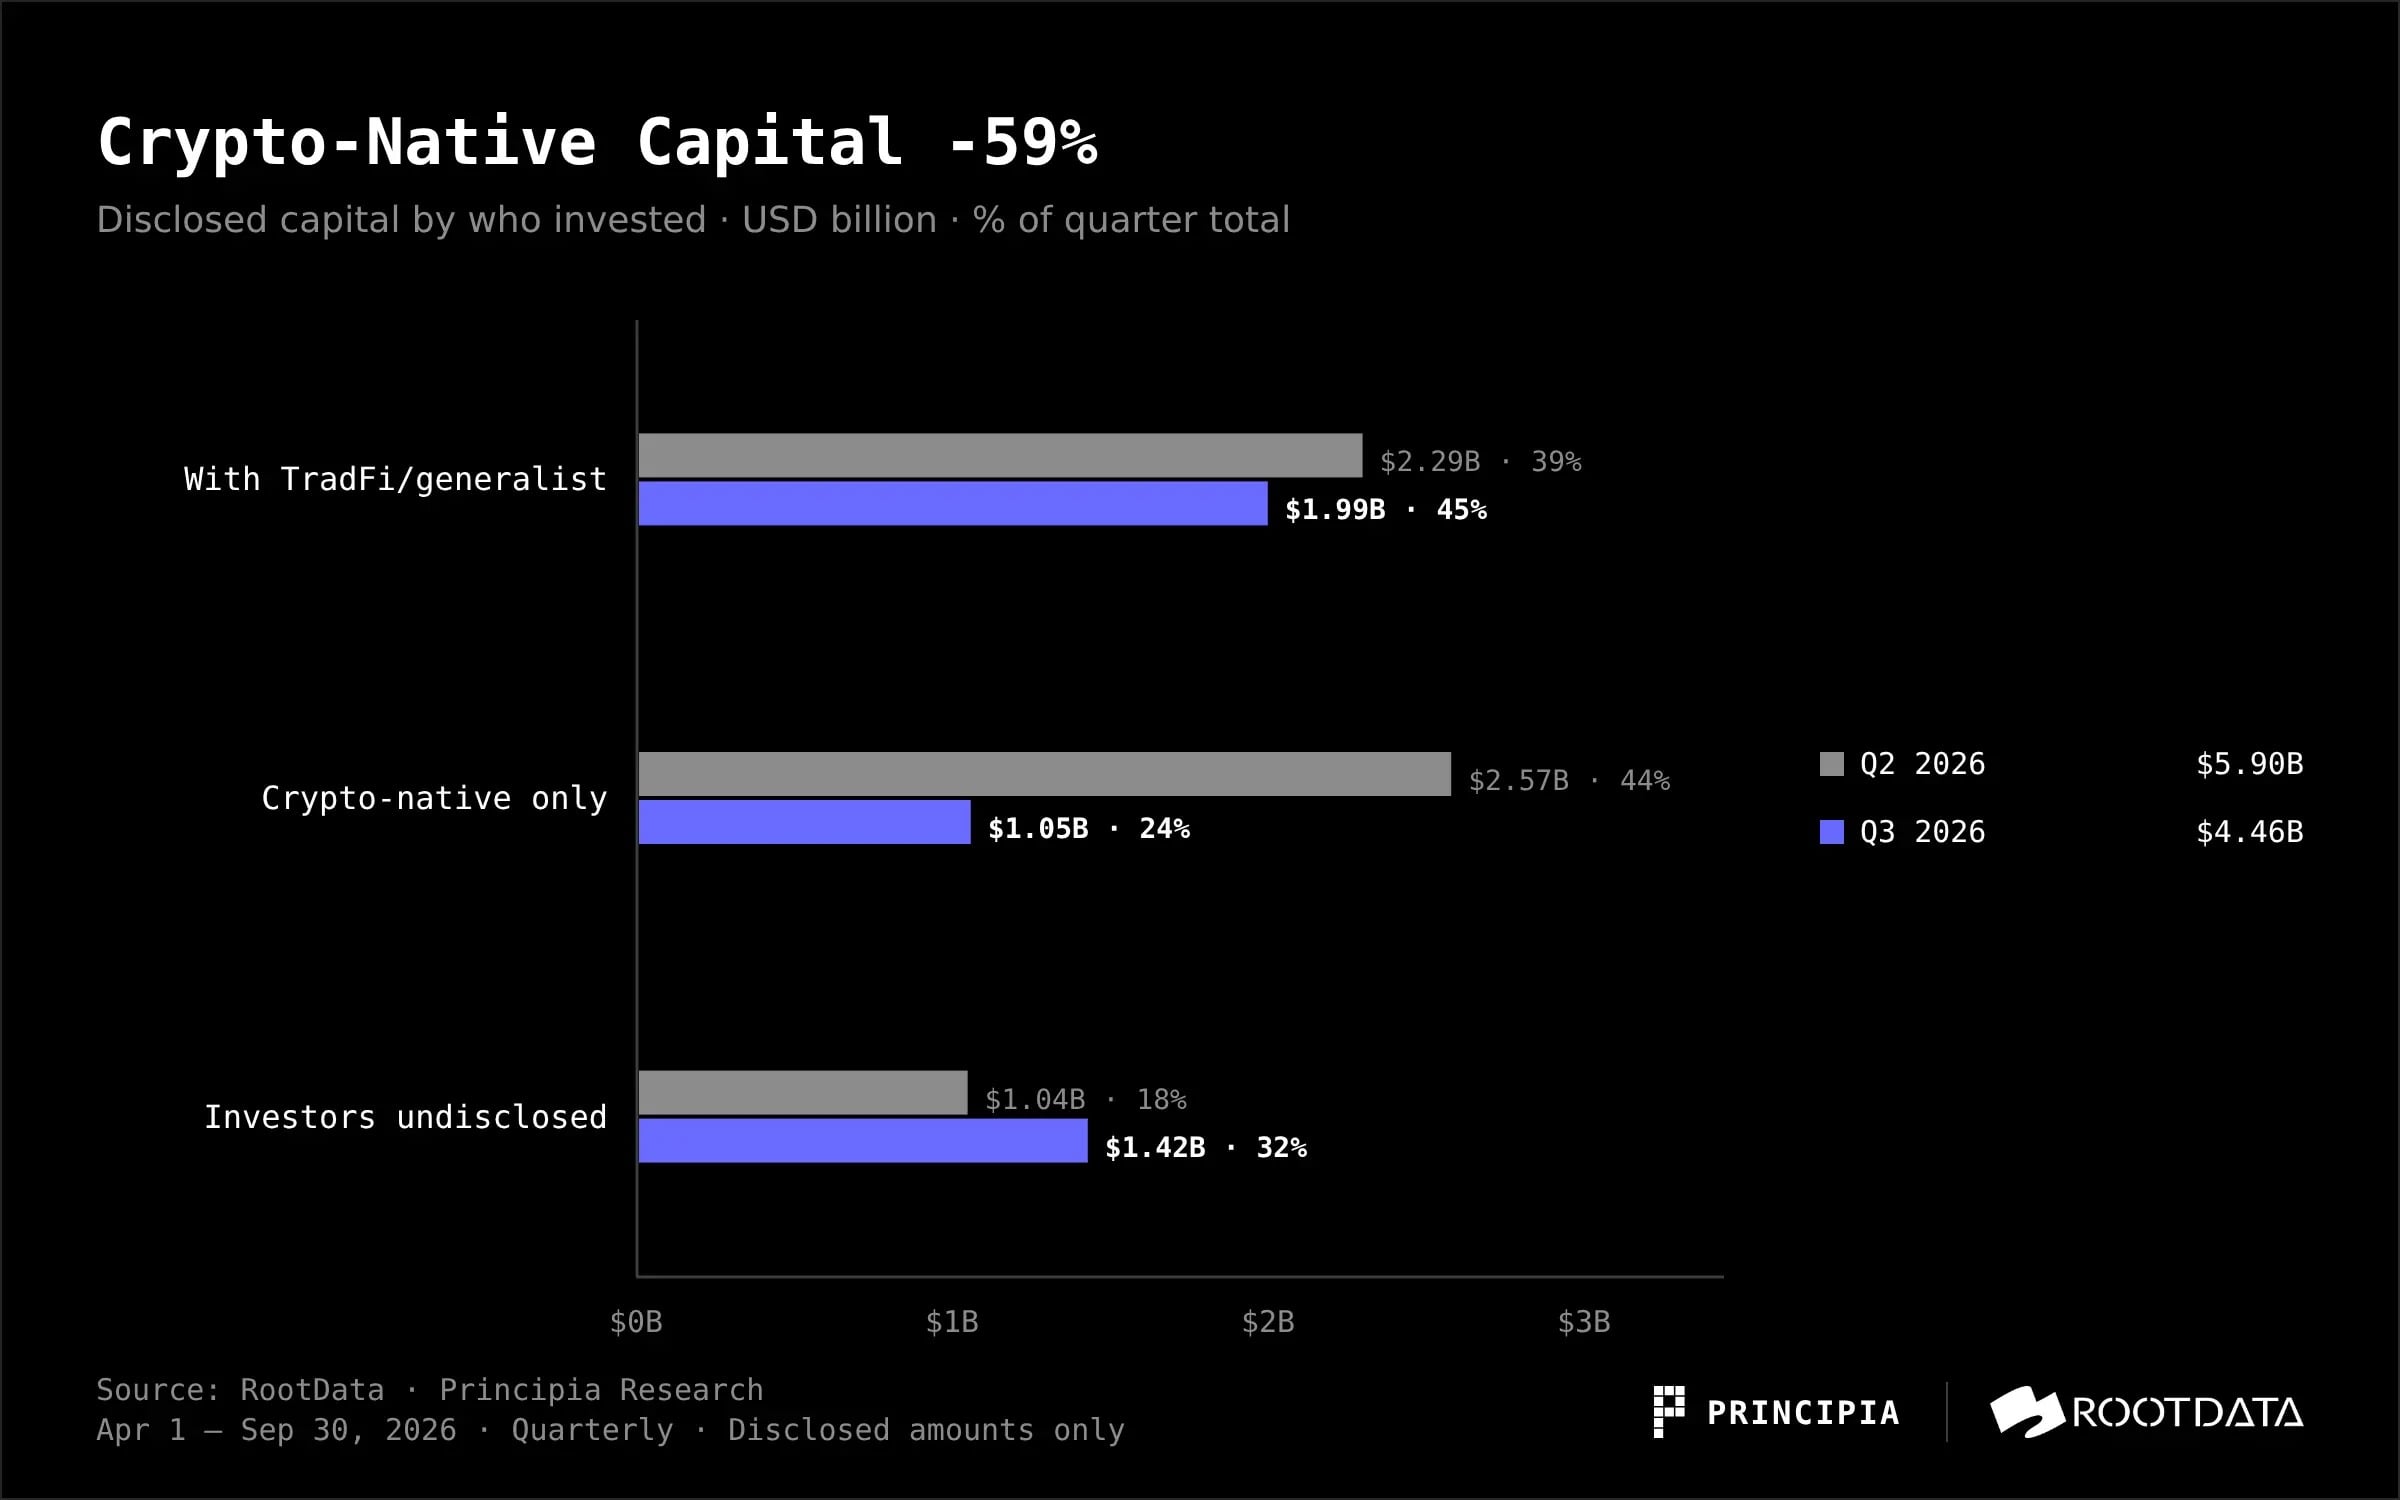
그림: 2026년 Q2 대비 Q3 암호자산 네이티브 자본 및 전통/일반형 자본 참여 비중 비교 (사진 출처: Principia Research & RootData)
‘전통 금융 또는 일반형 자본’이란 은행, 거래소 및 시장 인프라, 증권사, 자산운용사, 테크 거대기업, 매매 전문 기업, 그리고 통합형 및 핀테크형 VC를 포괄한다.
암호자산 네이티브 자본이 축소한 반면, 이번 분기 최대 몇몇 주문 뒤에는 Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital, ICONIQ 같은 곳들이 자리잡았다.
참석 횟수 기준으로 보면 구도는 또 다르게 나타난다. YZi Labs와 Coinbase Ventures가 가장 활발하지만, 두 기관은 주로 인큐베이션 및 팔로우온 투(Follow-on investment)를 수행할 뿐 리드 투우는 거의 하지 않는다.
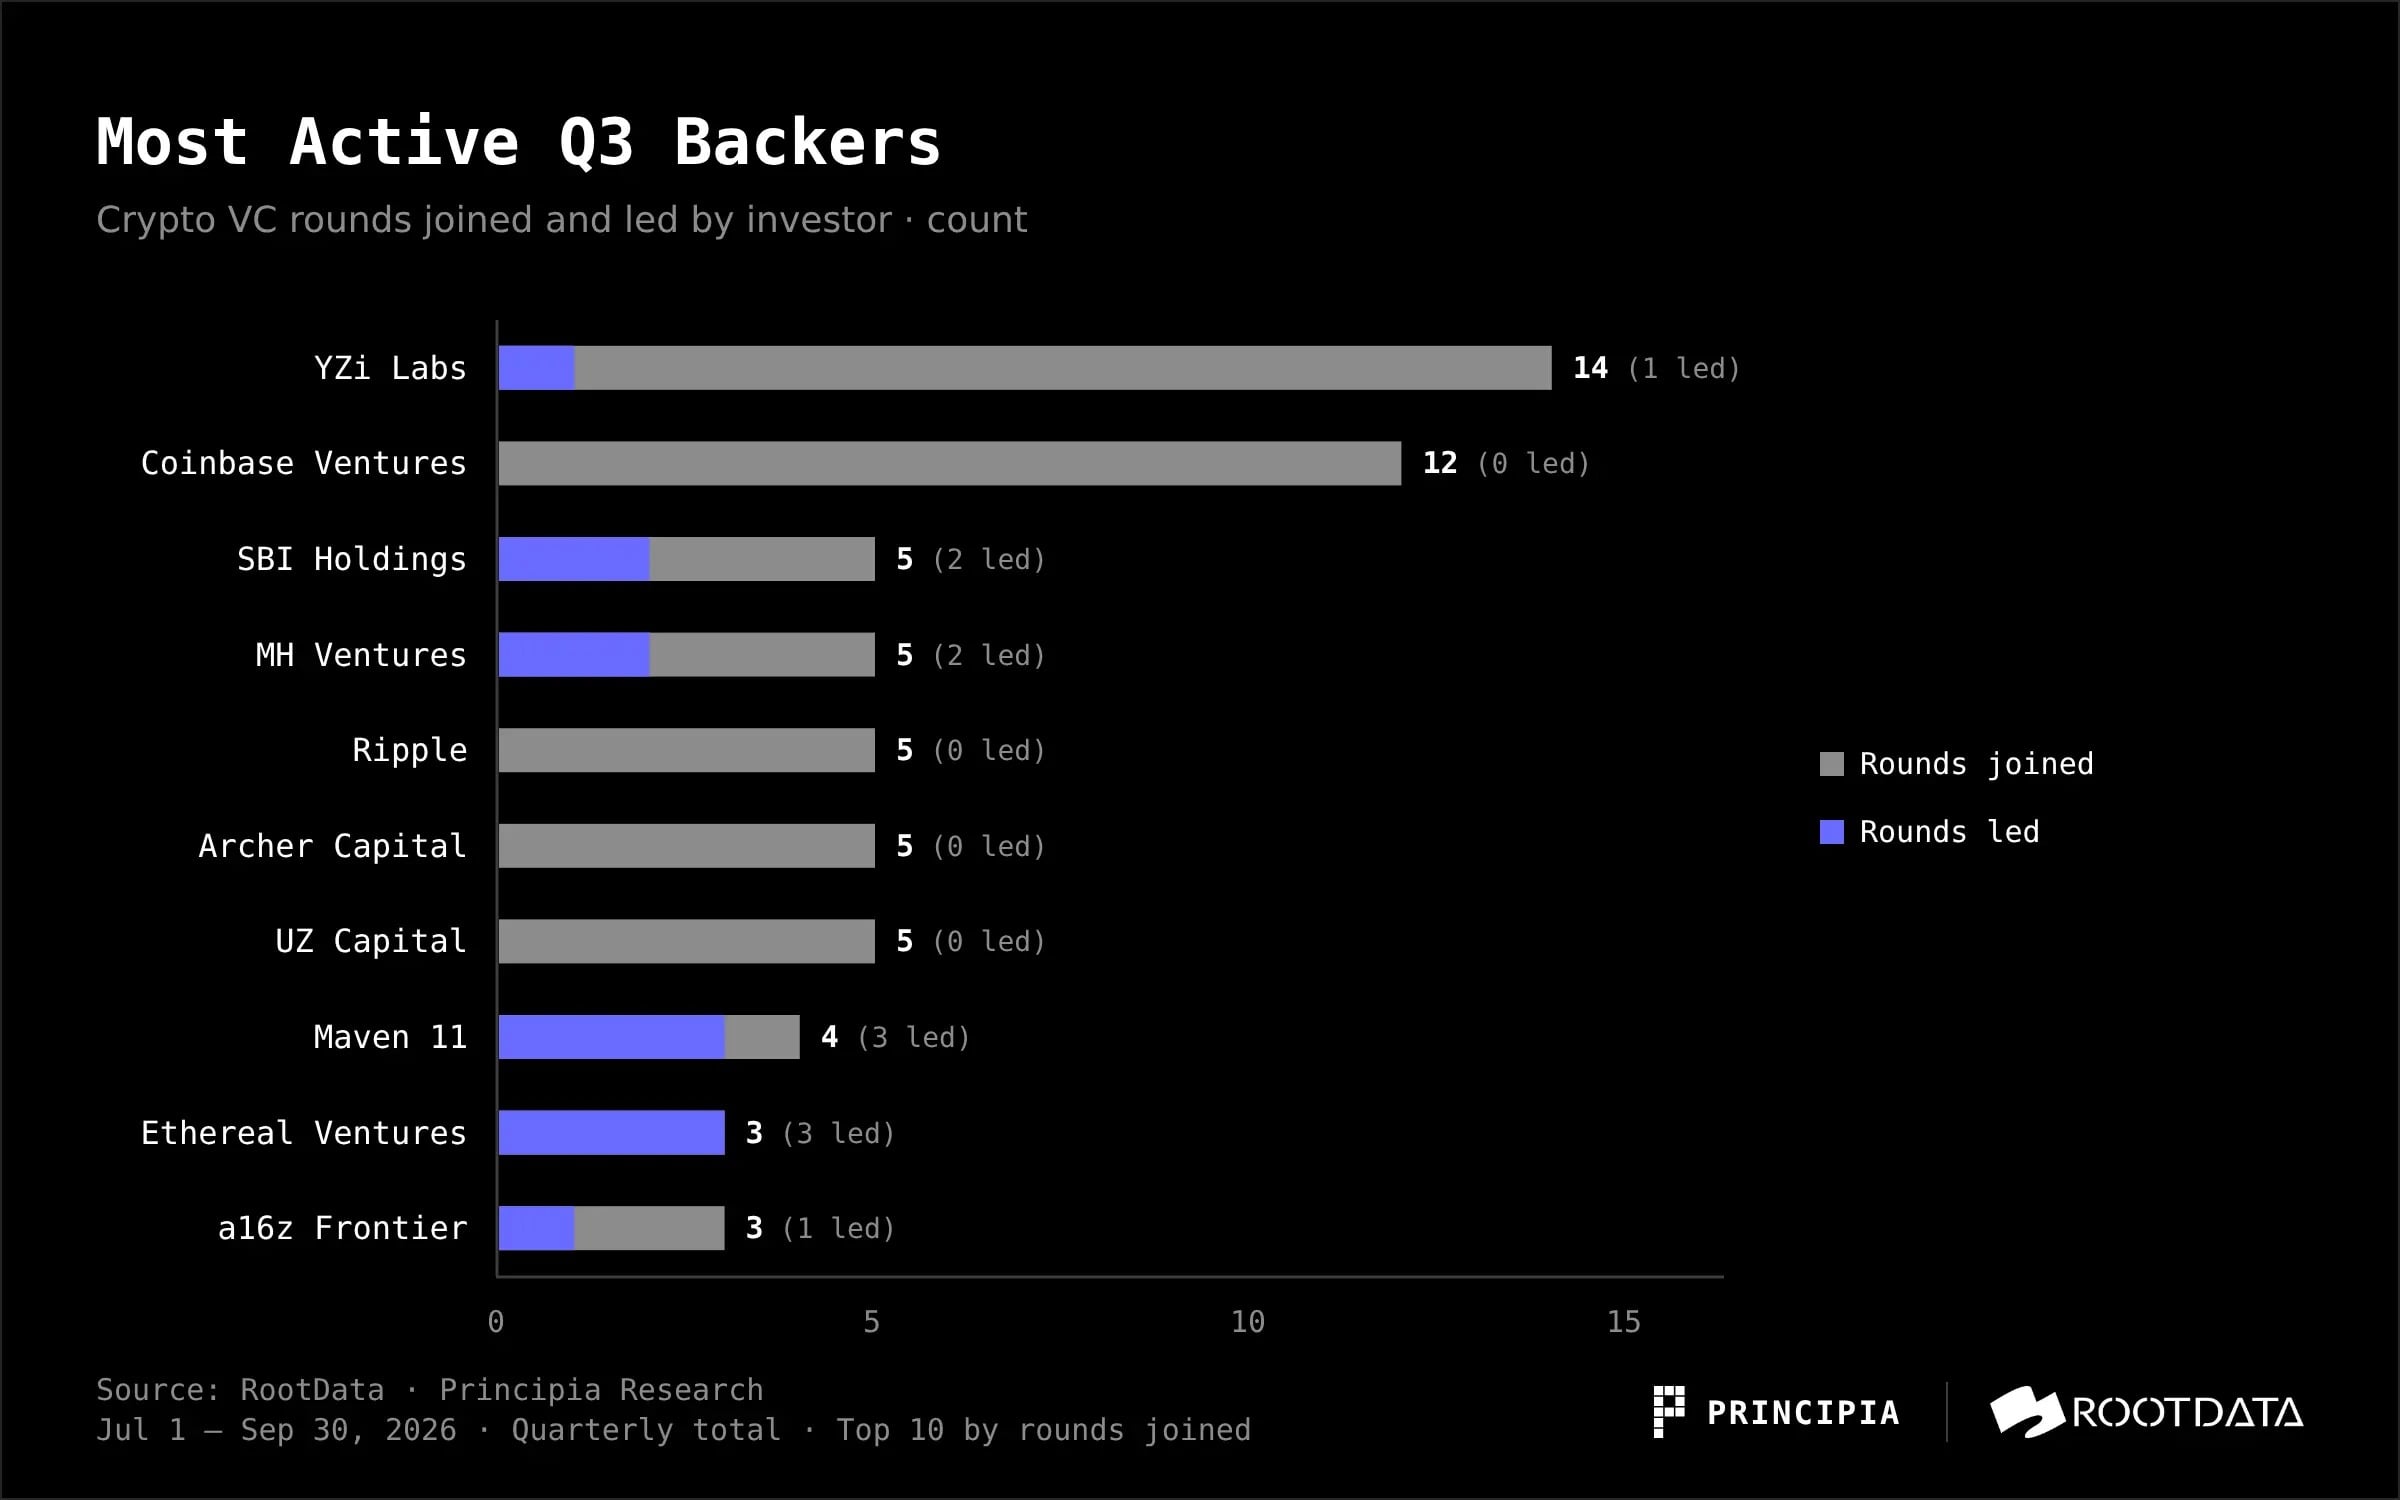
그림: 2026년 Q3 최다 참관 및 리드 투자 기관 랭킹 (사진 출처: Principia Research & RootData)
제2분기와 비교 시 주도권은 변화했다. 당시 가장 활발했던 곳은 Coinbase Ventures(13회), Animoca Brands(12회), a16z Frontier(구 a16z Crypto, 8회)였으며 Paradigm도 4건을 리드 투자했다.
이번 분기 밸류에이션 가격 결정 권한은 앞서 언급한 전통 금융 기관들 중심으로 이전되었다.
신생사 투자는 많지만 대형 자금은 구사(老司) 독식
2021년 및 이전 설립된 기업은 이번 분기 51건의 자금조달을 통해 23억 달러를 가져가 공개 금액의 절반 이상을 차지했다. 2025년 이후 설립된 신생사는 건수가 가장 많은 67건이었으나 6.3억 달러만 확보했다.
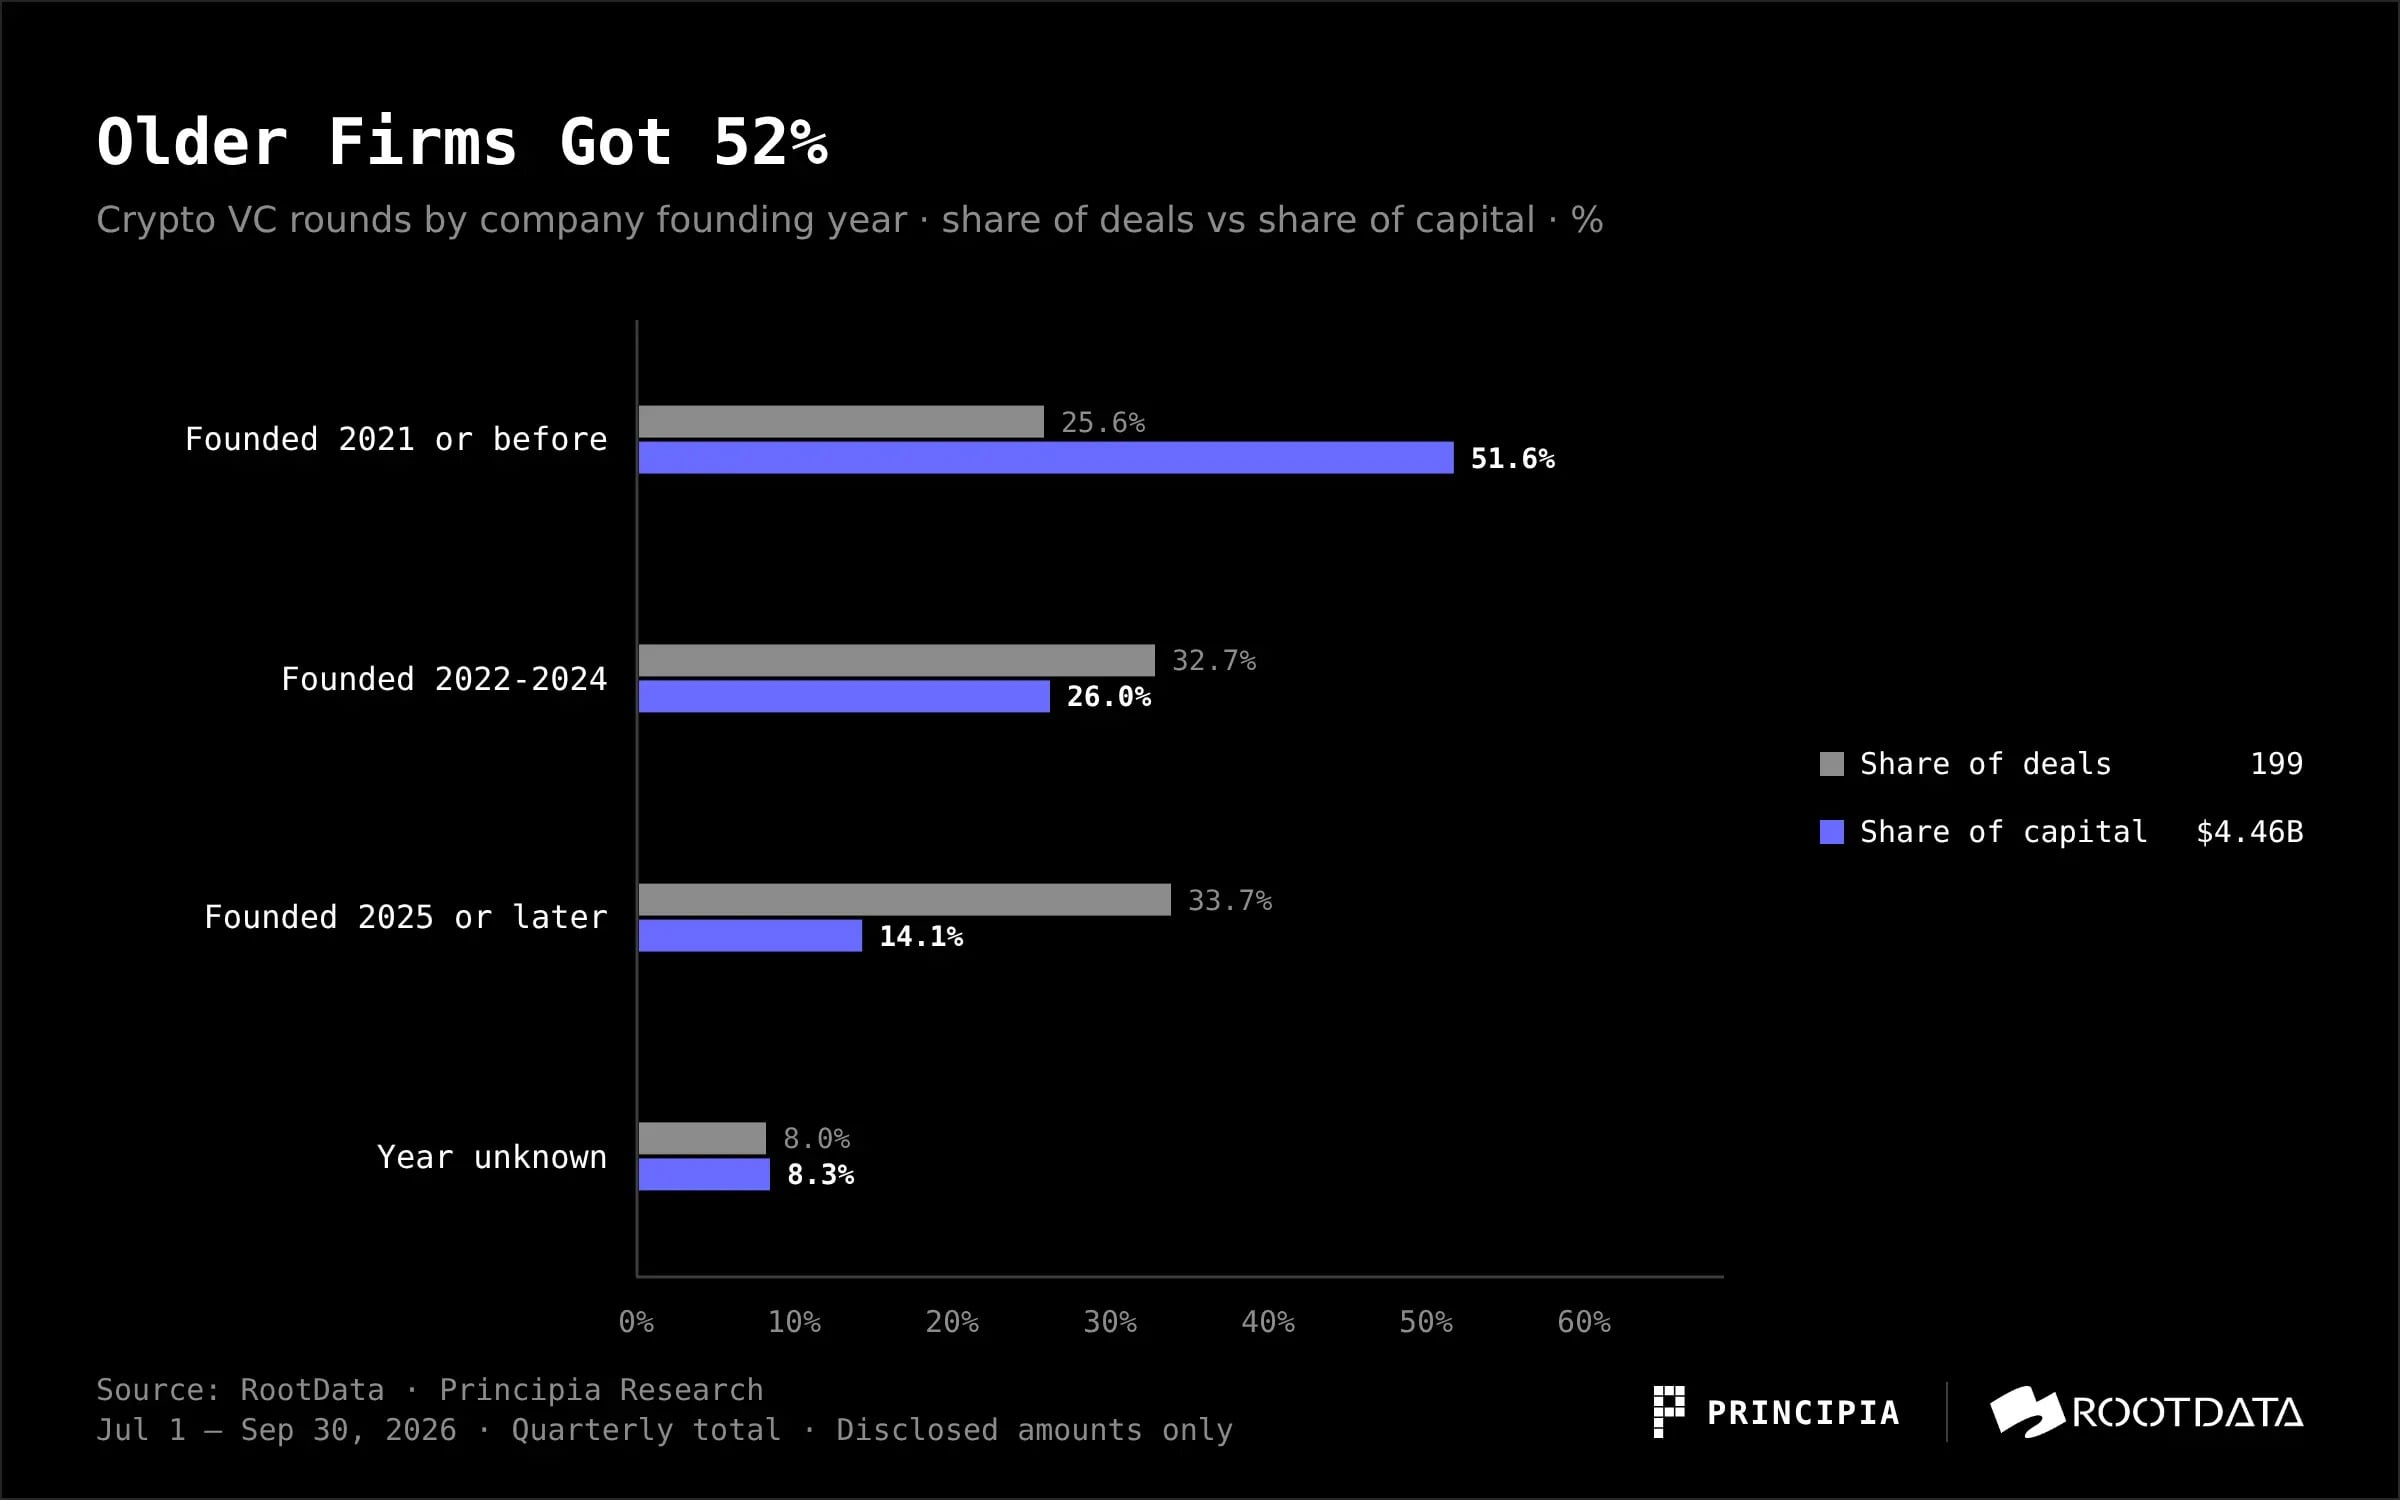
그림: 2026년 Q3 투자 대상 기업 설립 연도별 건수 및 금액 비중 (사진 출처: Principia Research & RootData)
대규모 자금조달을 성공시킨 구사의 목록은 익숙하다. Crypto.com(2016년 설립), Kraken(2011년), Ripple(2013년), Securitize(2017년) 등이 해당된다. 이들 기업은 수익 사업, 라이선스, 그리고 평가 가능한 비즈니스를 갖추고 있어 이번 분기 자금이 선호하는 구조와 완벽히 맞아떨어진다.
지역별 분포 여전히 미국 우위
루트데이터의 국가 필드는 전체 192개 프로젝트 중 53개(28%)만 커버하며, 이는 55건의 거래와 21.9억 달러에 해당해 분기 공개 금액의 절반가량이다. 해당 샘플 내에서 미국은 28건 15.2억 달러, 싱가포르는 10건 4.44억 달러를 기록했으며, 여기엔 Crypto.com의 단일 4억 달러 주문이 포함되어 있다.
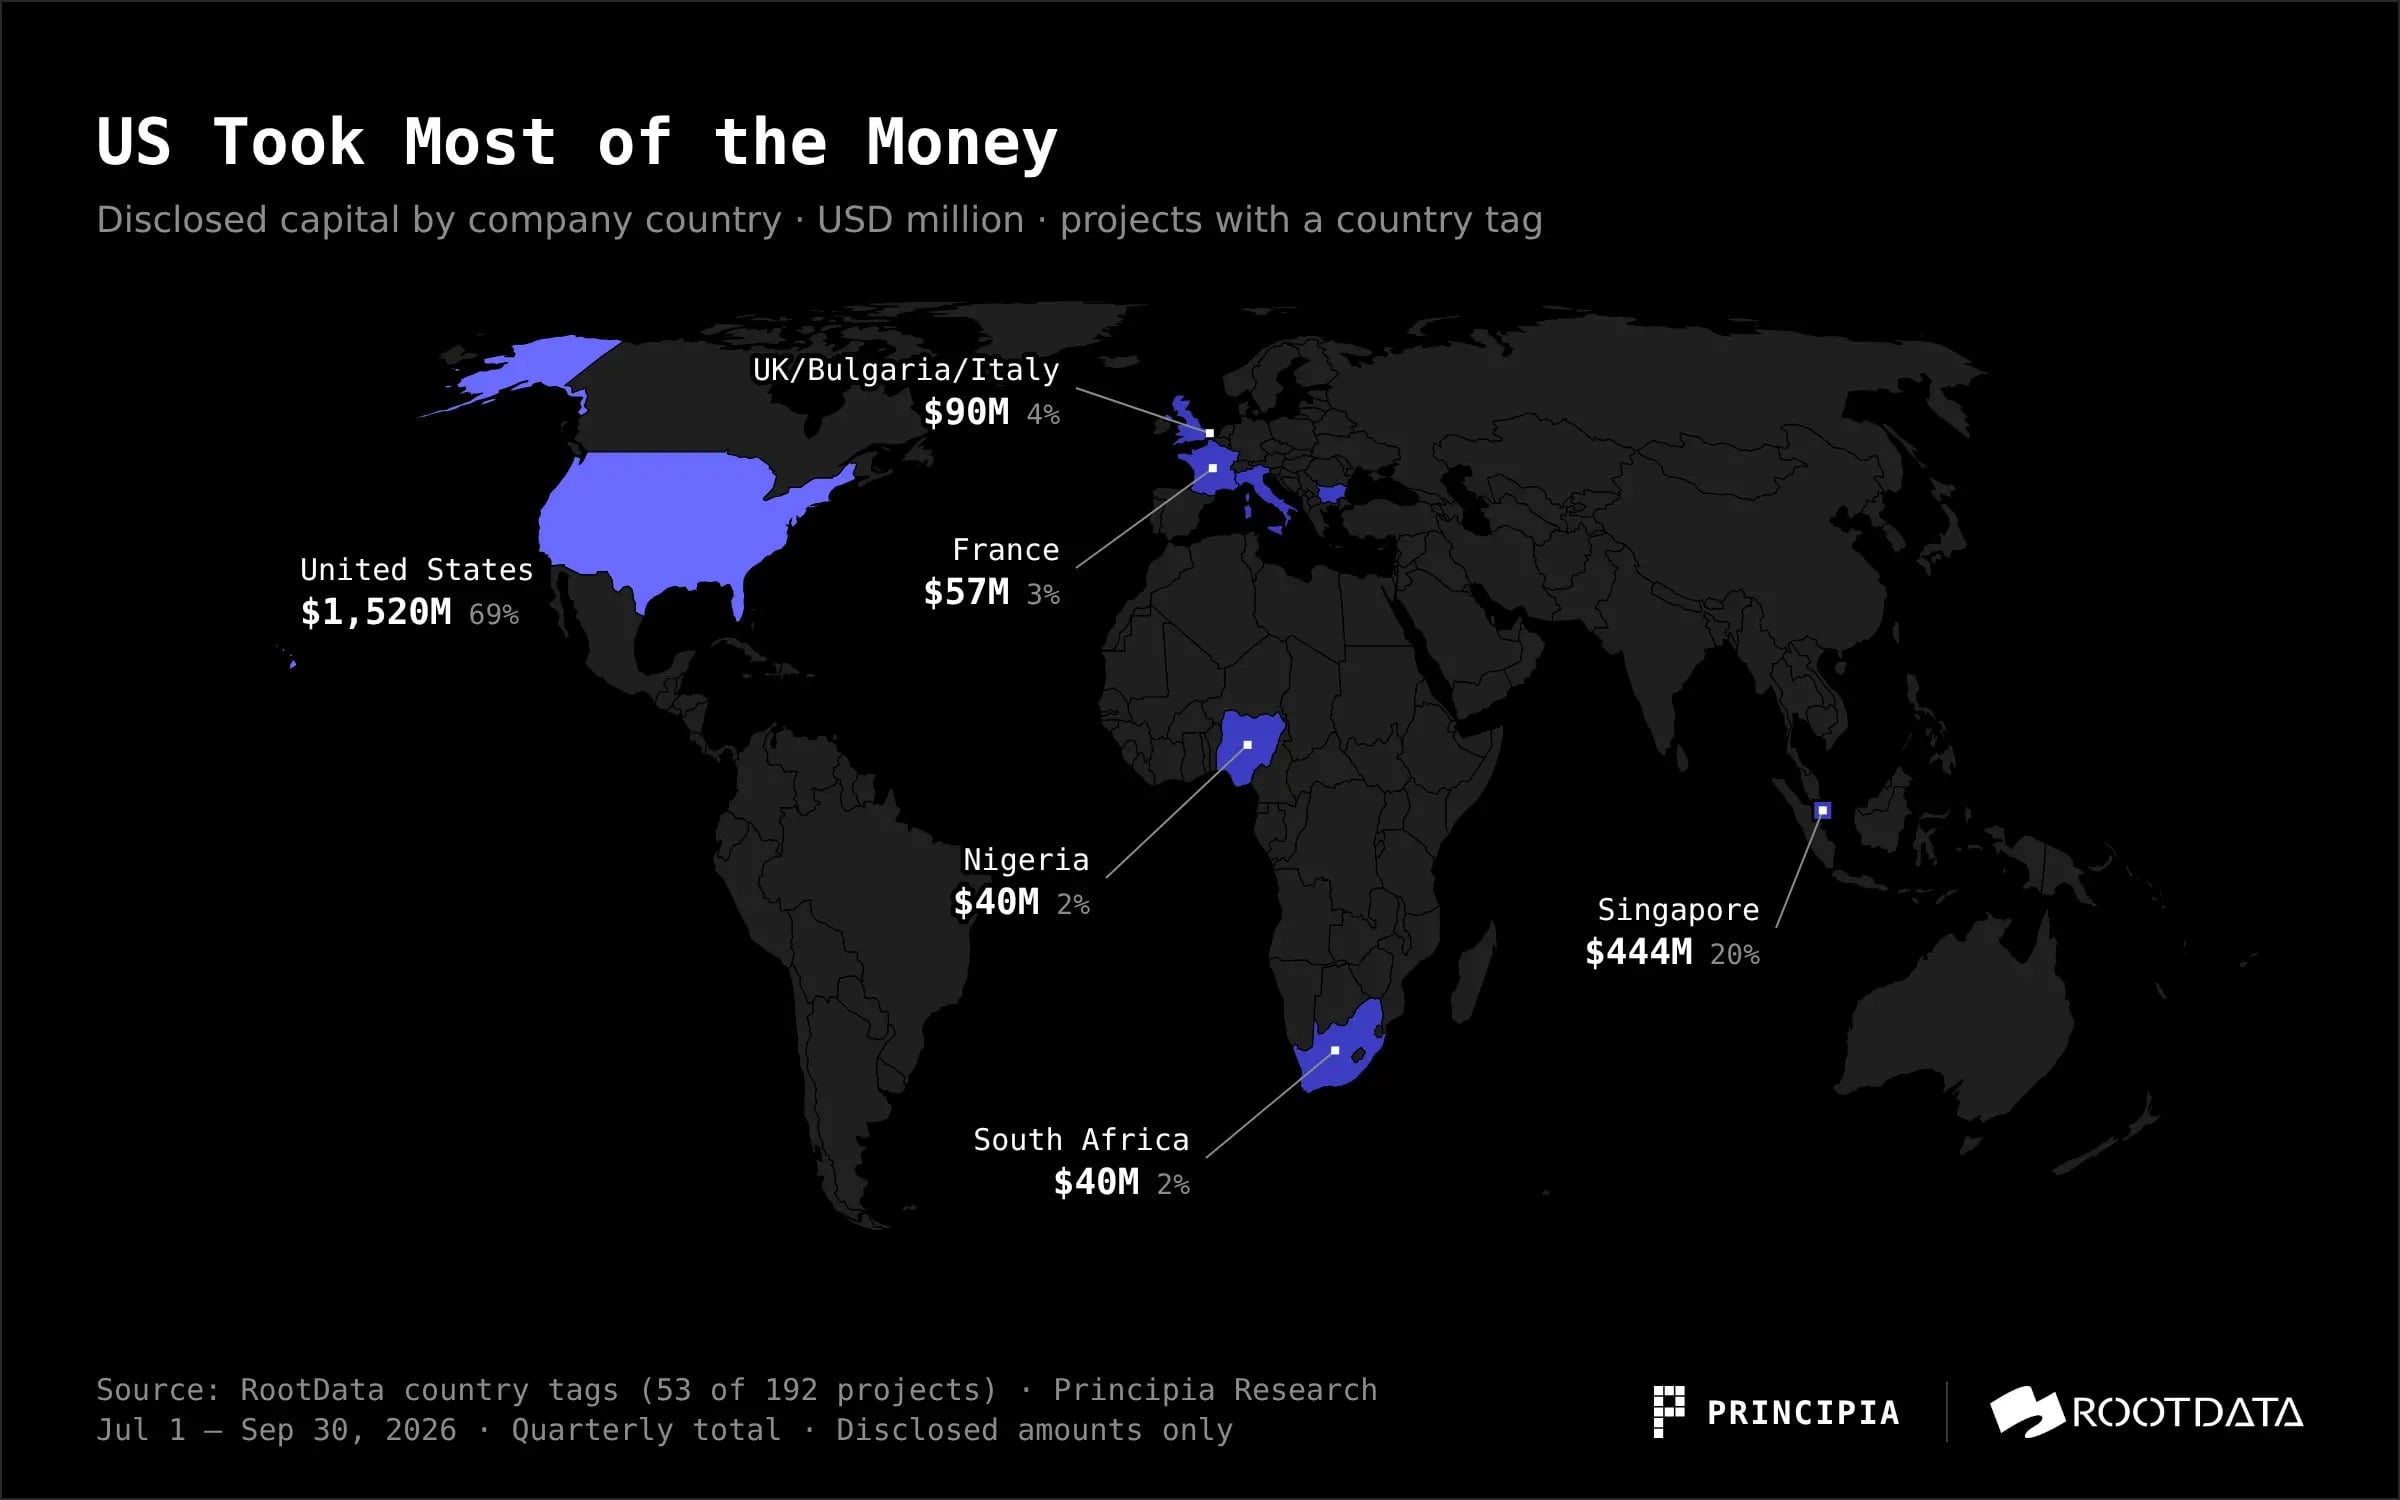
그림: 2026년 Q3 공개 투자금액의 프로젝트 국/지역별 분포 (사진 출처: Principia Research & RootData)
나머지 나라들은 매우 분산되어 있다. 영국, 불가리아, 이탈리아는 각 9,000만 달러, 프랑스는 5,700만 달러, 나이지리아와 남아프리카공화국은 각 4,000만 달러였다. 홍콩은 3건, 일본은 2건이었으나 금액은 모두 미미했다.
커버리지가 이토록 낮음에도 불구하고 자금이 미국에 압도적으로 집중되어 있음을 시사하며, 아시아 지역의 대형 주문 대부분이 싱가포르의 거래소에서 기인함을 보여준다.
펀드 모금: 차기 라운드 총알 부족 우려
일차 시장의 투자 잠재력은 궁극적으로 펀드가 얼마나 모으느냐에 달려있다. Galaxy Research 통계에 따르면 이번 분기에 신규 암호자산 VC 펀드 3개만 모금을 완료했으며 총액은 약 13억 달러에 머물러 신규 펀드 수는 2019년 제3분기 이후 최소치를 기록했다.
연율환산 기준 올해 모금액은 약 82억 달러로 2025년의 87.5억 달러보다 약간 낮다. 올해 출범한 펀드의 평균 규모는 약 3.86억 달러이나 중앙값은 고작 7,100만 달러다. 대다수 신규 펀드가 규모가 작은 편이며, 몇 안 되는 대형 펀드들이 평균치를 끌어올린 결과다.
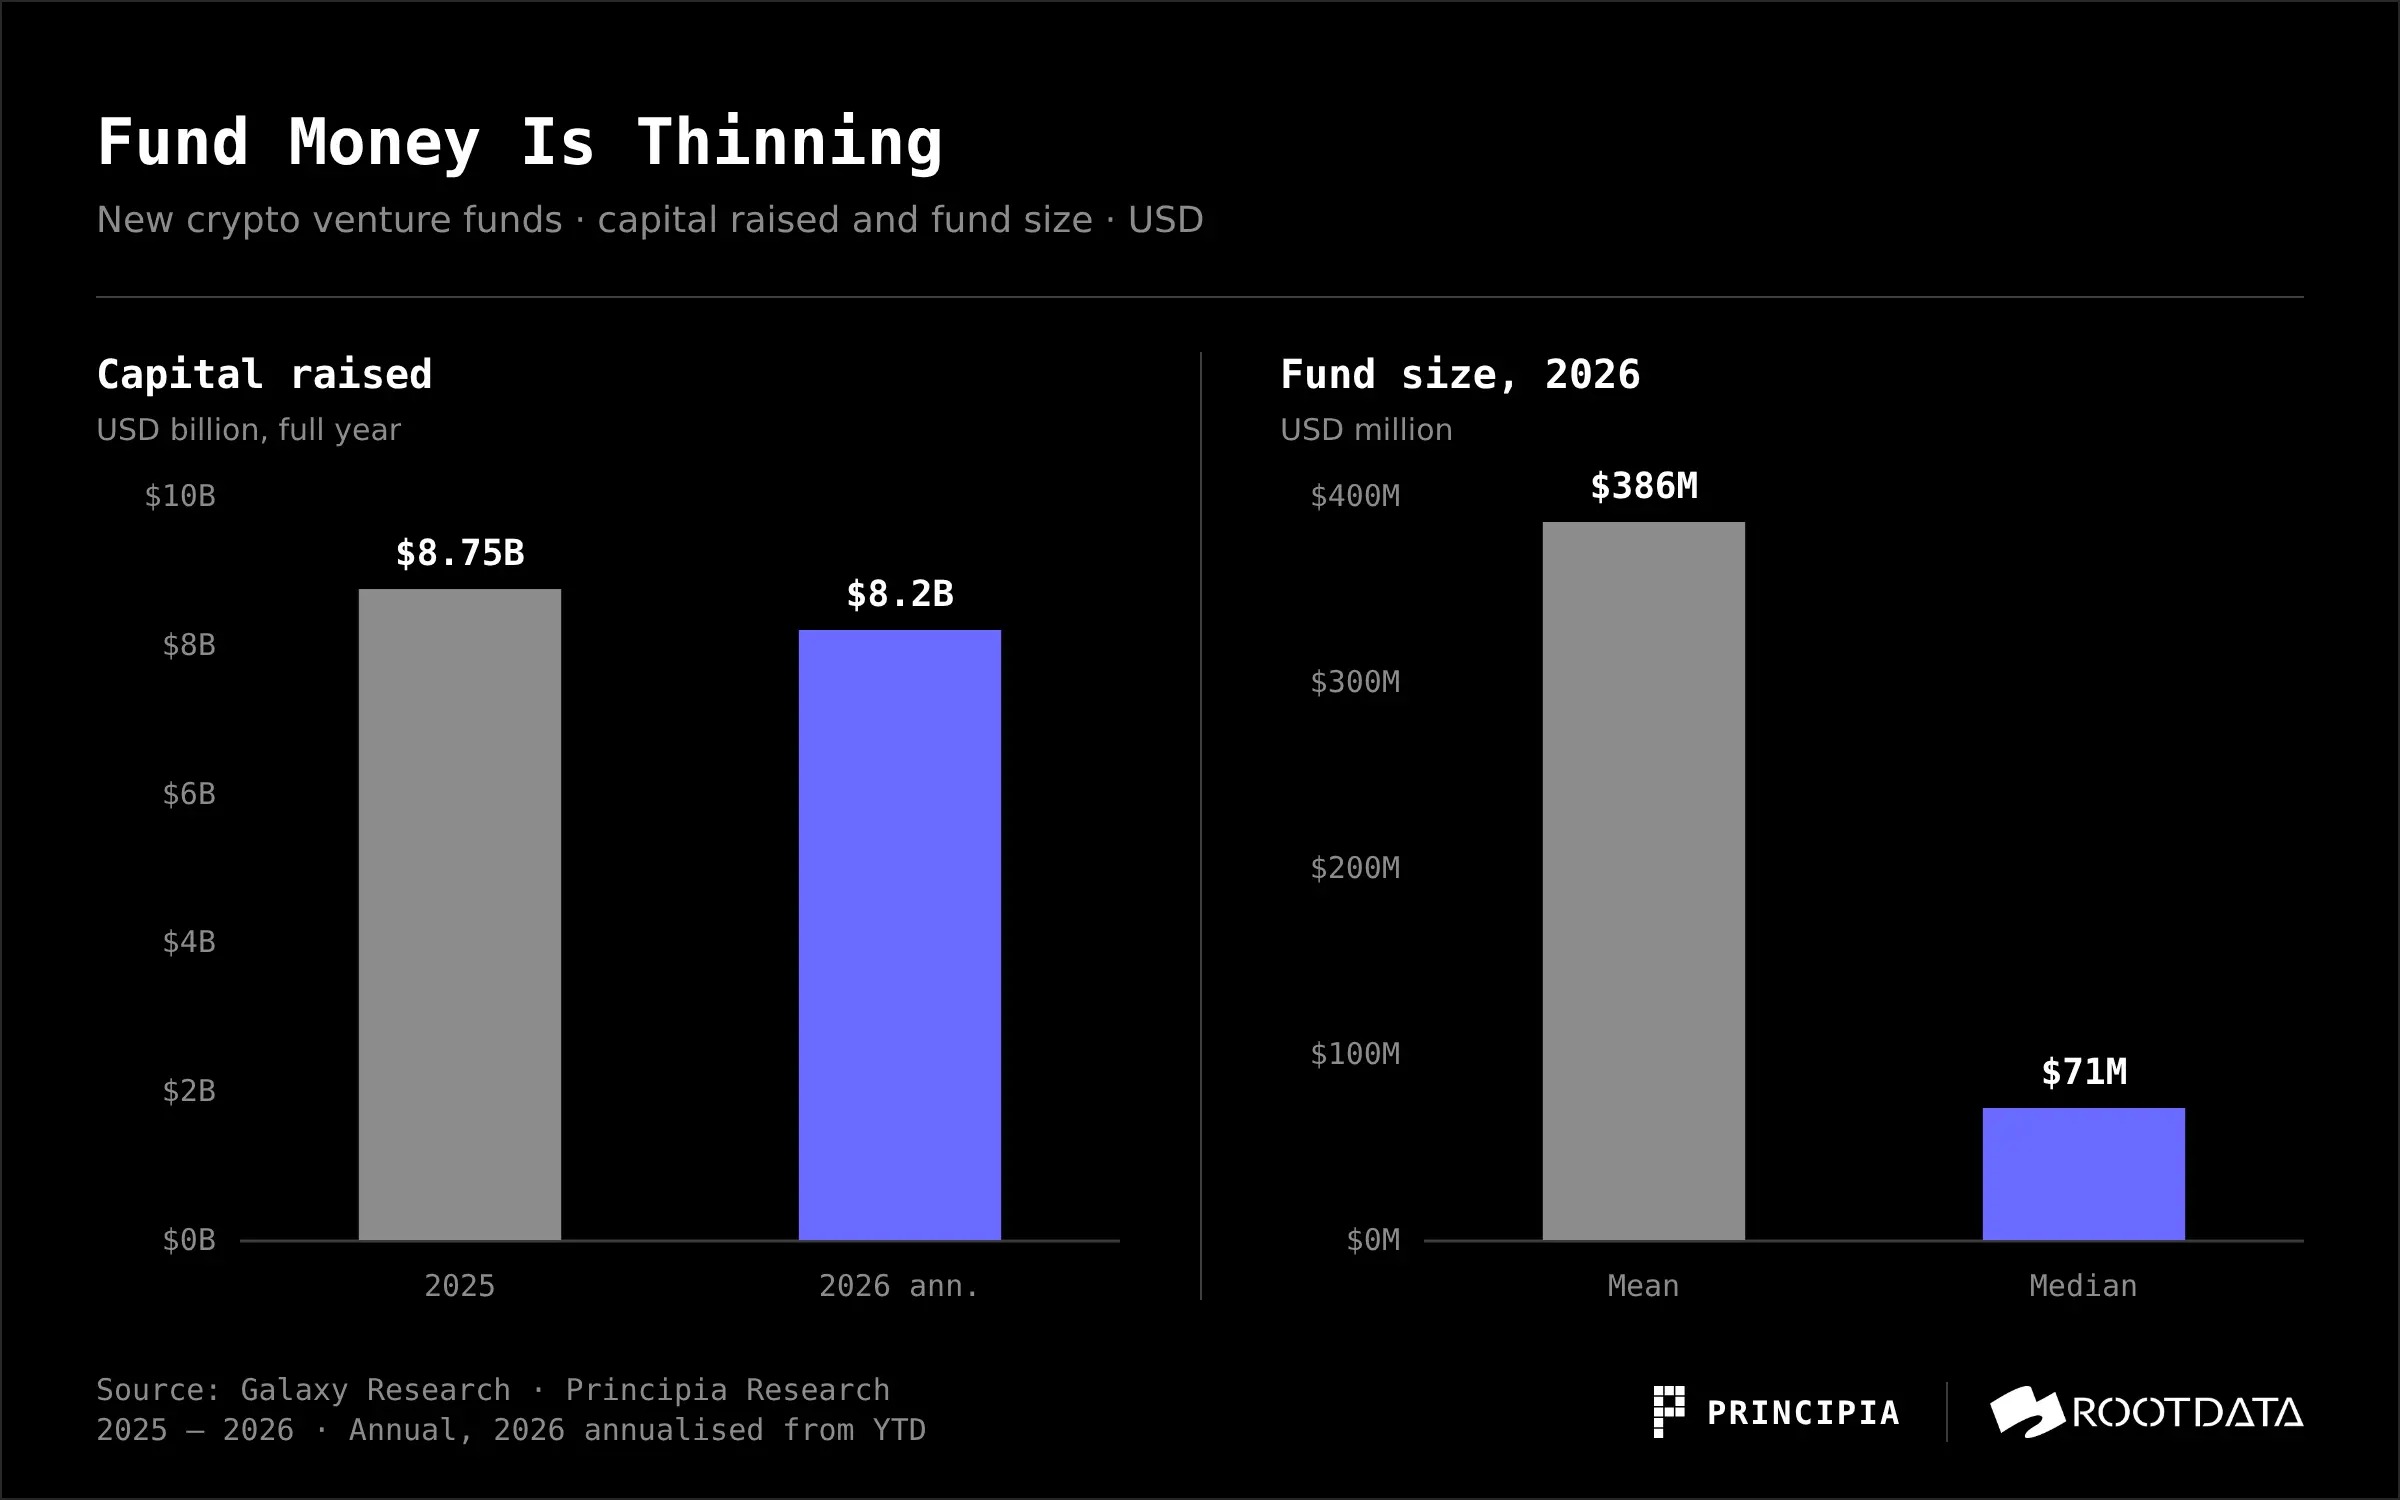
그림: 암호자산 VC 신규 펀드 모금 규모 연도별 비교 및 2026년 평균/중앙값 (사진 출처: Galaxy Research & Principia Research)
모금 난항과 투자부문의 냉각은 사실 같은 사건의 양면이다. 현물 ETF, 디지털 자산 보유 기업(Treasuries) 및 AI가 LP의 할당 한도를 두고 다투고 있기 때문이다.
우리의 판단으로는 LP 자금난이 GP에게 더 신중한 태도를 요구하고 있음을 의미한다. 우선 기존 포트폴리오 기업의 다음 라운드에 지원하고, 수익 창출 능력과 라이선스를 보유한 기업에 더 많이 베팅한다는 것이다. 이는 바로 이번 분기 투자부문이 보여준 형태다.
결론
전반적으로 Q3분기는 VC 투자 활동이 냉각되었으며, 자금이 수수료 부과, 라이선스 보유, 클리어링 가능 같은 금융 인프라로 쏠리고 있으며 밸류에이션 설정 권한은 점차 전통 금융 기관에게로 넘어가고 있다. VC LP 모금이 부진한 가운데 스타트업의 차기 라운드 전망도 밝지 않다.
창업자에게는 대규모 자금 조달 시점이 더욱 늦춰졌고 조건 또한 mature company에 가까워졌다. 수익, 라이선스, 유통 채널이 서사(Narrative)보다 밸류에이션을 이끌어내는 데 더 큰 힘을 발휘한다. 초기 펀딩이 급감하고 VC의 위험 성향이 낮아진 만큼 제품 데이터로 증거를 내놓을 준비를 해야 하며, 보다 작은 시리즈A 규모를 받아들여야 한다.
투자자 및 LP 관점에서는 가상자산 가격 상승이 자동으로 일차 시장으로 전달되지 않았다. 본 분기 비트코인은 약 43% 상승했으나 자금조달은 계속 하락했고, '가상자산 가격이 오르면 벤처투자가 활성화된다'는 기존 공식은 일시적으로失效했다.
2,000만 달러에서 1억 달러 구간의 중단계 거래 금액은 전 분기 대비 상승했으나 주식형 건수는 정체되어 있어 추세 확인을 위해 추가 분기 데이터가 필요하다.
4분기 관심 사항:
· 전통 금융의 지속적인 참여 여부: 이번 분기 공개 금액의 45%가 이들의 참여 흔적을 남겼다. 이것이 구조적 전환인지 아니면 대형 주문 몇 건의 우연인지 4분기 답할 것이다.
· 가상자산 가격 상승의 초기 라운드 전파: 소규모 초기 라운드 건수가 회복되어야 창업 생태계의 진정한 회복을 의미한다.
· 정책 및 모금 현황: CLARITY 법안의 진척도 및 신규 펀드들이 연말까지 모금을 완수할 수 있을지 여부.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @PrincipiaRes