Hyperliquid 생태계 파노라마: 온체인 무기한 거래소에서 글로벌 가치 유통 인프라까지
저자: JamesX
요약
하이퍼리퀴드(Hyperliquid)는 더 이상 단순히 「체인 기반永续(만기 없음) 선물 거래소」로 분류하기에는 부족한 점이 많습니다. 보다 정확한 설명은 다음과 같습니다: 하이퍼코어(HyperCore)라는 고성능 체인 기반 오더북을 거래 및 유동성 계층으로, HyperEVM을 컴포저블(composable) 금융 계층으로, HYPE를 안전성·거버넌스 및 가치 환류 자산으로 삼고, HIP-3, 빌더 코드(builder code), 네이티브 현물 및 스테이블코인 메커니즘을 통해 외부 개발자, 프론트엔드 배포자, 메이커(maker) 및 자산 발행사를 동일한 계좌와 마진 시스템으로 연결합니다.
이 구조는 명확한 선순환 사이클을 형성했습니다: 거래 깊이는 트레이더를 유치하고, 트레이더는 프론트엔드와 개발자를 끌어들이며, 프론트엔드는 신규 주문 유입을 가져오고, 더 많은 주문 유입은 메이커 효율성을 높이고 수수료를 발생시키며, 해당 수수료는 구제 기금(Aid Fund) 등의 메커니즘을 통해 HYPE로 다시 유입됩니다. 이는 전통적인 「먼저 토큰 발행, 이후 애플리케이션 보완」하는 L1 경로가 아닌, 먼저 고빈도·고수익 핵심 제품을 구축한 후 애플리케이션 계층으로 확장하는 방식입니다.
본고의 여섯 가지 핵심 결론은 다음과 같습니다.
첫째, 하이퍼코어의 제품 시장 적합성(PMF)이 검증되었습니다. 공식 Info API 스냅샷에 따르면, 하이퍼리퀴드의 누적 거래액은 약 5.31조 달러, 누적 사용자 수는 약 240.5만 명이며, 현재 전 플랫폼永续 미결제약정량(OI)은 약 120.6억 달러입니다. 스냅샷 당일 전 플랫폼 거래액은 약 66.8억 달러로, 이 중永续 건이 65.9억 달러를 차지합니다.
코인베이스 인슈처널(Coinbase Institutional)은 2026년 7월 연구에서 자체 체인永续 거래 점유율이 年初 약 16%에서 약 37%로 상승했으며, OI 점유율은 약 57%라고 추정했습니다. 코인게코(CoinGecko)의 다양한 기간 분석 또한 체인 기반永续 시장에서 약 40%의 거래액과 거의 60%의 OI를 차지한다는 결론을 도출했습니다. 구체적인 수치는 통계 기간에 따라 변동될 수 있으나, 「절대적 선두주자」라는 판단은 단일 데이터 소스에 의존하지 않습니다
둘째, HIP-3는 제2의 성장 동력이 되었으나, 현재 trade[XYZ]에 대한 의존도가 매우 높습니다. 본고의 스냅샷 기준, 네이티브永续 시장은 일일 거래액 약 28.5억 달러, OI 약 76.5억 달러를 기여했습니다. 10개의 HIP-3 배포자는合计 일일 거래액 약 37.4억 달러, OI 약 44.1억 달러를 기록했습니다.
즉, HIP-3는 전 플랫폼永续 일일 거래액의 약 56.8%, OI의 약 36.5%를 차지합니다. 그러나 그중 trade[XYZ]가 단독으로 HIP-3 거래액과 OI의 99% 이상을 차지합니다. 현재 시점의 실제 결론은 「HIP-3가 이미 충분히 분권화되었다」가 아니라, 「하나의 성공적인 배포자가 오픈 마켓 인프라에 대한 수요를 입증했으며, 나머지 배포자들은 아직 규모화를 증명하지 못했다」는 것입니다.
셋째, HyperEVM 생태계의 자산 규모는 실재하지만, 애플리케이션별 TVL을 단순 합산할 수 없습니다. 디파이라마(DefiLlama)의 하이퍼리퀴드 L1 체인상 애플리케이션 TVL 추산치는 약 12.64억 달러입니다. 체인상 스테이블코인은 약 61.78억 달러로, 이 중 USDC가 약 60.42억 달러를 차지합니다.
동시에 하이퍼리퀴드 브리지(Bridge) 페이지에서는 약 54.3억 달러의 락업(잠금) 자산을, HLP는 약 1.87억 달러를 표시합니다. 이러한 숫자는 각각 애플리케이션 담보물, 스테이블코인 잔액, 브리지 자산 및 메이커 금고(castle)를 측정하며, 지표口径이 다르고 중복되는 부분이 있습니다.
키네틱(Kinetiq)의 kHYPE单项 TVL만해도 약 8.50억 달러이며, 이 중 상당량이 빌링(lending), 수익형 또는 AMM 프로토콜에 예치됩니다. 모든 프로토콜 TVL을 기계적으로 합산하면 외부 자본을 과대평가하게 됩니다.
등 외부 프론트엔드는 자체 매칭 엔진, 청산 시스템 및 메이커 네트워크를 구축하지 않은 상태로 HyperCore 유동성을 배포하며, 사용자에게 커스텀 프론트엔드 수수료를 청구합니다.넷째, 빌더 코드(builder code)는 하이퍼리퀴드가 가장 간과하기 쉬운 비즈니스 모델 혁신입니다. 이는 Phantom, Based, pvp.trade
의 누적 빌더 수익이 각각 약 2,063만 달러, 1,506만 달러, 795만 달러에 달합니다. 코인게코는 HyperTracker의 2026년 5월 데이터를 기준으로 Phantom, Based 그리고 pvp.trade
가 하이퍼리퀴드를 단순한 최종 사용자가 쓰는 제품이 아닌 다른 지갑, 거래 앱 및 소셜 프론트엔드를 위한 「도매 유동성 계층」으로 활용할 수 있음을 입증합니다.
다섯째, HYPE의 가치 환류 품질은 암호화폐 전반에서 상위권이지만,valuation이 자연스럽게 저렴하다고 단정할 수는 없습니다. 디파이라마 수수료 인터페이스에 따르면, 프로토콜의 지난 12개월 총 수수료는 약 9.77억 달러, 최근 30일은 약 4,100만 달러입니다. 후자를 연간화하면 약 4.99억 달러로, 현재 현금화 속도가 지난 해 최고점을 크게下回함을 시사합니다.
코인게코 스냅샷 기준 약 131억 달러의 유통시가총액과 591억 달러의 완전희석시가총액(FDV)을 고려할 때, 유통시가/지난 12개월 총수수료 비율은 약 13.5배, FDV/지난 12개월 총수수료 비율은 약 60.5배입니다. 최근 30일치를 연간화할 경우 이 비율은 각각 약 26배와 118배에 달합니다.
수수료는 순이익이 아니며, 유통량 산정 기준에도 심각한 차이가 존재하므로, 이는 주식식 PER(주가수익비율)이라기보다估值용 온도계 정도로 해석해야 합니다.
여섯째, 하이퍼리퀴드의 주요 쟁점은 「제품 구동이 가능한가」에서 「확장이 중앙집권화 및 주기적 위험을 상쇄할 수 있는가」로 전환되었습니다. 향후 12~24개월 동안 가장 중요한 검증은 일시적 거래 기록 신기록 수립이 아닙니다.而是: HIP-3에서 두 번째, 세 번째 유효 배포자가 나타나는가; 비암호자산 및 HIP-4 결과시장(result markets)에서 안정적인 오픈 스프레드가 형성되는가; AQA 스테이블코인 수익이 진정한 지속가능 수익원이 되는가;
HyperEVM이 HYPE 순환 스테이킹에 의존하지 않는 외부 수요를 창출하는가; 검증자, 코드 개방성, 브리지 및 oracle 거버넌스가 개선되는가. 우리의 기본 판단은 다음과 같습니다. 하이퍼리퀴드는 현재 기본면 품질이 가장 높은 체인 기반 거래 인프라 중 하나이지만, HYPE는 저평가된 「수수료 주식」이라기보다는 고성장 프리미엄이 반영된 위험자산에 가깝습니다.
일. 연구 방법
1. 데이터 소스 계층화
본고는 세 층의 증거 체계를 채택합니다.
제1층: 공식 Info API, 검증자 및 금고 상태, 각 프로젝트 공식 문서 및 감사 페이지입니다. 아키텍처, 파라미터, 마켓 수, 거래량, 미결제약정량(OI) 및 스테이킹 상태는 우선적으로 이 층을 참조합니다. 제1층: 프로토콜 공식 및 체인상 데이터. Hyperliquid 공식 문서를 포함합니다.
제2층: 독립 집계 데이터. DefiLlama, Dune, CoinGecko 등을 포함하며, TVL, 수수료, 스테이블코인, 시가총액 및 생태계 프로토콜 규모를 교차 검증하는 데 사용됩니다. 집계 플랫폼의 라벨은 지연될 수 있으므로 프로토콜 메커니즘 설명을 대체하는 용도로는 사용하지 않습니다.
제3층: 기관 및 독립 연구. Coinbase Institutional, CoinGecko Research, 공개 체인상 이벤트 리포트 및 규제 파일을 포함하여 경쟁 점유율, 리스크 사건 및 공급口径의 교차 검증을 수행합니다.
단일 소스로만 관측 가능한 실시간 상태는 명시적으로 「공식 API 스냅샷」으로 표기하며, 두 소스 간의口径 충돌 시 충돌 사항을 그대로 유지하고 원인을 설명합니다. 예를 들어 HYPE 유통량, Hyperliquid TVL, 수수료 연간화 및 HLP 규모는 날짜와 정의 맥락을 벗어나 논의할 수 없습니다.
2. 혼동하기 쉬운 네 가지口径(지표 정의)
거래량과 미결제약정량(OI). 거래량은 일정 기간 내 체인지오버(turnover)를 측정하며, OI는 여전히 시장 리스크에 노출된 포지션을 측정합니다. 높은 거래량이 반드시 높은 재고율을 의미하지 않으며, 높은 OI가 일부 대형 포지션에 의해 형성될 수도 있습니다. 본고는 네이티브 perpetual, HIP-3 및 현물을 구분하여 보고하며, 이를 하나의 「거래량」으로 혼동하지 않습니다.
TVL, 브리지 예치금 및 스테이블코인. 애플리케이션 TVL은 DeFi 컨트랙트에서 사용되는 자산을 의미합니다. 브리지 TVL은 해당 체계로 유입된 위탁 또는 매핑된 자산이며, 스테이블코인 공급량은 체인상 발행량을 뜻합니다. HLP는 능동적 메이킹 및 청산 금고입니다. 이들은 동일 자금의 서로 다른 계층에서의 통계적 투영일 수 있으므로 단순 합산해서는 안 됩니다.
수수료, 수익 및 토큰 환류. 트레이더가 지불하는 것은 총수수료이며, 이 중 일부는 배포자, 빌더, 추천인 등 기타 참가자에게 배분될 수 있습니다. 프로토콜이 획득한 분담금은 다시 구제 기금 등의 메커니즘으로 유입됩니다. 본고의 「수수료 배율」은 총수준을 기준으로 하며, PER으로 부르는 것을 의도적으로 배제합니다.
유통시가총액과 FDV. 코인게코는 스냅샷 시점 HYPE 유통량이 약 2.224억 개, 총 공급량이 약 9.553억 개임을 제시했습니다. 다만 2026년 기금 신청 서류에서는 약 2.58억~2.983억 개의 유통량을 인용한 바 있습니다. 차이는 구제 기금 토큰 소각, 제한적 토큰 및 데이터商 분류 조정에 기인합니다. 본고는 내부 계산의 일관성을 위해 코인게코의 동종 가격 및 시가를 제시하되, 결론 도출 시 할인 적용하였습니다.
3. Top 20 통합 평점 체계
Top 20 랭킹은 단순 TVL 순위가 아닙니다. 거래 프론트엔드는 전통적인 TVL을 갖추지 않았으며, HIP-3 배포자의 핵심 지표는 거래량과 OI이고, 빌링 프로토콜은 예치금과 실효 대출액을, 수익형 프로토콜은 나아가 기초 리스크까지 고려합니다. 먼저 트랙별로 후보 풀을 구성한 뒤 동일한 프레임워크로 점수를 매깁니다:
채택 기준 및 규모(25)
실제 자금, 사용자, 거래 또는 OI가 존재하는가?
비즈니스 품질(20)
수수료가 지속가능한가, 단기 보조금에 의존하는가?
하이퍼리퀴드에 대한 전략적 중요성(20)
자산, 자본 효율, 진입구 또는 개발 역량을 확장하는가?
제품 차별화(15)
대체 불가능한 제품 또는 기술을 제공하는가?
안전성 및 투명성(10)
감사, 권한, 리스크 공시 및 운영 이력은 어떠한가?
토큰 캡처 및 인센티브 지속가능성(10)
토큰이 있을 경우 가치 환류가 명확한가, 없으면 비즈니스 효익이 검증 가능한가?
점수는 연구 목적의 상대적 순위이지 투자 등급이 아니며 토큰 기대 수익률을 대표하지 않습니다. 각 트랙의 규모 지표는 카테고리 교정되었으므로, 수십억 달러 거래를 기록한 프론트엔드가 무조건 수억 달러 TVL을 가진 빌링 프로토콜을 압도하지는 않습니다.
이. 하이퍼리퀴드 정확히 무엇인가: 거래 설계 중심 L1
1. HyperCore: 핵심 거래 및 금융 상태 머신
하이퍼리퀴드를 HyperCore와 HyperEVM이 공동으로 구성하는 L1로 묘사하며, 양자는 HyperBFT 합의로 보호됩니다. HyperCore는 범용 EVM 위에 구현된 스마트 컨트랙트 세트가 아닌, 거래 최적화 된 네이티브 상태 머신으로,永续 계약, 현물 오더북, 마진, 청산, 금고, oracle 및 스테이킹 등의 기능을 탑재합니다. 공식 발표 성능은 초당 약 20만 건의 주문 처리 가능하며, 단일 블록 종결성(single block finality)을 제공합니다.공식 아키텍처 문서
이 디자인의 장점은 매칭, 취소, 마진 점검 및 청산을 단일 환경에서 실행할 수 있어, 일반적인 체인상 오더북처럼 빈번한 크로스 컨트랙트 호출이 필요 없다는 점입니다. 대가는 명확합니다: 핵심 코드의 개방성, 검증자 거버넌스 및 프로토콜 업그레이드 과정은 「공개 스마트 컨트랙트로 완전히 정의된 애플리케이션」보다 더 주시해야 할 대상입니다. 하이퍼리퀴드의 경쟁 우위는 곧 거버넌스 리스크이며, 이 둘은 동일한 아키텍처 선택에서 비롯됩니다.
2. HyperEVM: 또 다른 체인이 아닌 공유 합의를 갖춘 컴포저블 계층
명확히 지적하자면, HyperEVM은 HyperCore와 HyperBFT 합의를 공유합니다. 개발자는 EVM 애플리케이션을 배포할 수 있으며, CoreWriter 및 읽기 전용 사전 컴파일(precompiled) 컨트랙트를 통해 HyperCore와 상호작용할 수 있습니다. 이는 빌링 프로토콜이 네이티브 현물 자산을 직접 조회할 수 있고, 금고가永续 시장에 헤지를 요청할 수 있으며, LST가 담보로 사용되고, 애플리케이션이 동일한 계좌 체계를 중심으로 구축될 수 있음을 의미합니다.HyperEVM 문서
본고 작성 시점까지 공식은 HyperEVM을 알파(alpha) 단계로 규정하고 있습니다. 이 라벨은 시스템 사용 불가함을 의미하지 않습니다(애플리케이션 TVL은 이미 10억 달러를 돌파했음) — 다만 전문 자금이 여러 년간 공개 운영되어 성숙해진 기존 EVM과 동일시해서는 안 됨을 시사합니다. 컨트랙트 감사는 애플리케이션 코드만 커버할 뿐, 하단의 업그레이드, 사전 컴파일, 크로스 계층 회계 및 외부 위탁 리스크를 자동으로 제거하지 못합니다.
3. HIP-1, HIP-2 및 네이티브 현물
HIP-1은 네이티브 토큰 표준을 정의합니다. HIP-2의 Hyperliquidity 메커니즘은 새로운 현물 자산이 프로토콜화된 유동성을 통해 오더북을 시작할 수 있게 합니다. 이 둘은 「장미드(long-tail) 자산이 성숙한 메이커 없는 첫날 연속 호가를 어떻게 확보하는가」라는 문제를 함께 해결합니다. Hyperliquidity는 무에서 유를 만들어 깊이를 만드는 것이 아니라, 확정된 곡선과 재고 규칙으로 초기 시장을 제공한 뒤 점차 전문 메이커를 끌어모으는 방식입니다.
스냅샷 시점 공식 API는 약 489종의 현물 토큰과 324건의 현물 거래쌍을 나열하며, 24시간 현물 거래액은 약 7,930만 달러입니다.永續 계약의 수십억 달러 일일 거래액에 비해 현물은 여전히 조연이지만, HYPE, LST, 브릿지 BTC/ETH/SOL 및 생태계 자산의 결제, 담보 생성 및 가격 발견 기능을 담당합니다. 현물의 전략적 가치는 즉시 수수료만으로 평가할 수 없습니다.
4. HIP-3: 「永续 거래소 개설」을 프로토콜 권한으로 전환
외부 팀이 독립적인永续 DEX를 배포하고, 마켓, oracle, 마진 및 결제 파라미터를 관리하며, 수수료를 공유할 수 있도록 합니다. 각 배포자는 50만 HYPE를 보드해야 하며, 부정행위 시 몰수될 수 있습니다. 사용자는 여전히 통일된 계좌 내에서 USDC로 거래할 수 있으며, 각 마켓마다 새로운 자금 고립(golden cage)을 만들 필요가 없습니다.HIP-3
이는 거래소의 가장 무거운 매칭, 리스크 관리, 청산 및 유동성 네트워크를 공용 베이스로 격하시켜, 배포자가 자산 발견, oracle 설계 및 배포에 집중하도록 합니다. trade[XYZ]는 미국 주식, 지수, 상품 및 기타 시장 수요를 검증했습니다. 하지만 배포자가 oracle과 마켓 파라미터에 대해相当大的 권한을 가지고 있기 때문에, 휴장 시간대 가격, 갭(downward/upward gap), 유동성 및 강제 청산은 특히 민감합니다. HIP-3의 해자는 단순히 「시장이 더 많다」는 점에 있지 않으며, 자본과 계좌가 서로 다른 운영자 간에 재활용되도록 만든 데 있습니다.
5. 빌더 코드(builder code): 유동성의 배포 네트워크
제삼자 프론트엔드가 사용자 인증 후 빌더 수수료를 징수할 수 있게 합니다. 지갑이나 거래 애플리케이션에게는資本 효율성이極めて高い 경로입니다: 매칭 엔진, 보험 펀드 및 메이커 관계를 유지할 필요 없이自有 사용자들을 하이퍼리퀴드로 유도하고 거래 경제(economy)를 공유할 수 있습니다.수수료 문서
거래를 텔레그램 및 소셜 시나리오에 임베딩할 수 있습니다. 리스크는 동일한 주문 흐름이 프로토콜 수수료, 배포자 수수료 및 빌더 수수료를 모두 부담할 수 있다는 점입니다. 사용자들이 가격에 둔감하다면 배포 확장은 프로토콜 실효 수수료율을 희석시킬 수 있고, 가격에 민감하다면 빌더 간 수수료 경쟁으로 이어질 수 있습니다. 하이퍼리퀴드 입장에서는 이는 고객 확보를 오픈 소스 얼라이언스 네트워크로 전환하는 것과 같습니다. Phantom은 지갑 내에永续를 내장할 수 있고, Based는 모바일 슈퍼 앱을 만들 수 있으며,pvp.trade
6. HLP, 구제 기금 및 가치 환류
HLP는 프로토콜 금고 체계로, 메이킹, 청산 및 기타 전략에 참여합니다. 공식 API 스냅샷 기준 HLP 포트폴리오 밸류는 약 1.872억 달러, 역사적 누계 P&L은 약 8,910만 달러입니다. 디파이라마同期 TVL은 약 1.871억 달러로, 두 독립口径이 매우 근접합니다. HLP는 안정적 수익 상품이 아닙니다: 메이킹 재고, 강제 청산, 시장 조작 및 극단적 시나리오의 카운터 파티 리스크를 부담하며, 역사적으로 손실일과 규칙 조정이出现过했습니다.
구제 기금은 프로토콜 수수료의 일부を受け取하여 HYPE를 구매합니다. 공식 문서는 보유 중인 HYPE를 소각용으로 간주합니다. 코인게코 총 공급량 약 9.553억 대비 최대 10억 공급량名义 차이 약 4,470만 개이지만, 시점별 수수료 리바이스로全部를 단순 귀속할 수는 없습니다. 공급 라벨 및 소각 확인 시각도 변동할 수 있기 때문입니다.より稳健한 분석 방법은分別 추적하는 것입니다: 총 수수료, 프로토콜 실효 분담금, 구제 기금 순구매량, 총 공급량 변화 및 팀/커뮤니티 잠금 해제.
7. HIP-4:永续 거래에서 결과 시장(Result Markets)으로 확대
HIP-4는 하이퍼리퀴드가 선형 가격 거래를 넘어 비선형 이벤트 거래로進一步 발전하는 것을 의미합니다. 결과 계약은全额 담보를 기반으로 하며, 레버리지, 자금 비용(funding rate) 또는 전통적 청산 메커니즘에 의존하지 않습니다. 가격은 특정 결과에 대한 시장의 내포 확률로 해석될 수 있습니다.
2026년 8월 14일, 하이퍼리퀴드는 네트워크 업그레이드 후 검증자가 배포한 Outcome Markets에 수수료를 적용한다고 발표했습니다. 결과 포지션 개설 시 수수료는 면제되며,平仓(청산/폐지) 또는 settling 시에만課金됩니다. 거래 이력이 없는 Tier 0 사용자의 경우 taker 기준 개설 수수료는 0%, taker平仓 수수료는 0.07%입니다. 따라서 완전한 개설-퇴출 주기를 기준으로 평균 거래 수수료는 일반 비결과 현물 거래의 절반 수준입니다.
이번 업데이트의 의미는 단순히 신규 수수료 수입 추가에 그치지 않으며, 제삼자 배포자에게 자신만의 fee scale 설정을 준비시키는 것에 있습니다. 만약 HIP-4가 궁극적으로 HIP-3 경로를 따라 배포를 허용한다면, 하이퍼리퀴드는永续 계약, 현물, 예측 시장 및 제한적 유사 옵션 상품의 네이티브 발행 능력을 동시에 갖추게 됩니다. 다만 현재 수수료는 우선적으로 검증자가 배포한 마켓에 적용되므로, permissionless Outcome Markets가 전면 오픈된 것으로 바로 치환할 수는 없습니다.
삼. 생태계 데이터 프로필: 규모는 확립되었으나 구조적 불균형 지속
1. 핵심 스냅샷

이러한 수치들은 의도적으로 조성된 「덤벨(dumbbell) 구조」를 보여줍니다: 한쪽 끝은 거래 규모와 스테이블코인 잔액, 다른쪽 끝은 HYPE 스테이킹 및 LST이며, 중간부의 현물, 빌링, 옵션, 수익 거래 및 소비자급 애플리케이션은 여전히 성장 단계입니다. 거래 계층은 대형中心化平台的국부 규모에 근접한 반면, 애플리케이션 계층은 여전히 초기 L1 상태입니다.
2.永续 계약: 핵심 시장과 HIP-3의 계승
네이티브 시장 스냅샷은 약 232건의永续 자산을 포함합니다. BTC, ETH 및 HYPE는最大的未平仓來源으로, 각각 약 27.4억, 17.4억 및 13.3억 달러이며, 세 가지가 네이티브 OI的大部分을 차지합니다. 집중도는 더 깊은 유동성을 가져오지만, 동시에 프로토콜 수수료와 HLP 리스크가 몇몇 고레버리지 자산에 극도로 민감하게 반응함을 의미합니다.
HIP-3는合計 10개의 빌더 DEX와 약 261건의 마켓을 나열하지만, 활동도는 극도로 불균형합니다. trade[XYZ]는 약 114건의 마켓, 일일 거래액 37.35억 달러, OI 43.85억 달러를 기록합니다. hyna, para, mkts는合计 수천만 달러 OI만 보유하고 있으며, 나머지 배포자는 스냅샷 당일 거의 거래가 없었습니다.换言之, 「마켓 수의 개방」은 완료되었지만, 「운영자의 다양화」는 완료되지 않았습니다.
코인베이스 인슈처널 2026년 7월 연구에서 하이퍼리퀴드가 체인상永续 거래 및 OI 중 점유하는 비중이 각각 약 37% 및 57%라고 추정합니다.競爭側면에서,코인게코 2026永续 마켓 보고서
은 비교적 이른 윈도우 기준 약 39.5% 거래, 59.1% OI 및 63.4% TVL을 제시했습니다.两组데이터의绝对值은 완전히 일치하지 않지만, 둘 다 하이퍼리퀴드의 우위가 OI 측면에서 거래량 측면보다 큼을 보여줍니다. 이는 「刷量式换手」보다 자금 유지와 대규모 포지션 수용 능력이 더욱 강력함을 의미합니다.
3. 스테이블코인: USDC는 이미 시스템급 단일 지점 의존(reliance)
디파이라마 스냅샷 기준, 체인상 스테이블코인은 약 61.78억 달러로, 이 중 USDC가 약 60.42억 달러(약 97.8%)를 차지합니다. USDT는 약 1.00억 달러이며, USDe, feUSD 및 USDH 규모는 더 작습니다. 이처럼 높은 USDC 비중은 통일된 마진과 깊이 우위를 가져오지만, 발행사, 브리지, 규제 준수 및 상환 리스크를 단일 자산에 집중시킵니다.
2026년의 aligned quote asset(AQA) 배치는 이러한 관계를さらに強化합니다. 공식 baseline 규칙은 aligned stablecoin에 낮은 taker 수수료, 높은 maker rebate 및 높은 거래량 등급 가중치를 부여합니다. 초기 규칙은 배포자가合計 100만 HYPE를 보드하고, offline reserve income의 적어도 50%를 프로토콜과 공유하도록 요구했습니다.
Circle과 Coinbase는 subsequent分别为 USDC의 기술 배포자 및 treasury deployer가 되었습니다. 최신 AQAv2 공지에서는 약 90%의 비용 조정 후 reserve income을 프로토콜과 공유한다고 밝혔지만, 수익 계획은 2026년 8월 26일부터누적되고 10월 초 첫 지급 예정이었습니다. 본고 마감 시점에는 아직 실현 수익이 되지 않았습니다.
민감성 분석만 해보면: 60.4억 달러 USDC, 연 3%~4.5% reserve收益, 90% 공유율을 가정할 때 이론적 연수익은 약 1.63억~2.45억 달러이며, 이는 아직 「비용 조정」具体항목을 공제하지 않았고 스테이블코인 잔액이 불변이라고 가정했을 때의 값입니다. 이는 전망 시나리오이지 현재 수익이 아닙니다. USDH는退出 프로세스에 진입했으며 상환 통로를 유지하고 있으므로,進一步说明 스테이블코인 경쟁의 결과가 다币种 균형이 아니라 USDC가 사실상의 표준이 됨을 보여줍니다.
4. HyperEVM: 12.6억 달러 TVL 중 「신규 수요」는 과연 얼마나 되는가
키네틱의 kHYPE TVL은 약 8.50억 달러, stHYPE는 약 1.77억 달러입니다. 오직这两类 LST 만으로도 10억 달러 이상의名义 자산을 대응합니다. 이들이 다시 HyperLend, Morpho, Felix, Pendle, AMM 및 수익 금고에 예치됩니다. 따라서 애플리케이션 TVL 대부분은 12.6억 달러之外再加一遍의 자금이 아니라, HYPE가 「스테이킹 — LST 획득 — 담보 대출 — 재배포」 사슬에서 중복 사용되는 형태입니다.
이는虚假繁荣이 아닙니다. 컴포저빌리티는 확실히 자본 효율을 높이며, 대출, 헤지 및 만기 거래는 실제 수요를 발생합니다. 하지만 투자자들에게는两种增長을 분리하여 살펴볼 필요가 있습니다:
- 내부금융화(internal financialization): HYPE/LST가 생태계内で循環抵押되어, HYPE 가격, 청산 임계값 및 인센티브의 영향을 크게 받습니다.
- 외부 자산 유입: USDC, BTC, ETH, SOL 등 외부에서 유입되어 거래, 빌링 및 지급에 사용되며, 이는 생태계가 외생적 수요를 갖췄음을 더 잘 증명합니다.
듀인(Dune)의 HyperEVM 대시보드는 마감 직전 주간 윈도우 기준 약 205만 건 거래, 2.45만 활성 주소를 기록하여 체인상 사용이 공허한壳이 아님을 보여줍니다. 다만 240만 누적 거래 사용자에 비해 EVM 활성 사용자는 아직 comparatively 작은 subset입니다. HyperEVM의 다음 단계 목표는 「HYPE 담보 물受け取り」에서 「non-HYPE native现金流 및 사용자 행동 창출」로 전환되어야 합니다.
5. 수수료와 HYPE估值: 품질은 우수하나 성장에 민감
디파이라마 수수료 인터페이스 전체 플랫폼 기준 최근 30일 총수수료는 약 4,100만 달러, 최근 7일은 약 656만 달러,过去一年는 약 9.77억 달러,历史누계는 약 14.76억 달러입니다. 마지막 자연일은 부분 데이터만 포함할 수 있으므로 본고는单日 연간화를 사용하지 않습니다. 30일치는 약 4.99억 달러로,过去一年水平에 현저히 못 미치며, 이는 거래 구조, 수수료율, 배포자 분배 및 시장 변동성이共同變化한 결과입니다.
중 HYPE 가격은 약 59.07달러, 유통시가총액은 약 131.4억 달러, FDV는 약 590.7억 달러, 총 공급량은 약 9.553억 개입니다. 동일 소스 기반으로 계산:코인게코 스냅샷
/ 지난 12개월 총수수료
유통시가口径: 약 13.5배; FDV口径: 약 60.5배.
/ 최근 30일 수수료 연간화
유통시가口径: 약 26.3배; FDV口径: 약 118배.
이 표には 세 가지 제약이 있습니다. 첫째, 총수수료는 프로토콜, HIP-3 배포자, 빌더 등에게分配되므로 HYPE 홀더의利润이 아닙니다. 둘째, 토큰 환류는 구제 기금 구매 및 소각 규칙에 의존하므로현금배당과直接 비교할 수 없습니다. 셋째, 유통량第三方口径分歧足以显著改变 「유통시가 배율」. 따라서より合理的な跟踪框架는 HYPE를 四个驱动力로 분리하는 것입니다: 거래 수수료 환류, 스테이킹 보안 수요, HIP-3/AQA等业务质押锁定, 미래 release 및 인센티브 희석.
6. 스테이킹 및 검증자: 경제안전은 강하나 지분은 여전히 집중
공식 스냅샷 기준 약 4.373억 개의 HYPE가 검증자 스테이킹 중이며, 34개 검증자 중 28개가 jailed되지 않았습니다. 하이퍼 재단이 관리하는 5개 검증 노드는合計 약 2.125억 개로, 총 스테이킹의 약 48.6%를 차지합니다. 재단 단독으로는 3분의 2 합계门槛 아래이나, 거의 반近くに达하는 사실은 검증자 수가权力分散直接等同于不能来诠释합니다.
제공된 배출 곡선(emission curve)에 따르면 총 스테이킹이 약 4억 개일 때 연 база 수익은 약 2.37%이며; 4.373억 개로近似推算하면 약 2.27%, 이는約 990만 개의 HYPE 연간 배출을 의미합니다. 이는 공식 formula 기준 추정치이며 고정된承诺ではありません. 스냅샷 가격 기준名义 연 배출 가치 약 5.85억 달러로, 프로토콜 수수료 리바이스와 반대 방향의 토큰 흐름을 구성합니다. 소각만 보고 스테이킹 배출을 무시하면净通缩을 과대평가할 수 있고, 배출만 보고业务质押锁定을 무시하면 HYPE效用需求을 과소평가할 수 있습니다. 스테이킹 문서
7. 전문 투자자는 어떻게검증 가능한估值 모델을 구축할 것인가
가장 실용적인 방법은 하이퍼리퀴드에 고정된 「거래소 배율」을强行套用하는 것이 아니라, 월별로 소득-공급 bridge table을 유지하는 것입니다. 소득 측至少分成四项: 네이티브永续 총수수료 × 프로토콜 실효 retention rate; HIP-3 총수수료 × 프로토콜 분배율; 현물 및 기타 Core 수수료; AQA等非交易收入. builder fee는 제삼자 프론트엔드 수입이므로, 프로토콜 별도 분배가 없는 한 HYPE 수입에计入할 수 없습니다. HLP 투자 P&L도 프로토콜 recurring income와等同視할 수 없습니다.
공급 측은期初 총 공급량부터 시작하여, 스테이킹 배출, 커뮤니티 인센티브 및 잠금 해제 분배를加하고, 검증 가능한 소각을引去하여期末 경제 공급량을 산출합니다. 구제 기금 매입은购买发生时에는 수요이지만, 确认소각 후에야 공급 감소가 됩니다. 한 번만 기록하면서도 동시에 수익, 리바이스, 소각으로 三次計算하면價值 환류를重複计算합니다. 업무质押虽然减少可交易浮筹,但资产仍属于质押者,也不应直接当作永久销毁。
最終적으로 three ratios를 동시에 관찰할 수 있습니다:
- FDV / 프로토콜 순수익: 장기 공급이 완전히 시장 진입 후의定价衡量;
- 유통시가 / 순리바이스 또는 소각 가치: 현재 float가获得的直接需求支持衡量;
- 기업 가치식 adjustment / recurring income: 시가총액에서谨慎扣除프로토콜가支配净资产,但不扣除用户存款、桥资产或 HLP参与者权益。
敏感性分析至少应改变四个变量:永续成交量、有效费率、协议留存率和 HYPE 流通量。对 AQA 收入另设 USDC 平均余额、净储备收益率和实际分享比例。这样可以看清某个乐观估值究竟依赖「成交增长」,还是依赖尚未实现的稳定币收入与较低流通口径。若估值只有在所有变量都取乐观值时才成立,安全边际就很薄。
四. 하이퍼리퀴드 생태계 Top 20: 트랙별 선정 및 통합 평점
1. 총 랭킹
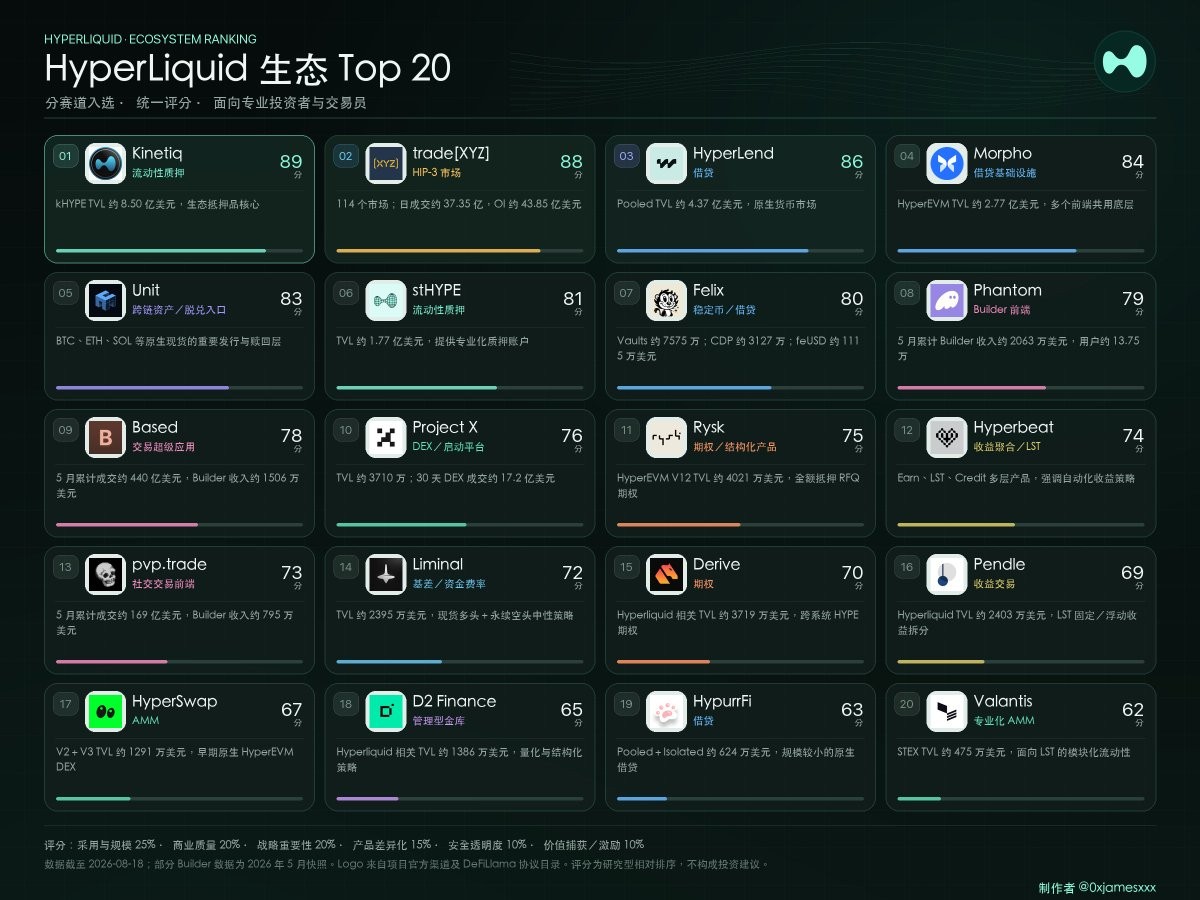
랭킹은 고의적으로 HLP, HyperCore 또는 하이퍼리퀴드 브리를 「생태계 프로젝트」로 포함하지 않았습니다. 이들은 프로토콜 본체에 해당하며, 아직 론칭되지 않거나 포인트만 있거나 로드맵만 제시한 프로젝트도 제외되었습니다. 아래에서는 순서대로 트랙별 선정 근거를 설명하며, 홍보 자료를 반복하지 않습니다.
2. 스테이킹 및 HYPE 자본 계층: Kinetiq, stHYPE
Kinetiq(89) 는 현재 HyperEVM에서 가장 중요한 자산 계층 프로젝트입니다. kHYPE은 네이티브 스테이킹 포지션을 컴포저블 담보로 전환하며, 검증자 점수에 따라 스테이킹을 배분합니다. 약 8.50억 달러 TVL은 그 규모뿐만 아니라 시스템의集中度 위험도 드러냅니다: kHYPE의 환전, oracle 또는 유동성에 문제가 생기면 빌링 및 수익형 프로토콜이 동시에 영향을 받습니다.
프로젝트는 Spearbit, Zenith, Pashov, Code4rena 등 다수의 감사 및 100만 달러 버그 바운티를 공시했으며, 이는 투명성을 높였지만 근본적인 검증자 슬래싱, 출금 대기열 및 2차 시장 할인율을 제거하지는 못합니다. Kinetiq의 강점은 네트워크 효과이자 약점 역시 네트워크 효과입니다.
stHYPE(81) 은 1:1 지원을 받는 유동성 스테이킹 토큰(LST)을 제공하며, 문서상 기초 수익은 약 2%, 일반 출금 시 약 7일의 언스테이킹 기간이 필요합니다. 전문 Stake Account는 HIP-3 또는 AQA에 필요한 업무质押을 지원함으로써 「인증 수익 획득」과 「프로토콜 경영권 취득」을 결합하며; 이에 따라 슬래싱 조건, 최대 약 90일의 업무 퇴출 기간 및 위임 권한이 더 복잡해집니다. Kinetiq와의 차이는 단순 수익高低가 아니라, 담보 분산, 검증자 선택 및 전문 계좌 능력에 있습니다.
3. 빌링, 스테이블코인 및 담보물: HyperLend, Morpho, Felix, HypurrFi
HyperLend(86) 는 HyperEVM 네이티브 「머니 마켓」에 가장 가까운 프로토콜로, pooled, isolated, dynamic rate 및 flash loan 기능을 제공합니다. 디파이라마 pooled TVL은 약 4.37억 달러이며, 프로젝트 분기 공시 활성 대출액은 약 1.73억 달러로, 단순受动 예치가 아님을 보여줍니다.
핵심 리스크는 HYPE/LST 담보 상관관계입니다: 강세장에는 순환 대출이 대수ajara을 확장시키고, 가격이 급락할 때预言机, 청산 및 DEX 유동성 압력을 동시에 유발할 수 있습니다. Cantina, Ackee, Pashov 등의 감사는加分項이지만, 리스크 파라미터 거버넌스同样重要.
Morpho(84) 는 HyperEVM에서 단일 프론트엔드보다インフラ스트럭처に更近です. 디파이라마 기준 약 2.77억 달러 TVL 기록; Morpho自有看板은 7월 말 기준 약 3.16억 달러 예치, 9,040만 달러 실효 대출 및 2.25억 달러 TVL을 보여주었으며, 「예치금, 순 TVL 및 대여 자산」定義 차이로 인해矛盾없습니다.
Felix, Hyperbeat 등 프론트엔드는 그 permissionless market에서 금고를 구축할 수 있습니다. 이렇게 모듈화하면 배포가 확대되지만, 리스크는 마켓 파라미터, oracle, 큐레이터 및 프론트엔드层层責任으로拆分됩니다.
Felix(80) 은 Liquity风格的 CDP 스테이블코인 feUSD와 Morpho 기반 빌링 금고를同时运营합니다. 디파이라마는分別约 3,127만 및 7,575만 달러 TVL, feUSD 공급량 약 1,115만 달러를 기록했습니다. 이러한口径에는交叉抵押이 포함될 수 있으므로 독립적 자본으로相加할 수 없습니다.
Felix의 전략적 가치는本地计价资产과信用市场을 구축하는 데 있습니다.其挑战在于,在USDC占比97.8%的系统里,feUSD必须用更好的资本效率和收益场景证明存在价值,而不能只靠补贴维持锚定。
HypurrFi(63) 는 pooled 와 isolated 빌링을 제공하며,合計 규모는 약 624만 달러입니다. 장미드 빌링 수요가 존재함을 입증하지만, HyperLend와 Morpho가 규모와 배포 우위를 확보한 후에는 소형 프로토콜이 고유 담보, 리스크 파라미터 또는 프론트엔드 경험으로 해자를 구축해야 합니다. 규모가 작을 때는 단大户退场, 부실채권 및 청산인不足이放大되므로, 본 랭킹에서는 규모 및 안전성成熟度 점수가 낮게 책정되었습니다.
4. 마켓, 프론트엔드 및 주문 흐름: trade[XYZ], Phantom, Based, pvp.trade
trade[XYZ](88) 는 HIP-3의 성공과集中度를同时代表합니다. 스냅샷 기준 일일 거래액 약 37.35억 달러, OI 43.85억 달러는 많은独立衍生品プラットフォームを凌駕합니다. 그核心价值는 주식, 지수, 상품等传统风险暴露를统一 USDC 계좌로 가져오는 것입니다. 표준 HIP-3 수수료通常高于原生永续,并由 Hyperliquid 与部署者分享;
增长模式可大幅降低费率。投资者真正需要监测的是:非交易时段预言机如何更新、指数成分和公司行动如何处理、极端跳空时保证金能否覆盖,以及它的成功能否被第二个部署者复制。
Phantom(79) 은永续 계약을主流自托管钱包에 포함시켰습니다.
2026년 5월 25일 기준 Phantom 누적 거래액은 약 394억 달러, 사용자 약 13.75만 명, 빌더 수익 약 2,063만 달러로,名义 빌더 수수료는 약 0.05%입니다. 코인게코의 빌더 연구
에 따르면永续는 하이퍼리퀴드에 의해 구동되며, 솔라나 자산에서 하이퍼리퀴드 내 USDC로 변환 가능합니다.Phantom 도움말 문서
이는 가장 강력한 「외부 사용자 진입구」 증거이지만, 사용자 관계와 브랜드는 Phantom에 남으므로 하이퍼리퀴드는 인프라가 프론트엔드에 commodity화되는长期リ스크에 직면합니다.
Hyperliquid를底层으로 사용합니다. 동일한 빌더 연구에 따르면 누적 거래액은 약 440억 달러, 사용자 약 4.26만 명, 수익 약 1,506만 달러로 추정됩니다.人均거래액은 Phantom보다显著히 높으며, 고빈도 전문사용자에 더 가깝습니다. Based의 잠재력은跨产品账户体验에 있지만, 리스크는 builder-on-builder 또는多层收费让交易者难以理解真实成本。Based(78) 试图用移动端、网页端、现货、永续、预测市场和支付卡形成交易超级应用。官方文档
产品定位;截至 5 月的第三方估计为累计成交约 169 亿、用户约 2.82 万、builder 收入约 795 万美元。它验证了「交易即社交」的分发渠道,也带来私钥授权、机器人可用性、群体追涨和推荐激励冲突等风险。专业用户应把前端权限和底层仓位分开评估。pvp.trade(73) 把 Hyperliquid 交易嵌入 Telegram 与社交群组。快速入门文档
5. 현물, DEX 및 자산 진입구: Unit, Project X, HyperSwap, Valantis
Unit(83) 은 TVL로 승부하는 것이 아니라, BTC, ETH, SOL 등 외부 자산에发行, 환매 및 네이티브 현물 진입구를 제공합니다. 공식 현물 스냅샷에서 Unit 관련 자산은 현물 거래액의 상당 부분을 기여하여, 하이퍼리퀴드가 「USDC 및永续만 있던 곳」에서多金融资产系統으로 확장될 수 있게 했습니다.
Guardian MPC, 규제 스크리닝 및 지역 제한을 공시합니다. 독립 리스크 연구는 MPC 참여자, 감사 가시성 및 위탁 투명성을质疑합니다.商业重要性很高,但它不是无信任桥,专业资金应把合约风险、签名人风险、发行人冻结和赎回流程分别建模。Unit 文档
스냅샷 근처 기준 약 3,710만 달러 TVL,过去 30 天约 17.17 亿美元 DEX 成交、约 161 万美元费用,但协议确认的 30 天收入约 23 万美元。巨大的成交/TVL 比说明资本周转快,也可能受到低费率、路由和激励影响;费用与收入的差距提醒投资者,不应把交易量直接等同于代币价值捕获。Project X(76) 是 HyperEVM 交易活跃度最高的现货 DEX/代币启动平台之一。DefiLlama 页面
披露 PeckShield 等审计。其战略位置是为长尾代币和非订单簿资产提供即时流动性,但面对 Project X、聚合器及 HyperCore 原生现货时,必须用集中流动性效率、资产独占或更好的发行体验证明差异化。HyperSwap(67) 是较早的 HyperEVM 原生 AMM,V2 与 V3 合计 TVL 约 1291 万美元。官方文档
详细列出模块、管理员与集成风险,并披露多家审计。它适合 kHYPE/stHYPE 等 LST 兑换,对生态清算深度具有高于 TVL 的意义;但当前规模、流动性集中和模块权限使其仍属于专业基础设施的小盘早期项目。Valantis(62) 的 STEX 是模块化、面向同质或强相关资产的专业化 AMM,Hyperliquid TVL 约 475 万美元。文档
6. 수익, 옵션 및 자산 관리: Rysk, Hyperbeat, Liminal, Derive, Pendle, D2
강조不进行裸卖期权、无清算与不再抵押。它为 HYPE 持有人提供波动率变现,也让做市商获得结构化订单流。主要风险不是杠杆清算,而是到期结算、报价集中、隐含波动率定价、合约和抵押品机会成本。Rysk(75) 通过 RFQ 提供全额抵押的 covered call 和 cash-secured put,HyperEVM V12 TVL 约 4021 万美元。Rysk 文档
披露策略与审计,专业投资者仍应穿透到每个金庫的真实持仓和退出流动性。Hyperbeat(74) 同时提供自动化 Earn 金庫、beHYPE LST 与基于 Morpho 的信贷产品,相关板块约 2308 万、802 万和 109 万美元。多层组合降低用户操作成本,却提高了风险栈复杂度:用户可能同时暴露于底层 LST、借贷市场、curator、自动化执行和前端权限。官方文档
描述 isolated 与 pooled 模式。其收益看似市场中性,实则承担资金费率反转、腿间执行、现货托管、永续 ADL、借贷成本和容量风险。在极端行情里,「价格 delta 中性」不等于「流动性和平台风险中性」。Liminal(72) 以现货多头配合 Hyperliquid 永续空头,捕捉资金费率和基差,TVL 约 2395 万美元。官方文档
指出 HYPE 可保留在 Hyperliquid 侧的桥接金庫,而期权在 Derive Chain 结算。这提高资本使用范围,也引入跨系统消息、金庫、中心化撮合与另一条链的结算风险。它适合有明确波动率观点和风险预算的专业用户,不应被当作普通「存币生息」。Derive(70) 把 HYPE 抵押品与期权市场连接,Hyperliquid 相关 TVL 约 3719 万美元。Derive 对 HYPE 的说明
Pendle(69) 将收益资产拆分为本金与未来收益权,Hyperliquid 相关 TVL 约 2403 万美元。其价值在于让 kHYPE 等收益变成可锁定、可杠杆和可做曲线交易的标的。风险来自到期流动性、收益来源变化和积分预期:当市场为未来激励支付过高溢价时,固定收益表面上的确定性可能掩盖本金代币折价。
D2 Finance(65) 提供外部管理的量化和结构化金庫,Hyperliquid 相关 TVL 约 1386 万美元、全平台规模约 2837 万美元。其披露材料提到 Hyperliquid、Derive、OTC 与 Anchorage Porto 等组件。此类产品的关键不是策略名称,而是净敞口、最大回撤、估值时点、赎回周期、经理权限和交易对手。多平台策略可以降低单一市场依赖,也把运营和托管风险带入链上产品。
五. 다양한 참여자의 생태계 진출 및 수익 창출 전략
「참여」不等于「稳赚」。Hyperliquid 把交易、做市、质押、开发与分发的收入来源放进同一系统,也把价格、杠杆、智能合约、治理和运营风险叠加在一起。专业参与者应先确定自己出售的是什么:方向风险、流动性、波动率、资本、技术还是用户分发。
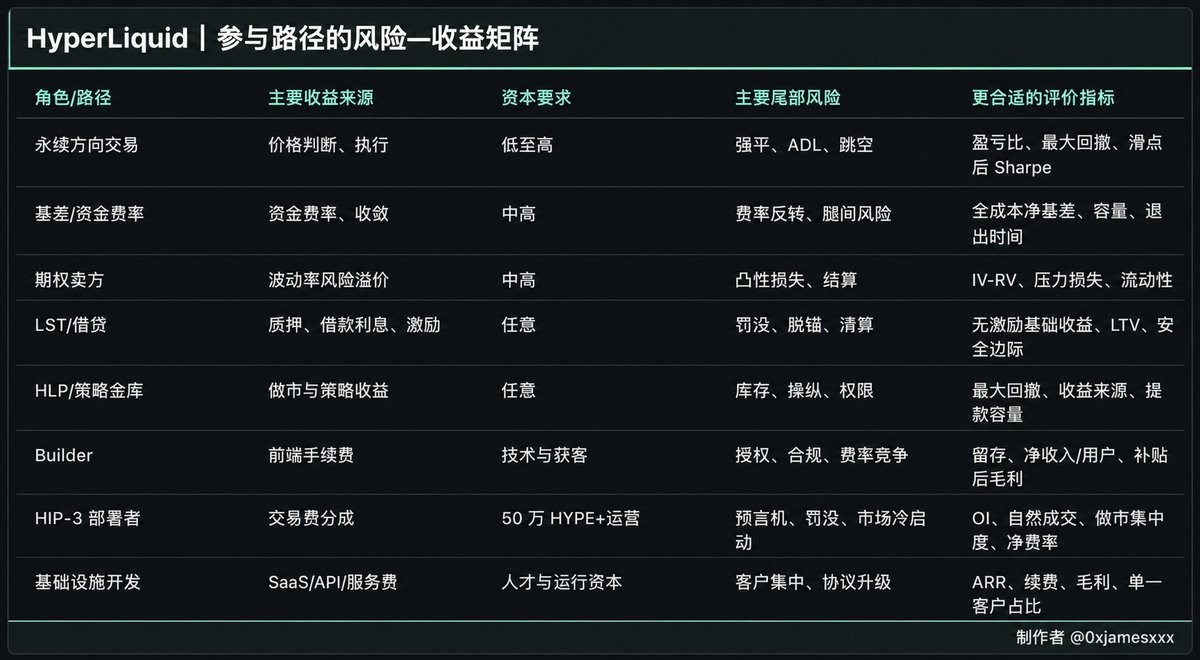
1. 트레이더: 방향성 거래에서多维度 수익 관리로 진화
경로 A: 네이티브永续의 방향성 및 상대 가치 거래
가장 직접적인方式是交易 BTC, ETH, HYPE 및 长尾资产永续。优势包括统一保证金、深度订单簿、快速终局性和透明仓位数据。专业交易者的边际优势主要来自执行、仓位管理和跨市场定价,而不是「链上」本身。
一个可操作框架是把预期收益拆为:
预期净收益 = 方向或价差收益 + 资金费率收入 − 交易费 − 滑点 − 资金费率支出 − 强平与 ADL 尾部损失。
应持续监控 OI/成交量、资金费率分位数、订单簿深度、集中清算价和 HLP/大户仓位。当 OI 快速增加而成交与深度没有同步增长,强平和 ADL 风险会非线性上升。
路径 B:HIP-3 的跨资产和非交易时段策略
trade[XYZ] 让交易者用同一 USDC 账户交易股票、指数、商品等风险暴露。典型策略包括加密与科技股相对价值、周末宏观事件对冲、商品与通胀主题,以及跨平台基差。
这里最危险的不是看错方向,而是错误理解「交易的是谁的价格」。传统市场休市时,HIP-3 合约仍可能交易和强平,但参考现货不连续;公司行动、指数调整、交易时段和预言机异常都可能造成基差突变。仓位限额应以最坏跳空而非正常波动率计算。
路径 C:资金费率与基差
交易者可在 Hyperliquid 买入现货/Unit 资产并做空永续,或在不同平台间建立 delta-neutral 仓位。收益来自正资金费率、期现收敛和借贷利差。Liminal 把这一过程产品化,但自己执行通常能更精细地控制交易对手与退出。
这类策略的常见误判是使用当前资金费率直接年化。更稳健的方法是使用 30—90 天历史分布,加入资金费率反转概率、借币成本、跨链等待和每条腿的滑点;并设置「一条腿无法成交」时的应急减仓方案。
路径 D:期权与波动率
Rysk 和 Derive 为 HYPE 及相关资产提供卖出覆盖看涨、现金担保看跌、买入保护和波动率曲线交易。持有 HYPE 的资金可以出售部分上行换取权利金,也可以购买下行保护限制质押和 DeFi 头寸的组合回撤。
期权收益不能只看 APR。卖出期权的收益本质是承担凸性损失,需比较隐含波动率与预期实现波动率,并把流动性折价、行权结算和跨链退出纳入 Greeks 之外的风险预算。
路径 E:流动性与做市
专业做市商可在 HyperCore、HIP-3、Project X、HyperSwap 或 Valantis 提供流动性,也可通过 HLP 间接承担协议级策略。收入包括 maker rebate、点差、资金费率和激励;成本包括库存偏移、逆向选择、gas/ 基础设施、预言机和合约风险。
HLP 更接近「把资金交给协议级做市与清算策略」,不是无风险储蓄。自主做市则要求低延迟系统、风险限额、跨市场对冲和 24/7 运维。两者的共同原则是:收益来自出售流动性,极端时流动性需求最大、损失也最集中。
2. 开发者:收入来自协议、部署者、前端与基础设施四层
路径 A:成为 builder,分发 HyperCore 流动性
已证明这不是理论商业模式。开发者最需要的不是重建交易所,而是找到独有分发:特定地区、资产社区、策略工作流、风控工具或机构用户。钱包、交易机器人、社交应用和专业终端可以集成下单接口并收取 builder fee。Phantom、Based 与 pvp.trade
健康的单位经济应同时跟踪:注册到首笔交易转化率、30/90 日留存、每活跃用户成交、builder 收入、返佣与补贴、支持和合规成本。高成交但全靠一次性奖励的前端,不具备可持续价值。
路径 B:部署 HIP-3 市场
团队可质押 50 万 HYPE,建立面向特定资产的永续 DEX,分享交易费并控制市场设计。潜在方向包括地区股票、利率、商品、算力、预测指标和加密长尾资产。
真正门槛不是前端,而是可信价格源、做市覆盖、风控参数、公司行动/到期结算、法律边界和异常处置。按 59 美元计算,50 万 HYPE 的名义质押约 2950 万美元,资本门槛本身会筛掉轻量团队。部署者收益必须覆盖质押机会成本、做市补贴、预言机与运营支出。
路径 C:构建 HyperEVM 金融应用
借贷、期权、收益金庫、保险、支付和数据产品可以通过 CoreWriter 直接利用 HyperCore。最有吸引力的方向不是复制另一条链已有的 AMM,而是利用 Hyperliquid 独有状态:实时仓位、资金费率、清算、HIP-3 市场和统一保证金。
例如,开发者可以构建基于仓位风险的信用、自动化期权覆盖、跨 HIP-3 的组合保证金分析、机构级审计与会计、清算保险或面向 builder 的风控 API。安全预算必须包含智能合约审计、预编译交互、oracle、keeper、管理员权限和紧急暂停流程。
路径 D:数据、执行与风险基础设施
随着市场专业化,稳定收入往往来自「卖铲子」:低延迟节点、历史数据、税务与会计、组合风险、做市托管、策略回测、预言机、账户抽象和合规工具。它们不必持有大量方向敞口,也不一定需要发币。
开发者应警惕把积分和代币估值当作商业模式。更可持续的路径是先验证谁愿意用稳定币付费,再决定是否需要代币协调网络。
3. 链上巨鲸和资金管理者:规模是优势,也是约束
路径 A:HYPE 质押与 LST 再部署
大户可以原生委托质押,或持有 kHYPE/stHYPE 并在借贷、Pendle 和 AMM 中使用。基础收益约 2% 多,额外收益来自借贷、流动性和激励。规模越大,越要关注退出容量:7 天解绑、LST 二级市场折价和借贷池利用率会使账面可赎回与即时可退出不同。
对巨鲸而言,适当策略不是把同一 HYPE 重复抵押到最高倍数,而是为每一层设置独立风险限额。应穿透计算「同一底层 HYPE」在多少协议中被重复计价,并做 30%、50%、70% 价格下跌及 LST 5%—15% 折价的压力测试。
路径 B:HLP 或协议金庫
被动资金可以进入 HLP 或第三方收益金庫,获得做市、资金费率和策略收益。评估重点应是历史最大回撤、提款窗口、头寸透明度、极端事件规则和策略容量,而不是最近 30 天 APR。HLP 历史累计盈利为正,不等于未来不存在单日大额亏损。
路径 C:借贷与稳定币流动性
大额 USDC 可在 HyperLend、Morpho/Felix 等市场出借,也可为 feUSD、AMM 或其他资产提供流动性。收益来自借款需求、激励和交易费。风险包括智能合约、坏账、稳定币、oracle、curator 与集中提款。
巨鲸应优先选择有足够有效借款和清算深度的市场。一个 20% APY、容量 500 万美元的池子,对 100 万美元资金可能可行,对 2000 万美元资金则可能在进入后把收益率压低,并在退出时成为市场本身。
路径 D:战略质押与业务权益
50 万 HYPE 可支持 HIP-3 部署,AQA 需要更高总质押;大户也可把资本委托给运营团队,换取部署者经济或治理安排。这是「经营性资本」,而不是纯质押。收益取决于市场成交和费率,亏损可能来自罚没、运营失败和 HYPE 价格下跌。
在参与前,应通过法律实体、签名权限、利润分配、罚没责任、退出条款与信息披露明确资本和运营者之间的关系。链上可验证质押不能替代线下治理。
路径 E:跨市场做市与 OTC
拥有多平台账户和库存的大户可以在 Hyperliquid、中心化交易所及其他 DEX 间做市、套利和提供大宗流动性。优势来自资产负债表、库存内部化和更低的边际对冲成本;主要限制是平台间资金碎片、提款延迟、API 故障和极端行情相关性上升。
巨鲸的目标应是风险调整后的可重复收益,而不是绝对成交排名。任何依赖「需要时一定能跨链或从交易所提款」的策略,都应在压力测试中把该通道视为可能暂时关闭。
六. 해자(Moat), 경쟁 및 취약점
1. 진짜 해자는 TPS 가 아니라 조합형 유동성입니다
高性能链、低费率和快速撮合都可以被复制;更难复制的是已经聚集的三类网络:
- 资本网络:120 亿美元级 OI、60 亿美元级稳定币和成熟做市库存;
- 分发网络:官方前端、钱包、机器人和专业终端通过 builder code 共享流动性;
- 开发网络:HIP-3 部署者和 HyperEVM 应用直接调用同一账户与金融状态。
当新前端可以立刻获得深度、新市场可以立刻接触现有 USDC、新应用可以使用 HYPE/LST 抵押品时,网络效应开始从交易所扩展为平台效应。Hyperliquid 的防守关键是保持这些层之间的低摩擦,而不是永远保持单一前端第一。
2. 与其他 perp DEX 的竞争
Aster、Lighter、edgeX、Variational、Jupiter、dYdX 等竞争者分别在零售分发、隐私/证明、订单簿、询价流动性、Solana 用户和治理历史上有优势。交易者迁移成本不高,奖励和费率能快速改变短期成交排名,因此单月市场份额不是永久护城河。
Hyperliquid 当前更强的是 OI 和统一资本层。CoinGecko 报告中,它的 OI 份额明显高于成交份额,这通常意味着更深的风险承载与仓位留存。竞争者若只用积分换来短期高换手,未必动摇其核心;但若出现同样深度、更低有效费率、更多抵押品和更开放治理的平台,Hyperliquid 的溢价会被压缩。
3. 与中心化交易所的竞争
链上永续整体仍小于全球中心化衍生品市场。公开研究估计,2026 年 5 月 Hyperliquid 全平台永续成交约相当于 Binance 的 14.4%,占所有中心化平台约 6.6%。这既说明增长空间巨大,也说明竞争基准最终不是其他 DEX,而是 Binance、OKX、Bybit 和传统经纪商的流动性、法币入口与合规覆盖。
Hyperliquid 的优势是自托管、透明状态、可组合和全球 24/7 上线速度;劣势是法币渠道、机构法律确定性、客服、市场监控、隐私和部分地区可用性。HIP-3 的非加密市场越成功,越会直接触碰证券、商品和衍生品监管边界。
4. 费用分成的双刃剑
HIP-3 和 builder code 扩大成交,但也把每一美元手续费分给更多角色。Coinbase 的研究特别指出,HIP-3 扩大非加密市场,未必蚕食原生永续;与此同时,部署者分成会降低协议对每单位成交的实际 take rate。
因此投资者应同时追踪两个指标:总成交增速和协议净费用率。如果成交翻倍、净费率减半,HYPE 回流未必增长;如果开放分发使成交增长远超费率稀释,平台战略才真正成功。把所有 builder 收入都当作 HYPE 收入,是常见估值错误。
七. 리스크: 「체인상 투명성」と「Trustless(무신뢰)」를 구분해야 함
1. 검증자 및 업그레이드 거버넌스의 집중
재단 노드는 약 48.6% 의 스테이킹을 점유하고 있으며, 이것은 현재 가장 직접적인集中度 지표입니다. 단독으로 합계문을 제어하는 문턱 아래 있지만, 검증자 선택, 사회 조정 및 시장 신뢰에 큰 영향을 미칠 수 있습니다. 공식 검증자 수 증가는 자동으로 권력分散을 해결하지 못합니다. 더 중요한 것은 재단以外的 스테이킹 비중, 클라이언트 다양성, 노드 지리적 및 운영實體 분포, 업그레이드 절차 및 장애 시 거버넌스 규칙입니다.
2. 핵심 코드 개방도와 검증 가능성
역시 보고提供了, 하지만 브리지 감사가 핵심 합의, 청산 및 업그레이드 코드의 완전한 공개 심사를 대체할 수는 없습니다. 폐쇄형 또는 부분 폐쇄형은 초기 공격 표면 누설을 줄일 수 있지만, 외부 연구자가 행위를 독립적으로 검증하기 어렵게 만듭니다. 시스템 규모 플랫폼에게 이는 성숙도에 따라 점진적으로改善해야 할 거버넌스 부채입니다. 공식 생태계 위키는 L1 코드가 아직 완전히 공개되지 않았다고 명시하고 있습니다. 브리지는 Zellic 등 감사를 받았으며, 공식 감사 페이지
3. 청산, 조작 및 ADL(자동 레버리지 해제)
2025년 3월, 한 트레이더가 고레버리지 ETH 포지션으로 마진을 변경한 후 HLP는 약 400만 달러의 손실을 입었고, 프로토콜은 이후 일부 레버리지를 낮추고 마진 이전 규칙을 조정했습니다. 같은 달 JELLY 마켓이 조작되었고, 검증자가 개입하여 오프라인 후 특정 가격으로 Settling 했으며, 이후 OI 상한선 및 청산기 제한을 강화했습니다. 시스템은 더 큰 손실을 방지했지만, 긴급 상태에서 검증자 조정을 의존하며 완전히 기계적 불가干预 규칙이 아님을 증명했습니다.
추계 약 12분간 55.1억 달러의 강제 청산과 21.0억 달러의 ADL이 발생했습니다. 정밀한 숫자는 연구 방법에 따라 다르지만 ADL 존재는 간과할 수 없습니다: 이익 트레이더도 시스템에 의해 포지션 감축될 수 있습니다. 2025년 10월 극단적 디버티징 사건에서 공개 체인상 연구
4. Oracle 및 비암호 자산
HIP-3 은 oracle 과 시장 설계권을 배포자에게 이관합니다. 암호 현물은 24/7 거래하지만, 주식과 상품은 휴장일, 기업 행사, 전후/상한가, 지수 조정 및 공휴일이 있습니다.永续 시장이 연속 거래할 경우, oracle 은 「거래 가능한 가격」과 「공식现货 가격」사이에서 선택해야 합니다. 어떤 선택을 해도 일부 시간대에는basis spread 또는 조작 공간을 확대할 수 있습니다.
리스크 관리는 「가격이 유명 데이터상에서 나온다」에만 의존해서는 안 되며, 가격 업데이트 빈도, 이상치 필터링, 백업 소스, 휴장일 마진, 갭 Settling 및 배포자 권한을 확인해야 합니다. trade[XYZ]의 규모는 이미 이러한 리스크를 제품 문제에서 시스템 문제로격상시켰습니다.
5. 브리지, 위탁 및 스테이블코인 집중
USDC 는 스테이블코인의 약 97.8% 를 차지하며, Unit 자산은 다시 Guardian/MPC 및 외부 위탁 또는 발행 프로세스에 의존합니다. 체인상 포지션이 투명하다고 해서 underlying BTC, ETH, SOL 또는 법准备好了 준비가 반드시 Trustless 할 필요는 없습니다. 발행사 동결, 서명자 협력, 규제 명령, 상환 중단 및 브리지 컨트랙트 취약점은 외부에서 Hyperliquid 로 유입됩니다.
Bridge, Unit, Circle 과 Coinbase 는分別不同的角色。投资者应避免用「官方集成」替代风险拆分:官方只能降低协调摩擦,不能消除对发行人、托管人和法律实体的依赖。
6. HyperEVM 的组合传染
LST, 빌링, 수익 금고 및 AMM 이互相嵌套后, 一次价格下跌可以沿着「抵押品打折 — oracle 更新 — 빌링清产 — DEX 卖出 — 打折扩大」的路径传播。单个协议审计通过不代表组合安全。Kinetiq, HyperLend, Morpho, Felix, Pendle 和 Valantis 之间的风险,需要按资产流而不是品牌逐项穿透。
此外,HyperEVM 仍是 alpha。CoreWriter、预编译和跨层交互为产品创新提供优势,也可能产生普通 EVM 审计工具不熟悉的边界条件。大额资金应设置合约白名单、每协议限额、紧急退出和链级停机方案。
7. 代币供给、估值与周期
与 CoinGecko 的流通口径并不一致,恰好说明专业投资者应建立自己的供给桥接表。HYPE 的流通量在不同数据源中存在数千万枚差异,未来释放、社区激励和质押排放又会改变供给。使用单一截图计算「真实通缩」不可靠。公开基金申请文件
收入端同样高度周期化。永续成交、杠杆需求和资金费率随波动率与牛熊周期变化。过去一年近 10 亿美元费用并不保证下一年重现;最近 30 天年化已低约一半。若 HYPE 价格高、质押排放以美元计价也高,协议必须用持续费用和新增业务锁定吸收供给。
8. 监管与市场完整性
股票、商品、预测和结果市场使 Hyperliquid 从加密衍生品走向更广泛金融产品。HIP-4 已有受限主网结果市场,permissionless 版本仍主要在测试网推进;不能把路线图写成已经完全开放的现实。
越接近传统金融标的,越需要处理地域限制、证券与商品属性、市场操纵、内幕信息、制裁和消费者保护。协议前端可以地理封锁,但第三方 builder 与链上合约的责任边界仍可能被监管重新定义。这不是短期内必然发生的单点事件,而是估值中应长期保留的制度折价。
八. 향후 12~24 개월: 세 가지 시나리오 및 검증 지표
1. 강세 시나리오: 암호永续 선두에서 글로벌 리스크 거래 계층으로_upgrade_
강세 시나리오 하에서, HIP-3 에서 최소 2~3 개의 독립 배포자가 10 억 달러급 OI 에 도달하고, trade[XYZ] 가 99% 이상活跃度를 독점하지 않게 되며; 주식, 상품 및 거시 시장이 안정적인 수수료를 기여하고, HIP-4 결과 시장이 permissionless 메인넷에 정식 론칭되어 지속적인 유동성을 형성합니다. Phantom, Based 등 빌더가 지속적으로 외부 사용자를 유입시키고, 생태계内 только同一批 트레이더抢同一批交易者为不再发生.
AQA 의 USDC reserve 수익이 약속대로 실현되어, 스테이블코인 잔액이 유지되거나 상승하며, 거래 변동률에 의존하지 않는第二收入源이 됩니다. HyperEVM TVL 성장 대부분이 외부 USDC, BTC, ETH 및 실제 대출에서 비롯되고, HYPE/LST 가격 상승 및 순환抵押에서 비롯되지 않습니다. 검증자 재단 비중이 하락하고, 코드 및 업그레이드 투명도가 향상됩니다.
이 시나리오에서 HYPE 의估值 논리는 「고수익 perp DEX」에서 「다중 시장 금융 네트워크」로 전환되며, 더 높은 배율이 기본面 지지 하에 획득할 수 있습니다.
2. 기본 시나리오: 체인상 선두 유지, 성장과 수수료 희석并存
기본 시나리오는 하이퍼리퀴드가 계속해서 체인상永续 첫 자리를 유지하고, OI는 높은 비중을 유지하되, 거래 점유율은 경쟁사 인센티브 주기에 따라上下波動합니다. HIP-3는 계속 성장하지만,绝大部分仍由 trade[XYZ]贡献;HIP-4 및 비암호 시장은 점진적으로 확장되지만,预言机, 메이킹 및 규제 제한에 직면합니다.
USDC AQA는 가시적인 수입을 제공하지만, 잔액에 국채 수익률을 곱한毛推估算值보다 낮습니다. HyperEVM TVL은 완만하게 성장하며, 스테이킹 및 빌링은 여전히 HYPE/LST 주도적입니다. 프로토콜 연수수료는过去峰值보다 낮지만大多数 L1보다显著히 높습니다; 빌더 및 배포자 분배는 단위 거래당 HYPE 환류율을 낮춥니다.
이 시나리오에서 프로젝트 기본면은 여전히 우수하지만, 토큰 성과는 더 높은 구매估值, 공급 방출 및 시장 위험 선호도에 더 의존합니다. 투자자에게는 「좋은 프로토콜」과 「좋은 가격」을分离해야 합니다.
3. 약세 시나리오: 거래 주기 회복 및 시스템 이벤트 중첩
약세 시나리오는 Hyperliquid가 기술적으로 패배할 필요는 없습니다.只要全市场波动与杠杆需求下降、竞争者压低费率、HIP-3 无法分散部署者、AQA 收入不及预期,最近 30 天费用年化就可能继续下滑。若同时发生 oracle、桥、LST 脱锚、HLP 或 ADL 事件,资金会要求更高风险折价。
HYPE下跌会以美元计降低质押安全价值,也会触发 LST 抵押品清算;生态 TVL 和代币价格可能互相强化下跌。若基金会验证者份额、代码开放度和供给口径长期不改善,机构采用可能停留在交易而非资产负债表持有。
4. 모니터링 대시보드
전 플랫폼 OI
강세 확인: 증가且资产/部署者更分散; 기본 상태:高位 유지; 경고 신호: OI 및 깊이 đồng步 급감.
HIP-3集中度
강세 확인: XYZ占比显著低于 80%; 기본 상태: 여전히 90% 이상; 경고 신호: 신규 배포者持续零成交.
프로토콜 순수익 수수료
강세 확인: AQA 및 신규 시장이 수수료 희석을弥补; 기본 상태: 시장 변동에 연동; 경고 신호: 30일 연간화持续低于排放价值.
외부 스테이블코인/자산
강세 확인: USDC, BTC, ETH净流入; 기본 상태: 잔액横盘; 경고 신호: 집중赎回或桥余额下降.
HyperEVM구성
강세 확인: non-HYPE抵押 и真实借款上升; 기본 상태: LST主导; 경고 신호: 循环质押扩大, 이용률下降.
빌더 질적
강세 확인: 외부 신규 사용자,高留存; 기본 상태: 거래增长但集中; 경고 신호: 보조금退潮后用户和收入锐减.
검증자 집중
강세 확인: 재단 비중持续下降; 기본 상태: 약 절반; 경고 신호: 비중上升或节点实体减少.
리스크 이벤트
강세 확인: 규칙투명, 손실可控; 기본 상태:偶发小事件; 경고 신호:干预频繁, ADL或桥事件扩大.
九. 최종 판단: Hyperliquid는 어떻게定性할 것인가
제품 측면에서, 하이퍼리퀴드는 가장 어려운的一步를 완료했습니다: 체인상 전문 포지션을 견딜 수 있고, 연간 수수료 10억 달러대에 가까운 오더북 네트워크를 구축했습니다. 그 강점은 「탈중앙화 거래소도 사용할 수 있다」가 아니라, 거래, 자산 발행, 개발, 프론트엔드 배포 및 스테이킹 경영권을 하나로 통합한 플랫폼이라는 점입니다.
확장 시장 및 사용자 진입구; 생태계 측면에서, Top 20은 명확한層次을 형성했습니다: Kinetiq, HyperLend, Morpho 등이 HYPE자본 계층을 구성하고; Unit, Project X 및 AMM이 자산 및 현물 계층을 구성하고; trade[XYZ], Phantom, Based 및 pvp.trade
Rysk, Liminal, Derive, Pendle 및 D2는 방향성 거래를 변동률, 베이스 및 수익 제품으로轉换합니다.短板同样清楚:TVL过度围绕HYPE/LST,HIP-3过度围绕XYZ,稳定币过度围绕USDC,验证权益仍较集中。
토큰 측면에서, HYPE는 스테이킹 보안, 업무 허가质押, 수수료 환류 및 생태계 담보물 네가지 수요를同時承擔하며, 그 가치 포착은大多數通用 L1보다 더 직접적입니다. 그러나 590억 달러대의 FDV, 수천만 개의 유통량口径 논란, 최근 수수료 둔화 및 스테이킹 배출로 인해 「리바이스 소각」四個字만으로估值를 완성할 수 없습니다. AQA reserve 수익은 중요한 촉매제가 될 수 있지만, 마감 시점에는 아직 누적되지 않았으므로 현금흐름 검증을 기다려야 합니다.
따라서 우리의 중립적 결론은 다음과 같습니다:
Hyperliquid는 현재 「체인 기반 글로벌 거래 인프라」 내러티브에 가장 근접한 프로토콜이지만, 그 투자 수익률은單純한永续 거래 성장보다는 생태계 확장 품질에 점점 더 의존할 것입니다. 트레이더에게는, 가장 가치 있는 것은 통일된 자본과跨资产市场이지만, ADL,预言机 및 비거래 시간대 갭에 대한定價을 필수로 해야 합니다; 개발자에게는, 가장 큰 기회는 기존 유동성을 활용해 배포, 리스크 및 신규 시장을 구축하는 것이며, 일반적인 DEX를再复制하는 것이 아닙니다; 갑부에게는, 핵심은最高 APR를 찾는 것이 아니라 HYPE/LST, 빌링, 금고 및 외부 위탁 사이의 관련성 꼬리 리스크를 관리하는 것입니다.
가장 결정적인 세 가지 숫자는 HYPE 단기 가격이 아닙니다: non-XYZ HIP-3 OI, non-HYPE/LST가驱动的 HyperEVM 자본,以及扣除所有分成后的协议净收入。如果三者同步上升,Hyperliquid 会从卓越交易所升级为金融网络;如果长期停滞,它仍可能是一家优秀、高盈利的链上交易所,但难以完全兑现基础设施级估值。
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @0xJamesXXX