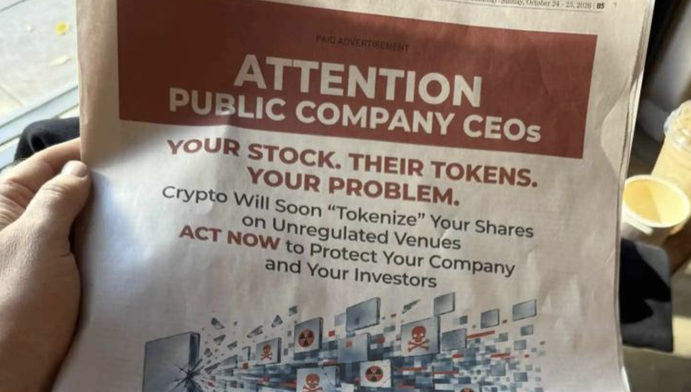
미국 국채 토큰화 열기 식어, 지분 토큰화 RWA 새 전장으로 부상
작성자: 100y_eth
번역: AididiaoJP
핵심 포인트
최근 규모가 정체된 토큰화 미국 채권 시장과 달리, 토큰화 주식 시장은 양적·질적 성장을 이루며 빠르게 확장되고 있습니다.
전통 주식 인프라 업체, 핀테크 기업, 암호화폐 거래소에서 Web3 네이티브 플랫폼에 이르기까지 모든 참여자들은 토큰화 주식을 RWA 산업의 다음 중요한 기회로 보고 있습니다. 사실 주식 토큰화에는 여러 가지 다른 경로가 있으며, 각각의 장단점과 포지션을 이해하는 것이 중요합니다.
본고에서는 Securitize, Ondo, xStocks, Robinhood, DTCC, 뉴욕 증권거래소, 나스닥 그리고 Coinbase 등 다양한 배경을 가진 참여자들의 전략을 분석할 것입니다.
모든 사람이 토큰화 주식을 주시하고 있다

오늘날 규제 기관, 은행, 기관, 핀테크 기업 그리고 거의 모든 주요 시장 참여자들은 토큰화에 강한 관심을 보이고 있습니다. 하지만 '토큰화'라는 단어가 실제로 초점이 된 것은 최근의 일입니다. 초기 토큰화 시장 성장을 이끈 주요 자산은毫无疑问 미국 국채였습니다. 이것이 빠르게 양을 늘릴 수 있었던 이유는 세 가지였습니다: 미국 정부 부채의 안전성, 상대적으로 간단한 토큰화 구조, 그리고 당시 높은 수익률입니다.
토큰화 미국 채권 시장은 2024 년 1 월 1 일 7.01 억 달러에서 2026 년 4 월 17 일 처음으로 150 억 달러를 돌파하기까지 성장했으며, 연평균 복합 성장률은 약 3.81 배로驚異的입니다. 하지만 150 억 달러를 돌파한 이후 시장은 이 수준 근처에서 맴돌며 성장이 뚜렷하게 둔화되었습니다. 토큰화 미국 채권 수요의 상당 부분이 DeFi 프로토콜이나 거래소 증거금 시나리오에서 비롯되었다는 점을 고려할 때, 최근 시장 환경이 불리하여 수요가 정체된 것은 놀라운 일이 아닙니다.
토큰화 미국 채권의 모멘텀이 약해지는 동시에, 다른 토큰화 섹터가 양과 질 양쪽에서 빠르게 부상하고 있습니다—바로 토큰화 주식입니다. 시장 규모는 2025 년 1 월 1 일 2.91 억 달러에서 1 년 반 만에 6.5 배 성장하여 현재 약 19 억 달러에 달했습니다. 산업层面에서 볼 때, Securitize, Ondo Global Markets 와 같은 Web3 네이티브 플레이어부터 Robinhood, Coinbase 와 같은 금융 회사, 그리고 DTCC, 뉴욕 증권거래소, 나스닥과 같은 금융 인프라 업체에 이르기까지 이미 토큰화 주식을 출시했거나 적극적으로 준비 중입니다.
토큰화 주식이 전통 주식 시장 대비 어떤 장점을 가지고 있어 거의 모든 미국 주요 참여자들이 이를 다음 중요한 기회로 여기는 걸까요? 언뜻 보기에는 토큰화 주식이 매우 간단해 보이지만, 실제 운영에서는 채택된 규제 프레임워크에 따라 여러 가지 토큰화 구조가 나타나며, 각 구조가 가져오는 장점도 다릅니다. 이러한 차이를 이해하려면 먼저 SEC 의 토큰화 증권 분류 프레임워크를 명확히 해야 합니다.
SEC 의 토큰화 증권 분류 프레임워크

올해 1 월, SEC 는 성명을 발표하며 토큰화证券의 분류 프레임워크를 제시했습니다.
먼저, 토큰화 주체가 증권 발행인 자체인지 제 3 자인지에 따라「발행인 주도 토큰화 증권」(Issuer-Sponsored Tokenized Securities) 과「제 3 자 주도 토큰화 증권」(Third Party-Sponsored Tokenized Securities) 으로 나뉩니다.
제 3 자 주도 토큰화 증권은 다시 세분화됩니다: 기초 증권과 관련된 권리 자체를 토큰화하면「보관형 토큰화 증권」(Custodial Tokenized Securities) 이 되며, 기초证券의 가격, 수익, 이벤트 또는 기타 특성만 연동되는 별도의 토큰화 제품을 발행하면「합성형 토큰화 증권」(Synthetic Tokenized Securities) 이 됩니다.
합성형은 다시 제품 유형에 따라 분류됩니다: 제 3 자가 독립 증권 (예: 부채 증권) 을 발행하면「연동 증권」(Linked Security) 이 되며, 파생상품 계약을 체결하면「증권 기반 스왑」(Security-Based Swap) 이 됩니다.
최종적으로 이 프레임워크 하에서 토큰화 증권은 다음 네 가지 범주로 분류되며, 토큰화 주식에도 동일하게 적용됩니다:
- 발행인 주도 토큰화 증권: 주식 발행인 자체 또는 지정된 대리인 (예: 이전 에이전트) 이 직접 증권을 토큰화하고 운영합니다. 발행인 (또는 대리인) 이 블록체인 등 DLT 시스템을 공식 주주 명부에 연결하여 주주 기록을 유지합니다. 이 방식은 기존 법적 프레임워크를 근본적으로 변경하지 않으며 현행 증권법을 직접 준수합니다. 최대 장점은 소유권을 포함한 모든 주주 권리를 토큰이 상속한다는 것입니다. 하지만 엄격한 규정 준수 요구 사항으로 인해 사용성이 일정 부분 제한될 수 있습니다. 주요 대표: Securitize, Superstate, Figure.
- 보관형 토큰화 증권: 제 3 자가 수탁 기관 (예: DTCC) 이나 브로커에게 보관된 증권权益 (간접 권리) 을 토큰화합니다. 마찬가지로 모든 관련 권리를 상속할 수 있지만, 기존 주식 시장 인프라에高度로 의존하며 소유권은 여전히 간접적이어서 전통 시스템에 대한 개선 폭은 상대적으로 제한적입니다. 주요 대표: DTCC; Ondo 는 최근 이 방식을 통해 IVV 와 MU 를 토큰화했습니다.
- 연동 증권: 제 3 자가 독립 증권 (예: 부채 증권) 을 발행하여 토큰화함으로써 기초 주식에 대한 합성 엑스포저를 제공합니다. 토큰 보유자는 가격 성과 엑스포저만 얻으며 다른 주주 권리는 상속하지 않습니다. 최대 장점은 온체인 사용 유연성이 높다는 것입니다. 주요 대표: Ondo, xStocks, Robinhood Stock Tokens.
- 증권 기반 스왑: 제 3 자가 파생상품 계약을 발행하여 기초 주식에 대한 합성 엑스포저를 제공하고 계약을 토큰화합니다. 연동 증권과 마찬가지로 가격 관련 엑스포저만 제공하며 다른 권리는 상속하지 않습니다. 현재 주요 사례는 거의 Robinhood Classic Stock Tokens 뿐입니다.
주요 토큰화 주식 플랫폼 분석
Securitize: 가장 직접적인 노선을 걷다
Securitize 는 현재 시장 점유율이 가장 큰 토큰화 플랫폼으로, 토큰화 RWA 규모는 51 억 달러에 달하며 대표 제품은 BlackRock 의 머니 마켓 펀드 BUIDL 입니다. Securitize 는 SEC 등록 브로커 - 딜러, 이전 에이전트 및 ATS 라이선스를 보유하고 있으며, 이러한 규제 우위를 활용해 '직접 토큰화 증권' 모델을 채택했습니다. SEC 분류에 따르면 '발행인 주도 토큰화 증권'에 속합니다.
최근 Securitize 는 동일한 모델을 토큰화 주식으로도 확장했습니다. SPAC 을 통해 자사 주식 SECZ 를 상장할 때 자체 서비스를 이용해 1.8 억 달러 규모의 SECZ 를 온체인에서 토큰화하여 발행했습니다.
이 모델의 장점은 매우 명확합니다: 기존 주식을 그대로 토큰화하면서도 현행 증권법을 완전히 준수할 수 있습니다. 투자자는 먼저 DRS 를 통해 기존에 DTCC 나 브로커를 통해 보유하던 주식의 소유권을 직접 등록한 후, Securitize 가 이전 에이전트身份으로 이 주식을 토큰화합니다. 그 결과 주식 토큰은 기존 주식과 동일한 CUSIP 을 공유하며, 경제적 권리뿐만 아니라 의결권, 파산 시 잔여 자산 청구권 등 모든 관련 권리를 상속합니다.
하지만 토큰화된 주식이 본질적으로 동일 주식의 또 다른 형태이기 때문에相应한 단점도 발생합니다. 가장 중요한 것은 규정 준수 요구 사항이 엄격하여 온체인 사용이 상대적으로 제한된다는 점입니다. Ondo 나 xStocks 의 토큰화 주식과 달리, Securitize 의 주식 토큰은 KYC/AML 을 통과한 화이트리스트 지갑 간에만 이전할 수 있으며, 온체인 상호작용도 팀이 미리 승인한 제한된 스마트 계약과만 가능합니다.

Securitize 는 어떻게 온체인에서도 KYC/AML 등 규정 준수 요구 사항을 강제할 수 있을까요? 정답은 DS Protocol 입니다. 이는 Securitize 가 개발한 스마트 계약 집합으로, 토큰화 증권의 전체 라이프사이클 (발행, 이전, 사용, 투표, 배당금) 동안 규정을 코드로 강제합니다. Four Pillars 는 이전에 DS Protocol 에 대해 심층 연구 보고서를 작성한 바 있으며, Securitize 공식 웹사이트에도 수록되어 있습니다. 토큰화 증권이 스마트 계약 层面에서 어떻게 작동하는지 깊이 이해하고 싶은 독자는 해당 보고서를 참고할 수 있습니다.
유사한 방식으로 주식을 토큰화하는 플랫폼으로는 Superstate 와 Figure 도 있습니다. 이들 모두 이전 에이전트身份으로 토큰화를 수행하며, 최대 차이는 토큰화되는 주식 유형입니다: Securitize 와 Superstate 는 DRS 시스템을 통해 기존 주식과 완전히 동일한 지분을 토큰화하는 반면, Figure 는 블록체인 네이티브 클래스의 주식을 별도로 발행한 후 이 부분에 대해 토큰화를 진행합니다.
Ondo 와 xStocks: 광범위한 접근성으로 생태계 확장
Ondo 와 xStocks 가 채택한 구조는 사용자가 주식 토큰을 주문하면 역외 SPV 가 기초 주식을 인수한 후, 해당 주식을 기반으로 한 토큰화 부채 증권을 발행하는 것입니다.
xStocks 를 예로 들겠습니다. 저지 섬 규제를 받는 SPV 인 Backed Assets (JE) Limited 가 있습니다. 사용자가 플랫폼을 통해 주식 토큰 발행을 요청하면, 이 SPV 는 미국 Alpaca Securities 를 통해 기초 주식을 매입하여 규제된 수탁 기관의 격리 계좌에 보관합니다. 이후 SPV 는 이 주식을 기반으로 한 독립 부채 증권을 발행하여 토큰화한 후 사용자에게 전달합니다.
이 구조는 SEC 분류 중 '연동 증권'에 속합니다.

현재 Ondo 는 406 개의 서로 다른 주식을 토큰화했으며 총 가치 약 8.51 억 달러입니다; xStocks 는 183 개를 토큰화했으며 약 4.82 억 달러입니다.両者는 토큰화 주식 섹터에서 시장 점유율 각각 45.9% 와 26.0% 를 차지하며稳居 1, 2 위입니다.
이들이 빠르게 성장할 수 있었던 핵심은 토큰화 구조가 가져오는 광범위한 접근성입니다. 엄밀히 말하면 이들는 주식 자체를 토큰화한 것이 아니라, 제 3 자가 발행한 주식을 기반으로 한 부채 증권을 토큰화한 것입니다. 따라서 기존 주식을 직접 토큰화하는 발행인 주도 모델에 비해 배포 및 2 차 거래에 대한 규정 준수 요구 사항이 더宽松하며, 사용자는 CEX 와 온체인 DeFi 프로토콜에서 Ondo 와 xStocks 가 발행한 토큰화 주식을 더 자유롭게 거래하고 사용할 수 있습니다. xStocks 를 예로 들면, 누구나 Web3 지갑을 통해 Jupiter DEX 로 거래할 수 있으며, Kamino 와 같은 대출 프로토콜에 예치하여 스테이블코인을 대출받는 담보로도 사용할 수 있습니다.
하지만 이러한 간접 토큰화는 문제를 야기하기도 합니다: 기초 자산이 동일하더라도 다른 플랫폼에서 발행한 토큰은 상호 운용이 불가능하여 유동성이 단편화됩니다. 예를 들어同样是 엔비디아 주식을 기반으로 하더라도 Ondo 는 NVDAon 을 발행하고 xStocks 는 NVDAx 를 발행하여 両者는 상호 운용이 불가능합니다. 또한 Regulation S 에 의존하기 때문에 미국 투자자와 미국인은 사용할 수 없습니다.
이러한 제한을 해결하기 위해 Ondo 는 최근 Oasis Pro 를 인수하여 브로커 - 딜러, ATS 및 이전 에이전트 라이선스를 획득했으며, 더 규정 준수 친화적인 토큰화 모델로 전환하고 있습니다. 사실 Ondo 는 이미 이러한 라이선스를 통해 '보관형 토큰화 증권' 모델로 브로커 계좌에 보유된 IVV ETF 지분과 MU 주식을 토큰화하여 다중 구조 병행 가능성을示했습니다.
Robinhood: 늦은 참여자가 힘을 낼 수 있을까?
토큰화 주식 생태계에 또 하나의 중요한 새로운 플레이어가 추가되었습니다—Robinhood. 사실 그들은 이미 Classic Stock Tokens 를 통해 유럽 투자자들에게 토큰화 주식 서비스를 제공해 왔지만, SEC 분류에 따르면 그 구조는 '증권 기반 스왑'에 속합니다: Robinhood 는 사용자와 주식을 기초로 한 파생상품 계약을 체결한 후 계약을 영수증 토큰으로 토큰화합니다. 전체 구조는高度로 폐쇄되어 Robinhood App 내에서만 사용할 수 있습니다.
2026 년 7 월 1 일, Robinhood 는 완전히 새로운 Stock Tokens 서비스를 출시했습니다. 이 토큰화 구조는 '연동 증권' 모델을 채택하여 앞서 언급한 Ondo 와 xStocks 와 거의 일치하며 장단점도 대체로 동일합니다.
구조가 동일함에도 불구하고, Robinhood 가 가져올 수 있는 잠재력은 명확합니다: 바로 제품 DNA 와 방대한 기존 사용자 기반입니다. Stock Tokens 를 출시함과 동시에 Robinhood 는 Stock Tokens 를 중심으로 한 Robinhood Chain 메인넷을上线했습니다. 미국 사용자는 또한 Robinhood App 을 통해 스테이블코인을 Robinhood Chain 위의 Morpho 에 예치하여 7% 이자를 얻을 수 있습니다. Ondo 와 xStocks 보다 늦게 진입했지만, 제품 반복 능력과 생태계 확장 잠재력을 바탕으로 Robinhood 는 빠르게 양을 늘릴 기회가 있습니다.
DTCC, 뉴욕 증권거래소, 나스닥: 금융 인프라 재편의 신호
주식 토큰화를 고려하는 것은 플랫폼과 회사뿐만이 아닙니다. 전통적으로 주식 시장에서 핵심적인 역할을 해온 결제 및 거래 인프라 업체—DTCC, 뉴욕 증권거래소, 나스닥—역시 토큰화 방향으로 움직이고 있습니다.
DTCC 산하 DTC 는 SEC 로부터 이의 없음 서한을 획득하여 DTC 가 보유한 일부 증서를 미리 승인된 블록체인에서 토큰화할 수 있게 되었습니다. DTC 는 이를 통해 담보 유동성 향상, 거래 시간 연장, 운영 및 결제 효율성 제고, 프로그래밍 가능성 및 실시간 감사 구현을 기대하고 있습니다. 7 월 15 일, DTCC 는 실제 증권 인프라 환경에서 QQQ, SPY 등 증권에 대해 제한적 토큰화를 진행했으며 거래 및 담보 이전을 성공적으로 완료했습니다.
뉴욕 증권거래소는 2026 년 4 월 SEC 에 규칙 변경 제안서를 제출하여 DTC 의 토큰화 파일럿을 지원하며 주식이 토큰화 형태로 결제되는 것을 허용했습니다. 또한 뉴욕 증권거래소는 새로운 규제 거래소인 Digital Trading Platform 을 개발 중이며, 목표는 블록체인 인프라를 활용해 미국 주식 및 ETF 의 7x24 거래를 구현하고 스테이블코인 입금을 지원하는 것입니다. 2026 년 3 월, 뉴욕 증권거래소는 또한 Securitize 와 양해 각서를 체결하고 Securitize 를 이 새로운 플랫폼의 첫 번째 잠재적 디지털 이전 에이전트로 지정했습니다.
나스닥은 2026 년 3 월 SEC 규칙 변경 승인을 획득하여 DTC 토큰화 파일럿中的 주식이 토큰화 형태로 거래 및 결제되는 것을 허용했습니다. 나스닥은 또한 Kraken 모회사 Payward 와 협력하여 게이트웨이 서비스를 설계했으며, 발행인과 투자자가 규제된 나스닥 시장과 무허가 블록체인 환경 간에 주식을 이전할 수 있도록 했습니다.
Coinbase: 어느 길을 갈 것인가?
마지막으로 주목할 만한 플레이어는 Coinbase 입니다. 현재 아직 토큰화 주식 서비스를 출시하지 않았지만, 작년 이후 여러 차례 진행하겠다고表态했습니다. 올해 2 월, Coinbase 는 미국에서 전통 주식의 5x24 거래를上线했으며; 6 월 한 행사에서 곧 토큰화 주식을 제공할 것이라고 발표했습니다.

업계는 Coinbase 가 어떤 구조로 주식을 토큰화할지 주목하고 있습니다. Coinbase 는 자사 서비스가 토큰과 실제 주식 1:1 지원을 제공할 뿐만 아니라 주주 권리도 제공할 것이라고 밝혔지만, 구체적인 구조는 아직 자세히 공개되지 않았습니다. 더 중요한 것은, 이들 주식 토큰이 온체인에서 사용 가능하지만 미국 고객에게는 개방하지 않을 것이라고 명확히 밝혔다는 점입니다.
발행인 주도 구조를 채택하면 토큰은 일반적으로 모든 주주 권리를 상속하며 미국 고객에게 개방되지만 온체인 사용성은 상대적으로 제한됩니다. 반면 '온체인 광범위 사용 + 미국 고객 제외'라는 조합은 제 3 자 구조 (예: 연동 증권) 를 따르는 것처럼 보입니다. Coinbase 가 최종적으로 어떤 구조로 주식을 토큰화할지, 그리고 자체 거래소 인프라를 활용해 토큰화 주식 생태계를 어떻게 확장할지 지속적으로 관찰할 가치가 있습니다.
같은 전장에서 경쟁하다
금융 서비스의 목표는 매우 명확합니다: 누구나, 어디서나, 언제든지 단일 백엔드와 프론트엔드를 통해 모든 유형의 자산을 거래하는 것입니다. 오늘날 금융 서비스는 표면적으로 이 목표에 가까워 보이지만, 실제로 통합은 대부분 프론트엔드에서만 발생하며 백엔드는 여전히 단편화되어 있습니다.
주식은 수많은 자산 클래스 중 하나로, 예외는 아닙니다. 주식 거래에서 시작한 Robinhood, 암호화폐 거래에서 시작한 Coinbase, 전통 주식 인프라 업체 DTCC/ 뉴욕 증권거래소/나스닥, 그리고 Securitize, Ondo, xStocks 와 같은 Web3 네이티브 플레이어에 이르기까지 토큰화 구조와 전략 방향은各不相同하지만, 모두 같은 북극성을 향해 나아가고 있습니다—토큰화 주식입니다.
다음으로 주목해야 할 점은 미국 및 기타 관할 구역이 토큰화 주식을 어떻게 바라보는지, 규제 프레임워크가 어떻게落地되는지, 그리고 이러한 변화가 각方的 경쟁 구도를 어떻게 재편할지입니다; 또한 토큰화 주식이 토큰화 미국 채권 이후 전체 RWA 섹터 확장을 이끄는 다음 중요한 촉매제가 될 수 있을지도 중요합니다.
한국 시장도 주목할 가치가 있습니다: 리테일 거래 활성도는 높지만 RWA 산업 발전은 상대적으로 느립니다. 토큰화 주식 관련 논의가 한국에서 어떻게 전개될지 지속적으로 추적할 가치가 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @100y_eth