암호화폐 거래소, 월스트리트 자산의 새로운 채널로 부상, 토큰화 주식 거래 기록 경신
저자: CryptoSlate
번역: TechFlow
TechFlow 편집자 주: 암호화 거래소가 밈 코인의 집결지에서 월스트리트 제품 유통 플랫폼으로 변모하고 있습니다. 2026 년 상반기, 토큰화 자산이 거래소 상장 카테고리 1 위가 되어 비중이 20% 에 근접했으며, 2025 년 이 수치는 7% 미만이었습니다. 배경에는 미국 개인 투자자의 순 매수가 팬데믹 이후 최저치를 기록한 반면, 글로벌 RWA 무기한 계약 거래량이 6 월에 3,110 억 달러의 새로운 고점으로 급증한 것이 있습니다. 자금은 24 시간 중단 없이 단편화 거래가 가능한 토큰화 주식을 선택하며 전통 증권사 계좌 대신 발로 투표하고 있습니다.
토큰화 자산이 2026 년 상반기 주요 중앙화 거래소에서 가장 많이 상장된 카테고리가 되었으며, CryptoRank 데이터에 따르면 새로운 상장 코인 5 개 중 거의 1 개가 토큰화 자산입니다. 이 카테고리의 비중은 2025 년에도 7% 미만이었습니다.
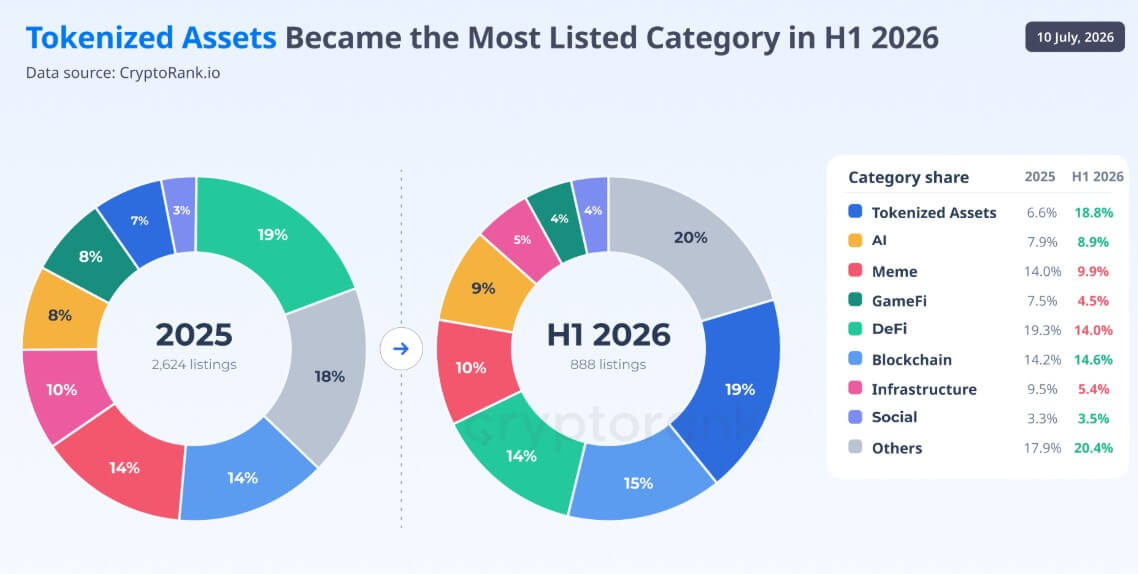
이번 확장은 주로 xStocks, bStocks 및 Ondo 토큰화 시장과 같은 플랫폼에서 발행한 토큰화 주식에 의해 주도되었습니다.
이들의 부상은 거래소 전략의 급격한 전환을 나타냅니다. 과거 몇 년 동안 밈 코인, 게임 토큰 및 기타 암호화 네이티브 자산이 상장 파이프라인을 지배했습니다.
이러한 전환은 미국 개인 투자자의 미국 주식 거래 참여가 식어가는 시점에 발생했습니다. 지난 한 달 동안 미국 개인 투자자의 주식 순 매수는 130 억 달러로, 금융 분석 회사 VandaTrack 데이터에 따르면 2020 년 팬데믹 초기 이후 최저 수준입니다.
순 매수는 2026 년 초 수준보다 180 억 달러 감소하여 58% 하락했습니다. 개별 주식 매수는 71% 감소한 32 억 달러입니다.
미국 데이터는 다양한 시장과 투자자 그룹을 대상으로 하며 글로벌 토큰화 자산 데이터와는 다릅니다. 그러나 암호화 거래소는 연속 거래, 단편화된 접근 및 전통 증권사 인프라 외의 익스포저를 추구하는 사용자를 위해 주식 연동 제품을 확장하고 있습니다.
토큰화 주식 거래는 이미 규모화되었습니다
파생상품 활동의 급격한 성장은 거래소가 월스트리트 연동 제품을 확장하는 더 명확한 이유를 제공했습니다.
중앙화 암호화 거래소에서의 실물 자산 무기한 계약 거래량은 6 월에 57% 상승하여 기록적인 3,110 억 달러에 달했으며, CoinDesk 거래소 데이터에 따르면 바이낸스가 2,450 억 달러로 시장 점유율 78.6% 를 차지했습니다.
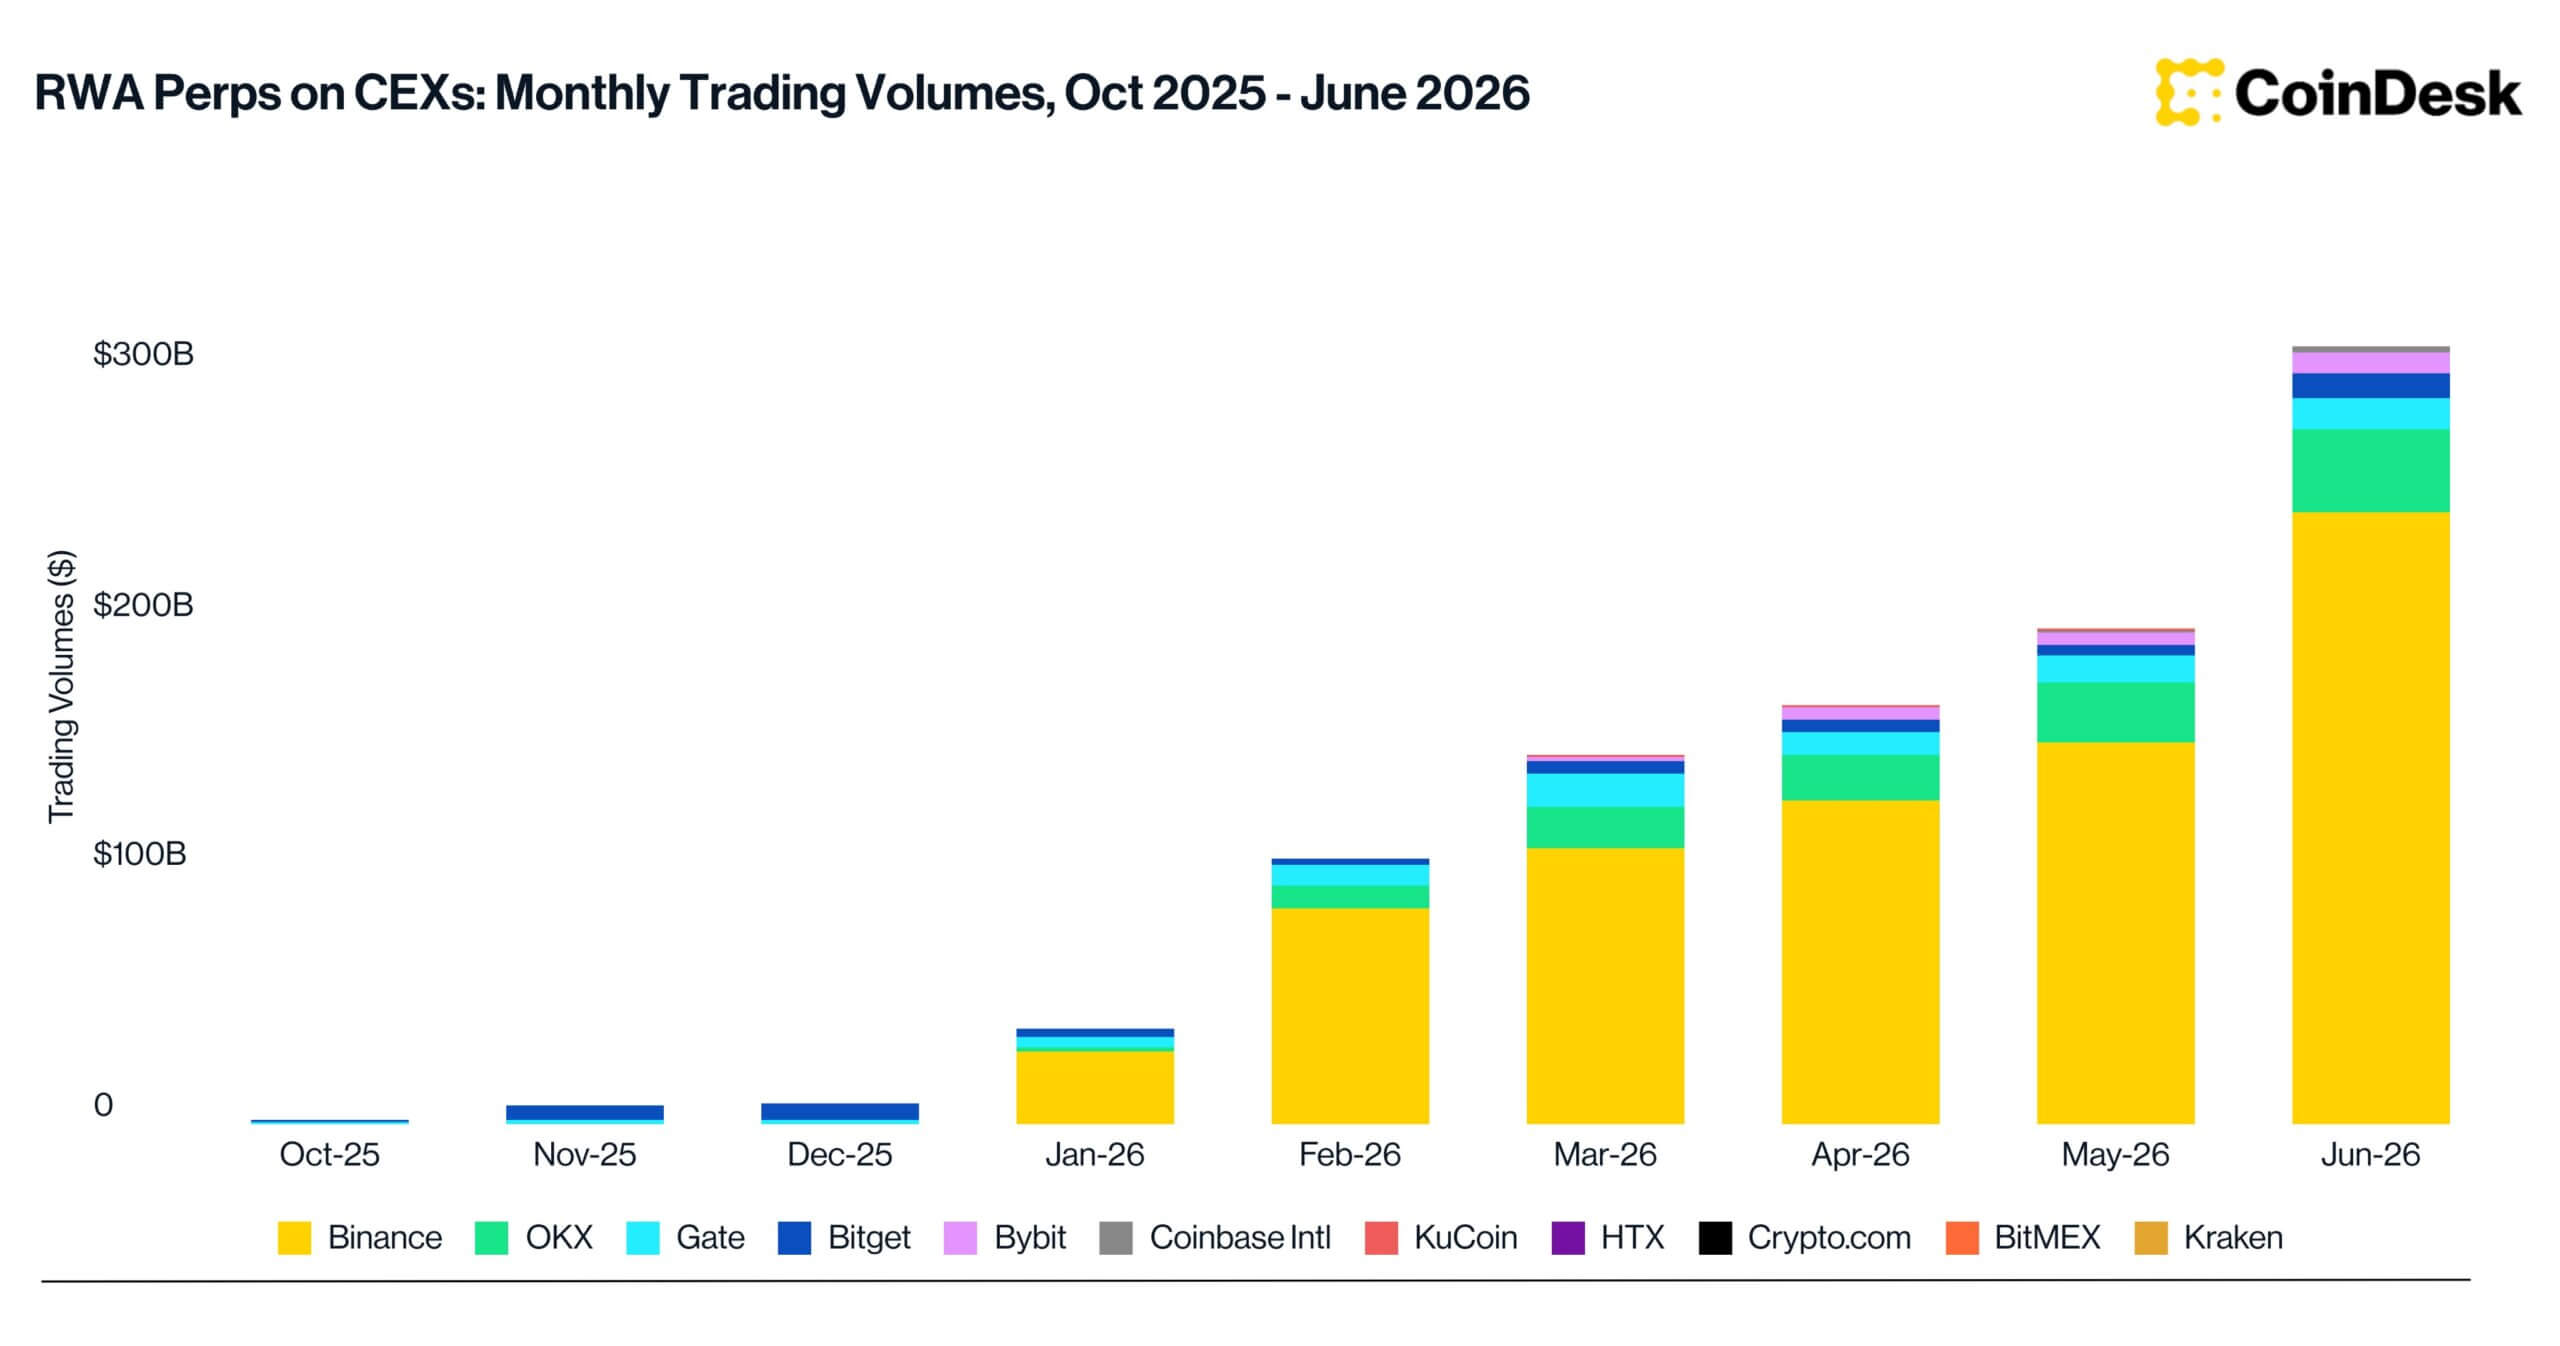
이 카테고리는 2025 년 말까지 거의 활동이 없었으나 2026 년 상반기에 급격히 확장되었습니다.
SpaceX 의 기업 공개 (IPO) 는 암호화 기반 전통 금융 도구 익스포저에 대한 수요 가속화를 도왔으며, 특히 전통 증권사 및 주식 시장 인프라의 제한을 넘어선 접근을 추구하는 거래자들 사이에서 그랬습니다.
무기한 계약은 사용자가 기초 증권을 보유하지 않고 만기일 없이 자산 가격을 투기할 수 있게 합니다. 이들은 암호화 거래소에서 가장 활발한 제품 중 하나가 되었으며, 레버리지와 24 시간 거래는 거래량과 변동성을 동시에 증폭시킬 수 있습니다.
동시에 성장은 파생상품에 국한되지 않습니다.
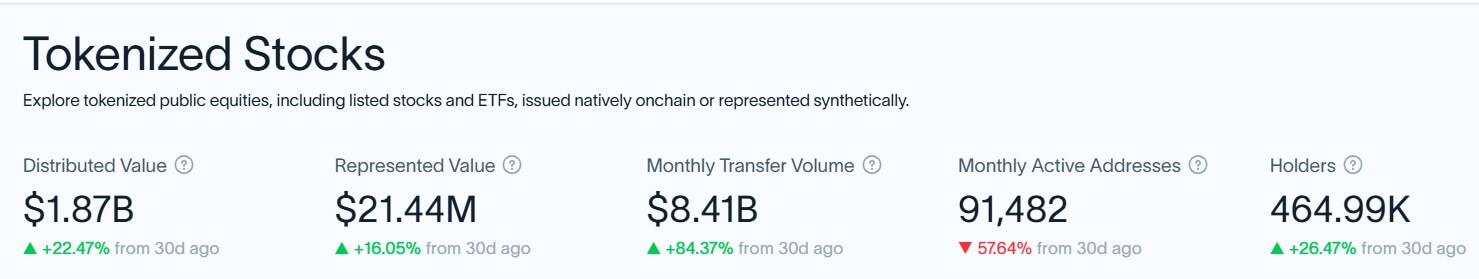
RWA.xyz 데이터에 따르면 토큰화 주식 시장 규모는 지난 1 년 동안 470% 이상 성장하여 약 18 억 7 천만 달러에 달했습니다. 이러한 자산의 월 이체량도 84 억 달러로 급증하여 토큰화 주식이 상장 파이프라인 외의 활동을 유치하고 있음을 보여줍니다.
Kraken 은 올해 2 월 xStocks 총 거래량이 250 억 달러를 초과했다고 밝혔습니다. 이 수치는 중앙화 및 탈중앙화 거래소 거래와 민팅 및 상환을 포함하며, 그중 온체인 활동은 35 억 달러를 초과했습니다.
이러한 숫자는 상장 증가와 동시에 토큰화 주식 및 전통 자산 연동 파생상품 모두 측정 가능한 활동이 있음을 보여줍니다.
거래소 상장 수 감소, 월스트리트 자산이 암호화의 이전 인기 종목 대체
토큰화 자산의 부상은 거래소 상장 전체의 둔화 및 이전 암호화 사이클을 정의했던 투기 섹터에서의 후퇴와 함께 이루어졌습니다.
Cryptorank 에 따르면 주요 중앙화 거래소의 2026 년 2 분기 상장 코인은 351 개로 2023 년 3 분기 이후 최저 분기 데이터입니다. 신규 상장은 2 분기 연속 감소했으며, 이는 2024 년 초 이후 상장 폐지 수가 상장 수를 초과한 두 번째 시기입니다.
이 둔화는 2025 년 기록적인 성과 이후 발생했습니다. 당시 상장 활동은 비트코인의 역사적 고점과 함께 정점에 달했습니다. 거래소는 잃어버린 거래량을 또 다른 암호화 네이티브 프로젝트 물결로 대체하지 않고 전통 금융 자산의 토큰화 버전으로 전환했습니다.
토큰화 자산은 2026 년 상반기 가장 큰 상장 카테고리가 되었으며, 2025 년에는 신규 상장 중 비중이 7% 미만이었습니다. 2 분기에만 거래소가 42 개의 토큰화 자산을 추가했으며 이는 블록체인 인프라 및 탈중앙화 금융에 이은 것입니다.
동시에 이전 강세장을 주도했던 카테고리는 모멘텀을 계속 잃고 있습니다.
밈 코인 상장은 6 분기 연속 감소했습니다. 거래소는 2024 년 4 분기에 196 개의 밈 코인을 추가했으나 이 숫자는 2026 년 2 분기에 41 개로 감소하여 79% 하락했으며 2023 년 3 분기 이후 최저 분기 데이터입니다.
GameFi 는 더욱 급격히 위축되었습니다. 신규 게임 토큰 상장은 2024 년 2 분기 정점 대비 84% 감소하여 2026 년 2 분기에는 단 15 개에 그쳤습니다.
동시에 CryptoRank 의 더 광의의 토큰화 자산 카테고리 (주식, 상품 및 기타 RWA 포함) 는 이전 사이클의 많은 주도 내러티브보다 더 강한 지속성을 보여줍니다.
배경으로, 2025 년 상장된 토큰 중 약 7% 가 2026 년 중반까지 모든 카테고리에 걸쳐 상장 폐지되었습니다. NFT 프로젝트는 19% 로 가장 높은 상장 폐지율을 기록했으며, 이어 GameFi 14%, 밈 코인 11% 순입니다.
CryptoRank 토큰화 자산 카테고리에서 2025 년 상장된 172 개 자산은 2026 년 중반까지 하나도 상장 폐지되지 않았습니다.
이러한 낮은 상장 폐지율은 토큰화 자산이 현재까지 거래소에서 NFT, GameFi 및 밈 코인 등의 카테고리보다 더 지속적임을 보여줍니다. 이는 거래소가 성숙한 금융 시장과 연동된 제품을 더 수명이 긴 상장 카테고리로 보고 있다는 관점을 지지합니다.
암호화 플랫폼, 전통 증권사 영역으로 진출
미국 순 주식 매수 부진과 글로벌 토큰화 주식 활동 상승 사이의 괴리는 전통 시장 접근성이 더욱 단편화되고 있음을 시사합니다.
암호화 거래소는 단일 플랫폼에서 현물 거래, 레버리지 파생상품, 토큰화 자산 및 스테이블코인 결제를 결합할 수 있습니다. 이러한 구조는 사용자가 자금을 별도의 증권사 계좌로 이체하지 않고도 암호화 및 전통 시장 익스포저 사이를 전환할 수 있게 합니다.
토큰화 제품은 연속 거래도 가능하며 특정 국제 투자자가 얻기 어려울 수 있는 자산의 단편화된 접근성을 제공합니다.
이러한 장점에는 법적 및 구조적 차이가 따릅니다.
토큰화 주식은 기초 주식에 의해 지원되는 채권, 가격을 추적하는 합성 도구 또는 기타 계약적 구조를 나타낼 수 있습니다. 투자자는 주식을 직접 보유하는 것과 관련된 의결권, 보관권 또는 주주 권리를 얻지 못할 수 있습니다.
무기한 계약은 가격 익스포저를 제공하지만 소유권은 제공하지 않으며 거래자에게 레버리지, 펀딩 비율 및 청산 위험에 직면하게 할 수 있습니다.
규제 제한은 또한 여러 관할 구역에서의 가용성을 제한합니다. 많은 토큰화 주식 제품은 미국 거주자에게 사용할 수 없으며, 심지어 미국 상장 주식의 가격을 추적하더라도 그렇습니다.
그러나 상장 및 거래량 데이터는 중앙화 거래소가 자신의 역할을 확장하고 있음을 분명히 보여줍니다. 이전 두 시장 사이클에서 새로운 암호화 네이티브 토큰 배포를 경쟁했던 플랫폼은 이제 주식, 상품 및 기타 성숙한 시장과 연동된 금융 제품 배포를 점점 더 많이 경쟁하고 있습니다.
다음 주요 거래소 상장 사이클은 수천 종의 새로운 코인 발행에 덜 의존하고, 대신 결코 닫히지 않는 거래소에서 기존 금융 자산과 연동된 제품 상장에 더 의존할 수 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @CryptoSlate