

IOSG|CEX 에서 구매한 것은 진짜 미국 주식이 아니다: 94% 청산 독점과 5 층 파이프라인 하에서의 권익 증발 해부
작성: Ethan, Xinyang, IOSG
2026 년, CEX 에 미국 주식 거래 제품이 밀집 상장되면서 업계 프론트엔드에서는'USDT 로 NVIDIA 를 원활하게 매매한다'는 번영의 내러티브가 만들어졌습니다. 그러나 매끄러운 거래 인터페이스를 찢어내고 뒤쪽의 법적 관계와 청산 프로세스를 살펴보면, 이는 단순한'RWA 자산 혁명'이 아니라 현물 가격 책정, 권익 귀속 및 기반托管 독점과 관련된 복잡한 이익博弈임을 알게 됩니다.
TL;DR
- 3 가지 경로 분화: 암호화 거래소의 미국 주식 제품 경로는 전통 API, Tokenized 및 영구 계약 3 가지 길이 병행되는局面로 분화되었습니다.
- Tokenized 모델은 Alpaca 에 높은 의존성:代币化 미국 주식 청산의 94% 를 독점하며, 온체인 실시간 vs 오프체인 T+1 의 시간차 리스크가 존재하고, 최종적으로隱性 비용과 블랙스완 유동성 단층은 사용자가 부담합니다.
- Tokenized U.S. Stocks 시장은 여전히 블루오션 단계: 자산 규모가 10 개월 만에 약 15 배 확장되었으며, DeFi 담보 잠재력이 처음 드러났지만 전통 API 경로는 빠르게 자금을 분산시키고 있습니다.
미국 주식의 3 가지 경로 분화
자금 흐름, 자산 형태 그리고 가장 근본적인 법적 관계에서 현재 시장의 CEX 미국 주식 거래 제품은 동일한 카테고리가 아닙니다. 프론트엔드가 고도로 동질화된 거래 인터페이스의 어두운 곳에서, 이들은 기반 자산과 법적 관계의 차이에 따라 완전히 다른 3 가지 진화 경로로 분화되었습니다:
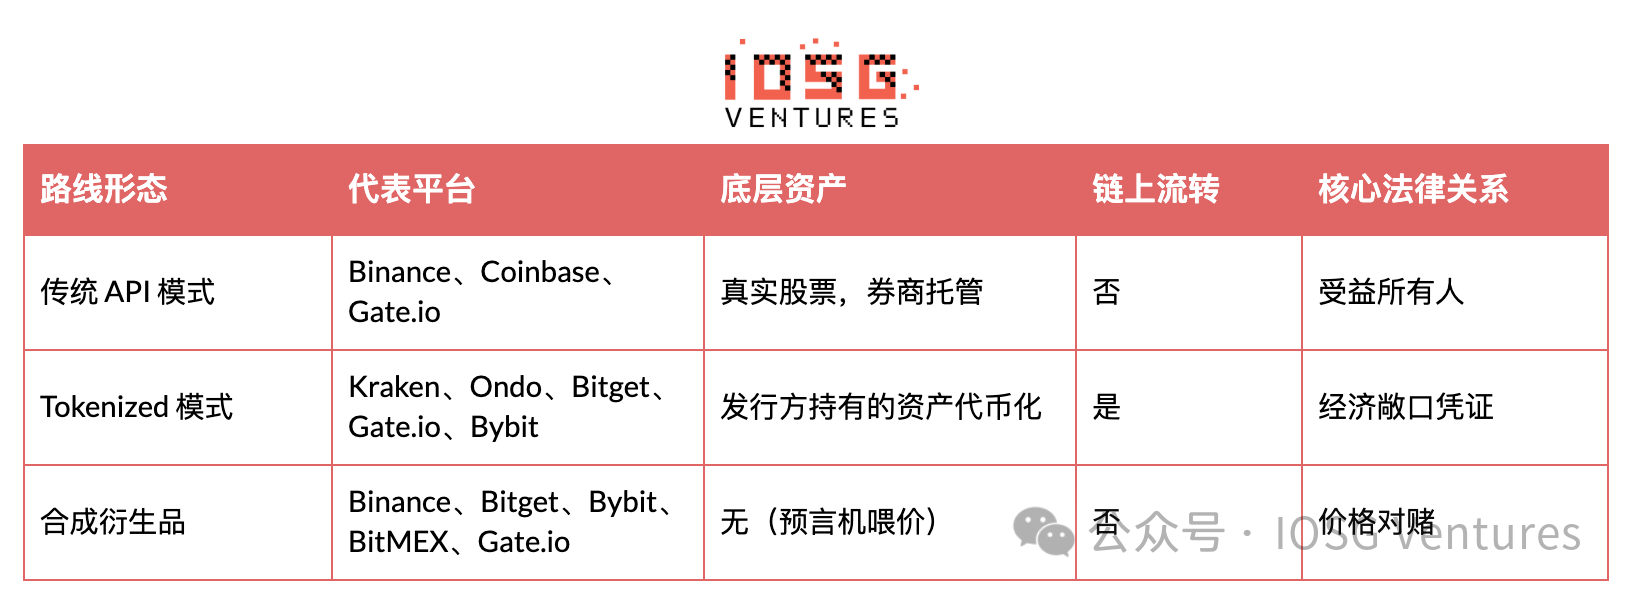
이 3 가지 모델의 공존은 하룻밤 사이의 제품 설계 결과가 아니라, 온체인 생태계가 과거 수년 동안 유동성 효율성과 전통 준수 청산 마찰 사이에서 끊임없이 타협하고 반복해 나온 산물입니다.
오프쇼어 代币화 (Tokenized) 의 초기 탐색과 유동성 한계
섹터의 시작점은 2021 년부터 2024 년까지 Backed Finance(xStocks) 와 Ondo Finance 를 대표로 하는 초기 온체인 자산 代币化 (Tokenized Securities) 시도에서 비롯되었습니다. 이 단계의 비즈니스 핵심은 오프쇼어 법역에 특수 목적 회사 (SPV) 를 설립하고, 오프체인에서 실제 주식을 전액 담보로 잡은 후 온체인에서 해당 代币 증서 (예: AAPLx) 를 매핑하여 주조하는 것이었습니다.此类 자산은 암호화 자산의 네이티브 특성을具备하며, Web3 지갑으로 인출하고 온체인에서 무허가로 유통할 수 있어 자산 온체인화 0 에서 1 로의 패러다임 런닝을 완성했습니다.
然而,전통 금융 네이티브 청산 거대 기업이 실질적으로 암호화 생태계에切入하지 않은 윈도우 기간 동안, 이 모델은 심각한 공급측 희소성과 규모 한계를 보였습니다. 주류 중앙화 거래소 (CEX) 의 기반 유동성 지원이 부족했기 때문에, 이러한 代币化 자산은 소수의 탈중앙화 프로토콜이나 2 선 플랫폼에서만 유통될 수 있었고, 이로 인해 전체 섹터의 총 자산 관리 규모 (TVL) 가 장기간 저위에 머무르게 되었습니다. 2025 년 8 월 기준全网 온체인 미국 주식 규모는 1 억 달러 미만이었습니다. 이러한'자산 매핑은 있으나 거래 마찰 효율성은 없는'특징으로 인해 초기 代币化 미국 주식은 불가피하게 온체인의 저유동성 침전물이 되어 진정한 주류 거래 소매 사용자에게 도달하지 못했습니다.
합성 영구 계약: 순수한 가격衍生品博弈
현물 代币化 유동성 부족의 단점을 보완하기 위해 미국 주식/ETF 류 영구 계약이 빠르게 시장의 주역이 되었습니다. 2025 년 9 월, Bitget 이 최초로 미국 주식 영구 선물을 출시했고 빠르게 표적을 40 개 이상으로 확장하여 누적 거래량이 150 억 달러를 초과했습니다. 하지만 섹터를真正으로 폭발시킨 것은 2025 년 10 월 13 일 Hyperliquid 가 출시한 HIP-3(무허가 영구 계약 배포 메커니즘) 로, 종일권益衍生品 시장을 완전히 활성화했습니다. 2026 년 6 월 기준, 미국 주식 관련 영구 계약 명목持仓量 (OI) 은 22.5 억 달러를 돌파했습니다. 그중 Hyperliquid 는 HIP-3 를凭借하여 주도적 점유율을 차지했으며, Nasdaq-100(XYZ100) 과 S&P 500 지수 영구 계약의持仓은 각각 3.1 억 달러와 3.4 억 달러를 초과했습니다.
Binance 도 2026 년 초 강력하게跟进하여 RWA 영구 분야에서 CEX 시장 점유율의 56% 이상을 차지했으며, 특히 SpaceX(SPCX) 등 Pre-IPO 衍生品의单日 거래량 피크는 수십억 달러에 달할 수 있습니다. 또한, Binance 가 2026 년 6 월 초에 상장한 한국 주식 영구 선물 (Samsung, SK Hynix, Hyundai) 은 첫 주 누적 거래량이 약 4.7 억 달러였으며, 그중 SK Hynix 가 90% 이상을 기여했고单日 거래량은 자주 1 억 달러를 초과했습니다. 이는 소매 레버리지 거래자들이 AI 반도체 등 글로벌 핫 표적에 대해 강한 관심을 보이고 있음을 보여줍니다. 이는 crypto 영구 계약 플랫폼의 큰 장점을 반영합니다: 전통 브로커가 서비스하기 어렵거나 커버리지가 부족한 국제 핫 자산을 빠르게 통합하여 글로벌 소매 사용자에게 적시의 레버리지 거래 채널을 제공할 수 있습니다.
이러한 합성 영구 계약은 오프체인 주식 실제交割을 포함하지 않으며, 완전히 오라클 실시간 가격 공급에 의존하여 암호화 거래소 내부에서多空博弈을 완성합니다. 이 설계는 매우 높은 자금 효율성과 연속성을 가져왔으며, 특히 미국 주식 휴장 시간 동안에도 효율적인 가격 발견과 유동성을 제공할 수 있습니다.相比之下, 실제 tokenized 현물은 전통 T+1 청산, 托管 및 인수 프로세스를 연결해야 하기 때문에 온체인에서 종종 명확한 유동성 단층, 큰 슬리피지 및 가격 왜곡을 보입니다. 이러한'衍生品 가격 책정 효율성이 오히려 현물보다優越하다'는 반차는 현재 tokenized 주식 모델이 피할 수 없는 구조적 통증이 되었습니다.
전통 API 모델: 거래소의 인터넷 증권사 회귀
2026 년에 진입하면서, 미국 증권 거래위원회 (SEC) 가 디지털 자산을 위한 규제 샌드박스를 목표로 하는'Project Crypto 혁신 면제 프레임워크'를 지속적으로 추진하고 있음에도 불구하고, 네이티브 온체인 증권 (Tokenized Securities) 이 법적 정성과 전면 준수落地에서 통제 불가능한 연기에 직면함에 따라 주류 거래소는 보다 실용적인 경로로 눈을 돌리기 시작했습니다. 2026 년 6 월, Binance 는 미국 면허 자체 결제 증권사 Alpaca 와의 깊은 협력을 공식 발표하고 미국 주식 및 ETF 거래 서비스를 출시했습니다.
이'전통 API 라우팅 모델'은 본질적으로 전통 소매 증권사 아키텍처가 암호화 거래소 프론트엔드로 확장된 것입니다. 관련 증권사 Nest Trading 라우팅을 통해, 블록체인 기술은 제품의 전 생애 주기에서 어떤 결제 역할도 수행하지 않습니다. 사용자의持仓은 거래소 App 내의 한 줄 데이터 매핑일 뿐이며, 주문은 최종적으로 NYSE 또는 NASDAQ 에서 실행되고 기반 증권은 Alpaca 계좌에서 托管됩니다.
이 모델의 대가는 암호화 자산의 모든 네이티브 특성을 희생하는 것입니다. 주식은 Web3 지갑으로 인출할 수 없으며, 온체인에서 이체할 수 없고, 더구나 크로스 플랫폼 이전도 불가능합니다. 사용자의'持仓'은 거래소 App 안의 한 줄 디지털 매핑일 뿐입니다. 하지만 그 기반 논리는 가장 견고합니다. 사용자는 법적 의미에서 해당证券의'수익 소유자 (Beneficial Owner)'이며, 완전한 배당금과 명목 의결권을 향유할 뿐만 아니라 미국 증권 투자자 보호 회사 (SIPC) 의 법적 보호를 받습니다. 이는 암호화 거래소의 타협과 퇴행처럼 보이지만, 현재 사용자가 진정한'주식'을 소유할 수 있는 유일한 경로입니다.
거래소의 다중 라인 병행
현재 주류 미국 주식 제품 라인을 조망하면, 더 깊은 업계 컨센서스는绝大多数头部 거래소가 칩을 완전히 하나의 경로에 걸지 않고 다중 모델 병행 제품 레이아웃을 채택했다는 점입니다. 예를 들어 Binance, Bitget, Bybit 등의 플랫폼은 종종 전통 API 라우팅, 代币化 자산 및 합성 영구 계약 등 여러 세트의 기반을 동시에具备합니다. 이러한 다중 라인 병행 설계는 제품冗余가 아니며, 핵심 이유는 암호화 생태계 내 서로 다른 고객 그룹의 실제 수요를 충족할 수 있기 때문입니다. 고빈도 투기客은 합성 계약의 높은 자금 활용률과 레버리지를 중요시하는 반면, 장기 구성형的大額 자금 (고래) 은 전통 API 모델이 가져오는 준수 보장과 SIPC 법적 보호를 더 중요시합니다.
이러한 혼합 레이아웃은 거래소가 규제 불확실성에 대응하는 헷지 수단이기도 합니다. 전통 API 모델은 Web2 기존 증권 준수 체계에 대한借力과 타협이며, Tokenized 모델은 오프쇼어 법역에서 RWA 혁신 경계의极限 당기기이고, 합성 衍生品는 순수하게 암호화 내부 네트워크에서 리스크를 소화하는 것입니다. 여러 채널을 준비함으로써 거래소는 서로 다른 지역의 규제 정책에 따라 제품 중점을 유연하게 조정하고 정책 리스크를 분산할 수 있습니다.
아키텍처 계층: 5 계층 파이프라인 하의 권리 박탈
온체인 미국 주식 권익 희석의 본질을 이해하려면 프론트엔드의 매끄러운 경험에서 시선을 돌려 데이터의 파이프라인을 따라一路向下审计해야 합니다. 차이의 근원은 代币의 이름이나 온체인의 내러티브에 있는 것이 아니라, 단말 사용자から 최종 기반 자산 사이에到底 몇 층의 중간环节이垫쳐져 있는가에 있습니다.
전통 API 모델이 주주 권익을 완전하게 보존할 수 있는 이유는 매우 깨끗한 Web2 3 계층 아키텍처를 따르기 때문입니다:
사용자 → 증권사 → 증권 등록 결제 기관 (DTCC)
이 경로에서 증권사는 단순히 대持 파이프라인일 뿐이며, 법은 소유권 보호를 단말 사용자에게 직접 관통시켜 연장하여'수익 소유자'의 법리적 지위를 확보합니다.
しかし,Tokenized 모델은 주식을 강제로'온체인으로 이동'시키기 위해 아키텍처에서 다중 중개嵌套를 도입했습니다. 이는 복잡한 5 계층 구조로 길어질 수밖에 없었습니다:
[최종 사용자] ──> [암호화 거래소] ──> [토큰 발행자] ──> [중개 증권사 (Alpaca)] ──> [DTCC]
이러한 계층의 증가는 무해한 엔지니어링 대가가 아닙니다. 이는 자산 권리가 전도 과정에서 고빈도로 소비되는 과정입니다. 이 구조 안에서每一層은 원래 주주에게 속했던 법리적 권리를 유보하거나 왜곡합니다.
의결권의 공전과 증발
전통 증권 체계의 근간에서, 모든 미국 주식의 기반 주식은 실제로 DTCC 의 명목 소유자 Cede & Co名下에 등록되어 있습니다. Alpaca 또는 Apex 는 DTCC 의 참여자로서 실제 수익 소유권 차원의持有者입니다. 이는 주주총회 통지, 의결권 지침 등의 회사 행위가 전통 청산 네트워크의 말단에서 Alpaca 와 같은 면허 증권사手里로만 전달된다는 것을 의미합니다.
아키텍처가 5 계층으로 길어지면 권리 전도 사슬은 여기서 직접断裂됩니다. Alpaca 는 표준 증권사로서 법적 의무와 시스템 인터페이스가 직접 고객인 Backed Finance 또는 Ondo 와 같은 代币 발행자에게만 연결됩니다. Alpaca 는 이러한 암호화 주체를 위해 복잡한 의결권 관통 시스템을 개발할 법적 의무가 없습니다.
そして 발행자 이 층 역시 기술과 준수의 시스템적 공백에 직면합니다: 그들은 기반成千上万只 주식의 일상 의결권 결정을 실시간으로 안전하게 온체인 代币持有者手里로 매핑할 수 있는 인프라를 전혀 구축하지 못했습니다. 그 결과, 의결권은 브릿지 증권사 이 층에서 전도가 중단되고 발행자 이 층에서 완전히 공전하며 증발합니다.
배당금의 재분배와 계약 계약화
의결권이 직접 소멸하는 것과 달리, 가장 매력적인 경제적 권익인 배당금은 복잡한 5 계층 아키텍처에서 간접적이고 재포장된分配 메커니즘으로 진화했습니다.
Apple 이나 NVIDIA 가 현금 배당금을发放할 때, 달러는 먼저 Alpaca 의 계좌로 유입됩니다. Alpaca 는 해당 세금을 공제한 후 자금를 그 계좌 명목 소유자인 代币 발행자에게 지급합니다. 이 순간부터 이 자금은 증권법의 관할을 벗어나 발행자의 회사 자산이 됩니다. 온체인 代币持有者가 돈을 받을 수 있는지, 어떤 형태로 받을 수 있는지는 완전히 발행자 자신이 오프쇼어 법역에서 서명한 계약 약정과 운영 프로세스에 달려 있습니다.
실제 운영에서, 직접 달러 분배가 복잡한 크로스보더 청산과 증권 규제 리스크에触及할 수 있는 것을 피하기 위해, xStocks 와 Ondo 등 주류 프로젝트는 보편적으로'자동 재투자'메커니즘을 채택했습니다. 그들은 오프체인에서 현금 배당금을 받은 후 자동으로 2 차 시장에서 재투자하여 더 많은 기반 주식을买入하고, 온체인 스마트 계약의 승수 (multiplier) 나 代币의 순자산가치 (NAV) 가격을 조정하여 이 부분의 수익을 사용자의 代币 잔액이나 代币 가격에 비직관적으로 반영합니다.
현재 시장에서, Bitget Reality 등 극소수 플랫폼만이 USDT 형태로 온체인에서 직접 배당금을 분배하려는 시도를 하고 있습니다. 하지만 이 두 모델은 본질적으로 증권법이 부여한 주주 배당금이 아니라, 오프쇼어 代币 발행자와之間의, 기술 노드가 정상적으로 작동할 수 있는지에 의존하는 계약 채권입니다.
SIPC 보호 실패
5 계층 아키텍처에서 가장 치명적인隐患은 극단적 리스크 발생 시의 법적 공백입니다. 미국 전통 증권 시장에서 SIPC(미국 증권 투자자 보호 회사) 는 증권사 고객에게 최대 50 만 달러의 파산 보호망을 제공하며, 이는 소매 사용자가 자산을 신흥 증권사에 맡기는 신뢰의 초석입니다.
하지만 Tokenized 모델에서, Alpaca 장부의 직접 고객은 Backed, Ondo 또는 Bitget 이 케이맨 또는 세이셸에 등록한 특수 목적 회사 (SPV) 이지, 온체인의每一个 구체적 사용자가 아닙니다. 이는 SIPC 의 보호망이 최대'代币 발행자'이 층까지しか覆盖할 수 없다는 것을 의미합니다.
Alpaca 자체가 청산 위기에 처하면 발행자는 고객으로서 SIPC 에申诉할 수 있지만; 파산, 도주 또는 해커 공격을 당하는 것이 代币 발행자 자체라면 전통 증권법의 보호 우산은 완전히 실패합니다. 현행 파산법과 증권법 체계中, SIPC 의 보호를'관통'면제하여 한쪽 끝은 Solana SPL 代币를 들고 다른 한쪽 끝은 증권 체계에서 전혀 기록이 없는 온체인 단말 持有者에게 지원한다는 명확한 법적 선례는 없습니다.
이러한 잔혹한 법리적 현실은各大 발행자의 공식 준수 문서에서 적나라하게 공개됩니다. Ondo Finance 의 법적 조항에는 매우 명확하게 기록되어 있습니다: 代币는 기반 자산의 경제적 성과에 대한 노출 (Economic Exposure) 을 제공할 뿐, 持有者는 기반 자산을 持有하거나 받을 권리가 없습니다.
이는 온체인 미국 주식의 최종 물리적 현실을 명확히 정의합니다: 당신은 주식의 주인이 아니며, 당신은 어떤 오프쇼어 주체가 발행한 미국 주식 가격을 추적하는 디지털 차용증 持有者일 뿐입니다.
미국 SEC 준수 감독 하의 잠재적 위험
다중 중개嵌套의 5 계층 아키텍처 하에서, 리스크의 폭발은 전통 증권법의 배상 경로를 따르지 않으며, 오히려 오프쇼어 특수 목적 회사 (SPV) 와 상류 청산 증권사 之間的 준수 博弈에 직접적으로 좌우됩니다. 미국 증권 거래위원회 (SEC) 등 규제 기관이 크로스보더 증권 代币化 (Tokenized) 에 대해 관통식 법 집행을 할 때, 그 잠재적违约与 리스크 전도 경로는 일반적으로 명확한 3 단계를呈现합니다:
첫째, 상류 면허 자체 결제 증권사는 준수 평판 리스크를 피하기 위해 일반적으로 오프쇼어 특수 목적 회사 (SPV) 와의 API 라우팅을 차단하는 선택을 합니다. 오프쇼어 발행자가 오프체인에서 실제 청산 결제 채널을 잃게 되면, 온체인의 스마트 계약은 모든 주조와 환매 기능을 강제 종료하게 됩니다.
둘째, 온체인 anonymous(익명) 주소가 전통 증권 결제 체계 (DTCC) 에서 준수确权 기록이 부족하기 때문에, SIPC 의 파산 보호 우산은 완전히 발행자 주체에서 멈추며 단말 持有者에게向下 관통 면제할 수 없습니다. 일단 발행자가 파산하면 사용자가 持有한 代币는 기반 자산을 회수할 수 없는违约 리스크에 직면하게 됩니다.
이러한 법리 단층에 직면하여, 현재 온체인 미국 주식 代币化 현물 경로는 점차 계약 신탁화로 진화하고 있습니다. Ondo Finance 를 대표로 하는 플랫폼은 순수 SPV 매핑의 초급 형태를 점차 희석시키고, 구조가 더 엄밀한 오프체인 준수 신탁 펀드 (Trust Fund) 아키텍처를 포용하는 방향으로 전환하며, 계약화 변현 형태를 통해 배당금과 청산권을 법제화하고 있습니다. 이 설계는 규제 마찰을 우회할 수 없는 전제 하에서, 최대한으로 持有人에게 전통 금융 법정에서의 법적 채권 지위를 보존하며, 현재 이 모델이 법리 공백에 대항하는 최선의 해결책입니다.
온체인 금융 결제 거대 기업: Alpaca 의 단일 포인트 독점과 유동성 단층
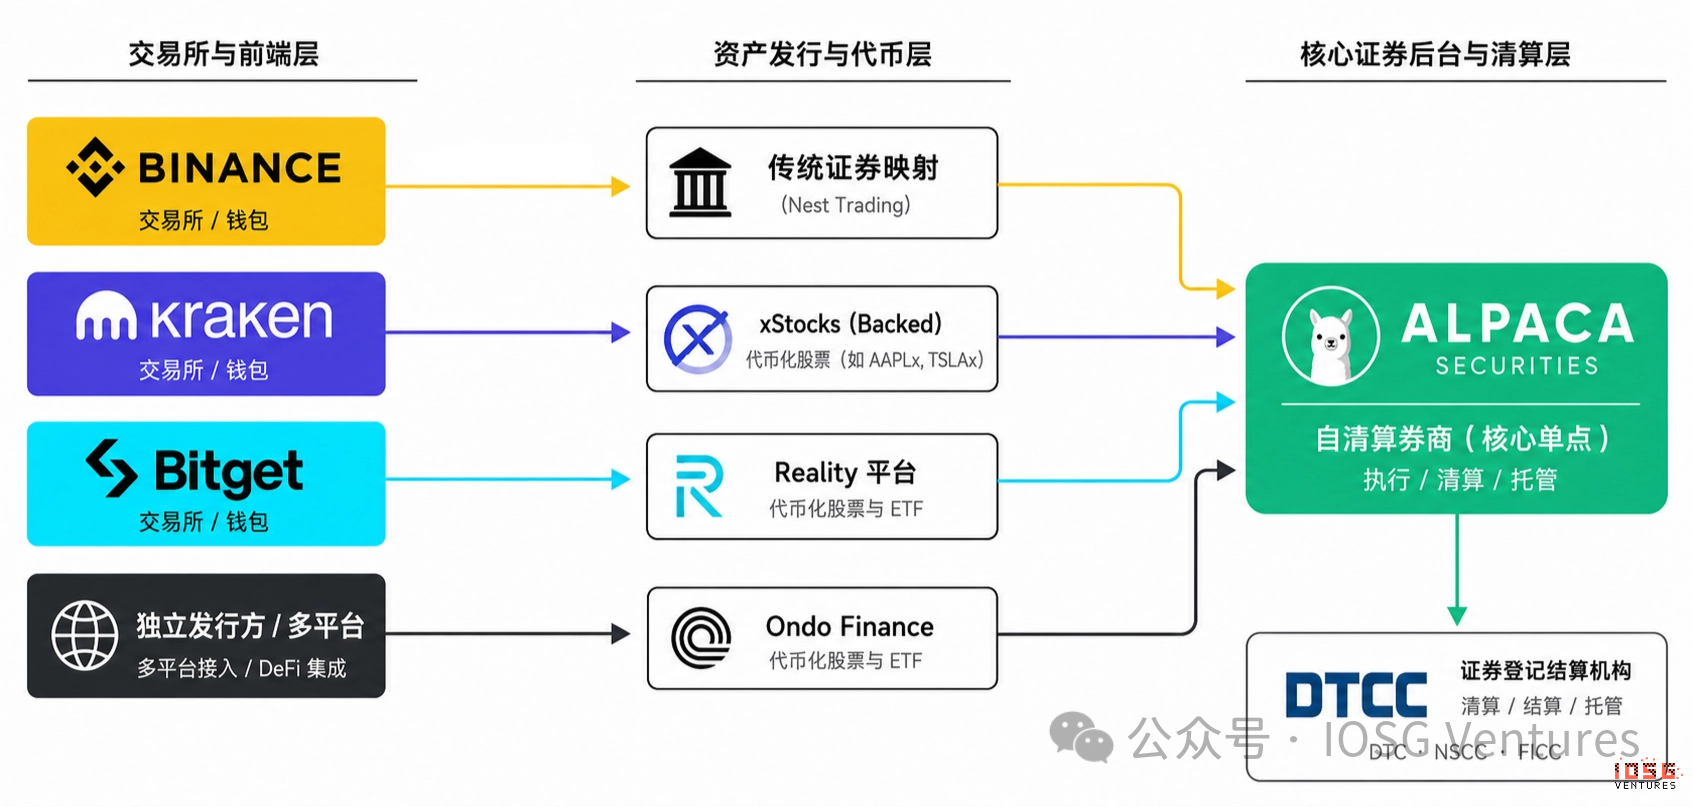
현재의 5 계층 아키텍처에서, 모든 Tokenized 미국 주식과 전통 API 거래 제품의 파이프라인을 모두剖开하면 놀라운 사실을 발견하게 됩니다: 거의 전체 암호화 업계가 미국 주식으로通向하는 지하 관망이 가장 코어인 실행과 托管 층에서 모두 하나의 단일 포인트에汇聚되어 있습니다. 바로 Alpaca 입니다.
온체인 RWA(실제 세계 자산) 에 집중하는 Ondo Finance, Backed Finance(xStocks) 부터 거래소 배경의 Bitget Reality, 심지어 Binance 가 6 월에 상장한 전통 미국 주식 거래에 이르기까지, 기반 자산 买入, 청산 및 증권 托管은 예외 없이 모두 Alpaca 가 독립적으로 담당합니다. Alpaca 가 2025.12.04 공식公告에 공개한 바에 따르면, Alpaca 는 실제로 현재 시장의 代币化 미국 주식과 ETF 자산 청산 托管 점유율의 94% 이상을 독점하고 있습니다 (출처: Alpaca 공식).
왜 Alpaca 인가: 자체 결제 자격과 전통 증권사의'리스크 결벽증'
이러한 고도로 집중된 단일 포인트 독점은 Alpaca 가 대체 불가능한 Web3 첨단 기술을 제공했기 때문이 아니라, 전통 금융 공급측의 극도 희소성과 천연 준수 鸿沟에 의해 결정된 것입니다.
미국 증권 체계 내에서, 증권사는 매우 엄격한 등급 구분이 있습니다.一类는 수가 많은 인트로듀싱 브로커 (Introducing Broker) 로, 주문 접수 능력만 있으며 청산, 결제 및 托管을 서드파티에 아웃소싱해야 합니다; 다른一类는 극소수의 자체 결제 브로커 (Self-Clearing Broker) 입니다. Alpaca 는 후자에 속하며, DTCC, OCC 및 FICC 의 정식 회원으로 주문 실행부터 최종 자산 등록까지의 전 링크를独立完成할 수 있습니다. 암호화 자산 발행자에게 있어, Alpaca 에 접속하는 것은 번거로운 실행, 청산 및 托管 기관을 각각对接할 필요가 없으며, 한 곳의 증권사가 전 링크 서비스를 제공할 수 있음을 의미합니다.
그리고 Alpaca 의 코어 장벽은, 다른 전통 대형 면허 기관이 준수와 평판 준수 리스크 고려로 인해 일반적으로 오프쇼어 암호화 거래소와 협력하기를不愿意하다는 점입니다. Interactive Brokers(盈透證券) 와 같은 시가총액 수백억 달러의 전통 상장 거대 기업은极高的 평판 비용을 가지고 있으며, 그들은 약간의 API 접속비를 위해 규제를得罪하는 리스크를 무릅쓰고 오프쇼어 조세 피난처에 등록한 암호화 거래소와 협력하기를 절대不愿意합니다; DriveWealth 등垂直 분야의 거대 기업은 이미 Web2 트래픽 풀 (예: Revolut, Cash App) 에서 큰 수익을 올렸으며,同样 크로스보더 모험에 나설 동기가 없습니다.
암호화 代币化 회사를 서비스하면서 동시에 자체 결제 능력과 개방형 API 아키텍처를 갖춘 면허 증권사는 긴 시간 동안 거의 Alpaca 한 곳뿐이었습니다. 代币 발행자에게 있어, Alpaca 는 전통 증권사에 필요한 거래 실행, 청산 및 托管 능력을 제공할 뿐만 아니라, 표준화 API 와 ITN(Instant Tokenization Network) 을 통해 증권 자산과 온체인 代币 之間的 전환 비용을 더욱 낮춥니다.
효율의 착시: 온체인 실시간 주조와 오프체인 T+1 의'시간차 비대칭 리스크'
자신의 인프라 지위를 공고히 하기 위해, Alpaca 는 2025 년 즉시 토큰화 네트워크 (ITN, Instant Tokenization Network) 를 출시했습니다. 이 시스템은 직접 代币 발행을 담당하지는 않지만, 전통 증권 세계의 재고 검증, 자산 이체 (Journal), 주조 통지 및 환매 결제 프로세스를 표준화하고 API 를 통해 代币 발행자에게 자동 연결합니다.
전통 모델에서, 주식 买入, 托管 확인부터 代币 주조까지 종종 발행자와 증권사 之間에 여러 차례의 인공 확인이 필요했습니다; 그러나 ITN 모델에서, Alpaca 는 기반 증권이 이미 입고되었는지 실시간으로 검증할 수 있으며, 자동으로 발행자에게 주조 또는 환매 명령을发出하여 원래 수시간甚至数일이 필요했던 프로세스를 실시간에 가깝게 압축할 수 있습니다.
하지만 이는 정확히巨大的 결제 효율 착시를制造했습니다: ITN 이 단축한 것은'증권과 代币 之間의 정보 동기화 시간'이지, 기반 증권 시장 자체의 결제 주기를 변경한 것은 아닙니다. 상층의 代币 주조와 온체인 유통은 7x24 시간, 초 단위로 계산됩니다; 하지만 하층의 기반 증권 결제는 여전히 전통 금융 시스템의 T+1(甚至 미래同日 결제) 청산 시계에锁定되어 있습니다.
이러한'상층 빠름, 하층 느림'결제 시간错配의 리스크는 시장 안정 시에는 Alpaca 와 발행자의 유동성垫資에 의해 가려지지만, 극단적 블랙스완 사건에서는 치명적인 유동성 갭 (Liquidity Gap) 이 노출됩니다. 실제 청산 및 거래 워크플로우에서, 이로 인해 발생하는 가격차와 시간 리스크는 명확한 책임과 비용 전가 경로를 따릅니다.
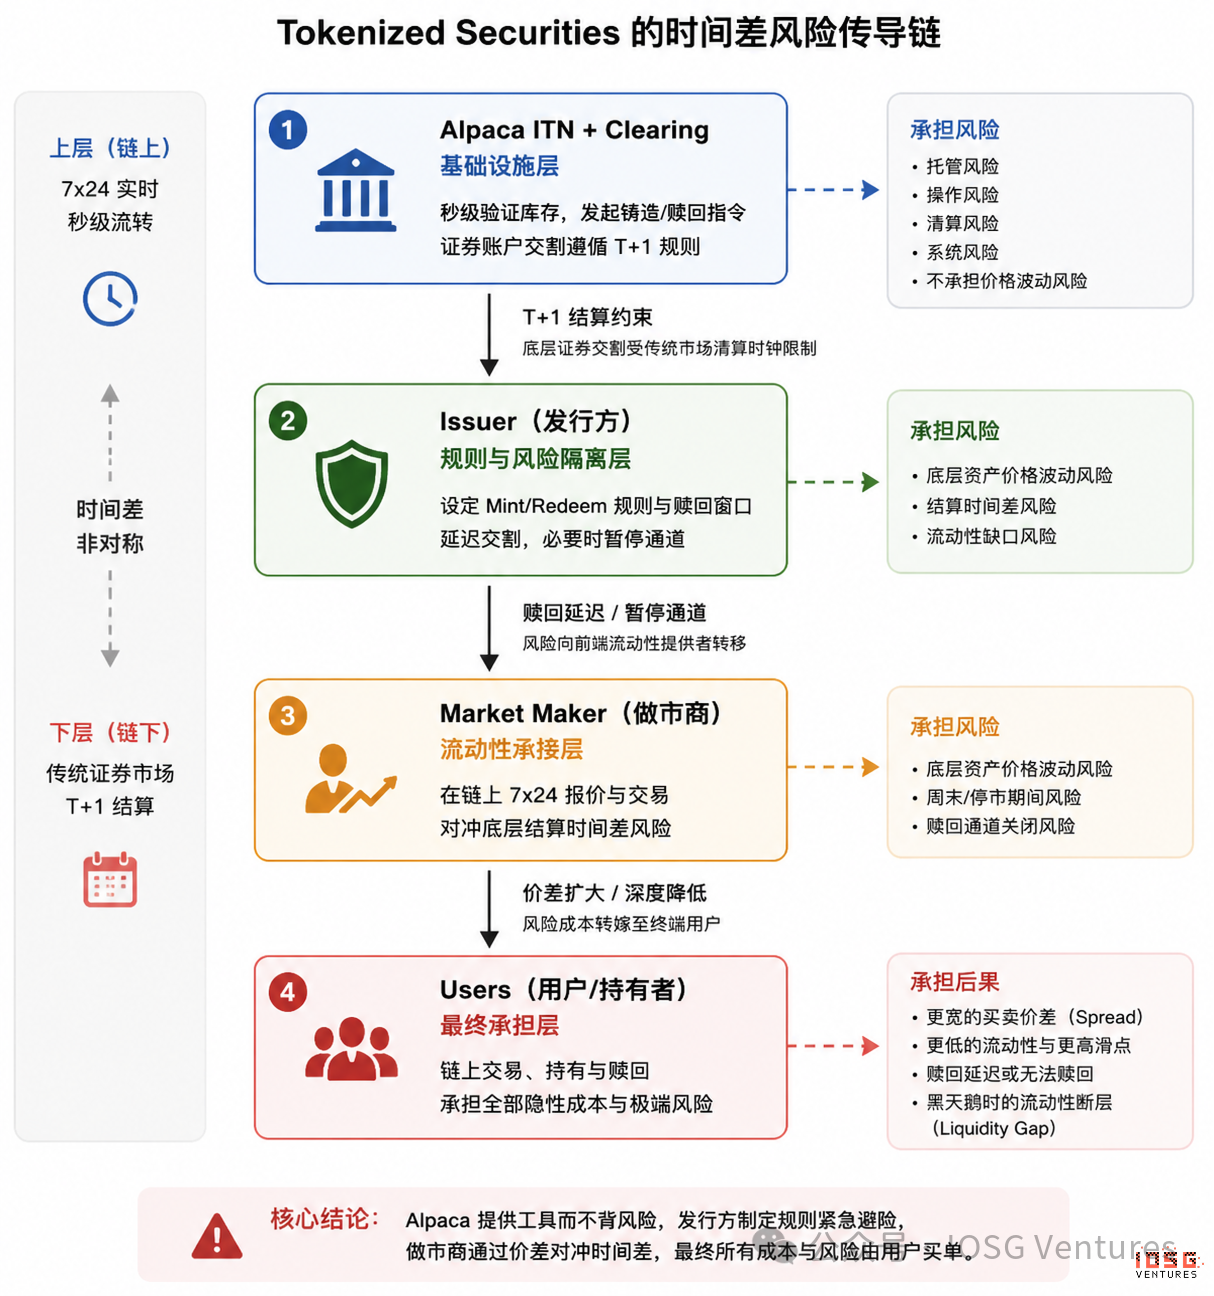
가장 하층에 있는 Alpaca 는 절대적인 책임切割을 진행했습니다: 면허 결제 증권사로서, 그 ITN 네트워크는'초 단위 재고 검증 및 명령发出'만 담당하며, 증권 계좌交割는 완전히 전통 T+1 청산 규칙을 준수합니다. 이는 전통 정지 또는交割 기간 동안 시장 격렬한 변동으로 인해 발생하는 절대 가격차에 대해, Alpaca 가 법리와 재무上 전혀 책임지지 않음을 의미합니다.
이 시간차 리스크는随之 代币 발행자 (Issuer) 층으로 전가됩니다. 기반 증권이 여전히 전통 시장 거래 시간대와 결제 주기 제약에 받기 때문에, 발행자는 일반적으로申购 환매 윈도우 설정,交割 지연 배치 및 Mint/Redeem 일시 정지 긴급 권한 등 메커니즘을 통해 온체인 유동성과 기반 자산 之間的 시간错配를 관리합니다. 예를 들어, xStocks 는 1 차 시장申购 환매를 특정 시장 시간대로 제한하며, 일부 발행자는 법적 문서에서 이상 시장 환경下에서申购 환매 거래를 지연, 정지甚至 취소할 권리를 명시적으로 보유합니다.
발행자는交割 지연과 언제든지 게이트 닫기를 통해 리스크를 차단하며, 이로 인한 유동성 압력은 직접 프론트엔드의 마켓 메이커 (Market Maker) 에게平移됩니다. 마켓 메이커는 기반 청산 네트워크가 닫혔을 때 온체인 7x24 시간 견적을 계속 유지하기 위해, 일반적으로 견적 가격차 확대, 견적 깊이 감소, 재고 노출 제한 또는 관련 시장을 이용한 리스크 헷지等方式으로, 이 부분의 시간차 리스크를 유동성 비용으로 전환합니다.
최종적으로, 이 상호 잠긴 사슬은 논리적 종점에 도달합니다: Alpaca 는 도구를 제공하고 리스크를 지지 않으며, 발행자는 규칙을 제정하고 긴급 회피하며, 마켓 메이커는报价 가격차를 확대하여 시간错配 리스크를 헷지하고, 이러한 숨겨진 거래 비용은 최종적으로 모두 소매 사용자가 부담합니다.
따라서 ITN 이 창조한 것은 진정한 의미의 즉시 결제 (Instant Settlement) 가 아니라, 전통 증권 청산 체계 위에 구축된 즉시 유동성 (Instant Liquidity) 입니다. 시장이 평穩하게 실행될 때는 둘 사이에 거의 차이가 없지만; 극단적行情下에서는 유동성이 순식간에 사라질 수 있지만, 결제 주기는始终 존재합니다.
책임의 분할: 정밀한 계산 하의 준수 안전 섬
이러한 구조적隐患에 직면하여, Alpaca 의 관리층은 극도로 정밀한 준수 계산을 보여주었습니다. 2026 년 초 1.5 억 달러 Series D 자금 조달 (평가액 11.5 억 달러 달성, 투자자에는 Citadel Securities, Kraken, 프랑스 파리 은행 등 포함) 을 완료한 후, 자본 시장은 그에게 현재 대체 불가능한咽喉 지위에 대해 가격 책정을 완료했지만, 그 준수 논리는 시종일관 한 가지뿐입니다: 엄격한 책임 분할.
Alpaca 의 준수 논리는 단순히 온체인 세계로부터 멀리하는 것이 아니라, 代币化 프로세스에 참여하는 동시에 엄격하게 代币 발행 주체 (Issuer) 가 되는 것을 피하는 것입니다.
ITN 을 통해, Alpaca 는 증권 자산 온체인화 과정의 재고 검증, 자산 이체, 주조 통지 및 환매 결제 등 핵심环节에 깊이 참여했습니다; 하지만 법적 구조 설계上, 그始終 代币의 발행, 소각, 持有人 관리 및 온체인 준수 의무를 Backed, Ondo 등 발행자에게自行承担하도록 보류했습니다.
Alpaca 의 책임 경계는 일반적으로 증권 계좌 체계에서 멈춥니다. 그 기반 증권이 존재하는지, 이체가 완료되었는지 및 주조 조건을 만족하는지 확인하는 것을 담당합니다; 반면 代币를 최종적으로 누가 持有하는지, 어느 체인에서 유통되는지, DeFi 프로토콜 또는 크로스체인 브릿지에 사용되는지, 그리고 온체인 참여자가 관련 규제 요구 사항을 만족하는지는 일반적으로 발행자及其 파트너가 담당합니다.
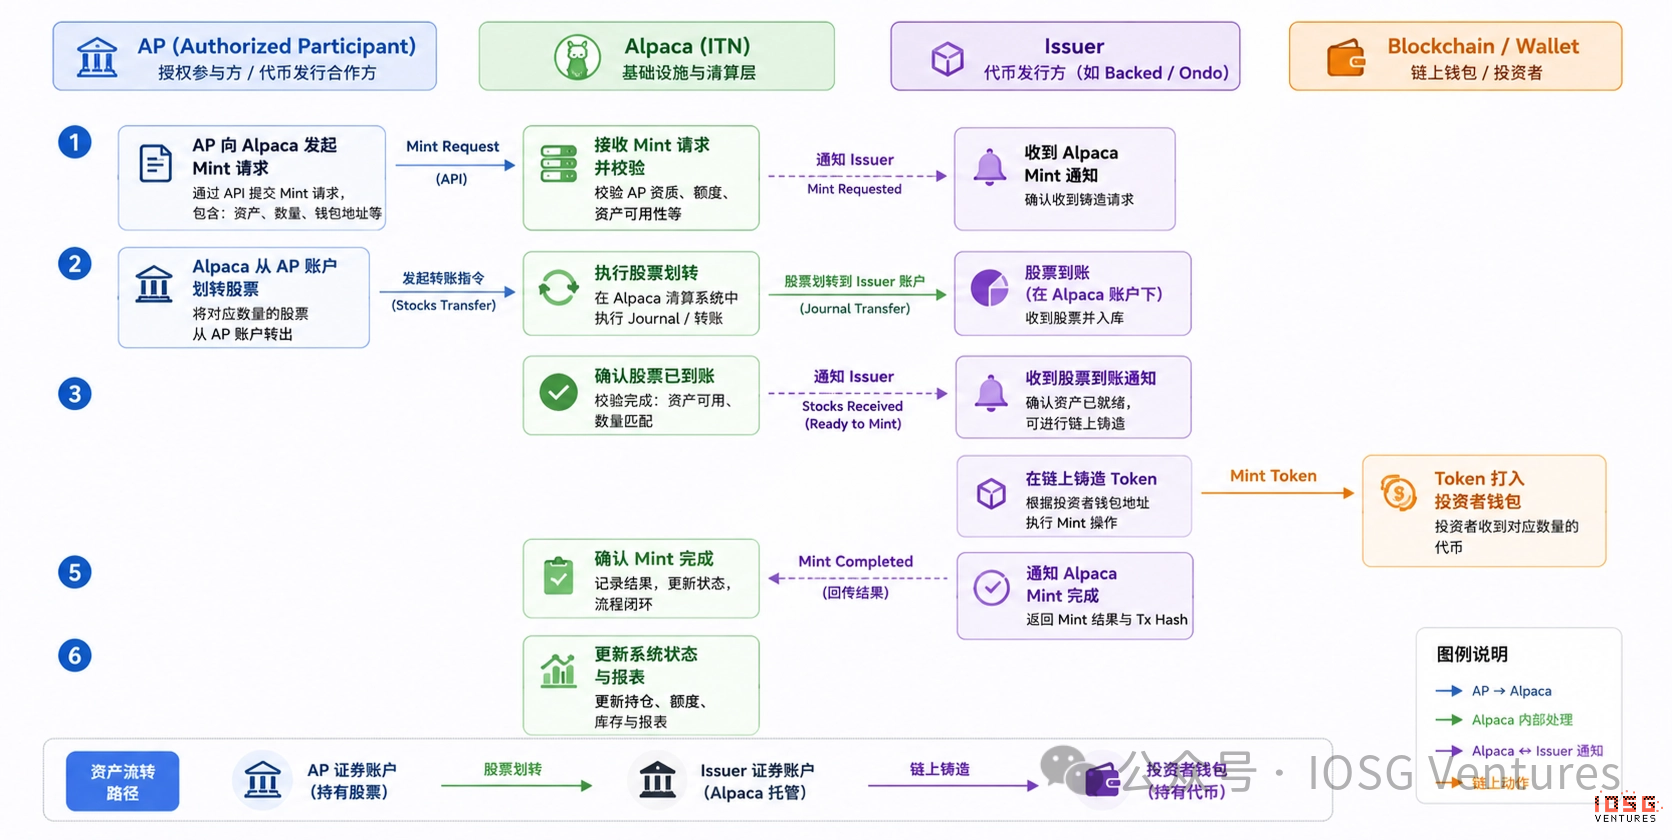
▲ TN 민트 프로세스
현재 전체 모델은 정밀한 책임 분층 위에 구축되어 있습니다: Alpaca 는 증권 인프라를 제공하고, 발행자는 代币化 구조를 제공하며, 거래소는 배포 채널을 제공합니다. 규제가 계속 이러한 직무 구분을 인정하는 한,各方은 상대적으로 명확한 경계 내에서 운영할 수 있습니다; 하지만 미래 SEC 가 증권 代币化 과정의 일부 온체인 행위가 증권사 또는 결제 기관의 규제 책임 범위에 귀속되어야 한다고 생각한다면, Alpaca 가 현재 구축한 리스크 격리대는 재검토에 직면하게 될 것입니다.
이 의미에서, Alpaca 의 경쟁 우위는 규제 경계의 존재에서 비롯될 뿐만 아니라, 규제 경계가 지속적으로 존재할 수 있는지에 의존합니다.
온체인 그림: Tokenized US Stocks 의 실제 거래 수요
2026 년 6 월 기준, 암호화 생태계를 통해 미국 주식을 거래하는 전체 규모는 여전히 초기 단계에 있습니다. 그중, Hyperliquid 를 주력으로 하는 미국 주식 영구 계약 총持仓量 (Open Interest) 은 약 22.5 억 달러입니다 (tiger research 2026 Q1); 공개 관찰 가능한 Tokenized U.S. Stocks TVL(RWA.xyz) 은 15 억 달러 근처이며, 고도로 집중된态势를 보입니다.此外, 2026 년 5-6 월부터, Alpaca 가 구동하는 전통 API 라우팅 모델이 주류 CEX 에 밀집 상장되었으며, Binance 는 7000+ 개 미국 주식 거래 및 bStocks 代币化 제품을 출시했고, 단기 내 누적 거래량이 수억 달러 수준에 도달했지만, 대응하는持仓와 TVL 규모는 여전히 상대적으로 제한적입니다. 종합적으로 보면, 이 전 업계가 수년에 걸쳐 발전시켜낸 총 노출은 Nasdaq 단일龍頭대盘주单日 거래액에도 미치지 못합니다.
온체인 미국 주식 규모와 구도
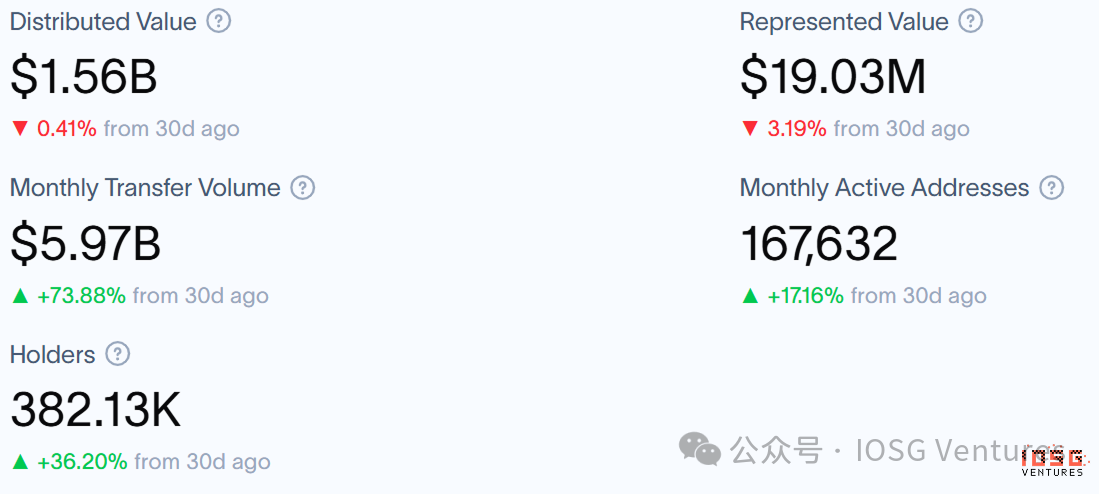
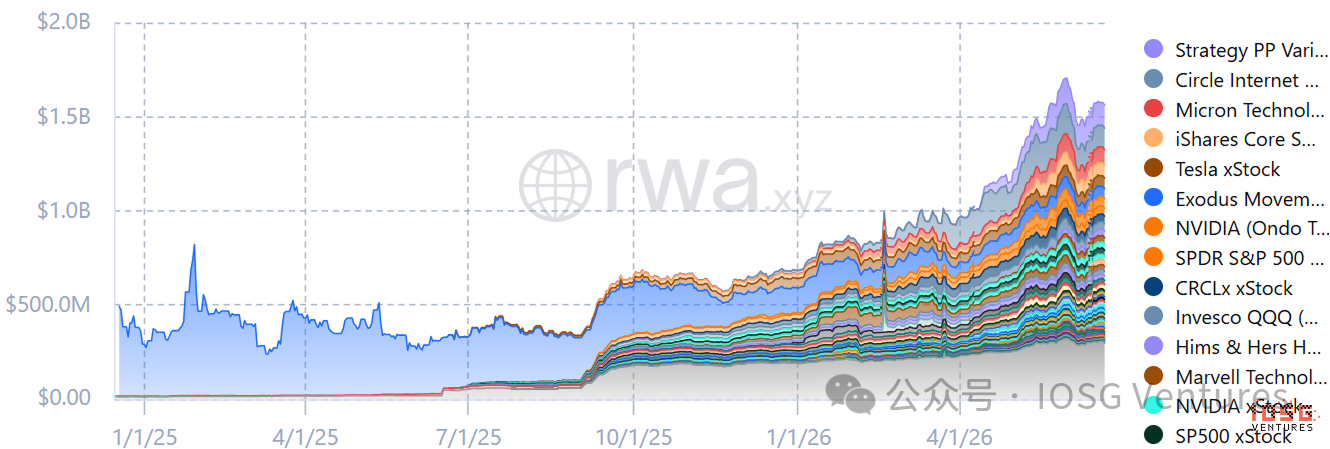
RWA.xyz 의 데이터에 따르면, 2026 년 6 월 23 일 기준 온체인 미국 주식 代币의 총 규모는 15.6 억 달러이며, 성장 곡선으로 보면 전체 섹터 시장 규모 성장이 빠릅니다. 거래량과 TVL 이 핫 주식의 구동 하에 빠르게 상승하여, 2025 년 8 월 1 억 달러 미만 수준에서 현재 체량으로 성장했으며, 10 개월 만에 자산 규모가 약 15 배 확장되었습니다.
시간 시퀀스로 보면, 온체인 代币化 미국 주식은 단계적 자금博弈을 보여줍니다. RWA.xyz 데이터에 따르면,全网 현물 TVL 은 2026 년 5 월 말 16 억 달러의 고점에触及한 후, 6 월 초 빠르게 2.5 억 달러回落했습니다. 이 유출 윈도우는 Binance, Gate 등头部 CEX 가'전통 API 미국 주식 제품'을 밀집 상장한 것과 고도 일치하며, 초기 대체 효과를 입증합니다. 일부 진정한 소유권과 SIPC 법적 보호를 추구하는 소매 사용자는 방어적으로大盘주 포지션을 오프체인 실제 증권 계좌로 이전하는 선택을 했습니다. 하지만, Binance 가 2026.6.11 공식적으로 bstocks 를 출시한 후, 현재 총 거래량은 9150 만 달러 규모에 도달했습니다 (2026.6.24 Binance bstocks 공식 데이터加和 계산 기준). 온체인 미국 주식 代币 총 규모도 현재 15.6 억 달러로 돌아왔습니다.
Tokenized US Stocks as DeFi Collateral: 대출 기능의 초기 탐색
온체인 代币化 미국 주식의 진정한 잠재력은 거래 자체를 넘어, 그것이 DeFi 에서 프로그래밍 가능한 자산이 될 수 있는지에 있습니다. 2026 년 6 월 20 일, Venus Protocol 은 BNB Chain Core Pool 에서 공식적으로 Binance 가 발행한 bStocks(TSLAB, NVDAB, SPCXB 등) 를 담보품 지원 범위에 포함시켰으며, Collateral Factor 는 각각 60%, 60% 및 50% 정도로 설정되었습니다. 이는 주류 CEX 발행 tokenized 미국 주식首次로 BNB Chain 주류 대출 프로토콜과 깊은 통합을 실현한 것으로, 사용자는 이미 Supply bStocks 를 담보품으로 사용하여, 주가 노출을 보유하면서 유동성을 획득할 수 있습니다.
이 단계는 여전히 초기 검증 단계에 있지만, 그 의미는 문을 열었다는 점에 있습니다. 과거 수년 동안, 암호화 네이티브 시장은 BTC, ETH 및 주류 altcoins 를 중심으로 일整套 성숙한 DeFi 제품 체계를 발전시켜 왔으며, 높은 활용률의 质押 대출 풀, 자동화 전략 Vault, 및 현물 기반 옵션 제품을 포함합니다. 이제, 실제 앵커된 tokenized 미국 주식의 등장으로, 이러한 성숙한 메커니즘이 자연스럽게 주식 자산으로 확장되기 시작합니다.
예를 들어, 质押 대출 풀은 tokenized 미국 주석을 주요 담보물로 사용할 수 있으며, 사용자는持仓를 매도하지 않고도 안정코인을 차입하여 다른 전략에 사용할 수 있습니다; 전략 Vault 는 여러 개의 tokenized 기술 주식을打包하여, 알고리즘을 통해 자동 재균형, 레버리지 또는 헷지를 수행하여 서로 다른 리스크 수익 특징의 제품을 생성할 수 있습니다; 그리고 옵션 Vault 와 온체인 주식 ETF 형태의 혁신은 투자자가 온체인에서 직접'주식 바스켓'을 거래하거나 구조화 수익을 획득할 수 있게 할 수 있습니다. 이러한 제품이 tokenized 미국 주식에落地되면, 형태上 아마도 crypto 네이티브 버전을 단순히 복제하는 것이 아니라, 주식 배당 메커니즘, 재무제표 이벤트 가격 책정 및 전통 시장 변동성 특징을 결합하여, 권益類 자산 특성에 더贴近한 새로운 형태로 진화할 가능성이 높습니다.
이 관점에서, tokenized 미국 주식 대출의 진정한 가치는 RWA 에게 DeFi 의 조합성 공간을 열어, 원래 고립된 주식 노출을 다른 암호화 자산과 상호작용할 수 있는 생산성 도구로 만든다는 점에 있습니다. 물론, 현재 이들은 여전히 개념과 초기 실험 단계에 있으며, 실제落地는 오라클, 변동성 매칭, 청산 안전 등 다중 도전에 직면해 있습니다. 하지만 Venus 등 프로토콜이 Supply 에서 실질 대출로의 전환을顺利完成하고, 더 많은 개발자를 유치하여 상층 애플리케이션을 구축한다면, 이러한 혁신은 tokenized 미국 주식이'거래 대체품'에서'금융 인프라'로走向하는 중요한 한 걸음이 될 수 있습니다.
DTCC Tokenization Service: 기반 혁신의 차원 높은 타격
지금까지 우리는 다중 병행이지만 단절된 시장을 보았습니다: CEX 는 Alpaca 등 API 를 통해 다양한 미국 주식 제품 (bStocks 포함) 을 빠르게 상장하여, 비미국 사용자에게 절실히 필요한 24/7 노출과 레버리지 채널을 제공했습니다; DeFi 단은 tokenized 주식을 담보품으로 시도하여 자본 효율성을 높이려 합니다. 하지만 이러한 혁신은 본질적으로 여전히'wrapper'단계에 있습니다. 규제 보호가 약하고, 진정한 소유권이 단절되며, 유동성이 인센티브에 고도 의존하며, 전체 규모가 상대적으로小众이고 전통 시장单日 거래 수준보다 훨씬 낮습니다.
현재 tokenized 미국 주식의 번영은 본질적으로 암호화 생태계가 글로벌 자본 구성 구조적 불균형에 대해 자발적으로 메꾼 것입니다. 신흥 시장과 crypto 네이티브 사용자는 자국 통화 평가절하 압력, 자본 통제 및 크로스보더 투자 마찰에 직면해 있으며, 그들이真正으로 필요한 것은 미국 주식 가격 노출뿐만 아니라, 효율적인 달러 자산 앵커링과 부가保值 채널입니다. CEX 와 tokenized 제품은'환전 - 투자 - 자체托管'3 가지 일을 하나의 계좌로 압축하여 행동 마찰과 인지 비용을 대폭 낮췄기 때문에, 사용자는 이를 위해 wrapper 신용 리스크와 규제 회색 지대를 감수하려 합니다. 그러나, 이 모델은 기반 구조적 모순을 해결하기 어렵습니다: 진정한 소유권과 경제적 노출의 단절, off-hour 가격 책정과 전통 청결제 네트워크의错配, 및 중앙화 리스크 흡수 메커니즘이 없는 취약성입니다. 이는 또한 합성 영구 계약의 거래량이 훨씬 쉽게 폭발하는 이유를 직접 설명합니다. perps 는'진짜 자산'의 담보 수요를 완전히 포기하고 가격 博弈만 하며, 자금 효율성과 연속성이 더 높습니다; 반면 실제 spot tokenized 는始终'온체인 편의'와'전통 기반 앵커링'사이에서 어렵게 균형을 잡아야 하여, 유동성 깊이와 사용자 신뢰가始终 제한적이며, 떠들썩하지만 충분하지 않아 보입니다.
真正的 전환점은 아마도 2026 년 하반기에 나타날 것입니다. DTCC 는 7 월에 tokenized 증권 파일럿을 시작하고, 10 월에 공식적으로 서비스를 출시할 계획입니다. 이 서비스는 Russell 1000 구성 주식, 주요 ETF 및 미국 국채를 대상으로 하며, BlackRock, JPMorgan, Nasdaq 를 포함한 50 여 개 기관이 공동으로 참여합니다. 코어는 DTC 기존 托管 체계 내에서 tokenization 을 실현하여, tokenized 버전이 전통 증권과 동일한 법적 권익, 투자자 보호 및 결제 메커니즘을 향유하도록 하는 것입니다.
DTCC 파일럿이順利하게落地하고 점차 확장된다면, 이는 tokenized 미국 주식에 전통 시장 수준의 신뢰 앵커 포인트와 유동성对接를 주입할 것입니다. 그때가 되면, CEX/Alpaca 식의 wrapper 제품은 더 명확한 계층화에 직면할 수 있습니다: 일부는 계속 crypto 네이티브와 글로벌 소매 사용자를 서비스하며 (24/7 및 DeFi 조합성 강조), 기관급和大額 자본은 더 많이 DTCC 지원 준수 경로로 전환할 것입니다. 이는 암호화'승리'나 TradFi'인수'가 아니라, 두 체계의 점진적 융합과 장기 공존입니다. 암호화 채널은 단기간에 전통 수준의 투자자 보호와 시스템적 리스크 버퍼를 얻기 어렵고, 전통 인프라도 암호화 기술을借助하여 더 높은 글로벌 접근성과 효율성 향상을 실현해야 합니다. 이之前, 현재 tokenized 미국 주식 물결은 여전히 검증과 경계 탐색 단계에 있습니다. 그 성장 잠재력은真实으로 존재하지만,'소眾 보완'에서真正的 주류 인프라로走向하려면, DTCC 급의 청결제 층落地와, 규제가'경제적 노출 vs 진정한 소유권'에 대한 추가적인 명확한 정의가 필요합니다. 오직 전통 시장 코어 인프라가 체계적으로 tokenization 을 포용하기 시작할 때, 이 물결은'암호화 실험'에서'자본 시장의 디지털 진화'로 나아갈 수 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 IOSG Ventures












