가짜 성장은 죽었다: 2026, 암호화폐 마케팅은 오직 실질적 가치만 인정한다
TechFlow 편집자 주: 성장 채널에 1 달러를 투자했을 때 돌아오는 사용자의 질은 어떤가? Green Dots 의 설립자 Stacy Muur 가 한 편의 기사로 이 질문에 답했다. 그녀의 판단은 이렇다. 2026 년에는 디스트리뷰션 (distribution) 이 가짜 수요에 점점 더 인내심을 잃게 될 것이다. 예를 들어 노출수, 클릭, 설치, 지갑 연결처럼 보기 좋은 표면 숫자는 효력을 잃고 있으며, KYC 완료, 실제 자금 입금, 반복 거래, 그리고留下来 (체류) 를愿意 (원하는) 사용자를 데려올 수 있는지가 채널의 유일한 척도가 될 것이다. 유료 광고, PR, KOL, 디스플레이 광고, 태스크 에어드롭, 모든 채널의 무게를 그녀가 다시 재보았다. 금융 제품을 만드는 팀에게 이는 허영 지표에서 사용자 질로 전환하는 실전 지도다.
저자: Stacy Muur
번역:TechFlow
출처: Green Dots Research
Fintech 과 Web3 의 디스트리뷰션은 저렴한 표면 지표에서 사용자 질의 실증으로 전환되고 있다. 2026 년, 더 강한 팀들은 이러한 기준으로 채널을衡量 (측정) 할 것이다: 신원 확인된 사용자, 자금이 있는 계좌, 활성 지갑, 반복 거래, 수수료 창출, 리텐션.
Green Dots Research 에서 우리는 항상 같은 디스트리뷰션 질문으로 돌아온다: Fintech 또는 Web3 제품이 성장에 1 달러를 썼을 때 돌아오는 사용자의 질은 어떤가?
過去 (과거) 많은 해 동안, 디스트리뷰션은 채널 조합의 문제로 여겨졌다. 팀들은 유료 광고, KOL, PR, 태스크, 에어드롭, 추천 바이럴, Discord 이벤트, 커뮤니티 홍보 등 생각할 수 있는 거의 모든 성장 메커니즘을 테스트했다.
문제는 많은 팀들이 가장 쉽게 물을 늘릴 수 있는 숫자를 측정한다는 점이다: 노출수, 클릭, 설치, 지갑 연결, 또는 태스크 완료 수.
2026 년이 되면 이 논리는 더 이상 통하지 않는다.
더 단단한 체는「이 채널이 활동량을 만들어낼 수 있는가」가 아니라「이 활동들이 신뢰 제품으로 전환되고, 활성화되며,留存 (유지) 되고, 수익을 창출하는 사용자로 이어지는가」이다.
금융류 앱에게 이 점은 더욱 치명적이다.
하나의 Fintech 제품은 사용자에게 신원 바인딩, 이체, 잔고 보유, 자산 거래, 위험 부담, 또는 특정 프로토콜 신뢰를 요구한다. 하나의 Web3 제품은 종종 사용자에게 지갑 연결, 자금 입금, 크로스체인 브리징, 거래 서명, 또는 스마트 컨트랙트 상호작용을 요구한다.
따라서 저렴한 설치나 지갑 연결 한 번으로는 거의 아무것도 설명되지 않는다—사용자는 결코 KYC 를 완료하지 않을 수도, 결코 입금하지 않을 수도, 결코 거래하지 않을 수도 있으며, 보상을 받고 사라질 수도 있다.
나의 판단: 2026 년은 디스트리뷰션이 가짜 수요에 점점 더 인내심을 잃게 되는 해가 될 것이다.
시장은「양」에서「질」로 전환되고 있다
Fintech 과 Web3 의 디스트리뷰션은 양을 보는 성장에서 질을 보는 성장으로 전환되고 있다.
문제는 더 이상 단순히: 이 채널이 얼마나 많은 사용자를 데려올 수 있는가? 가 아니다.
더 나은 질문은: 이 사용자 중 얼마나 많은 사람이 신원 확인, 입금, 거래, 리텐션, 수수료 지불, 추천, 또는 추가 비용 없이 스스로 돌아오는가? 이다.
마케팅 예산도 가짜 효율을 허용할 여지가 점점 줄어들고 있다.
Gartner 2025 년 CMO 지출 조사에 따르면, 마케팅 예산은 전체 회사 수익의 7.7% 에서橫 (보합) 을 유지하는 한편, 59% 의 CMO 가 예산이 전략 실행에 부족하다고 말했다. 유료 미디어는 여전히 마케팅 예산의 30.6% 를 차지하지만, 미디어 인플레이션은 1 달러를 쓸 때마다 얻는 것이 더 적어졌음을 의미한다.
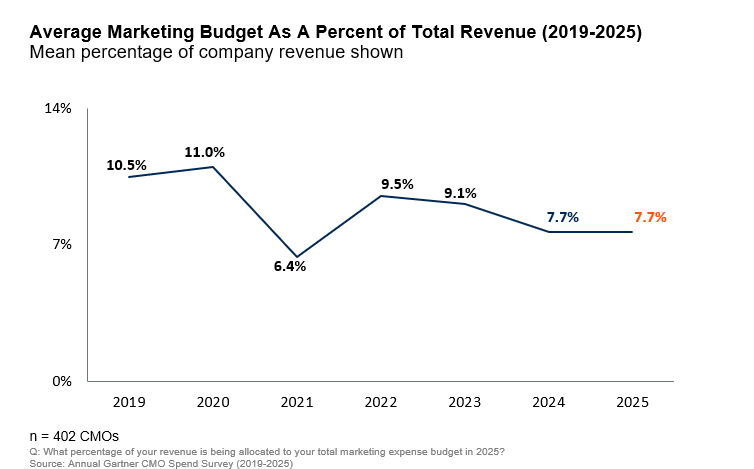
그림 주석: 마케팅 예산 대 수익 비율, 2020 년 11.0% 로 정점, 2021 년 6.4% 로 하락, 2022 년 9.5% 로 복귀, 이후 하락하여 2024, 2025 년 7.7% 에서 보합. 출처: Gartner 2025 CMO 지출 조사
동시에, 디지털 광고는 여전히 확장 중이다.
IAB 및 PwC 보고서에 따르면, 2025 년 미국 디지털 광고 수익은 2,946 억 달러에 달해 전년 대비 13.9% 성장했다. 소셜 미디어 광고 1,177 억 달러, 검색 1,142 억 달러, 디스플레이 광고 816 억 달러, 디지털 비디오 780 억 달러, 프로그램매틱 광고 1,624 억 달러.
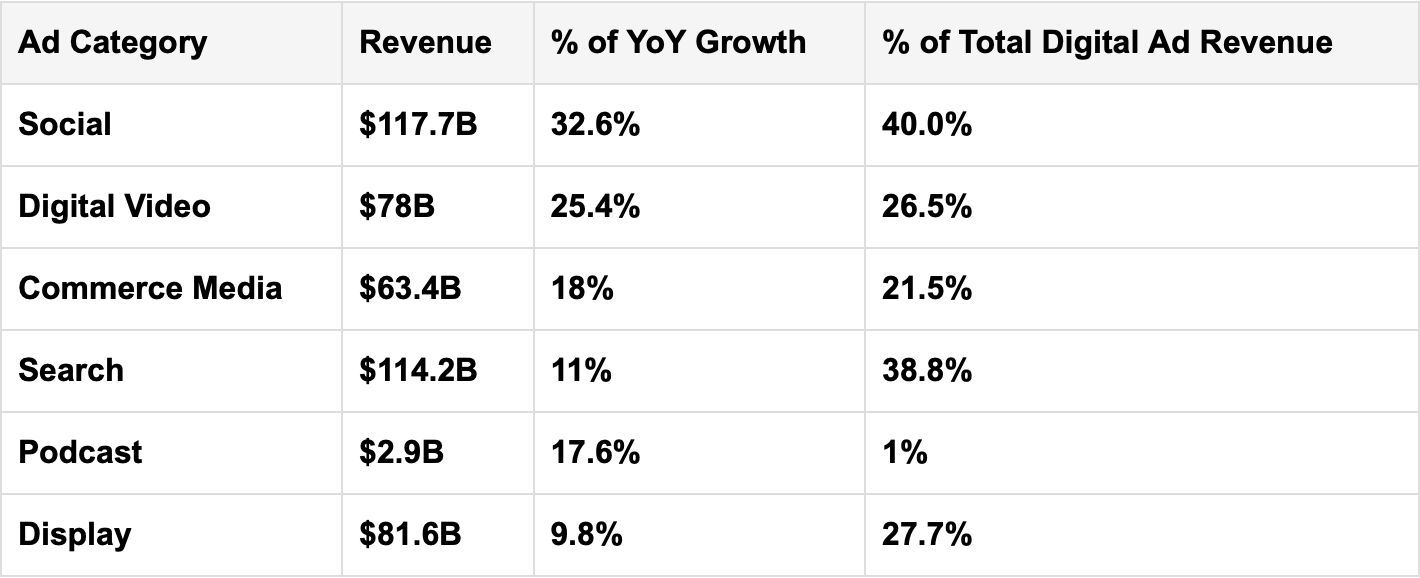
그림 주석: 2025 년 미국 디지털 광고 수익 카테고리별 내역. 소셜 미디어가 가장 높음, 1,177 억 달러; 이어 검색 1,142 억, 디스플레이 816 억, 디지털 비디오 780 억, 이커머스 미디어 634 억, 팟캐스트 29 억. 소셜 미디어 전년 대비 성장률 가장 빠름, 32.6% 달성. 출처: IAB / PwC
따라서 이 시장은 양쪽 모두 매우 빡빡하다.
더 많은 돈이 디지털 채널으로 흘러들어가지만, 팀들이 저품질 사용자에 낭비할 수 있는 공간은 점점 줄어들고 있다.
이것이 2026 년의 핵심 디스트리뷰션 질문이 간단한 이유다: 획득한 사용자 중 얼마나 많은 사람이留下来 (유지), 거래, 입금, 수수료 지불, 추천, 또는 추가 비용 없이 스스로 돌아오는가?
유료 광고는 여전히 기반이다
유료 미디어는 여전히 규모화된 디스트리뷰션에서 가장 통제 가능한 방식이다. 이는 팀이 메시지를 테스트하고, 수요를 수용하며, 트래픽을 측정 가능한 퍼널로 밀어넣게 한다.
하지만 Fintech 과 Web3 에서 유료 고객 확보는 CPC, CPI, CPL 보다 훨씬 깊게 봐야 한다.
예를 들어 검색 광고는 명확한 의도를 수용하므로 여전히 가치가 있다.
WordStream 2026 년 Google Ads 벤치마크는 2025 년 4 월부터 2026 년 3 월까지 13,000 개 이상의 광고 캠페인을 기반으로 검색 평균 CPC 가 5.42 달러, 평균 CPL 이 66.69 달러라고 보고했다. 금융 및 보험 산업의 평균 CPC 는 3.39 달러, 평균 CPL 은 74.44 달러다.
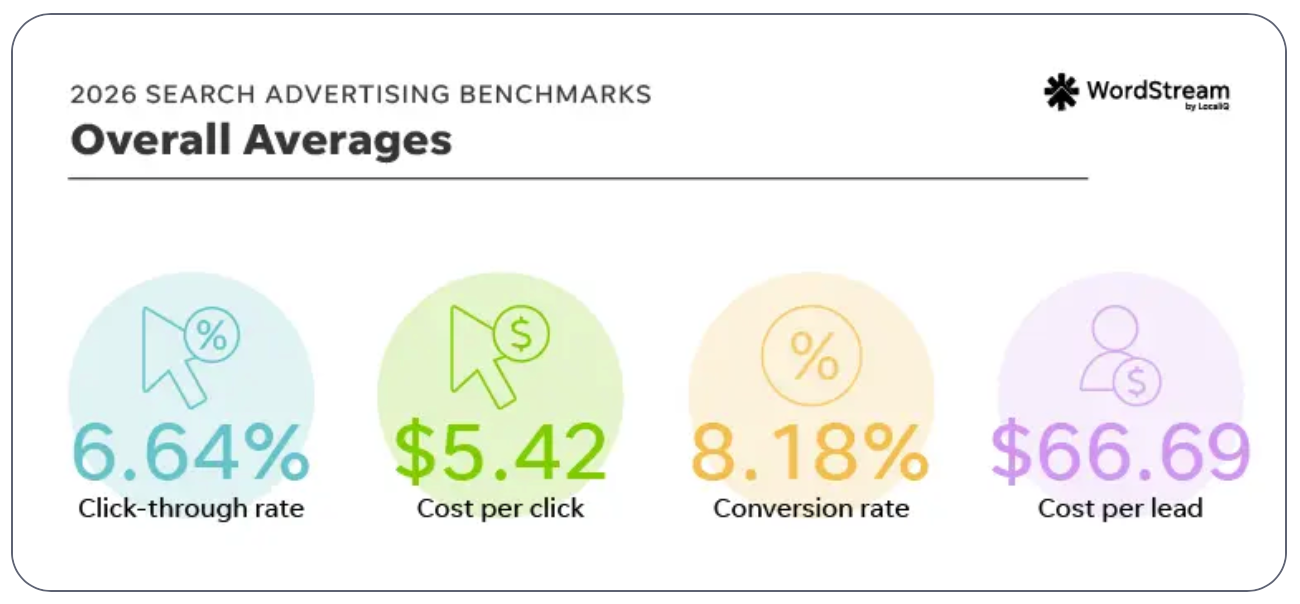
그림 주석: 검색 광고 전체 평균—클릭률 6.64%,单次点击成本 5.42 달러, 전환율 8.18%,单个线索成本 66.69 달러. 출처: WordStream 2026
유용한 숫자이지만 시작점일 뿐이다.
Fintech 에게 진정한 유료 고객 확보 지표는 KYC 완료율, 첫 입금, 첫 거래, 자금이 있는 계좌, 잔고 리텐션, 사용자당 수익, 사기율, 회수 기간이다.
금융 앱 데이터를 고려할 때 이 점은 더 중요하다—이 카테고리는 여전히 성장 중이지만 경쟁이 더 정교해지고 있다. Adjust 보고서:
- 2025 년 상반기 금융 앱 세션 수전년 대비 16% 성장
- 라틴아메리카 금융 앱 설치량59% 성장
- 글로벌 금융 앱 CPI 1.51 달러에서 1.13 달러로 하락
- 은행류 앱이 금융 하위 카테고리 중익일 리텐션 가장 높음, 20.6% 달성
유료 소셜은 또 다른 역할을 한다. 교육, 리마케팅, 메시지 테스트, 크리에이터 확대方面에서 일반적으로 고의도 전환보다 강하다.
Gupta Media 2025 년 소셜 CPM 추적 보고서의 평균 CPM: Meta 8.19 달러, TikTok 4.82 달러, YouTube 4.99 달러, Snapchat 8.60 달러, Pinterest 4.67 달러. 퍼널 뒷부분의 계산은 여러분이自行 (직접) 하라.
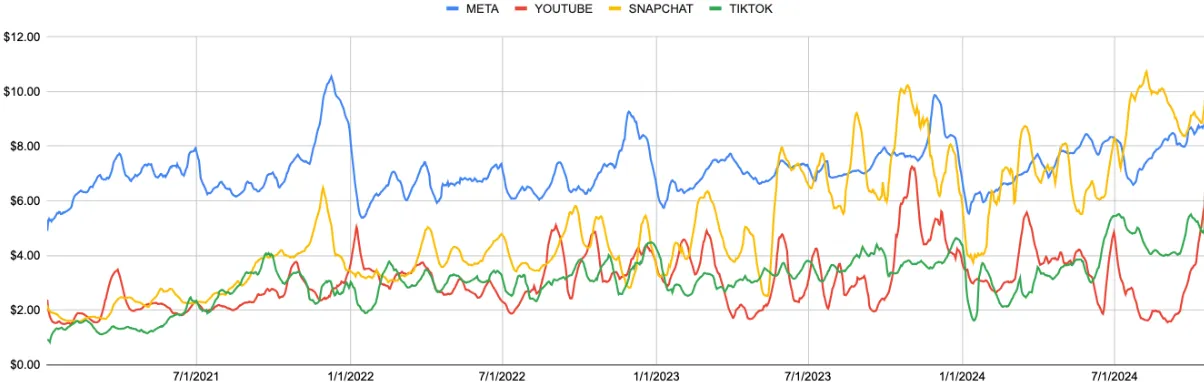
그림 주석: Meta 대부분 시간 가장 높음, 약 6~9 달러 구간; Snapchat 2023, 2024 년 10 달러 초과 스파이크 발생; TikTok 및 YouTube 낮음, 대부분 2~5 달러 사이 변동. 출처: Gupta Media 2025
나의 판단: 최고의 Fintech 과 Web3 팀은 질 증거를 향해 최적화할 것이다—확인된 사용자, 자금이 있는 계좌, 활성 지갑, 반복 거래, 수익.
PR 은「신뢰 디스트리뷰션」으로 변한다
PR 은 종종 론칭 채널로 여겨진다. 금융 제품에 대해 나는 이를 신뢰 디스트리뷰션 (trust distribution) 으로 이해하는 것이 더 정확하다고 생각한다.
기자들은 여전히 유용한 PR 을 받아들이지만 문턱은 더 높아졌다. Cision 2025 년 미디어 현황 보고서에 따르면, 86% 의 기자는 자신의 분야나受众 (대상) 과 일치하지 않는 피치를 즉시 거절한다. 동시에 72% 의 기자는 여전히 보도자료를 가장 유용한 PR 자원으로 꼽으며, 85% 는 관계 구축의 가장 좋은 방법이 간단한 소개 이메일이라고 말한다.
Fintech 과 Web3 에게 가장 강력한 PR 자산은 실질적인 내용이다: 독점 데이터, 보안 관행, 규제 명확성, 준비금 증명, 위험 프레임워크, 시장 지도, 설립자 코멘트.
일반적인 론칭公告 (공지) 의 디스트리뷰션 능력은 매우 약하며, 진정한 시장 신호를 담고 있지 않는 한 예외다.
하지만 PR 은 결코 가장 저렴한 고객 확보 채널이 되기는 어렵다. 그 가치는 퍼널 전체에 퍼져 있다. 신뢰성 있는 기사 하나는 검색 가시성, 투자자 신뢰, 파트너 전환, 랜딩 페이지 신뢰, 크리에이터 내러티브, 설립자 권위를 개선할 수 있다. 따라서 나는 2026 년에 더 많은 금융 회사가 연구 기반 PR 에 투자할 것으로 예상한다.
KOL 마케팅은 운영 레이어로 변한다
크리에이터 마케팅은正经 (진지한) 예산 항목이 되고 있다.
CreatorIQ 보고서:
- 평균 연간 KOL 마케팅 예산전년 대비 171% 성장
- 71% 의 기관이 투자 확대
- 新增 (신규) 지출의 거의 3 분의 2 는 전통 유료 및 디지털 채널에서 옴
IAB 또한 크리에이터 광고가 2025 년 370 억 달러에 달했으며, 2026 년에는 440 억 달러에 달할 것으로 예상한다고 보고했다.
Fintech 과 Web3 에게 이는 이해가 간다. 금융 제품은반복적인 설명이 필요하다. 사용자는 사용 시나리오, 위험, 메커니즘, 그리고 왜 이 제품을 신뢰해야 하는지를 이해해야 한다. 좋은 크리에이터는 종종 브랜드 자체 채널보다 더 명확하게 설명한다.
하지만 이 채널에는 매우 명확한 실패 패턴이 있다.
도달 범위를 가진 크리에이터라도 저품질 사용자, 규제 위험, 또는 활성화 없이 순수한 주의력만 가져올 수 있다. 암호화 분야에서는 특히 그렇다—대상은 이미 스폰서 게시물, 토큰 인센티브, 단기 내러티브에 익숙하다.
2026 년 더 강한 크리에이터 전략은 더 까다로울 것이다.
📎 더 읽기: 대부분의 KOL 캠페인이 실패하는 이유 | Green Dots Research (대부분의 KOL 캠페인이 실패하는 이유는 크리에이터가没用 (쓸모없어서) 이 아니라, 팀이 포지셔닝, 대상 매칭, 캠페인 아키텍처, 신뢰 및 제품 성숙도를 수정하기 전에 주의력을 구매했기 때문이다.)
나는 더 나은 효과가 전문가형 마이크로 크리에이터, 수직 분석가, 설립자 협업, 제품 설명, 장기 앰배서더 프로그램, 그리고 유료 광고에 재사용할 수 있는 크리에이터 콘텐츠에서 나올 것으로 예상한다.
핵심 지표는「도달」에서「留下来 (유지되는) 행동」으로 전환되어야 한다.
- Fintech 에게는 자금이 있는 계좌, 입금, 카드 사용, 이체, 또는 구독 수익일 수 있다.
- Web3 에게는 스왑, 입금, 스테이킹, 대출, 거버넌스 참여, 수수료 창출, 또는 지갑 반복 활성일 수 있다.
디스플레이 광고는 여전히 자리가 있지만 저렴한 노이즈는 아니다
디스플레이 광고는 쉽게 과소평가되기 쉽지만, 이 카테고리의 규모는 여전히 크다.
IAB 및 PwC 보고서에 따르면, 디스플레이 광고는 2025 년 816 억 달러에 달해전년 대비 9.8% 성장했다. 프로그램매틱 광고는 1,624 억 달러에 달해20.5% 성장했다.
문제는 질이다.
ANA 2025 년 3 분기 프로그램매틱 투명성 벤치마크 보고서에 따르면, 웹 및 모바일의 명목 CPM 은 4.27 달러인 반면 TrueCPM 은 6.66 달러다. 이 차이는 중요하다—질, 가시성 및 공급망 효율성을 계산에 넣으면 저렴한 인벤토리는 낭비를 숨길 수 있다.
ANA 는 또한 2025 년 2 분기 보고서에서매년 여전히 268 억 달러의 글로벌 미디어 가치 손실이 프로그램매틱 비효율에서 발생한다고 보고했다.
Fintech 과 Web3 에게 광범위한 저렴한 디스플레이 광고는 직접 반응 채널로서 일반적으로 약하다. 특정 역할에서는 여전히 사용 가능하다: 리마케팅, 신뢰할 수 있는 금융 미디어 배치, 뉴스레터 스폰서십, 네이티브 광고, B2B 의 계정 기반 마케팅, 그리고 시장 이벤트를 둘러싼 컨텍스트 배치.
더 높은 질의 컨텍스트가 2026 년 디스플레이 광고의 베팅이다.
Web3 는「포스트 태스크 시대」로 진입한다
Web3 는 대부분의 Fintech 제품이 갖지 못한 디스트리뷰션 장점이 있다: 공개된 행동 데이터.
하나의 지갑은 사용자가 실제로 무엇을 했는지 보여줄 수 있다. 이는 태스크, 포인트, 에어드롭, 화이트리스트 및 지갑 기반 활동을 강력한 성장 도구로 만든다.
하지만 시장도 이 모델의약점을 배웠다. 많은 프로토콜이 획득한 사용자는 결코 리텐션되지 않으며, 결코 수익을 창출하지 않고, 에어드롭을 기다리는 동안 지표만 부풀린다. 초기 논리는「진짜가 될 때까지 연기하라」에 가까웠다: 가시적인 활동량을 만들고, 견인력을展示 (전시) 하며, 자본을 유치한 후 실제 사용이 따라오기를 기대하는 것이다.
모두가 이렇게 하면 시스템이 무너지기 시작한다. 에어드롭 사냥꾼이 수요를 시뮬레이션하고, 팀은 부풀려진 성장을 보고하며, 토큰 보상은 매도되고, 다음 프로토콜은 더 낮은 질의 활동에 더 많은 돈을 지불해야 한다.
우리는 태스크 플랫폼에 대한 전체 시장의 투자가 감소하고 있음을 증명하는 깨끗한 공개 시계열 데이터를 아직 갖고 있지 않다. 하지만 2025-2026 년의 증거는 프로토콜이「태스크를 주요 고객 확보 엔진으로 삼는 것」에 점점 더 회의적인 이유를 설명한다.
DappRadar 발견에 따르면, 2017 년 이후 프로젝트를 통해 에어드롭으로 200 억 달러 이상을 배포했으며, 88% 의 에어드롭 토큰은 3 개월 이내에 가치가 하락했다. 또한 활동성은 종종 몇 주 이내에 기준선 근처로回落 (회락) 하며, 많은 사용자는 보상을 받고 현금화하여 떠난다.
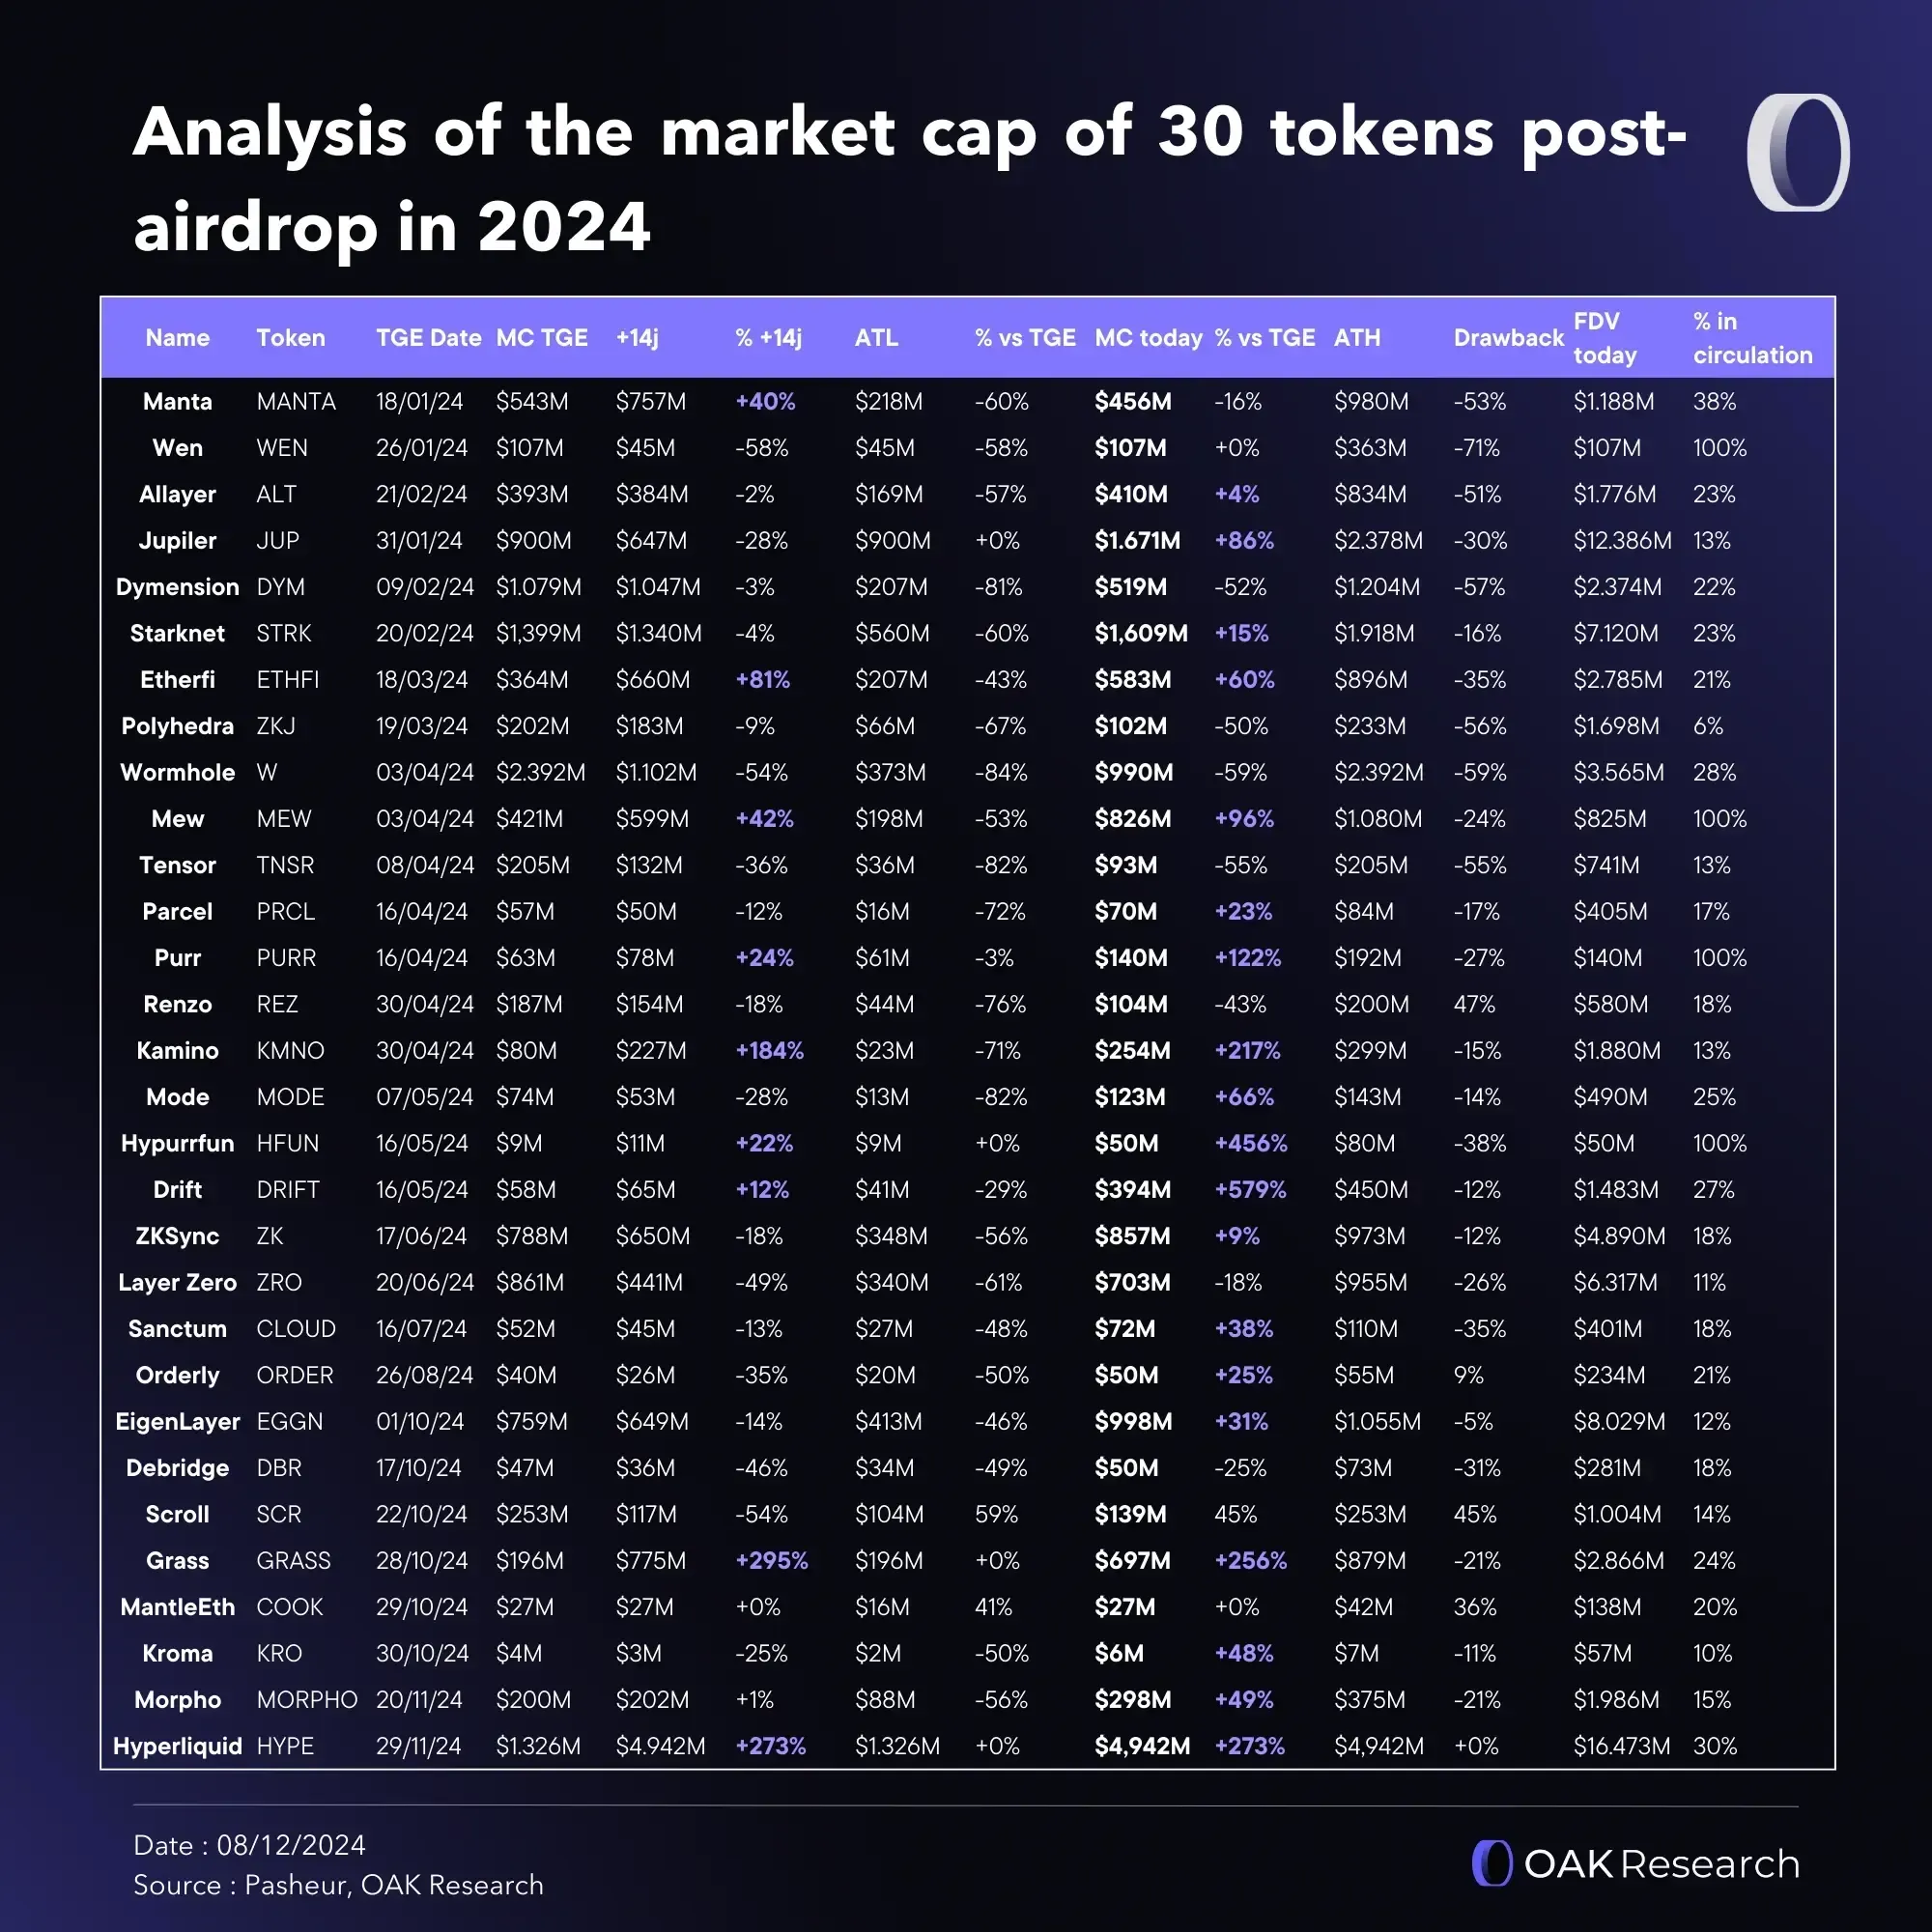
그림 주석: 2024 년 에어드롭 토큰 30 개 의 TGE 시가총액, 14 일 성과, 역사적 고저점, 현재 시가총액, 드로우다운, FDV 및 유통량 비교. 성과 극심한分化 (분화)—Hyperliquid, Drift, Grass, Kamino, Hypurrfun 등 TGE 수준远高于 (훨씬 높음), 나머지 많은 수 여전히 발행估值 (평가액) 보다顯著 (현저하게) 낮음. 출처: DappRadar
2025 년 5 대 에어드롭에 대한 Decrypt 리뷰에 따르면, 시장은 2024 년보다 차가워졌다. 2025 년 5 대 에어드롭 피크는 45 억 달러인 반면, 2024 년 에어드롭은 역사적 고점 기준으로 사용자에게 190 억 달러 이상을 배포했다. 몇몇 2025 년 주요 에어드롭 토큰은 이후 피크에서 크게回落 (회락) 했다.
2025 년 시빌 탐지에 관한 또 다른 논문 은 193,701 개 주소를 분석했으며, 이 중 23,240 개 시빌 주소가 포함되어 가짜 사용자 문제가 얼마나 큰지 보여준다.
실전 결론: 태스크는 사라지지 않지만 그 역할은 변했다. 나는 이를 주요 고객 확보 엔진이 아니라 필터링 레이어 또는 교육 레이어로 간주할 것이다.
더 강한做法 (방법) 는 사용자가 의미 있는 행동을 통해자신이 적합함을 증명하게 하는 것이다: 입금, 스왑, 보유 기간, 거버넌스, 수수료 창출, 추천, 지갑 이력, 리텐션.
동일한 논리가 DeBank 스타일의 타겟팅, 지갑 기반 도달 및 콜드 스타트私信 (개인 메시지) 에 적용된다. 대량 발송은 평판上 (상) 위험이 있으며 질은 일반적으로 낮다.
좁고, 지갑을 인지하는 도달은 사용자 온체인 행동이 이미 제품 관련성을 명확히 보여줄 때 유용할 수 있다. 하지만 이는 여전히 실험적이다. 이 전략의 2025-2026 년 공개 전환 벤치마크는 여전히 약하므로 나는 이를 일부 게릴라 마케팅 기법으로 간주한다.
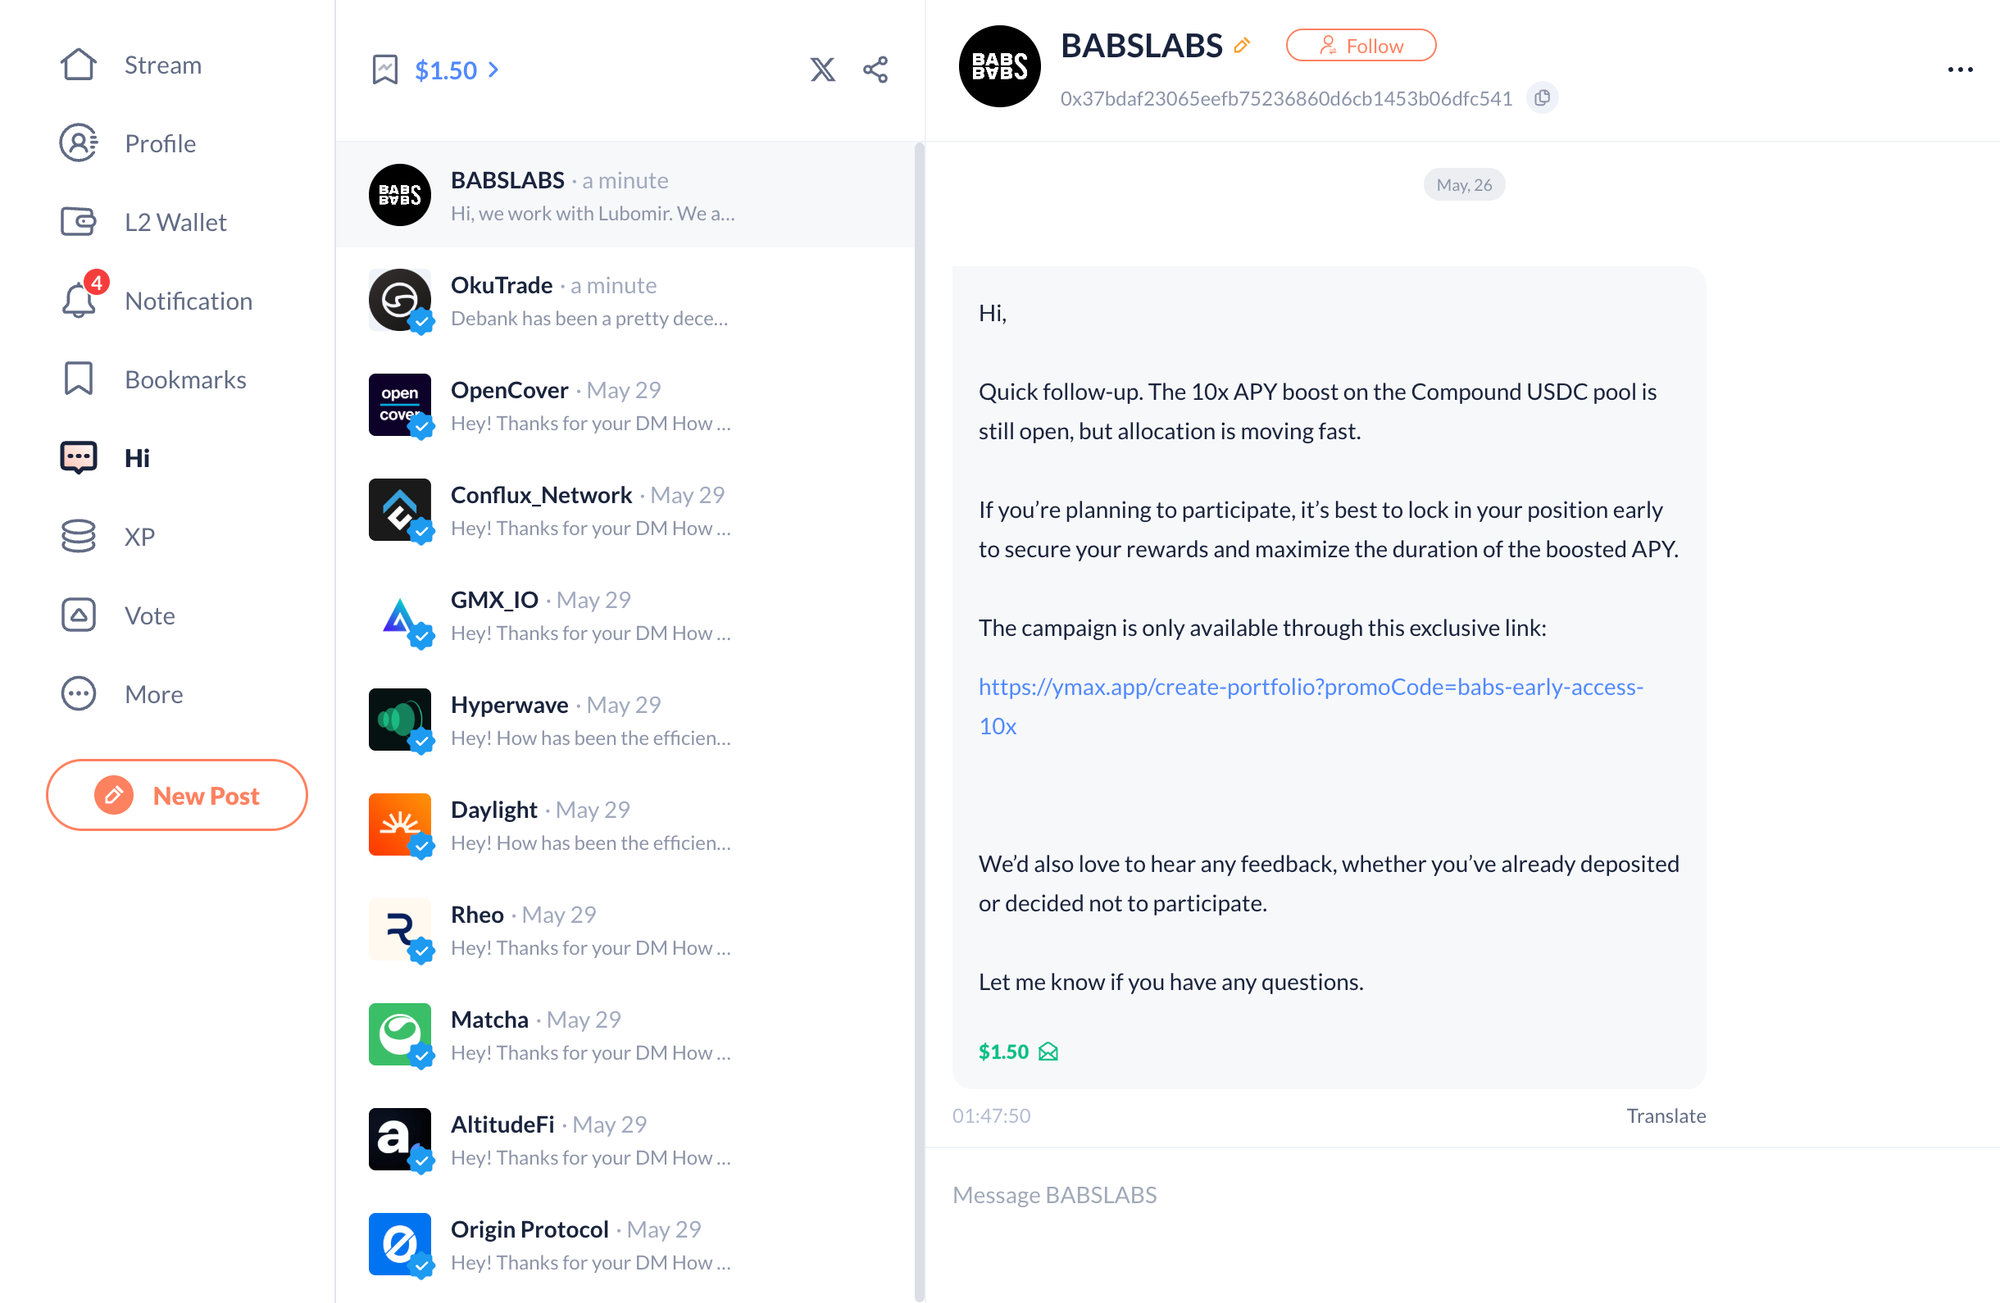
그림 주석: 해당 개인 메시지는 Compound USDC 풀의 10 배 APY 보너스를 따라가며, 한도가 빠르게 소진되고 있다고 주장하고 얼리 액세스 전용 이벤트 링크를 첨부함. 출처: DeBank
2026 년 팀이 측정해야 할 것
옛 성장 대시보드는 표면 활동을 보상했다. 2026 년의 대시보드는사용자 질을 보상해야 한다.
Fintech 에게 유용한 지표는: 확인된 사용자, KYC 완료, 첫 입금, 자금이 있는 계좌, 첫 거래, 반복 거래, 잔고 리텐션, 사용자당 수익, 사기율, 회수 기간, 추천 질이다.
Web3 에게 유용한 지표는: 활성 지갑, 실제 유동성, 반복 사용, 수수료 창출, 입금, 스왑, 스테이킹, 대출, 지갑 이력, 인센티브 감소 후 리텐션이다.
이는 모든 채널을 마지막 클릭 수익으로 판단해야 한다는 뜻은 아니다. PR, 크리에이터 마케팅, 검색, 유료 소셜, 디스플레이 광고, 지갑 기반 활동은 각자의 일을 한다.
하지만모든 채널은 퍼널 어딘가에서 질 신호와 연결되어야 한다.
「리텐션 사용자」와「유료 방문객」을 구분하지 못하는 디스트리뷰션 시스템은 예산 문제로 변하기를 기다리는 보고서 문제다.
우리가 이길 것이라고 생각하는 디스트리뷰션 스택
가장 강한 Fintech 과 Web3 팀은 스택을 구축할 것이다.
PR 은 권위를 창출한다. 설립자는 권위를 내러티브로 만든다. 크리에이터는 내러티브를 교육으로 번역한다. 유료 소셜은 메시지를 테스트하고 확대한다. 검색은 의도를 수용한다. 디스플레이 및 네이티브 광고는 리마케팅을 지원한다. 지갑 기반 활동은 사용자를 필터링한다. 라이프사이클 마케팅은 획득을 활성화 및 리텐션으로 전환한다.
이것이 우리가 Green Dots 에서 가장 중요하게 여기는 전환이다.
디스트리뷰션은 가짜 수요에 점점 더 인내심을 잃고 있다.
2026 년 이기는 팀은 시장이 강요하기 전에 스스로 활동량을 성장으로 간주하지 않는 팀일 것이다.
디스트리뷰션 전략 설계에 도움이 필요하시면 연락주시기 바랍니다.
저자 주: 본문 저자 Stacy Muur 는 Green Dots 설립자다. Green Dots 는 Web3 팀과 협력하여 GTM 전략, 크리에이터 주도 디스트리뷰션, 설립자 성장 및 론칭 아키텍처를 수행한다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @stacy_muur