당신의 주식에는 도대체 누구의 이름이 적혀 있을까? 종이 주식에서 온체인 토큰까지: 소유권의 6가지 유형 종합 해부
저자: stein(독립 RWA 및 토큰화 연구원)
번역: TechFlow
TechFlow 요약: 현대 금융 시장에서 투자자가 브로커 계좌나 암호화 지갑에서 주식을 '매수'하려면 몇 밀리초가 필요하지 않지만, 상장기업의 최하위 법적 주주 명부에는 도대체 누구의 이름이 적혀 있는지 깊이 파고든 이는 거의 없다.
독립 RWA 및 토큰화 연구원 stein은 이 날카로운 장편 글에서 종이 증서에서 블록체인 토큰까지 주식 소유권의 백년 진화사를 체계적으로 정리했다. 기사는 직접 등록 시스템(DRS), 직접 주식 구매 계획(DSPP), Cede & Co.가 독점한 브로커 Street Name 명의신희 방식, 그리고 현재 암호화 시장에서 SPV가 발행하는 래퍼(Wrappers) 토큰과 실제로 명의신회사의 지원을 받는 발행사 후원 토큰(IST)을 단계별로 분석한다.
Galaxy Digital, Superstate, Securitize, Canton Network의 선진 실제 구축 사례를 대조하며 본稿는 토큰화 미국 주식의 심해 역학을 명확히 짚는다. 코드와 토큰이 자산에 7x24시간 유동성과 조합 가능성을 부여하지만, 오직 명의신회사의 법적 의무와 법적 주주 명부를 정면으로 타격하는 기술 패러다임만이 글로벌 증권시장의 하부 결제 규칙을 재구축할 수 있다.
오늘날 대부분의 사람은 주식을 사는 방법을 알고 있으며, 많은 사람은 주식 뒤의 주주 권리를 이해하고 있다. 하지만 대다수 투자자는 아마 가장 근본적인 문제를 심각하게 고민해 본 적이 없었을 것이다: 상장기업의 공식 소유자 명부에는 도대체 누구의 이름이 적혀 있는가?
모든 공개 상장 기업은 법적 효력을 갖는 공식 주주 명부(Register)를 유지한다. 이 명부는 '명의신회사(Transfer Agent)'라고 불리는 전문 허가 기관이 기록하고 관리한다.
이 명부는 모든 핵심 권리를 결정하는 유일한 법적 근거이다: 회사가 공식적으로 누구를 주주로 인정하는지, 배당금 수표를 어디로 보내는지, 총회 투표권을 누가 가지는지, 청산 파산 시 자산을 분배받을 권리가 누구에게 주어지는지 명부가 답하는 것이 최종 기준이다.
본稿에서는 주식 보유의 여섯 가지 상이한 방식을 심층적으로 탐구한다. 이 여섯 가지 모델은 누렇게 변한 종이 주식 증서부터 암호화 지갑에 보관된 온체인 디지털 토큰에 이르기까지 긴 진화를 아우른다.
표면 형태가 천차만별이지만 본질적 속성을 결정하는 것은 여전히 동일한 척도이다: 당신의 실명이 명의신회사가 유지하는 정식 주주 명부로부터 얼마나 멀리 떨어져 있는가?
종이 증서 주식: 물리적 방어선과 높은 마찰 비용
주식 소유권은 바로 이런 형태에서 태동했다. 초기 모드에서 주식을 구매하면 법정 성함이 인쇄된 종이 실물 증서를 받는다.
보유자로써 당신의 이름은 회사의 주주 명부에 직접 등기된다. 상장기업은 배당과 재무 공시가 있을 때마다 배당금 수표와 실적 보고서를 우편으로 사적인 주소지로 직접 발송한다.
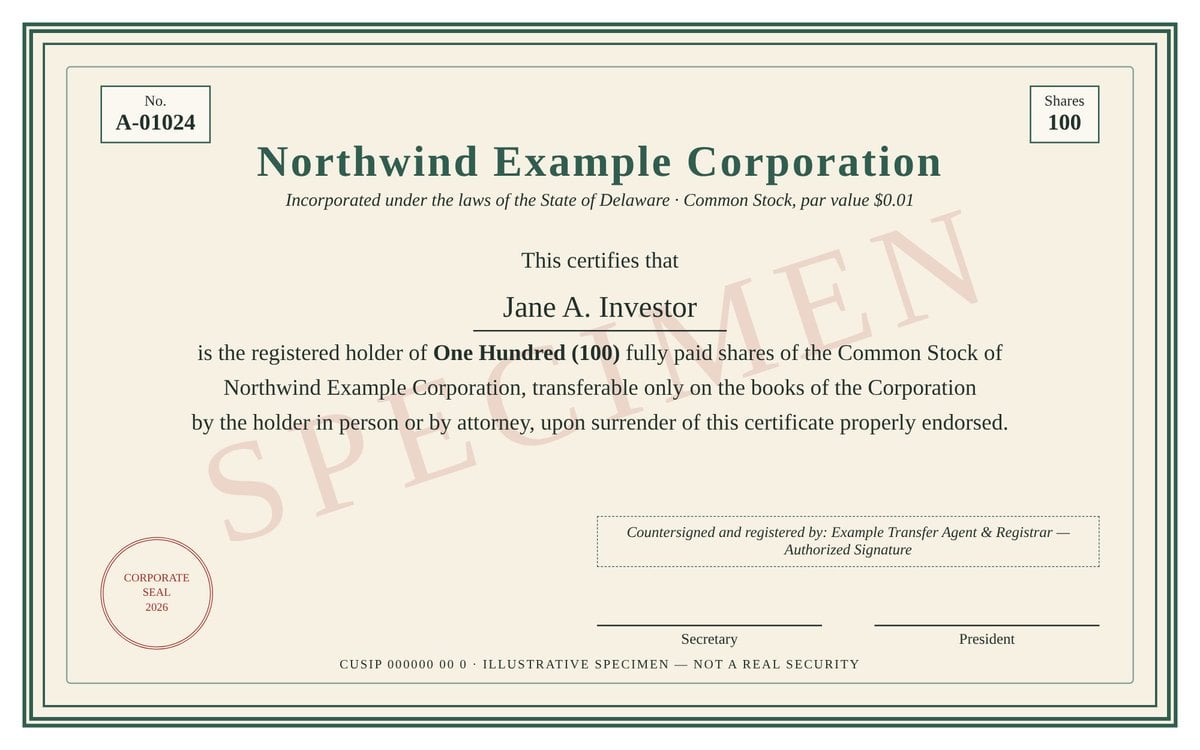
그림: 종이 주식 증서 개략도, 보유자 성명, 주식 수량 및 명의신회사 부속 인장 명시
어떤 의미로는 이 모드가 완벽해 들린다. 당신의 이름과 상장기업 사이에 금융 중개인이 존재하지 않으며, 아무도 당신 몰래 주식을 공매도에 대여할 수 없기 때문이다.
그러나 종이 매체가 가져온 현실적 결함은 분명하다. 주식을 팔려면 실물 증서를 등기우편으로 보내야 하며, 거래 절차가 매우 느리고 지루하다.
그래서 오늘날 대다수 상장기업은 이미 종이 증서 발행을 중단했다. 더 나쁜 것은 이 종이 증서를 분실할 경우, 재발급 절차가 번거롭고 비용이 극도로 비싸다는 점이다.
재발급 절차에서 법정 선서문을 서명하고 보험회사로부터 배상 보증증서(Indemnity Bond)를 구매해야 한다. 이 보증증서 비용은 일반적으로 시가 총액의 2%~3%에 달한다.
대형 명의신회사 Continental Stock Transfer는 미국 거주자에게 3%, 해외 투자자에게 최대 5%의 보증 비용을 부과한다. 즉, 가치 $5만의 종이 증서를 분실했을 경우, 단 한 장의 종이를 재발급하기 위해 $1500에서 $2500의 현금을 지출해야 할 수도 있다.
이러한 물리적 마찰에 직면하여 금융업은 혁신의 한 걸음을 내딛으며 핵심 구상을 제시했다: "주주 명부에 당신의 이름을 그대로 남기되, 그 fragile한 종이를 완전히 버리면 어떨까?"
직접 등록 시스템(DRS): 종이 매체를 떠난 전자 직등 명부
종이 실물 주식의 고충에 대한 기술적 해답은 바로 직접 등록 시스템(Direct Registration System, 이하 DRS)이다.
DRS 체계 하에서는 당신의 법정 성함이 여전히 회사 공식 명부에 완전히 등기되나, 기록 형태는 명의신회사가 유지하는 순수 전자 장부로 바뀌어 증서 분실로 인한 치명적 손실 위험이 아예 사라졌다.
DRS 주식을 보유한 투자자는 상장기업 명의신회사로부터 직접 보유 잔고 명세서, 배당금 및 주주 투표 파일을 수령할 수 있으며,此种 보유 상태 유지 수수료는 개인에게 일반적으로 무료이다.
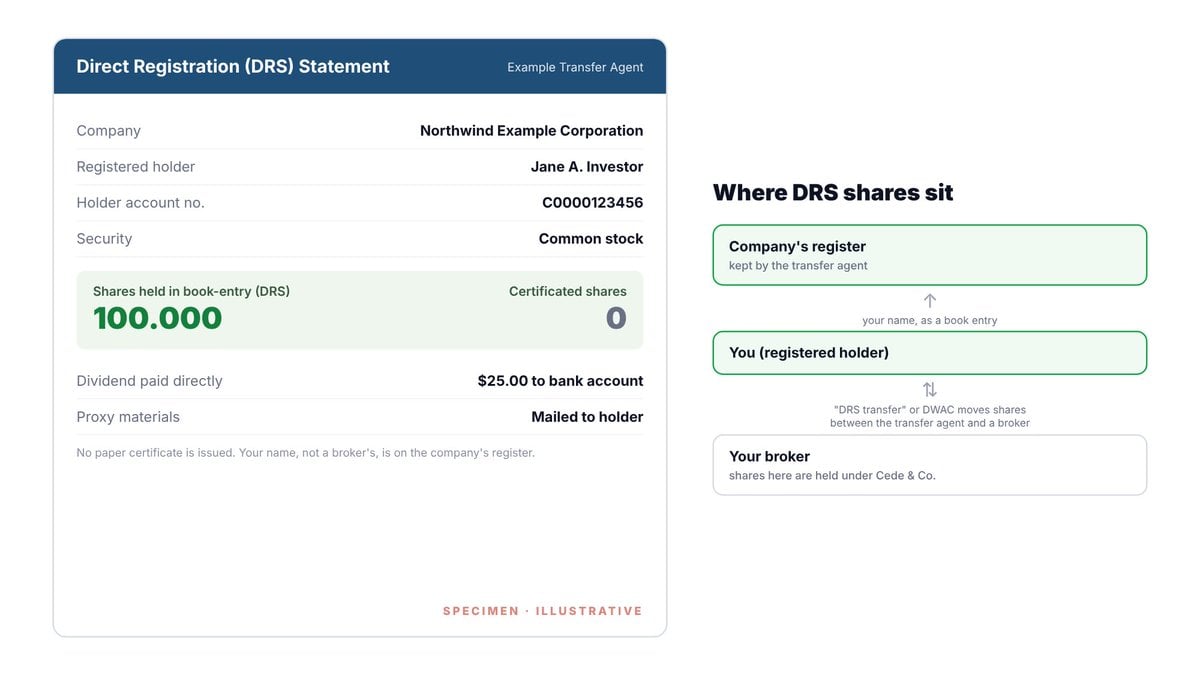
그림: 명의신회사 Computershare 발급 직접 등록 시스템(DRS) 전자 보유 잔고 명세서
해당 분야에서 활약하는 명의신회사는 모두 월 스트리트에서 낯설지 않은 거인들이다. 예를 들어 Computershare는 S&P 500 지수 상장기업의 58%를 위한 공식 주주 명부를 유지하며 약 3500만 개의 독립 주주 계정을 관리한다. 또 다른 유명 기관 Equiniti는 약 2000만 명의 주주 데이터를 책임진다.
GameStop의 소액 투자자 군단이 DRS를 알렸다. 전 세계를 충격에 빠뜨린 소매투자자 공매도 반격전에서 소매투자자들은 중개인의 자기주식 담보대출을 막기 위해 자발적으로 주식을 브로커 계좌에서 DRS 시스템으로 옮겨 개인 명의로 직접 등기하는 운동을 전개했다.
2023년 3월 기준으로 GameStop의 약 7600만 주(전체 발행주식의 약 4분의 1)는 완전히 DRS 직접 등록 방식으로 소매투자자들이 보유하고 있었다.
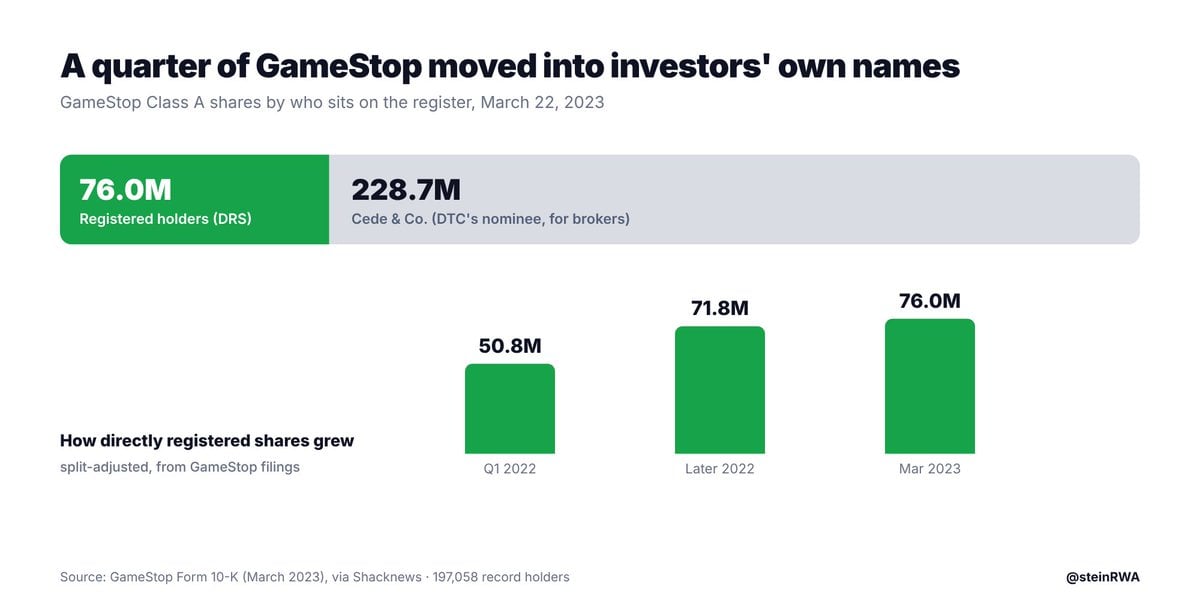
그림: GameStop 연차보고서 공개 소매투자자의 DRS 직접 등기 보유 7600만 주 (출처: SEC Form 10-K)
하지만 명의신회사는 결코 증권 중개인이 아니다. DRS 계좌에서는 한도 주문을 걸어 신속하게 거래하거나 주식을 담보로 자금을 조달할 수 없다.
DRS로 보유한 주식을 팔고 싶다면 보통 명의신회사가 조직한 주기적 일괄 매매에 참여해야 하거나, 전통 브로커 계좌로 먼저 이관해야 거래 가능하다.
Securitize 혼합 구조: DRS 논리의 부분 온체인 매핑
토큰화 탐색에서 Securitize가 출시한 발행사 후원 토큰(예: $SECZ)은 메커니즘상 온체인 버전 DRS와 매우 유사하나, 이 모델은 명확히 토큰화된 특정 주식 부분에만 적용된다.
토큰화된 보유 부분에 대해 시스템은 심사 통과한 모든 온체인 지갑을 화이트리스트에 올리며 투자자의 실정 신분(KYC)과 깊게 바인딩한다. 전체 체인에서 중간 브로커 개입을 완전히 제거했다. 저명한 산업 연구 기관 Ledger Insights는 이를 정확히 "직접 등록 시스템의 온체인 추가 확장(an add on to the direct registration system)"으로 정의했다.
그러나 이것이 Securitize가 모든 SECZ 토큰 보유자의 실정 신분을 아는 것을 의미하지는 않는다. 대다수 SECZ 일반주는 여전히 전통 중개를 통해 NYSE에서 공개 거래되며 Cede & Co. 명의로 귀속되기 때문이다.
Securitize의 해당 전통 유통주 파악 방식은 기타 모든 일반 상장기업과 동일하게 브로커가 제공하는 집계 명단을 통해야만 알 수 있다. Securitize가 투명하게 인지할 수 있는 것은 단지 전용 플랫폼에서 토큰화된 SECZ를 보유한 투자자들뿐이다.
같은 논리는 Exodus(EXOD)에도 적용된다. Exodus는 2021년 공모전에서 명의신회사로 Securitize를 선임했으며, 오직 토큰화된 지분을 보유한 투자자만이 Securitize의 1차 명부 기록에 직접 남는다.
또한 세계 최대 명의신회사 Computershare와의 전략적 협력을 바탕으로 다른 상장기업들도 기존 Computershare DRS 명부를 유지한 채 유연하게 해당 토큰화 확장 옵션을 탑재할 수 있게 되었다.
Fairmint의 온체인 실행: 주주 메인 명부의 블록체인 직접 배포
극단적 형태를 상상해보라: 만약 DRS 체계가 의존하는 주주 명부 자체가 직접 블록체인에 배포되고 실행되면 어떻게 될까?
이것이 Fairmint가 2026년 10월 28일 공식 전달한 기술 솔루션이다. 계열사 Fairmint TA LLC는 미국 SEC에 공식 등록한 명의신회사다(SEC 등록 번호: 084-06901).
기업이 당사를 명의신회사로 지정하면 Fairmint는 해당 기업의 주주 마스터 파일(Master Shareholder File)을 온전히 블록체인으로 마이그레이션하며 법적 효력을 가진 공식 유일한 기록으로 만든다.
주식 신규 발행, 양도 유통, 매입 소각은 오픈ทุน구조표 프로토콜(Open Cap Table Protocol)에 따라 Canton Network 네이티브 온체인에 직접 기록된다. Fairmint는 구 종이 또는 중앙화 시스템 명부의 취소 및 대조를 담당하며 두 세대 명의신회사 간 법률·기술 인수인계를 완수한다.
이 솔루션의 첫 번째 공개 도입 기업은 나스닥 상장사 Canton Strategic Holdings(코드: CNTN)이다. 토큰화된 주식은 2026년 11월 2일 토큰화 거래소에서 공식 거래 시작 예정이며, 온체인 보유자는 나스닥에서 주식 매수 시와 완전히 동등한 법적 주주 권익을 행사한다.
전통 명부와 비교할 때 순수 온체인 주명부가 가져올 혁명적 우위는 무엇일까? 핵심은 다음 여섯 차원에서 구현된다:
즉시 상태 업데이트: 전통 주명부는 주기적 일괄 장부 처리를 사용한다. Galaxy Digital의 토큰화 주식 실험에서 온체인 명의신회사 Superstate는 Solana 퍼블릭 체인에 지분 소유권을 기록하며, 토큰 전송 발생 시마다 Galaxy의 법적 등록 주주 명단이 밀리초 수준으로 실시간 업데이트된다.
24시간 가동: 주식은 자격 인증된 합법 화이트리스트 지갑 간 7x24시간 즉시 이전이 가능하며, 전통 금융의 평일 영업 시간 제한을 완전히 깨뜨린다.
생산성 자산: 투자는 자신의 등기 주식을 직접 담보 대출에 활용할 수 있다. 예를 들어 Forward Industries의 토큰화 주식은 Solana 상의 Kamino 대출 프로토콜에 직접 스테이킹하여 안정화 유동성을 교환할 수 있으며, 이는 전통 DRS 보유자가 절대로 수행할 수 없는 행동이다.
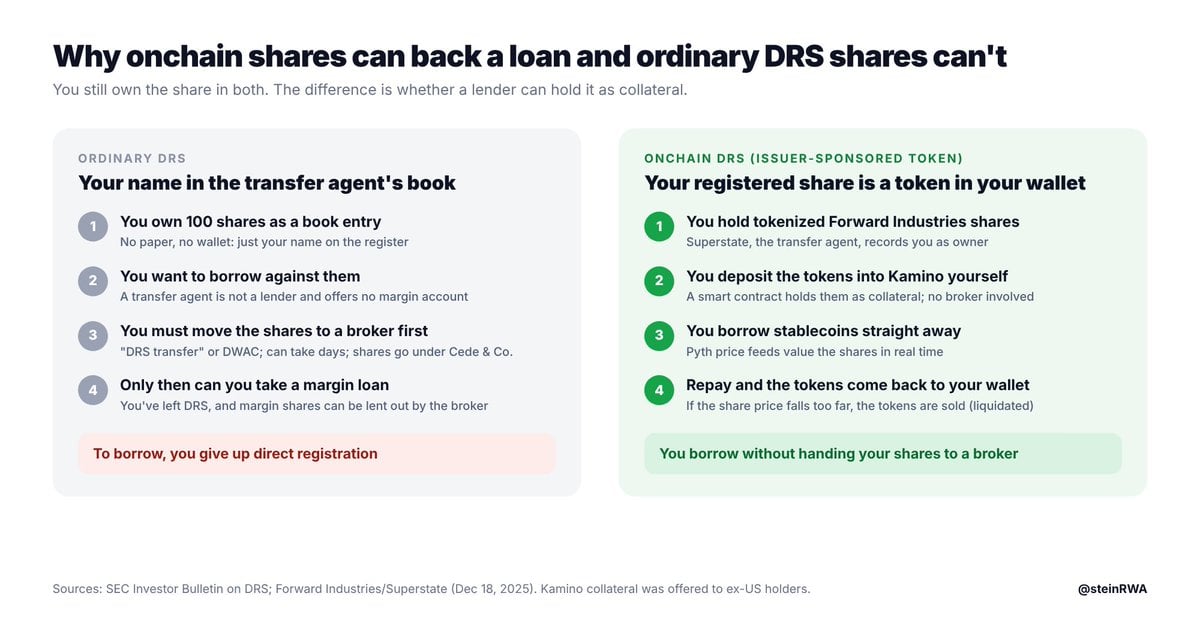
그림: Forward Industries 온체인 주식 토큰이 Solana Kamino 대출 프로토콜에서 담보로 안정화 코인을 빌려내는 모습
자동화 기업 행동: 배당금 분배와 투표는 스마트 계약으로 완전히 자동화될 수 있다. Galaxy는 과거 전통 금융 인프라 거인 Broadridge와 제휴하여 온체인 주주 투표를 성공적으로 조직했다.
규정 준수 규칙 native 내장: 무자격 검증된 불법 지갑으로 송금하려는 시도는 스마트 계약 코드 레벨에서 native로 차단되어 바로 실패한다.
발행사 자금 회수 가속화: Superstate는 이 모델을 통한 자금 조달 상장 기업이 청약 완료 순간 안정화 자금 να 즉시 수령할 수 있으며, 수 일간의 결제 대기 기간을 완전히 면제받는다고 지적했다.
강조해야 할 점은 온체인 DRS의 경우 투자가 자신의 지갑 프라이빗 키를 극도로 신중하게 관리해야 한다는 것이다. 또한 명의신회사는 오프체인에서도 온체인 지갑 주소와 투자자의 법정 실명을 엄밀히 대응하는 트랜스퓨어 대조표를 여전히 유지한다.
직접 주식 구매 계획(DSPP): 브로커는 건너뛰었으나 중간인은 제거되지 않음
이는 시장의 또 다른 고전적 질문을 던진다: 상장기업은 개인 투자자에게 주식을 직접 판매하여 중개인의 착취를 완전히 우회할 수 있는가?
답은 완전히 가능하며, 다수 다국적 블루칩 기업들은 여전히 시행 중이다. 직접 주식 구매 계획(Direct Stock Purchase Plan, 이하 DSPP)은 투자자가 명의신회사가 운영하는 공식 투자 계획에 직접 참여해 상장기업으로부터 주식을 직접 구매하도록 허용한다.
IBM, Union Pacific, Texas Instruments 등 거대 기업들은 Computershare를 통해 해당 계획을 대중에게 제공한다. 투자는 수백 달러의 초저 문턱으로 시작할 수 있으며(Untion Pacific $250, IBM $500), 이후 매번 $50씩 정기 투자가 가능하고 배당금도 추가로 주식이나 최소 단위 주식으로 자동 재투자된다.
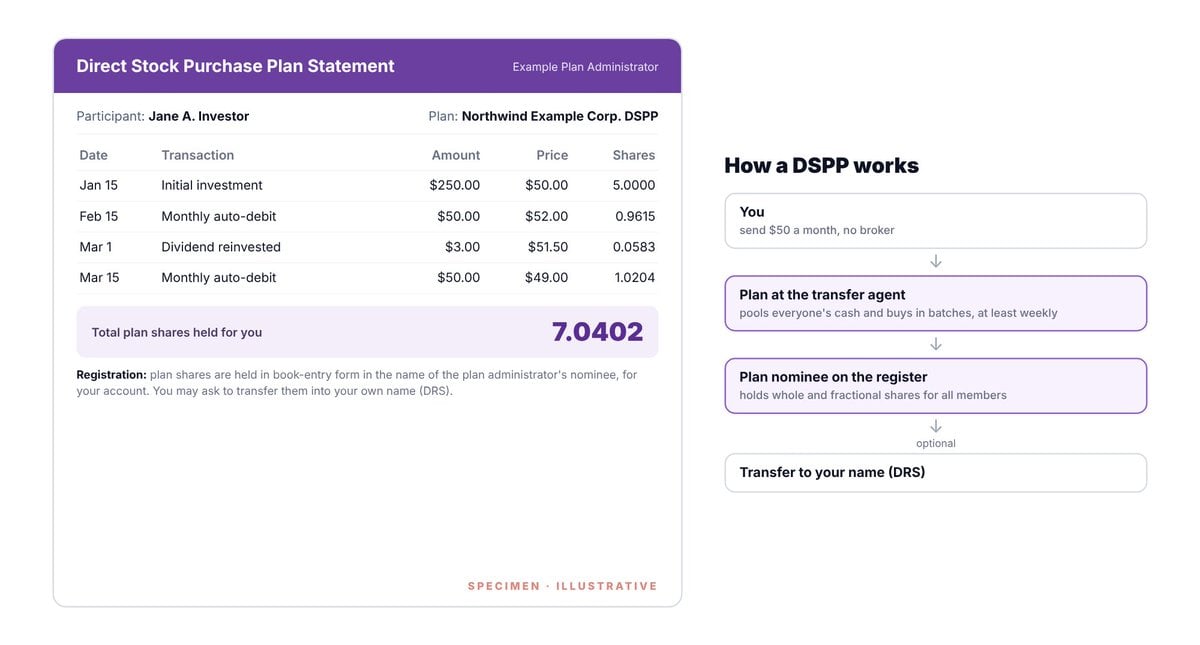
그림: DSPP는 명의신회사 대리명칭 holder(Nominee) 중심 등기의 간접 구조
그러나 대다수 투자는 아이러니한 제도적 역전을 무시했다: DSPP 계획에서 해당 주식은 보통 귀하의 개인 명의로 전혀 등기되지 않는다.
Union Pacific의 계획 규정 예시로, Computershare는 "지정된 Nominee 명의로 모든 계획 참가자가 구매하거나 납입한 전체 주식을 통합 보유한다"고 명확히 규정한다.
Nominee란 본질적으로 모든 참가자를 대신해 주명부에 주식을 대신 보유하는 법적 대리인이다. 계획 내부 장부가 귀하가 보유한 지분을 알더라도, 회사의 실제 법적 주주 명부에 표시되는 것은 이 대리인뿐이다.
물론 계획 내 주식을 공식적으로 분리하여 개인의 명의로 이관해 진정한 DRS 주화로 전환할 신청을 낼 수 있다. 그러나 그전까지 당신은 브로커는 건너뛰었어도 여전히 중간인 명의신희 구조를 벗어나지 못했다.
또한 전통 DSPP는 독특한 비용 마찰을 동반한다. Union Pacific에서는 매수 비용이 회사 부담이지만, 주식 매도 시마다 $15 고정 비용 plus $0.12/주가 수수료가 발생하며, 자금이 매주 일괄 편입되므로 정확한 체결 시점과 가격을 스스로 결정할 수 없다. IBM은 현금 입금 건당 $5, 자동 이체 건당 $1의 수수료율을 둔다.
온체인 DSPP 구축자: native 발행 및 투자자 직결
블록체인 기술로 구축된 새世代 온체인 DSPP는 '상장기업으로부터 직접 매수'라는 최대 관점을 완벽하게 보존하면서도 전통 체계의 모든 난병을彻底掃除한다:
Superstate는 2025년 12월 10일 직접 발행 계획(Direct Issuance Programs)을 발표했다. 이 메커니즘은 상장 기업이 검증된 합법 투자자에게 신규 발행된 토큰화 주식을 직접 판매하도록 허용하며, 투자는 안정화로 직접 결제하고 주식은 체결 순간 토큰 형태로 해당 지갑에 직접 인도된다. 전 과정이 entirely 컨설팅 요구하지 않으며 기업은常规 S-3 등록 파일 제출만으로 완수하며,以太坊와 Solana 네트워크를 전면 지원한다.
Securitize는 2021년부터 조기 시험을 진행했다. 당시 암호화 지갑 개발사 Exodus가 Regulation A 규정에 따라 개인 투자자로부터 약 $75M을 직접 조달했고, Securitize가 블록체인 기반 공식 명의신회사를 맡았다.
또한 세계 명의신회사 Equiniti는 암호화 기관 Bullish를 대상으로 Shareholder Central 포털을 출시하여 등록 보유자가 전통 장부 식 주식과 온체인 토큰화 주식 사이를 자유롭게 전환하도록 허용했다.
전통 DSPP와의 가장 본질적 차이는 이들 온체인 신메커니즘이 주식을 투자자의 개인 실명 아래 직접 등기하며 집중 명의신희를徹底 폐기한다는 것이다.
Street Name 등기: Cede & Co.와 DTC가 지배하는 현대 브로커 신탁 체계
Robinhood, Fidelity, Charles Schwab 또는 거의 모든 일반 브로커를 통해 주식을 매수했다면, 귀하의 이름 역시 절대 회사 주주 명부에 나타나지 않는다.
명부에 도드라지게 적힌 것은 Cede & Co.라는 이름이다. 이는 신탁신용회사(Depository Trust Company, 이하 DTC) 소속의 파트너 Nominee로, 엄청나게 거대한 신탁결제 괴물은 미 전역의 거의 모든 중개인이 전 시장 주식을 집중 보유함을 상징한다. 2023년 GameStop의 자본 구조에서 Cede & Co. 한 곳이 회사 총 발행 주식의 75%를 대리 보유했다.
귀하의 브로커는 내부적으로 프라이빗 장부를 유지하며 이 방대한 집중 보유 주식 중 어느 부분이 귀하 것임을 기록한다. 법률적 성격상 귀하가 보유하는 것은 '증권 권리( Security Entitlement)'라고 불리는 법적 청구권에 불과하며, 이는 브로커에 대한 간접 채권 청구권이지 상장기업에 대한 직접 지분 소유권이 아니다. 금융계에서는 이 모드를 'Street Name(간주 소유)'이라 부른다.
Street Name 명의신희가 수십 년간 글로벌 금융을 지배한 이유는 비교할 수 없는 거래 편의성을 제공했기 때문이다. 밀리초 내에 매도매수를 끝내고 한도 주문을 유연히 설정하며 마진 레버리지 자금 차입이 가능하며, 브로커가 불운하게 파산할 경우 미국 증권 투자 보호 회사(SIPC)가 $50만 한도의 법적 보험을 제공한다.
그러나 이러한 극致的便利은 암묵적으로 가격이 매겨져 있다. 마진 계좌를 사용 중이라면 브로커는 동의 없이 귀하의 주식을 공매도꾼에게 직접 대여해 이자를 벌어들이는 권한을 가진다.
주식이 공매도용으로 대여될 경우 주주총회 투표권을 일시 상실할 수 있으며, 상장기업이 지급하는 배당금조차 브로커가 '대체 현금(Cash-in-Lieu)'으로 전환해 지급함으로써 세금 측면에서 훨씬 가혹한 세율 징벌을 받을 가능성이 있다.
Fidelity 등의 기관이 제공하는 풀커버리지借り入れ 프로그램이라도 일일 이자 수익 분배를 받기는 하나, 대여 기간 동안 투표권은 상실하고 대체 현금만을 받으며, 대여된 주식은 SIPC 파산 보상 보험의 보호를 받지 못한다. 유일한 안전망은 차입 측이 신탁 은행에 납입한 담보금 품질에 달려있다.
수십 년 간 글로벌 자본 시장은 거의 이 중앙화 명의신희 체계만 선택했다. 블록체인이 증권 분야에 도입되면서야 주식 자체를 디지털 토큰으로 만들어 직접 자신의 암호화 지갑에 저장하는 완전히 새로운 가능성을 개척했다.
그러 이는 중요한 질문을 제기한다: 주식을 온체인 토큰으로 변환하는 것이 법적 주주 명부와의 거리를 가까워지게 하는 것인가, 아니면 멀어지게 하는 것인가?
래퍼(Wrappers) 토큰: 실제 주명부로부터 가장 멀리 떨어진 채무 증서
현재 암호화 시장에서 유통되는 대다수 '토큰화 주식'에 있어 잔혹한 사실은: 토큰이 오히려 투자자를 공식 주주 명부로부터 가장 먼 곳으로 밀어냈다는 것이다.
현재 시장이 가장 선호하는 토큰화 미국 주식 제품은 대부분 이른바 '래퍼(Wrappers)' 토큰이다. 제삼자 중개 기관이 오프체인에서 실제 미국 주식을 매수해 수탁 신탁 기관에 보관한 후, 블록체인 상에서 해당 주식 가격 변동 모방 토큰을 자체적으로 주조 및 발행한다.
이 토큰은 거래 경험에서 실제 주식과 거의 다를 바 없지만, 법률적 본질적으로는 단순한 발행 기관이 투자자에게 일방적으로 발급한 상환 약속(Promise)에 불과하다.
Kraken과 Solana 생태계에서 광범위하게 거래되는 xStocks를 예로 들면, 모든 xStocks 토큰은 영국 젠지 섬에 등록된 Backed Assets (JE) Limited가 발행한다. 법률적 성격은 '추적 증명서( Tracker Certificate)'라고 불리는 무기명 채무 도구이다.
1:1 기반 실제 주식 예비金を 담보로 한다고 주장하고 발행사 파산 시 주식 처분 및 보유자 배상을 위해 독립 대리인을 임명했으나, 절대 법적 투표권을 부여하지 않는다. 더 중요한 것은 추적 대상 상장기업이 귀하의 존재 자체를 전혀 모른다는 점이다.
Robinhood이 최근 출시한 미국 주식 토큰 역시 유사한 경로를 따르며, 본질도 제민지 섬에서 발행된 토큰화 채권 증권이다. Ondo의 토큰화 주식 상품은 기초 배당을 토큰 순가치에 자동 재투자하지만, 역시 실제 법적 주주 소유권을 부여하지는 못한다.
래퍼 토큰이 주명부로부터 얼마나 멀리 떨어져 있는지 확인하려면 중간에 가로막힌 복잡한 층위를 세어보기만 하면 된다: 최고위 공식 명부에는 Cede & Co.가 도드라지며, 그 아래는 신탁상호 또는 전통 중개인, 더 내려가면 오프쇼어 래퍼 토큰 발행 주체, 가장 밑바닥에는 토큰을 쥐고 있으나 단지 해당 발행사에 대한 채권 청구권만 가진 온체인 투자자가 자리잡고 있다.
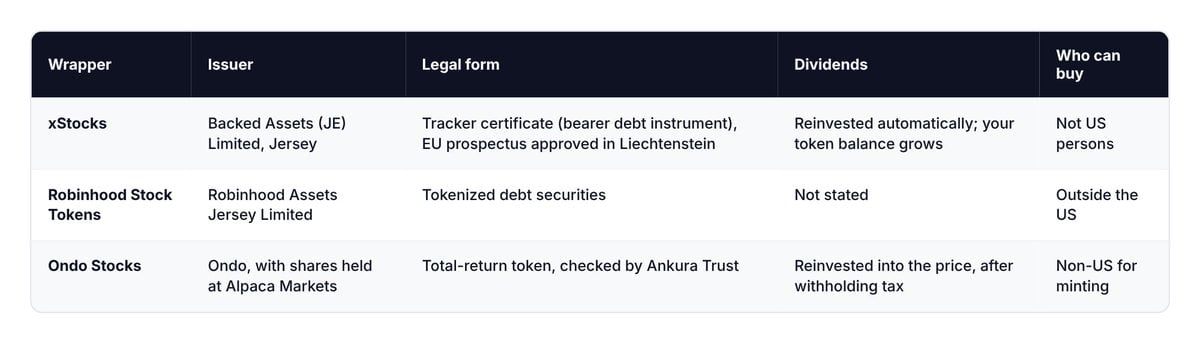
그림: 래퍼(Wrappers) 토큰의 해외 특수목적체(SPV) 및 추적 증명서 기반 다층 채권 구조
채무 증서(Debt Note)나 추적 증명서든 법률상 절대 지분이 아니다. 채무 증서는 발행자가 목표 자산 가치 대비 지불合同约定的 문서이고, 추적 증명서는 단일 자산 가격 변동에 1:1로 연동된 특수 채무다. 어느 아키텍쳐든 발행자가 귀하에게 채무를 지는 것이라는 점은 같고 자산의 최종 안전성은 뒤쪽의 결제 담보 및 파산 격리 법률 구조에 완전히 의존한다.
미국 SEC 감독 요원들은 이 제품들을 '합성 토큰화 증권(Synthetic Tokenized Securities)'으로 규정한다. 주로 증권 증서 연결형 또는 증권 기반 스왑 계약(SBS) 형태로 존재하며, 후자는 법적으로 '절대 보유자에게 어떠한 지분, 투표권, 정보제공권 또는 기타 정당한 권익도 이전하지 않는다'고 명시되며, 전형적으로 엄격한 규제 접근 제한을 받는다.
그렇다면 래퍼 토큰이 법률적 권익에서 이처럼 큰 틈을 보이는데 왜 여전히 암호화 시장에서 만통하는가?
이유는 매우 현실적이다: 래퍼 토큰 발행사는 어떠한 주식을 상장시킬 때 미리 상장기업 방문 동의 획득이 필요 없고, 미허가 특성을 활용해 7x24시간 글로벌 유동을 실현하며, 주요 DeFi 프로토콜의 레고 블록처럼 담보로 무난히 결합될 수 있다. 이들은 현재 전 세계 $4.64B 규모 토큰화 미국 주식 시장을 주도한다.
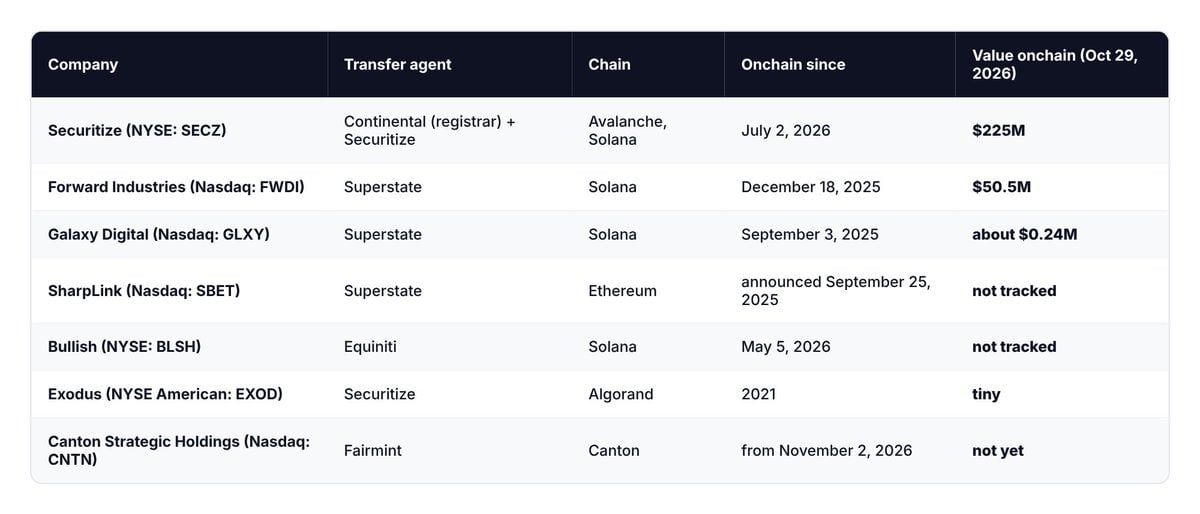
그림: 토큰화 미국 주식 시장 규모 추이 및 프로토콜 분포 (출처: Token Terminal)
이는 자연스럽게 우리들을 토큰화 증권 전반의 궁극적 기술 돌파로 이끈다: 만약 상장기업이 스스로 나서서 진짜 공식 주식을 온체인으로 배치한다면 어떻게 될까?
발행사 후원 토큰(IST): 등록 주주 권익과 즉시 결제 능력을 겸비한 종국 솔루션
그것이 발행사 후원 토큰(Issuer-Sponsored Token, 이하 IST)이다.
해당 모드에서는 상장기업이 공식 명의신회사를 직접 위임 및 지시하여 일부 법적 주주 명부를 블록체인 상에 직접 구축 및 유지한다. 온체인 합법 지갑 간 토큰 이동 발생 시마다 명의신회사 명부의 법적 지분 기록도 동시에 동기화 변경된다.
미국 SEC 감독관이 지적한 강령처럼 "기술 형식은 절대 연방 증권법의 법적 적용을 바꾸지 않는다": 등기가 완전하다면 어떠한 기술 매체로 표현되든 실제 주식은 여전히 합법 주식이다.
IST는 현재 토큰화 영역 전반에서 유일하게 하부 법률 아키텍쳐 설계상 보유자가 '법적 등록 주주'가 되도록 목표하는 토큰 형태다. 세계 최대 명의신회사 Computershare는 IST 보유자를 명확히 정의했다: "다른 모든 정식 등록 주주와 완전히 동등한 권익을 보유하는 법적 등기 주주". 다시 말해 IST는 본질적으로 슈퍼파워가 부여된 현대식 DRS이다.
블록체인이 부여한 슈퍼파워는 공중에 서린 집이 아니다: 주화는 합법 지갑 간 24시간 유동 가능, Galaxy Digital의 등기 주주 명단은 토큰 전환 순간 동기화 완료가 가능, Forward Industries의 온체인 주식은 Kamino 위에서 담보 대출 취득 가능, 심지어 Galaxy는 2026년도 연례 주주총회 표결을 공식적으로 퍼블릭 체인에 직접 기록했다.
현재 여러 선구 기업들이 실질적 행보를 시작했다: Galaxy Digital, SharpLink, Forward Industries는 Superstate를 선택했고, Bullish는 Equiniti와 제휴했으며, Exodus와 Securitize 자체는 Securitize 플랫폼을 채택했다. Canton Strategic Holdings는 Fairmint를 통해 완전히 새로운 시험대를 열었다.
Superstate의 탐색: 저명한 DeFi 대출 프로토콜 Compound 창립자인 Robert Leshner가 설립한 Superstate는 미국 SEC에 공식 등록한 명의신회사다. 그가 내놓은 Opening Bell 플랫폼은 SEC 등록 주식을 블록체인으로 직접 옮기는 데 전념하며 합성이나 래퍼 버전을徹底 배격한다. 전통 주주는 합법 계정 개설만으로 미국 주식 중개 계좌의 유통 주화를 매끄럽게 변환하여 인증 지갑으로 추출할 수 있다.
지금까지 가장 주목할 만한 벤치마크 사례는 나스닥 상장사 Forward Industries다. 온체인 유통 주식량은 단 몇 개월 만에 약 6배 급성장했으며, 2025년 12월 말 $980만에서 2026년 9월 말 $5680만으로 급등했다. 비미국 거주 투자자는 처음부터 끝까지 이를 Kamino 대출 프로토콜 담보로 사용할 수 있으며, 디센트럴 Oracle Pyth가 실시간 피딩을 제공한다.
Securitize의 해자: Securitize는 이 트랙에서 가장 빨리 구축하고 뿌리가 깊은 선두주자다. 2021년 이미 Exodus의 $75M 직접 공모전의 블록체인 명의신회사를 맡았다. 2026년 4월, 세계 최대 명의신회사 Computershare가 공식적으로 Securitize를 기술 전략 파트너로 선정하여 고객 IST 발행을 지원하며,同年 6월 Continental Stock Transfer도 우선 토큰화 협력사로 지정했다.
보다 상징적인 의미로, 2026년 7월 2일 Securitize는 NYSE에正式上市했으며 상장 첫날부터 자체 일반 주 equity를同步 온체인 발행했다. 현재 하단에는 약 $5B 규모 토큰화 펀드 자산을 뒷받침하며 BlackRock, Apollo, KKR 등 글로벌 톱 자산운용 거인들을 흡인했고, 2026년 2분기 거래량은 147% 폭증해 $5B에 달했다.
전이 다리: 전환 가능 권리 토큰(CET)의 점진적 경로
그러나 native IST 모드에는 치명적 현실 병목이 존재한다: 각 상장기업의 이사회의 승인을 차례로 얻어야 하며 비즈니스 개발과 법률 진입 절차가 극도로 길다.
이 죽음을 깨기 위해 Securitize는 2026년 10월 아주 현명한 기술 타협 다리를 선보였다: Securitize Stocks. 이 플랫폼은 이른바 '전환 가능 권리 토큰(Convertible Entitlement Tokens, 이하 CET)'를 출시하며 애플, 엔비디아, 테슬라 등 미국 핵심 종목 12개에 선도적으로 커버했다.
이른바 CET은 본질적으로 블록체인으로 옮겨진 'Street Name'이다. 투자자는 Securitize 산하 합법 중개인을 통해 증권 권리를 보유하며, 온체인 토큰 하나하나가 실제 보유 일반주의 1:1 엄격한 전액 담보로背书되며, Securitize는 법률적으로 해당 주식을 무단 대여하지 않겠노라는 강경 계약을 맺었다.
전환 전까지 투자자는 상장기업 주주 명부에 직접 등기되지 않았지만, 이 메커니즘은 Microsoft, Google, Meta, Amazon, Netflix, Circle, MicroStrategy, Palantir 등 거대 기업들을 망라한 세부사항을 완벽히 보존한다: Solana 네트워크에서 작동하며 USDC로 즉시 결제되고, Top 시장 운영사 Jump Trading이 유동성을 제공하며, 투자자는 상장기업이 지급하는 배당금과 투표권을 완전히 행사하며, 향후 Aave 등 대출 시장에 Seamless 연결해 담보 자원으로 사용할 계획이다.
더욱 묘한 제도 디자인은 이름 속 'Convertible(전환 가능)' 특성에서 나온다: 만약 하단 상장기업이 미래에 native IST 시스템을 공식 승인하면 CET 토큰 보유자는 자산을 매도하지 않고도 직접 매끄럽게 실제 법적 등기 주식으로 전환 가능하다. 이렇게 발행 측은 지금 즉시 인기 미국 주식 자산을 상장할 수 있고, 미래에는 투자자를 개별적으로 합법 직등 주주로 승격시킬 수 있다.
SECZ 케이스 집중 분석: 다른 채널을 통해 매수 시, 이름은 도대체 누구 명부에 적히는가?
이 모든 복잡다단한 보유 경로와 법률 성격정은 Securitize 자체의 상장 주식 SECZ에서 가장 직관적인 실전 대규모 시험대에 올랐다.
2026년 7월 2일, Securitize는 NYSE에 상장했으며 같은 날 주식을 온체인 배치했다. 그렇다면 합법 KYC를 통과하고 시장에서 SECZ 주식을 매매했을 때, 명부에는 도대체 누구의 이름이 적혀 있을까?
답은 전적으로 구체적인 매수 채널에 좌우된다:
일반적인 전통 중개인을 통해 NYSE에서 키보드를 두드려 매수했다면, 공식 명부에 등기된 이름은 여전히 Cede & Co.이며, 법률적 차원에서 당신은 단지 일반적 이익 소유자에 불과하다.
반면 Securitize 공식 플랫폼에서 토큰화된 SECZ 지분을 직접 매수했다면, 모든 법적 증거는 명확히 직접 소유권을 가리킨다. Securitize는 SEC에 제출한 S-1 상장 등록文件中 명시적으로 자신은 허가 명의신회사의 공식 신분으로 상응하는 지분 소유권 기록을 유지한다고 밝혔으며, 토큰화 주식은 전통 유통주와 동일한 하단 마스터 명부에서 Seamless 장부 대조 및 병합 기록을 실현한다.
명의신회사의 핵심 직무: 다양한 보유 모드 하의 장부 한계
인류 주식 보유 방식의 백년 변천사를 통감하면, 명의신회사는始至终 본 신성한 명부의 유일한 문을 지키는 사람이었다. 심층적으로 변화한 것은 단지 명부에 누구의 이름을 작성했는가이며, 체인 속에서 당신이 어떤 기능을 담당하느냐일 뿐이다.
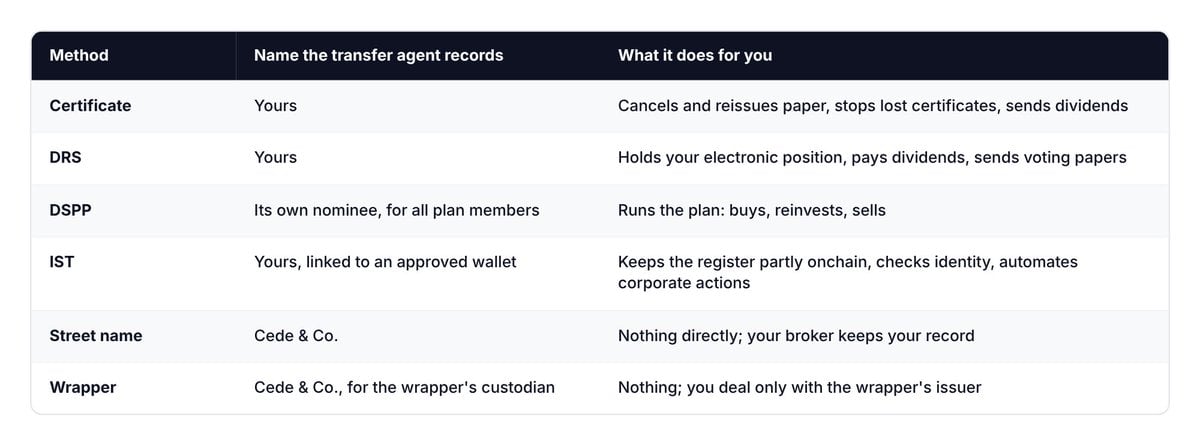
그림: 명의신회사(Transfer Agent)의 6가지 주식 보유 모드 내 장부 역할 및 법적 직무 비교
현금 흐름과 권익 게임: 배당금, 대출 마찰 및 대여 이자 수익
현실 금융 세계에서 하나의 강령은 항상 발동한다: 당신의 이름이 하단 공식 명부에 가까울수록 자금 흐름과 소유권 권익이 순粋하고 안전하다.
현금 배당: 종이 증서, DRS, native IST 보유자는 모두 명의신회사가 직접 배당금을 지급한다. DSPP 참가자는 자금 자동 재투자가 가능하며, Street Name 명의신희 투자자는 브로커를 거쳐야만 배당금을 수령하며 주식 대여 시 세금 부작용을 일으킬 수 있는 대체 현금 보상을 강제로 받아들인다. 래퍼 토큰 보유자는 보통 사후 배당 동력을 다시 환산하여 토큰 순가치를 상승시키는 것뿐이다.
마찰 비용: 분실된 종이 증서 재발급은 시가총액 2%~5%의 고액 보증 비용 부담이 필요하다. DRS 계좌 일상 유지보수는 일반적으로 개인 투자자에게 완전히 무료다. 전통 DSPP는 고정 거래 커미션 및 일괄 처리 마찰 비용이 부과되며, 래퍼 토큰의 구독/환매 주조 및 거래 마모는 종종 유동성 스프레드 및 프로토콜 거버넌스 비용 속에 은밀히 분산된다.
대여 이자 수익 분배: 전 시장에서 오직 Street Name 명의신희 투자자만이 적극 풀커버리지 프로그램을 개설해 이자 분배를 벌 수 있다. 그러나 마진 계좌 사용 시 주식이 완전 통보 없이 공매도꾼에게 무상으로 대여되거나 SIPC 파산 보험 장벽을 직접 박탈당할 수도 있다.
담보 자금 조달 능력: Street Name 명의신희 주식은 중앙화 브로커의 마진 대출 체계에 자연 적합하다. native IST 보유자는 처음으로 블록체인 역사상 실제 등기 주화를 직접 DeFi 스마트 계약에 넣는 담보 자산으로 사용하는 권익을 잠금 해제했으며, 래퍼 토큰은 현재 DeFi에서 가장 널리 쓰이지만 투자자는 자신이 담보로 대출하는 것이 단순히 오프쇼어 중개 기관의 법적 상환 약속임을 명확히 인지해야 한다.
6가지 보유 모드 전망 수평 비교
투자자와 기관 실무자가 종이 증서에서 온체인 IST로의 근본 차이를 전면 명확히 볼 수 있도록, 법적 성격, 명부 등기 주체, 투표권, 대여 리스크, 결제 보호 등 핵심 차원에서 6가지 핵심 모드를 심층 종합 비교했다:
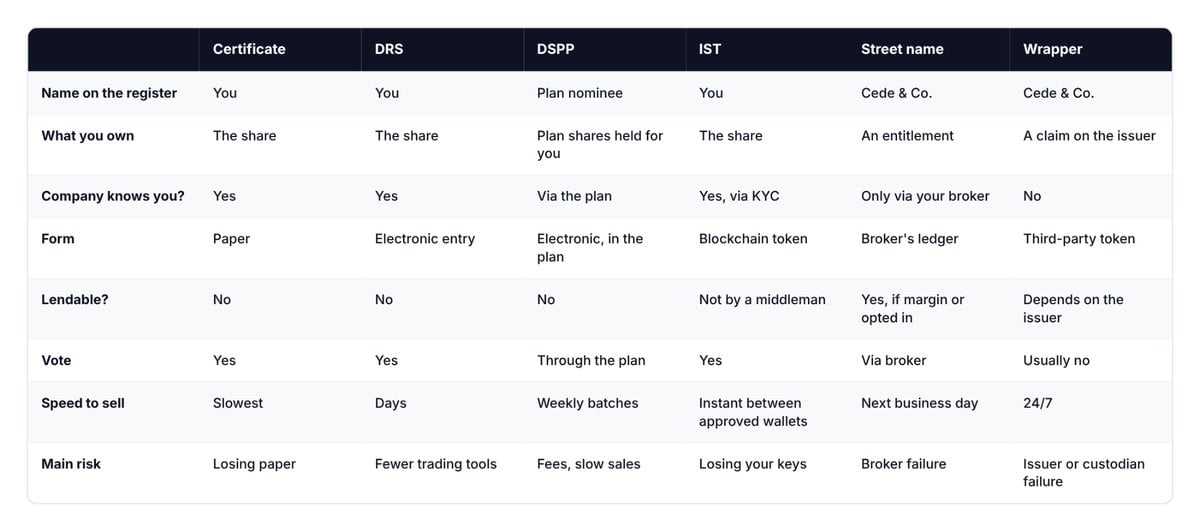
그림: 종이 증서에서 온체인 IST까지 6가지 주식 보유 방식 핵심 차원 전망 비교 매트릭스
어떤 주식 자산 매수 전 반드시 자문해야 할 5가지 핵심 질문
어느 채널을 통해 회사의 주식 자산을 보유하든, 매수 확정 버튼을 누르기 전 아래 5가지 본질을 찌르는 영혼의 질문만 자신에게 던지면 자신이 정말로 무엇을 holdings 하고 있는지 즉시 명확히 볼 수 있다:
첫 번째 질문: 상장기업의 법적 공식 주명부에는 도대체 누구의 이름이 적혀 있는가? 귀하의 실명인지, 특정 계획의 명의신희 대리인 이름인지, 아니면 Cede & Co. 이름인가?
두 번째 질문: 법률적 차원에서 귀하가 실제로 합법적으로 holding 하는标的은 무언인가? 회사 지분 자산 자체인가, 중개 내부 장부의 간접 증권 권리인가, 아니면 그저某 래퍼 발행 기관이 일방적으로 발급한 상환 약속 채무인가?
세 번째 질문: 귀하의 주식을 무단으로 공매도 기관에 대여할 수 있는 기관이 존재하는가? 중개만이 특정 계좌 조건에서 주식을 대여할 수 있지만, 귀하가 이 노출에正处于 있는지 명확히 알아야 한다.
네 번째 질문: 법定的 배당금과 주주 투표결의권을 100% 확실하게 획득할 수 있는가? 합법 명부 등기 주주는 언제나 손상되지 않은 결의권과 배당권을 영속히 향유하며, 래퍼 토큰 보유자의 절대다수는 하단에서 거버넌스 투표 능력을 완전히 박탈당한다.
다섯 번째 질문: 귀하와 상장기업 사이 금융 중간인이 돈줄 끊기고 파산할 때, 무엇을 legal tool이 귀하를 보호할 수 있는가? SIPC의 법적 보상인가, 엄격한 법률 격리된 오프체인 담보금인가, 아니면 법률 진공에서 무일푼인 공기인가?
결론: 종이에서 토큰으로의 백년 소유권 순환
주식 소유권의 종이 증서에서 디지털 토큰으로의 백년 진화 여정을 돌이켜보면, 금융 세계의 하부 로직은 마치深刻的한 운명 반복을 완수한 듯하다.
100년 전의 종이 증서는 귀하의 실명을鄭重히 회사 공식 명부 위에 기록했다. 그러나 물리적 매체의 무거운 쇄사슬 때문에 귀하의 행동이 느리고 걸음이 삐걱거렸다.
이후 월스트리트 중개인 체계는 중앙화된 Street Name 명의신희와 전자 호가를 통해 번개 같은 거래 속도를 부여했지만, 소리 없이 귀하의 회사 명부 이름을消去했다.
암호화 세계가 초창기 탐색했던 오프쇼어 래퍼 토큰은 자산에 7x24시간 유동성과 글로벌 접근성을 부여했으나, 복잡한 토큰 껍질 아래 투자자를 한 장의 채무 약속만 쥐고 있는 취약한 채권자로 전락시켰다.
오늘날 차츰 역사 무대에 오르는 발행사 후원 토큰(IST)는 인류 금융사 상 최초로 어부와 곰의 발을 함께 얻으려는 위대한 공학 시험이다: 귀하의 실명을 회사의 공식 하위 명부에 확실히 새기면서도 현대 인터넷과 블록체인의 즉각 결제 속도를 동시에 점유하게 한다.
이 완전히 새로운 패러다임이 현재 전 세계 자본시장의 거대한 규모에서 여전히 불씨가 숲을 태우는 아기기에 불과하지만, 다음번 당신이 화면 앞에서 어떤 주식을 매수 준비할 때, 전통 나스닥 호가판이든 온체인 aggregator이든 다시 한번 투자 세계에서 가장 오래되었으나 가장 치명적인 종국 질문에 자문해볼 가치가 있다:
이 주식 뒤에는 도대체 누구의 이름이 적혀 있는가?
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @steinRWA