スターシップ第2段、初のタワー回収に成功 | バーンスタイン、SpaceXに約2倍の上昇余地を提示 | バーンスタイン最新リサーチレポート解説
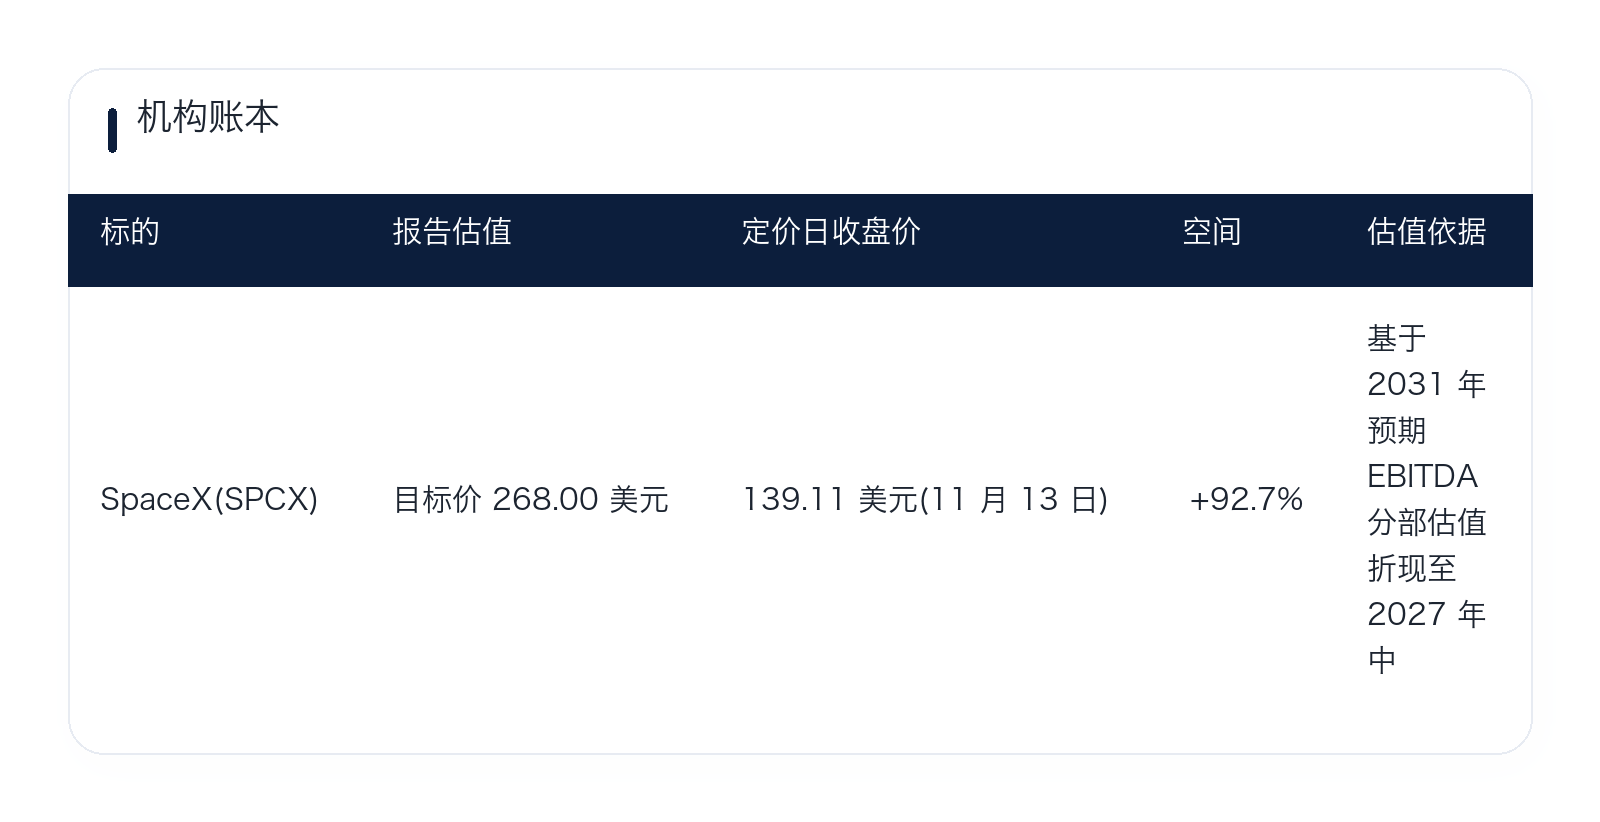
SpaceXが初めてロケット第2段のタワーキャプチャ回収を完了し、バーンスタインはアウトパフォーム評価を維持して目標株価268ドルを設定した。11月13日の終値139.11ドルと比較して、この目標価格には約93%の上昇余地が織り込まれている。同行は、今回の成功により完全な再利用可能パスが実証されたとしており、それが2031年までに千億ドル規模のキャッシュフロー創出を実現できるスペースデータセンターコンステレーションの成否を直接的に左右すると分析している。
第2段の回収でロケットの使い捨てという常識を打破
11月13日の夜、SpaceXはスターシップの15回目となる試飛行(Flight 15)を発進させた。宇宙船は22時間以内に地球周回を14回転し、26基のスターリンクV3衛星を予定軌道へ投入した。
14回目の試飛行とは異なり、今回はすべての軌道手順を完全に実行し終えた。最も重要な突破は帰還フェーズで発生し、スターシップの第2段はスターベース発射台においてタワーキャプチャ方式での回収に成功した。
これは人類の宇宙開発史上初のロケット第2段の地上への着陸回収である。バーンスタインのドグラス・ハネッド分析チームは、今回のキャプチャは計画通りに完全に実行されたと指摘している。
現在、断熱タイルの外観状態は良好に見えるが、最終的な結論はSpaceXのエンジニアリングチームによる分解・検証結果を待つ必要がある。断熱タイルの大幅な修理なしで再利用が可能であると確認され次第、本スターシップは第16回目試飛行に即時投入される見込みだ。
従来のロケットを毎回の飛行後に廃棄する旅客機に例えるなら、第2段の回収とは最も高価な機体と航空電子システムの全てを地上へ持ち帰ることを意味する。バーンスタインの試算によると、SpaceXの売上高は2025年の186億7400万ドルから2027年には2418億8700万ドルへと急成長すると予測される。
第一段ブースターの洋上投下は能動的なリスク回避措置
15回目の試飛行も完全に完璧だったわけではなく、第一段超大型ブースターは計画通り発射台への帰還を果たせなかった。
打ち上げ時、ブースター搭載の全33基のラプターエンジンは始動に成功していた。しかし帰還時の点火段階に入り、そのうち1基が作動しなかった。
バーンスタインの分析では、単一のエンジン故障だけでは着陸失敗に至るには至らなかった。実際に中止指令を出したのは推進剤残量警報であり、自律システムがその後ブースターをメキシコ湾へ不時着させる誘導を行ったと考えられている。
具体的な警報の引き金はまだ公表されていないが、同証券会社はSpaceXが発射台損傷のリスクを意図的に回避しようとしたと推測している。発射台を無傷の状態に保ったことが、後のスターシップ第2段による歴史的なタワーキャプチャ回収の可能性を守ったのだ。
SpaceXは過去にブースターの回収に成功しているため、今回の失敗は段階的な変動として捉えられている。バーンスタインは、ブースターの回収が間もなく2016年以降のファルコン9のように日常化すると見込んでいる。
バリュエーションの軸足を2031年のスペースコンピューティング能力に置く
表向きに見れば、SpaceXの現在の時総額1兆9100億ドルは2027年の予想PERが96.4倍に相当する。ここ数年の打ち上げ事業とスターリンク事業だけをみれば、このバリュエーションを支えるのは難しいだろう。
バーンスタインはバリュエーションモデル内で珍しく、直接2031年の調整後EBITDAをバリュエーションの基準値として設定した。同行はまず2030年の部門別企業価値を算出し、それを2027年半ばに割引計算することで、268ドルの目標価格を導き出した。
2028年をスキップするのは、当時においても事業がロケット打ち上げ、地上コンピューティング、初期のスターリンクにとどまる見通しだからだ。バーンスタインは、SpaceXの兆ドル級バリュエーションを支える真の基盤は軌道上データセンターコンステレーションであると強調している。
膨大なコンピューティング能力を持つ衛星を軌道へ投入しネットワークを維持するためには、スターシップによる完全な再利用が大前提である。1回あたりの打ち上げコストを極めて低い水準まで引き下げなければ、スペースコンピューティングの商業化は実現不可能だろう。
財務予測はこの業績爆発カーブを明確に示している:
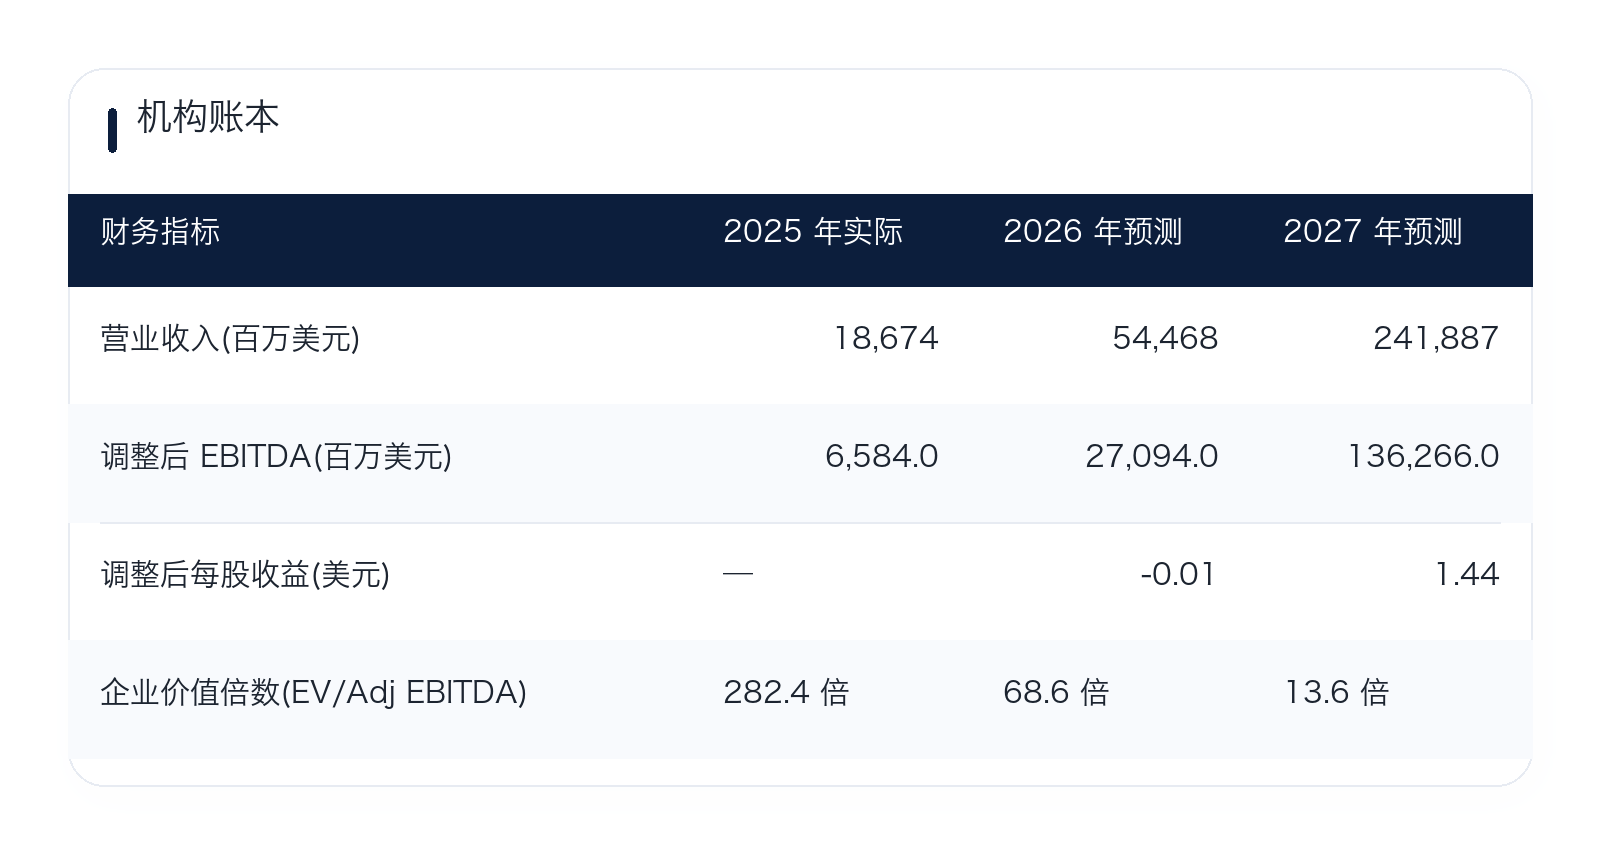
2027年に利益が本格化すると伴い、SpaceXの企業価値倍率は2025年の282.4倍から13.6倍へ急激に低下するとみられる。
10年にわたる技術格差と4つの実装リスク
バーンスタインの判断では、SpaceXは再利用型ロケット分野で全ての競合他社を約10年間リードしている。2026年7月7日の初期レポートで目標価格239ドルを示して以降、同行は8月6日に248ドルへ引き上げ、さらに10月26日には268ドルへ改めて上方修正した。
ただし、高いリターン期待の裏側には厳格なエンジニアリング上の条件とビジネス上の前提が存在する。バーンスタインは4つの主要な下落リスクを提示している:
第一に、スターシップの打ち上げ増産が可能かどうかは、熱防護システムの再利用検証結果に完全に依存する。断熱タイルの高コストな改修が必要になれば、打ち上げ頻度は大幅に鈍化するだろう。
第二に、軌道上データセンターは全く新しいビジネス形態であり、SpaceXがそのスムーズなエンジニアリング運用を達成できることを証明しなければならない。
第三に、半導体チップの供給制約や宇宙産業サプライチェーンのボトルネックが、衛星やコンピューティングノードの配備を遅らせる可能性がある。
第四に、打上げ事故に伴う規制当局による操業停止、およびスペースコンピューティングに対する市場からの実際の需要が予想を下回る場合、いずれも将来の評価額に直接的な打撃を与える。
加えて、開示書類によると、バーンスタインとその関連機関は過去12ヶ月間にSpaceXに対して投資銀行業務および公募株式引受サービスを提供し、さらに同社の株式市場流動性を確保するためのマーケットメーカーを務めていたことが明らかにされている。
機関投資家の記録
本稿は潮向研究が第三者の証券会社による研究レポートを整理・解釈したものである。文中で引用されている評価、目標価格、収益予測および関連する見解はすべて当該証券会社のアナリストの意見であり、あくまで同機関の立場のみを表すものであり、潮向研究の意見を代表するものではなく、あらゆる投資助言を構成するものでもない。
市場にはリスクが伴うため、判断は自己責任で行っていただきたい。本稿はあらゆる証券の売買根拠として用いるべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo