ジェンスン・ファンが残した3つの難題:誰が舵を取るのか、CUDAは守り切れるのか、2,790億ドルの約束をどう履行するか
著者:李海伦、テンセント・テクノロジー
今後のNVIDIA GTCカンファレンスにおいて、「黄教主」と称される人物がステージに立ち、観客に向けて手を振る馴染み深い光景を目にするのはもう難しいかもしれない。
米国現地時間11月12日、ジェンソン・ファン氏が自ら創設し指揮を執ってきたNVIDIAを退任することを発表。同社の株価は一時約14%急落したが、その後は下落幅を縮め、最終的に約4.3%安で取引を終えた。
Andreessen Horowitzのゼネラルパートナーであるマーティン・カサド(Martin Casado)氏はこれを「暗黒の日」と呼んだ。
1993年にNVIDIAを設立して以来、ジェンソン・ファン氏はほぼすべての企業の大規模な転換を主導してきた。初期のグラフィックス処理チップからCUDA計算エコシステム、さらには現在のAIデータセンター事業に至るまで、NVIDIAが幾度かの技術革新の波を捉えることができた背景には、技術方向性に対する同氏の的確な判断と長期的な投資への取り組みが深く関連している。
特に今回の生成AIブームにおいて、ジェンソン・ファン氏は単にチップサプライヤーからAIインフラストラクチャープラットフォームへの変革を推進しただけでなく、製品ロードマップの策定、サプライチェーン調整、大規模顧客との連携にも深く関与してきた。
NVIDIAの現在の市場地位は、この経営戦略の上に大きく築かれている。
NVIDIAにとって、ジェンソン・ファン氏の退任が直ちに既存事業に打撃を与えることを意味するわけではない。長年の発展を経て、同社はすでに確固たる技術チーム、製品ロードマップ、サプライチェーン体制を擁しており、これらの優位性は一人の管理職者の離脱によって消滅するものではない。
ただし、中核意思決定者であるジェンソン・ファン氏を失った後、NVIDIAは過去数年のような高い成長率を維持できるのだろうか。世界のAI産業の中核に位置する同社は、今後どのような新たな試練に直面するのであろうか。
継承者が舵取り役とは限らない
現在NVIDIAの臨時CEOを務めるコレット・クラス(Colette Kress)氏はCFO在任13年以上にわたり、ゲーミングGPUベンダーからAIインフラ大手への完全な変遷プロセスに関与。同社の財務状況、顧客契約、サプライヤー手配、資本支出に精通している。
また長年にわたりジェンソン・ファン氏と共に決算電話会議に参加しており、ウォールストリートに名が知れた経営陣の一人だ。
KeyBanc Capital Marketsのジョン・ビン(John Vinh)アナリストは、クラス氏の臨時CEO就任は好材料だと見ている。その理由は在任期間が長く、NVIDIAの事業と戦略を深く理解している点にある。eToroのシニアアナリスト、ジョシュ・ギルバート(Josh Gilbert)氏も、クラス氏が会社の安定を図るのに適した明確な人材だと評価。彼女は業務に詳しく、市場が経営陣による確実性を求めている時に会社を代表して発言できる。
しかし、それが必ずしもクラス氏がジェンソン・ファン氏の従来の意思決定権限を直ちに移管できることを意味するわけではない。The Informationの報道によれば、NVIDIAの臨時CEOは同社の重大意思決定の主導役ではなく、重要な意思決定アジェンダを策定する責任もない。臨時CEOと長期的な舵取り役は別の問題だ。
以前、The Informationは情報筋の消息を引用し、クラス氏はNVIDIAの重要意思決定アジェンダの主要な推進者ではないとし、高リスクな取引においてはリスク管理を重視する傾向があるとした。OpenAI向けのクレジット支援枠組みがその例として挙げられている。
ジェンソン・ファン氏はかつてOpenAIに対して大規模なクレジット支援を行うよう推し進め、当初検討された額はデータセンター建設をサポートするための2500億ドルに達していた。クラス氏はこれに対して慎重な姿勢を示した。その後、関連する手配は分割され、NVIDIAがサポートする第一弾の規模は約1000億ドルとなった。
Bernsteinのステイシー・ラスゴン(Stacy Rasgon)アナリストは、クラス氏の任命が短期的な事業の安定に寄与すると考え、今回の経営陣交代がNVIDIAの経営に即座に影響を与えると心配していない。ただし長期課題についてはより慎重で、新CEOがジェンソン・ファン氏が担っていた製品ロードマップのコントロール、および顧客・サプライヤー・従業員・産業エコシステム全体とのネットワークをどのように引き継ぐのかには依然として不確実性が残ると指摘。ラスゴン氏はこのため、NVIDIAの株式格付けと目標株価を下方修正した。
ゴールドマン・サックスのジェームズ・シュナイダー(James Schneider)アナリストも指摘するように、NVIDIAが成熟した機能別マネジメントチームを欠いているわけではない。チップ設計、ソフトウェア、システム、財務の各分野には経験豊富なリーダーがいるが、ジェンソン・ファン氏が持つ技術的ビジョン、業界における影響力、そして企業横断的な調整力は、一般の職業経営者が容易に代行できる性質のものではない。
現在、社内候補者の中で最も注目を集めているのが、NVIDIAのシニアエンジニアリングリーダー、イアン・バック(Ian Buck)氏だ。彼は2004年に会社に入社し、GPGPU(汎用GPUコンピューティング)とCUDAエコシステムの構築に長年携わり、現在は超大手クラウドベンダー向けAIハードウェア&ソフトウェア製品の統括を担当している。
外部候補者では、Arm CEOのレネ・ハース(Rene Haas)氏が複数のアナリストから名前が上がっている。彼はかつてNVIDIAでコンピューティング製品担当の責任者を務め、2013年にArmに入社し後にCEOに昇任した。さらに、アップルの取締役会長ティム・クック氏、アップルハードウェア担当シニアバイスプレジデントのジョニー・スルージ(Johny Srouji)氏、Palo Alto Networks CEOのニケシュ・アローラ(Nikesh Arora)氏の名前も挙がっている。
投資家のアルミナ・ローゼンバーグ(Armina Rosenberg)氏は一種の可能性を提示している。NVIDIAとしてはクラス氏を経営・財務担当とし、バック氏に製品・技術を担当させることで、事実上の共同CEOに準じる管理体制を構築することも検討に値するという考え方だ。
そもそも、ジェンソン・ファン氏が過去に直接指揮を執っていた幹部の人数は60人以上に及んでおり、NVIDIAの意思決定体系は長年彼個人を中心に回転してきたからだ。
CUDAは守り切れるか?
NVIDIAの発展史を振り返ると、ジェンソン・ファン氏が果たした最も重要な役割の一つは、明確な商業的利益がまだ見えていない技術分野に対し、会社が継続的に投資し続けるよう促したことにある。
その中でも最も代表的な事例がCUDAだ。
2006年、NVIDIAはCUDAを発表し、GPUがグラフィックレンダリング以外の汎用計算タスクを扱えるようにした。2012年、NVIDIA製GPUを用いて学習されたAlexNetがImageNetコンペティションでブレークスルーを果たし、GPUはディープラーニングにおける重要な計算プラットフォームへと躍り出た。以降、NVIDIAはCUDAツールチェーンや計算ライブラリを着実に洗練させ、開発者は次第にこの基盤の周りにモデル学習・最適化・デプロイメントのプロセスを構築していくようになった。
これこそが競合企業が単にチップ性能だけでNVIDIAを追跡することが困難な理由である。企業が他のメーカーのGPUや専用チップを購入した場合でも、既存のコード、モデル、ソフトウェアツールとの再適合が必要になる。すでにCUDAの使用に多大な資源を投じている顧客にとって、移行は単なるハードウェアの入れ替えではない。
しかしAIの計算方法は変化しており、CUDAもそれに伴って拡大していく必要がある。過去数年間、NVIDIAの優位性は主に大規模モデルのトレーニングにおいて顕著だったが、業界が大規模推論へと転換するにつれ、顧客は1トークンあたりの計算コスト、GPU利用率、レスポンス速度により重点を置くようになってきた。NVIDIAは2026年にDynamo 1.0をローンチし、大規模AI推論に向けたリソーススケジューリングとリクエスト管理を専門的に行い、競争の軸をGPUの性能のみから全体の推論システムへ広げようとしている。またTensorRT-LLMなどのソフトウェアと統合し、主要なオープンソース推論フレームワークもサポートしている。
AIエージェントやロボットは新たなアプリケーション空間を開拓している。エージェントはモデル、データ、外部ツールを絶えず呼び出す必要があり、ロボットは視覚処理、空間理解、リアルタイム制御を扱う必要がある。NVIDIAはCUDA-X、Isaacロボットプラットフォーム、Omniverseシミュレーション環境、Cosmosモデルを通じて、基礎的な計算能力をこれらのシーンに延長しようとしている。将来的には、CUDAの使用領域がデータセンターにとどまらず、工場、自動車、ロボット機器へと広がっていく可能性がある。
ただし、このソフトウェアの壁が揺るぎないものというわけではない。現在、AMDはROCmエコシステムの整備を進めており、Google TPUやAmazon Trainiumも独自のソフトウェア基盤を強化している。PyTorchやTritonなどのオープンソースツールは、開発者の特定ハードウェアプラットフォームへの依存度を低下させている。もし徐々に多くのモデルが統一フレームワークを通じて異なるチップに適合できるようになれば、CUDA由来の移行コストも段階的に低下する可能性がある。
まさにこれが、ジェンソン・ファン氏の退任後にNVIDIAが直面しなければならない長期的課題なのである。CUDAの成功は、非常に長い回収サイクルを持つ技術投資によるものだった。一方、推論、エージェント、物理AI(Physical AI)は次なるエコシステム拡大の入り口となりうる。これらの分野への投資優先順位を誰が決定し、どの人間がソフトウェアプラットフォームを新しい計算方式に継続的に適合させるかを押さえるかが、NVIDIAが過去に蓄積したエコシステムの優位性を維持できるかどうかを左右する。
2790億ドルの約束をどう履行するか?
ジェンソン・ファン氏が退任した後、市場が注目すべきもう一つの点は、NVIDIAが既に提示している巨額の供給および生産能力に関するコミットメントだ。
NVIDIAの2026年7月26日付の四半期レポートによれば、同社の供給・生産能力コミットメント総額は2790億ドルに達しており、前四半期の数は約1190億ドルであった。一四半期で約1600億ドルの増加となる。
履行時期で分類すると、2027年度後半分に約920億ドル、2028年度に約870億ドル、2029年度に約880億ドルが割り当てられており、残りの約120億ドルはそれ以降の時期に計画されている。
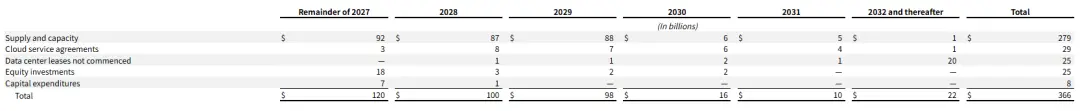
この2790億ドルは既に受け取った顧客からの注文金額ではなく、またNVIDIAが既に支払い済みの現金でもない。主に同社が将来の需要を満たすために、サプライヤーや生産能力パートナーと交わした調達および生産能力の手配に対応している。NVIDIAはBlackwellおよびその後の製品を計画通りに納品するために、最先端プロセス、パッケージング、メモリその他の重要資源を事前に確保(ロックイン)しておく必要がある。
ここで問題になるのは、供給サイドでのコミットメントが必ずしも顧客側のニーズと一致して履行されるとは限らない点だ。
大型データセンターは資金調達、立地選定、電力供給から建設・設置に至るまでに比較的長い期間を要する。仮に顧客がGPUの購入を計画していても、電力供給の遅延、データセンター建設の頓挫、資金難、あるいは次世代製品の展開ペースの変化などを理由に、購入が延期される可能性がある。NVIDIAが提出する10-Q報告書でも、顧客がインフラストラクチャー、資金面、テクノロジー導入の進捗などの要因によって、発注を延期またはキャンセルするリスクがあると警告している。
顧客側の需要実現が遅々として進まない場合、すでに上流工程の生産能力をロックインしているNVIDIAは在庫過剰、キャンセル費用の発生、需給不一致といった事態に陥る恐れがある。仮に最終的に他の買い手を見つけても、プロダクトの世代交代により価格や粗利益率が影響を受ける可能性がある。
混同されやすい別の数値として、NVIDIAが公表している約360億ドルのAIクラウドサービス契約コミットメントがある。
こういった手配は通常、複数年間にわたるクラウドサービス容量の提携を指し、2790億ドルの供給・生産能力コミットメントとは計上基準が異なる。NVIDIAはパートナーを通じてクラウドコンピューティング容量を獲得したり、一部を第三者に再販売したりすることもある。容量の使用が進むにつれて関連コミットメントは自動的に減少していくが、もし外部顧客側の需要が充分でない場合、NVIDIAはある程度の買付義務を負わされる可能性がある。
このような手配はNVIDIAのビジネスモデルの変化を浮き彫りにしている。同社はもはや注文を受けてチップを調達・製品を納品するだけの存在ではなく、AIインフラストラクチャー全体のリソース配置に早期から深く関与するようになっている。ジェンソン・ファン氏は顧客関係や業界影響力を活用してプロジェクトの実現を牽引することに長けていたが、後任者は成長の維持と財務リスクの管理のバランスを取る必要性に迫られる。
次の成長エンジンはいかに?
過去数年、NVIDIAは生成AIの波に乗って世界規模でAIインフラ整備の主たる恩恵を受け続けてきた。だが、四半期売上高がすでに千億ドルに近づいている同社にとって、いかにして高い成長率を維持するかは益々重要となっている。現在NVIDIAの最も重要な成長源泉は依然としてデータセンターである。2027年度第2四半期の同社売上高は962億2100万ドルに達し、前年同期比106%増となった。データセンター部門の収益は約890億ドルで同117%増、総売上高の大部分を占めた。同社が提示した第3四半期の売上高ガイダンスは1080億ドルであり、成長勢いはなお旺盛だ。
加えて、世界的なテックメガラージの企業がAIインフラ投資を継続的に拡大させる中、Blackwellプラットフォームは大規模に展開されており、次世代Vera Rubinプラットフォームも量産出荷フェーズに入り始めている。
さらに、NVIDIAはその他の新たな成長機会を探っている。
その中で注目されるのがAI推論だ。大規模モデルが学習フェーズから大規模な実用化へ移行するにつれ、企業はあらゆるタスクをこなすためにモデルを継続的に呼び出す必要が生じる。また、AIエージェントの普及が計算需要をさらに押し上げる可能性もある。
モデル学習と比較して、推論ビジネスは計算コスト、消費電力、稼働効率により重点を置く。NVIDIAは次世代チップおよびシステム全体を介して推論性能を高め、この市場でのビジネス拡大をさらに進めたいと考えている。
ロボット、自動運転、産業AIなどの分野も、NVIDIAにとって将来の成長方向性と見なされている。例えば、多くの国と地域が自律的で管理可能なAIインフラストラクチャーの構築を望む中、主権AI(Sovereign AI)が新たなチップ購入需要を生み出している。ロボットや自動運転は、GPUおよび関連計算プラットフォームの適用範囲をさらに広げる可能性を秘めている。
しかし、これらの新規市場が現在のデータセンター事業並みの規模に達できるかどうかは、時間の経過による検証を待つしかない。
同時に、NVIDIAが直面する競争環境も変化している。
過去、NVIDIAの主な競合はAMDなどのチップメーカーだった。現在では、Google、Amazon、Microsoftといった巨大顧客自身も独自AIチップの開発に進んでおり、計算コストの削減と単一サプライヤーへの依存低減を目指している。BroadcomはカスタムASIC事業を通じて、大手機関のチップ開発に参画している。これらの製品は短中期的にNVIDIAのGPUを全面的に代替するわけではないが、特定の計算タスクにおいてはすでに顧客により多くの選択肢を提供し始めている。
ジェンソン・ファン氏はNVIDIAを率いて生成AIがもたらした成長機会を掴み取ってきた。今後は、変化するAI業界の競争情勢の中で、NVIDIAの次の一手を誰が決断し、かつ同社を導いて次の成長局面を再び掴めるようになるかが、新たな試練となるだろう。