3000万ドルの融資が可能でも、1年分の資金安全保障は買えない:DeFi lendingにはまだ何が足りないのか?
著者:nikos(@definikos)
翻訳・編集:TechFlow
TechFlow 解説:現在、決済フィンテック企業は1件の取引で Aave や Morpho から USDC を 3,000 万ドル借用できるが、オンチェーン上で翌年から年間を通じて固定価格で安定して資金を供与することを約束する機関はまだ存在しない。
本稿では、Aave V4 Spokes、Avon、Morpho Midnight の既存メカニズムを比較検討し、オンチェーン上に未だ欠如している4つの構造的機能を分解して解説する。
上記の課題に対し、本記事は4層構造からなるクレジット商品枠組みを提案する。これにはコミットメント流動性プール、単一行ごとのファーストロス緩衝層、融資利子率キャップによるヘッジ手段、売掛金回収用のオラクルデータ供給システムが含まれており、スマートコントラクト外の真のビジネス上のモートについても考察する。
決済フィンテック企業は現在、1取引あたり Aave または Morpho から USDC 3,000万ドルを借り入れることが可能である。しかし現在、オンチェーン上のどこにも明確なコミットメントを購入することはできない。それは、来年度1年間の毎朝、この3,000万ドルが現在の合意価格で正確に到着することを保証するものだ。
この不確実性の排除(コミットメント)こそが、伝統的な銀行がフィンテック企業に対して実際に販売している中核製品であり、現在オンチェーンのレンディング技術スタックにおいて唯一構築されていないコンポーネントである。
前回の投稿では固定金利運転資金の運用モデルを分解し、従来の金融がどのように資金調達を行い、Aave V4 Spokes、Avon、Morpho Midnight が当該業務をどのように支え、またそれぞれの弱点がどこにあるかを示した。今回の記事ではそれらの上位層に何を構築すべきかを考察し、解決を待つべき課題、4層からなる製品方案、そして長期的な競争優位性の源となるモートについて論じる。
まだ解決されていない核心的なギャップ
比較により4つの機能ギャップが浮き彫りになるが、これらすべては既存のレンディングマーケットの上に位置する1層(アプライドレイヤー)に属している。
第一に、誰しもが承認限度額を保証していない。Aave V4 Spoke は借用者の最高引き出し上限を制限するのみだが、借用者が引き出しを必要とする際に資金プールに必ず資金が残っていることを保証するメカニズムは何もない。Morpho Midnight で貸手が署名するオファーは、借用者が実際に資金を使用する直前まで撤回可能な状態となっている。Avon は単にリクエストを現在オファーを出している資金元にルーティングしているだけである。
毎日 USDC 1,000万ドルを事前に立替えて決済清算を行うフィンテック企業にとって、それは最も事業が苦しくなる日に際しても、当該クレジットラインが利用可能であることを確実にしなければならない。そしてまさにその日というのが、通常の貸手が流動性を撤退させる日なのである。
第二に、リスク分離は Spoke レベルでしか行われていない。Aave V4 では、ある Spoke で回収不能な不良債権損失が発生すると、その損失は直接 Hub で当該資産を提供している全デポジット保有者に共有される。Midnight および Avon では、損失は個々の独立市場内に留まるが、その市場のすべての貸手が引き続き全ての損失を自己負担しなければならない。
上記のアーキテクチャはいずれも、借用者と優先資金の間にファーストロス緩衝層を設置しておらず、これは従来の金融において倉庫融資ラインやファイナンスパイプラインの標準的な構成要素である。
第三に、資産発行体の調達コストがトークン保有者を通じて変動金利の変動を受けやすい状況にある。現在、約6億ドル規模のトークン化運転資金クレジットが、保有者によって変動金利 USDC デットを追加的に組み合わせて循環貸付(レバレッジ)に回されている。
市場のレンディングレートが急騰した場合、レバレッジ保有者はトークンを強制的に売却せざるを得なくなり、かつて資金調達先として安定していたと見なしていた資産起案側も同時に資金調達基盤を喪失することになる。
この課題を解決するには、対応する有効期間において十分な流動性を持つ固定金利市場が存在する必要がある。そのような市場深さが存在しない場合は、レンディング・レート・キャップ・ツールを用いたヘッジが必須となる。しかし現在、Aave または Morpho の borrowing rate に基づくオンライン製品で、レート・キャップ・コントラクトを提供するものは何も存在しない。
第四に、売掛金関連資産は1時間以内では清算ができない。従来のオンチェーン清算は、資産にリアルタイム市場価格があり常に買い手がいることを前提としている。しかし売掛金トークンは純資産価値(NAV)レポートに基づいて評価され、贖還(引き出し)キューは通常日単位で管理される。
伝統的な銀行がリスク処理のために使用する一連のツールキット(例:新たな貸付の停止、収益口座の管理権移転、資産プールによる自然消滅による段階的清算、予め契約済みのバックストップ・バイヤーへの直接売却など)は、現在オンチェーン上で対応するプログラム可能なコンポーネントとして全く存在していない。
基盤レンディングプロトコルが既に備える能力
実際、このシステムを構築するために必要な基礎的なコア機械装置の大半はすでに存在している。
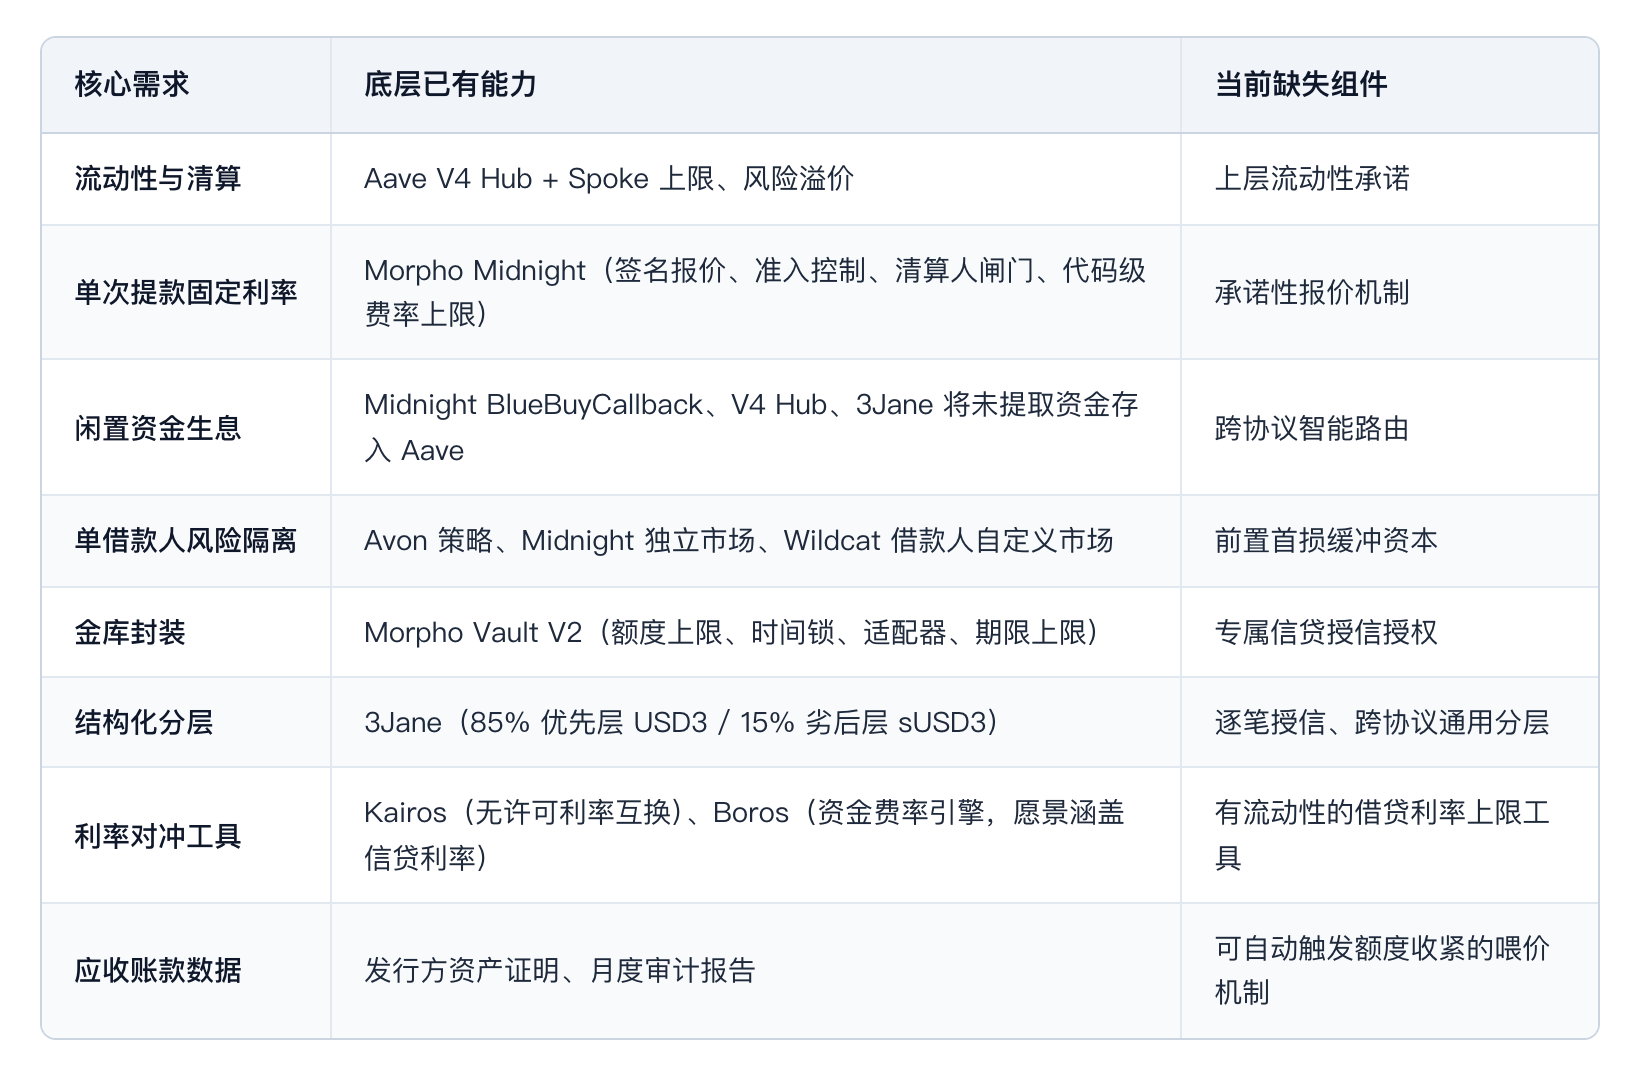
図:オンチェーン基盤レンディングプロトコルの既存能力と上位層の未整備コンポーネントの比較
過去に2つのパイオニアプロジェクトが業界のベンチマークを確立している。Wildcat では、借用者が独立市場内でパラメータ(限度額容量、年換算金利、準備金比率、出金間隔など)を自ら設定できる。2025年に Kinto が 2023年以来初となる債務不履行に至った際、損失は個々の市場内に厳格に閉じ込められ、貸手はその元本の 76% を回収できると予想されている。
もう一つの事例は 3Jane であり、オンチェーンおよび銀行口座データに基づくクレジット審査を実施し、担保なしの USDC ラインを提供している。未使用分の資金は Aave に預けて利得を生成し、貸出手の資金は 85% の優先層と 15% の劣後層に区分けされている。
これら2つの事例は一部技術スタックの実践での可行性を実証している。しかしどれもフィンテック企業に対して厳格なコミットメント付きの確実な信用限度額を販売したものではなく、Aave V4 と Midnight を横断したルーティング調整を実現しておらず、売掛金担保の直接サポートも未だ行っていない。
4層製品アーキテクチャの設計
この製品の正体は、フィンテック借用者と基盤レンディングマーケットの間に取り付けたオンチェーン・クレジット・デスク(Credit Desk)であり、4つのレイヤーで構成される。各レイヤーは個別に稼働可能だが、連携して組み合わせることでより大きな効果が期待できる。
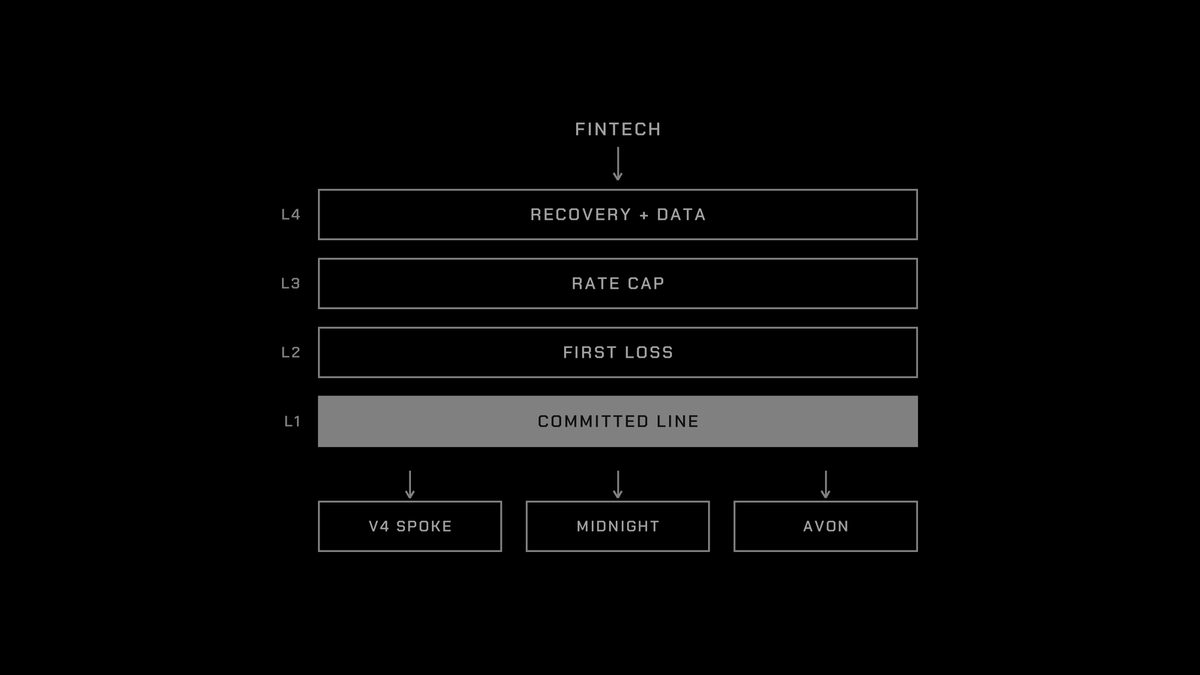
図:フィンテック借用者を対象とした4層オンチェーンコミットメントクレジット構造と基盤レンディングマーケット接続イメージ
Layer 1:コミットメントクレジットライン
一つcredit line は本質的には明確な投資権限を伴う流動性プールである。デポジット者はプールへ資金を導入し、プールは単一の借用者に対して 6〜12 か月間で最大 X までの貸款提供をコミットする。価格設定は基準参照金利に固定スプレッドを上乗せするか、固定金利とし、借用者は API を介して引き出しと返済を直接トリガーできる。
未使用の遊休資金は流動性が最も深い変動金利マーケットに保管され、ベースイールドを獲得する。実際に引き出す際、システムは該当する担保タイプと期間において資金コストが最小となる基盤マーケット(例えば専用 Aave V4 Spoke またはマッチングされた満期日の Morpho Midnight マーケット)に自動的にルーティングする。
借用者は既引き出し分に対して合意されたスプレッドを支払う他、未使用限度額部分に対してもコミットメントフィーを支払い続ける必要がある。これこそが流動性コミットメントを経済的に持続可能にする柱である。
総限度額 3,000万ドル、平均利用率が 60% の credit line を例にとる。スプレッドが 4%、未使用コミットメントフィーが 0.5% の場合、デポジット者は変動金利に加えて以下の追加利得を得る。
60% × 4% + 40% × 0.5% = 2.6%
これは年換算で 78万ドルの追加収益に相当する。このモデルの中核リスクは、プールが事実上借用者に対して流動性のコールオプションを販売したことになってしまう点にある。
借用者は往々にして自身の流動性逼迫時に集中的に引き出しを試みるため、当該 credit line はいちばん最悪の日においても、引き出し額が平均の 1,800万ドルから一瞬にして 3,000万ドルの全額まで跳ね上がるショックに耐えうるものでなければならない。
つまり、コミットメント限度額を設定する際は、日常の平均利用率ではなく、極端なストレス環境下でプールが変動金利マーケットから即座に回収可能な実質流動性を厳格に勘定に入れる必要がある。同時に、プールはコミット済み引き出しを遮断しない秩序だった贖還キューを設置することも求められる。
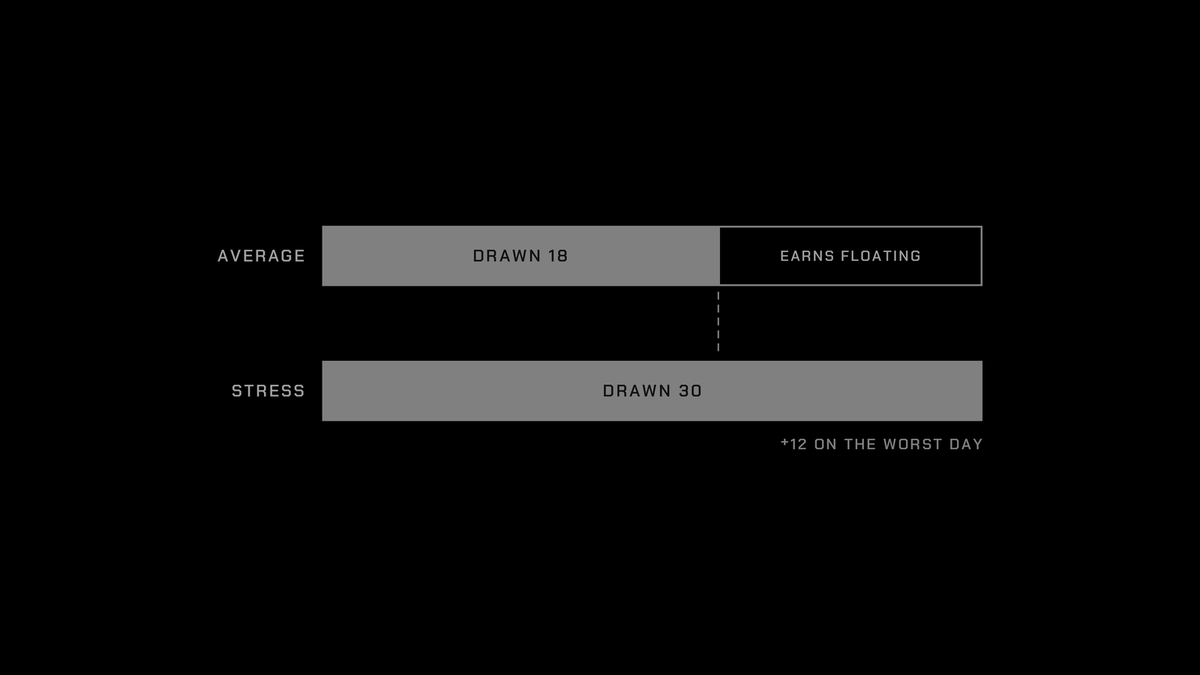
図:_credit line_における日平均引き出し(1,800万)と極端ストレスシナリオでの満額引き出し(3,000万)時の流動性占有比較
Layer 2:単一行ファーストロス緩衝層
各行の credit line には専用に割り当てられたジュニアトレーンチ(劣後株)が用意されており、優先デポジット保有者および基盤 Hub もしくはレンディングマーケットに損失が波及する前に、まず不良債権を全額吸収する役割を担う。
これは伝統的な倉庫融資におけるエクイティ層(資本劣後緩衝層)を明示的な形でブロックチェーン上に持ち上げたものに他ならない。この劣後資金は資産起案側が自己負担するほか、専門クレジットファンドが提供するケース、あるいは両者が共同出資するケースもある。
既使用限度額の 15% を劣後層規模と設定する場合、1,800万ドルの引き出し規模では劣後元本は 270万ドルとなる。さらに合計スプレッド収益 72万ドルの 60% をこの劣後層に配分すると、その超過利回り(アルファ)は以下のようになる。
432,000 ÷ 2,700,000 = 16%
これはベースとなる変動イールドに加え、さらに 16% のスプレッド利得を生み出すことを意味する。もし既引出ローン帳簿で 5% の損失(90万ドル相当)が発生した場合、不良債権は劣後層元本の 3 分の 1 しか消費せず、優先層の元本は微塵も傷つくことはない。
Aave V4 では、劣後層があるからこそ Hub デポジット保有者に対する Spoke リスク分離が現実のものとなる。Morpho Midnight においても、この保護層があるからこそキュレータブル・プールは優先デポジット保有者に分離された安全なリターン証明書を発行でき、デポジット者が露骨にすべての基盤リスクに曝されるのを防げる。
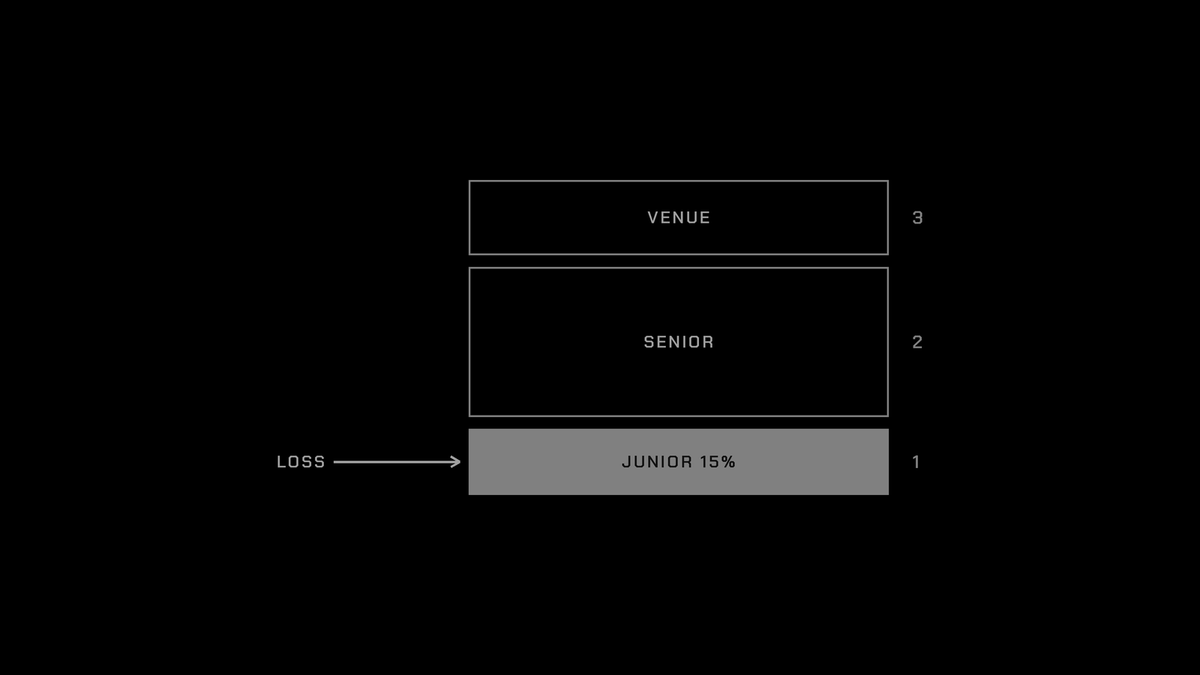
図:劣後層(15%)、優先層および基盤レンディングマーケットの三段階損失吸収順位構造
Layer 3:融資利子率キャップ・ツール
レンディング・レート・キャップ・オプションは、特定のレンディングマーケットにおける borrowing rate index がストライク・レート上限を突破した場合、オプション保有者に対して自動的に差額赔償を支払う。計算式は以下の通り。
payoff = max(0, r_b - K) × N × t
ストライク上限を 7% 、名目元本規模を 1億ドルと仮定する。30日以内に USDC の平均 borrowing rate が 9% に上昇した場合、このレート・キャップ・ツールは保有者に対して以下を赔償する。
100,000,000 × 2% × 30/365 ≈ $164,000
自分のトークンが高い割合で外部レバレッジ(循環貸付)に依存している資産起案側にとって、このようなレート・キャップ保護をトークン保有者一括で購入することが可能だ。市場の borrowing rate が急騰しても、保有者は直接レ赔償を受け取って金利コストを補填でき、手元資産を叩き売りする必要がなくなる。
こうしたコントラクトの天然の売り手は、そもそも高い金利に対してロングポジションを取る資金集団である。ここには変動金利貸手、固定金利プール、およびクレジットプールの自家遊休資金運用モジュールが含まれる。
技術コンポーネントは Kairos スタイルの分散型インターレスト・スワップおよび Boros レートエンジンの中ですでに雛形を整えている。唯一不足しているのは、Aave と Morpho の borrowing rate index に特化した標準化かつ高流動性のレート・キャップ・マーケットである。
Layer 4:資産回収とデータフィード
この層は回転が遅い売掛金をレンディングマーケットが安心して受領できる適格担保へと改造する役割を担い、主に三つのパートで構成される。
スタンバイ・バイヤー(Standby Buyers):専用の清算アクセスホワイトリストを整備し、あらかじめコミットメントした購入者(発行体自身、準拠サービス業者、ディstressクレジットファンドなど)のみが合意された割引価格で資産を引き受けることを許可する。これに対し別途コミットメントフィーを支払う。
これは Midnight の従来採用していた 60 秒強制パンク・クリーンナップ曲線に代わるものであり、資産を実際の買収見込み回収を辛抱強く待てる購入者に流すことを可能にする。
評価改訂(Marks):担保資産は純資産価値から期待信用損失を差し引いた金額で動的に評価され、監査報告書の経過年数に応じてディスカウント率が上昇していく。実際の回収金が着金する過程で漸次的に検証し収益認識するため、ローン開始初日に楽観的な収益を先に使い切ることはしない。
自動リスク制御トリガー(Triggers):認証済みの売掛金明細、ホールドバッグ残高、ならびに清算遅延指標への継続的な接続を行う。基盤資産プールの品質が悪化した場合、データフィードは自動的に引き出し上限の縮小、プール割当量の圧縮、総信用限度額の引締めをトリガーする。
これこそが伝統的な倉庫融資における新規貸付停止条項(ストップアドバンス・クレイズ)をオンチェーンのレンディングプロトコルに直接書き込む行為に他ならない。
真の競争優位性(モート)の源泉
スマートコントラクトのコード自体が長期戦におけるモートになるわけではない。基盤レンディングマーケットは高度に類似した技術アーキテクチャへと進化しており、最近の Aave Labs による Avon 買収の動きも明確に示すように、基盤プラットフォーム自身も固定金利モジュールを自社開発・統合しようとしている。
基盤プロトコルの上に構築されるクレジット協調層の長期的価値は、蓄積されてきた独自情報および結びついた両者間のパートナーシップに由来すべきであり、デプロイされた単なるコントラクトコードにあるわけではない。
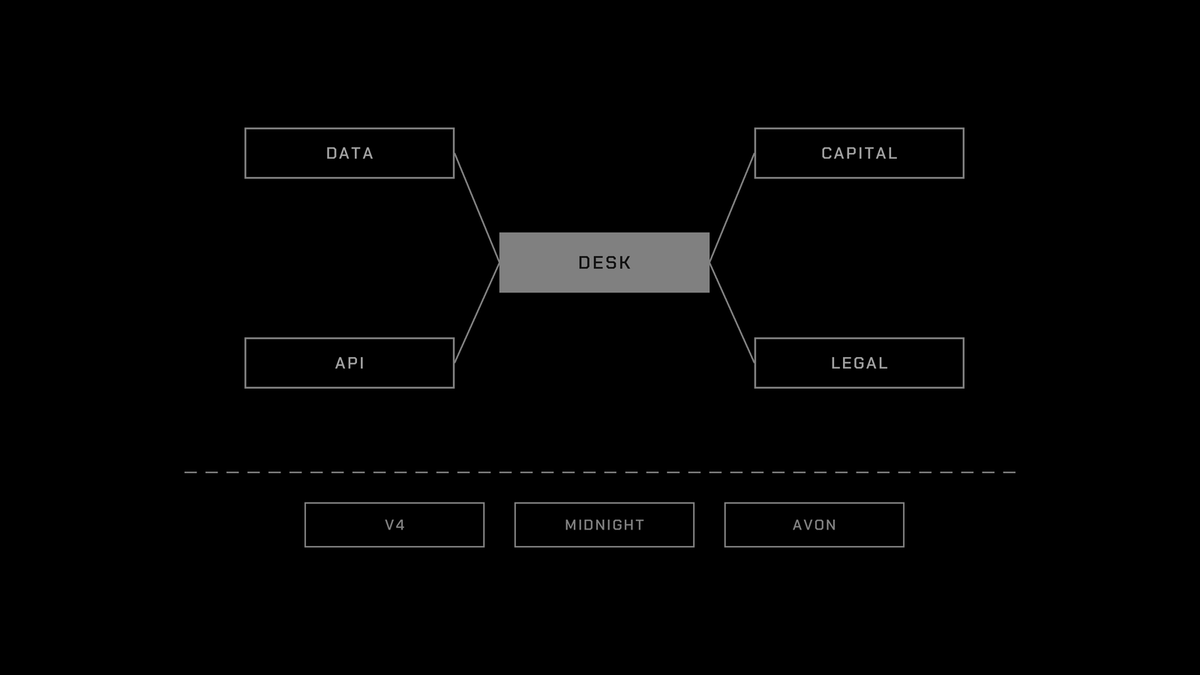
図:データ集約、API 統合、両資本ネットワーク、法制度枠組みを組み合わせたクレジット協調層のモート構造
第一は審査データによるバリアである。クレジット・デスクは傘下の全借用者のすべての引き出し・返済記録、さらには越境決済の遅延といった細粒度的な履歴を追跡可能であり、これらの実世界の违约と回収データは時間の経過とともに複利効果を生む。運営から二年後には、当該デスクが特定の越境支払ルートや売掛金資産プールを正確に価格決定する能力は新規参入者を大きく凌駕し、基盤パブリックチェーンのレンディングマーケットではこれらのデータをまったく見ることができない。
第二は両側資本によるネットワークエフェクトである。優先デポジット保有者には信頼性の高い劣後緩衝資本によるガードが必要であり、劣後資本やスタンバイ・バイヤー側には絶えず供給されるコンプライアンス対応のクレジット案件が必要だ。どちらかが先に両端の資金をマッチングさせられるかにかかり、それができれば次世代の credit line に対するマーケット・プライシングパワーを握ることができる。
第三はエンタープライズシステム統合に伴うスティッキーさ(粘着性)である。フィンテック企業は統一された一つのクレジット API だけを繋ぎたくがり、異なる三つのレンディングプロトコルの複雑なインターフェースを同時に保守しようとしない。一度借用者の企業財務管理システムが毎朝自動化されたデスク経由で引き出しをトリガーし、リスク制御トリガーが決済ログデータと直結すれば、切り替えコストは莫大なものとなる。
最後、そして最も複製が困難なのが法的パッケージング構造である。決済機関に対する無担保 credit line の付与、基盤売掛金に対する求償権が借用者の管轄司法区域において法的強制執行力を有することを確保し、そして貸借双方の包括的な KYC デュデリジェンスを着実に実施することなどが該当する。
これらの作業は経験豊富な法務チームと時間をかけた蓄積に大きく依存しており、安易な模倣・コピー業者を効果的に排除することができる。
実装・推進における中核的な難関
コミットメント credit line は金融の本質的にはオプションツールに分類される。デポジット者のベース利子を深刻に希釈することなく、極端ストレスシナリオにおける集中的引き出しリスクを精緻に価格付けし、十分な対応流動性を確保する方法こそが、システム全体の最も中核的なリスク管理課題である。もしモデルの試算が間違っていれば、クレジット・デスクは契約履行が最も求められる重要な週にコミットメントを破綻させることになりかねない。
加えて、無担保クレジットあるいは売掛金関連ファイナンスの违约求償は漫然と長いオフチェーン上の法的手続きに属しており、オンチェーン・トランザクションによって瞬間的に完結する性質のものではない。Wildcat の初めての违约事例では元本の 76% 回収が予測され、3Jane は不良債権をディスカウントしてライセンスを持つ回収会社に売却する手法を選んだ。オンチェーンのリターン・ウォーターフォール・モデルは、此类の時間的ディスカウントコストを pricing に十分反映させる必要がある。
同時に、基盤レンディングプロトコルも急速に進化している。Avon 買収後に Aave が推し進める固定金利計画、今四半期中にオープン予定の Morpho アダプター、そして売掛金運用に特化した Midnight マーケットなどは、それぞれ上記技術スタックの一部のモジュールを内在させる可能性を秘めている。
したがってクレジット・デスクはクロスマーケット・ルーターかつプロフェッショナルなクレジット審査機関として定位されなければならず、単一のレンディングマーケットが翌四半期にコピペして簡単にローンチできる附随機能であってはならない。
すべてのビジネスロジックの下にある最終的な基盤はあくまで金融規制適合性である。決済ライセンスを保持する認可機関への貸付けは現在もっとも明確な参入楔子と言えるが、同時に相手方の金融規制当局がオンチェーン上のクレジット条項一覧表を一字一句精査するという現実も受け入れなければならない。
共同構築に興味のある方へ
現在私は当該方向を含めた複数の先進的な構想を体系的に探索中であり、同じ志を持つ建設者と連携して実現を進めたいと考えている。もしあなたが上記のいずれかのモジュールを構築中である、あるいは本方向に強い興味をお持ちの場合は、いつでも DM などでご連絡いただきたい。最終的に主導権を握るのは誰であれ、上記の四大構造的ギャップは真のビジネス面およびエンジニアリング面で極めて高い解決価値を具備している。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @definikos