SemiAnalysis が計算リソース不足を解明:OpenAI と Anthropic が世界の新規計算リソースを独占している
著者:ウォールストリート・ビュー
11月3日、半導体研究機関SemiAnalysisの創設者兼CEO、ドラン・パテル氏がRuntime 2026において基調講演を行った。テーマは「演算力、資本、データセンター」だった。
同氏は、OpenAIとAnthropicが演算力を大量に予約していると述べた。2027年の例を挙げると、両社が獲得する新増分演算力の割合は25%~40%の間にあるという。需要逼迫により、NVIDIA H100のレンタル料は安値圏から大幅に反騰しており、将来のB300料金は時間単価で7米ドルを超える可能性もある。
資金面でも同様緊迫している。過去2ヶ月間で米国債利回りが大幅に上昇し、10年物の利回りは10月初旬にすでに5%を超えた。データセンター建設のために借入を行う新興クラウドプロバイダーにとって資金調達はいっそう困難になっている。
この講演は、AnthropicがS-1公開登録出願を行ってから1週間後のことだった。市場ではようやく大手ラボ裏手の演算力帳簿が明らかになったところだ。パテル氏は、NVIDIAが約6.5ギガワットの計算クラスタに対してバックストップを行っているが、それでも全体の需給逼迫态势を変えることはできないと指摘した。
新増分の演算力の大半を2つのラボが予約
演算力逼迫の発端は購入者が極端に集中している点にある。グローバルの演算力総量はすでに急速に拡大している。2024年末時点で約60ギガワットだったが、今年末には100ギガワットを超え、2年間でほぼ倍増した。パテル氏は、「2024年末の世界の演算力は60ギガワットだったが、今年末には100ギガワットを超えた。2年の間にほぼ倍増した」と語った。
新増分において最大の購買者はOpenAIとAnthropicである。両社の保有する演算力総量は昨年暮れ時点で計約4ギガワット、今年で約10ギガワット、来年で20ギガワットを超える。新増分として見ると、2027年に両社が獲得する比率は25%~40%の間となる。
パテル氏は推計を示し、「彼ら(OpenAIとAnthropic)が獲得するのは新増分演算力の25%、30%、40%という部分だ。昨年暮れ、OpenAIとAnthropicはClaude Codeの勃興と共に収益が急騰し、演算力を乱高下に買い求めている。Metaもまた猛烈に買い求めている。現在では多くの企業にとって演算力を手に入れることが不可能に近い状況だ」と語る。
注目すべきもう一つの詳細は、これらの演算力が主に学習(トレーニング)に使用され、ユーザーへのサービス提供(推論)には使われていないということだ。パテル氏によれば、Anthropicの現状の保有容量は4ギガワットだが、Claude Code全体で使用されているのは数十メガワット程度に過ぎない。
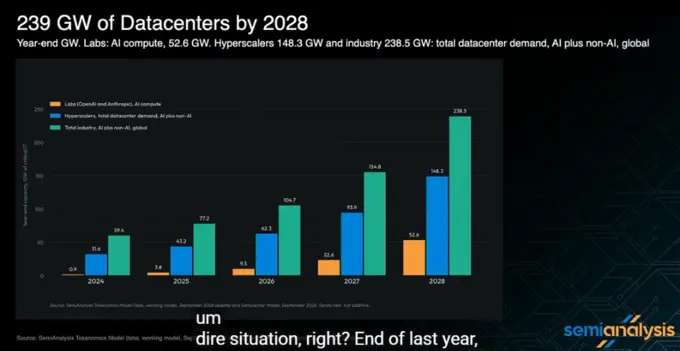
図:2024年から2028年にかけての全世界データセンターおよび大手ラボの演算力需要予測
オープンソースモデル推論の厚利益とレンタル料上昇
購買者が増えれば、価格は自然と上昇する。パテル氏は、レンタル料を上昇させる別の要因として、トークン(モデル出力の測定単位)の販売ビジネス自体が極めて高い利益率を持っていることを指摘する。その結果、高額でGPUを借りる意志を持つ企業が、売り手に比べて遥かに多くなっている。
彼が示す試算は毎メガワットベースだ。B300クラスタを自社で構築し、建設費と5年間の運用費を分摊すれば年間約900万米ドルに相当する。クラウドプロバイダーから借り入れる場合、「年間1400万米ドルまでいけば幸運と思う」。しかし、オープンソースモデルの推論用途で賃貸に出せば、それ遙かに高い利益を取り戻せる。稼働率がわずか30%であっても、依然として魅力的な収益を得られるのである。
この試算は、SemiAnalysisがオープンソース化したInferenceXベンチマークに基づいており、誰でもダウンロード可能なコンテナを用い、vLLMとSGLangという2種類のオープンソース推論ソフトウェアのみを採用している。カスタマイズや最適化は一切行われていない。
価格データはこのロジックと一致している。パテル氏によれば、去年10月は底谷で、H100は約1.70米ドル、最も安くても1.45米ドルを探せた。現在の約定価格は2.40~3.20米ドルの範囲にあり、2年前であればこの価格で契約することは信じられないことだったろうが、現在は人々がこぞってこの範囲で契約しようとしている。
SemiAnalysis独自の1年物契約インデックスも、今年3月時点で既に2.35米ドルに達しており、10月にはNebiusなどのプロバイダーが掲げる看板価格も継続的に引き上げられている。パテル氏が議論の中心としているのは短期的な市場およびセカンダリーマーケットの価格であり、超大規模クラウドプロバイダー向けの大口契約はこの議論の対象外である。
今後の見通しについて彼はこう判断する。「H100が3米ドル超、B300が7米ドル超に達しても驚かないだろう。もし時給6米ドルでB300を調達できるのであれば、それを契約してトークン販売に乗り込むべきだ。それは正しい決断である」。
障壁は、クラウドプロバイダーすべてが前払いを要求しており、スタートアップ企業にとってはさらに厳しい点にある。1年物の契約は入手困難であり、スタートアップ企業は往々にして1年後に存続しているかすらわからない状態だからだ。プロプライアタリーモデルに関しては、AnthropicがAPIのマージン率を放棄して規模拡大だけを追求していると述べている。
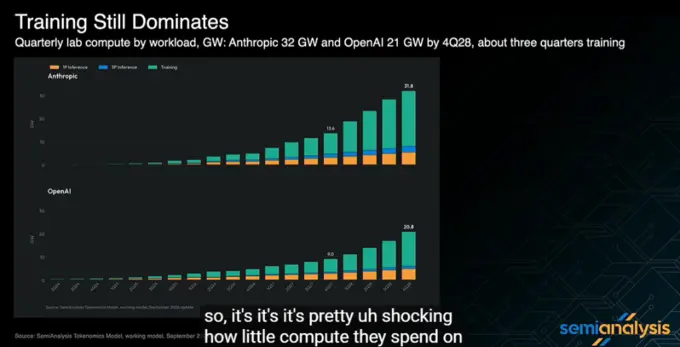
図:AnthropicとOpenAIの四半期別演算力負荷構造分解

図:NVIDIA H100 GPUレンタル料の1年物契約推移
納品ボトルネックとクラウドプロバイダー評価の分化
演算力をレンタルできたとしてもそれは第一歩に過ぎず、クラスタの実用性が実際の価値を決める。SemiAnalysisはClusterMAXという評価プロジェクトを行い、323社のクラウドサプライヤーを追跡し、そのうち77社を実際に評価した。最終的に授与されたメダルはわずか19個に留まり、残りの大部分は「使用不可」または「パフォーマンス不良」と分類された。
パテル氏の見解では、最優秀なのはCoreWeaveとNebiusだが、両者の供給難は深刻だ。今後6ヶ月間は売出しを行わず、すでに完売している。Nebiusは半年あるいは丸々1年間の上掛け金を要求しており、価格は高めだが、これこそが演算力を確保するための稀な手段なのである。
OracleとGoogleも優秀評を受けており、特にGoogleは初回の銅牌から段階的に格上げされている。格下げとなったケースが多い。評価基準が厳格化する中で、Azureは銀牌へ降格し、TogetherとLambdaは銅牌へと落ち込んだ。AWSはずっと下位に位置しており、主な問題は納品プロセスが過度に重く、クラスタを取得するために多数の関係者と調整する必要があり、非常に長時間を要し、ネットワーク設定も複雑だという点である。
評価の中で最も目立つのがセキュリティ問題だ。SemiAnalysisはAIモデルを使ってこれらのクラウドプラットフォームに対する攻撃テストを実施したが、インターネット上で既に公知となっている脆弱性があったため、モデルが簡単に特定し悪用し、他の顧客のストレージにアクセスすることに成功した。
あるテストでは、オープンソースモデルを使用してクラスタ全体のSlurm権限を獲得し、ある国の国防部の名前を確認することさえあった。多くのクラウドプロバイダーは顧客自身が積極的に警告を発してから初めてセキュリティリスクに気付き、警告を受けた後も対応までに数日を要する場合がある。
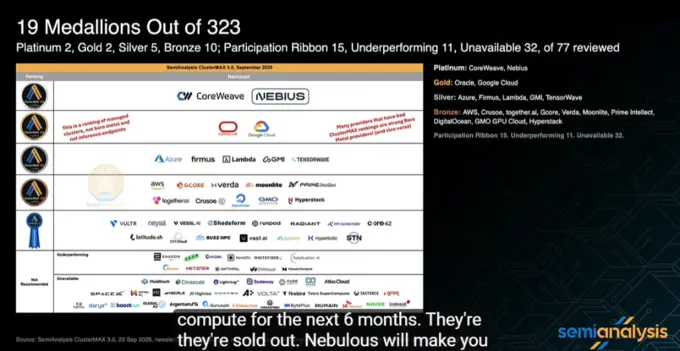
図:SemiAnalysis ClusterMAXによる計算クラウドサプライヤーの納品能力およびセキュリティ評価ランキング
金利上昇と演算力供給をめぐる債務のジレンマ
演算力供給を増強するには莫大な資本が必要であり、かつ資本コストが顕著に上昇している。パテル氏はこれを再確認し、2029年末までに世界のAI関連設備投資額は約11兆米ドルに達し、そのうち約7兆米ドルが債務融資によって調達されると指摘した。大半の資金はチップ、ネットワーク、データセンター建設に充てられる。
こうした金利環境の下、ローンの流先は明らかな二極化を示している。10年物米国債利回りは今年3.96%から10月初旬の5.31%へと上昇し、AI関連債務発行は9月になって明らかに冷え込んだ。パテル氏によれば、新興クラウドプロバイダーが1ギガワットのデータセンター建設のために20億米ドルの資金調達を行おうとしても、現在の債務市場ではほぼ資金を集められないという。
唯一の解決策は、演算力を超大規模クラウドプロバイダーに事前に売却し、それらのプロバイダーが債券市場を通じて資金調達を行うことだ。確かに融資は受けられるが、それらの演算力は業界全体の開放市場には全く流通しないままになる。
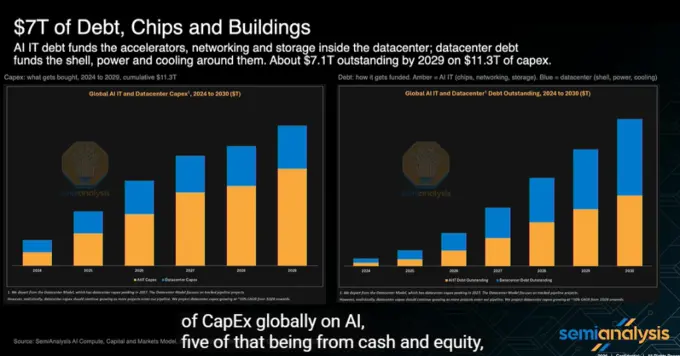
図:2024年から2030年までの全世界AI設備投資および債務調達規模の推移予測
その結果、来年分で既に契約済みの演算力のうち約65%~70%が超大規模クラウドプロバイダーおよびトップクラスAIラボへ流れる。スタートアップ企業にとって、クラスタをレンタルする際にはまず半分の一括前金が必要であり、納品まで3~9ヶ月を要するため、演算力を確保するハードルは極めて高い。
NVIDIAが取っている手法はクラスタ保証であり、パテル氏はこれを3類型に分類している。1つ目はソフトバンク・エナジーのように土地、電力、施設のみを保証する場合。これはオハイオ州にある出力9ギガワットの施設で、2030年頃の稼働予定、すべてOpenAI向けに予約済み。2つ目はFirmusのように、NVIDIAが特定の価格でクラスタを借り上げる旨を保約し、相手側が出資者を確保できる仕組み。3つ目はハードウェアの償却後価値保証を提供するパターンである。
規模的には、NVIDIAがすでに約6.5ギガワットを保証しており、这部分は超大規模クラウドプロバイダー専用にではなく開放市場へ販売される。提示された上限は45ギガワットだが、それが達成されたとしても2030年までの新増分演算力の一部に過ぎない。
講演の結びで、彼はトークン消費量の巨大さを強調した。数社のトッププロバイダーを合計すれば、毎日100兆個以上のトークンを処理しており、各社の年間売上は引き続き伸長している。彼は総括し、「演算リソースがいかに広く普及するか否かが、生態系全体の発展活力を決定し、業界全体が一部の独占的な地位にあるラボに過度依存する状況を回避する鍵となる」と述べた。
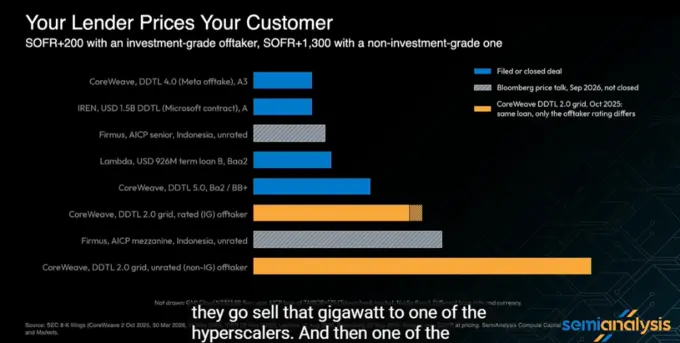
図:計算クラウドプロバイダーの各種融資契約における金利および信用格付スプレッド比較