手数料をすべて保有者に分配した後、なぜAEROはいまだに増発により値下がりを押し下げられているのか。
執筆:DhruTech
翻訳:AididiaoJP、Foresight News
Aerodrome は Base 上における取引量最大の分散型取引所です。2026 年 10 月 21 日に Velodrome と合併し、22 日未明に発効。以降、Aero ブランドで 7 チェーン上で運営されます。これまでに Base では連続 22 ヶ月にわたり取引量で首位を維持してきました。
ve(3,3) モデルを採用しています。新規 AERO の継続的な鋳造を行い、ロック保有者の投票により放出(エミッション)の流向を決め、その投票したプールから発生する取引料を投票者に分配します。プロトコル自体がほぼ手数料を残すことはありません。
問題もここにあります。稼いだ手数料をほぼ全て外に出し、増発によって流動性を調達しているプロトコルのトークンは、果たして所有する価値があるのか。
結論先取り:分配は寛大だが、利益ではない
Aero がホルダーに分配する手数料比率は、いかなる大手 DEX も超えています。過去 12 か月間で、ロック投票者に手数料の 70.6% を分配しており、Uniswap はわずか 6.3% に留まります。残りの 29.4% は流動性提供者に分配され、Aero 自身は一切取りません。
手数料規模で見れば Aero は Uniswap の約 1/9 ですが、ホルダーへの分配絶対額は多くなります。過去 12 か月間において、AERO ホルダーは 8,690 万米ドル、Uniswap ホルダーは 5,880 万米ドルを受け取っています。
ただし、分配額が多いことがそのまま収益性を意味するわけではありません。10月15日時点で過去4サイクル期間中、AERO が新たに発行される 1 ドルに対して、ロック投票者が同時に受け取る取引料およびインセンティブ(Bribe)は 0.52 ドルにとどまり、残り約 0.48 ドルは希薄化によって相殺されています。完全サイクル 21 か月の中で「回収額が発行額以上」となった月は僅か 2 か月しかありません。しかもこの 2 か月は、プロジェクトローンチ時の一時的なインセンティブによるものであり、通常の取引手数料ではありません。
旧システムは継続的に純粋な貨幣発行益を生んでいました。過去 12 か月で、新規発行された AERO の価値は、ホルダーが受け取った取引料とインセンティブを合わせて約 1,960 万米ドル上回りました。しかしこのギャップは、2026 年の大口プールインセンティブによって押し下げられました。インセンティブをホルダー収入として計上することは、増発をごまかす効果を持っています。インセンティブを除き、10 月のペースで年換算すると、ギャップは 8,000 万〜1.05 億米ドルの間になります。
合併はこのギャップを解消するために行われました。旧システムは週次投票で、エミッションは固定的なスケジュールに基づき実行され、収入の増減にかかわらずほぼ同量が発行されていました。新システムは継続的分配に変更され、報酬はドル建てになり、各プールに上限が設定されます。具体的には、報酬はそのプールの予測収入の最大 1.2 倍に制限されます。
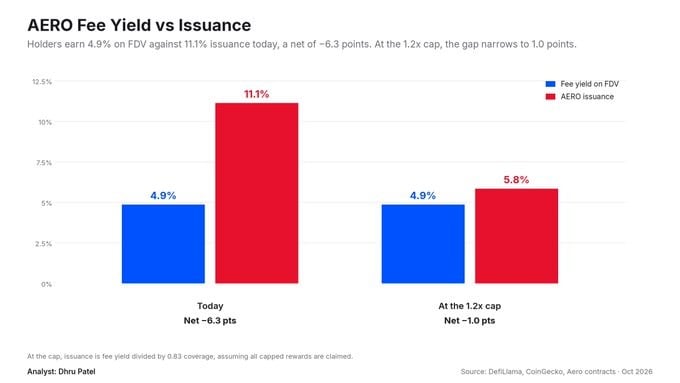
逆算すれば、AERO を 1 ドル発行するごとにプールが得られる収益は 0.83 ドルとなり、ホルダーが回収できる金額も約 0.83 ドルとなります。旧システムの 0.52 より大幅に改善していますが、依然として 1 を下回ります。言い換えれば、新メカニズムはプロトコルの収支均衡を図るものではなく、「収入 1 ドルにつき 0.2 ドルの乖離(非採算分)」を設計に織り込んでいます。
合併初日:ポジションの引継ぎはスムーズだが、流動性は完全に追いついていない
初日のデータは良い面と見極めが必要な面が半々です。
24 時間以内に veAERO ロックウェイトの 81.6% が変換されましたが、ポジションの移行完了率はわずか 10.9% です。sAERO ポジションは 6,654 件に割り当てられましたが、旧システムの最終週に投票参加していたポジションは 8,595 件でした。
一方、TVL は予想基準を 8.4% 下回り、初日の出来高は合併前のベースラインの 55% に過ぎませんでした。旧プールの資金流出は一日で 37% に達しました。
レポートの見解としては、ポジションデータはクリーンな引継ぎのように見え、流動性データはメカニズムの故障というよりは「進行中」と捉えられます。ただしこれはあくまで初日の話です。
真に問われるのは、収入連動報酬上限が、長期にわたり希薄化に支えられていた分配を、顧客収入に支えられた分配へと転換できるかどうかです。
販売されているのは取引手数料ではなくエミッション権だ
Aerodrome が収益を上げる仕組みは、トレーダーからの手数料徴収ではありません。従来の AMM はスワップ毎に手数料を徴収し、Uniswap は約 6% の手数料をトークンに残し、他を LP に分配します。Aerodrome は一切留保しません。
プールの取引手数料はすべて、ロックし当該プールに投票したホルダーへ全額分配されます。プロトコル自体の treasury(国庫)分けはありません。

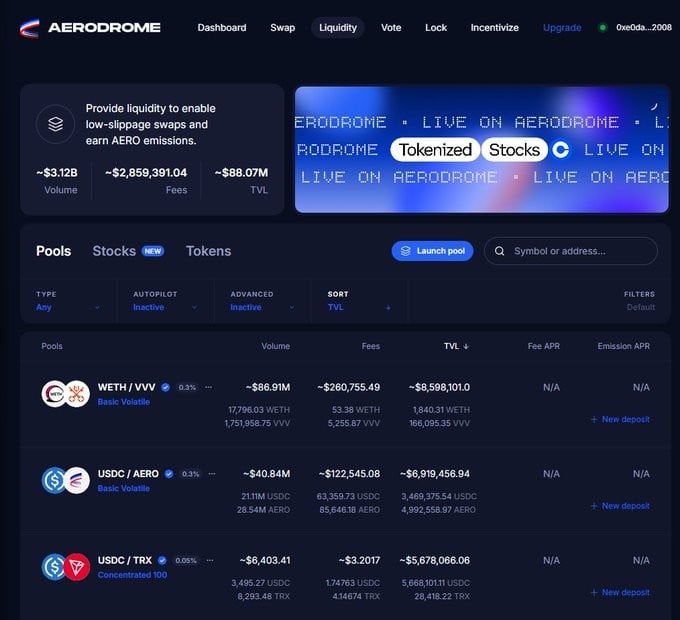
実際に販売されているのは「自社のトークンエミッションを誘導する権利」です。毎サイクルに新規 AERO が鋳造され、ロック者の投票に応じてプールに分配されます。プロジェクト側が深い流動性を確保したい場合、自前で LM プログラムを立ち上げて自社トークンで支払うこともできますし、Aero 投票者に報酬を支払って既存のエミッションを自プールに流すこともできます。後者は一般的に費用対効果が高く、このアービトラージが Aero のビジネスモデルです。
したがって、Aero の手数料率は価格支配力の指標になり得ません。なぜなら徴収していないからです。エミッションも削減可能なマーケティング費ではありません。なぜならそれ自体が製品だからです。AERO はプロトコル利益に対する請求権というよりも、「ホルダーが選定したプールの手数料」に対する請求権に近い性質を持ちます。
Base における取引量の王者、手数料シェアの激しい変動
Aerodrome の Base 上での出来高シェアは現在 53.6% で、Uniswap は 27.1% です。出来高での優位性が疑われることはなく、変わっているのは手数料シェアのみです。
2026 年 2 月、Aero が Base DEX 全体の手数料に占める割合は 17.2% まで下落し、Uniswap は 70.4% を記録しました。10 月に入ってから 20 日目までに Aero は 48.3% に回復し、Uniswap は 46.1% となりました。
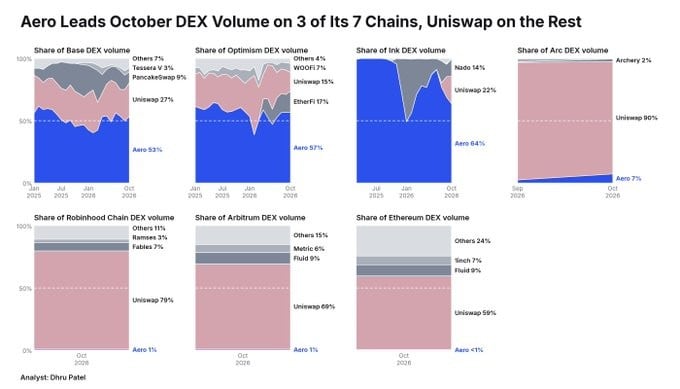
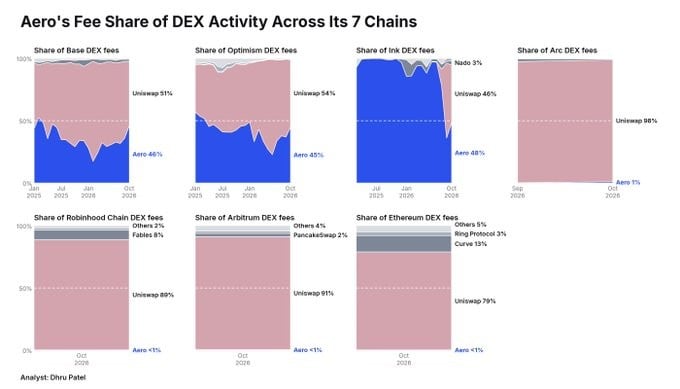
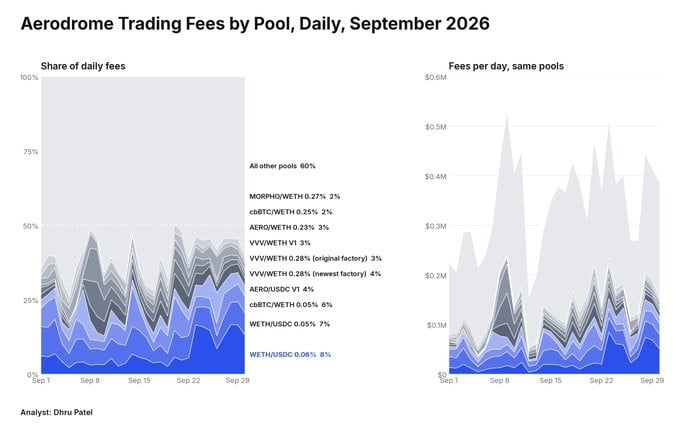
この不一致こそが ve(3,3) の設計結果です。Aero はエミッションによって流動性を集め、流動性は関連資産やステーブルコインペアに集中します。出来高は大きく手数料率(bp)は薄く、1〜5 bp で巨額の売買が行われます。Base における Uniswap の出来高は、ボラティリティの高い資産やロングテール資産に偏っています。
過去 22 か月間、Uniswap のドル当たり取引手数料収益は Aero の 2.7 倍でした(25.5 bp 対 9.5 bp)。月度比は 1.7 倍から 5.0 倍の間で推移しています。Aero はより狭いマージンで、より大きな流動性を動かしています。
70% の透過率が示すものは寛容ではなく、転換インセンティブの効果である
Aero がホルダーに分配する手数料は約 70% で、Uniswap は約 8% です。この対比は一見 Aero がより寛大に見えるものの、実際には二つのことを示しています。
LP はポジションを gauge(インセンティブ分配装置)に质押すると新規鋳造 AERO を取得できますが、取引手数料を放棄します。质押しない場合、取引手数料の 95%〜100% を保持できますが、エミッションは得られません。大多数の LP はエミッション獲得を選択しています。
つまり 70% という「手数料透過率」は、プロトコルが手数料からどれほどを取りまとめて配分するかという意味ではなく、どれほどの手数料規模が「手数料とエミッションの交換」を選択したかを表しています。
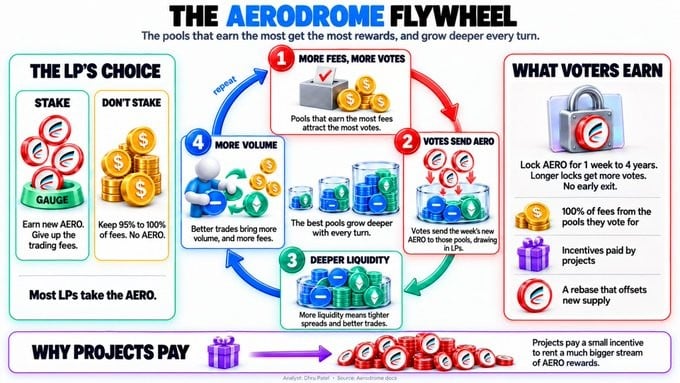
もしエミッションのドル価値が下落し、质押インセンティブの魅力が失われれば、LP は解质押を行い、透過率とホルダー収入は同時に低下します。
Aero の手数料基盤は本質的に集中流動性ビジネスであり、その外层に投票・信託分配層が重なっています。Slipstream が提供する投票者向け手数料は月額約 570 万米ドル、2 つの V1 プールタイプ合計で月額約 120 万米ドルです。手数料効率(レートパフォーマンス)は Uniswap V3 と同様、流動性の Tightness(緊密度)と、アクティブゾーンを通過する出来高の割合に依存します。
Uniswap とは会計構造が異なる
過去 12 か月間、Aero がロック保持者に分配する手数料は 70.6% で、Aero+Velodrome 合計で 71.8% でした。Uniswap は 6.3% です。
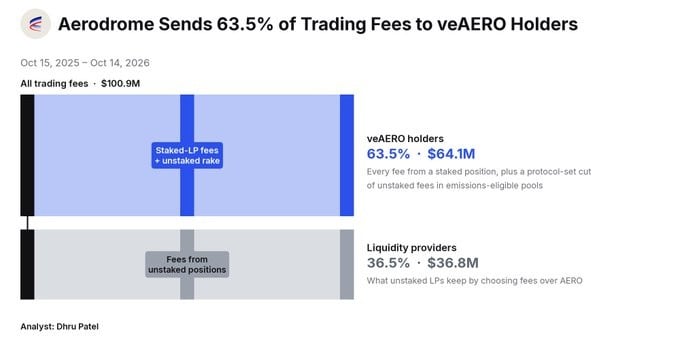
ただし Uniswap が「内部に資金を蓄えている」わけではありません。Uniswap の大部分の手数料は資本を提供する LP に還元されており、これはサプライヤーとトークンホルダーという異なる立場での分配です。両トークンは異なる事業セグメントに対する請求権を有しており、P/E や価格対手数料倍率を単純比較しても意味はありません。
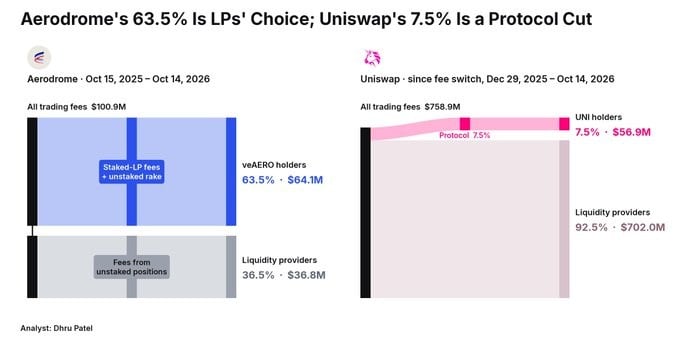
真の違いは、流動性コストがどの会計科目に計上されるかにあります。Uniswap は手数料で LP に支払いを行うため、1 ドル中約 92 セントを LP に充当します。一方 Aero は新規 AERO の発行で LP に支払うため、手数料はほぼ全てホルダーに分配可能です。流動性コストは損益計算書(手数料表)からキャピタルテーブル(供給表)へと移されています。
一言で言えば、UNI ホルダーは大規模なビジネスの一部に対する請求権を持ち、希薄化の影響を受けません。AERO ホルダーははるかに小規模なビジネスのほぼ全額に対する請求権を持つ一方で、流動性調達のために希薄化を引き起こす必要があります。
合併後の核心:収入上限の 1.2 倍
合併後、AERO は 1:1 で換算され、VELO は 0.044 のレートで換算されます。Aerodrome ホルダーが新規流通量の 94.5% を、Velodrome ホルダーが 5.5% を取得します。この比率は、前年度の収益が 2.6 億米ドルと 1,500 万米ドルだったことに基づいて決定されました。
veAERO と veVELO は sAERO に統合され、ロック期間は次週に延長され、永久性ロックは 4 年間の质押に置き換わります。早期償還(退出)は不可能です。アップグレードは不可逆であり、未受取報酬は失効します。
メカニズム面では二つの変化があります。
第一に、週次投票が廃止され、「予測ベース分配」に変更されました。ロック保持者はいつでもエミッション投票を調整可能ですが、各ポジションには約 47〜48 時間のクールダウンが設けられています。目的は、分配者が先週の事実に基づく外挿ではなく、どのプールが将来取引手数料を生み出すかを予測させることです。
第二に、報酬はドル建てになり、収入と比較して上限が設けられます。gauge は AER Engine に置き換えられ、各プールがどの程度の AERO を何時に得るかを決定します。システムは各プールの収入をスワップ手数料、MEV 手数料、流動性支払いを含めて予測し、報酬価値の上限を予測収入の 1.2 倍に設定します。これは約 48 時間ごとに再計算されます。月間 10 万ドルの収益が見込まれるプールに対し、最大で 12 万ドル相当の AERO が配布されます。このラインを超えた部分は鋳造されません。
1.2 倍は長期的な目標値であり、契約上のパラメータではありません。合併前の旧システムでは約 1.9 倍、ローリング計算では約 2.1 倍程度でした。2.1 倍の場合、AERO を 1 ドル新規作成するたびにホルダーが回収できるのは約 47 セントとなります。
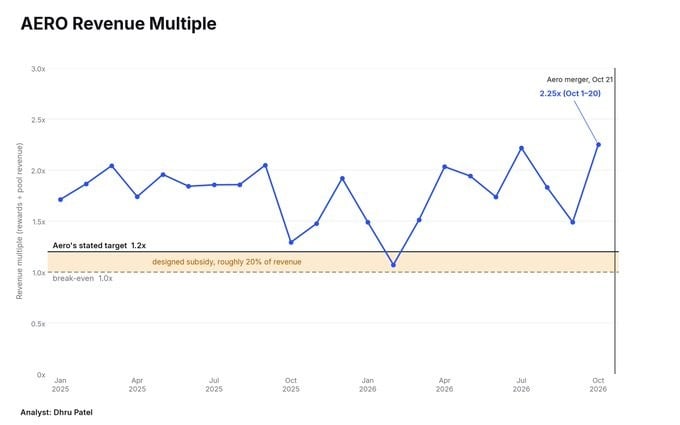
仮に本当に 1.2 倍達成できれば、ホルダーは 1 ドルの増発に対して約 0.83 ドルを回収することになります。これは構造的改善ですが、明確に損益分岐点を下回っています。つまりプロトコル設計上、収益の約 20% に対する恒常的な不足分を見込んでおり、補填を停止するつもりのない構造になっています。
これが AERO にとって最も重要な数値であり、かつ最も議論されていない数値です。この数字は「Aerodrome が支出超過の状態を終焉させるか」という開放的な課題を、明確な数値目標かつ反証可能な指標へと変えました。
成長が自動的にギャップを埋めない理由
旧システムではエッションが固定的なスケジュールで実行されていたため、収益成長がカバー率(回収率)の真の改善につながりました。AER Engine はこの構造を変更しました。
報酬上限は各プールの予測収入の 1.2 倍であるため、エミッションは収入とは無関係に独立して増加するのではなく、収入と連動して拡大します。手数料が倍増すればエミッションも概ね倍増し、カバー率は設計当初の約 0.83 の水準で据え置かれたままになります。
つまり成長そのものではギャップは解消しません。解消するには以下の三つのケースのいずれかが必要です。①報酬を誰も受け取らず、未受取分の AERO が全く鋳造されない ②DAO が係数を 1.0 未満に引き下げる ③1.2 倍上限に縛られない新規収益源が発生する。
現在の収入 1.00 ドルに対して 1.20 ドルの AERO を支払う論理が成立するのは、唯一一つのケースに限られます。それは、このエミッションで購入した流動性が残留し、後のサイクルでも引き続き手数料を生み出し続けることです。つまり、一週間のエミッションで調達した流動性が、複数の週にわたって手数料を回収できると賭けている構造です。
バリュエーション、強気シナリオと弱気シナリオ
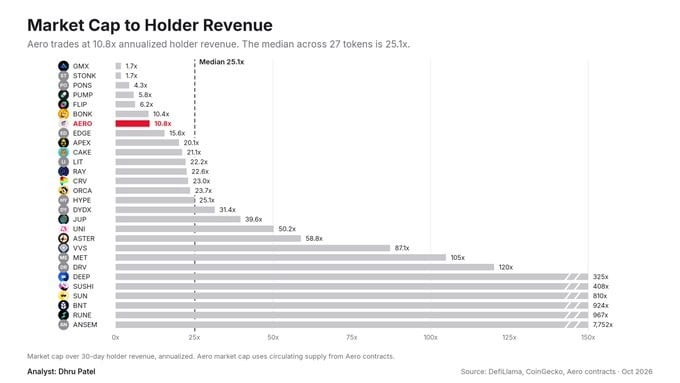
時価総額/年間ホールド収入ベースで Aero は 10.8 倍です。測定可能な分配が存在する 16 トークンの中で中央値は 25.1 倍です。類似プロジェクトの中では pump.fun が 5.8 倍ともっと手頃で、Derive が 120 倍で最高値です。完全希薄化評価(FDV)ベースでは 17.1 倍。過去 12 か月の分配実績に基づく時価総額口径は 8.9 倍、FDV 口径は 18.1 倍となります。
ホルダー正味収益は以下のように表現できます。
正味収益 = 出来高 × レート × 质押シェア + インセンティブ(Bribe) − AERO 新規発行量 × AERO 価格
质押シェアは長期的に 70% 前後で推移しています。Base の出来高は歴史的な高水準にあるものの、インセンティブ(Bribe)市場は以前に崩壊しました。バリュエーションに対して最も敏感な変数は、手数料率とエミッション条件です。
もし市場が単に AERO を業界中央値まで再評価する場合、現在の分配構造に基づく推定バリューは約 21 億米ドルとなり、現時点の価格から約 2.5 倍の上昇余地があります。これが最も単純な強気シナリオであり、運用改善は不要で、市場がこのディスカウントを不均衡だと認識するだけで実現します。
ディスカウントが存在する理由は希薄化にあります。より現実的なパスとしては、1.2 倍上限が実際の 0.83 倍回収を達成し、発行率が 8% に低下し、ネガティブキャリア(現金フロー不足)の問題が縮小し、マルチプルが業界標準へと収束していくケースです。
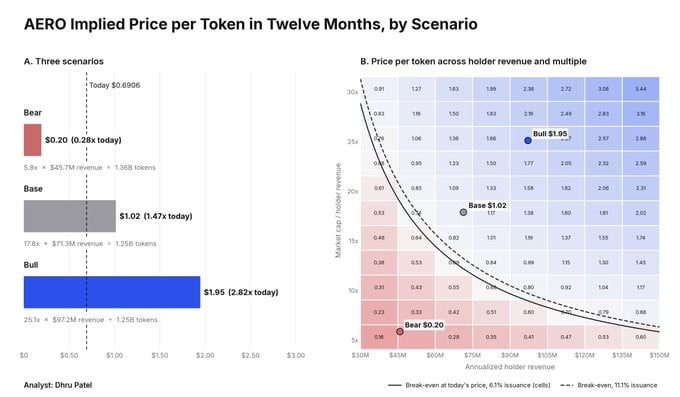
強気シナリオ:ドル当たり取引手数料捕獲率が Uniswap に近づく。6 チェーンの新規追加により Base だけでは生み出せない収益をもたらす。相当数の報酬が未受取に終わり、実質カバー率が 1.0 を超える。希薄化が構造的ではなくなり、マルチプルが 8.4 倍から 21.8 倍へと再評価される。これらの要素はいくつかが同時に実現すれば十分であり、分配構造を見る限りトークンは十分に割安であるため、全てが起きる必要はありません。
弱気シナリオ:上限設計が恒久的な希薄化を保証する。エミッションが収入と連動するため、成長でギャップは解消できない。Base 手数料プールがさらに縮小する。Bribe 市場は復活しない。Aero 自身が「将来的に投票参加が不要になる可能性」を示唆しており、ロック保持者への支払い正当性が失われます。このシナリオでは、8.4 倍はディスカウントではなく、「分配は寛大だが希薄化速度が速い」というトークンに対する適正価格です。
リスク項目
メカニズムは未検証であり、目標は約束ではありません。gauge 報酬上限が実際に稼働したのはわずか 1 日です。Aero 自身の表述は「長期的目標」であり、個別プールの設定幅は広いため、財団が gauge 上限の境界線を manage します。受益側が調整可能な目標は、機械的なルールよりも拘束力が弱いです。レポートは、0.83 を前提とするのではなく、捕捉率に対してディスカウントを適用することを推奨しています。
縮小可能が証明されるまで、このギャップは確実に存在します。現在のペースによると、Aero の年間分配額が発行額を 8,000 万〜1.05 億米ドル下回ることになります。新システムでギャップが縮小しない場合、AERO の分配は本質的に依然としてホルダーの希薄化によって支払われており、低い価格は妥当です。
ガバナンス開示が不十分です。ドキュメントでは財団が手数料率、gauge 上限境界線、新規デプロイを管理するとされ、財団ページでは sAERO ホルダーがガバナンスを行うと記載されています。両者は矛盾しており、マルチシグ構成や署名者の開示も行われていません。
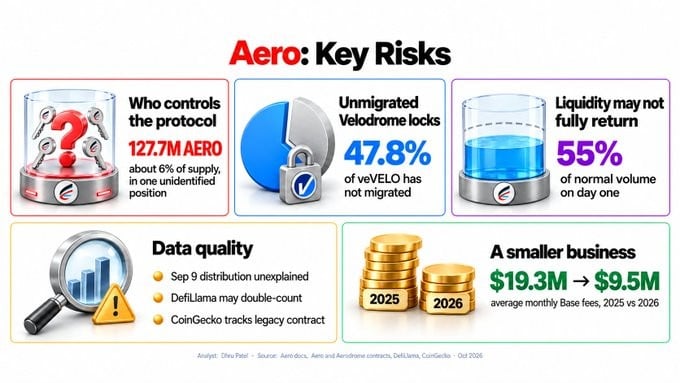
Velodrome のロックウェイトのほぼ半分がまだ移行されていません。veVELO の 47.8% が未移行です。換算レートは固定 0.044 で経済的帰結は確定していますが、膨大な未移行ポジションは未解決の供給圧力として残ります。
流動性が必ずしも全て戻ってくるわけではありません。初日の出来高はベースラインの 55% にとどまり、TVL は精算基準に対して 8.4% 低くなりました。これは過渡的な現象かもしれませんし、永続的な流出となるかもしれません。
データの品質にも疑問符がつきます。9 月 9 日に不明瞭な理由で 794 万米ドルの一日分配がありましたが、それがローリング 12 ヶ月累計と YTD(年初来)数値の両方に重複して計上されていました。
事業規模自体も以前より縮小しています。Base 手数料シェアは 17.2% から 48.3% に回復しましたが、2026 年の Base 月平均手数料は 950 万米ドルであり、2025 年は 1,930 万米ドルでした。縮小するパイ競争でシェアを取得しても、見えるほどの価値ではありません。
結論:1 ドル増発に対して何が回収されるか注視せよ
AERO の鍵となるのは、70% の手数料透過率の高さではなく、1 ドル増発するごとに最終的にどれだけの持続可能な顧客収入に換えられるかです。
1.2 倍収入上限により、問題は追跡可能な指標に変化しました。実際の報酬とプールの収入比率が 1.2 倍に近づいているか、未受取 AERO の割合、sAERO および残留 veVELO の移行状況、Base 手数料プールの減少傾向が停止したか、Bribe 月間収入が 80 万米ドルから回復するか、Slipstream の手数料/出来高比率が改善するか、発行率が 8% に低下するかといった点です。
これらの指標次第で、AERO が「誤ってディスカウントされた小規模事業」なのか、「正確に priced された恒久的希薄化」なのかが決まります。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @DhruTech