PEARL 清醒剤:需給の非均衡、セキュリティ予算の不足、この AI マイニング・ナラティブは成り立つのか?
著者:Kunal Doshi(Blockworks)
翻訳:TechFlow
TechFlow解説:人工知能と暗号資産の急速な融合という潮流の中、PEARLは「有用作業プルーフ・オブ・ワーク」(Proof of Useful Work, PoUW)およびトップクラスの学術的バックグラウンドを持つ創設陣によって、短期間で注目の熱狂的项目へと成長しました。その中心にあるナラティブは、ビットコインの長年の痛点である「計算力を意味のないハッシュ計算に浪費させるのではなく、AIトレーニングや推論に転用し、同時にマイナーに二重の収益を提供して将来の半減期後の収益ギャップを補填しよう」という試みに挑んでいます。
しかし、BlockworksのリサーチアナリストであるJake Koch-Gallup氏は、こうした熱狂に対して冷静な水を浴びせています。本記事は厳格なファンダメンタルズ分析の立場から、PEARLの見かけ上のナラティブの裏側に潜む4つの致命的なリスクを深く解明します。初年度に85%という天文学的なインフレ率が第2市場の流動性を枯渇させ得ること、AIエンドユーザーの決済がすべてドル(法定通貨)で行われるためトークンが単なる補助金および資金引き出し手段に成り下がってしまう点、汎用データセンター用GPUが極端に潤沢であるためにネットワークが初期ETCと同様のレンタル算力による51%攻撃の危険に晒される可能性、そしてZcashの初期価格崩壊歴との厳しい比較です。
市場の短期的な感情プレミアムがどれだけ非合理的に価格を上押ししようと、本格的なリサーチレポートは熱狂的なAIマイニングのナラティブに対して貴重な冷静な考察を提供しています。
はっきりと言わせてもらいます。私はPearlが好きではありません。私は強力なPEARLのショーター(空売り派)であり、時価総額が100億ドルまで急騰したとしても、引き続きショートポジションを維持します。理由は単純で、客観的に見てもファンダメンタルズが非常に悪いからです。私はファンダメンタルズ投資家ですから。もし短期的な相場のボラティリティや市場のナラティブだけを理由にPEARLを保有しているなら、よく理解できます。しかし、「ファンダメンタルズ」を理由に保有しているのであれば、それは大きな間違いです。(この意見が気に入らない方心配ありません。Pearlに関する完全な詳細レポートはまもなく公開されます。)
とはいえ、私のショーター論拠を全面的に展開する前に、まずは最も严谨なロジックに基づき、ロング(買い)派の中核となる論理を組み立ててみることにしましょう。
Pearlが提唱する「有用作業プルーフ・オブ・ワーク」(Proof of Useful Work, PoUW)は、確かに革新的かつ独創的なセキュリティメカニズムモデルと言えます。現状において、ビットコインマイニングはハッシュ計算以外の実用的な価値を持たないハッシュ衝突のために膨大な電力を消費していますが、Pearlは人工知能モデルのトレーニングと推論における行列乗算演算を巧みに活用して、自身のブロックチェーンネットワークのセキュリティを確保しています。同時に、ビットコインのブロック報酬は継続的に上昇するマイニング電気料金とハードウェアコストをカバーするには不十分となる可能性が高く、特に2028年の次回半減期以降はその傾向が強まります。そのため、多くの伝統的なマイナーがすでにAIコンピュート分野への移行を加速させているのです。ただし、移行のコストは往々にして暗号マイニングの完全な放棄を意味します。なぜなら、ビットコイン専用ASICチップではAIワークロードを全く実行できないからです。Pearlネットワークでは、同じGPUクラスターがAIクライアントにコンピュートサービスを提供すると同時にオンチェーンマイニングも行えます。
AIサービスプロバイダーは既存のGPUを活用してPEARLをマイニングでき、ゼロからの専用インフラ構築は不要です。さらにコミュニティが提案するFP8アップグレードにより、マイニングアルゴリズムが現代のAIコアコンピュートロードとより緊密に連携します。AI事業からの収益はハードウェアの減価償却と調達コストを十分に回収可能であり、マイニングされたPEARLはマイナーにとって当然の追加収益となります。これは「売られ圧力説」に対する最も強力な反論です。マイナーのGPUハードウェアコストが現実世界のAI事業を通じて既に回収され利益を生んでいる場合、電気代を支払うために第2市場でトークンを強制的に大量売却する必要は全くなくなります。
さらに、本プロジェクトのテックチームはスタープレイヤーの陣容を誇ります。プロジェクトはOmri Weinstein(元NVIDIA、Microsoft、Vast Dataのシニアリサーチャー、現ヘブライ大学エルサレム校コンピュータサイエンス教授、現在コロンビア大学から無給休職中)とIlan Komargodski(NTT Researchのトップクリプトグラファー、ヘブライ大学エルサレム校コンピュータサイエンス教授)によって共同で開発されています。チームの公式発表によれば、PEARLもまたフェアローンチを採用しており、ベンチャーキャピタル(VC)ラウンドがなく、チーム側のプライベート割り当てや急激なロック解除制約が存在しません(現時点で流通supplyの約3分の1はネットワークローンチから6日以内に急速にマイニングされており、その多くが最終的にチーム手中に収まったかどうかは外部から不明ですが)。
次に貨幣プレミアム(Monetary Premium)の論理です。ビットコインと同様、PEARL自体はキャッシュフロー配当を生み出さないため、トークンの価値は完全に貨幣プレミアムに依存しています(つまり、市場投資家が希少性、中立性、そしてプルーフ・オブ・ワークメカニズムで保護されたハードアセットを保有することに対して支払うプレミアムのことです)。PEARLは21億枚のハードサプライ上限を設定しており、AIクライアントがマイナーのコスト大部分を負担するため、ブロック生産量の減少に伴ってネットワークセキュリティが縮小する必要はありません。また、トークンのインフレ希釈は主に早期に集中しており(今年は約85%、来年は約33%、再来年はさらに約18%に低下)、したがって第2市場での現在の価格は、おそらく最も悪条件な最初の年のインフレを反映したものと考えられます。現在プロジェクトの市場フィーバーは勢いを増しており、価格は8月の約$0.27という底値から約8倍に急騰し、週間取引量は8月の200万〜300万ドルから先週には5100万ドルへ跳ね上がり、Coinbaseは10月19日にPEARLを正式に上場リストに掲載しました。
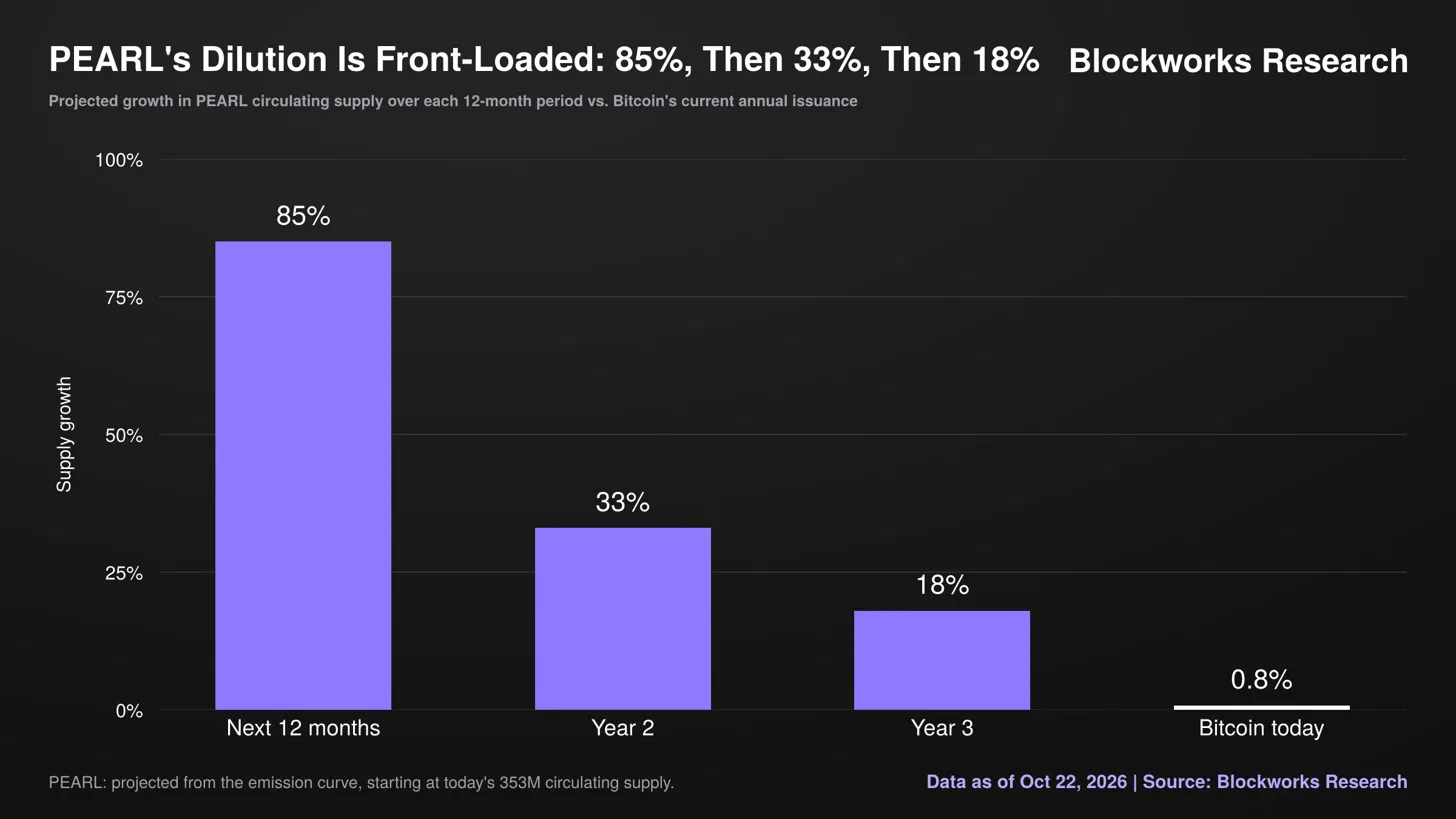
図2:PEARLの8月安値以降の価格急騰トレンドと週間取引量の指数関数的拡大傾向
ここまでの説明を終え、私は主張するショーター(空売り)ロジックへと正式に移ります。
まず第一に、貨幣プレミアムが成立するための絶対的な前提条件は、対象資産が客観的に真の希少性を備えていることであり、現在のPEARLには全く希少性がありません。ビットコインの年間供給増加率は現在わずか約0.8%ですが、PEARLの年間供給増加率は今後1年で約85%に達します。現在の$2.17という価格を基準にすると、毎日はじめてGPUを所持し実際の電気代請求書を支払い続けるマイナーへ、価値にして約220万ドルの新規トークンが絶え間なく割り当てられ、一方でのネット全体の平均リアル取引量は約850万ドルにとどまります。つまり、マイナーが毎日新規に掘り出したトークンの売り圧力は、ネット全体の1日のリアル取引規模の約30%を占めていることになります。今後1年間で累計で新たに生成されるトークンの価値は約6億5400万ドルに達しますが、本プロジェクトの時価総額は現在約7億6800万ドルです。これは、第2市場全体が今後12ヶ月の間にほぼ現在の時価総額に匹敵する純粋なインクリメンタル需要を自力で見つけ出さなければ、現在の価格が崩壊することを防げないことを意味します。
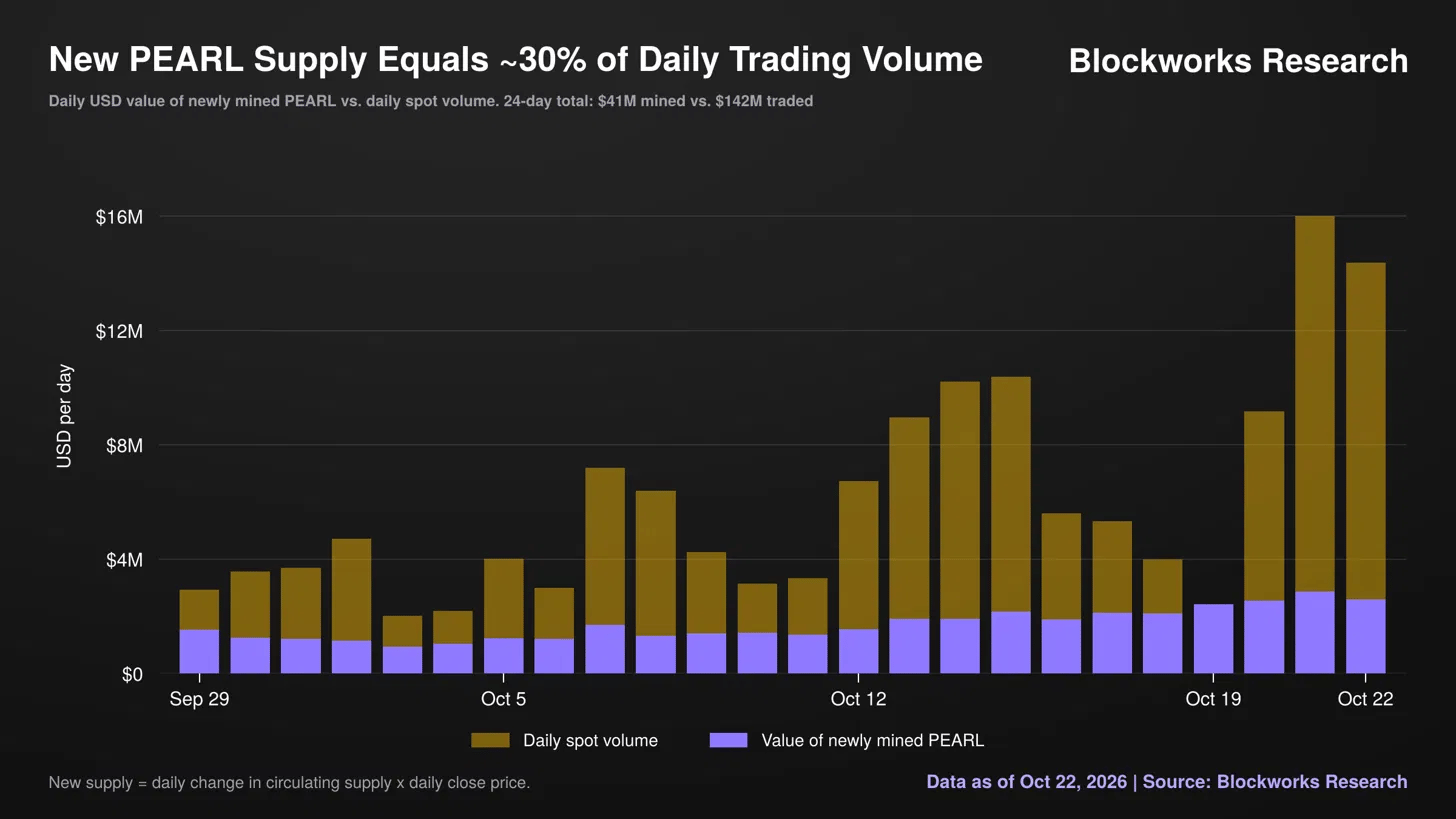
図3:PEARLの時価総額規模と每日の新規マイニングトークン売り圧力・取引量の比較
膨大なインフレはPEARL反対論において最も一般的かつ致命的な根拠であり、ロング派は通常以下のように反論します。「当時のビットコインも同様ではなかったか? ビットコインも発展初期には極めて高いインフレ率を経験した。あなたは2011年にビットコインを買わなかっただろうか?」この反論は一見感動的ですが、ビットコインの当夜の富の神話が成り立ったのは、当時世界中の誰一人としてそれを科学的に評価する仕組みを持っていなかったからです。2010年と2011年に今日PEARLのような極めて高いインフレ率で新規発行が行われていた際、ネットワーク全体の時価総額はわずかに数百万ドルでした。一方今日のPEARLは、ローンチからわずか6ヶ月後に、すでに流通時価総額約7億6800万ドル、完全希釈評価額(FDV)約46億ドルという巨大な数値を背負って過剰発行を続けています。現在の暗号資産市場における新興資産の価格設定効率は10年以上前のそれを遥かに凌駕しており、かつて初期ビットコインに天赐のチャンスを与えた「市場の深刻な低評価エラー」は、今日ではすっかり姿を消しています。
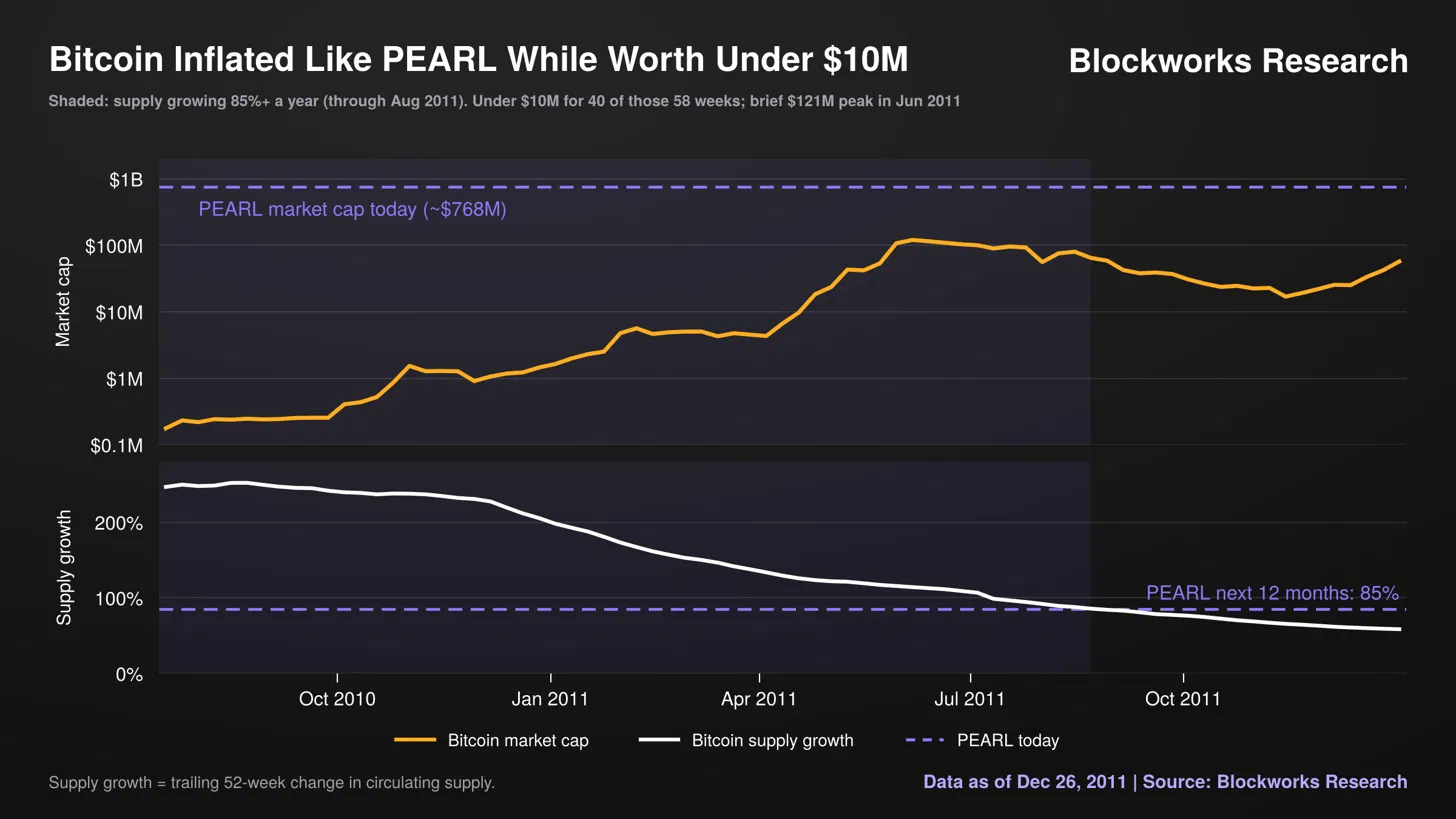
図4:PEARLとビットコイン初期発展期の供給量増加速度とバリュエーション規模の対比
第二に、AIクライアントがモデル推論に対して支払うのはドルという実際の法定通貨であって、PEARLトークンではありません。したがって、いわゆる有用労働算力(Compute)はトークンそのものに対して丝毫も原生的な実際の需要を生み出していません。ロング派はビットコインにもトークンバーン(焼却)シーンがないことを指摘し、Together AIが提供する25%推論割引がまさにこのネットワーク補助金が実ユーザーに恩恵をもたらしていると主張するかもしれません。しかし、この25%割引の正体は、本質的に第2市場でPEARLトークンを売り抜いて現金化することで賄われています。マイナーはトークンを掘り出すと直ちに市場で売却してドルに替え、その現金化したドルをAI推論ユーザーに割引として提供します。これは本質的に、トークン内部から価値が放出されて実顧客を補助しているだけであり、外部からの実質資金流入によってトークンの買い圧力が支えられているわけではありません。AI推論サービスがPEARLによる真正意义上的な見積もりまたは決済を実現するに至るまでは、現実世界でのAI利用量が持続的に爆発的に増加することは、第2市場における売り圧力がますます重くなることを意味するのみで、決して買い圧力の増加を意味しません。さらに致命的なのは、背後の実態企業Pearl Research Labsが推論収入を直接ドルで徴収しているため、仮にPEARLトークンの価格が暴落してゼロになっても、該當地域ビジネス会社自体は依然として潤沢に運営可能だということです。これにより、同プロジェクトには現在競争上の堅固な護岸線(モーツ)が一切存在していないことが浮き彫りになります。なぜなら、競合他社はいつでも.bitcoinコードをフォークして独自の有用作業プルーフ・オブ・ワークメカニズムを接続することが可能であり、最終顧客は依然として法定通貨のドルで決済を行うだけだからです。
第三に、Pearlが将来的に最終的に「ビットコインを超える計算力総量」を誇ることを宣言したとしても、それが必ずしも同ネットワークがビットコインよりも安全であることを意味するものではありません。世界のほぼ全てのbitcoinマイニング対応ASIC専用機は現在 bitcoin を徹底的に掘り進めており、潜在的攻撃者が攻撃を開始するには、独自にハードウェア群を設計製造するか、莫大な資金を投入してそれらを一括で購入する必要があります。攻撃が成功しネットワークが崩壊した場合、これらの専用機は瞬く間に金属屑となり完全に価値を失います。一方、Pearl が稼働させているのは AI 業界標準のデータセンター向け GPU です。現在世界中で随時レンタル可能なクラウド汎用 GPU 算力規模は、PEARL マイニングに現在費やされている総算力を遥かに上回っています。これは2018年から2020年にかけてイーサリアムクラシック(Ethereum Classic)、ビットコインゴールド(Bitcoin Gold)、ヴァートコイン(Vertcoin)が頻繁に51%二重支出攻撃の惨禍に見舞われた悲劇的な歴史と酷似しています。これらの小規模ネットワークは汎用ハードウェアを採用しているため、攻撃者はより大規模な外部汎用計算市場から容易に算力をレンタルし、ネットワークに対して桁違いな優位性を持って侵入することが可能です。さらに言えば、現在のbitcoinマイナーはブロック報酬のみで毎日約3660万ドルの安定収益を挙げていますが、PEARLマイナーの1日の総収益は約220万ドルにすぎません。PEARLのトークン価格は少なくとも約17倍に急騰しないとセキュリティ予算をbitcoinに追い付かせることができず、しかも今後の各ブロックでのトークン生産量が大幅に削減されるにつれて、そのセキュリティ予算を維持するために越えなければならない価格のハードルはますます高くなり果てしなくなっていきます。
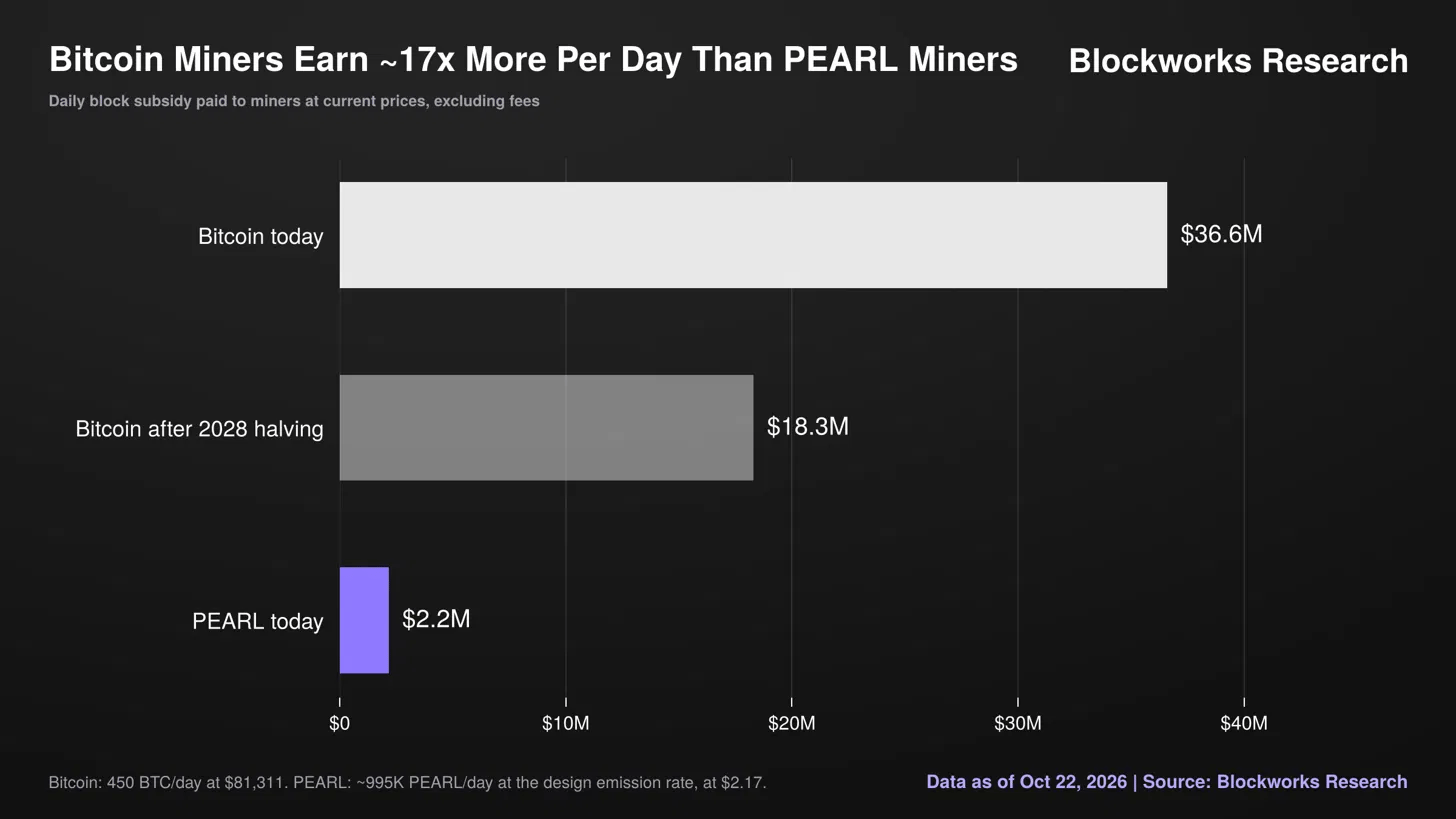
図5:汎用データセンターGPUのレンタル可能算力規模とPEARLマイニング算力のセキュリティ予算の対比
第四に、ザキャッシュ(Zcash)の初期における凄惨な歴史は、すでにこのような模式の終焉に注記を残しており、PEARL今日の状況がそこまでに悪化していないことは確かです。2016年10月31日から2017年2月20日までのわずか数ヶ月の間に、ZECの価格は$328から91%暴落し$29.80まで落ち込みましたが、この期間中にネットワークの時価総額は奇妙にも約290万ドルから約2200万ドルまで膨張しました。この災難の中で、ネットワークの時価総額は約8倍に膨張しましたが、流通トークン供給量は異常な新規発行により実に84倍も増え、結果として第2市場のトークホルダーは壊滅的な被害を受けました。あの頃、揺るぎない情熱で信じていた人々の頭の中にはもちろん「初期ビットコインでも高インフレがあったではないか」という聞こえの良い言い訳が響いていたことでしょう。
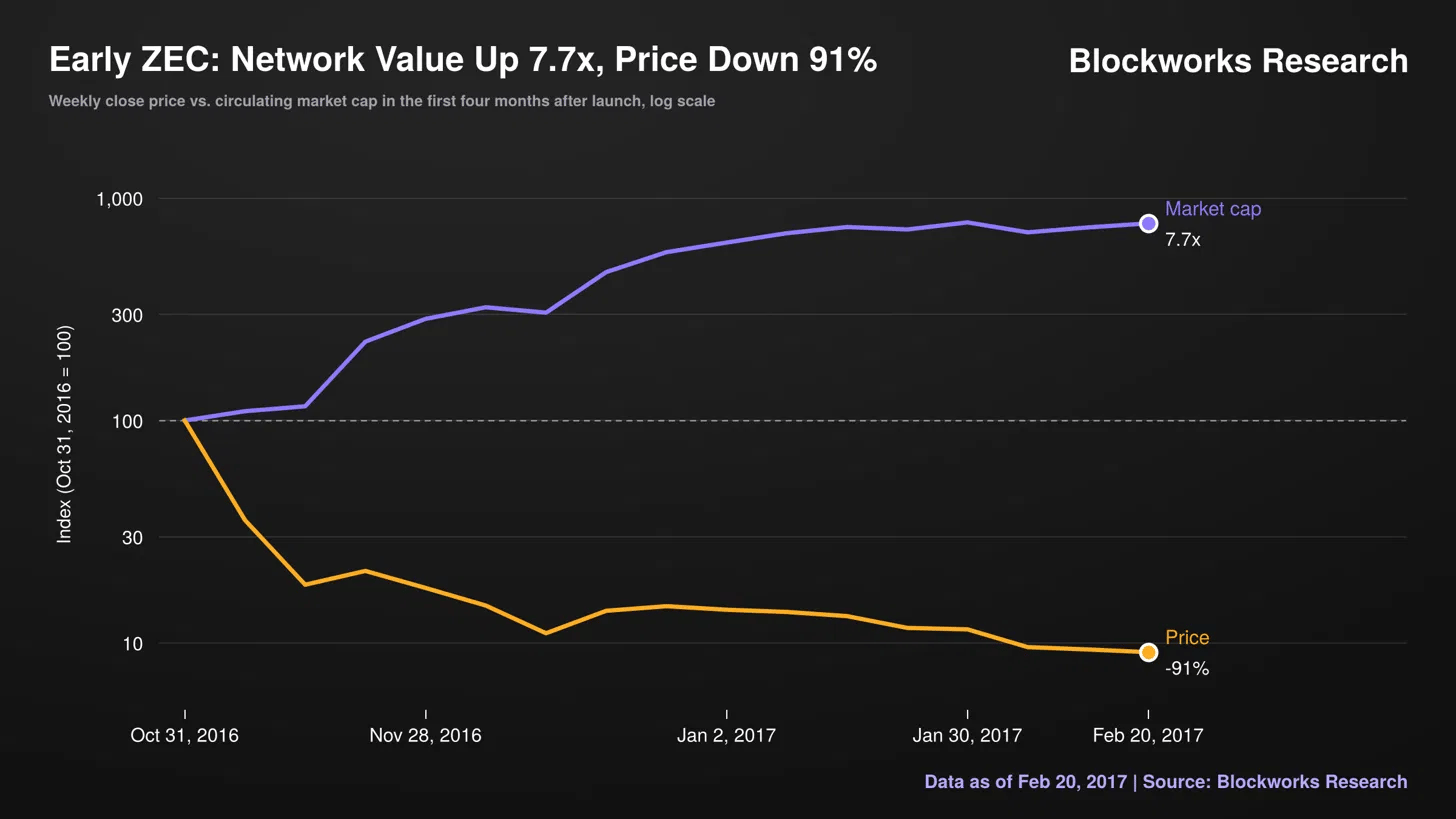
図6:Zcash初期の高インフレ周期における時価総額膨張とトークン価格急落の残酷な乖離の歴史
上記のような目に見えるファンダメンタルズの重大な欠陥が存在するにもかかわらず、残念ながら今日の暗号資産市場は依然として感情的なムードやナラティブに基づいてトークンを評価することに慣れ親しんでおり、厳格なファンダメンタルズに基づく評価は行われていません(ただし、このような価格決定メカニズムは静かに変化しつつあります)。したがって、私が所謂「中庸的理性曲線(Mid-curve)」上に位置している可能性を考慮すれば、PEARLトークンは短期的には引き続き急騰を続けるかもしれません。しかし、その急成長の過程でさえ、私は依然として堅く外野席に立ち、穴だらけの悪いファンダメンタルズに対して大声で警鐘を鳴らし続けます。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Blockworks