BofAリサーチレポート解説:Meta収益が予想を上回り、MuseがAI収益化の道を開く
執筆者:Rita
Metaの第3四半期収益は646億ドルとなり、市場予想の633億ドルを上回った。EPSは3.83ドルで、予想の5.52ドルを下回り、99億ドルの一時的な法的和解費用がEPSを押し下げた。同費用を除けば、営業利益もEPSも予想を上回っている。メリルリンチ証券は、AIへの投資がリターンを示し始めており、Museの収益化ロードマップが第2四半期よりも明確になっていると評価している。
同社は2026年10月22日のレポートでMetaに対する「買い」評価を維持し、目標株価を810ドルから845ドルに引き上げた。これは2027年予想EPSの25倍PEを採用したものである。現在株価は697.52ドルであり、目標価格は現在の約21%高い。第4四半期の収益ガイダンスは730億~760億ドルで、市場予想の736億ドルを上回る。上限値は為替影響を除いた場合の成長率が28%となり、第3四半期を比べて2ポイント加速したことを示している。
収益が市場予想を上回る、第4四半期は加速
収益超過の主因は広告収入であり、第3四半期の広告収入は631億ドルで市場予想の617億ドルを上回った。為替影響を除けば、広告収入は前年同月比26%増となり、比較ベースが高かったものの伸び率は横ばいだった。
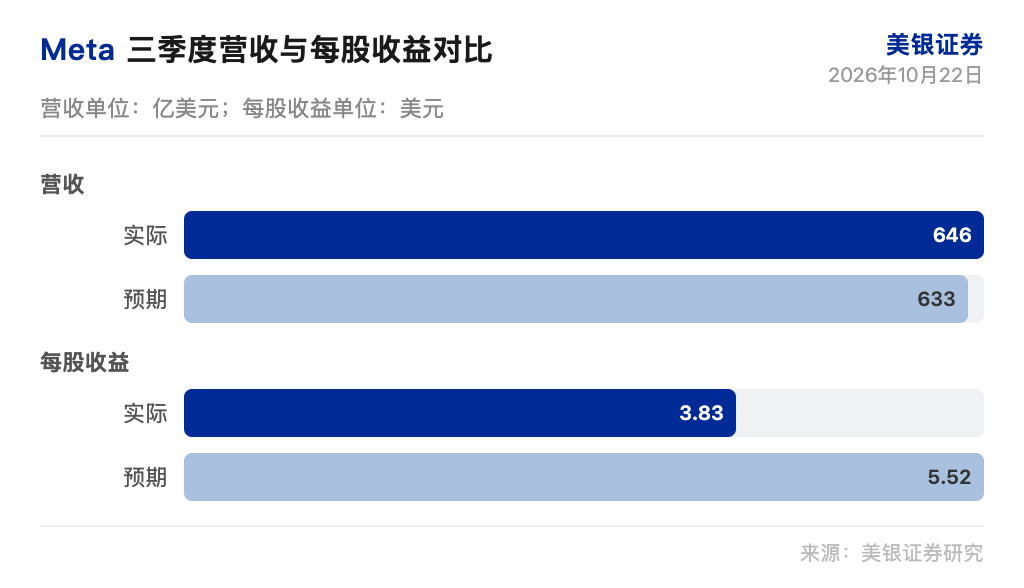
北米の広告収入は前年同月比33%増で、四半期前比で2ポイント加速しており、比較ベースが高かった。メリルリンチ証券は、広告需要は健全であり、Eコマースおよび小売業界の広告費支出が強靭であると指摘している。第4四半期の収益ガイダンス中央値は745億ドルで、市場予想の736億ドルを上回っている。
第4四半期の為替影響を除いた成長率予想は28%で、第3四半期より2ポイント加速する一方、比較ベースは2ポイント低い。メリルリンチ証券によれば、成長が加速した主な理由は、AI搭載型広告ツールとレコメンデーションシステムの改善である。Metaの生成型レコメンデーションシステムはFacebookフィードのターゲットセグメントにおいてコンバージョン率をほぼ2%向上させ、生成型広告モデル(GEM)は外部サイトでのCVRを1%~1.7%、アプリ内広告のCVRを9.6%それぞれ向上させたとしている。
MuseがAI収益化の中核に浮上
エarningsコールでの焦点はMuseにあった。Metaはユーザー数10億人の目標を提示しており、メリルリンチ証券はこれにより市場のAI機会の信心が後押しされると見ている。Museは米国とカナダ地域で6週間で設定数が1,000万回を超えたが、まだグローバル展開は始まっていない。ショッピングがMuse最大のユースケースであり、ユーザーの25%以上が利用し、平均購入金額は200ドルを超えている。
Museの収益化パスには取引手数料、コンシューマー・エンタープライズ向けサブスクリプション、広告パーソナライゼーションが含まれる。経営陣はMuseのARPUが最終的に、既存の米国Museユーザーが年間でもたらす数百ドル規模の家族向けアプリ(FoA)収入を上回ると予想している。メリルリンチ証券は、サブスクリプションおよび商事手数料が2027年後半に追い風になり得ると見ています。
エンタープライズAIの機会も形作られつつある。Muse Wonder大規模言語モデルのリリース後、APIライセンス付与、Muse Code、Muse Agentが推進されている。メリルリンチ証券は、Metaが先進的なスーパースケールベンダーを通じてモデルAPIを配布することで、企業向けAPIライセンスまたはMuse Code取引が株価上昇材料となり得ると期待している。エンタープライズAI市場は2028年に1兆ドルを超えると予想され、Metaはコンシューマーインサイトや通信プラットフォームを活用して差別化製品を構築できる余地を持っている。
コストガイダンス上方修正も抑制可能
Metaは2026年の費用ガイダンスを1,650億~1,690億ドルから1,750億~1,790億ドルへ上方修正した。主な要因は一時的な法的和解費用の影響である。これを除けば基本となる費用ガイダンスは変わらない。メリルリンチ証券は2026年の費用がガイダンス範囲の下限付近になると予想しており、第4四半期は前四半期比で費用増加が顕著になる見込みだ。
2027年の費用は2026年の一時的な法的費用を除き、30%増の2,150億ドルになると推計される。メリルリンチ証券は2027年の収益予想を1.3%上方修正し3,190億ドルとした一方、EPS予想は0.24ドル引き下げ34.00ドルとなった。これはMuseの規模拡大とエンタープライズAI整備に伴う費用を反映したもの。2027年の資本支出は2,100億ドルとなり、前年比で740億ドル増加。フリーキャッシュフロー(FCF)は−330億ドルと見積もられている。
同証券は、資本支出の増加とマイナスのフリーキャッシュフローが続くことがセンチメントを引き下げ続ける可能性があると指摘する。新株発行の可能性はあるものの、Cクラス株式の発効日は2027年1月19日であり、2027年以前に新株が発行されることはない。1ギガワット分の外部容量調達コストは300億ドルを超え、容量導入の加速が費用を増加させEPSを圧迫する恐れがある。
バリュエーションは依然として魅力的
終了後価格713ドルに基づいて計算すると、Metaの評価はメリルリンチ証券の2027年EPS予想に対して21倍となり、Realities Labsを除けば18倍になる。S&P500も2027年EPSを420ドルと試算した場合18倍。Metaは歴史的にS&P500指数に対し2.4%のプレミアムをつけて推移しており、現在の評価は歴史的平均値に近い状態にある。
メリルリンチ証券は、MetaのAI資産には最先端の大規模モデル、Muse、エンタープライズソリューション、2027年末までに予定される14ギガワット分の計算容量が含まれるため、現在の評価額はこれらの資産価値を十分に織り込めているとは言い難いと見ている。2027年にはAI収益化の可視性が向上するはずであり、市場のリターンへの信頼が高まることが期待される。
リスク要因としては、資金調達に関する発表、2027年の費用増加とEPS低下、地政学リスクやエネルギー価格上昇による広告費への影響、OpenAIを始めとする既存競合他社との競争激化、広告収入依存体質と固定費増加分による利益変動の拡大、2027年のマージン圧迫、高額な資本支出とマイナスFCF、米国以外の若年層ユーザーの安全性をめぐる訴訟に関連する追加的な法務引当金積立てなどが挙げられる。
メリルリンチ証券は「買い」評価を再度表明した。収益が市場予想を上回っており、第4四半期ガイダンスは加速傾向。MuseおよびエンタープライズAIが収益化パスを開拓する一方で、費用と資本支出の増加は短期的なEPS抑制要因となっている。AI収益化の可視性が上がることで評価の見直しが進むことが鍵となる。今後の注目点は、Museユーザー数の推移、エンタープライズ向けAPIライセンス付与、独自チップの配備状況である。
免責事項
本稿は潮向研究が第三者の証券会社リサーチレポート(メリルリンチ証券、2026年10月22日付け)を整理・解説し、公開市場情報と組み合わせて作成したものである。本文中で引用されている評価、目標株価、収益予測及び関連する判断は全て当該証券会社アナリストの見解であり、所属機関の立場のみを示すものであり、潮向研究の見解を表すものではなく、何ら投資助言を含むものではない。
市場にはリスクが伴い、意思決定は自己責任で行う必要があります。本稿はいかなる有価証券の買付・売却の根拠としてご利用いただくものではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo