バーンスタインレポート解説:Metaの直近見通しは過大、MuseがAI収益化への入り口を開く
執筆:Rita
市場はMuseを単なるチャットアプリの一つと捉えているが、バーンスタインは2026年10月20日付レポートにおいてMetaのAIオペレーティングシステムとして位置づけている。Museは9月8日に公開され、わずか10日で米Appストアのダウンロードランキング1位を獲得し、米国のデイリーアクティブユーザー数(DAU)は約250万人に達した。バーンスタインが設定したMetaの目標株価は800ドルで、現在価格705.44ドルに対し13%の上昇余地がある。
同レポートは長期見通しを楽観視しつつ、短期的には慎重な姿勢を示している。MuseによりMetaは初めて消費者向けAI製品を通じてAI投資のリターンを実証し、戦略的投入資本利益率(ROIC)がプラス圏にある。バリュエーションと市場期待はすでに上方へ軌道修正されており、2026年第3四半期(3Q26)の税引前利益(EBIT)は100億ドルの法的和解費用により押し下げられている。
MuseはMetaエコシステムの中心に位置づけられ、ハードウェアは受け皿となり、Muse自体がプロダクトとなる。長期ストーリーは成立する一方、短期的な決算指標はより厳しさを増す。
Museのランキング1位獲得が市場の物語を変える
Museは9月8日に公開され、10日以内に米Appストアのダウンロードランキング1位を獲得し、9月17日にはChatGPTを抜いて首位を維持している。バーンスタインはSensor Towerのデータを用い、Museの公開後のダウンロード推移がChatGPTが2023年5月に公開時の水準を上回っていること、さらにMeta AIアプリよりも高いことを示している。
米国のDAUは約250万人で、1日あたりの平均使用時間は16分(ChatGPTは約19分)。Museのリテンション曲線はChatGPTより優れている。バーンスタインは、初期段階でのダウンロードとリテンションが強いものの、総利用可能市場(TAM)における初期の熱狂は直接外挿できるものではなく、Facebook Shopsやメタバースの事例がそれを示していると注意喚起している。
Museはチャットボットからリアルタイム音声、カスタマイズ可能なペルソナ、アバター、メール、PC操作支援へと機能を拡大しており、Shopify、ウォールマート、ベストバイ、セフォラ、ウルタ、ウェイフェア、ギャップ、Expedia、インスタカート、Notion、GitHub、Boxなどと連携している。ハードウェア戦略は「いつでもどこでもMuseを使用する」というコンセプトを中心に据え、スマートグラス、仮想現実(VR)、ペンダントなどがエンドポイントとなる。
バリュエーションはグーグル、アマゾンと同水準に
Muse公開後、Metaの株価は買い直されており、グーグルやアマゾンの1年後先物PERと同水準に収束している。バーンスタインのグラフによれば、3社ともPERは20倍前後となっている。Museは市場に対し消費側AIにおける「iPhoneの瞬間」について再議論を促し、エージェント型ECおよび検索機能への圧力に関する話題にも火をつけた。
バーンスタインは、Museが発見型プラットフォームから意思決定層へと進化し、購買意図が形成される消費ファネルに近いポジションを得る可能性があるとみている。アマゾンはMuseのパートナーから除外されており、自社でもエージェント型ECを推進中だ。また、グーグルは検索機能がAIによって加速度的に代替される懸念に直面している。
バリュエーションの上昇は市場期待の高まりをもたらした。バーンスタインは「アウトパフォーム」評価を維持し、目標株価は800ドルとしている。バリュエーション手法としては、2027年企業の価値対売上高比率(EV/Sales)6.7倍およびキャッシュフロー割引法(DCF)をそれぞれ50%ずつ加重し、加重平均資本コスト(WACC)を10%、ターミナル成長率を3.5%としている。現在価格は705.44ドルであり、13%の上昇余地がある。
短期的な期待が実体経営を超越
2026年第3四半期の売上高はバーンスタインの見通しが640億5800万ドルで、コンセンサス予想は633億1200万ドルとなっている。EBITは113億3800万ドル、コンセンサスは190億1600万ドルだが、ここには100億ドルの青少年メディア使用に関する法的和解費用が含まれる。EPS(1株当たり純利益)の見通しは3.95ドルで、コンセンサスは3.56ドル。売上高は期待を上回ったものの、EBITは一時的費用により押し下げられた。
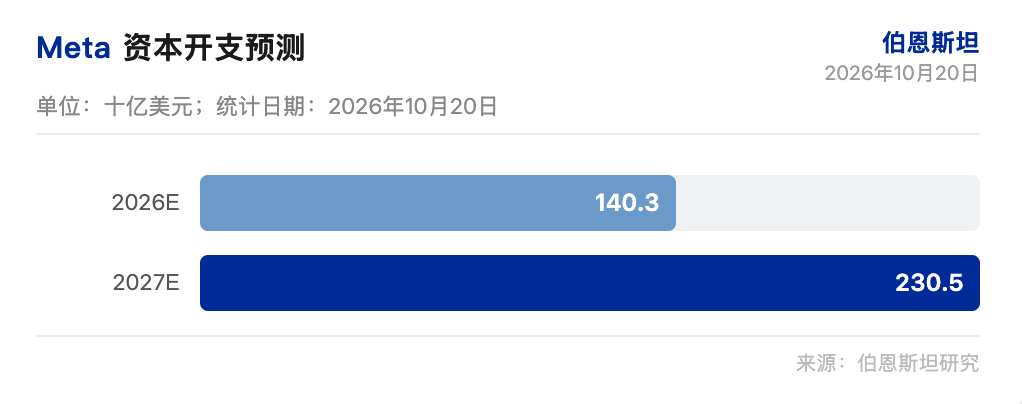
2026年の設備投資額は1403億ドル、2027年は2305億ドルとなり、コンセンサス予想の2016億ドルを上回っている。2027年のEBITはバーンスタインが978億9000万ドル、コンセンサスが1039億4000万ドルと予測。EPSは33.21ドル(コンセンサス33.87ドル)となっている。バーンスタインは2027年のEBITとEPSを引き下げたが、これはMuseへの投資、サードパーティクラウド取引、マーケティング支出を反映している。
フリーキャッシュフロー(FCF)への圧力はより顕著だ。バーンスタインは2027年のFCFを-596億8400万ドル、コンセンサスを-334億1800万ドルと見積もり、差額は262億6600万ドルとなる。2026年第3四半期のFCFは-137億5600万ドル(コンセンサス-89億5300万ドル)を見込む。2027年の設備投資額はコンセンサスを14.3%上回り、Museの販促活動によりマーケティング支出が増加、サードパーティクラウド取引も運営コストを上昇させている。これらの要因が短期的な利益とキャッシュフローを圧迫する一方、売上面では依然として強さを保っている。
その他収益は2026年第2四半期に初めて四半期ベースで10億ドルを突破し、前年同期比73%増となった。バーンスタインはその他収益予想を引き上げた背景に、ビジネスメッセージング、ビジネスエージェント、サブスクリプション、そしてMuseの収益化を挙げる。Museの初期段階における収益化は市場期待に含まれておらず、2027年にはその他収益増加に対する明らかな貢献が期待される。Museの収益化を測る指標は、サブスクライバー数、商品取引総額(GMV)、ダウンロード数、エンゲージメントの4つであり、いずれの数値が大幅に拡大すれば短期的な期待と実体経営の乖離を覆す可能性がある。
MuseはMetaのAI投資を単なる物語から追跡可能な消費者向け製品へと変貌させ、短期的な市場期待は実際の成果達成を先に走り出している状態だ。
免責事項
本記事はTechFlow研究が第三者証券研究所のレポート(バーンスタイン、2026年10月20日)を整理・解説し、公開市場情報を加えてまとめたものです。文中に記載された格付け、目標株価、利益見通しおよび関連する判断はすべて当該証券アナリストの意見であり、所属機関の立場のみを表すものであり、TechFlow研究の見解を示すものではなく、かつ何ら投資助言を構成するものではありません。
市場にはリスクが伴います。判断は自己責任にて行ってください。本記事はあらゆる有価証券の売買根拠としてご利用いただくものではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow