JPモガン調査レポート解説:SpaceXの計算力目標13ギガワット、ARR目標は5000億を視野に
執筆者:Rita
SpaceX(SPCX)の第3四半期売上高は前年同期比161%増、前期比87%増となった。定格コンピューティング能力の目標は5〜10ギガワットから13ギガワットへ上方修正された。2027年の資本支出も約2,000億ドルから約3,000億ドルへと引き上げられた。JPモガン・チェースは2026年10月21日付レポートで目標株価を240ドルから500ドルへ上方修正した。これはある懸念への回答でもある:コンピューティング能力の拡大とVera Rubinの商業化により、2027年末までに年間継続収益(ARR)を5,000億〜1兆ドル規模で達成できるかどうかが見極められるかということだ。
JPモガン(小摩)は長期的な成長ポテンシャルを高く評価する一方で、実行に伴う条件を認めている。同レポートでは2027年の総売上高予測を2,540億ドルへ上方修正し、これは年末時点で約4,000億ドルの年間継続収益に相当する。経営陣の目標は5,000億〜1兆ドルである。JPモガンの予測値は経営陣の目標上限を下回るものの、従来モデルを上回っている。
この賭けが現実となるかどうかは、コンピューティング能力の拡大、商業化バリュー、資本支出、宇宙開発と接続サービス事業という4つの柱にかかっている。
コンピューティング能力の目標を13ギガワットへ上方修正
2026年第3四半期終了時点でのSpaceXの定格コンピューティング能力は1.7GWであった。10月末には2.2GWに上昇し、年末までに2.5〜3.0GWに達すると見込まれる。JPモガンは年末時点で2.8GWを予測している。2027年には新たに10GWが増設され、ほぼすべてがVera Rubinアーキテクチャで展開される。2027年末時点の定格コンピューティング能力合計は13GWとなり、2028年末には19.8GWに達する。
2026年の残りの期間中、毎月約20万基のGPUが追加され、第4四半期には約60万基が追加導入される。第4四半期には1.1GW分の生産能力が稼働する。2027年第2四半期終了時点までに44万基のVera Rubin GPUがデプロイされ、イーロン・マスク氏はこのクラスターについて「世界で最も高性能なトレーニングクラスター」と述べている。
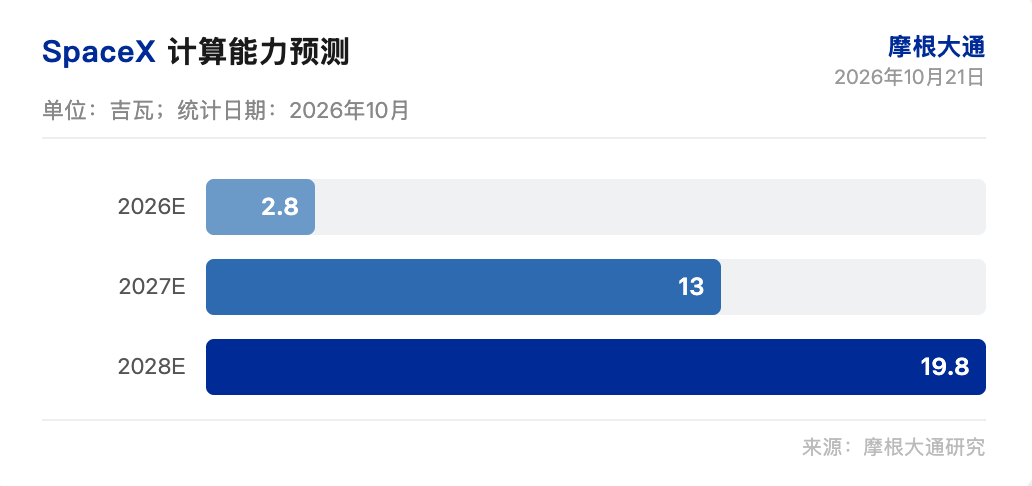
電力および冷却インフラストラクチャーは最大20GW規模で整備される可能性があり、その一部が実際のコンピューティング能力に変換される。マスク氏は同社の先進鋳造技術がガスタービンブレードやガイドベーンに応用されており、業界他社よりも迅速に電力供給ネットワークへのアクセスを実現できると強調している。またSpaceXは風力および太陽光発電の可能性、ならびにモジュール式コンピューティングデプロイメント計画も検討している。
Vera Rubinのプレミアムが収益化を押し上げる
Vera Rubinの商業的価値は最高峰のGB300システムと比較して約40%高い。現在の1GWあたりの商業的価値は300億〜500億ドルとなっている。経営陣によれば、コンピューティング能力の価格設定は1ワットあたり30〜50ドル帯の高値圏をわずかに上回っており、Vera Rubinアーキテクチャにはプレミアムが乗っている。短期間の新たなクラウド契約では1ワットあたり50ドル超の価格設定となっている。
SpaceXは計算資源の50%を自社利用、残り50%を外販する方針だが、比率は60/40に調整可能としている。1ワットあたりのコストが50ドルをわずかに超える水準であれば、新規導入した計算資源は1年以内に回収できる。顧客の更新時にはさらなる利益余地が生じる。経営陣は、「全ての要請を受容した場合でも、当社は計算能力を複数回再利用可能であり、計算需要が問題になることはない」と表明している。
2027年末までに年間継続収益(ARR)を5,000億〜1兆ドルとする目標は、コンピューティング能力の迅速なデプロイメントとVera Rubinの高い商業化効率にかかっている。JPモガンは2027年の総売上高を2,540億ドル、年末時点の年間継続収益を約4,000億ドルと予測している。
資本支出を3,000億ドルへ引き上げ
2026年第4四半期の資本支出は当初190億ドルの見込みだったが、350億〜400億ドルと見積もられている。2027年の資本支出も約2,000億ドルから約3,000億ドルへ増加する。JPモガンの実測値によると、2027年末のコンピューティング能力は13GWではなく10GWにとどまり、経営陣の目標を下回っている。1GWあたりの建設コストは300億ドル以上だが、競合他社は500億ドルを超えている。コスト削減効果の大半はGPUではなくデータセンターの建設プロセスからのものとなっている。
2026年から2030年にかけては、スターシップ、スターリンク、コンピューティングビジネスへの投資サイクルにより、フリーキャッシュフローが累積で3,000億ドル以上のマイナス幅となる見込みだ。正のフリーキャッシュフローが実現するのは2031年以降となる可能性がある。同社はすでにIPOにて850億ドル以上、債務調達で250億ドルの資金を確保している。経営陣は株式公開による追加調達を検討していないと明確にしており、債務調達には複数の資金ルートがある。また、商業化の進展に伴い営業キャッシュフローがより大きな役割を果たしていく。
電力、冷却、インフラの制約はチップ供給の制約よりも深刻である。SpaceXは2027年末までに20GWの電力供給能力を達成することを目標としている。
スターシップとスターリンクが支える
スターシップの15回目の飛行では、ヘビーブースターと上部ステージであるスターシップの両方を同時に回収する試みが行われる。ミッションは11月にも実施される見込みだ。SpaceXは既に3回ヘビーブースターの回収に成功しており、スターシップ自体のキャプチャは初めてとなる。これは完全再利用型ロケットにとって重要なマイルストーンである。2027年第1四半期は週1回の打ち上げ頻度を達成し、第2四半期は隔週打ち上げに移行する予定だ。
スターリンクは第3四半期にユーザー数が160万人増え、累計1,360万人となった。消費者向けARPUは69ドルで前期比5%増となった。V5ターミナルの量産ペースが加速し、第4四半期のアクティベーション数が増加する見込みだ。JPモガンは第4四半期の消費者広帯域ユーザー純増数を220万人、ARPUを66ドルと予測している。2027年にはユーザー純増数が1,150万人に達し、ARPUは55.42ドルまで低下すると見られている。
モバイルスターリンクサービスは2028年初頭にローンチ予定だが、主なボトルネックは衛星打上げ数の増加にある。SpaceXがGrain社から800MHzの低周波スペクトラムを取得した後、米国でサービスを展開する際の最大の障壁は依然として衛星打ち上げ能力になっている。地上マクロ基地局は、主要3社伝統キャリアに対する競争力で必要不可欠である。14回目ミッションにはV3衛星26機を搭載しており、経営陣は今後の時間経過とともにStarshipの1ミッション当たりの衛星打ち上げ数が倍増すると予想している。
JPモガンは「オーバーウエイト」评级を維持し、目標株価を500ドルに設定した。これは2028年度のGAAP基準1株当たり利益(EPS)24.41ドルに20倍の評価係数を掛けたものである。目標株価の240ドルからの上方修正は、より高い利益予測と低いバリュエーション乗数を反映している。13GWのコンピューティング能力、Vera Rubinのプレミアム、3,000億ドル規模の資本支出という3要素が同時に現実味を帯びてこそ、はじめて5,000億ドルのARR達成にこぎ着けることになる。
免責事項
本記事は、潮向研究が第三者の証券レポート(JPモガン、2026年10月21日付)を整理・解説し、公開市場情報を併せてまとめたものです。本文中に記載されている格付け、目標株価、業績予想および関連する見解は、いずれ該当証券会社アナリストの意見であり、当該アナリストの所属機関の立場のみを示すものであり、潮向研究の立場を代表するものではなく、いかなる投資助言 als も兼ねるものではありません。
市場にはリスクが伴います。ご自身の判断と責任において意思決定を行ってください。本記事は、いかなる証券の売買を行うための根拠としてもご利用にならないでください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo